
Compras tu primer caballo, o heredas el de un familiar, o lo dejas en una pensión a las afueras del pueblo. Un conocido te asegura que el seguro es obligatorio por ley, otro jura que nadie lo tiene y que nunca ha pasado nada. Los dos hablan con convicción y los dos aciertan solo a medias, porque en este asunto la respuesta no depende de que tengas un caballo, sino de para qué lo usas, dónde lo tienes y quién lo monta.
Vamos a la pregunta principal. En la normativa estatal consultada para esta guía no existe una obligación general de contratar un seguro de responsabilidad civil por el simple hecho de ser propietario de un caballo. El Real Decreto 804/2011, que ordena las explotaciones equinas, regula registro, condiciones sanitarias y bienestar, y en su texto consolidado no aparece ninguna exigencia de seguro. Lo que sí existe es la responsabilidad objetiva del poseedor del animal (artículo 1905 del Código Civil), y esa responsabilidad es la razón de fondo por la que el seguro de responsabilidad civil de un caballo merece una atención seria.
La obligación, cuando aparece, suele llegar por otra puerta: la normativa de tu comunidad autónoma para determinadas actividades hípicas, el contrato de la pensión o del club, las condiciones de un concurso o de la federación, o un requisito municipal para una actividad con terceros. Esta guía separa lo que es ley de lo que es costumbre del sector, explica los cuatro seguros que la gente mezcla (responsabilidad civil, veterinario, mortalidad y robo), da órdenes de magnitud de precio con su aviso correspondiente y resuelve casos que casi nadie cuenta, como el del caballo suelto en la carretera o el del invitado que se cae de tu yegua. Es información general; para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Tres referencias legales que conviene tener a mano
Responsabilidad del poseedor. El que tiene o se sirve de un animal responde de los daños, aunque se le escape o extravíe.
Aviso al seguro. Plazo para comunicar el siniestro salvo que tu póliza dé más (art. 16 de la Ley de Contrato de Seguro).
Reclamación civil. Plazo general para reclamar daños por culpa o negligencia (art. 1968.2 del Código Civil).
Referencias orientativas. Contrasta el texto vigente en el BOE y las condiciones de tu póliza antes de decidir nada.
Seguro de responsabilidad civil para caballos: ¿es obligatorio o solo recomendable?
La respuesta honesta tiene tres capas. La primera es estatal: no hemos localizado una norma estatal que obligue a todo propietario de un équido a asegurarlo. La obligación general de seguro de responsabilidad civil que introdujo la Ley 7/2023 de bienestar animal está pensada para los perros, de modo que no se traslada sin más a los caballos, y el real decreto de explotaciones equinas se ocupa de otras cosas. Quien afirma que «por ley todos los caballos deben llevar seguro» está simplificando, o está vendiendo pólizas.
La segunda capa es autonómica y local. Las comunidades autónomas tienen competencias en ganadería, turismo activo y deporte, y varias regulan los centros hípicos, las rutas a caballo o las concentraciones de équidos, a veces con exigencias de seguro. No podemos darte aquí una lista de comunidades ni capitales mínimos, porque cambian y no queremos que dependas de una cifra mal contrastada: lo correcto es preguntar a la consejería de agricultura o ganadería de tu comunidad y al ayuntamiento donde está el animal. Si tu actividad es económica (escuela, alquiler de caballos, paseos para clientes), lo más probable es que haya requisitos específicos.
La tercera capa es contractual y es la que más gente se encuentra en la práctica. Muchas pensiones y clubes hípicos piden justificante de seguro de responsabilidad civil del caballo para admitir al animal; los concursos y la licencia federativa suelen llevar asociado algún seguro con sus propios límites; y algunas aseguradoras de hogar o de la finca preguntan por los animales presentes. Ahí el seguro es obligatorio no por ley, sino porque sin él no te dejan entrar.
Qué dice (y qué no dice) el Real Decreto 804/2011 sobre tu caballo
El Real Decreto 804/2011, de 10 de junio, regula la ordenación zootécnica, sanitaria y de bienestar animal de las explotaciones equinas y establece el plan sanitario equino. Su definición de explotación es muy amplia: cualquier instalación, construcción o lugar donde se tengan, críen o manejen équidos, con o sin fin lucrativo, e incluye animales domésticos de compañía. Eso significa que el establo de tu caballo de ocio también es, a efectos administrativos, una explotación equina, aunque de las más sencillas.
Hay una distinción que te interesa. El anexo I clasifica las explotaciones por tipo, y entre ellas aparece la explotación no comercial, la de un particular sin fin empresarial inmediato, que se trata como comercial si supera las 5 unidades de ganado mayor (UGM). A estos efectos, un équido mayor de doce meses cuenta como 1 UGM. También se recogen las explotaciones para la práctica ecuestre, los centros de enseñanza, las concentraciones de concurso o competición y las de carácter lúdico o cultural, que es justo la clasificación que luego condiciona qué te piden en cada actividad.
Y ahora lo que no dice: en el texto consolidado que hemos consultado en el BOE no aparece ninguna obligación de suscribir un seguro de responsabilidad civil. Lo que sí impone al titular son la declaración responsable o autorización previa según el tipo de explotación, la inscripción en el registro, el libro de explotación, las condiciones mínimas de ubicación e instalaciones y el cumplimiento de los programas sanitarios. Recuerda también que cada équido debe ir identificado, con su documento de identificación equina (DIE o pasaporte) y su transpondedor (microchip) según la normativa europea y estatal de identificación, algo que cualquier aseguradora seria te va a pedir para dar de alta al animal.
Cómo encaja tu caballo en la clasificación del real decreto
| Situación | Cómo suele encuadrarse | Qué conviene preguntar sobre seguro |
|---|---|---|
| Un caballo de ocio de un particular | Explotación no comercial (hasta 5 UGM) | Si la pensión o el ayuntamiento piden RC y qué capital |
| Cría o venta de potros | Producción y reproducción, con fin lucrativo | RC de la actividad, mortalidad de reproductores, gestación |
| Escuela de equitación o alquiler de caballos | Explotación para la práctica ecuestre o enseñanza | RC de explotación y accidentes de alumnos, normativa autonómica |
| Concursos y concentraciones | Concentración de concurso, competición o carácter lúdico | Seguro del organizador, licencia federativa, condiciones del evento |
Esquema orientativo basado en el anexo I del Real Decreto 804/2011. La clasificación concreta la fija la autoridad competente de tu comunidad.
Responsabilidad civil, salud, mortalidad y robo: los cuatro seguros que se confunden
Aquí es donde más dinero se pierde. Cuando alguien dice «tengo seguro del caballo», puede estar hablando de cuatro cosas radicalmente distintas, y cada una protege a una persona diferente. Mezclarlas lleva al típico susto de descubrir, el día del siniestro, que la póliza cubría justo lo contrario de lo que se necesitaba.
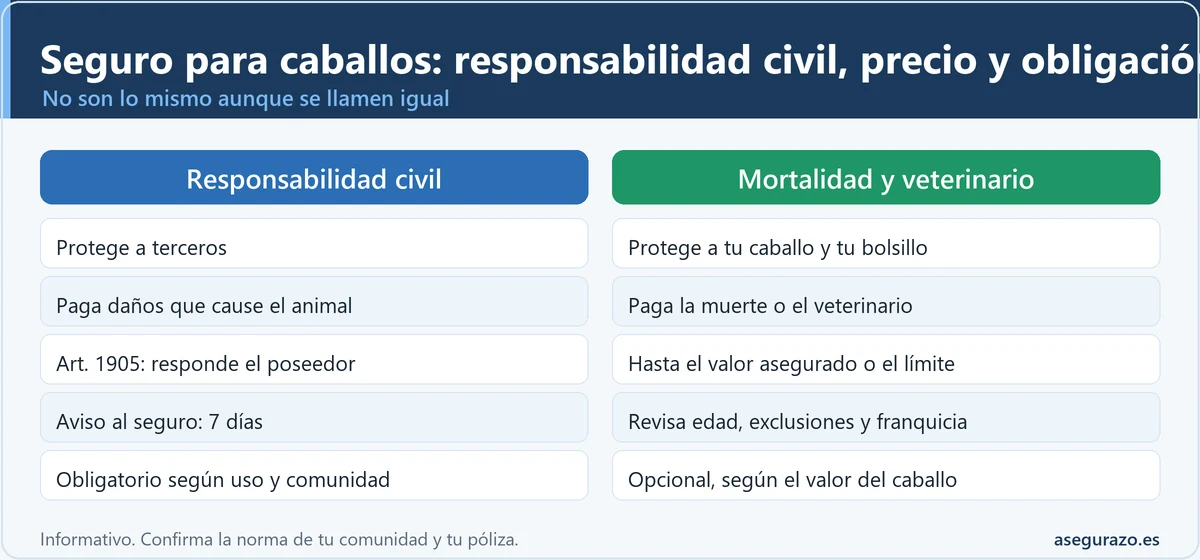
La responsabilidad civil del propietario es la que paga los daños que tu caballo (o tú con él) causa a terceros: una persona herida, un coche golpeado, una valla del vecino, un cultivo pisoteado. La definición legal está en el artículo 73 de la Ley de Contrato de Seguro: el asegurador cubre el riesgo de que debas indemnizar a un tercero por un hecho previsto en el contrato. Y el artículo 76 da al perjudicado acción directa contra la aseguradora, lo que acelera mucho la reclamación. Esta cobertura no paga nada por tu propio caballo.
El seguro de salud o veterinario es lo contrario: protege a tu bolsillo frente a las facturas del veterinario de tu animal (cirugía de cólico, hospitalización, urgencias). El seguro de mortalidad paga una indemnización si el caballo muere o debe ser sacrificado por causas cubiertas, hasta el valor asegurado. Y el de robo o sustracción responde si lo roban, algo menos frecuente pero que existe y que a veces se vende unido al de mortalidad. Si tienes un perro, la lógica es la misma que explicamos en qué cubre de verdad un seguro de mascotas.
Qué paga cada seguro y a quién protege
| Seguro | Quién cobra | Qué suele pagar | Lo que NO suele pagar |
|---|---|---|---|
| Responsabilidad civil | El tercero perjudicado | Daños personales y materiales a otros, y a menudo la defensa jurídica | Lesiones al propio jinete asegurado o a su familia, y el valor del caballo |
| Salud o veterinario | Tú, por gastos del animal | Cirugía, hospitalización y urgencias hasta el límite pactado | Revisiones rutinarias, vacunas o preexistentes, según condiciones |
| Mortalidad | Tú, como propietario | Indemnización hasta el valor asegurado si muere o hay sacrificio justificado | Muerte por causas excluidas, edad o enfermedad no declarada |
| Robo o sustracción | Tú, como propietario | Valor del caballo si lo sustraen, con requisitos de denuncia | Desaparición sin prueba de sustracción |
Esquema general. Cada póliza define sus coberturas, límites y exclusiones: lo que vale es el condicionado particular que firmes.
Si tu caballo provoca un accidente, ¿quién paga?
Imagina que un fin de semana una puerta mal cerrada deja salir a dos caballos de un cercado, que acaban en la carretera comarcal al anochecer. Un coche frena, otro no llega a tiempo. Hay un herido leve, el coche destrozado y un caballo muerto. La pregunta del propietario es inmediata: «¿esto lo pago yo?». En términos generales, sí, empieza por ti, y no hace falta que hayas sido negligente.
El artículo 1905 del Código Civil establece que el poseedor de un animal, o quien se sirve de él, responde de los perjuicios que cause, aunque se le escape o extravíe. Es una responsabilidad de carácter objetivo, ligada al riesgo del animal. Solo se corta si el daño proviene de fuerza mayor o de culpa del que lo sufrió, y esa prueba le corresponde a quien la alega. Los tribunales han aplicado este artículo en casos de caballos sueltos en vías públicas, y en la práctica el debate suele centrarse en si la valla era adecuada, si el conductor circulaba a una velocidad inadecuada o si había señalización de animales sueltos.
Aquí el seguro cambia el resultado. Con una póliza de responsabilidad civil, es la aseguradora quien indemniza al perjudicado dentro del capital contratado, y además suele asumir la dirección jurídica si hay reclamación (artículo 74 de la Ley de Contrato de Seguro). Sin póliza, respondes con tu patrimonio presente y futuro, y un accidente con lesionados graves puede superar con mucho lo que imaginas. Si quieres calibrar cuánto capital tiene sentido, la calculadora de responsabilidad civil te ayuda a pensar en tu patrimonio a proteger.
Un matiz importante para los conductores: si el animal que provoca el accidente es un caballo con dueño, no se aplican las reglas especiales de los animales cinegéticos. Para ese otro escenario, de jabalíes o corzos, tienes la guía de accidente con animal cinegético: quién paga y cómo reclamar. Tampoco conviene confundirlo con el seguro del coche: tu póliza de automóvil puede cubrir tus propios daños según la modalidad, pero eso es otra conversación y otro seguro.
Caballo suelto en la carretera: qué hacer, por orden
- 1
Seguridad primero y aviso al 112
Señaliza, ponte a salvo y avisa a emergencias si hay heridos o riesgo para el tráfico. Un caballo asustado es impredecible.
- 2
Recupera y protege al animal
Cuando sea seguro, sujétalo y llama al veterinario si está herido. Anota la hora y el estado del vallado o la puerta.
Haz fotos del punto por donde salió - 3
Recoge datos de todos los implicados
Nombres, teléfonos, matrículas, aseguradoras y testigos. Fotografía el lugar, la señalización y los daños.
- 4
Avisa a tu aseguradora en 7 días
El artículo 16 de la Ley de Contrato de Seguro fija 7 días para comunicar el siniestro, salvo que tu póliza dé más.
Mejor el mismo día y por escrito - 5
No admitas culpa ni negocies a pelo
Cuenta los hechos sin valorar responsabilidades y deja que la aseguradora gestione la reclamación y la defensa.
El invitado que se cae de tu caballo: quién responde
Es el caso más habitual en las cuadras de ocio y el menos comentado: un amigo, un familiar o el hijo de un vecino monta tu caballo un sábado, se cae y se rompe la clavícula. ¿Responde el propietario, responde el jinete, o nadie? La respuesta no es automática y depende de los hechos: quién propuso montar, si el jinete tenía experiencia, si el caballo era tranquilo o conocido por reaccionar mal, qué equipo de protección llevaba y si hubo asunción voluntaria del riesgo.
Sobre el papel, el artículo 1905 alcanza a quien tiene el animal o se sirve de él, de modo que puede discutirse la responsabilidad tanto del dueño como de quien lo monta, y los tribunales suelen valorar caso por caso la parte de culpa de la propia víctima. Es un escenario que cualquier propietario con amigos aficionados debería prever, y por eso tu póliza tiene que decir expresamente si cubre a las personas que montan tu caballo con tu autorización, en lugar de dejarlo a la interpretación el día del accidente.
Quién responde si un invitado se cae: las tres preguntas que decide la póliza
1. ¿Cubre al jinete autorizado? Algunas pólizas cubren los daños que cause cualquier persona que monte con tu permiso; otras solo al titular o a personas concretas.
2. ¿Qué pasa con los daños del propio jinete? La responsabilidad civil paga a terceros. Las lesiones del jinete asegurado suelen pedir un seguro de accidentes aparte.
3. ¿Hay exclusiones por uso o por edad? Menores, clases remuneradas, salto o competición pueden quedar fuera de una póliza de ocio. Léelo antes, no después.
Seguro de caballo de paseo o de competición: qué cobertura encaja con tu uso
No hay una póliza universal. La obligatoriedad y la cobertura útil dependen del uso, así que el siguiente selector te orienta por lo que haces con el caballo, no por el hecho de tenerlo. Pulsa la opción que se parezca más a tu caso y verás qué cobertura suele tener sentido. Es una orientación general, no una recomendación personalizada, y no sustituye a leer el condicionado.
¿Qué haces con tu caballo?
- Responsabilidad civil de propietario con capital razonable.
- Valorar veterinario si el animal es valioso o mayor.
- Mortalidad solo si su valor justifica la prima.
- Responsabilidad civil que cubra al jinete autorizado y daños en vías públicas.
- Defensa jurídica incluida.
- Seguro de accidentes personal para ti, aparte de la RC.
- Pide por escrito qué seguro de explotación tiene el centro.
- Mantén tu propia RC de propietario si el contrato lo exige.
- Aclara quién responde si el caballo se escapa por fallo de instalaciones.
- Responsabilidad civil de explotación o de actividad, con capital adecuado.
- Accidentes de alumnos o clientes.
- Consultar la normativa autonómica de centros hípicos o turismo activo.
- Comprobar si incluye RC por daños causados por tu caballo a terceros.
- Valorar RC y mortalidad complementarias, sobre todo si el caballo es de alto valor.
- Revisar exclusiones por tipo de prueba o salto.
Responsabilidad civil del propietario frente a la de la guardería o centro hípico
Cuando el caballo vive en una cuadra ajena, hay dos pólizas distintas que a veces se confunden: la tuya, de propietario, y la del centro, de explotación. Si algo falla en las instalaciones (una valla podrida, un cierre defectuoso, un mozo que deja la puerta abierta), la responsabilidad puede recaer en quien guarda el animal, aunque el artículo 1905 también mira al poseedor del caballo. Como propietario, no des por hecho que el seguro del centro te protege a ti: normalmente protege al centro y a sus clientes en la actividad que declara.
- ✅ La contratas tú por tu caballo o tus caballos
- ✅ Cubre daños a terceros que cause el animal
- ✅ Te acompaña donde esté el caballo, si la póliza lo permite
- ⚠️ Puede excluir actividades profesionales o clases
- ⚠️ No paga los fallos del centro si la causa es suya
- ✅ La contrata el centro por su actividad declarada
- ✅ Cubre a clientes y daños en sus instalaciones
- ✅ Suele ser exigible si hay actividad económica
- ⚠️ No suele proteger tu patrimonio personal
- ⚠️ Los límites y exclusiones son los del centro, no los tuyos
La licencia federativa añade otra capa. Quien compite federado suele tener un seguro asociado a la licencia, pero su objeto, sus límites y sus exclusiones dependen de la federación y de la modalidad. Lo prudente es leer qué cubre exactamente: si protege al jinete frente a lesiones, si incluye responsabilidad civil por daños de tu caballo a terceros y si cubre los entrenamientos y no solo la prueba. Una licencia no es un seguro del caballo: ni su mortalidad ni su veterinario entran, salvo que se contraten aparte.
Cuánto cuesta el seguro de un caballo al año: órdenes de magnitud
Preguntar «cuánto cuesta el seguro de un caballo» es como preguntar cuánto cuesta un coche: depende de cuál. En el sector hípico se publican primas de responsabilidad civil básica para un caballo de ocio desde unas pocas decenas de euros al año, y las de mortalidad y veterinario se calculan como un porcentaje del valor del caballo o por tramos. Son referencias para orientarte, no una oferta, y las cifras reales cambian por aseguradora, por zona, por la edad y por la disciplina.
Órdenes de magnitud por tipo de cobertura (orientativos)
| Cobertura | Orden de magnitud | Qué lo encarece |
|---|---|---|
| RC propietario, ocio | Desde decenas de euros al año | Capital asegurado, número de caballos, jinetes autorizados |
| RC de actividad o centro | Desde cientos de euros al año | Aforo, tipo de actividad, siniestralidad, capital |
| Veterinario | Desde cientos de euros al año | Edad del caballo, límite quirúrgico, franquicia |
| Mortalidad | Un porcentaje del valor asegurado | Valor, edad, disciplina, certificado veterinario de entrada |
| Robo | Pequeño porcentaje del valor | Medidas de seguridad, zona, cobertura conjunta con mortalidad |
Cifras orientativas y no contractuales. Pide presupuesto a varias aseguradoras o corredurías especializadas y compara coberturas, no solo precio.
El truco para no equivocarte es comparar capital, exclusiones y franquicia en lugar de mirar solo la cuota. Una responsabilidad civil de precio mínimo con un capital bajo puede quedarse corta si el accidente implica lesiones graves; una póliza veterinaria barata puede limitar la cirugía de cólico, que es justo el gasto que da miedo. Antes de firmar, repasa cómo se lee una póliza con esta guía para leer una póliza sin perderte, y mira qué incluye una cobertura veterinaria típica en cuánto cuesta un seguro veterinario y qué incluye.
Seguro de mortalidad del caballo: qué cubre y cuándo compensa
El seguro de mortalidad paga al propietario una indemnización por la muerte del caballo o su sacrificio justificado, hasta el valor asegurado. Compensa sobre todo cuando el animal tiene un valor económico alto (de deporte, de cría o de compra reciente) o cuando perderlo supondría un golpe serio. Para un caballo de ocio de poco valor, la prima puede no compensar, y ahí lo razonable es priorizar la responsabilidad civil.
Hay cuatro puntos que conviene mirar. Primero, el valor asegurado: si pones menos que el real, cobrarás menos; si pones más, la aseguradora suele limitar al valor real. Segundo, la edad: muchas pólizas tienen límites de edad para contratar o renovar. Tercero, el certificado veterinario de entrada, que a veces se exige para aceptar al caballo. Y cuarto, las causas excluidas: negligencia, enfermedades preexistentes, uso no declarado, y sacrificios sin informe veterinario que los justifique.
Si lo que buscas es cubrir los gastos de despedida de un animal de compañía, existe también el seguro de decesos para mascotas, aunque está pensado para perros y gatos y conviene preguntar si admite équidos antes de darlo por válido.
Seguro para burros, asnos y otros équidos: ¿se tratan igual?
Sí, en lo esencial. El real decreto de explotaciones equinas habla de équidos en general, de la familia Equidae, y por tanto de caballos, yeguas, ponis, burros, asnos y mulas. El artículo 1905 del Código Civil habla de animales, sin más distinciones, de modo que un burro que se escapa a la carretera genera la misma responsabilidad objetiva que un caballo. La normativa de identificación también alcanza a todos los équidos.
La diferencia está en el mercado asegurador. Algunas aseguradoras aceptan sin problema a un burro o a un asno en una póliza de responsabilidad civil de équidos, otras lo piden por escrito, y las coberturas de mortalidad o veterinario pueden tener condiciones distintas por el valor del animal. Si tienes un asno de compañía en la finca, pregunta expresamente por él al pedir presupuesto y no asumas que está incluido por defecto.
Y no olvides a los dueños de varios animales: si compartes finca con perros y caballos, cada especie suele tener su propia póliza. Para los perros tienes la guía de seguro de responsabilidad civil para perros: cuándo es obligatorio y qué cubre.
Errores que salen caros al asegurar un caballo
Seis fallos frecuentes y cómo evitarlos
Dar por hecho que el seguro de hogar cubre al caballo
La RC privada de una póliza de hogar suele pensarse para la vida familiar y mascotas habituales, y muchas excluyen équidos.
Solución: lee la exclusión de animales y contrata una RC específica de équidos.
Confundir RC, veterinario y mortalidad
Tener «seguro» no significa tener las tres cosas. La RC no paga al animal; la mortalidad no paga a terceros.
Solución: lista qué riesgo quieres cubrir y comprueba que cada uno tiene su cobertura.
Capital de RC demasiado bajo
Un accidente grave con lesionados puede superar un capital pensado solo para daños pequeños.
Solución: calibra el capital con tu patrimonio y el riesgo real del entorno.
Valor asegurado desactualizado
Si el caballo ha mejorado o ha envejecido, el valor de la póliza puede no reflejar su precio real.
Solución: revisa el valor en cada renovación y guarda facturas de compra y entrenamiento.
No leer exclusiones de uso
Salto, doma, carreras, alquiler, menores o jinetes no autorizados pueden quedar fuera de una póliza de ocio.
Solución: declara el uso real y pregunta por cada actividad.
Documentación del caballo incompleta
Sin DIE o microchip en regla, la aseguradora puede negarse a darlo de alta o discutir el siniestro.
Solución: ten al día pasaporte, identificación y vacunaciones antes de pedir presupuesto.
Dudas habituales sobre el seguro de caballos
¿Es obligatorio tener seguro para un caballo en España?
No existe una obligación estatal general por el mero hecho de tener un caballo. Puede ser obligatorio por tu actividad, tu comunidad autónoma, tu pensión o la federación, así que conviene preguntar a la consejería de ganadería de tu comunidad y al centro donde esté el animal.
¿Cuánto cuesta el seguro de un caballo al año?
Depende de la cobertura. Una RC básica de ocio parte de decenas de euros al año; veterinario y mortalidad se calculan sobre el valor, la edad y la disciplina. Son órdenes de magnitud orientativos, y la única cifra válida es la del presupuesto que recibas.
Si mi caballo provoca un accidente, ¿quién paga?
Por regla general responde el poseedor del animal (artículo 1905 del Código Civil), aunque el caballo se escape. Con seguro de RC, indemniza la aseguradora dentro del capital contratado; sin él, respondes con tu patrimonio. Hay que avisar al seguro en un máximo de 7 días.
¿Qué diferencia hay entre el seguro de paseo y el de competición con licencia federativa?
El de paseo cubre sobre todo responsabilidad civil en uso de ocio. La licencia federativa suele incluir un seguro asociado con límites y exclusiones propios. Comprueba si incluye daños a terceros por tu caballo y las lesiones del jinete.
¿Qué cubre el seguro de mortalidad de un caballo?
Paga hasta el valor asegurado si el caballo muere o es sacrificado por causas cubiertas. Excluye normalmente negligencia, uso no declarado o enfermedades no informadas, y puede exigir certificado veterinario y límites de edad.
¿Se puede asegurar un burro o un asno?
Legalmente se trata como équido, igual que el caballo, y el artículo 1905 se aplica igual. Algunas aseguradoras lo incluyen en pólizas de équidos y otras piden condiciones; pregunta expresamente al pedir presupuesto.
¿Mi seguro de hogar cubre a mi caballo?
Lo habitual es que no, o que limite los animales cubiertos a perros y gatos domésticos. Revisa la exclusión de animales de tu póliza y, si no aparece el caballo, busca una cobertura específica.
Lee también
- 🧮 ¿Cuánta responsabilidad civil necesitas? Calculadora del patrimonio a proteger
- 🐕 Seguro de responsabilidad civil para perros: cuándo es obligatorio y qué cubre
- 🦌 Accidente con animal cinegético: quién paga y cómo reclamar
- 🐾 Seguro de mascotas: qué cubre de verdad y qué es puro marketing
- 🔗 Seguro para perros de caza, pastoreo y trabajo: ¿es obligatorio?
- 🔗 Perro suelto provoca un accidente de tráfico: quién paga
Antes de que el caballo salga por la puerta del cercado
La pregunta que de verdad importa no es si el seguro es obligatorio, sino qué pasaría con tu patrimonio si tu caballo causara un accidente grave mañana. Como el artículo 1905 no exige que haya mediado negligencia, la responsabilidad civil es el seguro que más sentido tiene aunque nadie te obligue a tenerlo. La mortalidad y el veterinario son decisiones de valor y de riesgo, y las tomas tú con números en la mano.
Haz esto esta semana: comprueba qué te exige tu comunidad y tu pensión, pide presupuestos con el uso real del caballo, compara capital y exclusiones, y guarda el justificante junto al pasaporte del animal. Si la póliza te parece clara y el uso queda declarado sin letra pequeña, habrás hecho lo mejor que se puede hacer desde la prevención.
Fuentes y dónde comprobarlo
- BOE: Real Decreto 804/2011, ordenación zootécnica, sanitaria y de bienestar animal de las explotaciones equinas (texto consolidado)
- BOE: Código Civil (artículos 1905 y 1968)
- BOE: Ley 50/1980 de Contrato de Seguro (artículos 16, 73, 74 y 76)
- Ministerio de Agricultura, Pesca y Alimentación: identificación y registro de équidos
- Dirección General de Seguros y Fondos de Pensiones