ℹ️ Web informativa independiente. Asegurazo.es no es una aseguradora, correduría ni un comparador comercial: no vendemos ni gestionamos pólizas. Solo te ayudamos a entender tus seguros.
Cómo Reclamar a la DGSFP sin Abogado: Guía Completa 2026
La Dirección General de Seguros y Fondos de Pensiones (DGSFP) es el árbitro que puede obligar a tu aseguradora a darte la razón, de forma gratuita, sin abogado y sin ir a juicio. El problema es que el 57% de los escritos que recibe no llegan a tramitarse porque faltan requisitos o documentación. Esta guía te dice exactamente cómo hacerlo bien desde el principio para estar en el 44,67% de casos que se resuelven a favor del asegurado.
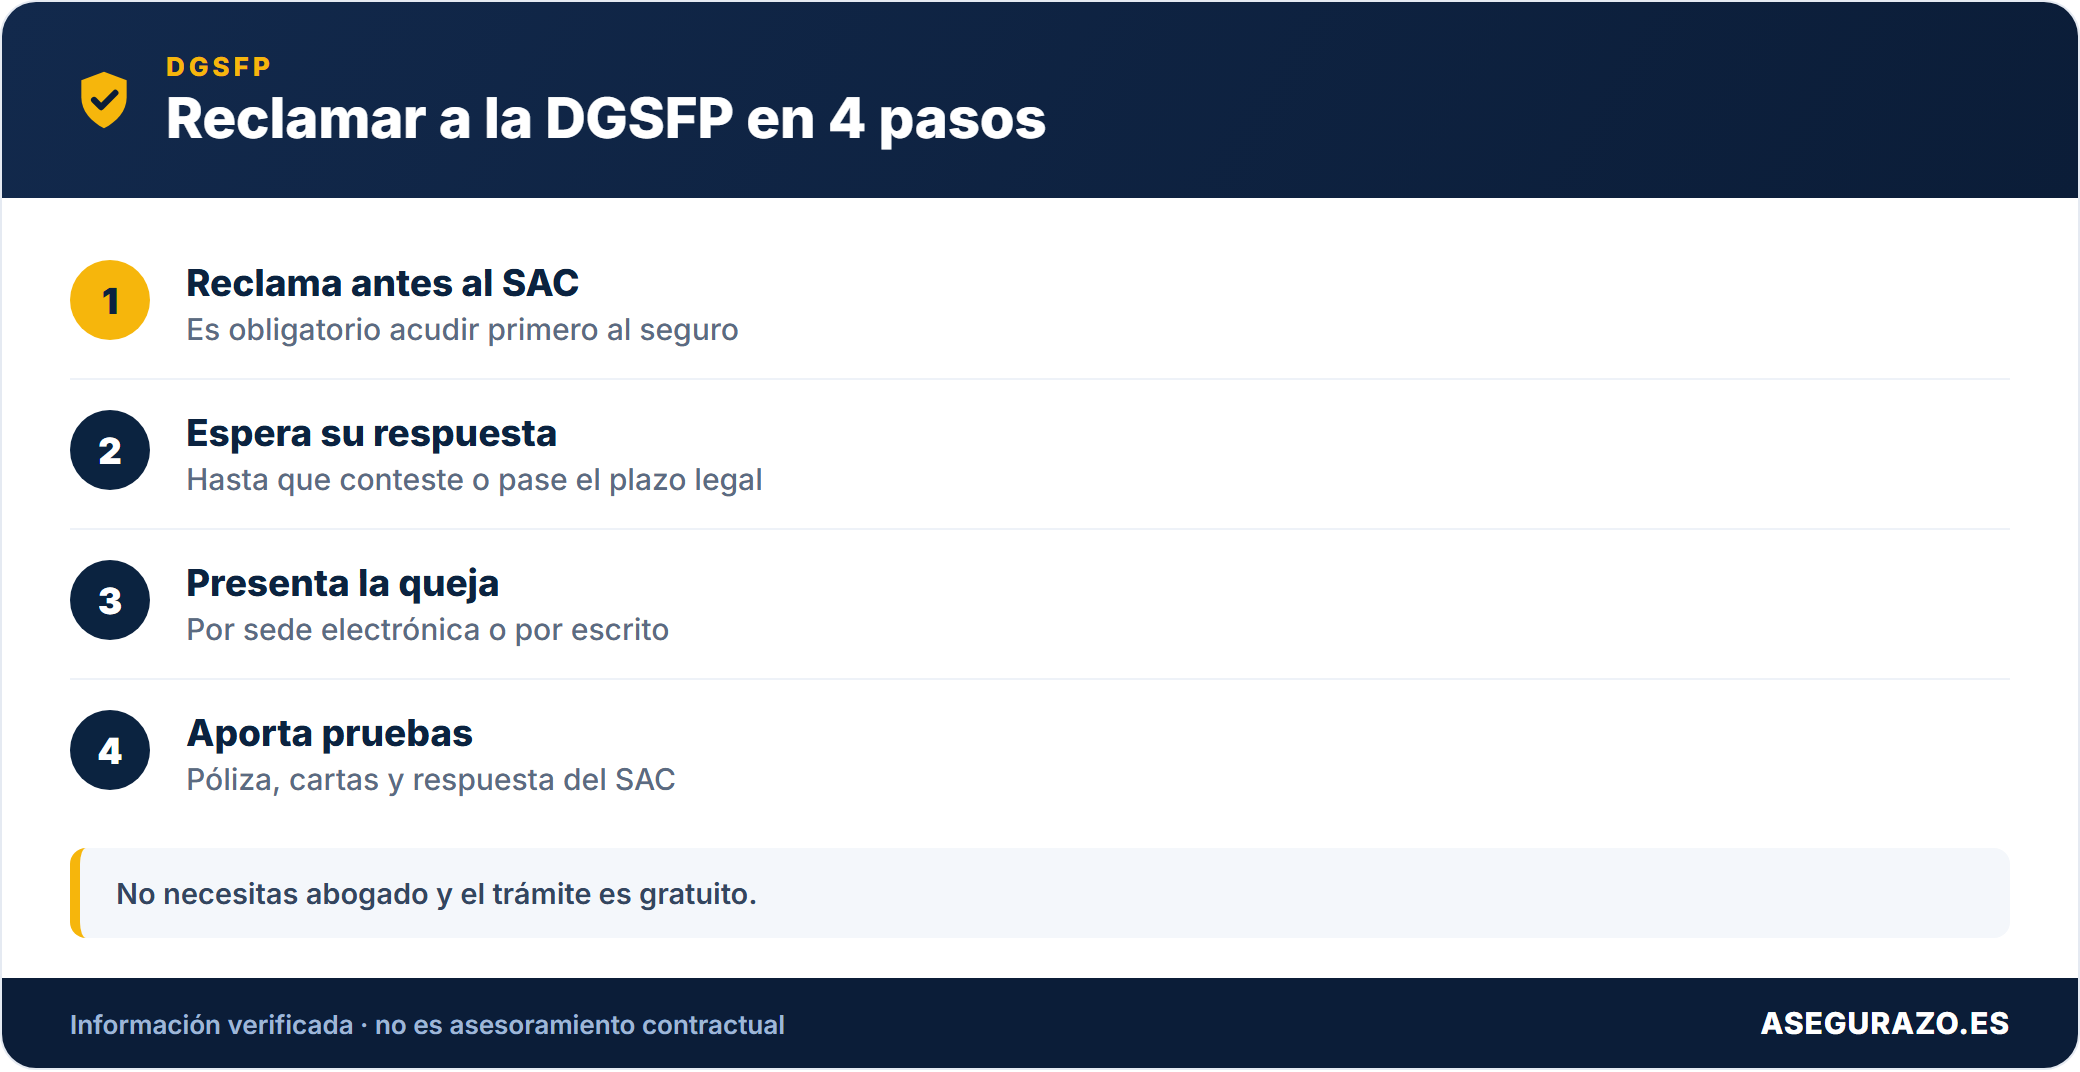
Antes de la DGSFP hay que reclamar al SAC de la aseguradora.
Qué es la DGSFP y qué puede hacer por ti
🏛️ Qué ES la DGSFP
🔹Organismo del Ministerio de Economía que supervisa todo el sector asegurador español
🔹Competencia sobre seguros de vida, coche, hogar, salud, decesos, viaje, RC... y planes de pensiones
🔹Examina si la aseguradora ha cumplido la ley y las buenas prácticas del sector
🔹Dirección: Paseo de la Castellana, 44, 28046 Madrid
✅Investigar si la aseguradora incumplió la ley o las condiciones de tu póliza
✅Emitir un informe favorable que presiona a la aseguradora a pagar
✅Hacerlo de forma completamente gratuita y sin que necesites abogado
✅Suspender los plazos de prescripción de tus acciones mientras tramita tu caso
✅Darte un informe que vale como prueba sólida en juicio posterior
44,67%Resoluciones favorables al asegurado en 2024
14.934Expedientes iniciados en 2024 (+11,5% vs 2023)
90 díasPlazo máximo de resolución (Ley 10/2025)
0€Coste del proceso para el asegurado
El error que descarta el 57% de las reclamaciones antes de empezar
57%
de los escritos recibidos NO se admiten a trámite, y la mayoría por errores evitables
Según la Memoria DGSFP 2024, de los 10.935 expedientes resueltos, 6.273 (el 57,37%) no fueron admitidos a trámite. Estos son los motivos más frecuentes:
❌No hay reclamación previa al SAC: es el requisito más incumplido. Sin prueba de haberlo reclamado antes a la aseguradora, la DGSFP rechaza sin leer
❌La reclamación es sobre el importe de la indemnización: ese es territorio del peritaje (art. 38 LCS), no de la DGSFP
❌El caso ya está en los tribunales: si hay litigio judicial en curso, la DGSFP no puede actuar
❌Se firmó un finiquito o acuerdo: si aceptaste un pago como "liquidación final" del siniestro, pierdes el derecho a reclamar
❌Falta la identificación completa: sin DNI, domicilio y nombre completo, el escrito no se procesa
❌La reclamación no especifica qué pide: una petición vaga ("que me traten mejor") no es una reclamación admisible
Qué casos SÍ y qué casos NO tramita la DGSFP
Situación
¿DGSFP competente?
Si no, ¿dónde ir?
Aseguradora rechaza el siniestro alegando exclusión
✅ SÍ
Aseguradora no responde pasado 1 mes
✅ SÍ
Subida de prima sin preaviso de 2 meses
✅ SÍ
Negativa a renovar sin preaviso suficiente
✅ SÍ
Mala información precontractual o falta de transparencia
✅ SÍ
Retrasos injustificados en la tramitación
✅ SÍ
Cláusulas limitativas no destacadas ni firmadas
✅ SÍ
Problemas con planes de pensiones individuales
✅ SÍ
Discrepancia sobre el importe de la indemnización
❌ NOEs cuestión técnica de valoración del daño
Peritaje contradictorio (art. 38 LCS)
El caso ya está en los juzgados
❌ NOIncompatible con proceso judicial en curso
Continuar por vía judicial
Seguros vinculados a hipoteca (conflicto con el banco)
❌ MIXTOParte puede ser del Banco de España
Banco de España si el conflicto es con el banco
Planes de pensiones de empresa o colectivos
❌ NO (esta sección)Los tramita otra subdirección de la DGSFP
Subdirección General DESP (mismo organismo)
El proceso completo: de principio a resolución
✓
Paso previo obligatorio: reclamar al SAC de la aseguradora
Sin este paso, la DGSFP rechaza tu reclamación sin leerla. Debes haber presentado una reclamación formal por escrito al Servicio de Atención al Cliente de la aseguradora y guardar el acuse de recibo. Después, esperar 1 mes sin respuesta o recibir una respuesta que no te satisfaga.
📌 Guarda el acuse de recibo, es el documento más importante de todo el proceso
1
Reúne toda la documentación antes de presentar
La DGSFP necesita que aportes el expediente completo desde el principio. No admite documentación complementaria de forma sencilla una vez iniciado el trámite. Usa el checklist de la sección siguiente para asegurarte de no dejar nada fuera.
⚠️ Es más fácil aportar todo al inicio que intentar añadir documentación después
2
Presenta la reclamación: online o por correo
Tienes dos vías: (A) online en dgsfp.mineco.gob.es → Ciudadanos → Presentación de Quejas y Reclamaciones, con Cl@ve, certificado digital o DNI electrónico; o (B) correo certificado a Paseo de la Castellana 44, 28046 Madrid. También puedes presentarla en cualquier registro público (ayuntamiento, delegación del gobierno) y ellos la remiten.
✅ La vía online es la más rápida y queda constancia inmediata de la presentación
3
La DGSFP verifica los requisitos de admisión
En las semanas siguientes, el Servicio de Reclamaciones examina si tu escrito cumple los requisitos formales (reclamación previa al SAC, identificación, petición concreta, materia de su competencia). Si faltan documentos, te lo notifican para que los completes en plazo. Si no completas, se archiva.
📅 Esta fase puede durar 4-8 semanas dependiendo del volumen
4
La DGSFP traslada tu reclamación a la aseguradora
Una vez admitida, la DGSFP notifica la reclamación a la aseguradora y le da un plazo para presentar sus alegaciones. La aseguradora responde por escrito justificando su postura. Tú recibes una copia de esas alegaciones y puedes presentar un escrito de contra-alegaciones.
💡 El simple hecho de que la DGSFP notifique a la aseguradora hace que muchas recapaciten y ofrezcan solución
5
Informe final: favorable o desfavorable
La DGSFP emite un informe final que se notifica al reclamante y a la aseguradora. El plazo máximo que fija la Ley 10/2025 es de 90 días naturales desde la presentación (o desde que consta la documentación completa), aunque en la práctica puede alargarse. El informe no es vinculante legalmente, pero tiene gran peso: las aseguradoras lo cumplen en la mayoría de los casos para no tener ese documento en su contra en un posible juicio posterior.
✅ Si el informe te es favorable y la aseguradora no lo cumple, tienes una prueba muy sólida para demandar
+
Si el informe es desfavorable o la aseguradora lo ignora
Un informe desfavorable no cierra la vía judicial, puedes demandar igualmente. Si el informe es favorable pero la aseguradora lo ignora, ese informe vale como prueba en juicio. Recuerda que la prescripción de tus acciones estuvo suspendida durante el proceso ante la DGSFP.
⚠️ Informe desfavorable ≠ caso perdido. Es una opinión del regulador, no una sentencia
Checklist de documentación: lo que debes adjuntar
📋 Checklist completo de documentación, lo que necesitas adjuntar
Copia del escrito de reclamación al SAC con fecha y firma
✓
Acuse de recibo o prueba de entrega de la reclamación al SAC (email de confirmación, resguardo de correo certificado, etc.)
✓
Respuesta del SAC (o prueba de que ha transcurrido 1 mes sin respuesta, fecha del envío al SAC + fecha actual)
✓
DNI o NIE del reclamante (copia)
✓
Declaración de no litispendencia, indicar expresamente que el asunto no está en los juzgados
🟡 Documentos del siniestro / contrato (muy recomendables)
✓
Copia de la póliza completa (condiciones generales + condiciones particulares)
✓
Último recibo de pago de la prima (acredita que el seguro estaba al día)
✓
Parte o declaración del siniestro con fecha
✓
Comunicación de rechazo de la aseguradora (el "no" por escrito que te enviaron)
✓
Fotografías de los daños / documentación del siniestro
✓
Presupuestos de reparación o facturas (si los tienes)
✓
Cualquier comunicación con la aseguradora (emails, cartas, WhatsApp capturado con fecha)
🟢 Documentos que fortalecen tu caso (según el tipo)
✓
Informe del perito de la aseguradora (pídelo por escrito si no te lo dieron)
✓
Cuestionario de salud original firmado (en rechazos por preexistencia)
✓
Informe médico o certificado (en seguros de salud y vida)
✓
Denuncia policial (si es un robo o accidente con parte)
✓
Atestado o informe de bomberos (para siniestros graves)
⚠️ No firmes nunca el finiquito del perito hasta haber evaluado si es correcto. Si firmas un documento que pone "recibo conforme como liquidación final de este siniestro", pierdes el derecho a reclamar, aunque el importe sea claramente insuficiente.
Generador de escrito de reclamación ante la DGSFP
Generador de Escrito ante la DGSFP
Completa los datos, el escrito formal se genera listo para presentar
📋 Tipo de reclamación
🛡️ Datos del seguro y la aseguradora
📅 Fechas clave
Sé conciso y cronológico. Incluye fechas exactas. Máximo 10 líneas.
👤 Tus datos
📄 Tu escrito de reclamación ante la DGSFP
✅ Copiado
Cómo presentar el escrito: las dos vías
💻 Vía online (recomendada)
1.Ve a dgsfp.mineco.gob.es
2.Selecciona Ciudadanos → Presentación de Quejas y Reclamaciones
3.Identifícate con Cl@ve PIN, Cl@ve Permanente, certificado digital o DNI electrónico
4.Rellena el formulario y adjunta los documentos en PDF
5.Descarga el justificante de presentación, guárdalo
✅ Es la opción más rápida. Queda constancia inmediata con fecha y hora de presentación.
📮 Vía correo postal / presencial
1.Imprime el escrito generado y fírmalo de puño y letra
2.Fotocopias toda la documentación adicional
3.Envía por correo certificado con acuse de recibo a: DGSFP, Servicio de Reclamaciones Paseo de la Castellana 44 28046 Madrid
4.Alternativamente: en cualquier registro público (ayuntamiento, delegación del gobierno) y ellos lo redirigen
📌 Guarda el resguardo del envío. Si usas registro público, pide sello de entrada con fecha.
Cuándo esperar resultados y qué hacer si el informe es desfavorable
Semana 1-4
Verificación de requisitos. La DGSFP examina si el escrito cumple los requisitos de admisión. Si faltan documentos, te requieren que los completes en 10 días naturales y, si no lo haces, se te tiene por desistido de la reclamación (Ley 10/2025).
Semana 4-8
Traslado a la aseguradora. Si se admite a trámite, la DGSFP notifica la reclamación a la aseguradora y le da plazo para sus alegaciones. En este momento, muchas aseguradoras contactan directamente con el reclamante para ofrecer una solución.
Mes 2-4
Alegaciones y contra-alegaciones. La aseguradora responde. Recibes copia y puedes presentar un escrito de contra-alegaciones. Este es el momento más importante del proceso, prepara tus argumentos con documentación sólida.
Mes 3 o más
Informe final. El plazo máximo legal es de 90 días naturales desde la presentación o desde la documentación completa, pero en la práctica puede alargarse. El informe se notifica a ambas partes. Si es favorable al reclamante, la aseguradora tiene un plazo para cumplirlo voluntariamente.
Si no cumple
Si la aseguradora ignora el informe favorable: tienes un documento de enorme peso para demandar en juicio. La prescripción estuvo suspendida durante el proceso, así que no has perdido tiempo. Puedes demandar con el informe como prueba central.
Reclamar a la DGSFP sin abogado: cómo se hace
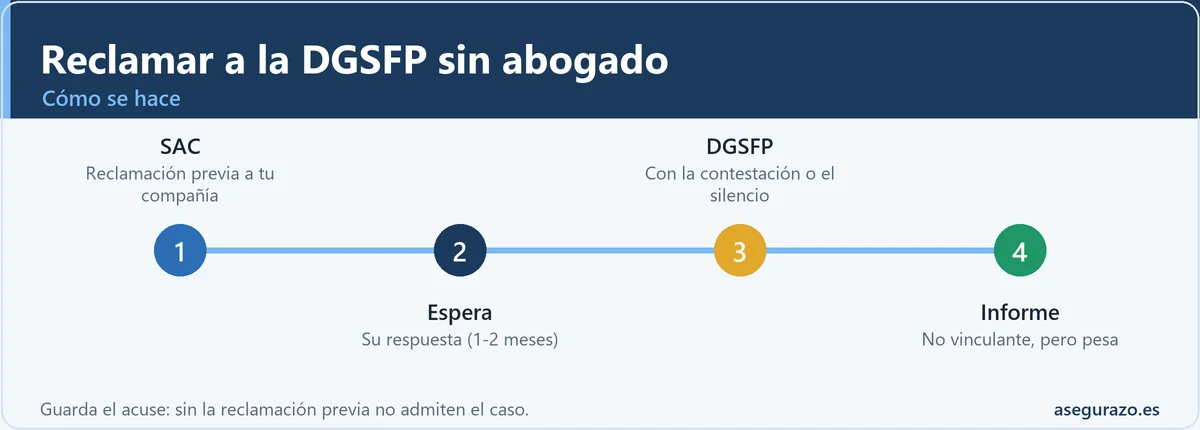
Puedes reclamar a la Dirección General de Seguros (DGSFP) sin abogado, pero antes debes presentar una reclamación previa ante el Servicio de Atención al Cliente o el Defensor del Asegurado de tu compañía y esperar su respuesta (hasta 1-2 meses). Con esa contestación (o el silencio) acudes a la DGSFP, cuyo informe no es vinculante pero pesa mucho.
DGSFP: los plazos del recorrido de la reclamación
En el camino hacia la DGSFP, el Servicio de Atención al Cliente de la aseguradora tiene un mes para responder (Ley 10/2025; el reglamento anterior daba dos). Si no contesta o su respuesta no te satisface, ya puedes acudir a la DGSFP. Guarda el acuse de tu reclamación previa: sin ese paso, la Dirección General no admite el caso.
Dudas frecuentes
¿Cuánto tarda realmente la DGSFP en resolver? El plazo máximo es de 90 días naturales (Ley 10/2025, antes la Orden ECC/2502/2012 hablaba de cuatro meses); como el desarrollo reglamentario puede concretarlo, conviene comprobar el plazo vigente en la web de la DGSFP. En la práctica, en casos complejos puede tardar más tiempo del previsto, y la Memoria de la DGSFP no publica un tiempo medio de resolución. El proceso no es rápido, pero la prescripción de tus acciones judiciales se suspende mientras está tramitándose, por lo que no pierdes derechos.
¿Puedo ir a la DGSFP sin haber reclamado al Defensor del Asegurado? Sí. El Defensor del Asegurado o del Partícipe es una figura voluntaria que no existe en todas las aseguradoras. Si tu aseguradora lo tiene y decides usarlo, bien, pero no es obligatorio como paso previo. Lo que sí es obligatorio sin excepción es haber reclamado al SAC.
¿La DGSFP puede obligar a la aseguradora a pagarme? El informe de la DGSFP no es vinculante por ley, no tiene fuerza ejecutiva directa. Pero en la práctica la gran mayoría de aseguradoras lo cumplen, porque ignorarlo tiene consecuencias: el informe es público, puede presentarse como prueba en juicio y evidencia el incumplimiento ante el regulador que supervisa su actividad.
¿Puedo reclamar a la DGSFP mientras sigo negociando con la aseguradora? Sí, son procesos compatibles. Pero si llegas a un acuerdo con la aseguradora y firmas un finiquito antes de que la DGSFP resuelva, el expediente se cierra.
¿Qué pasa con la prescripción de mis derechos mientras tramita la DGSFP? El artículo 24 de la Orden ECC/2502/2012 establece que la presentación de reclamaciones ante la DGSFP interrumpe o suspende los plazos de prescripción de las acciones que puedan ejercer los reclamantes. Esto significa que el tiempo que pasa el expediente en la DGSFP no "corre" contra ti para demandar después.
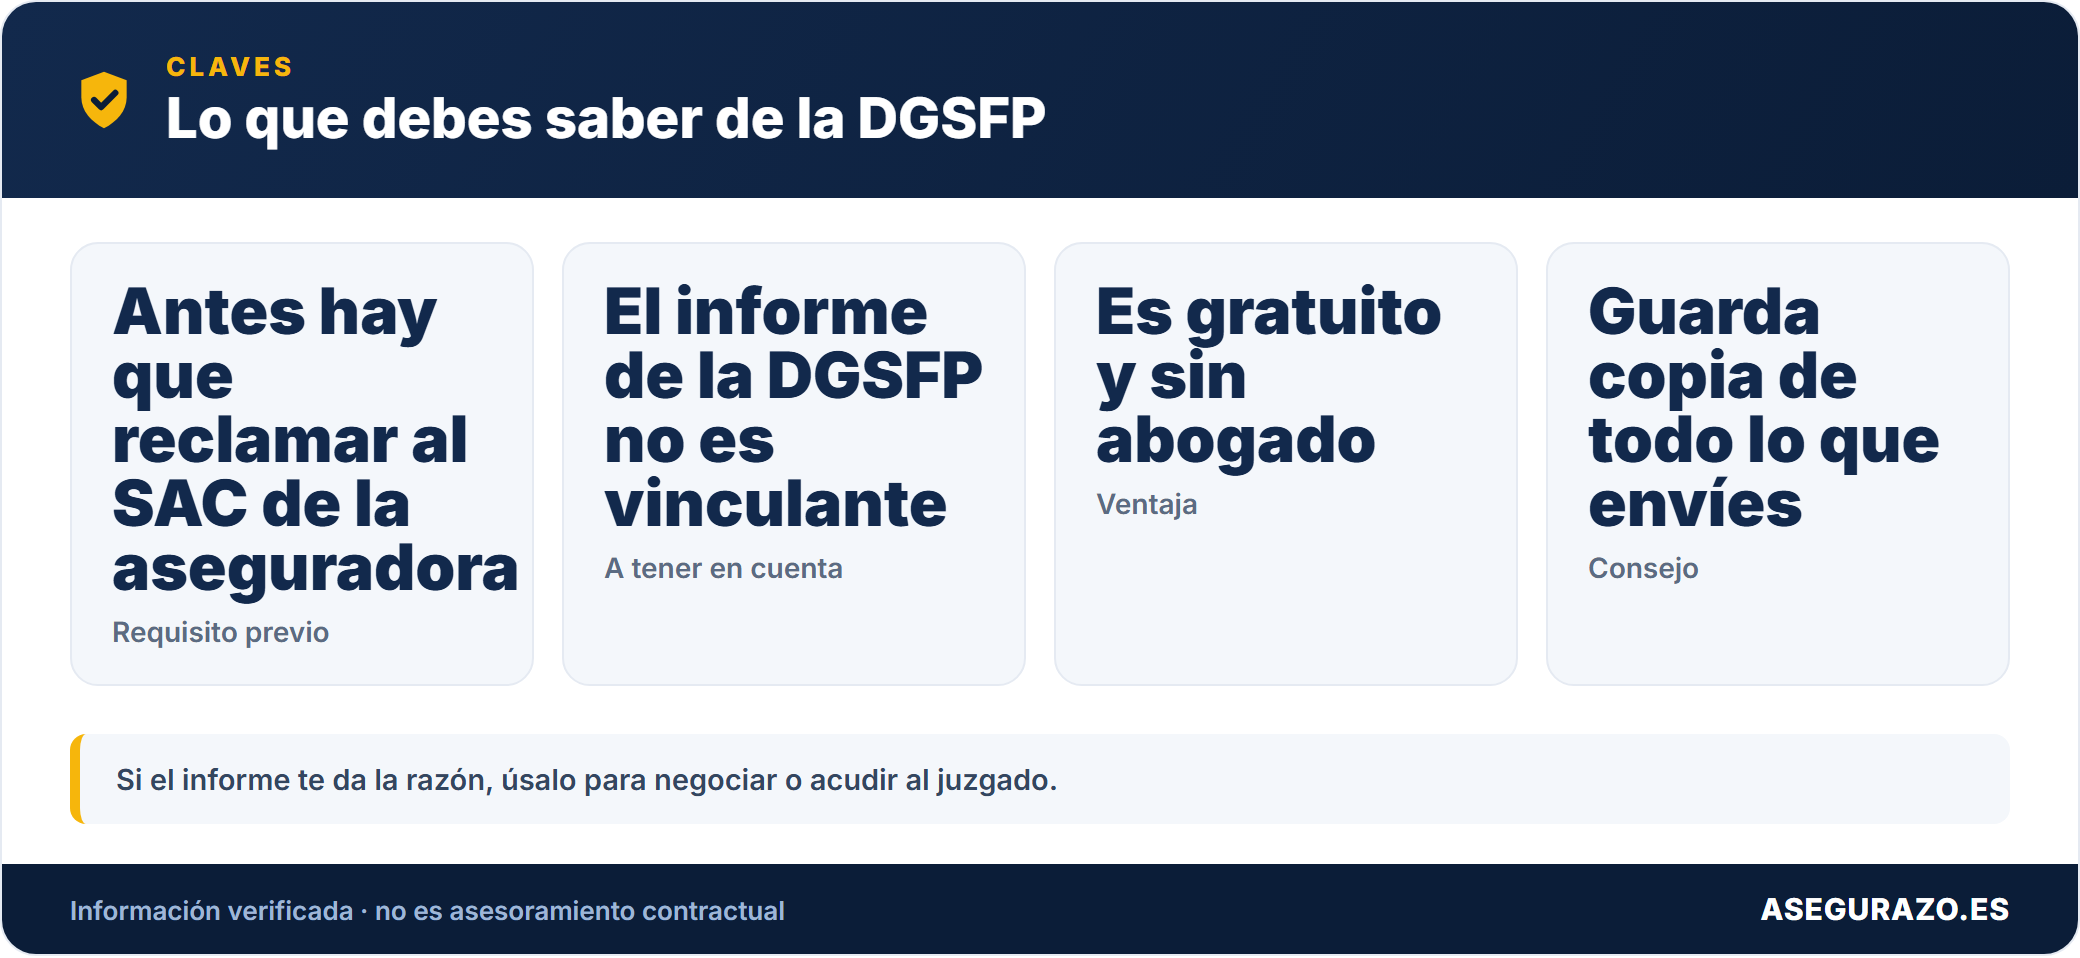
🏛️ DGSFP sin abogado: las 5 claves para que funcione
Requisito indispensable: haber reclamado antes al SAC y tener el acuse de recibo, sin eso, rechazo inmediato
El 57% se rechaza por errores formales evitables, usa el checklist y el generador de esta guía
Es gratuito y sin abogado, el proceso es completamente accesible para cualquier consumidor
El informe favorable tiene peso real, el 44,67% de las resoluciones favorecen al asegurado y las aseguradoras suelen cumplirlas
La prescripción se suspende mientras tramita el expediente, no pierdes tiempo para demandar después
¿Por qué rechaza la DGSFP tantas reclamaciones sin tramitarlas?
Por errores formales evitables. Según la Memoria DGSFP 2024, el 57,37% de los expedientes resueltos no se admitió a trámite. Los motivos más frecuentes son no haber reclamado antes al SAC, discutir solo el importe de la indemnización, tener el caso en los tribunales, haber firmado un finiquito, faltar la identificación completa o no concretar qué se pide.
¿Puedo acudir a la DGSFP si solo discrepo del importe de la indemnización?
No. La discrepancia sobre la cuantía es una cuestión técnica de valoración del daño, no competencia de la DGSFP. La vía indicada es el peritaje contradictorio del artículo 38 de la LCS. La DGSFP sí tramita rechazos por exclusión, retrasos injustificados, subidas de prima sin preaviso o cláusulas limitativas no destacadas.
¿Qué documentos son imprescindibles para presentar la reclamación?
Hay cinco obligatorios, sin los cuales hay rechazo inmediato: copia del escrito al SAC con fecha y firma, acuse de recibo de ese escrito, respuesta del SAC o prueba de que pasó 1 mes sin respuesta, DNI o NIE, y declaración de que el asunto no está en los juzgados. La póliza, el último recibo y las fotos son muy recomendables.
¿Cómo se presenta la reclamación a la DGSFP?
Hay dos vías. La vía online se hace en la web de la DGSFP, con Cl@ve, certificado digital o DNI electrónico, y deja constancia inmediata. La alternativa es el correo certificado a su sede en Madrid o cualquier registro público, que la remite. En ambos casos conviene guardar el justificante o el sello de entrada.
¿Qué pasa si firmo el finiquito que me ofrece el perito de la aseguradora?
Se pierde el derecho a reclamar. Si el documento dice "recibo conforme como liquidación final" del siniestro, el importe se da por aceptado aunque sea claramente insuficiente, y el expediente en la DGSFP se cierra. Conviene valorar si la cifra es correcta antes de firmar y no firmar el finiquito sin esa revisión.
¿Qué ocurre si la DGSFP detecta que falta documentación en mi escrito?
Te lo notifica para que lo completes. Según el texto, el requerimiento da 10 días naturales para subsanar y, si no se hace, se tiene al reclamante por desistido (Ley 10/2025). Por eso resulta más sencillo aportar el expediente completo desde el principio que intentar añadir documentos cuando el trámite ya está iniciado.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza:
Explicamos los seguros en Espana con lenguaje claro, apoyandonos en la legislacion vigente (Ley 50/1980 de Contrato de Seguro), en las condiciones generales de las polizas y en fuentes oficiales como la DGSFP y el Consorcio de Compensacion de Seguros. No somos aseguradora ni correduria. Mas sobre el proyecto.