
Llevas años con una pitón bola en el terrario del salón, o con un loro que ya te saluda por las mañanas, y un día lees que el Gobierno prepara una lista con los animales que se podrán tener en casa. La pregunta llega sola: ¿sirve de algo el seguro que tienes, existe uno para tu especie y qué pasa si tu animal no aparece en esa lista? Es una duda razonable, porque el mercado de seguros para animales no convencionales es pequeño y la normativa está a punto de moverse.
La respuesta corta sobre el seguro para mascotas exóticas es esta: sí existen pólizas para parte de estos animales (aves, algunos reptiles, pequeños mamíferos y hurones), pero cubren sobre todo accidentes y responsabilidad civil, exigen identificación y un valor mínimo del animal, y dejan fuera lo peligroso, lo protegido y lo que no se tiene de forma legal. El seguro de hogar no suele sustituir a nada de eso. Y el listado positivo de animales de compañía todavía no es norma vigente: es un proyecto de real decreto que estuvo en información pública en abril de 2026.
Esta guía ordena todo por familias de animales, separa lo que ya es ley de lo que es borrador y termina con una lista de preguntas para hacer a la aseguradora antes de firmar. Para lo básico del seguro de mascotas conviene leer antes qué cubre de verdad un seguro de mascotas; aquí el foco está en los animales que no son perro ni gato. Es información general: para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Seguro para mascotas exóticas: qué se puede asegurar y qué queda fuera
No hay un listado único de animales asegurables: cada aseguradora fija el suyo en el condicionado del producto. Aun así, las condiciones que se publican en las páginas de producto de varias compañías se parecen bastante entre sí. Suelen pedir que el animal tenga una edad mínima (en torno a los tres meses en algunas pólizas), que esté identificado con microchip o con anilla cerrada, que tenga una valoración mínima (se ha visto el umbral de 150 euros) y que su tenencia sea conforme a la ley. Son condiciones orientativas: cada póliza puede cambiarlas.
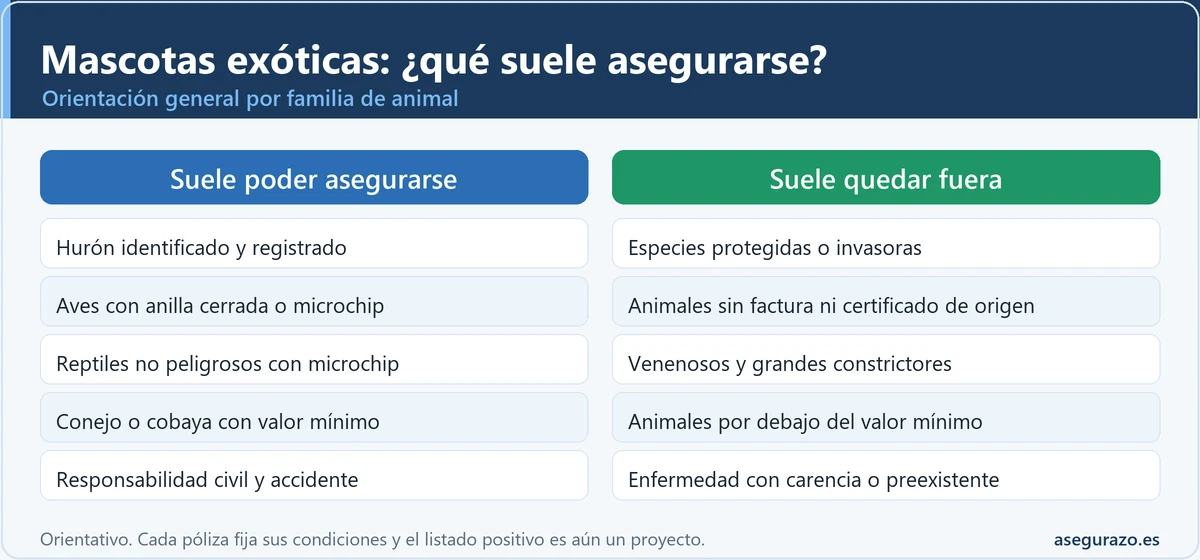
La consecuencia práctica del umbral de valor es curiosa: un hámster o un pez de acuario que costaron pocos euros pueden quedarse fuera por puro importe, mientras que un loro criado en cautividad o un reptil de cría entran con facilidad. La tabla siguiente resume el panorama habitual por familias. Es una orientación general, no el catálogo de ninguna compañía concreta.
Qué suele poder asegurarse según la familia de animal
| Familia | ¿Asegurable? | Requisitos habituales | Coberturas que suelen ofrecerse |
|---|---|---|---|
| Hurón | Sí, con frecuencia | Microchip, vacunas al día y registro autonómico donde se exija | Responsabilidad civil, accidente y gastos veterinarios por accidente; la enfermedad depende del producto |
| Conejo, cobaya y otros roedores | Depende del valor y del producto | Valoración mínima, edad mínima y, a veces, microchip | Accidente y, en algunos productos, responsabilidad civil |
| Aves de compañía (loros, cacatúas, ninfas) | Sí, en especies habituales | Anilla cerrada o microchip, factura o certificado de cría | Muerte o sacrificio necesario por accidente, gastos veterinarios por accidente y responsabilidad civil |
| Reptiles no peligrosos (gecos, pogonas, tortugas, algunas serpientes) | Según especie | Microchip, documentación de origen y, si procede, certificado CITES | Accidente y responsabilidad civil; enfermedad poco frecuente |
| Venenosos, grandes constrictores y animales peligrosos | Normalmente no | Suelen figurar como exclusión expresa | Pueden contratarse seguros específicos de responsabilidad civil con otro tipo de licencia y de suscripción |
| Especies protegidas, invasoras o sin documentación | No | La tenencia ilegal no se asegura | Ninguna |
Orientativo. Las condiciones concretas están en el condicionado de cada póliza; compruébalas antes de contratar.
Qué significa "exótico" para la ley y para la aseguradora
En el lenguaje de la calle, "exótico" es todo lo que no es perro, gato o conejo. Para la ley hay tres cajones distintos, y de en cuál caiga tu animal depende casi todo, incluido el seguro. El artículo 34 de la Ley 7/2023, de 28 de marzo, de protección de los derechos y el bienestar de los animales, enumera lo único que se puede tener como animal de compañía: perros, gatos y hurones; las especies que cuenten como domésticas según la Ley 8/2003 de Sanidad Animal (que se concretarán en un listado de especies domésticas de compañía); las especies silvestres incluidas en el listado positivo; los animales de producción que pierden ese fin y se inscriben como mascotas; y las aves de cetrería y los animales de acuariofilia no invasores ni protegidos.
Los tres cajones legales de un animal "no convencional"
No depende del listado positivo.
- ✅ Perros, gatos y hurones
- ✅ Especies domésticas del listado de especies domésticas
- ✅ Aves de cetrería y acuariofilia no invasoras ni protegidas
Entra si el listado positivo la incluye.
- ⚠️ Depende de que se apruebe el listado
- ⚠️ Se evalúa por especie, con dictamen científico
- ⚠️ Suele exigir identificación y condiciones de tenencia
No se puede tener salvo excepción.
- ⛔ Invasoras del Real Decreto 630/2013
- ⛔ Especies protegidas
- ⛔ Silvestres no incluidas en el listado, salvo autorización
Para el seguro, el reparto se traduce así: las aseguradoras suelen sentirse cómodas con el primer cajón y con los animales de cría en cautividad que tengan papeles. El segundo cajón es el que genera incertidumbre ahora mismo, porque hasta que el listado exista no se sabe qué especies quedarán dentro. El tercero casi nunca se asegura. Es la zona gris que explica por qué una misma especie puede ser asegurable en una compañía y excluida en otra.
Aves, reptiles, pequeños mamíferos y hurones: qué suele cubrirse en cada familia
Seguro para loros, cacatúas y otras aves
Las aves son la familia mejor tratada por el mercado, sobre todo las que llevan anilla cerrada, la de una sola pieza que se coloca en la pata del pollo recién nacido y que acredita que nació en cautividad. La cobertura típica combina gastos veterinarios por accidente (un golpe, un ala rota, una intoxicación puntual), indemnización por muerte o sacrificio necesario por accidente y responsabilidad civil frente a terceros. Para quien busca un seguro de loro o cacatúa con cobertura veterinaria, conviene mirar si el veterinario puede ser libre o hay que ir a un cuadro médico, porque no todas las clínicas tratan aves con experiencia.
Un detalle que sorprende: muchos loros grandes figuran en los anexos de CITES, el convenio que regula el comercio de especies amenazadas, y para comprarlos, venderlos o moverlos entre países se necesita documentación específica. Si el ave tiene papeles de origen, el seguro la ve con buenos ojos; si no los tiene, la compañía puede negarse a asegurarla o a pagar un siniestro.
Seguro para reptiles y serpientes
Aquí la variedad es enorme, y también lo es la dispersión de criterios. Un gecko leopardo, una pogona o una tortuga de especie permitida suelen entrar sin problema en las pólizas que aceptan reptiles. Una serpiente constrictora de gran tamaño o una especie venenosa casi siempre quedan fuera del producto estándar. Para quien busca un seguro para serpientes, lo más realista es preguntar por la especie concreta, con su nombre científico, y no por "serpiente" a secas.
Un caso muy habitual es el del reptil que se escapa del terrario y aparece en el piso del vecino. Ese siniestro es de responsabilidad civil, no de gastos veterinarios, y es justo el que más conviene comprobar: algunas pólizas cubren el daño causado por el animal pero no la captura o la desinfección posterior; otras excluyen directamente los reptiles. Merece una pregunta expresa.
Seguro para hurón, conejo y cobaya
El hurón tiene una situación particular: la Ley 7/2023 lo considera animal de compañía igual que al perro y al gato (artículo 3 y artículo 34), así que no depende de ningún listado positivo. En la práctica, se asegura con relativa facilidad, aunque la obligación de identificación y registro varía según la comunidad autónoma. Conviene verificarlo en el registro de animales de tu comunidad antes de dar nada por sentado.
Con el conejo y la cobaya el problema no es legal, sino económico. Son animales domésticos que suelen costar poco, de modo que el umbral de valoración mínima puede dejarlos fuera de algunas pólizas, y los productos que sí los aceptan se centran en accidente y responsabilidad civil. Si ya has mirado el seguro para gatos, verás que la lógica es parecida: pocas coberturas de enfermedad, muchas exclusiones y precios que dependen del animal.
El seguro de hogar y los animales exóticos: lo que casi nunca cubre
Una confusión frecuente es pensar que la responsabilidad civil del seguro de hogar cubre cualquier animal que viva en casa. La póliza de hogar suele proteger los daños que causen a terceros las personas de la familia y, con matices, los animales domésticos. Pero muchos condicionados excluyen o limitan los animales salvajes, exóticos o peligrosos, o exigen declararlos al contratar. Si no se declaran y luego ocurre algo, la compañía puede discutir la cobertura, y el problema se vuelve doble: el daño y el seguro que no responde.
Qué no suele cubrir el seguro de hogar con un animal exótico
- ⚠️ Los daños causados por el propio animal si la póliza excluye animales salvajes o no domésticos.
- ⚠️ Los gastos veterinarios del animal: el hogar no es un seguro de salud.
- ⚠️ La muerte, la pérdida o el robo del animal, que no se consideran contenido asegurado.
- ⚠️ El daño que se produzca si el animal se tiene sin cumplir la ley (especie prohibida o sin autorización).
- ⚠️ Los destrozos en la propia vivienda por el animal (un loro que roe marcos, un conejo que muerde cables), que suelen quedar como desgaste o mal uso.
Orientativo: depende de la redacción de cada póliza. Comprueba la cláusula de exclusiones y pregunta por escrito.
Si quieres repasar qué ampara una póliza de hogar con carácter general, la guía de coberturas básicas del seguro de hogar es un buen punto de partida, y el artículo sobre daños que causa el perro explica cómo funciona la responsabilidad civil con un animal doméstico habitual. Con un exótico, la regla práctica es preguntar siempre por escrito y guardar la respuesta.
Responsabilidad civil por daños de tu animal: el artículo 1905 del Código Civil
Más allá de lo que diga la póliza, la ley civil ya fija quién responde. El artículo 1905 del Código Civil establece que el poseedor de un animal, o quien se sirve de él, es responsable de los perjuicios que cause, aunque se le escape o se extravíe. La responsabilidad solo cesa si el daño proviene de fuerza mayor o de culpa del que lo sufrió. Es decir, no hace falta demostrar que fuiste descuidado: basta con que el animal sea tuyo y haya causado el daño.
Imagina un caso ilustrativo: un loro se escapa por una ventana abierta y muerde a un viandante en la terraza de enfrente, o una serpiente de compañía sale del terrario y asusta a un vecino que acaba con una caída. En ambos supuestos, el dueño responde por el artículo 1905. Si hay seguro de responsabilidad civil aplicable al animal, la compañía asume la indemnización dentro del capital contratado; si no lo hay, paga el dueño de su bolsillo. Además, la Ley de Contrato de Seguro (Ley 50/1980) permite al perjudicado reclamar directamente a la aseguradora (artículo 76), y el siniestro debe comunicarse a la compañía en un máximo de 7 días desde que se conoce (artículo 16), salvo que la póliza conceda más. El plazo para reclamar por esta vía civil suele ser de un año (artículo 1968 del Código Civil).
Una precisión útil: el seguro de responsabilidad civil obligatorio que impone la Ley 7/2023 (artículo 30.3) es solo para perros. Para aves, reptiles, hurones o roedores no hay un seguro obligatorio estatal en esa ley. Otra cosa es lo que puedan exigir normas autonómicas o municipales o el propio régimen de autorizaciones de ciertas especies, algo que conviene comprobar en tu comunidad. Para ver cómo funciona el caso del perro, que es el que sí tiene obligación, está la guía del seguro de responsabilidad civil para perros.
El listado positivo de animales de compañía: qué es y en qué punto está
La Ley 7/2023 estableció una idea sencilla: solo se pueden tener como animales de compañía los que figuren en una lista permitida, no al revés. Esa lista es el listado positivo de animales de compañía (artículos 34 a 37). La ley dejó para un real decreto posterior el procedimiento para aprobar los listados de mamíferos, aves, reptiles, anfibios, peces e invertebrados y para incluir o excluir especies (artículo 37). Ese real decreto es el que se ha sometido a consulta.
Conviene decirlo sin rodeos: no es norma vigente. El texto que el Ministerio de Derechos Sociales, Consumo y Agenda 2030 publicó para audiencia e información pública en abril de 2026 es un proyecto que puede cambiar antes de aprobarse. A fecha de redacción de esta guía (octubre de 2026), según la información oficial consultada, no consta su aprobación definitiva. Antes de actuar sobre cualquier dato de esta sección, compruébalo en la web del Ministerio (dsca.gob.es) y en el BOE.
Línea de tiempo del listado positivo (estado a octubre de 2026)
El estado puede haber cambiado: verifica en dsca.gob.es y en el BOE. Los pasos 4 y 5 son lo previsto en el borrador, no hechos consumados.
Un matiz importante del borrador es que no contiene todavía los listados, es decir, no dice "el gecko sí y la pitón no". Lo que fija es cómo se hará la lista: quién la aprueba (el Ministerio, mediante orden ministerial), con qué informe (un comité científico y técnico), con qué criterios y con qué procedimiento para pedir la inclusión o exclusión de una especie, que puede iniciarse de oficio o a instancia de administraciones, entidades de protección animal o asociaciones. El plazo máximo de resolución previsto es de seis meses.
Criterios del borrador y qué pasaría con los animales que ya viven en casas
Aunque la lista no existe todavía, el texto en consulta adelanta los criterios con los que se evaluará cada especie, y eso permite hacerse una idea de qué animales lo tendrán fácil y cuáles no. Los generales vienen de la propia ley (artículo 36 de la Ley 7/2023): que pueda mantenerse adecuadamente en cautividad, que exista documentación científica sobre su cuidado, que no sea invasora ni suponga un riesgo grave para las personas u otros animales, y que no sea una especie silvestre protegida. El anexo del proyecto añade criterios específicos.
Tres cifras del borrador (orientativas y sujetas a cambio)
Mamíferos. Peso adulto que se valoraría como máximo en el criterio de tamaño.
Reptiles. Peso adulto que se valoraría como máximo en el criterio de tamaño.
Plazo para pedir la excepción si tu animal no queda en el listado, contado desde su aprobación.
Fuente: proyecto de real decreto en información pública (abril de 2026) y disposición transitoria quinta de la Ley 7/2023. No es norma vigente.
Entre los criterios específicos del anexo aparecen otros que importan a quien tiene animales poco comunes: que la especie no se alimente de otros vertebrados vivos, que no produzca veneno o sustancias urticantes, que no tenga rasgos que supongan un riesgo grave para las personas, que el riesgo zoonótico sea bajo y que no figure en el listado de especies alóctonas susceptibles de competir con las autóctonas. El propio texto excluye de entrada a los primates y a las especies de la lista de exóticas invasoras preocupantes para la Unión Europea.
Hay una duda abierta que afecta a los terrarios: muchas serpientes comen roedores, que pueden ofrecerse congelados o vivos, y cómo se interpretará el criterio del alimento vivo no está claro en el borrador. Es una de esas cuestiones que se sabrán de verdad cuando se publique el texto final y los listados, y no antes. Tampoco hay que dar por perdidas especies que hoy parecen "raras": el criterio es por especie y con base científica, y cualquier administración o asociación puede pedir incluirlas.
Qué pasa con los animales que ya tienes si su especie queda fuera
Aquí está la parte que más tranquiliza. La disposición transitoria quinta de la Ley 7/2023 ya prevé el caso: hasta que se apruebe el listado que afecte a tu especie, tu animal se rige por las normas de los animales de compañía. Si luego la especie no se incluye, sus ejemplares pasan a considerarse silvestres en cautividad y no se permite su tenencia, cría ni comercio, salvo autorización. Esa autorización puede concederse si se demuestra que la adquisición o tenencia es anterior a la aprobación del listado y que las condiciones de tenencia son adecuadas, y debe solicitarse a la autoridad competente en un plazo máximo de seis meses desde la aprobación del listado que te afecte.
Si no se concede, la autoridad establece las condiciones y el destino del animal, que en ningún caso conllevará su sacrificio (también lo repite el artículo 37.3 de la ley). El borrador del real decreto desarrolla esto: para acreditar la tenencia previa servirían la factura de compra, una declaración escrita de un veterinario o un documento de la autoridad competente; la autorización recogería la identificación y el domicilio, valdría solo para los ejemplares existentes y no permitiría criarlos, transmitirlos ni comerciar con ellos. Las aves de cetrería y los peces ornamentales y animales de acuariofilia no invasores ni protegidos se quedan fuera de este régimen y siguen rigiéndose como animales de compañía de forma indefinida.
Para entender cómo encaja todo esto con el resto de la norma, está el artículo sobre la Ley de Bienestar Animal y el seguro de mascotas. Y una pregunta que sí tiene consecuencias para el seguro: si tu especie pierde la condición de mascota y no obtienes autorización, la tenencia deja de ser legal, y las pólizas suelen exigir tenencia conforme a la ley. Por eso el papeleo de origen que ahora parece un trámite puede acabar siendo la prueba que lo cambie todo.
Si tu animal podría quedar fuera del listado: qué hacer paso a paso
Mientras el listado no exista, no hay nada que hacer salvo prepararse bien. Un plan razonable no pasa por deshacerse del animal ni por entrar en pánico, sino por reunir pruebas y estar atento a los plazos. Estos son los pasos, ordenados.
Cinco pasos para llegar preparado a la aprobación del listado
El procedimiento de inclusión se basa en el nombre científico. Con el nombre común es fácil equivocarse.
Pídeselo a tu veterinario por escritoFactura de compra, certificado de cría o de origen, y cualquier documento de la autoridad competente. Es lo que el borrador menciona para acreditar la antigüedad.
Escanea y guarda copias en la nubeMicrochip o anilla cerrada, según la especie, y registro autonómico donde exista. Una autorización excepcional se refiere a ejemplares individualizados.
Pregunta a tu veterinario qué sistema correspondeLos listados se aprobarían por grupos. Vigila el BOE y dsca.gob.es y anota la fecha de aprobación del que te afecte, porque desde ella corre el plazo de seis meses.
Pon un recordatorio en el calendarioSi el animal está asegurado, pregunta por escrito qué ocurre con la póliza si la especie queda fuera y mientras se tramita la excepción.
Guarda la respuestaUn apoyo que sí existe: las comunidades autónomas son la autoridad competente para tramitar las solicitudes de excepción según el borrador, así que el interlocutor será el servicio de tu comunidad. Y el propio texto prevé que cualquier entidad o asociación pueda solicitar la inclusión de una especie, de modo que, si tu animal está en riesgo, también cuentan las asociaciones de aficionados y criadores.
CITES y especies invasoras: los otros dos filtros que ya están en vigor
Mientras se espera el listado positivo, hay dos normas que ya se aplican y que pesan más en el día a día de un exótico. La primera es CITES, el convenio internacional sobre el comercio de especies amenazadas, que en la Unión Europea se aplica mediante el Reglamento (CE) nº 338/97. Muchos loros, algunas tortugas terrestres y reptiles de cierto tamaño están en sus anexos, y su comercio y traslado pueden exigir certificados. Para el seguro, esos papeles son, a menudo, la diferencia entre aceptar o rechazar al animal.
La segunda es el Real Decreto 630/2013, de 2 de agosto, que regula el Catálogo español de especies exóticas invasoras. Su artículo 7 prohíbe, para las especies incluidas, la posesión, el transporte, el tráfico y el comercio de ejemplares vivos, además de su introducción en el medio natural, salvo autorización administrativa excepcional. Son ejemplos conocidos el galápago de Florida o la cotorra argentina, pero el catálogo cambia, así que conviene consultar la versión vigente en el BOE. Su disposición transitoria cuarta permitió conservar los animales de compañía adquiridos antes de que su especie entrase en el catálogo, bajo condiciones (identificación, esterilización si se exige y prohibición de reproducirlos o cederlos), pero con plazos de comunicación ya vencidos.
La conexión con el listado positivo es directa: el artículo 36.3 de la Ley 7/2023 prohíbe incluir en él cualquier especie exótica invasora del catálogo. Dicho de otro modo, si tu animal está en el Real Decreto 630/2013, el listado positivo no lo va a rescatar. Y una regla práctica elemental: nunca sueltes un animal en el campo, ni siquiera "para que viva libre". Es una infracción, un riesgo para la fauna local y, además, deja sin efecto cualquier protección del seguro.
Preguntas que conviene hacer a la aseguradora antes de contratar
Con animales poco comunes, la letra pequeña manda. Una buena entrevista con la compañía vale más que cualquier comparativa genérica. Esta lista sirve para llevarla al teléfono o al correo y pedir respuesta por escrito.
Checklist para la llamada a la aseguradora
- ¿Mi especie concreta, con nombre científico, figura entre las asegurables?
- ¿Qué identificación exigen (microchip, anilla cerrada) y qué documentos de origen piden?
- ¿Cuál es la valoración mínima del animal y cómo se acredita (factura, certificado de cría)?
- ¿Está incluida la responsabilidad civil, con qué capital y con qué franquicia?
- ¿Cubre solo accidente o también enfermedad? ¿Hay periodo de carencia?
- ¿Cubre el escape o la pérdida del animal y los daños que cause al escapar?
- ¿Puedo ir a un veterinario libre o hay cuadro médico? ¿Atiende a especies exóticas?
- ¿Qué ocurre con la póliza si la normativa cambia y mi especie deja de poder tenerse?
- ¿Qué exclusiones hay por especie protegida, tenencia sin autorización o falta de documentación?
La pregunta del cambio normativo es la más reveladora. Una compañía seria debería poder explicar si la póliza seguiría vigente mientras tu animal tenga autorización excepcional, o si la tenencia no autorizada es causa de rescisión. Si la respuesta es vaga, cuenta como dato. Para entender cómo funcionan las esperas y las exclusiones por salud en general, el artículo sobre el periodo de carencia y el de enfermedades preexistentes sirven de base, y la guía de cuánto cuesta un seguro veterinario ayuda a situar los órdenes de magnitud sin entrar en cifras de nadie en concreto.
Errores que salen caros con un animal exótico
Seis errores frecuentes y cómo evitarlos
Dar por hecho que el seguro de hogar cubre al animal. La póliza puede excluir exóticos.
No declarar la especie al contratar. Si ocurre algo, la compañía puede alegar omisión del riesgo.
Comprar sin factura ni certificado de origen. Sin papeles no hay prueba de tenencia previa ni de cría legal.
No identificar al animal. Sin microchip o anilla cerrada, muchas aseguradoras lo rechazan.
Tratar el borrador como si fuera ley. Hay quien se deshace del animal por miedo antes de tiempo.
Soltar o abandonar al animal. Es una infracción y puede dañar el ecosistema.
Dudas habituales sobre el seguro de mascotas exóticas
¿Se puede asegurar una serpiente o un reptil?
Algunos reptiles sí, sobre todo los de tamaño pequeño o medio y sin veneno, siempre que estén identificados y con documentación de origen. Las especies venenosas o los grandes constrictores suelen quedar excluidos. Pregunta por la especie concreta con su nombre científico.
¿Hay seguro veterinario para un loro o una cacatúa?
Existen pólizas que cubren gastos veterinarios por accidente y responsabilidad civil para aves, normalmente con anilla cerrada o microchip. La cobertura de enfermedad es menos habitual y depende del producto; comprueba también carencias y exclusiones.
¿Se puede asegurar un hurón, un conejo o una cobaya?
El hurón es animal de compañía por la Ley 7/2023 y se asegura con relativa facilidad. El conejo y la cobaya dependen de la valoración mínima y del producto de cada aseguradora, y suelen limitarse a accidente y responsabilidad civil.
¿Qué animales se podrán tener según el listado positivo?
No se sabe todavía: el proyecto en consulta fija el procedimiento y los criterios, no la lista de especies. Los listados iniciales se aprobarían después por orden ministerial. Los animales ya reconocidos por ley (perros, gatos, hurones) no dependen de ella.
¿Es obligatorio un seguro para mi animal exótico?
La Ley 7/2023 solo impone seguro de responsabilidad civil a los perros (artículo 30.3). Para otras especies no hay obligación estatal en esa ley, aunque pueden existir normas autonómicas o municipales o condiciones de autorización que lo pidan.
¿Mi seguro de hogar cubre un animal exótico?
Depende de la póliza. Muchas excluyen animales salvajes, exóticos o peligrosos o exigen declararlos. Conviene leer la cláusula de exclusiones y preguntar por escrito, porque con un exótico la responsabilidad del artículo 1905 del Código Civil sigue siendo tuya.
¿Qué pasa si mi animal no entra en el listado positivo?
Según la disposición transitoria quinta de la Ley 7/2023, podrías solicitar una autorización excepcional en seis meses desde la aprobación del listado, demostrando tenencia previa y condiciones adecuadas. Si no se concede, la autoridad decide el destino del animal, que en ningún caso supone su sacrificio.
Para seguir leyendo
- 🐾 Seguro de mascotas: qué cubre de verdad y qué es puro marketing
- ⚖️ La Ley de Bienestar Animal y el seguro de mascotas
- 🏠 Seguro de hogar: coberturas básicas que no pueden faltar
- 💶 Cuánto cuesta un seguro veterinario y qué incluye
- 🔗 Seguro obligatorio para perros por comunidades autónomas 2026
Antes de que llegue el listado, ordena tu papeleo
El listado positivo todavía es un borrador, y es posible que cambie algo antes de aprobarse. Lo que no depende de él es el trabajo que sí está en tu mano: saber con precisión qué especie tienes, tener la factura y el certificado de origen, identificar al animal y dejar por escrito qué te dice tu aseguradora. Con eso, tanto si tu especie entra en el listado como si necesita una autorización excepcional, partirás con ventaja.
Esta semana, dedica diez minutos a tres cosas: escribe el nombre científico de tu animal, escanea sus documentos y envía a tu compañía la pregunta sobre qué ocurriría con la póliza si la normativa cambiase. Es poco esfuerzo para evitar el peor escenario, el de enterarte de las condiciones cuando ya hace falta usarlas.
Fuentes y dónde comprobarlo
- Ley 7/2023 de protección de los derechos y el bienestar de los animales (BOE), artículos 3, 30, 32, 34 a 37 y disposición transitoria quinta.
- Ministerio de Derechos Sociales, Consumo y Agenda 2030: nota de prensa y proyecto de real decreto sobre los listados de animales de compañía (información pública).
- Real Decreto 630/2013, Catálogo español de especies exóticas invasoras (BOE), artículo 7 y disposición transitoria cuarta.
- Código Civil (BOE), artículos 1905 y 1968, y Ley 50/1980 de Contrato de Seguro (BOE), artículos 16 y 76.
- Consorcio de Compensación de Seguros y DGSFP para dudas o reclamaciones con tu aseguradora.
Guía informativa elaborada por el proyecto asegurazo.es. Los datos sobre el proyecto de real decreto corresponden a un borrador en consulta y pueden haber cambiado. No sustituye el asesoramiento jurídico: para tu caso concreto, confirma con tu aseguradora o con un profesional.