
El forfait de cuatro días está comprado, los esquís van en el techo del coche y el plan es cruzar a Andorra el viernes por la tarde. En el cajón de los documentos hay una Tarjeta Sanitaria Europea en vigor, y con eso parece que la sanidad está resuelta. Hasta que una caída en una pista azul acaba en el centro médico de la estación y la factura llega con el importe completo.
Esa escena se repite cada invierno por un malentendido muy concreto: Andorra no pertenece a la Unión Europea, y la TSE funciona dentro de un grupo definido de países entre los que ese país no figura. A eso se suma otra confusión, más cara todavía: la TSE nunca fue pensada para pagar un rescate en pista, un traslado en helicóptero o una repatriación. Para eso hacen falta otras herramientas, y no todas valen para todo.
Esta guía ordena el asunto por piezas: qué cubre la sanidad pública en Andorra, Francia y los Pirineos, quién paga el rescate, en qué se diferencian el seguro de viaje con esquí, la licencia federativa, el seguro que se vende con el forfait y el seguro anual, y qué cláusulas, como el esquí fuera de pista, pueden dejar una póliza sin efecto justo cuando hace falta. Es información general y orientativa; las condiciones reales son las de cada póliza.
Seguro de esquí en Andorra: qué cubre la sanidad pública y qué queda fuera
La respuesta corta a la pregunta que más se hace antes de viajar: sí, conviene tener un seguro específico para esquiar en Andorra, porque la tarjeta sanitaria que se usa en media Europa no tiene allí la misma función. La sanidad pública andorrana (gestionada por la CASS, la Caixa Andorrana de Seguretat Social) funciona con copago, y el convenio de Seguridad Social entre España y Andorra prevé un mecanismo propio para estancias temporales, que se explica más abajo, distinto de la TSE.
Conviene separar tres capas que suelen mezclarse en las conversaciones de foro. La primera es la asistencia sanitaria (urgencias, pruebas, operación, ingreso). La segunda es el rescate y el traslado desde la montaña hasta el centro médico. La tercera son los gastos logísticos del accidente: forfait sin usar, alojamiento perdido, regreso anticipado, acompañante. Un documento sanitario público, en el mejor de los casos, toca solo la primera.
Aviso Andorra y TSE
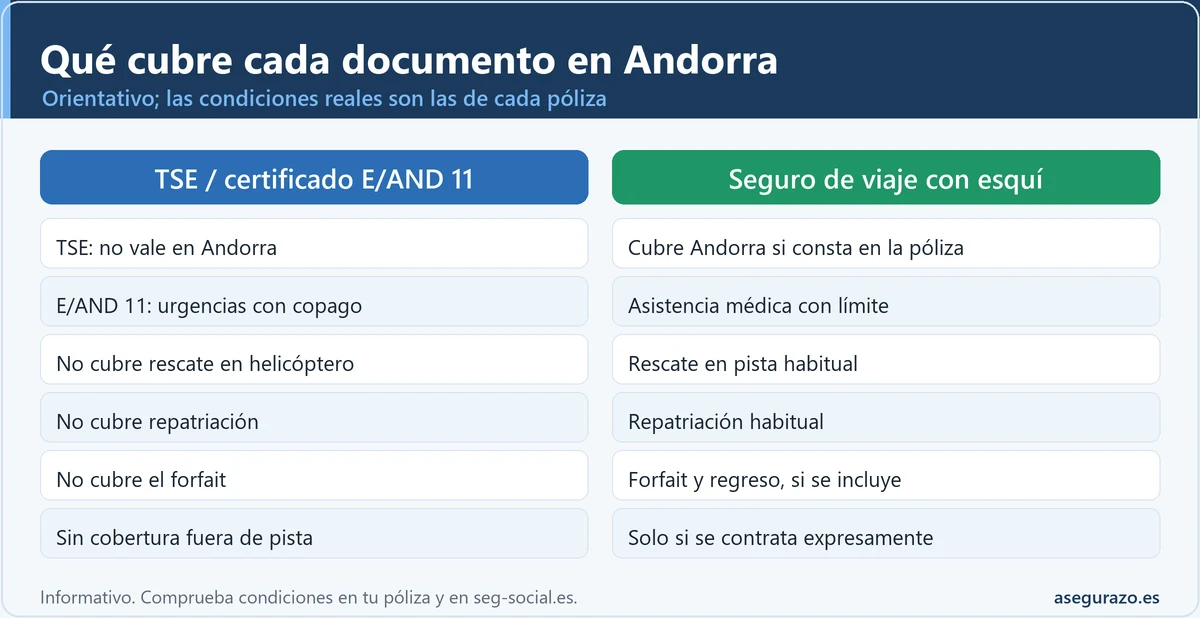
Andorra no es miembro de la UE y no figura entre los países en los que se usa la Tarjeta Sanitaria Europea (UE, Islandia, Liechtenstein, Noruega, Suiza y Reino Unido).
Para estancias temporales existe un trámite propio con la Seguridad Social, el certificado E/AND 11, pensado para urgencias y que no cubre rescate, repatriación ni sanidad privada.
Lo que sí cubre un seguro privado de esquí es lo que ninguno de los dos documentos públicos recoge: rescate, traslado, repatriación y gastos de viaje, según las condiciones de cada póliza.
La TSE: dónde sí vale (Francia incluida) y por qué no sirve en Andorra
La Tarjeta Sanitaria Europea acredita el derecho a recibir las prestaciones sanitarias necesarias desde el punto de vista médico durante una estancia temporal en los 27 países de la UE, en Islandia, Liechtenstein y Noruega (Espacio Económico Europeo), en Suiza y en el Reino Unido, en las mismas condiciones que las personas aseguradas de ese país. Quien esquía en Francia, por ejemplo en los Pirineos franceses o en los Alpes, está dentro de ese ámbito. Andorra queda fuera.
Dentro de su ámbito, la TSE tiene límites que se pasan por alto. Da acceso a la sanidad pública (o concertada con el sistema público), no a clínicas privadas. Aplica las normas del país visitado, de modo que no siempre es gratuita: según el país puede haber que adelantar el pago o asumir un copago, y después pedir el reembolso. Y no cubre la repatriación ni el rescate en montaña. Las páginas oficiales de la Seguridad Social sobre la tarjeta (enlazadas al final) detallan el alcance, y el artículo sobre si basta la TSE o hace falta un seguro de viaje amplía esa diferencia con carácter general.
El resultado práctico es una paradoja que confunde a muchos esquiadores: en Francia la TSE funciona para la atención sanitaria, pero no para el rescate, y en Andorra no funciona ni siquiera para lo primero. Por eso la pregunta útil no es "¿tengo tarjeta?" sino "¿qué parte del accidente cubre cada documento?".
Qué pasa si se presenta la TSE en un centro andorrano
Varias fuentes divulgativas y de operadores del sector describen el mismo desenlace: en Andorra la tarjeta no tiene validez legal, y quien la presenta puede encontrarse con la factura completa de la asistencia. Cuánto se cobre exactamente, y cómo se reclame después, depende del centro, del tipo de atención y de los documentos que se lleven. Lo que conviene saber antes de salir es que la tarjeta europea no es el documento del convenio con Andorra.
El certificado E/AND 11: lo que ofrece el convenio España-Andorra y lo que no
España y Andorra tienen un convenio bilateral de Seguridad Social (firmado en 2001 y en vigor desde 2003, con su acuerdo administrativo publicado en el BOE). Dentro de ese marco, las personas aseguradas en el sistema español que viajan temporalmente a Andorra pueden pedir el certificado conocido como E/AND 11, orientado a la asistencia en casos urgentes o de necesidad inmediata durante una estancia temporal. La información laboral oficial del Ministerio de Trabajo sobre Andorra menciona que ese documento se tramita en la Seguridad Social, antes del desplazamiento, y habla de una validez de hasta 90 días renovables.
Hay tres matices que cuentan. Primero, el convenio no ampara los viajes hechos con la finalidad de recibir tratamiento en Andorra. Segundo, la asistencia que cubre es la pública andorrana, con el sistema de copagos de la CASS, de modo que una parte del coste suele quedar a cargo del paciente y los trámites de reembolso pueden ser largos. Tercero, ni rescate ni repatriación forman parte de ese esquema. Un plazo de emisión de unas semanas, que algunas fuentes sitúan en torno a los 15 días, es otra razón para no dejarlo para el último fin de semana.
Los porcentajes concretos de copago, los plazos y el procedimiento exacto de solicitud cambian con el tiempo; lo prudente es comprobarlos en la sede de la Seguridad Social y en el centro andorrano que atienda el caso. Incluso con el certificado en regla, quedan sin resolver el helicóptero, el traslado a otro país, el forfait y el regreso a casa, que es donde el seguro privado hace su trabajo.
Rescate en pista y helicóptero: quién lo paga y cuánto puede costar
En España, el rescate dentro del dominio esquiable lo realizan normalmente los pisteros-socorristas de la estación, y su coste suele repercutirse al accidentado si no hay seguro. En otros países, buena parte de estos servicios los prestan empresas privadas con tarifas propias. Quien paga, en la práctica, es la persona accidentada o su seguro, y de ahí que el seguro importe más por el rescate que por la propia lesión.
Las cifras que circulan son estimaciones del sector, no tarifas oficiales, y varían según la estación, el medio empleado y el país. Sirven como orden de magnitud y como argumento para no esquiar sin cobertura:
Rescate en pista: órdenes de magnitud del sector
Cifras orientativas atribuidas a cada fuente, no tarifas oficiales
Rescate con pisteros
Rango que cita Mapfre para el servicio de pistas, según medio y distancia.
Helicóptero en Andorra
Cifra que el RACC indica como posible en una evacuación aérea.
Helicóptero en Francia o Suiza
Estimación de Allianz Partners (nota de prensa de febrero de 2026).
El coste final depende del lugar, del medio, del tiempo de vuelo y de la tarifa de cada operador. Para una cifra aplicable a un caso real, la fuente válida es la factura o la tarifa publicada por la estación o el servicio de rescate.
Hay un detalle que cambia mucho el escenario: no todo rescate es igual a ojos de la póliza. El que ocurre en una pista abierta y señalizada suele estar dentro de las coberturas básicas de casi cualquier seguro con esquí. El que se produce en terreno no balizado puede estar excluido o sujeto a una cobertura específica. Ese límite, más que el importe, es lo que conviene leer antes de contratar.
Cuatro formas de estar cubierto: seguro de viaje con esquí, licencia, forfait y anual
Casi todo el ruido de las webs de seguros se reduce a cuatro opciones que se parecen en el nombre y se diferencian en el alcance. Ninguna es "la mejor" en abstracto: cada una resuelve un tipo de viaje. La tabla resume los criterios que más separan unas de otras, con carácter general; los límites reales están siempre en el condicionado.
Qué suele cubrir cada opción (orientativo)
| Cobertura | Seguro de viaje con esquí | Licencia federativa | Seguro del forfait | Seguro anual |
|---|---|---|---|---|
| Asistencia médica en el extranjero | Sí, con límite | Según federación y ámbito | Gastos de urgencia, con tope bajo | Según si incluye deportes de invierno |
| Rescate en pista | Habitual | Según póliza | Habitual en pista abierta | Si el esquí está incluido |
| Fuera de pista | Solo si se contrata expresamente | Según modalidad | Suele excluirse | Frecuente exclusión |
| Repatriación | Habitual | Según póliza | Según estación | Habitual |
| Forfait no utilizado | Si está incluido | No suele | Habitual tras accidente | Si está incluido |
| Responsabilidad civil | Según póliza | Según federación | Con límite bajo | Según póliza |
| Cancelación y regreso anticipado | Si se incluye | No suele | No suele | Según póliza |
Resumen general sobre prácticas habituales del sector; cada aseguradora y cada federación fija sus coberturas, capitales y exclusiones. La supervisión de las aseguradoras corresponde a la DGSFP.
El seguro de viaje con esquí incluido
Es la opción más amplia para un viaje a Andorra: junta asistencia médica, rescate, repatriación y, según el producto, cancelación, equipaje y regreso anticipado. La cláusula clave es si los deportes de invierno están incluidos de serie o son un añadido de pago. Una póliza de viaje "normal" puede excluir los deportes de riesgo, y el esquí a veces figura entre ellos, de modo que la comprobación de ese punto va antes que la comparación de precios. El artículo sobre si el seguro de viaje cubre los deportes de riesgo desarrolla esa frontera.
El seguro que se vende con el forfait
Casi todas las estaciones ofrecen, al comprar el forfait, un seguro de accidentes por unos pocos euros al día. Suele incluir rescate y evacuación en pistas abiertas, algo de asistencia médica de urgencia con un tope bajo, a veces la devolución del forfait no utilizado y una responsabilidad civil limitada. Es útil para una jornada suelta cerca de casa, pero tiene dos puntos débiles frecuentes: los topes de gastos médicos son modestos frente a lo que puede costar un ingreso, y la cobertura termina donde acaba la pista balizada. Las condiciones exactas deben pedirse a la estación.
El seguro anual
Para quien viaja varias veces al año, el seguro anual multiviaje evita contratar uno por escapada. La trampa habitual es que los deportes de invierno vayan como extra opcional o con un máximo de días por viaje. Un esquiador de fines de semana puede compararlo con el seguro por viaje con la calculadora de seguro de viaje anual frente a por viaje y revisar que el esquí conste de forma expresa en las condiciones.
Licencia federativa o seguro de viaje: qué resuelve cada una
La licencia federativa (la de las federaciones de deportes de invierno o de montaña) suele llevar asociado un seguro de accidentes y a veces de responsabilidad civil. Es habitual en quien esquía a menudo, hace travesía o compite, y puede incluir coberturas que el seguro de viaje no ofrece, como cobertura en actividades en terreno no balizado según la modalidad de la licencia. Aun así, no sustituye a un seguro de viaje por varias razones que conviene comprobar en el documento de la propia federación.
- Ámbito geográfico: hay licencias que cubren solo España o Europa, y otras con extensión mundial por un suplemento. Andorra debe constar de forma explícita.
- Tipo de cobertura: el seguro federativo es de accidentes. Una enfermedad repentina, un problema de equipaje o una cancelación del viaje quedan fuera de su objeto.
- Capitales y gastos médicos: los importes de asistencia y de invalidez varían por tipo de licencia y por federación.
- Repatriación y regreso: no siempre figuran, o lo hacen con límites diferentes a los de una póliza de viaje.
- Competición: la participación en pruebas oficiales puede regirse por apartados específicos de la licencia, y las pólizas de viaje la excluyen con frecuencia.
La lectura práctica no es excluyente: muchas personas que esquían con regularidad combinan licencia federativa más seguro de viaje, de forma que el primero cubre el deporte (a veces también fuera de pista) y el segundo cubre el viaje (cancelación, equipaje, repatriación). Duplicar algunas coberturas no suele ser grave, pero sí conviene evitar pagar dos veces por lo mismo sin necesidad, y para eso hay que comparar las dos pólizas con los papeles delante.
Esquí fuera de pista y deporte de riesgo: la exclusión que más sorprende
Una cláusula se repite con mucha frecuencia en los seguros de estación y en pólizas de viaje básicas: la cobertura se limita a los accidentes ocurridos en pistas abiertas y señalizadas. Cualquier accidente en zonas no balizadas, pistas cerradas, freeride o esquí de travesía puede quedar fuera, incluido el rescate. El motivo es técnico: las aseguradoras consideran que ese terreno añade riesgos de avalancha y de acceso que no se incluyen en la tarifa básica.
Algunos productos específicos de deportes de nieve sí contemplan el terreno fuera de pista, con condiciones: una altitud máxima, zonas donde sea posible un rescate organizado, o la obligación de llevar el equipo de seguridad habitual (detector de víctimas de avalancha, pala y sonda). Estos requisitos varían entre aseguradoras y deben leerse en el condicionado, no solo en la ficha comercial. Una frase como "deportes de invierno incluidos" no equivale a "esquí fuera de pista incluido".
Otras exclusiones que aparecen con frecuencia y merecen una ojeada: la competición o las pruebas cronometradas, el accidente bajo los efectos del alcohol, las lesiones o dolencias previas (una rodilla ya operada) y el incumplimiento de las normas de la estación. Sobre el tratamiento de las dolencias anteriores a la contratación, el artículo de seguro de viaje con enfermedades preexistentes explica cómo suelen redactarse.
Checklist de exclusiones: lo que conviene mirar antes de pagar
Seis puntos que, según cómo estén redactados, pueden dejar sin cobertura un accidente de esquí
Solo pistas abiertas y balizadas
El accidente fuera de pista, en pista cerrada o en travesía puede quedar excluido, rescate incluido.
Comprobar: si el condicionado habla de "fuera de pista" y con qué requisitos.
Deportes de invierno como extra
Algunas pólizas de viaje o anuales excluyen el esquí si no se contrata como añadido.
Comprobar: que "esquí y snowboard" figuren expresamente.
Competición y pruebas cronometradas
La participación en carreras oficiales suele tratarse aparte o excluirse.
Comprobar: si hay cobertura específica o la licencia federativa la incluye.
Lesión previa sin declarar
Una rodilla o un hombro con historial pueden considerarse preexistentes.
Comprobar: qué se declara al contratar y cómo trata la póliza la recaída.
Tope de gastos médicos muy bajo
Un seguro barato de estación puede limitar la asistencia a unos pocos miles de euros.
Comprobar: el capital de asistencia en el extranjero y si hay franquicia.
Alcohol o incumplimiento de normas
El accidente bajo efectos del alcohol o saltándose la señalización puede dar motivo de rechazo.
Comprobar: el apartado de exclusiones generales y de conducta.
Cinco escenarios de una semana de esquí y quién paga cada uno
Los siguientes casos son ilustrativos, no historias reales: ayudan a ver cómo se reparte la factura entre la sanidad pública, el seguro de estación y el seguro de viaje. Los importes, cuando aparecen, son órdenes de magnitud del sector, y lo que se cubra de verdad depende de cada póliza.
Escenarios de coste y quién responde
Situación: atención en el centro médico de la estación y radiografías.
Quién responde: el seguro de viaje con esquí o el de la estación, según topes. Sin seguro, la factura de la asistencia puede recaer en la persona accidentada.
Situación: fractura con traslado aéreo a un hospital.
Quién responde: el seguro con cobertura de rescate y traslado. La TSE, y el certificado E/AND 11 en Andorra, no contemplan ese rescate.
Situación: caída en terreno no balizado y rescate con medios especiales.
Quién responde: solo un seguro que incluya expresamente el fuera de pista. Con el de la estación o uno básico, el rescate puede quedar fuera.
Situación: lesión el segundo día que impide esquiar.
Quién responde: algunos seguros de forfait o de viaje devuelven la parte no utilizada. Sin esa cobertura, el importe se pierde.
Situación: daños personales a un tercero y su equipo.
Quién responde: la responsabilidad civil de la póliza, con su límite. Sin ella, se responde con el propio patrimonio.
Responsabilidad civil sobre esquís
Las colisiones entre esquiadores son una de las causas habituales de lesiones en pista. Quien causa el choque puede tener que responder de los daños a la otra persona (gastos médicos, secuelas, material), y esa reclamación puede alcanzar cantidades importantes. Un seguro con responsabilidad civil traslada esa carga a la aseguradora hasta el límite pactado. Para decidir qué capital cubrir, el artículo con la calculadora de responsabilidad civil ofrece un método de partida, y conviene comprobar si el seguro de hogar ya incluye una RC familiar que cubra la práctica deportiva fuera de casa, porque no siempre ocurre.
Regreso anticipado y gastos de acompañantes
Después del accidente quedan cosas por resolver: volver a casa antes de lo previsto, que alguien recoja el coche, que un acompañante se quede con el herido o que se pierdan noches de alojamiento ya pagadas. Esas partidas son coberturas de viaje, no sanitarias, y no las ofrece la sanidad pública ni, por lo común, el seguro de estación. En una póliza de viaje aparecen como "regreso anticipado", "gastos de acompañante" o "repatriación", cada una con sus condiciones y límites.
Forfait sin usar, cancelación y repatriación: las partidas que no son sanitarias
El forfait no utilizado es una partida pequeña frente a un rescate, pero es la que más se reclama. Algunos seguros, sobre todo los de estación y los específicos de esquí, devuelven la parte proporcional si una lesión impide seguir esquiando, y suelen exigir un parte médico y el forfait original. En seguros de viaje generales puede no existir. La cancelación del viaje antes de salir es un capítulo distinto, que depende de causas tasadas en la póliza; el artículo sobre la cancelación del viaje por enfermedad ayuda a ver cuándo se acepta.
La repatriación sanitaria (el traslado a un hospital de España o a casa cuando la situación médica lo aconseja) merece mención aparte porque se activa en el accidente grave y no está en la TSE. Si el herido ingresa en Andorra o en Francia y los médicos recomiendan seguir el tratamiento en el país de residencia, ese traslado, en ambulancia o avión medicalizado, es un coste de logística que solo una póliza privada con repatriación asume, normalmente con la autorización previa de la aseguradora. Por eso el primer paso tras un accidente grave es llamar al teléfono de asistencia, no improvisar.
Qué hacer si ocurre el accidente: paso a paso con el seguro
La secuencia correcta importa casi tanto como la póliza. Muchas denegaciones no vienen de la letra pequeña sino de gastos adelantados sin avisar o de documentos que faltan. El esquema de abajo resume la lógica general; el procedimiento exacto lo marca cada aseguradora, y el artículo sobre cómo usar el seguro de viaje si hay un problema de salud en el extranjero detalla la parte médica.
Del accidente a la reclamación
Atención y aviso a la estación
Primero, atender al herido y que los servicios de pistas lo evalúen. La estación suele levantar un parte del accidente.
Pedir una copia del parte o del informe de rescate.
Llamada al teléfono de asistencia
Antes de aceptar traslados o pagar gastos importantes, avisar a la aseguradora, que puede indicar el centro y autorizar lo que proceda.
Guardar el número de póliza y el teléfono 24 horas en el móvil antes de salir.
Documentación médica y facturas
Informe del médico, pruebas, receta, justificantes de pago y facturas a nombre de la persona asegurada.
Hacer fotos de todo en el momento, por si se pierde el original.
Aviso del siniestro por escrito
Comunicar el siniestro en el plazo de la póliza (el art. 16 de la Ley de Contrato de Seguro habla de siete días, salvo pacto más largo) y dejar constancia.
Conviene confirmar el plazo de la propia póliza y conservar el justificante.
Reclamación del forfait y de la TSE
Pedir el reembolso del forfait no utilizado y, en Francia o en otro país de la TSE, gestionar con la sanidad pública el reembolso de lo adelantado.
No todos los gastos van por la misma vía; separarlos facilita la reclamación.
Pirineos, Francia y Andorra: cómo cambia la cobertura según el lado de la frontera
Una salida de fin de semana puede cruzar fronteras sin darse cuenta. En el Pirineo español (Aragón, Cataluña, Navarra), la asistencia sanitaria pública corresponde al sistema español, y la TSE no interviene. En el Pirineo francés, la TSE da acceso a la sanidad pública francesa, con sus reglas de pago y de reembolso, pero no al rescate en pista, que suele facturarse. En Andorra, ni la TSE ni el rescate: el certificado E/AND 11 para urgencias y un seguro privado para todo lo demás.
Esa asimetría explica por qué un seguro puede ser suficiente en un destino y quedarse corto en otro. Una póliza pensada para esquiar en España puede limitar su cobertura al territorio nacional; una de viaje al extranjero puede excluir Andorra por motivos de tarifa o de asistencia propia del país. De ahí que merezca la pena nombrar el destino concreto al presupuestar y leer el apartado de ámbito territorial. Para otros destinos de nieve y viajes más largos, la herramienta de coberturas del seguro de viaje por destino permite comparar de partida qué suele hacer falta en cada zona.
Seis errores habituales al asegurar un viaje de esquí
Errores que salen caros en la nieve
"Con la TSE voy cubierto en Andorra"
Andorra no es UE y la tarjeta europea no es el documento del convenio bilateral.
Solución: tramitar el E/AND 11 si se quiere cubrir la parte pública y contratar un seguro privado.
Confiar en el seguro del forfait para todo
Cubre pista abierta y con topes bajos; fuera de pista o en el extranjero puede ser insuficiente.
Solución: leer los límites y completar con un seguro de viaje si el plan lo requiere.
Dar por hecho que "deportes de invierno" incluye fuera de pista
Son conceptos distintos en muchas pólizas.
Solución: buscar la palabra "fuera de pista" y sus condiciones.
Contratar después del accidente
Los seguros no cubren hechos ya ocurridos; el que se contrata con la lesión hecha no responde.
Solución: contratar antes de salir y, si es posible, con antelación para cubrir la cancelación.
Pagar y reclamar sin avisar
Un traslado o un ingreso sin autorización previa puede dar motivo para discutir el reembolso.
Solución: llamar al teléfono de asistencia antes de gastos importantes.
Olvidar la responsabilidad civil
Un choque con otro esquiador es un riesgo a terceros que ni la TSE ni el forfait resuelven.
Solución: comprobar la RC y su límite en la póliza o en el seguro del hogar.
Qué mirar en el condicionado antes de comprar: cinco comprobaciones
Comparar precios sin leer cinco líneas del contrato es el camino más corto a una sorpresa. Estas son las comprobaciones que más rendimiento tienen en una póliza de esquí, sin necesidad de ser experto en seguros:
- Ámbito territorial: que Andorra, Francia o el destino concreto figuren dentro del territorio cubierto.
- Deportes cubiertos: que el esquí alpino y el snowboard consten, y si el fuera de pista, la travesía o el freeride tienen cláusula propia.
- Capital de asistencia médica en el extranjero: el máximo por siniestro, y si hay franquicia o se paga a reembolso.
- Rescate y repatriación: si figuran con límite o "sin límite", y si el helicóptero está expresamente incluido.
- Exclusiones y preexistencias: alcohol, competición, lesiones anteriores y plazos para declarar el siniestro.
Con esas cinco comprobaciones a mano, comparar dos presupuestos deja de ser una cuestión de precio y pasa a ser una cuestión de qué cubre cada uno en el escenario concreto: pista abierta, travesía, una semana en Andorra o un fin de semana en el Pirineo. En caso de duda, la pregunta puede hacerse por escrito a la aseguradora y conservar la respuesta junto a la póliza.
Dudas habituales sobre el seguro de esquí en Andorra
Preguntas frecuentes
¿Vale la tarjeta sanitaria europea en Andorra?
¿Quién paga el helicóptero de rescate en una estación de esquí?
¿Cubre el seguro del forfait el esquí fuera de pista?
¿Es mejor la licencia federativa o un seguro de viaje?
¿Se devuelve el forfait si me lesiono el primer día?
¿Cubre el seguro de viaje una lesión de esquí si ya tenía la rodilla mal?
¿Hace falta seguro para esquiar en el Pirineo francés si ya llevo la TSE?
Otros temas que conectan con este
- ⛷️ ¿Cubre el seguro de viaje los deportes de riesgo (esquí, buceo, senderismo)?
- 🪪 ¿Basta la Tarjeta Sanitaria Europea (TSE) o necesito un seguro de viaje?
- 🏥 Cómo usar tu seguro de viaje si te pones enfermo en el extranjero
- 🛡️ ¿Cuánta responsabilidad civil necesitas? Calculadora del patrimonio a proteger
- 🔗 Seguro de viaje para mayores de 70: límites de edad y precio
- 🔗 Viajar a Reino Unido 2026: ETA, TSE y si necesitas seguro
- 🔗 Moto alquilada en Tailandia o Bali: cuándo el seguro no cubre
Antes de la primera bajada: tres papeles y una llamada
El plan de una buena semana de esquí cabe en tres papeles y una llamada. Los papeles son la póliza con el esquí y el destino a la vista (con el apartado de fuera de pista subrayado), el certificado E/AND 11 o la TSE según el país, y la licencia federativa si se tiene. La llamada es la de asistencia de la aseguradora, que conviene tener guardada en el móvil antes de bajar la primera pista.
Si hay un solo hábito que merezca la pena, es leer el seguro con el mapa de la estación al lado: qué pistas están balizadas, hasta dónde llega la cobertura y qué ocurre si el plan incluye salirse del recorrido. Las condiciones concretas, los importes de rescate y los trámites con la Seguridad Social cambian de una temporada a otra, y para un caso particular lo recomendable es confirmarlo con la aseguradora, con la estación o con un profesional.
Fuentes y dónde comprobarlo
- Seguridad Social (seg-social.es): Tarjeta Sanitaria Europea, países y certificados del convenio con Andorra.
- BOE: Acuerdo administrativo del Convenio de Seguridad Social España y Andorra.
- Ministerio de Trabajo: Seguridad social y asistencia sanitaria en Andorra.
- DGSFP: supervisión de aseguradoras y reclamaciones.
- Ministerio de Asuntos Exteriores: recomendaciones de viaje por país.
Los importes de rescate citados proceden de notas y artículos del sector (Mapfre, RACC, Allianz Partners) y son estimaciones. Esta guía es informativa y no sustituye a las condiciones de tu póliza; para tu caso concreto conviene confirmarlo con tu aseguradora o un profesional.