
Un bulldog francés de ocho meses duerme roncando como un hombre adulto, y en el parque alguien suelta el comentario de siempre: "esos perros dan problemas, ¿lo tienes asegurado?". Esa misma tarde su dueño abre la web de una aseguradora, marca la raza, y ve una cuota mensual que parece razonable. Solo cuando baja hasta las condiciones generales aparece lo que importa: listados de patologías excluidas, carencias largas y límites que no se ven en el precio de portada.
La respuesta corta a quien busca un seguro para bulldog francés es que sí se puede asegurar, pero la póliza de una raza braquicéfala funciona de otra manera. El "recargo" por raza rara vez se nota solo en la cuota: se esconde en exclusiones por enfermedad hereditaria o congénita, en carencias más exigentes, en una edad máxima de contratación y en límites por proceso. Dos pólizas con precio parecido pueden proteger de forma muy distinta al mismo perro.
Esta guía funciona como una auditoría de póliza para razas de hocico corto (bulldog francés, bulldog inglés, carlino o pug, bóxer y similares): qué patologías suelen quedar dentro o fuera, cómo se redactan las exclusiones, cuándo contratar, qué pasa con partos y cesáreas, y qué cláusulas conviene leer antes de firmar. Todo es información general y orientativa; las condiciones reales dependen de cada contrato, y para tu caso concreto conviene confirmarlo con la aseguradora o con un profesional.
Seguro para bulldog francés: qué se puede asegurar y qué cambia con la raza
Casi cualquier raza se puede asegurar para lo básico: responsabilidad civil frente a terceros, asistencia veterinaria por accidente y, en pólizas más completas, enfermedad. Lo que cambia con una raza braquicéfala es el tratamiento del riesgo veterinario. Las aseguradoras trabajan con estadísticas de siniestralidad por raza, y las razas de cara aplastada aparecen con frecuencia en consultas por vías respiratorias, ojos, columna, articulaciones y piel, así que suelen incorporar cautelas específicas.
Esas cautelas adoptan tres formas que a veces se combinan. La primera es subir la prima (el recargo clásico). La segunda es dejar la prima parecida pero recortar la cobertura con exclusiones por patología o por raza. La tercera es endurecer las condiciones de acceso: edad máxima de entrada, carencias largas, cuestionario de salud más detallado o revisión veterinaria previa. Por eso comparar solo la cuota mensual entre dos pólizas para un bulldog francés conduce a conclusiones engañosas.
Conviene separar también dos productos que se mezclan en las búsquedas. El seguro de responsabilidad civil responde de lo que el perro cause a otros y no depende de la salud del animal; la raza influye poco en lo que cubre. El seguro veterinario o de salud es el que paga facturas de clínica, y es ahí donde la raza pesa. Para repasar qué incluye cada pieza, la guía sobre qué cubre de verdad un seguro de mascotas ayuda a no mezclarlas.
Qué razas se consideran braquicéfalas y por qué las miran con lupa
"Braquicéfalo" describe un cráneo corto y ancho, con hocico aplastado. Entre las razas que se citan con más frecuencia están el bulldog francés, el bulldog inglés, el carlino (pug) y el bóxer, junto a otras como el bóston terrier, el pequinés o el shih tzu. No existe un listado único: cada aseguradora define el suyo en sus condiciones, y por eso la misma raza puede estar aceptada sin más en una póliza y sujeta a exclusiones en otra.
Cuatro razas, cuatro puntos que suelen aparecer en las condiciones
- Cláusulas sobre vías respiratorias y cirugía correctora
- Exclusiones de columna (malformaciones vertebrales)
- Parto y cesárea fuera de cobertura
- Listados de patologías hereditarias más largos
- Piel, pliegues y oído con límites por proceso
- Edad máxima de entrada a veces más baja
- Cuestiones oculares citadas expresamente
- Vías respiratorias y golpe de calor según póliza
- Articulaciones con límite o carencia propia
- Suele figurar en el listado de razas con condiciones especiales
- Cobertura de cirugía con sublímites
- Revisión del historial más exigente en adultos
Resumen de tendencias habituales en condiciones generales, no de una compañía concreta. Comprueba siempre si tu raza figura en el listado de "razas con condiciones especiales" de la póliza.
Tabla: patologías frecuentes y cobertura típica según póliza
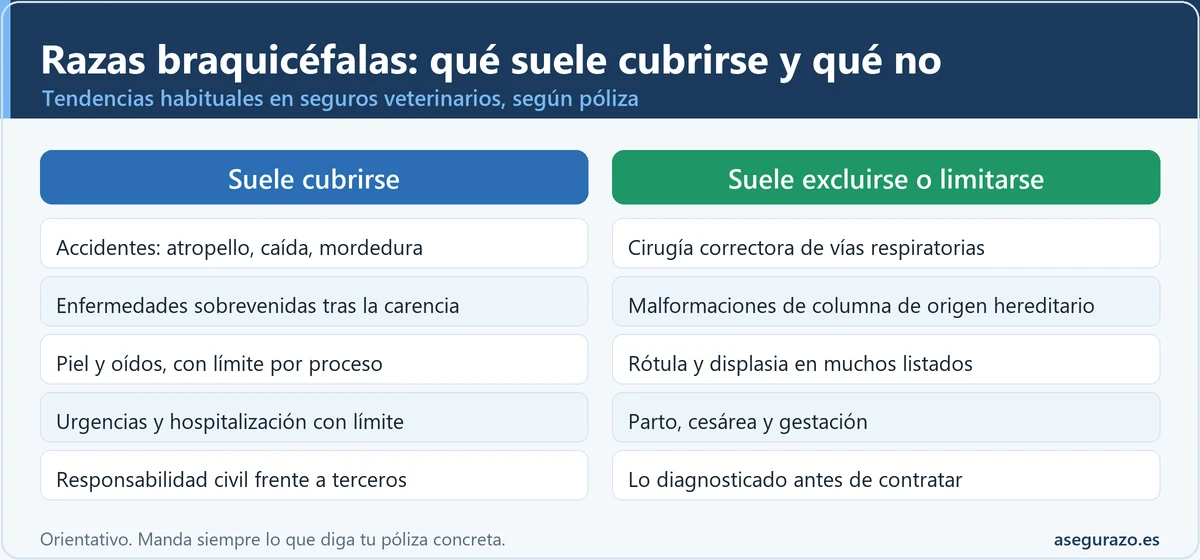
La pregunta que más se repite es qué queda dentro y qué queda fuera. No hay una respuesta universal, pero sí patrones. Una enfermedad que aparece de forma sobrevenida (una otitis, una conjuntivitis, un traumatismo) suele estar cubierta una vez superada la carencia. Una condición vinculada a la conformación de la raza o a su genética suele aparecer en el apartado de exclusiones, con redacciones más o menos amplias.
Patologías frecuentes en razas braquicéfalas frente a la cobertura típica
| Patología o situación | Cómo suele tratarse en las condiciones | Tendencia |
|---|---|---|
| Síndrome braquicefálico y cirugía de vías respiratorias | Se cita como enfermedad hereditaria o malformación congénita; la cirugía correctora aparece con frecuencia en exclusiones o con sublímite. | Excluida o limitada |
| Problemas oculares (úlceras, entropión, ojo seco) | El tratamiento médico sobrevenido suele cubrirse tras la carencia; la cirugía de una malformación palpebral se discute como congénita. | Depende de la causa |
| Columna (hemivértebras, hernia discal) | La malformación vertebral y la enfermedad discal de origen hereditario suelen excluirse; una lesión por golpe se trata como accidente. | Excluida si es hereditaria |
| Luxación de rótula | Aparece en listados de patologías hereditarias de muchas pólizas; si es traumática, se trata como accidente. | Según póliza |
| Displasia de cadera o de codo | Exclusión habitual o cobertura solo con edad máxima de diagnóstico y carencia específica. | Excluida con frecuencia |
| Piel, pliegues y oídos | Dermatitis y otitis sobrevenidas suelen entrar en enfermedad, con límite anual o por proceso; las recurrentes pueden asimilarse a preexistentes. | Suele cubrirse |
| Golpe de calor y urgencias respiratorias | Urgencia y hospitalización entran en la cobertura de enfermedad o accidente, con carencias y límites distintos. | Según póliza |
| Parto, cesárea y gestación | Exclusión expresa en la inmensa mayoría de condiciones veterinarias. | Excluida |
| Accidentes (atropello, caída, mordedura) | Cobertura central de casi cualquier póliza, con carencia corta o nula. | Cubierta |
Tendencias orientativas (2026) basadas en estructuras habituales de condiciones generales. Pueden cambiar entre compañías y productos. Contrasta cada fila con tu póliza.
Esta tabla no sustituye al contrato, pero sirve para hacer preguntas concretas antes de contratar. Si una fila dice "según póliza", la pregunta útil es: ¿dónde exactamente lo dice el documento y con qué redacción? La segunda lectura, la de las condiciones particulares, es la que fija si un tratamiento queda dentro.
Congénito, hereditario y preexistente: tres palabras que no significan lo mismo
Las exclusiones usan tres conceptos que se confunden con facilidad. Congénito es lo que el animal tiene desde el nacimiento, aunque se detecte meses después. Hereditario es lo que se transmite por genética y puede manifestarse más tarde. Preexistente es cualquier problema que ya existía, o que ya se había manifestado, antes de contratar. Una póliza puede excluir uno, dos o los tres, y la diferencia de redacción cambia mucho el resultado.
Imagina el caso habitual de un cachorro asegurado a los tres meses que a los dos años necesita una prueba por una cojera. Si la póliza excluye las "enfermedades hereditarias y congénitas" en general, el diagnóstico de una malformación puede dejar fuera todo el proceso. Si, en cambio, solo excluye un listado cerrado de patologías, lo que no aparezca en ese listado quedaría cubierto. La misma enfermedad, dos desenlaces. Para entender el tercer concepto con calma, existe la guía sobre seguro de mascotas y enfermedades preexistentes.
Cuatro formas de redactar una exclusión
- Listado cerrado de patologías: cita nombres concretos (por ejemplo, hemivértebra, luxación de rótula o estenosis de ollares). Es la más clara y la más fácil de comparar.
- Cláusula genérica: excluye "toda enfermedad hereditaria o congénita" sin enumerar. Deja margen a la interpretación y es la que más discusiones genera en un siniestro.
- Exclusión por sistema o zona: deja fuera, por ejemplo, el aparato respiratorio superior o la columna vertebral, tenga el origen que tenga.
- Exclusión por raza: aplica cobertura reducida o condiciones especiales a todas las razas de un listado, o directamente no acepta alguna.
Aquí entra la Ley 50/1980 de Contrato de Seguro. Su artículo 3 dice que las condiciones generales deben redactarse de forma clara y precisa y que las cláusulas limitativas de los derechos de los asegurados se destacan de modo especial y deben ser específicamente aceptadas por escrito. Las exclusiones de patologías encajan con facilidad en esa categoría: no es lo mismo un texto perdido en la página 14 que una cláusula destacada y firmada. Si una exclusión no cumple esos requisitos, puede discutirse; cómo se resuelva un caso concreto es una cuestión que conviene confirmar con un profesional o con la vía de reclamación correspondiente.
El recargo que no sale en la cuota: límites, carencias y franquicias
El hueco que dejan muchas páginas de producto es precisamente este: el recargo por raza no se ve en la cuota, se ve en cinco sitios que casi nadie compara. La cuota mensual es la parte visible; las exclusiones y los sublímites son la parte que decide qué ocurre con una factura grande. Una póliza barata con muchas exclusiones puede resultar más cara a largo plazo que una póliza con cuota superior y menos recortes.
Tres cifras que conviene tener delante al comparar
Rangos de referencia, no datos de una compañía. Cada póliza fija los suyos en sus condiciones; compruébalos por escrito antes de contratar.
Los cinco sitios donde se esconde el recargo son estos. El límite anual total de gasto veterinario. El límite por proceso o por patología, que puede ser mucho menor y se agota con un solo tratamiento. El porcentaje de reembolso (pagar el 70 u 80 % de la factura no es lo mismo que el 100 %). La franquicia o copago, que descuenta una parte de cada factura. Y los sublímites en cirugía, hospitalización, pruebas de imagen o medicación.
Las carencias merecen mención aparte en razas con riesgo: una carencia larga para cirugía significa que, durante meses, una intervención no se cubriría aunque la cuota ya se esté pagando. La guía sobre el periodo de carencia en el seguro de mascotas explica qué se cubre desde el primer día y qué espera. Para ver cifras de mercado sobre cuánto cuesta una póliza en términos generales, está la guía de precios del seguro veterinario.
Edad de contratación: por qué el momento pesa más que la cuota
En una raza con riesgos conocidos, cuándo se contrata influye casi tanto como qué se contrata. Una póliza firmada con el cachorro sano, antes de que haya ningún síntoma, queda anclada a ese estado: lo que aparezca después, y no esté excluido, se evalúa como sobrevenido. Una póliza firmada tras una consulta por ronquidos, lagrimeo o cojera puede considerar ese problema preexistente y dejarlo fuera para siempre.
Casi todas las aseguradoras fijan una edad mínima (a partir de algunas semanas de vida, con vacunación al día) y una edad máxima de entrada que, en razas de riesgo, puede ser más baja que en otras. Algunas añaden una edad máxima de permanencia o suben condiciones al cumplir cierta edad. Todo esto va en las condiciones, no en la portada, así que la edad concreta es un dato a pedir por escrito y no a suponer. Un selector simple ayuda a ubicar la situación de partida.
¿En qué punto está tu perro?
Toca la opción que más se parezca y aparece la lectura orientativa.
Caso comparado: perro asegurado a tiempo frente a perro asegurado tarde
Un caso ilustrativo ayuda a ver el efecto acumulado. Imagina dos bulldogs franceses de la misma camada y con pólizas casi idénticas en cuota. Uno se asegura con tres meses, sin historial. El otro se asegura a los dos años, después de varias consultas por problemas de ojos y respiración. Los nombres y cifras son inventados con fines didácticos; lo que importa es el mecanismo.
Mismo perro, misma raza, distinto momento de contratación
- Sin preexistentes que declarar: el historial parte limpio
- La carencia ya ha transcurrido cuando aparece el primer problema
- Lo que no figure en el listado de exclusiones se evalúa como sobrevenido
- Margen de edad amplio para cambiar de póliza sin perder antigüedad
- Consultas previas que la aseguradora puede tratar como preexistentes
- Posible recargo o exclusión de ojos y vías respiratorias
- Carencias que empiezan de cero y dejan meses sin cobertura de cirugía
- Menos pólizas disponibles si hay una edad máxima de entrada baja para la raza
Caso ilustrativo. Una intervención en vías respiratorias o columna puede moverse entre cientos y varios miles de euros según clínica y caso (orden de magnitud orientativo). Consulta presupuestos reales en tu clínica.
Lo que ilustra el caso no es que asegurar tarde sea imposible, sino que el historial pesa más que la cuota. Un cuestionario correctamente respondido y unas condiciones leídas con tiempo permiten, en el segundo supuesto, contratar con conocimiento de lo que queda fuera y no con la ilusión de estar cubierto para todo.
Cesárea y partos en bulldog francés: casi siempre fuera de cobertura
Es la exclusión más uniforme de todas. En las condiciones generales de seguros veterinarios, la gestación, el parto, la cesárea y la cría suelen aparecer como riesgos excluidos de forma expresa. Tampoco se cubren habitualmente los gastos derivados de la reproducción (cubriciones, ecografías de control, tratamientos de fertilidad). En razas braquicéfalas es frecuente que el parto se programe o se asista con cesárea según criterio veterinario, y por eso mismo muchas pólizas lo dejan fuera con una redacción clara.
Esto afecta a quien plantea criar con su perra. No es raro que la exclusión de partos se extienda también a las complicaciones posteriores (mastitis, retención placentaria) si se consideran derivadas del propio parto. Si el plan incluye cría, existen productos específicos de reproducción que se contratan por separado y con condiciones muy distintas. Por eso, quien baraja una camada debería preguntar por escrito si hay cobertura de complicaciones del parto, qué se entiende por ellas y desde cuándo.
Un detalle adicional: la esterilización o castración tampoco suele estar incluida salvo en pólizas concretas o por indicación veterinaria justificada. Antes de dar por hecho que una intervención "programada" está cubierta, conviene mirar el apartado de cirugía y su sublímite. Un acto que es rutina en la vida de cualquier perro puede estar clasificado como "no cubierto" en la póliza.
Checklist de 8 cláusulas para leer antes de firmar
Leer el contrato entero no es realista para todo el mundo, pero ocho cláusulas concentran casi todo el valor real de la póliza en una raza braquicéfala. Para localizarlas, la guía de cómo leer una póliza de seguros da un método general; esta lista lo adapta a razas con riesgo.
Las 8 cláusulas que deciden el valor real de la póliza
Definición de preexistente, congénito y hereditario
Cada término puede estar definido de forma distinta y con efectos distintos.
Busca el glosario de definicionesListado de patologías excluidas
Comprueba si es cerrado (nombres concretos) o genérico, y si incluye vías respiratorias, ojos, columna y rótula.
Un listado cerrado es más fácil de compararCondiciones por raza o "razas con condiciones especiales"
Algunas pólizas tienen un anexo con razas a las que aplican reglas propias.
Pide que figure tu raza por escritoCarencias por cada cobertura
Accidente, enfermedad, cirugía, hospitalización y pruebas pueden tener plazos distintos.
Anota cuándo acaba cada unaLímite anual y límite por proceso
El tope total y el tope por patología pueden diferir mucho entre sí.
Calcula cuántas facturas grandes soportaPorcentaje de reembolso y franquicia
Cuánto paga la aseguradora de cada factura y cuánto queda a cargo del titular.
Simula una factura de ejemploEdad máxima de entrada y de permanencia
Qué ocurre al cumplir años y si la aseguradora puede cambiar condiciones al renovar.
Mira la cláusula de renovaciónSublímites de cirugía, hospitalización y diagnóstico por imagen
Una póliza con límite alto en conjunto puede limitar mucho la cirugía o las pruebas avanzadas.
Mira también el apartado de medicaciónSobre la séptima cláusula, existe una guía específica que explica qué puede hacer la aseguradora al renovar la póliza. Es relevante en perros jóvenes: una cobertura firmada con tres meses puede cambiar de condiciones años después, y conviene saber con qué margen y con qué preaviso.
Errores habituales al asegurar una raza braquicéfala
Seis fallos que salen caros
Comparar solo la cuota mensual
Una prima baja puede ir acompañada de exclusiones amplias y límites por proceso bajos.
Solución: compara a la vez cuota, límite anual, límite por proceso, carencias y exclusiones.
Esperar al primer síntoma
Contratar después de la primera consulta convierte ese problema en preexistente.
Solución: valorar el seguro con el cachorro sano, antes del primer episodio.
Omitir datos en el cuestionario
Una respuesta incompleta puede dar pie a que la aseguradora reduzca la prestación o rescinda el contrato.
Solución: responder con exactitud y guardar una copia del cuestionario firmado.
Dar por hecho que "cirugía" lo incluye todo
La cirugía correctora de malformaciones suele ir aparte o excluida.
Solución: preguntar por escrito si una operación de vías respiratorias o columna entra en cobertura.
No mirar la renovación
Las condiciones al renovar pueden cambiar con los años del perro.
Solución: revisar cláusula de renovación, edad máxima de permanencia y preaviso.
Confundir seguro de salud con responsabilidad civil
La RC cubre daños a terceros, no las facturas veterinarias del propio perro.
Solución: contratar cada protección según lo que cubre y no suponer que una incluye la otra.
Cuestionario de salud y artículo 10: declarar lo que se sabe
Al contratar, la aseguradora puede pedir un cuestionario con preguntas sobre el historial del animal: consultas, vacunas, cirugías, tratamientos, antecedentes de la camada. El artículo 10 de la Ley de Contrato de Seguro establece que el tomador debe declarar, antes de contratar y de acuerdo con el cuestionario, todas las circunstancias que conozca y que puedan influir en la valoración del riesgo. Queda exonerado si el asegurador no presenta cuestionario o si se trata de circunstancias no recogidas en él.
El mismo artículo prevé consecuencias cuando hay reserva o inexactitud: el asegurador puede rescindir el contrato en el plazo de un mes desde que lo conoce, y si el siniestro ocurre antes de esa declaración, la prestación se reduce proporcionalmente a la diferencia entre la prima convenida y la que habría correspondido. Si hay dolo o culpa grave del tomador, el asegurador queda liberado del pago. En términos prácticos: omitir una consulta previa por problemas respiratorios o una cojera detectada en la cría no es un detalle menor, y puede salir caro justo cuando la factura es alta.
Una costumbre útil es conservar el historial veterinario completo (cartilla, informes, facturas) y una copia del cuestionario respondido. Si en el futuro surge una discusión sobre si algo era preexistente, la fecha del primer síntoma y su documentación son la prueba central. Si falta alguna copia, la guía sobre cómo pedir la copia completa de la póliza detalla el procedimiento. Esta explicación es general: cómo se aplica el artículo 10 a un caso concreto debe confirmarse con la aseguradora o con un profesional.
Mejor seguro para bulldog francés: criterios en lugar de nombres
La búsqueda "mejor seguro para bulldog francés" pide un nombre, pero una recomendación por compañía envejece rápido: las condiciones cambian, los productos se retiran y cada perro parte de un historial distinto. Más útil que un ranking es una escala de criterios que cualquier propietario puede aplicar a las ofertas que reciba. Quien quiera ver comparaciones de mercado generales puede mirar la comparativa de seguros para perros, que parte de condiciones públicas.
- Transparencia de exclusiones: un listado cerrado y visible vale más que una cláusula genérica.
- Proporción entre límite anual y límite por proceso: un tope anual alto con límite por patología bajo se agota con un solo tratamiento.
- Carencias razonables para cirugía: plazos largos retrasan la cobertura de lo que más pesa en la factura.
- Edad máxima de entrada y de permanencia: importa tanto como el precio, sobre todo si hay más de un perro en casa.
- Claridad al renovar: qué puede cambiar y con qué preaviso.
- Canal de reclamación: servicio de atención al cliente, defensor del asegurado y, en última instancia, DGSFP.
¿Compensa asegurar una raza braquicéfala? Depende de tres variables que solo el propietario conoce: el margen económico para afrontar una intervención grande sin seguro, el momento en que se contrata y la amplitud real de las exclusiones de la póliza que tenga delante. Si las exclusiones dejan fuera justo lo que más se teme, el valor del seguro se centra en accidentes y enfermedades sobrevenidas. Para analizar esa relación entre coste y utilidad, la guía de si merece la pena un seguro de salud para perros ofrece un marco más general.
Si la aseguradora rechaza una factura por "hereditaria": pasos antes de dar el caso por cerrado
Un escenario realista: llega la factura de una operación, se presenta el siniestro y la respuesta es que la patología es hereditaria o congénita y está excluida. Antes de asumirlo, hay un orden razonable. Primero, pedir por escrito el motivo del rechazo y la cláusula concreta que se invoca. Después, comprobar si esa cláusula aparece destacada y firmada, como exige el artículo 3 de la Ley de Contrato de Seguro para las cláusulas limitativas.
El siguiente paso es reunir documentación veterinaria: informe del clínico sobre el diagnóstico, la fecha de las primeras manifestaciones y, si procede, la opinión sobre el origen de la patología. Con eso se puede presentar una reclamación al servicio de atención al cliente de la aseguradora. La guía sobre cómo presentar una reclamación al SAC detalla plazos y forma, y la de qué hacer si el seguro rechaza el siniestro cubre el itinerario completo. Si la respuesta es insatisfactoria, queda la vía de la reclamación ante la DGSFP. Cada caso depende de la redacción del contrato y de las pruebas, por lo que conviene confirmar la estrategia con un profesional.
Dudas habituales sobre el seguro de razas braquicéfalas
¿Se puede asegurar un bulldog francés?
¿Qué cubre un seguro veterinario para razas braquicéfalas?
¿Cubre el seguro la cesárea de una bulldog francés?
¿Qué enfermedades congénitas se excluyen en el seguro de un perro de raza?
¿Los carlinos (pug) se aseguran igual que un bulldog francés?
¿Por qué el seguro es más caro según la raza del perro?
¿Cuál es el mejor seguro para un bulldog francés?
Te puede interesar
- 🐶 Seguro de mascotas y enfermedades preexistentes: qué cubre y qué opciones tienes
- ⏳ El periodo de carencia en el seguro de mascotas: qué es y cuánto dura
- 📋 Seguro de mascotas: qué cubre de verdad y qué es puro marketing
- ⚖️ Comparativa de seguros para perros 2026
- 🔗 Seguro veterinario rechaza el reembolso: qué hacer y reclamar
- 🔗 Seguro de perro: ¿cubre ligamento cruzado y displasia? 2026
Antes de elegir póliza o cachorro: la pregunta que ordena todo
En una raza de hocico corto, la pregunta útil no es "cuánto cuesta el seguro", sino "qué queda fuera y desde cuándo". Si la respuesta está por escrito (listado de exclusiones, carencias por cobertura, edad máxima de entrada y condiciones de renovación), la cuota pasa a ser un dato más y no el criterio principal. Con ese orden, comparar pólizas deja de ser una lotería de precios.
Una acción concreta para esta semana: pedir a dos aseguradoras las condiciones generales completas en PDF, subrayar las ocho cláusulas del checklist y poner las respuestas lado a lado en una hoja. El tiempo invertido es poco, y esa hoja evita la sorpresa de descubrir en la clínica, con el perro dentro y la factura delante, que justo lo que se temía estaba en la lista de exclusiones.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (artículos 3 y 10)
- BOE: Ley 7/2023, de 28 de marzo, de protección de los derechos y el bienestar de los animales
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): reclamaciones y supervisión de aseguradoras
Contenido informativo y orientativo, sin carácter de asesoramiento jurídico ni veterinario. Las condiciones de cada póliza prevalecen sobre cualquier descripción general, y para un caso concreto conviene confirmarlo con la aseguradora, con el veterinario o con un profesional.