
Son las dos de la madrugada en una ciudad que no conoces y alguien de tu grupo se dobla de dolor. En urgencias, antes de que un médico lo mire con calma, aparece la pregunta que nadie quiere oír: ¿quién se hace cargo de esto? Con la póliza en el móvil y una cola de pacientes delante, el viajero tiene que decidir en minutos si saca la tarjeta o si llama a un número de asistencia y espera a que alguien respalde el ingreso.
Esa escena se resuelve de dos maneras muy distintas. En la primera, la aseguradora o su central de asistencia habla con el hospital y se compromete a pagar la factura sin que el viajero adelante nada. En la segunda, el viajero paga de su bolsillo, guarda cada papel y pide el dinero de vuelta cuando regresa. Son el pago directo y el reembolso, y casi todos los comparadores de seguros de viaje los mencionan como un detalle más de la ficha, sin explicar qué ocurre de verdad cuando llega la factura.
Aquí se hace al revés: se desmenuza cómo funciona cada modalidad, en qué situaciones suele aplicarse una u otra, qué pasa en Estados Unidos y en otros destinos de sanidad cara, qué importa el aviso previo a la central, cuánto se suele adelantar, qué papeles piden y por qué se rechazan algunos reembolsos. No se nombra ninguna aseguradora ni se puntúa ninguna, porque cada póliza dice lo suyo y lo que vale es lo que figure en tu condicionado.
Seguro de viaje: pago directo o reembolso, la diferencia que decide quién saca la tarjeta
La respuesta corta a la pregunta seguro de viaje pago directo o reembolso es que no son productos distintos, sino dos formas de ejecutar la misma cobertura de gastos médicos. La póliza promete cubrir la asistencia sanitaria por enfermedad o accidente durante el viaje hasta un límite. Lo que cambia es el mecanismo: en el pago directo la aseguradora liquida con el centro médico, y en el reembolso devuelve al asegurado lo que este pagó. Una misma póliza suele combinar las dos, según el tipo de atención y el país.
Esa combinación es lo que se pierde cuando se lee el folleto comercial. Frases como «sin adelantar dinero» o «cobertura de gastos médicos hasta X euros» no dicen para qué situaciones se aplica el pago directo. Muchas pólizas lo reservan para hospitalizaciones y atenciones de cierta entidad, y dejan consultas, medicación y pruebas menores en el terreno del reembolso. Otras lo condicionan a que el viajero llame antes a la central y a que el centro acepte la garantía de pago. Ninguno de esos matices aparece en un titular, y todos pesan el día que hace falta el seguro.
Conviene, además, separar dos ideas que se mezclan a menudo: la cobertura (qué gastos entran en la póliza) y el cobro (cómo llega el dinero al hospital o al asegurado). Un gasto puede estar cubierto y, aun así, tener que adelantarse. Y puede haber pago directo de algo que luego la aseguradora discute, por ejemplo si sale a la luz una enfermedad preexistente que la póliza excluía. Quien tenga ese caso en mente puede repasar el artículo sobre seguro de viaje con enfermedades preexistentes.
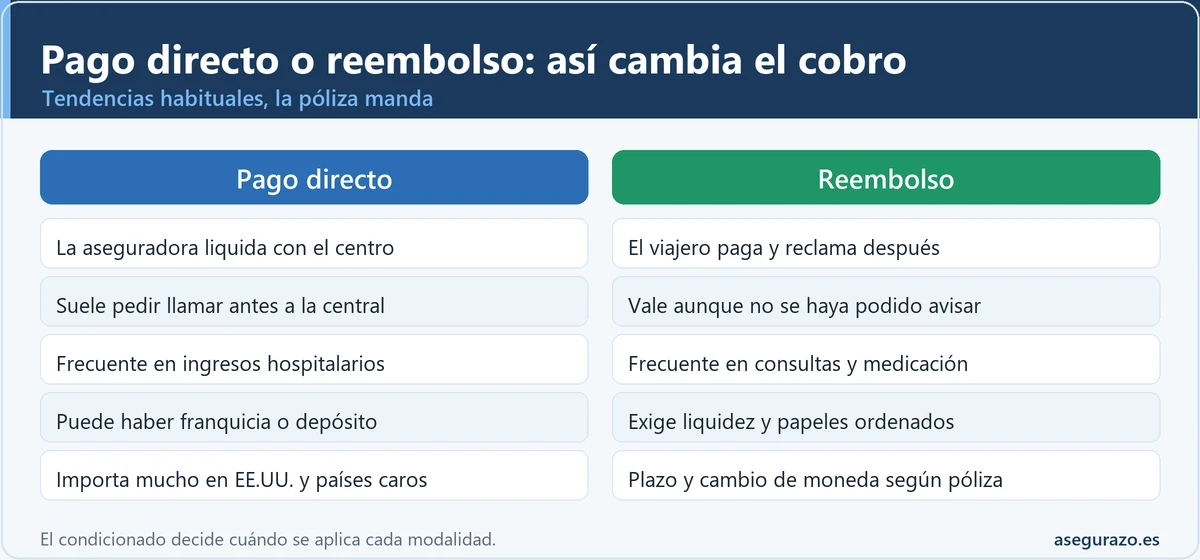
Las dos modalidades frente a frente
Lo que suele ocurrir, sujeto a lo que diga cada póliza
- La aseguradora o su central de asistencia liquida con el centro médico
- El viajero adelanta poco o nada en las atenciones que lo permiten
- Suele exigir contacto previo con la central y aceptación del centro
- No siempre aplica a consultas, pruebas menores ni medicación
- Puede haber franquicia o parte a cargo del asegurado
- El viajero paga en el momento y reclama a la vuelta o desde el destino
- Vale para cualquier atención cubierta, aunque no se haya podido avisar
- Exige guardar y ordenar informe médico, facturas y justificantes de pago
- Obliga a tener liquidez o margen en la tarjeta
- El dinero llega después, con plazo y posibles diferencias de cambio
Pago directo: qué significa, cuándo suele aplicarse y qué se espera del viajero
El pago directo (también llamado pago a centro, garantía de pago o carta de garantía) consiste en que la aseguradora, a través de su central de asistencia, se pone en contacto con el hospital o la clínica y le confirma que asumirá la factura dentro de los límites de la póliza. El viajero ingresa o recibe el tratamiento y el centro cobra a la aseguradora, no a él. Es lo que explica el atractivo comercial de «sin adelantar dinero».
En la práctica, esa promesa se cumple con más facilidad en atenciones de cierta entidad: un ingreso hospitalario, una intervención urgente o una estancia en observación. Para una consulta de un par de horas, un antibiótico o una radiografía suelta, lo habitual es que la póliza prevea que el viajero pague y reclame después. Cada condicionado fija su propio umbral, y por eso conviene localizar la cláusula en lugar de suponer que «todo es sin adelantar».
Para que el pago directo funcione suelen concurrir varias piezas, y la ausencia de cualquiera de ellas puede convertirlo en reembolso:
- Contacto con la central de asistencia antes de ingresar o, si no es posible por la urgencia, en cuanto el estado del paciente lo permita.
- Datos de póliza a mano: número, nombre del asegurado y fechas de viaje, porque el centro los pedirá para verificar la cobertura.
- Aceptación del centro: algunos hospitales no operan con garantías de pago de terceros y exigen un depósito o el pago por adelantado en cualquier caso.
- Informe médico inicial que justifique la atención y confirme que se trata de una urgencia o de un tratamiento necesario durante el viaje.
- Cobertura vigente para esa causa: que no sea una exclusión, una preexistencia no cubierta o una actividad de riesgo no incluida.
Un caso muy habitual es el de quien llega a un hospital, enseña la póliza y comprueba que el centro pide una tarjeta como garantía mientras la central llama. En ese intervalo, el viajero puede ver cómo se bloquea una cantidad en su tarjeta que luego se libera o se reembolsa. Es un uso corriente de la garantía bancaria en muchos países y no significa que el pago directo haya fallado, pero sí que hace falta margen disponible aunque finalmente pague la aseguradora.
También ocurre que el pago directo cubre una parte y deja otra al asegurado. Si la póliza tiene franquicia (una cantidad inicial que corre siempre a cargo del viajero), el hospital puede cobrarla en el acto o la aseguradora puede reclamarla después. Si la factura supera el límite de gastos médicos, el exceso es del asegurado. Y si en el centro se facturan conceptos que la póliza no incluye (habitación individual, acompañante, ciertos fármacos), esos importes tampoco los asume la aseguradora. Todo esto se conoce al leer el apartado de gastos médicos del condicionado, que merece un repaso antes de salir.
Reembolso: adelantar, guardar y reclamar sin perder el hilo
El reembolso de gastos médicos es la modalidad más universal: el viajero paga y reclama. Funciona en cualquier país y con cualquier centro, incluidos los que no aceptan garantías de terceros, y es el camino natural de las atenciones pequeñas. Su coste es práctico: hay que adelantar el dinero, conservar una documentación completa y esperar a que la aseguradora revise el expediente.
Un reembolso no es un trámite de última hora. Empieza en el mismo momento en que se paga, porque cada papel que se pierda en ese instante será un problema documental a la vuelta. Quien reclama días después suele encontrarse con que la factura no está desglosada, que el informe médico no incluye diagnóstico o que el justificante de pago no coincide con el importe. El objetivo es que el expediente se pueda leer sin que quien lo revisa tenga que preguntar nada.
Otro punto que sorprende es el de la moneda. Si el pago se hizo en dólares, bahts o cualquier otra divisa, la aseguradora abonará en euros y aplicará el cambio que fije el condicionado, que puede ser el de la fecha de la factura, el del pago o el que figure en el extracto de la tarjeta. Los centavos de diferencia no suelen ser un problema, pero en facturas grandes el criterio de cambio puede sumar o restar una cantidad apreciable. De nuevo, la póliza manda.
El reembolso no es una modalidad de segunda clase. En muchas situaciones es la que ofrece más control: el viajero elige dónde atenderse, mantiene su propia relación con el médico y no depende de que el hospital acepte una garantía. Lo que exige es disciplina documental. La guía sobre cómo reclamar un seguro de viaje denegado detalla qué hacer cuando, aun con papeles, la aseguradora responde con un no.
Urgencia en el extranjero: quién paga y cuándo, paso a paso
La línea temporal de una urgencia sanitaria en el extranjero tiene un patrón que se repite con variaciones. Lo que sigue es un esquema ilustrativo, no una garantía: cada póliza y cada hospital pueden alterar el orden, pero conocerlo sirve para no improvisar bajo presión.
Urgencia en el extranjero: quién paga y cuándo
La guía cómo usar tu seguro de viaje si te pones enfermo en el extranjero recorre ese mismo trayecto con más detalle operativo. Lo relevante aquí es el paso 3: es el punto en el que la central decide si la atención se resuelve con pago directo, con anticipo parcial o con reembolso, y por eso la llamada cambia el desenlace económico.
En EE.UU. y en países de sanidad cara el pago directo marca la diferencia
En un país con sanidad pública universal y tarifas moderadas, adelantar una consulta es incómodo pero asumible. En Estados Unidos, y en general en destinos donde la atención se factura a precios de mercado, la situación es otra: una urgencia con pruebas, aunque no acabe en ingreso, puede traducirse en una factura que alcance miles de euros, y un ingreso corto puede multiplicarla. Los centros suelen pedir garantía de pago antes de atender casos no vitales, y muchos operan con cobros a nombre de médicos, laboratorio y hospital por separado.
En EE.UU. el pago directo marca la diferencia
Por qué importa: adelantar una factura hospitalaria en un país de sanidad cara puede agotar el límite de una tarjeta de crédito y dejar al viajero sin margen para el resto del viaje.
Qué mirar en la póliza: si prevé garantía de pago o anticipo en hospitalización, si exige llamar a la central antes de ingresar, y si el límite de gastos médicos es realista para ese destino.
Qué no asumir: que el pago directo cubra consultas y pruebas menores, o que todos los centros acepten la garantía de un tercero.
El resultado práctico es que el límite de gastos médicos y la forma de pago se vuelven dos decisiones inseparables. Un límite alto con reembolso obliga a financiar la factura durante semanas. Un pago directo con límite bajo deja un hueco que paga el asegurado. Lo razonable es mirar ambos a la vez, y para Estados Unidos hay un análisis más amplio en el artículo sobre seguro de viaje a EE.UU. y cobertura médica.
Algo parecido, con matices, ocurre en destinos del sudeste asiático y en México, donde los hospitales privados que atienden a extranjeros pueden operar con depósitos y cobrar a precios elevados, mientras que la red pública resulta insuficiente o poco práctica para un turista. Ahí el pago directo ayuda, pero también la proximidad de un centro que acepte la garantía. Se explica con más calma en el artículo sobre seguro de viaje a México, Tailandia y el sudeste asiático.
En la Unión Europea el panorama es otro. La Tarjeta Sanitaria Europea da acceso a la sanidad pública del país en condiciones similares a las de sus asegurados, y puede haber copagos o importes que se anticipan y se reclaman después. No sustituye a un seguro de viaje en todo (no cubre repatriación ni centros privados), y el modo de cobro varía según el país. Para decidir con datos, conviene leer si basta la TSE o hace falta un seguro de viaje.
El aviso previo a la central de asistencia: el paso que condiciona el pago
Casi todas las pólizas de viaje piden que el asegurado contacte con la central de asistencia antes de actuar, o lo antes posible. No es una formalidad: es lo que permite a la aseguradora verificar la cobertura, elegir el centro más adecuado, emitir una garantía de pago y controlar el coste. Cuando ese aviso se omite, la aseguradora puede ofrecer solo el reembolso, aplicar un tope más bajo o, en el peor de los casos, discutir la cobertura.
La ley fija un suelo en el artículo 16 de la Ley 50/1980 de Contrato de Seguro: el tomador, el asegurado o el beneficiario deben comunicar el siniestro al asegurador dentro del plazo máximo de siete días desde que lo conocen, salvo que la póliza fije uno más amplio. Si no lo hacen, el asegurador puede reclamar los daños y perjuicios que esa falta de aviso le haya causado, salvo que pruebe que ya tenía conocimiento del siniestro por otro medio. Además, el propio artículo condiciona la pérdida del derecho a la indemnización a que haya dolo o culpa grave.
Hay dos lecturas que conviene no mezclar. Una es el aviso legal del siniestro (art. 16), pensado como suelo mínimo y con consecuencias graduadas. Otra es el procedimiento de asistencia de la póliza, que suele pedir llamar «inmediatamente» o «antes de cualquier tratamiento». Una cláusula así puede condicionar el pago directo, y su efecto sobre el derecho al reembolso se discute a la luz de la ley y de las circunstancias (por ejemplo, una urgencia vital que impidió llamar). Esa discusión no conviene provocarla: avisar siempre y cuanto antes evita el problema entero.
Para tu caso concreto conviene confirmar con tu aseguradora o con un profesional cómo se aplica el aviso en tu póliza. Mientras tanto, estas tres costumbres suelen ahorrar disgustos: guardar el teléfono de asistencia en el móvil y en papel, anotar hora y nombre en cada llamada y pedir un número de expediente que se cite en cualquier comunicación posterior.
Cuánto se adelanta y qué puede quedar a cargo del viajero: anticipos, franquicia y topes
«¿Cuánto tengo que adelantar?» es una de las preguntas más buscadas y la menos contestable con una cifra única. Depende de el tipo de atención, de el país, de el hospital y de la cláusula de la póliza. Algunas condiciones establecen que, por debajo de cierto importe, la gestión es por reembolso; otras prevén un anticipo parcial para dar tiempo a la aseguradora; y otras asumen la factura entera siempre que el centro acepte. Por eso no se dan importes: aparecen o no en el condicionado, y ahí hay que mirarlos.
Qué cláusulas buscar en el condicionado
Cada póliza las redacta a su manera: es una lista de comprobación, no un listado de importes
| Concepto | Qué suele indicar el texto | Por qué importa |
|---|---|---|
| Pago directo a centro | En qué atenciones se aplica y con qué condiciones | Delimita si el adelanto es cero, parcial o total |
| Garantía de pago | Si la central puede emitirla y qué exige del centro | Evita depósitos o bloqueos en tarjeta |
| Anticipo o umbral | Importe por debajo del cual se reembolsa | Determina cuánto se financia de entrada |
| Aviso a la central | Antes, inmediato o en plazo, y por qué medios | Puede condicionar el pago directo |
| Franquicia | Cantidad inicial que corre a cargo del asegurado | Reduce lo que se cobra en la liquidación |
| Límite de gastos médicos | Tope por asegurado, a veces por destino | El exceso lo asume el viajero |
| Centros y médicos | Libre elección o centros designados | Un centro no autorizado puede limitar el pago directo |
| Moneda y cambio | Criterio de conversión a euros | Cambia el importe final del reembolso |
| Plazo de reclamación | Tiempo para enviar la documentación | Pasado el plazo, puede discutirse el derecho |
Esta tabla sirve para leer una póliza en diez minutos y tener claro qué ocurrirá antes de necesitarla. Si una cláusula no aparece, no se entiende que sea favorable: se pregunta a la aseguradora o al mediador y se pide la respuesta por escrito. La guía de cómo leer una póliza de seguros ayuda a localizar estas cláusulas en un condicionado largo.
La franquicia merece un comentario aparte, porque es el concepto que más cambia el cálculo. Una póliza puede ofrecer pago directo y, a la vez, aplicar una franquicia que el viajero asume en cualquier caso. El resultado es que, aun sin reembolso, hay un importe que sale del bolsillo del asegurado. Quien compare productos debería mirar el límite, la modalidad de pago y la franquicia como un conjunto, no por separado.
Pago directo o reembolso según la situación: qué esperar en cada caso
Para aterrizarlo, esta tabla resume lo que suele ocurrir en situaciones concretas. Son tendencias, no garantías: la póliza concreta y el centro que atienda pueden cambiar el resultado.
Situaciones habituales y vía de pago más frecuente
| Situación | Vía más habitual | Qué conviene hacer |
|---|---|---|
| Ingreso hospitalario urgente | Pago directo si la central lo gestiona | Llamar antes de formalizar el ingreso y confirmar la garantía |
| Intervención programada durante el viaje | Depende de la póliza | Consultar antes, porque puede no entrar en cobertura |
| Consulta o urgencia ambulatoria | Reembolso con frecuencia | Pagar, pedir factura desglosada e informe |
| Medicación recetada | Reembolso con frecuencia | Guardar receta y ticket con el nombre del fármaco |
| Pruebas diagnósticas sueltas | Depende de la póliza | Preguntar a la central si las incluye en garantía |
| Accidente con deporte de riesgo | Depende, puede estar excluido | Revisar el listado de actividades cubiertas |
| Atención en la sanidad pública de la UE | Con TSE, copago y reembolso según país | Consultar el procedimiento de la Seguridad Social |
El caso del deporte de riesgo es especial, porque el pago directo puede activarse en un primer momento y la aseguradora revisar después si la actividad estaba cubierta. Si el viaje incluye esquí, buceo o senderismo exigente, conviene comprobar la cobertura antes con la guía sobre si el seguro de viaje cubre los deportes de riesgo, porque un rechazo posterior convierte el pago directo en una deuda del asegurado.
Documentos para el reembolso: la lista que se arma mientras todavía estás allí
El reembolso de gastos médicos de un seguro de viaje se gana o se pierde en la documentación. La mayoría de las discusiones empiezan por un papel que falta, que no tiene diagnóstico o que no coincide con otro. Lo más práctico es reunirlos mientras el viajero sigue en el destino, porque una vez en casa conseguir una factura desglosada de un hospital lejano puede llevar semanas.
Checklist de documentos para el reembolso
Orientativo: la aseguradora puede pedir otros según el caso
Tres detalles se pasan por alto con frecuencia. El primero, que la factura debe indicar quién recibió la atención y qué conceptos incluye: un recibo de caja con un importe suelto es una prueba débil. El segundo, que el informe médico tiene que decir qué le pasaba al paciente y por qué la atención era necesaria durante el viaje; sin diagnóstico, muchas aseguradoras piden ampliar. El tercero, que el justificante de pago debe coincidir con la factura en fecha e importe.
Una costumbre que ayuda mucho: fotografiar cada documento en el momento de recibirlo y guardarlo en una carpeta en la nube con la fecha en el nombre del archivo. Los originales se llevan encima, pero las fotos garantizan que, si se pierde la maleta o se moja un papel, el expediente no se rompe. Para un listado más general de documentos en cualquier siniestro, existe el checklist de documentos para reclamar un siniestro.
Plazos legales: cuánto puede tardar el dinero y qué dice la ley
«¿Cuándo me devuelven el dinero?» no tiene una cifra contractual universal: cada póliza puede fijar sus tiempos operativos. Lo que sí existe es un marco legal común en la Ley 50/1980 de Contrato de Seguro, que se aplica con independencia del canal de contratación. El artículo 18 establece que el asegurador debe pagar la indemnización al término de las investigaciones y peritaciones necesarias para determinar el siniestro y, en su caso, el importe, y que dentro de los cuarenta días siguientes a la recepción de la declaración del siniestro tiene que abonar el importe mínimo de lo que pueda deber según las circunstancias que conoce.
Tres plazos de la Ley 50/1980 que aplican al reembolso
Tal como figuran en el texto del BOE
Son plazos legales, no estimaciones, y la póliza puede mejorarlos. Para tu caso concreto conviene confirmar con tu aseguradora o con un profesional cómo se aplican.
El artículo 20 añade la consecuencia: se entiende que el asegurador incurre en mora cuando no ha cumplido su prestación en el plazo de tres meses desde el siniestro, o no ha pagado el importe mínimo dentro de los cuarenta días desde la recepción de la declaración. La mora se aplica salvo causa justificada o no imputable al asegurador, y acarrea intereses que el órgano judicial impone de oficio. El detalle del cálculo está en el artículo sobre los intereses de demora del artículo 20 LCS.
Una precisión de utilidad: el plazo corre desde la declaración del siniestro, y un expediente incompleto no empieza a contar igual que uno bien documentado. Si la aseguradora pide más papeles, responder pronto y por escrito deja constancia de que el retraso no es del asegurado. En la práctica, los reembolsos sencillos se resuelven en semanas, y los que exigen peritación o informes adicionales pueden alargarse, pero eso es una observación genérica, no un compromiso: lo que cuenta es el condicionado y las fechas de cada comunicación.
Por qué se rechaza un reembolso de gastos médicos y cómo evitarlo
Los rechazos de reembolso rara vez son sorpresas: suelen responder a un puñado de motivos repetidos. Conocerlos permite desmontarlos antes de que ocurran. La rejilla siguiente recoge los más habituales, con el gesto que los evita.
Seis motivos frecuentes de rechazo y cómo evitarlos
La atención se inició sin contacto previo y la póliza lo exigía.
Un recibo con importe global no permite saber qué se cobró.
Sin diagnóstico ni fechas, la aseguradora no puede valorar la cobertura.
La causa figura entre las exclusiones del condicionado.
Se trató algo que podía esperar a la vuelta o que no entra en la garantía.
Se reclamó tarde o sin prueba de la fecha de envío.
Si, a pesar de todo, llega un no, el primer paso es pedir por escrito el motivo concreto y la cláusula en la que se apoya. Después se puede reclamar al servicio de atención al cliente de la aseguradora y, si la respuesta no satisface o no llega, acudir a la Dirección General de Seguros y Fondos de Pensiones con la reclamación previa. El itinerario completo está en la guía qué hacer si el seguro rechaza el siniestro.
Cómo elegir entre pólizas según la modalidad de pago, sin ranking
Comparar seguros de viaje por su modalidad de gastos médicos exige un criterio de lectura más que una tabla de puntuaciones. Tres preguntas ordenan el análisis. La primera es a dónde se viaja: si el destino es de sanidad cara, la capacidad de adelantar dinero y el pago directo pesan más. La segunda es qué tipo de atención se espera: para un viaje corto sin planes arriesgados, el reembolso de pequeñas atenciones es asumible. La tercera es cuánta liquidez hay: quien viaja con una tarjeta de límite ajustado debería priorizar el pago directo.
Después, conviene leer en el condicionado de cada póliza las cuatro piezas que definen la experiencia real: el alcance del pago directo, el procedimiento de aviso, la franquicia y el límite de gastos médicos. Si alguna no aparece clara, se pregunta a la aseguradora o al mediador y se guarda la respuesta. Hay aseguradoras que publican sus condiciones en la web y otras las entregan al contratar; en ambos casos, el texto vinculante es el del contrato.
Quien viaje varias veces al año puede encontrar útil comparar también el formato de la póliza (por viaje o anual), porque las condiciones de asistencia pueden variar. La calculadora de seguro de viaje anual frente a por viaje ayuda a ver cuál sale más a cuenta. Y quien ya tiene una cobertura incluida en la tarjeta o en el banco, puede revisar si un seguro de tarjeta basta, porque ese tipo de coberturas suelen basarse en el reembolso.
Dudas habituales sobre pago directo y reembolso en el seguro de viaje
¿Se puede contratar un seguro de viaje sin adelantar dinero?
¿Qué es el pago directo al hospital en un seguro de viaje?
¿Cómo funciona el reembolso de gastos médicos de un seguro de viaje?
¿Qué es una garantía de pago en un hospital extranjero?
¿Hay franquicia en el seguro de viaje?
¿Qué hago si no puedo adelantar los gastos médicos en el extranjero?
¿Qué pasa si la aseguradora tarda en reembolsar?
Más guías para entenderlo mejor
- 🧳 Cómo usar tu seguro de viaje si te pones enfermo en el extranjero
- 📋 Cómo reclamar un seguro de viaje denegado y qué documentos reunir
- 🇺🇸 Seguro de viaje para EE.UU.: cobertura médica real
- 💳 ¿Basta la Tarjeta Sanitaria Europea o necesito un seguro de viaje?
- 🔗 Seguro online vs tradicional: qué cambia al dar un parte
- 🔗 Taller libre o concertado en tu seguro de coche: qué cambia
- 🔗 Alquiler de coche en el extranjero: SCDW o seguro de franquicia
La pregunta que conviene hacer antes de volar, no en la sala de urgencias
El pago directo y el reembolso no compiten entre sí: se complementan, y la póliza decide cuándo toca cada uno. Lo que separa un viaje resuelto sin sobresaltos de otro con una factura atascada suele ser algo muy concreto: haber leído la cláusula de gastos médicos, saber a qué número llamar y tener un sitio donde guardar cada papel. Son tres gestos pequeños que cuestan unos minutos antes de salir.
Antes del próximo viaje, abre el condicionado, busca la modalidad de pago de gastos médicos y escribe en una nota del móvil el teléfono de asistencia, el número de póliza y la regla de aviso. Con eso a mano, la pregunta de las dos de la madrugada deja de ser «¿quién paga?» y pasa a ser «¿qué toca hacer ahora?». Para tu caso concreto, conviene confirmar los detalles con tu aseguradora o con un profesional.