
Imagina a alguien con el carné de coche desde hace cuatro años que decide cambiar el atasco diario por una moto. Mira una 125 de segunda mano y una moto grande más potente, pide dos presupuestos y la sorpresa llega pronto: la 125 no sale tan barata como esperaba, y la grande, con otro permiso y otra edad en el formulario, no sale tan cara como temía. Esa distancia entre lo esperado y lo real tiene explicación, y casi nunca depende solo del tamaño del motor.
Hay una idea general para empezar. El seguro de moto 125 frente a una gran cilindrada cambia sobre todo por quién conduce, dónde aparca y qué se quiere cubrir, y menos por los centímetros cúbicos que figuran en la ficha técnica. La cilindrada y la potencia pesan, claro, pero una 125 conducida por alguien de 17 años que la deja en la calle de una gran ciudad puede ser un riesgo más caro de asegurar que una moto potente en manos de un conductor veterano que la guarda en un garaje cerrado.
Este texto ordena las diferencias entre moto 125, scooter y gran cilindrada (permisos A1, A2 y A, y la vía del carné B con tres años de antigüedad), los factores con los que una aseguradora calcula la prima, las coberturas que existen, los requisitos de robo y antirrobo, el caso de las motos eléctricas y el del conductor sin historial. No se nombran aseguradoras ni se dan precios como si fueran oficiales: las cifras de prima que aparecen son órdenes de magnitud para entender proporciones, y las condiciones reales las fija cada póliza.
Seguro de moto 125 y gran cilindrada: qué carné necesitas para cada una
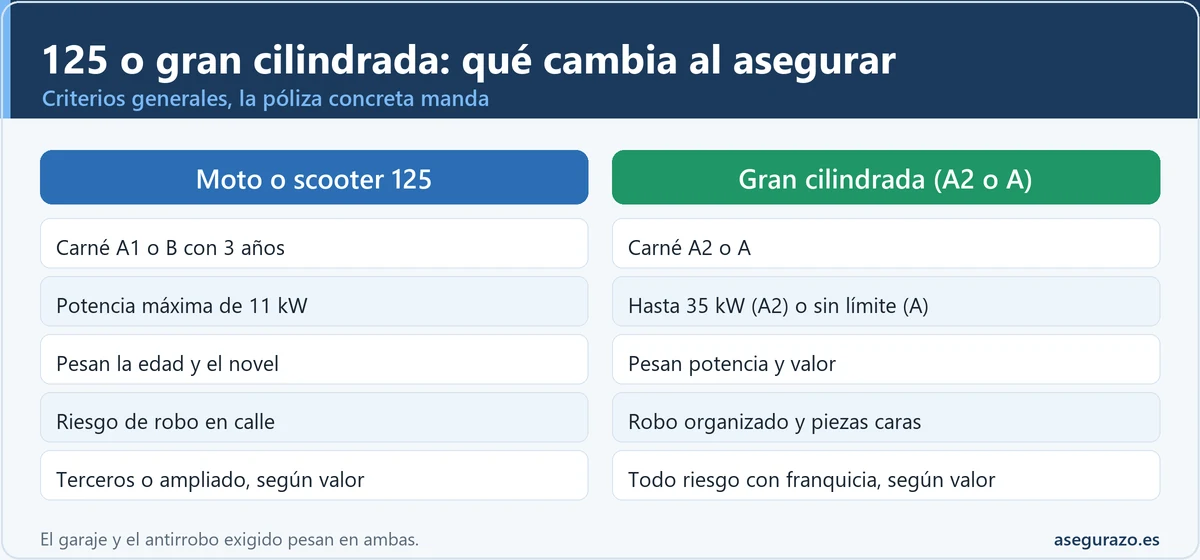
Antes de hablar de dinero conviene fijar qué permite cada carné, porque la aseguradora lo pregunta y porque condiciona toda la comparación. El Real Decreto 818/2009, que aprueba el Reglamento General de Conductores, ordena los permisos de moto por escalones. El AM es el de los ciclomotores (desde los 15 años), el A1 es el de las motocicletas de hasta 125 cm³ y 11 kW (desde los 16 años), el A2 llega hasta 35 kW (desde los 18 años) y el A no tiene límite de potencia (desde los 20 años, con experiencia previa en A2 según el reglamento).
Hay además una vía que explica por qué las 125 tienen tanto público entre adultos: quien tiene el permiso B con más de tres años de antigüedad puede conducir, dentro del territorio nacional, motocicletas de hasta 125 cm³, con un máximo de 11 kW y una relación potencia/peso que no supere 0,1 kW/kg, sin examen adicional. Esa habilitación viene del propio reglamento (artículo 4) y no cubre motos más grandes, ni conducir fuera de España con las mismas condiciones. Quien no cumpla los tres años de carné B, o quiera una moto de mayor potencia, necesita el permiso de moto correspondiente.
Conviene una aclaración sobre un rumor persistente. En los últimos años se ha hablado de un curso de formación obligatorio para quien quiera usar una 125 con el carné de coche. A la fecha de redactar este texto, ese curso figuraba como propuesta anunciada y sin cambio publicado en el reglamento, de modo que el requisito vigente que consta es el de los tres años. Si estás a punto de sacar una moto, merece la pena comprobarlo en la web de la DGT antes de decidir, porque este tipo de normas puede cambiar.
Tres cifras del reglamento que ordenan la comparación
Tal como recoge el Reglamento General de Conductores (RD 818/2009)
Son límites de la norma, no estimaciones de precio. Para tu caso concreto conviene confirmar con la DGT y con tu aseguradora.
Qué importa de cada permiso a la hora de asegurar
Para la aseguradora, el permiso es un dato de riesgo y también un dato de admisibilidad. Un A1 de 16 o 17 años figura casi siempre como conductor joven, con la tarificación más alta del tramo. Un carné B con años de antigüedad que conduce una 125 aporta experiencia al volante, aunque no sea experiencia en moto, y algunas compañías la valoran y otras apenas. Un A2 suele asociarse a motos de potencia media, y un A a las de gama alta. Si la moto está limitada para encajar en el A2, la póliza puede pedir documentación de esa limitación, así que conviene preguntar qué justificante hace falta.
| Permiso | Edad mínima | Qué moto permite | Cómo suele verlo la prima |
|---|---|---|---|
| AM | 15 años | Ciclomotores (el scooter de 50 cc) | Conductores muy jóvenes, tarifa propia de ciclomotor |
| A1 | 16 años | Hasta 125 cm³ y 11 kW | Edad y novel pesan más que la cilindrada |
| B con 3 años | Carné B vigente | 125 cm³, 11 kW y 0,1 kW/kg, solo en España | Experiencia en coche, sin historial de moto |
| A2 | 18 años | Hasta 35 kW | Potencia media, el valor y el uso empiezan a contar |
| A | 20 años | Sin límite de potencia | Potencia, valor de la moto y robo pesan mucho |
Los factores con los que se calcula la prima de una moto
Una aseguradora no pone precio a una moto, sino a una combinación de moto, conductor, lugar y uso. Dentro de esa combinación, hay seis factores que se repiten en casi cualquier cuestionario, y entender cómo se cruzan es lo que permite comparar una 125 con una gran cilindrada sin llevarse sorpresas.
Cilindrada y potencia
Son el factor más visible y el que más se recuerda, pero no actúa solo. A igualdad de conductor, una moto con más potencia suele tener una prima de responsabilidad civil mayor, porque se asocia a velocidades más altas y a accidentes de mayor gravedad. También sube el precio de la reparación y el atractivo para el robo. En una 125 la potencia está acotada por el propio permiso, y por eso entre una 125 y otra 125 la diferencia es pequeña, mientras que entre una 125 y una moto de gama alta el salto puede ser de varias veces, dato que se da solo como orden de magnitud y que varía mucho según el resto de factores.
Edad del conductor y del tomador
La edad es probablemente el factor con más peso en el tramo bajo. Los conductores jóvenes concentran más siniestros y, además, acumulan menos años de conducción. Una situación frecuente es la de un menor con A1 cuyo seguro contrata la madre o el padre: la póliza debe reflejar quién es el conductor habitual, no quién paga. Ocultar al conductor real es una de las prácticas que más problemas da cuando llega un siniestro, y se vuelve a ver más abajo en los errores frecuentes.
Historial de siniestros y bonificaciones
Quien lleva años sin partes en coche está acostumbrado al sistema de bonus-malus, el de la bonificación por años sin siniestros con culpa. En moto el planteamiento es parecido, pero el historial que cuenta es el de la moto, y no siempre se traslada el del coche. Si quieres entender cómo funciona esa lógica en un vehículo de cuatro ruedas, la calculadora de la bonificación por años sin partes lo explica, y el artículo sobre si dar un parte sube siempre el seguro ayuda a ver que no todo parte penaliza igual. Si cambias de compañía, puedes pedir a la actual un certificado con tu historial de siniestralidad, que sirve para que la nueva lo valore.
Zona de circulación y de estacionamiento
El código postal donde duerme la moto influye porque resume la densidad de tráfico y la frecuencia de robos de la zona. En grandes ciudades suele haber más siniestros pequeños y más hurtos; en municipios pequeños, menos de ambos. Declarar un lugar de estacionamiento que no es el real puede reducir la prima, pero también expone a que, si hay un siniestro, la aseguradora recorte la indemnización.
Uso: diario, de ocio o profesional
Quien usa la moto para ir a trabajar todos los días recorre más kilómetros y pasa más horas en tráfico que quien la saca los fines de semana. Y el uso profesional (reparto, mensajería) es otra categoría, que muchas pólizas particulares excluyen o tarifican aparte. Declararlo bien evita sustos. También hay seguros que se activan por periodos (los de moto por días), pensados para un uso muy ocasional, con sus propias limitaciones.
Valor de la moto y tipo de cobertura
El último factor depende de la decisión que tomes. La prima crece a medida que se añaden coberturas: la responsabilidad civil obligatoria es la base, y robo, incendio o daños propios suman capas. Una moto de poco valor tiene poco que proteger en daños propios, y es ahí donde muchas veces compensa menos un todo riesgo, tema que se desarrolla en el artículo sobre terceros ampliado o todo riesgo.
Por qué la prima de una 125 puede ser mayor de lo esperado
La intuición dice que una moto pequeña debería ser un seguro barato. Sin embargo, quienes comparan por primera vez suelen toparse con importes más altos de los previstos, y las razones son bastante concretas. No hay ninguna cifra única que valga para todos, pero sí un patrón de motivos que se repite.
- El perfil del conductor. Una gran parte de las 125 las conducen personas jóvenes o noveles, que son el grupo que más pesa en la tarificación.
- El uso urbano. Una 125 vive en la ciudad, donde hay más tráfico, más maniobras y más pequeños golpes, con muchos siniestros de baja cuantía pero frecuentes.
- El robo. Las motos pequeñas y los scooters son fáciles de cargar en una furgoneta, y eso se refleja en las pólizas que incluyen robo.
- Sin historial de moto. Aunque se tengan veinte años sin partes en coche, la aseguradora puede tratar la primera moto como la de alguien sin experiencia propia en dos ruedas.
- Un coste que no baja con el precio de la moto. En una moto de valor bajo, el seguro de responsabilidad civil supone una parte grande del total, porque ese coste no depende de lo que costó la moto.
Hay un último matiz que despista: la responsabilidad civil obligatoria cubre los daños que causas a otras personas y a sus bienes, y su coste depende de la gravedad potencial de lo que puedes causar, no del valor de lo que conduces. De ahí que el importe de una moto barata no baje en la misma proporción que su precio de compra. Y como el seguro de coche y el de moto son productos distintos, no conviene dar por hecho que lo que se paga por uno sirve para estimar el otro. Para una primera idea sobre cómo se mueve el precio con el perfil, la calculadora de precio orientativo es una referencia, aunque está pensada para coche.
- ✅ Potencia acotada por el propio permiso (11 kW)
- ✅ Accesible con A1 o con carné B de más de 3 años
- ⚠️ Conductores jóvenes o noveles, que pesan en la prima
- ⚠️ Uso urbano y exposición al robo
- ⚠️ Poco valor, así que los daños propios compensan menos
- ✅ Perfil de conductor más experimentado en muchos casos
- ✅ Más margen para negociar con garaje y buen historial
- ⚠️ Potencia y velocidad, con RC más cara
- ⚠️ Valor alto: reparar y reponer cuesta más
- ⚠️ Más atractiva para el robo organizado
Scooter, naked, trail o custom: qué modalidad encaja con cada tipo de moto
Aquí está lo que suelen omitir las listas de precios: la decisión no es 'qué compañía', sino qué modalidad conviene a cada tipo de moto. La tabla siguiente resume un criterio general, no una recomendación personalizada: cada caso depende del valor de la moto, de dónde se guarda y del presupuesto.
| Tipo de moto | Modalidad que suele encajar | El motivo |
|---|---|---|
| Scooter 50 cc (ciclomotor) | Terceros, con robo si se guarda mal | Valor bajo y conductor joven: el robo pesa más que los daños propios |
| Scooter o moto 125 económica | Terceros o terceros ampliado | Pocos daños propios que asegurar, mucho riesgo de hurto en calle |
| 125 nueva o de valor alto | Terceros ampliado o todo riesgo con franquicia | Hay valor que proteger y la franquicia modera la prima |
| Maxi scooter o naked media (A2) | Terceros ampliado o todo riesgo con franquicia | Valor medio y reparaciones más caras que en una 125 |
| Gran cilindrada, trail o custom (A) | Todo riesgo con franquicia, o terceros ampliado si es antigua | Valor alto, piezas caras, tentación para ladrones |
| Moto antigua o de poco valor | Terceros o terceros ampliado | El todo riesgo suele costar más de lo que podría recuperarse |
| Moto eléctrica | Según potencia: mismo criterio que su equivalente | Revisar batería, cargador y asistencia por falta de carga |
Dos precisiones sobre esa matriz. La primera: el scooter no es una categoría de permiso, sino un tipo de carrocería. Un scooter de 50 cc es un ciclomotor (AM), uno de 125 cc se asegura como cualquier 125, y un maxi scooter de 300 o 500 cc entra en el territorio del A2 o del A. Por eso la búsqueda de 'seguro scooter 125 precio' se parece a la de una moto 125, con la particularidad de que el scooter suele moverse más por ciudad y dormir más en la calle. La segunda: nada de esto sustituye a un presupuesto real, ni a la lectura del condicionado.
Terceros, terceros ampliado y todo riesgo en moto: qué cubre cada modalidad
Las tres modalidades parten del mismo suelo. El seguro obligatorio de responsabilidad civil exige que todo propietario de un vehículo a motor con estacionamiento habitual en España tenga un contrato en vigor (artículo 2 del Real Decreto Legislativo 8/2004), y eso incluye los ciclomotores y las motos de cualquier cilindrada. Circular sin él puede acarrear sanciones y, sobre todo, deja a quien conduce sin respaldo si causa un accidente. En el artículo sobre qué pasa si conduces sin estar en la póliza se explica la lógica, que en moto es equivalente.
Terceros básico
Cubre la responsabilidad civil frente a otros: los daños personales y materiales que causes a terceros. Suele incluir la defensa jurídica y la reclamación de daños, y a veces una asistencia básica, según la póliza. Lo que no cubre, por ley, son las lesiones o el fallecimiento del propio conductor, ni los daños de su moto (artículo 5 del Real Decreto Legislativo 8/2004). Es algo que se averigua tarde cuando se cree que 'estar asegurado' lo protege también a él: si te caes sin que intervenga nadie más, ese seguro obligatorio no responde por tus lesiones ni por tu moto.
Terceros ampliado
Añade a la base una o varias garantías típicas, que cambian de póliza a póliza: robo, incendio, a veces daños por fenómenos atmosféricos y, con frecuencia, asistencia en viaje o grúa. En moto, la cobertura de robo suele ser la razón principal para pasar de terceros a ampliado. Conviene leer si el robo incluye la sustracción de la moto completa, de piezas o el intento de robo con daños, y qué condiciones de custodia exige, tema que se desarrolla en el siguiente apartado.
Todo riesgo, con o sin franquicia
Cubre además los daños propios aunque el culpable seas tú, es decir, la reparación de la moto tras una caída o un golpe. Suele venir con franquicia, una cantidad que corre a tu cargo en cada siniestro; si quieres entender cómo se aplica, el texto sobre franquicia por pieza o por siniestro lo detalla. Y hay una garantía que merece mención aparte: el seguro de accidentes del conductor (muerte o invalidez), que algunas pólizas ofrecen como complemento y que cubre justo lo que el obligatorio deja fuera.
| Cobertura | Terceros | Terceros ampliado | Todo riesgo |
|---|---|---|---|
| Daños a otros (RC obligatoria) | Sí | Sí | Sí |
| Lesiones del propio conductor | No, salvo garantía opcional | No, salvo garantía opcional | No, salvo garantía opcional |
| Robo de la moto | No | Suele incluirlo, con condiciones | Suele incluirlo, con condiciones |
| Incendio | No | Suele incluirlo | Sí |
| Daños propios (caída, golpe) | No | No | Sí, con o sin franquicia |
| Asistencia y grúa | Según póliza | Según póliza | Según póliza |
La tabla muestra una pauta general, no el contenido de una póliza concreta. Lo que de verdad cuenta es el condicionado particular: dos productos con el mismo nombre comercial pueden incluir cosas muy distintas. Para ver qué mitos conviene desmontar al elegir, el artículo sobre terceros ampliado o todo riesgo los recorre, y la guía de asistencia en carretera avisa de límites que suelen pasar desapercibidos, como los kilómetros de remolque.
Robo, garaje y requisitos antirrobo: lo que suele pedir una póliza de moto
El robo es el riesgo que más condiciona el seguro de una moto pequeña o de un scooter, y también el que más malentendidos genera. Muchas personas contratan terceros ampliado convencidas de que tienen cubierto el robo, y se enteran en el siniestro de que la póliza exigía una condición que no se cumplía. En el seguro, la cobertura de robo no suele ser un 'sí o no', sino un 'sí, si se cumple esto'.
Entre los requisitos que suelen aparecer en los condicionados se encuentran los siguientes. No son una lista oficial ni valen para todas las pólizas, sino una guía de lo que conviene buscar en el documento antes de firmar.
- Antirrobo exigido: un candado en U, una cadena o un anclaje, a menudo con un sello de homologación (existen certificaciones privadas de resistencia, como las de Sold Secure o ART), y a veces la obligación de usarlo siempre que la moto quede sin vigilancia.
- Anclaje a un elemento fijo: no basta cerrar la rueda si la moto puede cargarse en una furgoneta; algunas pólizas piden que la moto esté sujeta a un punto fijo.
- Lugar de estacionamiento: la póliza puede distinguir entre garaje cerrado, garaje comunitario con puerta o la vía pública, y condicionar la cobertura o su franquicia a cada situación.
- Llaves y documentación: se suele pedir conservar todas las llaves y la documentación de la moto, y acreditar la denuncia ante la Policía.
- Localizador: algunas compañías ofrecen condiciones mejores si la moto lleva un sistema de localización, aunque no es habitual exigirlo.
La parte que más afecta al bolsillo es la del garaje. Una moto que duerme en un garaje cerrado tiene menos riesgo de robo y de vandalismo que otra en la calle, y la prima suele reflejarlo, aunque cómo y cuánto depende de la compañía. Lo importante es declarar el dato tal como es: el artículo 10 de la Ley 50/1980 obliga al tomador a declarar al asegurador, según el cuestionario que este le someta, las circunstancias que conoce y que influyen en el riesgo, y el artículo 11 le obliga a comunicar los cambios que agraven el riesgo, como pasar de un garaje a la calle. Si hay un siniestro y el dato era falso, la prestación puede reducirse. Y si el robo no queda cubierto, queda la denuncia y la pérdida de la moto sin compensación.
Merece una nota la figura del Consorcio de Compensación de Seguros. Indemniza, entre otros supuestos, los daños causados en España por un vehículo desconocido o por un vehículo asegurado que ha sido objeto de robo (artículo 11 del Real Decreto Legislativo 8/2004), pero no sustituye al seguro de robo de tu propia moto. Para el supuesto en el que otro vehículo no tiene seguro, el artículo sobre qué pasa si el otro conductor no tiene seguro explica el procedimiento.
Casco, guantes y chaqueta: qué suele quedar fuera de la cobertura
El casco, las protecciones y la ropa técnica son lo que más se rompe en una caída y lo que menos se menciona al contratar. En muchas pólizas la cobertura de equipamiento del conductor no existe, es una garantía opcional, o tiene un límite bajo y exige factura. Y puede quedar fuera si la caída no tiene un tercero implicado, o si la póliza solo cubre el equipamiento en un siniestro de todo riesgo.
Antes de contratar conviene mirar tres cosas: si el equipamiento está incluido o es opcional, cuál es el límite por siniestro, y si se paga por valor de nuevo o con depreciación por antigüedad.
Esta es una de las diferencias reales entre una 125 de ciudad y una moto de viaje. En la primera, el casco y los guantes son lo único que se lleva puesto, y en la segunda puede haber chaqueta con protecciones, pantalón, botas e incluso maletas, con un valor notable. Si el equipamiento es un gasto serio, puede tener sentido valorar una garantía específica o revisar si el seguro de hogar o de accidentes cubre algo de ello, y siempre con los límites a la vista. Los daños corporales que sufras en una caída entran, como se explicó, en el terreno del seguro de accidentes del conductor y no en el del obligatorio.
Conductor nuevo y sin historial: cómo se calcula la prima del primer seguro de moto
Quien contrata su primera póliza de moto afronta una situación que las compañías conocen bien: no hay historial propio que consultar. Eso afecta tanto al adolescente con un A1 recién sacado como al adulto con un carné B antiguo que se estrena en dos ruedas. En ambos casos, la tarificación parte de datos que sí existen: la edad, los años de carné, el tipo de moto, la zona y, si lo hay, el historial en otro vehículo.
Hay una diferencia práctica entre los dos perfiles. El joven con A1 suele quedar en el tramo más alto de la tabla, y las vías para bajar la prima pasan por la moto (menos potente y de menor valor), por el lugar (garaje) y por la modalidad (terceros). El adulto con carné B de varios años tiene la ventaja de acreditar mucha experiencia en conducción, que algunas aseguradoras valoran como atenuante del 'novel', y otras no. De ahí que sea habitual que dos presupuestos para el mismo perfil difieran bastante. En el artículo sobre el seguro de coche para menores de 25 años se ven mecanismos de ahorro que en moto también aplican, aunque con otros importes.
Los primeros pasos antes de contratar
Motos eléctricas: ¿se aseguran igual que una 125 de gasolina?
En lo esencial, sí. Una moto eléctrica matriculada es un vehículo a motor, y el seguro obligatorio de responsabilidad civil le es exigible igual que a cualquier otra. Lo que cambia es la forma de clasificarla: al no tener cilindrada, se encuadra por su potencia en kilovatios y por su categoría de homologación, y la aseguradora la compara con la moto de combustión equivalente, es decir, 'equivalente a 125' o 'equivalente a 50 cc' en el lenguaje comercial.
Donde aparecen diferencias es en las coberturas accesorias. Conviene preguntar si se cubre la batería (por su valor, puede ser buena parte del precio de la moto), el cargador y el cable, la asistencia cuando la moto se queda sin carga, y los daños por incendio de la batería. Algunas compañías ofrecen condiciones específicas para eléctricas y otras las tratan como cualquier moto, y no hay una pauta general sobre si salen más baratas o más caras: depende de la potencia, el valor y el perfil de quien conduce.
No hay que confundir una moto eléctrica con un patinete eléctrico. Este último es un vehículo de movilidad personal, con su propia regulación y sus propias exigencias de seguro, que han cambiado en los últimos tiempos. Si es lo que te interesa, la guía sobre cuándo es obligatorio el seguro de patinete eléctrico recoge el estado de la cuestión, y conviene contrastarlo con la DGT.
Errores frecuentes al elegir seguro de moto
Qué elegir si...: guía rápida por situaciones
Para quien prefiera una orientación directa, esta guía interactiva simplifica el razonamiento. Elige la situación que más se parezca a la tuya y aparecerá un criterio general, no una recomendación personalizada ni un presupuesto.
Dudas habituales sobre el seguro de moto 125, scooter y gran cilindrada
¿Puedo asegurar una moto 125 con el carné B?
Sí, si cumples los requisitos para conducirla: permiso B con más de tres años de antigüedad, moto de hasta 125 cm³, 11 kW y 0,1 kW/kg, y solo en territorio español (Real Decreto 818/2009). La póliza se contrata como la de cualquier otra moto, y la aseguradora puede pedir la fecha de tu carné. Si el permiso tiene menos de tres años, la ley no permite conducirla sin carné de moto, y asegurarla no cambia eso.
¿Cuánto cuesta un seguro de scooter 125?
No hay una cifra única. De forma muy orientativa, la prima de un scooter 125 se mueve en el orden de varios cientos de euros al año para muchos perfiles, con diferencias grandes según la edad del conductor, la ciudad y si hay robo incluido. Es un orden de magnitud, no un presupuesto: la cifra real se obtiene pidiendo ofertas con tus datos y las mismas coberturas.
¿Merece la pena el terceros ampliado en una moto?
Suele tener sentido cuando el principal riesgo es el robo o el incendio y la moto vale lo bastante como para proteger ese capital. En una moto de muy poco valor, la prima extra puede acercarse a lo que se recuperaría. Conviene leer qué antirrobo se exige y qué cubre exactamente el robo (moto completa, piezas, daños en el intento).
¿Qué diferencia hay entre terceros y todo riesgo en una moto?
El terceros cubre los daños que causas a otros y, según la póliza, defensa jurídica y asistencia. El todo riesgo añade los daños propios de tu moto aunque tengas la culpa, normalmente con franquicia. Ninguna de las dos cubre por defecto las lesiones del conductor, que dependen de una garantía opcional de accidentes.
¿Por qué es tan cara la prima para un conductor novel?
Porque la aseguradora no tiene historial propio y recurre a la estadística de su grupo de edad y experiencia. Para reducirla, ayudan una moto de menor potencia y valor, un garaje cerrado, la modalidad de terceros y comparar varios presupuestos. Si hay un adulto con carné y años sin partes, conviene preguntar si su experiencia se valora, aunque no hay una regla común a todas las compañías.
¿Qué requisitos de antirrobo pide el seguro de moto para cubrir el robo?
Depende de la póliza, pero suelen aparecer un candado o cadena homologado, el anclaje a un elemento fijo, el estacionamiento en garaje y la conservación de todas las llaves. Si no se cumple lo que dice el condicionado, la aseguradora puede rechazar el siniestro de robo. Lo prudente es leer esa cláusula antes de contratar y guardar el justificante de compra del antirrobo.
¿Un seguro de moto por días sirve como alternativa?
Para un uso muy puntual puede encajar, pero tiene límites, como coberturas reducidas o exclusiones de uso. Para conducir a diario, un seguro anual suele ser lo habitual. El análisis completo está en el artículo sobre si merece la pena el seguro de moto por días.
Más guías para entenderlo mejor
- 🏍️ Seguros de moto por días: ¿merecen la pena?
- 🛡️ Terceros ampliado o todo riesgo: los 6 mitos que te hacen pagar de más
- 📋 ¿Dar un parte sube siempre el seguro?
- 🧮 Calculadora de la bonificación por años sin partes
- 🔗 Seguro de coche para mayores de 65: ¿hay límite de edad?
Cómo ordenar la decisión antes de pedir presupuestos
La comparación entre 125, scooter y gran cilindrada se resuelve mejor en este orden: primero el permiso (qué puedes conducir), después el lugar (dónde duerme la moto), luego el valor (cuánto perderías si desaparece o se estropea) y, al final, la modalidad. Ese camino evita el error más común, que es empezar por el precio y descubrir después que el robo no estaba cubierto, que el equipamiento quedaba fuera o que las lesiones propias no tenían respaldo.
Una acción concreta para esta semana: anotar en una hoja los cuatro datos que cualquier aseguradora va a pedir (conductor habitual, año del permiso, lugar de estacionamiento y uso) y pedir al menos tres presupuestos con las mismas coberturas y la misma franquicia. Para el caso concreto de cada moto y cada perfil, conviene confirmar los detalles con la aseguradora o con un profesional, y este texto es información general, no asesoramiento.
Fuentes y dónde comprobarlo
- Real Decreto 818/2009, Reglamento General de Conductores (permisos AM, A1, A2, A y permiso B con 3 años), BOE
- Real Decreto Legislativo 8/2004, responsabilidad civil y seguro en la circulación de vehículos a motor (arts. 2, 5 y 11), BOE
- Ley 50/1980, de Contrato de Seguro (arts. 10 y 11, declaración y agravación del riesgo), BOE
- DGT, permisos de conducir
- Consorcio de Compensación de Seguros