
Un hijo lleva años pagando la póliza de vida de su madre. Ella fallece, el capital llega a su cuenta y, un año después, salta la duda: ¿esto va a la declaración de la renta o hay que presentar el impuesto de sucesiones? En otra familia, un padre contrata un seguro a favor de sus dos hijos y se pregunta si ellos tendrán que pagar algo cuando él falte. En ambos casos hay un seguro de vida y un capital que cobra alguien, pero el impuesto que toca no es el mismo.
La respuesta no depende de la aseguradora ni del importe, sino de algo mucho más simple: quién figura como tomador, quién como asegurado y quién como beneficiario. Dos pólizas idénticas, con el mismo capital y la misma compañía, pueden acabar en IRPF o en Impuesto sobre Sucesiones y Donaciones (ISD) según cómo se repartan esos tres papeles. Y hay un tercer resultado que casi nadie espera: que una parte del capital tribute por un impuesto y la otra parte por el otro.
Esta guía no repite la teoría general, que ya está explicada en el artículo sobre la fiscalidad del seguro de vida y en el dedicado a los beneficiarios del seguro de vida. Aquí se trabaja por roles y casos: una tabla con seis combinaciones, un árbol de decisión, ejemplos con números ilustrativos y los errores que más se repiten. Es información general basada en la normativa estatal; para tu caso concreto conviene confirmarlo con un asesor fiscal, porque el ISD está cedido a las comunidades autónomas.
Seguro de vida: IRPF o impuesto de sucesiones, la regla que decide quién paga
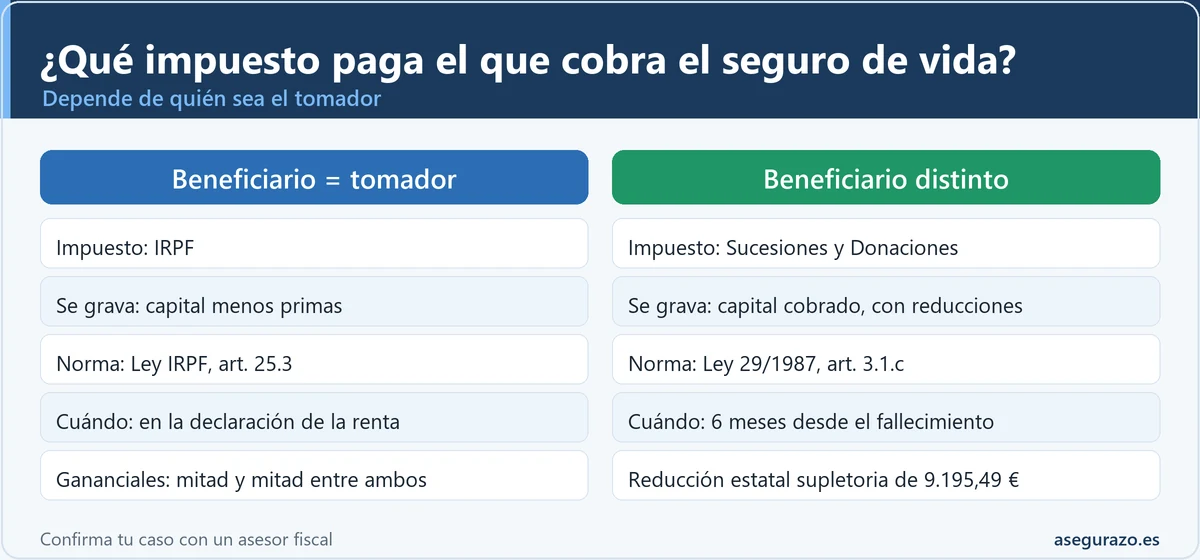
La regla de fondo cabe en una frase: si el beneficiario es una persona distinta del tomador, el capital que cobra tributa en el ISD; si el tomador y el beneficiario son la misma persona, tributa en el IRPF. No es una interpretación de blog, es lo que se deduce de tres preceptos. El artículo 3.1.c de la Ley 29/1987 declara hecho imponible del ISD "la percepción de cantidades por los beneficiarios de contratos de seguros sobre la vida, cuando el contratante sea persona distinta del beneficiario". El artículo 5.c de la misma ley señala que, en los seguros sobre la vida, el contribuyente es el beneficiario. Y el artículo 6.4 de la Ley 35/2006 del IRPF establece que no está sujeta a ese impuesto la renta que ya esté sujeta al ISD.
Esa última frase es la que evita la doble tributación: un mismo capital no paga a la vez ISD e IRPF. Por eso la pregunta útil no es "¿qué impuesto es más barato?", sino "¿qué impuesto corresponde por el papel que se tiene en la póliza?". El segundo bloque de la regla vive en el artículo 25.3 de la Ley del IRPF, que trata como rendimientos del capital mobiliario los procedentes de contratos de seguro de vida o invalidez. Cuando el que cobra es quien contrató y pagó, se aplica ese artículo; cuando cobra un tercero, se aplica el ISD.
Los tres papeles de una póliza, en cuatro líneas
Antes de mirar la tabla conviene tener claros los términos, porque en el lenguaje de calle se mezclan. En una misma póliza pueden coincidir en una persona los tres papeles, o repartirse entre tres personas distintas, y el impuesto cambia según el reparto.
Tomador
Quien contrata la póliza y paga las primas. Es la parte que firma con la aseguradora y puede cambiar el beneficiario (art. 84 de la Ley 50/1980).
Asegurado
La persona sobre cuya vida se contrata. Su fallecimiento (o su supervivencia, según el producto) es el evento que activa el pago.
Beneficiario
Quien cobra el capital. Cobra por derecho propio, directamente de la aseguradora, no como parte de la herencia.
Un detalle que suele pasar desapercibido: cuando tomador y asegurado son personas distintas en un seguro para caso de muerte, el artículo 83 de la Ley de Contrato de Seguro exige el consentimiento escrito del asegurado, salvo que pueda presumirse de otra forma. Es relevante para el caso del hijo que paga la póliza de su madre, que se desarrolla más abajo, porque sin ese consentimiento la póliza tiene un problema antes incluso de plantearse el impuesto.
La tabla de las seis combinaciones: qué impuesto aplica en cada caso
Esta es la pieza central del artículo. Resume las seis situaciones que más se repiten y el impuesto que corresponde según la normativa estatal. Los ejemplos son ilustrativos: sirven para reconocer tu caso, no para liquidar. En la columna final aparece el artículo en el que se apoya cada fila, para que puedas comprobarlo en el BOE.
| # | Quién es quién | Quién cobra y cuándo | Impuesto | Apoyo normativo |
|---|---|---|---|---|
| 1 | Tomador = asegurado (A). Beneficiario distinto (B), por ejemplo un hijo. | B cobra al fallecer A. | ISD para B | Ley 29/1987, art. 3.1.c y art. 5.c |
| 2 | Tomador = beneficiario (A). Asegurado distinto (B), por ejemplo la madre de A. | A cobra al fallecer B. | IRPF para A, como capital mobiliario | Ley 35/2006, art. 25.3.a; el art. 3.1.c del ISD exige contratante distinto del beneficiario |
| 3 | Tomador = asegurado = beneficiario (A). | A cobra en vida (supervivencia, vencimiento, rescate o invalidez). | IRPF para A | Ley 35/2006, art. 25.3.a |
| 4 | Tres personas distintas: tomador A, asegurado B, beneficiario C. | C cobra al fallecer B. | ISD para C | Ley 29/1987, art. 3.1.c; Reglamento, art. 44.3 (coeficiente según parentesco con el contratante) |
| 5 | Matrimonio en gananciales: uno contrata con cargo a la sociedad y el otro es beneficiario. | El cónyuge cobra al fallecer el asegurado. | Mixto: mitad ISD, mitad IRPF | Reglamento del ISD, art. 39.2 (mitad sujeta); la otra mitad, a confirmar con asesor |
| 6 | Seguro colectivo o de empresa: tomador la empresa, asegurado el trabajador, beneficiario un familiar. | El familiar cobra al fallecer el trabajador. | ISD para el familiar, con parentesco medido con el asegurado | Ley 29/1987, art. 20.2.b, segundo inciso; Reglamento, art. 44.3 |
Dos matices antes de seguir. El primero es que la tabla habla de seguros para caso de muerte, que son los que generan la duda más frecuente. Si el seguro es de supervivencia y el beneficiario es una persona distinta del tomador, el Reglamento del ISD lo trata como adquisición lucrativa entre vivos (art. 16.1.b), es decir, en la órbita de donaciones y no de sucesiones, con otro plazo de presentación. El segundo es que la tabla no cubre los seguros de empresa con prima imputada al trabajador ni los de invalidez cobrados por un tercero, que tienen reglas propias en el IRPF; para eso, mejor consultar con un asesor.
Árbol de decisión: ¿IRPF o Sucesiones?
Si prefieres no leer la tabla entera, este árbol te lleva al resultado con dos preguntas. No guarda ni envía nada: se limita a mostrar el impuesto que, según la regla general de la normativa estatal, encaja con la respuesta. Para los casos mixtos, como los gananciales, el resultado te remite a la sección correspondiente.
Pregunta 1. ¿La persona que cobra es la misma que contrató y pagó la póliza?
Pregunta 2. ¿El pago se produce por el fallecimiento del asegurado?
Resultado orientativo basado en la normativa estatal. Confirma tu caso con un asesor fiscal.
Tomador y beneficiario son la misma persona: por qué va a la declaración de la renta
Esta es la combinación que menos gente identifica como "fiscalmente distinta". Ocurre, por ejemplo, cuando una pareja contrata un seguro cruzado (cada uno es tomador de una póliza sobre la vida del otro), cuando un socio contrata el seguro sobre la vida de otro socio y se designa a sí mismo beneficiario, o cuando alguien paga una póliza sobre la vida de un familiar y cobra él mismo. Quien paga las primas y cobra el capital está en la posición de un ahorrador: ha puesto dinero y recibe un importe, y la Ley del IRPF grava la diferencia como rendimiento.
El artículo 25.3.a de la Ley 35/2006 recoge los rendimientos del capital mobiliario procedentes de contratos de seguro de vida o invalidez. Su regla 1.ª, para el capital percibido, calcula el rendimiento como la diferencia entre el capital cobrado y las primas satisfechas. El resultado forma parte de la renta del ahorro (art. 46.a), que se integra en la base imponible del ahorro (art. 49) y tributa con una escala por tramos que fija cada ejercicio la ley. No hay reducción de 9.195,49 euros en esta vía: esa reducción es del ISD y solo se aplica a quien paga ese impuesto.
Un caso ilustrativo: imagina que dos socios se aseguran mutuamente para cubrir la compra de las participaciones del otro. Cada uno es tomador de la póliza sobre la vida del otro y se nombra beneficiario. Si uno fallece y el superviviente cobra 200.000 euros habiendo pagado 14.000 euros de primas durante los años de vigencia, el rendimiento a declarar sería de 186.000 euros como capital mobiliario. No hay ISD porque no existe un contratante distinto del beneficiario. Los importes son inventados para mostrar el mecanismo, y cada contrato tiene sus particularidades.
Y si cobras en vida: supervivencia, rescate o invalidez
La tercera fila de la tabla (tomador, asegurado y beneficiario coinciden) incluye todos los cobros que se producen sin fallecimiento: el vencimiento de un seguro de ahorro, el rescate de una póliza, el pago por invalidez. En todos ellos el que cobra declara el rendimiento en el IRPF, con el mecanismo descrito. Los seguros de vida-riesgo puros, los típicos temporales, no suelen tener valor de rescate y por eso casi nunca se cobran en vida; la distinción entre ambos productos está en el artículo sobre seguro de vida riesgo y vida ahorro. Para la invalidez conviene mirar además el artículo sobre si el seguro cubre la invalidez absoluta, porque la tributación depende del tipo de prestación.
El hijo que paga el seguro de su madre: quién tributa y por qué
Es el caso estrella de las búsquedas, y su respuesta depende de a quién designó el hijo como beneficiario. Hay tres variantes, y la tabla del apartado anterior ya contiene las tres, pero merece la pena verlas con un mismo escenario: el hijo es tomador, la madre es asegurada y la póliza paga 60.000 euros cuando ella fallece.
Variante A: el hijo se designa a sí mismo
Tomador y beneficiario son la misma persona. El hijo paga primas y cobra el capital.
Variante B: beneficiario es otro hijo o un nieto
El tomador paga, pero cobra una persona distinta de él. El beneficiario es contribuyente del ISD.
Variante C: sin beneficiario designado
Si no hay beneficiario ni reglas para determinarlo, el capital forma parte del patrimonio del tomador (art. 84 de la Ley 50/1980).
En la variante A, con 60.000 euros cobrados y, por ejemplo, 9.500 euros de primas que el hijo pagó a lo largo de los años, el rendimiento sería de 50.500 euros a declarar como capital mobiliario. Son números de ejemplo: cada póliza tiene su historial de primas y la aseguradora suele certificar lo pagado cuando se solicita. En la variante B, el hijo que pagó la póliza no tributa, y quien cobra declara en el ISD. En la C, el dinero no sale del patrimonio del hijo-tomador, que es quien deberá ocuparse de lo que corresponda a esa situación.
Aparte del impuesto, hay una cuestión de fondo en este caso: el consentimiento escrito de la asegurada exigido por el artículo 83 de la Ley de Contrato de Seguro. Si el hijo contrató sin que la madre lo firmase, la póliza puede estar viciada y la aseguradora podría discutir el pago. Antes de calcular impuestos, conviene mirar la solicitud y comprobar que la firma existe. Si la persona fallecida tenía pólizas y no se sabe cuáles, el artículo sobre cómo saber si un familiar fallecido tenía seguro de vida explica el registro oficial donde preguntarlo.
Seguro de vida y gananciales: el reparto a medias entre IRPF y Sucesiones
El matrimonio en gananciales es la excepción que rompe la regla del "o uno o el otro". Cuando uno de los cónyuges contrata el seguro con cargo a la sociedad de gananciales (es decir, pagando las primas con dinero común) y el beneficiario es el cónyuge superviviente, el artículo 39.2 del Reglamento del ISD dice que la base imponible estará constituida por la mitad de la cantidad percibida. La razón es de lógica patrimonial: la mitad de las primas salió del bolsillo del propio beneficiario, por lo que solo la otra mitad es una atribución gratuita.
¿Qué pasa con la otra mitad? La norma del ISD solo se ocupa de la mitad sujeta. Para la parte restante, el criterio habitual de la Administración tributaria es que el cónyuge actúa como contratante de esa mitad y la declara en el IRPF como rendimiento del capital mobiliario, restando la parte de las primas que le corresponde. Este segundo tramo no figura en el texto del Reglamento, así que es el punto que más conviene confirmar con un asesor en cada caso. Además, para que el reparto funcione suele ser necesario que conste en la póliza o en su documentación que las primas se pagaron con bienes gananciales.
Ejemplo ilustrativo: capital de 80.000 euros, primas de 4.000 euros pagadas con bienes gananciales
Si el matrimonio está en separación de bienes o el seguro se pagó con dinero privativo de quien lo contrató, no se aplica este reparto y el cónyuge beneficiario tributa en la fila 1 de la tabla: ISD por el total. Para las parejas que no están casadas la regla de gananciales no existe, y lo que importa es la designación por nombre y DNI y el grupo de parentesco que fije la comunidad; ese caso tiene su propia casuística y conviene consultarlo con un notario o asesor fiscal.
Cuánto se tributa de verdad en el ISD: reducción de 9.195,49 euros y parentesco
Cuando el impuesto que toca es el ISD, el capital no se grava tal cual. El artículo 20.2.b de la Ley 29/1987 prevé una reducción del 100 por ciento con un límite de 9.195,49 euros para las cantidades percibidas por los beneficiarios de seguros de vida cuando su parentesco con el contratante fallecido sea de cónyuge, ascendiente, descendiente, adoptante o adoptado. Esa reducción es única por contribuyente, con independencia del número de seguros de los que sea beneficiario, de modo que cobrar de tres pólizas no multiplica por tres el beneficio.
Hay dos precisiones que cambian bastante el panorama. La primera: la reducción de 9.195,49 euros es supletoria. El apartado 2 del artículo 20 la aplica "si la Comunidad Autónoma no hubiese regulado las reducciones" o no resultase aplicable la normativa autonómica al contribuyente, y muchas comunidades han regulado las suyas. Por eso este artículo no da cifras por comunidad: cambian con el tiempo y hay que mirarlas en la web tributaria de la comunidad correspondiente. La segunda: en los seguros colectivos o contratados por empresas a favor de sus empleados, la propia norma manda estar al parentesco entre el asegurado fallecido y el beneficiario, no con la empresa.
Tres cifras que conviene tener a mano (orientativas)
Cifras de la normativa estatal; tu comunidad puede aplicar reglas propias. Comprueba el texto vigente en el BOE.
Un ejemplo con números: 60.000 euros para un hijo mayor de edad
Imagina un padre que contrata un seguro de vida sobre su propia vida, sin hijos menores, y designa beneficiario a su hijo de 35 años. El padre fallece y el hijo cobra 60.000 euros. Aplicando solo las reglas estatales supletorias del artículo 20.2, sin patrimonio preexistente relevante y sin discapacidad, el cálculo de la base liquidable sería: 60.000 euros menos la reducción de seguros (9.195,49 euros) menos la del grupo II por parentesco (15.956,87 euros), lo que deja una base de 34.847,64 euros sobre la que se aplicaría la tarifa. La cuota resultante depende de la tarifa vigente y de lo que haya fijado la comunidad, así que no se calcula aquí.
Ese ejemplo tiene una advertencia incorporada: si la comunidad regula sus propias reducciones, el resultado puede ser muy distinto, en algunas ocasiones con cuotas muy bajas o nulas para hijos y cónyuge. Por eso la columna de la tabla habla de "ISD" y no de "cuánto". Además, cuando el fallecido es a la vez el contratante, el artículo 39.1 del Reglamento manda acumular el capital cobrado a la porción hereditaria del beneficiario, lo que puede subir el tipo aplicable. Quien además hereda del mismo causante debe mirar las dos cosas juntas.
Plazo, modelo y oficina: el callout de lo que hay que presentar según el impuesto
Una vez identificado el impuesto, falta saber cuándo y dónde. Los plazos son muy distintos: el IRPF se resuelve en la campaña de renta del ejercicio en que se cobra, y el ISD tiene un plazo corto que corre desde el fallecimiento. Esa asimetría explica muchos sustos, porque el beneficiario cobra, se olvida del asunto y se entera meses después que el reloj del ISD ya está en marcha.
Plazo y modelo según el impuesto que te toca
| IRPF (capital mobiliario) | ISD por fallecimiento | |
|---|---|---|
| Cuándo | En la declaración del ejercicio en que se cobra, dentro de la campaña de renta. | Seis meses desde el fallecimiento (art. 67.1.a del Reglamento), con posible prórroga por otro plazo igual si se pide en los cinco primeros meses (art. 68). |
| Dónde | Sede electrónica de la Agencia Tributaria, en la renta. | Oficina de la comunidad competente; para seguros se puede optar por la del territorio donde la aseguradora deba pagar (art. 70.1.c del Reglamento). |
| Modelo | Apartado de rendimientos del capital mobiliario de la renta. | El modelo 650 es el de sucesiones de la Agencia Tributaria; cada comunidad con gestión propia tiene su formulario. |
| Devengo | Al cobrar, en el ejercicio correspondiente. | El día del fallecimiento del asegurado (art. 24.1 de la Ley 29/1987). |
Cada comunidad puede tener sus propios modelos, bonificaciones y calendarios. Consulta siempre la web tributaria de la tuya.
Un apunte sobre el calendario: los seis meses empiezan a contar el día del fallecimiento y no el día en que la aseguradora paga, y la aseguradora puede tardar semanas en abonar el capital. Para el plazo de la aseguradora y la documentación que pide, el artículo sobre el cobro del seguro de vida tras el fallecimiento detalla el proceso. La prórroga prevista en el artículo 68 del Reglamento existe para casos de herencias complejas, pero se pide con certificado de defunción y dentro de los cinco primeros meses; pasado ese punto ya no se concede.
Cómo averiguar tu caso paso a paso, sin equivocarte de impuesto
Si ya sabes que hay un seguro y no tienes claro cuál es tu situación, este proceso en cinco pasos sirve para ordenar la información antes de acudir al asesor. Lo importante es que los datos se sacan de documentos que existen (la póliza, el certificado de seguros de vida, el justificante de primas) y no de lo que cada uno recuerda.
Localiza la póliza y los datos de los tres papeles
En las condiciones particulares aparecen el tomador, el asegurado y el beneficiario. Apunta si coinciden en la misma persona.
Si no la tienes, la aseguradora puede facilitar un duplicado.Comprueba qué evento ha activado el pago
Fallecimiento, supervivencia, vencimiento, rescate o invalidez. Cambia la fila de la tabla y, a veces, el plazo.
Reúne el historial de primas
Es imprescindible en el IRPF, donde se resta del capital, y útil para el reparto de gananciales. Pide a la aseguradora un certificado de primas pagadas.
Indica quién pagó cada prima: el banco del tomador lo acredita.Anota la fecha de fallecimiento y cuenta seis meses
Si el impuesto es el ISD, el reloj corre desde ese día. Marca en el calendario el mes cinco, que es el límite para pedir prórroga.
Confirma con un asesor fiscal y presenta
Con la póliza, el certificado de primas y el régimen económico del matrimonio, la consulta es mucho más rápida y precisa.
Declaración de la renta del beneficiario: qué se declara y qué no
Una duda muy repetida es si el beneficiario que cobra un seguro de vida por la muerte de un familiar tiene que reflejarlo en su declaración de la renta. La respuesta corta es que, cuando el impuesto aplicable es el ISD, no se declara como renta en el IRPF: el artículo 6.4 de la Ley 35/2006 deja fuera de ese impuesto la renta sujeta al ISD. Cobrar 60.000 euros por la muerte de un padre, siendo beneficiario designado, no añade 60.000 euros a la base imponible del IRPF.
Lo que sí puede aparecer en la declaración de la renta del beneficiario son los rendimientos posteriores del dinero cobrado: los intereses de la cuenta donde se ingresó, los dividendos de lo que se invirtió con él, el alquiler de un inmueble comprado con ese capital. Eso ya es un rendimiento propio, no la renta del seguro. Y si el seguro se cobra en forma de renta periódica en lugar de capital, el tratamiento cambia: en el ISD, el Reglamento prevé integrar el valor actual de la renta (art. 85 bis) y permite pedir el fraccionamiento de la cuota, y en el IRPF las rentas siguen sus propios porcentajes según el artículo 25.3.a.
Errores frecuentes al decidir quién paga el impuesto
La mayoría de las equivocaciones no vienen de la ley sino de suponer cosas que no están en la póliza. Esta rejilla recoge los seis errores que más se repiten, cada uno con su solución.
Pensar que "el seguro no tributa"
Se oye mucho que el seguro de vida está libre de impuestos. No es cierto de forma general: tributa en el ISD o en el IRPF según los roles.
Declarar en el IRPF un capital sujeto al ISD
Un beneficiario distinto del tomador mete el capital en la renta y paga de más, o paga dos veces.
Contar el plazo desde el cobro
El ISD corre desde el fallecimiento, no desde que la aseguradora ingresa el dinero.
Olvidar el reparto en gananciales
Un cónyuge presenta el total en el ISD sin plantearse que una mitad podría tributar de otra forma.
Dar por hecha la reducción de 9.195,49 euros
Es supletoria, aplica solo con ciertos parentescos y es única por beneficiario, aunque haya varias pólizas.
No guardar el justificante de primas
Quien tributa en el IRPF necesita demostrar cuánto pagó; sin eso, se arriesga a declarar el capital entero como rendimiento.
Dudas habituales sobre tomador, beneficiario e impuestos
¿Puede ser tomador y beneficiario de un seguro de vida la misma persona?
¿Tributa igual un seguro de vida en un matrimonio en gananciales?
Si el hijo paga la póliza de su madre, ¿quién paga el impuesto?
¿El beneficiario de un seguro de vida tiene que declararlo en la declaración de la renta?
¿Qué es el rendimiento del capital mobiliario en un seguro de vida?
¿Hay que presentar el modelo 650 por un seguro de vida?
¿Cobrar de varios seguros multiplica la reducción de 9.195,49 euros?
Guías relacionadas
- 💶 Fiscalidad del seguro de vida: cómo tributa lo que cobran los beneficiarios
- 👨👩👧 Beneficiarios del seguro de vida: cómo designarlos, cambiarlos y errores comunes
- 🧑💼 Seguro de vida para autónomos: coberturas, ventajas fiscales y cuándo interesa
- 🩺 ¿El seguro de vida cubre la invalidez absoluta? Coberturas complementarias
- 🔗 Seguro de vida con enfermedades graves: qué cubre de verdad
- 🔗 Viudedad y orfandad: cuánto falta por cubrir con seguro de vida
- 🔗 Seguro de vida con hijos menores: quién cobra y administra
- 🔗 Renunciar a la herencia y cobrar el seguro de vida: cuándo sí
- 🔗 Calculadora del artículo 20 LCS: intereses de demora
Antes de que llegue el cobro: el repaso de roles que evita pagar de más
Casi todos los problemas fiscales de un seguro de vida se pueden anticipar con diez minutos de lectura de la póliza: quién firma como tomador, a quién protege y a quién paga. Quien está a tiempo puede ajustar esos papeles, por ejemplo cambiando al beneficiario o decidiendo quién contrata, y con ello elegir en qué impuesto quiere estar, siempre dentro de lo que permita la ley y con consejo profesional. Quien ya ha cobrado, al menos sabe con precisión qué impuesto buscar y en qué plazo.
La acción que más dinero y disgustos ahorra es sencilla: reúne la póliza, el justificante de primas y la fecha de fallecimiento, y llévalo todo a un asesor fiscal antes de que acabe el plazo. La normativa estatal da la estructura, pero la cifra final la decide la comunidad en la que se presente el impuesto, y ese último tramo solo se cierra con un profesional que vea tu caso entero.
Fuentes y dónde comprobarlo
- Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones (arts. 3, 5, 20 y 24), BOE
- Real Decreto 1629/1991, Reglamento del ISD (arts. 16, 39, 44, 67, 68 y 70), BOE
- Ley 35/2006 del IRPF (arts. 6, 25, 46 y 49), BOE
- Ley 50/1980 de Contrato de Seguro (arts. 83 a 88), BOE
- Sede electrónica de la Agencia Tributaria