
Son las tres de la madrugada y tu gato, que no ha pisado la calle en cuatro años, lleva media hora yendo y viniendo a la bandeja de arena sin conseguir hacer pis. Al día siguiente estás en una clínica de urgencias con un diagnóstico de obstrucción urinaria y un presupuesto que incluye ingreso, sonda y analíticas. Nadie te había dicho que un gato de piso también acaba en el veterinario, y que ese día la factura no mira si vivía dentro o fuera.
La confusión es muy habitual. Casi todo lo que se publica sobre seguros para mascotas gira alrededor del perro, que tiene seguro de responsabilidad civil obligatorio y una ley que lo vigila de cerca. El gato queda en un segundo plano, y de ahí salen dos ideas igual de erróneas: que "un gato de interior no necesita nada" o que "un gato de calle es imposible de asegurar". Ninguna se sostiene cuando se mira qué le pasa de verdad a cada gato.
Si buscas saber si el seguro existe, tienes la guía general del seguro para gatos. Aquí vamos a otra pregunta: qué cobertura necesita tu gato según la vida que lleva, cuánto cuestan los sustos típicos de cada perfil y cuándo compensa más ahorrar por tu cuenta que pagar una cuota.
Seguro para gatos: la cobertura depende del riesgo, no de la puerta de casa
La respuesta corta a "¿necesita seguro mi gato?" es que ningún gato está obligado a tenerlo, pero casi todos tienen riesgo de gasto veterinario. La Ley 7/2023 de protección de los derechos y el bienestar de los animales impone a los propietarios de gatos obligaciones concretas, como la identificación con microchip y la esterilización antes de los seis meses (art. 26), pero no les exige contratar un seguro de responsabilidad civil, como sí hace con los perros. Decides por interés económico, no por obligación legal.
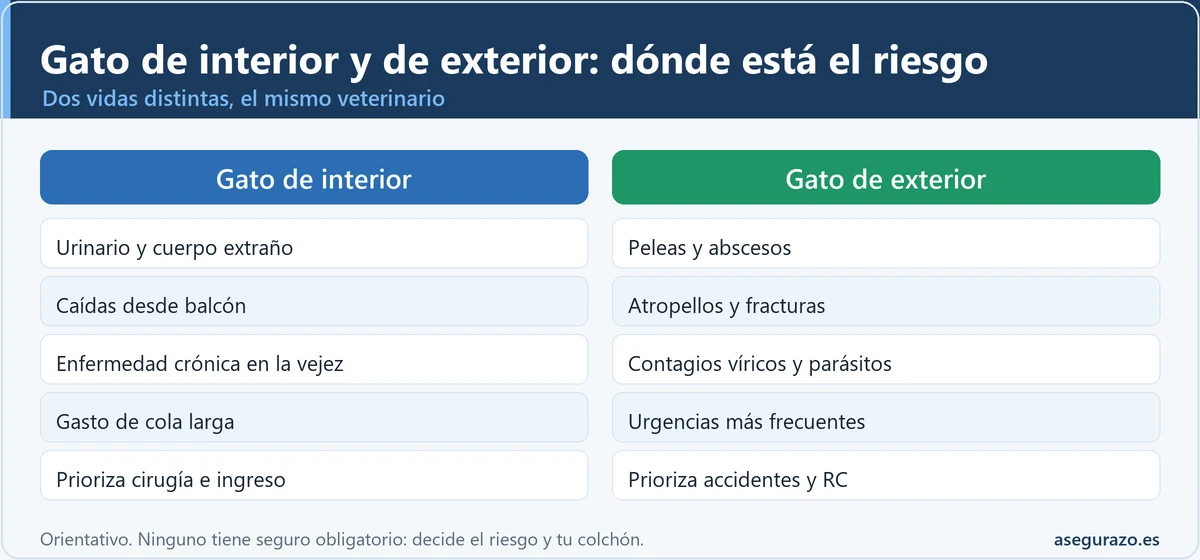
Lo que cambia entre un gato de interior y uno de exterior no es si habrá gasto, sino de qué tipo y con qué probabilidad. El de exterior acumula riesgos de accidente y contagio (peleas, atropellos, parásitos, enfermedades víricas). El de interior acumula riesgos de enfermedad crónica y de accidentes domésticos (caídas desde balcones, cuerpos extraños, problemas urinarios por sedentarismo y estrés). Los dos pueden necesitar una urgencia de mil euros; cambia el motivo.
Antes de ver cada perfil, una referencia de escala. Las cifras que siguen son órdenes de magnitud, no tarifas: dependen de la ciudad, de la clínica y de los días de ingreso.
Tres sustos veterinarios típicos, a escala
Cifras orientativas en euros, para entender el orden de magnitud
Importes de referencia, no tarifas. Cada clínica fija sus precios y el resultado final depende del diagnóstico real. Pide siempre presupuesto por escrito.
Gato de interior: los sustos que nadie ve venir
Un gato de piso parece el cliente ideal para una aseguradora: no se pelea, no cruza carreteras y no se contagia en la calle. Por eso muchos propietarios descartan el seguro y llegan sin preparación al primer problema serio. El riesgo del gato de interior es más silencioso, no menor.
Problemas urinarios y de vejiga
Las enfermedades del tracto urinario inferior son una de las razones de consulta más frecuentes en gatos que viven en casa, sobre todo en machos, porque tienen la uretra más estrecha y pueden bloquearse. Se asocian a poca ingesta de agua, estrés, sedentarismo y sobrepeso. Una obstrucción es una urgencia real: el gato no puede orinar y, si no se trata a tiempo, el cuadro se complica deprisa. El ingreso con sondaje y fluidos es el ejemplo más claro de gasto grande y repentino en un gato "sin riesgos".
Cuerpos extraños, plantas y accidentes domésticos
Hilos, gomas del pelo, cintas, trozos de juguete y plantas tóxicas son un clásico. Un gato que se traga un hilo con aguja o una goma puede necesitar endoscopia o cirugía abdominal, y en ese caso la factura se acerca a los dos mil euros con facilidad. Añade las caídas desde ventanas o balcones sin red (lo que los veterinarios llaman síndrome del gato paracaídas) y tendrás la lista de accidentes que ocurren dentro de casa y que casi nadie contempla.
Enfermedades de la edad: riñón, tiroides y boca
Los gatos de interior suelen vivir muchos años, buena noticia con letra pequeña. A partir de los 8 a 10 años aumentan los problemas renales, el hipertiroidismo, la diabetes y las enfermedades dentales. Son procesos crónicos: no se curan con una visita, se controlan durante años con analíticas, dieta y medicación. Aquí el coste no es un pico, es un goteo, y justo ahí muchas pólizas son más restrictivas, como veremos más abajo con las preexistencias.
Gato con acceso al exterior: peleas, atropellos y contagios
La Ley 7/2023 define como gato merodeador al que sale sin supervisión al exterior del hogar de su titular (art. 3). Es un perfil muy común en casas con jardín, pueblos y urbanizaciones, y tiene su propio mapa de riesgos. La diferencia con el gato de piso es que aquí el veterinario ve más urgencias traumáticas y más enfermedades que se transmiten entre animales.
Las peleas provocan mordeduras que acaban en abscesos, y a través de la saliva y el contacto se pueden transmitir la leucemia felina (FeLV) y la inmunodeficiencia felina (FIV). Los atropellos y caídas dan fracturas, traumatismos y, a veces, un gato que desaparece unos días y vuelve herido. A ello se suman parásitos, intoxicaciones (anticongelante, raticidas) y el riesgo de extravío. Qué vacunas y desparasitaciones le corresponden a tu gato es una decisión de tu veterinario, que conoce su entorno.
Un gato con acceso libre al exterior es más difícil de asegurar con buenas condiciones. Algunas aseguradoras preguntan si el animal sale a la calle y pueden aplicar recargos, limitar coberturas o excluir ciertos accidentes. Declarar bien su estilo de vida no es un trámite: es lo que evita un rechazo del siniestro cuando lo necesites.
Interior frente a exterior: qué cambia en la práctica
- Menos accidentes de tráfico, peleas y contagios entre animales
- Suele vivir más años y llegar a la vejez con control
- Más enfermedades crónicas: riñón, tiroides, diabetes, boca
- Riesgo doméstico: cuerpos extraños, caídas, problemas urinarios
- Gasto de cola larga: muchos años de medicación y revisiones
- Más ejercicio y menos obesidad ni problemas por aburrimiento
- Peleas, abscesos y enfermedades víricas contagiosas
- Atropellos, caídas y desapariciones
- Mayor exposición a parásitos e intoxicaciones
- Puede costar más asegurarlo o llevar exclusiones
Tabla por perfil: qué le conviene a cada gato
Interior y exterior son los dos extremos, pero la mayoría de los gatos están en medio: el que sale al balcón, el cachorro sin historial, el veterano de quince años con una analítica dudosa. La tabla recoge seis perfiles con su riesgo dominante, la cobertura que más pesa y un criterio orientativo sobre si el seguro suele compensar.
Seis perfiles de gato y su cobertura prioritaria
| Perfil | Riesgo dominante | Qué priorizar | ¿Suele compensar? |
|---|---|---|---|
| Interior, adulto sano | Urinario, cuerpo extraño, enfermedad crónica futura | Hospitalización y cirugía, tope anual alto | Depende de tu colchón |
| Interior con balcón o ventanas sin red | Caídas desde altura, fracturas | Cirugía traumatológica y urgencias | Sí, y pon red antes |
| Sale solo al exterior | Peleas, atropello, contagios | Accidentes, urgencias y RC si existe | Suele compensar |
| Cachorro de menos de un año | Parásitos, accidentes por curiosidad | Contratar pronto, sin preexistencias | Buen momento |
| Senior de más de 10 años | Riñón, tiroides, diabetes, dental | Ver exclusiones, preexistencias y límite de edad | Difícil y caro entrar |
| Recién adoptado de la calle | Contagios, parásitos, historial desconocido | Revisión y pruebas antes de contratar | Tras el chequeo |
Criterio orientativo, no una recomendación personalizada. Las condiciones reales las fija cada póliza (edad máxima, carencias, preexistencias y exclusiones).
El gato senior es el perfil que más podría necesitar el seguro y el que peor entra, porque muchas aseguradoras fijan edades máximas de contratación y excluyen lo ya diagnosticado. Si tu gato es joven y sano, es una decisión de cuota; si ya tiene años, lo es de cuándo se contrató. Lo desarrollamos en seguro de mascotas y enfermedades preexistentes.
Árbol de decisión: ¿qué cobertura te toca?
Si no te identificas con ninguna fila, este recorrido de un clic te orienta. No guarda datos: elige la situación más parecida y te dirá qué cobertura mirar primero y qué alternativa hay.
¿Cómo vive tu gato?
Elige la opción que más se parezca a su día a día
Pulsa una opción para ver la recomendación orientativa.
Qué conviene cubrir y qué no esperar de la póliza
Lo que decide la utilidad de una póliza cabe en tres preguntas: qué gastos cubre, hasta cuánto y desde cuándo. Para un gato, el orden de importancia es casi siempre el mismo. Primero la hospitalización y cirugía, que es donde caen las facturas de varios cientos o miles de euros. Después las urgencias y pruebas diagnósticas, que son la entrada a casi todos los problemas. Y en tercer lugar el tratamiento de enfermedades, con el matiz de las crónicas.
Lo que no conviene esperar es que el seguro pague todo. Lo habitual es que las pólizas no cubran por defecto la esterilización, las vacunas rutinarias, la desparasitación ni los gastos estéticos, salvo que se contrate un plan de prevención específico. Los problemas dentales suelen estar limitados a los casos con causa accidental o a una cantidad anual, y las enfermedades previas a la contratación quedan fuera. Cada compañía lo redacta a su manera: lee las condiciones particulares, no solo la ficha comercial. La guía seguro de mascotas: qué cubre de verdad desmonta las coberturas que suenan bien y aportan poco.
Tope anual, franquicia y porcentaje de reembolso
Estos tres números convierten una póliza aparentemente buena en una mediocre, o al revés. Un tope anual de 1.000 euros se agota con un solo ingreso, y uno de 4.000 o 6.000 euros aguanta un año malo. La franquicia es lo que pones tú en cada siniestro o al año antes de que entre el seguro. El porcentaje de reembolso (por ejemplo el 70, el 80 o el 90 por ciento de la factura) determina cuánto recuperas realmente. Dos pólizas con el mismo nombre de cobertura pueden diferir en cientos de euros al reclamar.
Carencias y preexistencias: lo que ocurre antes y lo que ya existía
Una carencia es el tiempo desde que contratas hasta que determinadas coberturas se activan. En mascotas suele ser menor para accidentes y mayor para enfermedades y cirugías, y puede llegar a varios meses según la póliza. Una preexistencia es una enfermedad o lesión que el animal ya tenía antes de contratar y que casi siempre queda excluida. Si tu gato ya tiene una insuficiencia renal diagnosticada, esa enfermedad no se cubrirá, aunque sí podrían cubrirse otras cosas. Tienes el detalle en el periodo de carencia en el seguro de mascotas.
Precio del seguro de un gato y cuándo compensa más ahorrar por tu cuenta
El precio de un seguro para gatos se mueve en una horquilla amplia porque depende del tipo de producto. Solo la responsabilidad civil es lo más barato, del orden de unos pocos euros al mes. Un plan veterinario básico ronda la decena de euros mensuales, y un plan completo con topes altos puede acercarse a los 40 o 50 euros al mes. Son referencias orientativas, y la edad, la raza, la zona y el estilo de vida del gato cambian la cifra. Para comparar con detalle puedes consultar cuánto cuesta un seguro veterinario en 2026.
Para decidir si compensa, la cuenta útil no es "cuánto pago al mes", sino cuánto pagaría en total frente a lo que podría necesitar. Un ejemplo ilustrativo, con números redondos: imagina una cuota de 20 euros al mes, que son 240 euros al año. Si tu gato vive 15 años y mantienes la póliza todo ese tiempo, habrás pagado alrededor de 3.600 euros. Esa cantidad cubre un par de ingresos grandes, pero no más. Si el gato no tiene ningún problema serio, el seguro te habrá costado dinero sin usarlo; si tiene dos, probablemente te habrá salido a cuenta.
La alternativa es la hucha veterinaria: apartar esa misma cuota en una cuenta separada. Tiene una ventaja clara (el dinero que no uses es tuyo) y un punto débil igual de claro: el susto grande puede llegar en el segundo año, cuando la hucha solo tiene 480 euros y la factura es de 1.500. Por eso la decisión se parece a la de cualquier seguro: si puedes absorber un golpe de unos 2.000 euros sin agobio, el seguro es prescindible; si ese importe te obligaría a endeudarte o a elegir un tratamiento por precio, la cuota es una forma de comprar tranquilidad.
Responsabilidad civil de un gato: opcional, pero no irrelevante
Que la ley no obligue al seguro de responsabilidad civil en gatos no significa que el dueño no responda. El artículo 1905 del Código Civil dice que el poseedor de un animal, o quien se sirve de él, responde de los daños que cause, aunque se le escape o extravíe. Un gato que arañe un coche, se cuele en un piso ajeno o provoque un susto a un tercero puede generar una reclamación. Los importes suelen ser bajos, con excepciones.
Antes de contratar una RC específica, revisa tu seguro de hogar: muchas pólizas incluyen la responsabilidad civil familiar y, según su redacción, pueden alcanzar a los animales domésticos. Es una comprobación de cinco minutos que evita pagar dos veces lo mismo. Para un caso concreto, lo tratamos en qué pasa si tu gato daña un coche o a un vecino.
Cómo contratar con cabeza: cinco pasos antes de pagar
Del perfil a la póliza firmada
Edad, si sale o no, sexo y cualquier antecedente. Es lo que pesa en el precio y en las exclusiones.
Usa el árbol de decisión de arribaMismo tope anual, misma franquicia y mismo porcentaje de reembolso. Si cambias tres variables a la vez, no estás comparando.
Compara el coste total al año, no la cuota del primer mesVe a las condiciones particulares y busca qué queda fuera: preexistencias, dental, crónicas, accidentes en la calle. Pregunta por escrito lo que no entiendas.
Pide copia del condicionado antes de firmarUna respuesta falsa o incompleta puede servir para rechazar el siniestro. Declara si sale al exterior y cualquier problema de salud previo.
Guarda una copia de lo que declarasteCartilla, informes, facturas desglosadas y chip. Con eso, una reclamación se resuelve en semanas y no en meses.
Si te rechazan un reembolso, tienes la vía de reclamaciónSi en algún momento la aseguradora te niega un reembolso, no es el final del camino: existe un recorrido de reclamación (SAC y después DGSFP) que explicamos paso a paso en seguro veterinario rechaza el reembolso: qué hacer.
Errores frecuentes al asegurar a un gato
Contratar cuando ya hay síntomas
Lo que ya se manifestó o se diagnosticó antes de firmar suele quedar fuera como preexistente.
Elegir solo por la cuota
La póliza más barata suele tener el tope más bajo y la franquicia más alta.
Pensar que "de interior" es sinónimo de "sin riesgo"
La obstrucción urinaria y los cuerpos extraños ocurren en gatos que jamás salen de casa.
Dar por hecho que cubre vacunas y esterilización
Lo preventivo suele ir en planes específicos o quedar excluido.
No declarar que sale a la calle
Una respuesta inexacta puede servir de excusa para rechazar un siniestro.
Dejar el microchip con los datos desactualizados
El chip identifica al animal y a su responsable; sin datos al día, cualquier trámite se complica.
Dudas habituales sobre el seguro de un gato de interior o de exterior
¿Merece la pena un seguro para un gato de interior?
¿Es obligatorio el seguro de responsabilidad civil para gatos?
¿Cuánto cuesta un seguro veterinario para un gato?
¿Qué enfermedades comunes de los gatos son las más costosas?
¿Puedo asegurar a un gato de exterior o que sale mucho a la calle?
¿Puedo contratar el seguro si mi gato ya está enfermo?
Relacionado con esto
- 🐱 Seguro para gatos en 2026: ¿existe y merece la pena?
- 💶 Cuánto cuesta un seguro veterinario en 2026
- 🏠 Tu gato daña un coche o a un vecino: ¿lo cubre el seguro?
- 📄 Seguro de mascotas y enfermedades preexistentes
Un gato, una hucha y una póliza leída antes del susto
Un seguro para gatos no es ni imprescindible ni inútil: es una herramienta cuyo valor depende de cómo vive tu gato y de cuánto puedes asumir tú. El de interior necesita sobre todo protección contra el gasto grande y repentino; el de exterior, además, contra accidentes y contagios. En ambos, importan el tope, la franquicia y las exclusiones, no el nombre del plan.
Esta semana puedes hacer tres cosas que cuestan poco: pedir presupuesto a dos aseguradoras con los mismos parámetros, leer las exclusiones antes de dejarte llevar por la cuota y abrir una cuenta separada con la primera aportación de tu hucha veterinaria. Con eso decidirás con datos, contrates o no.
Fuentes y dónde comprobarlo
Las cifras de este artículo son orientativas y los datos legales pueden cambiar. Comprueba siempre el texto vigente y las condiciones de tu póliza; para tu caso concreto conviene confirmarlo con tu aseguradora, tu veterinario o un profesional.