
Llevas a tu perro a urgencias un sábado por la noche, pagas una factura de varios cientos de euros con la tranquilidad de que "para eso está el seguro", rellenas el formulario de reembolso y, a las dos semanas, llega un correo de tres líneas: "Siniestro no cubierto". Sin una cláusula, sin un artículo, sin explicar qué parte de la factura ni por qué. Solo un no.
Cuando un seguro veterinario rechaza el reembolso, lo primero que conviene saber es que ese no casi nunca es la última palabra. Un buen número de rechazos se deben a documentación incompleta (un informe sin fecha de los primeros síntomas, una factura sin desglosar) y se resuelven en una semana. Otros dependen de una cláusula real, como una preexistencia o una carencia, y ahí lo decisivo es comprobar si se aplica bien y si se redactó con la claridad que exige la ley. Y algunos son simplemente errores o recortes discutibles que prosperan cuando se reclaman por escrito y con orden.
Esta guía aplica a las mascotas el mismo camino que se sigue con cualquier otro seguro: pedir el motivo concreto por escrito, distinguir si el rechazo es evitable o es una exclusión, reunir la documentación veterinaria que pesa de verdad, escalar al Servicio de Atención al Cliente (SAC) y, si no hay respuesta, a la DGSFP. Los plazos de la reclamación se contrastaron con el texto de la Ley 10/2025 y de la Ley de Contrato de Seguro publicado en el BOE; los importes y los ejemplos son orientativos e ilustrativos. Para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Seguro veterinario rechaza el reembolso: primero, qué tipo de "no" has recibido
No todos los rechazos son iguales, y tratar igual un impago total que un recorte parcial es el primer error. Conviene separar tres situaciones, porque cada una pide un escrito distinto. La denegación total significa que la aseguradora no paga nada de la factura. El pago parcial es el más confuso: te ingresan menos de lo esperado y el correo habla de "importe liquidado" sin más detalle. Y la solicitud de más documentación no es un rechazo todavía, aunque muchas veces se vive como tal y, si no se contesta, acaba convirtiéndose en uno por silencio.
Antes de discutir nada, hay una regla de orden: no te quedes con una negativa verbal ni con una llamada de atención al cliente. Todo lo que ocurra a partir de ahora tiene que quedar escrito y con fecha. La Ley de Contrato de Seguro (Ley 50/1980) exige en su artículo 3 que las condiciones se redacten de forma clara y precisa y que las cláusulas que limitan tus derechos se destaquen de modo especial y se acepten por escrito. Esa exigencia es el punto de apoyo de casi toda reclamación seria: si la aseguradora rechaza por una limitación, debe poder señalar dónde está esa cláusula en tu póliza.
Otro dato que se olvida: el seguro de mascotas funciona casi siempre con reembolso o con un sistema mixto de pago directo a clínicas concertadas. Si pagaste tú la factura, la aseguradora ya tiene todo el interés en revisar al detalle qué se le pide devolver. Por eso la claridad de la factura y del informe pesa tanto, y por eso un rechazo "por documentación" es, de lejos, el más evitable. Si además estás todavía en el momento de elegir póliza, la guía sobre qué cubre de verdad un seguro de mascotas ayuda a detectar estos puntos antes de firmar.
Los seis motivos habituales por los que rechazan el reembolso del veterinario
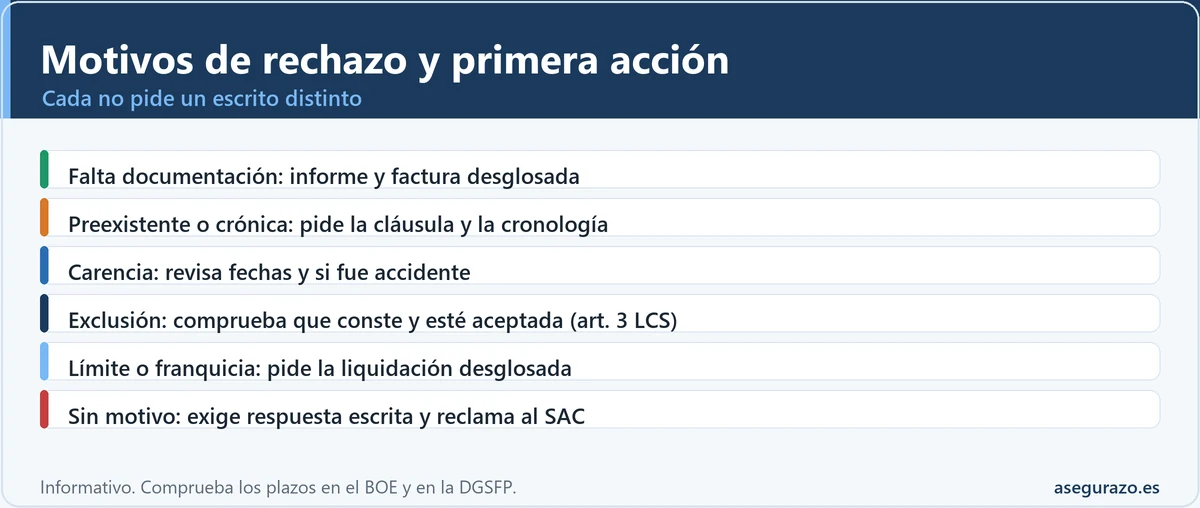
Cuando alguien pregunta por qué rechazan el reembolso del veterinario, las respuestas se repiten una y otra vez. La mayoría cae en una de las seis familias siguientes. Identificar cuál es la tuya es buena parte del trabajo, porque de ella depende qué pruebas aportar y a qué cláusula apuntar.
1. Documentación incompleta o poco clara
Es el motivo más frecuente y el más fácil de arreglar. Suele tratarse de una factura sin desglose (un único concepto "tratamiento" por una cifra redonda), un informe clínico que no indica el diagnóstico, la fecha de inicio de los síntomas o el tratamiento pautado, o la falta de la historia clínica completa cuando la compañía sospecha de una enfermedad previa. La solución casi siempre es pedir a la clínica un informe más preciso, no discutir con la aseguradora.
2. Enfermedad preexistente o crónica
La aseguradora sostiene que el problema ya existía antes de contratar o durante la carencia, o que se trata de una enfermedad crónica excluida. Es el rechazo más discutido, porque exige interpretar fechas, diagnósticos y la redacción exacta de la cláusula. Tiene su propio apartado más abajo, y la guía de seguros de mascotas y enfermedades preexistentes explica cómo se plantean estas exclusiones antes de contratar.
3. Periodo de carencia sin cumplir
Muchas pólizas no cubren enfermedades ni cirugías hasta que pasa un tiempo desde el alta, que va de unas semanas a varios meses según la cobertura. Si el síntoma o el diagnóstico caen dentro de ese periodo, la negativa puede ser correcta. Lo que se debe comprobar es la fecha exacta de alta, la fecha del hecho y si lo sucedido fue un accidente, que en muchas pólizas tiene una carencia menor o ninguna. Hay más detalle en la guía sobre el periodo de carencia en el seguro de mascotas.
4. Exclusión de raza, edad, procedimiento o tipo de gasto
Algunas pólizas excluyen patologías ligadas a una raza (por ejemplo, problemas respiratorios en razas braquicéfalas o displasias en razas grandes), tratamientos estéticos, dentales no derivados de accidente, pruebas genéticas o ciertos procedimientos. También hay exclusiones por edad máxima de la mascota. Aquí la pregunta es doble: si la cláusula consta en tu póliza y si se te presentó de forma destacada, tal como pide el artículo 3.
5. Límite anual, franquicia o porcentaje de reembolso
No siempre es un rechazo: a veces la aseguradora paga "poco" porque aplica un límite anual ya agotado, una franquicia que se resta primero o un porcentaje de reembolso inferior al 100% de la factura. La reclamación aquí no es de fondo, sino de cálculo: pedir la liquidación detallada y comprobar que cada resta está en tu póliza. Los porcentajes, límites y franquicias típicos se comentan en la guía de cuánto cuesta un seguro veterinario y qué incluye.
6. Comunicación tardía o inexactitud al contratar
El artículo 16 de la Ley de Contrato de Seguro establece que el siniestro debe comunicarse en un máximo de siete días desde que se conoce, salvo que la póliza fije un plazo más amplio, y que la pérdida del derecho a la indemnización por no dar información solo se produce si hubo dolo o culpa grave. Por otro lado, el artículo 10 regula qué ocurre cuando se contesta mal al cuestionario previo: el asegurador puede rescindir en el plazo de un mes desde que conoce la inexactitud, o reducir proporcionalmente la prestación, y solo queda liberado del todo si hubo dolo o culpa grave del tomador. Un rechazo por este motivo no siempre es proporcionado, y conviene revisarlo con calma.
Motivo de rechazo: qué comprobar y qué hacer
Orientativo. Cada póliza redacta sus cláusulas de forma distinta, así que la columna de la derecha es un punto de partida, no un resultado.
| Motivo | Qué se comprueba | Margen de reclamación | Primera acción |
|---|---|---|---|
| Documentación incompleta | Qué falta exactamente: desglose, diagnóstico, fechas, historial | Alto, es subsanable | Pedir a la clínica un informe y una factura detallados y reenviar todo con acuse |
| Preexistencia o crónica | Fecha de primeros síntomas, historial previo, redacción de la cláusula, cuestionario | Variable | Pedir por escrito la cláusula y los documentos en que se basa; aportar cronología clínica |
| Carencia | Fecha de alta, fecha del hecho, accidente o enfermedad | Variable, depende de las fechas | Reconstruir la cronología con la clínica y revisar si lo ocurrido fue un accidente |
| Exclusión de raza, edad o procedimiento | Que la cláusula conste y esté destacada y aceptada por escrito (art. 3 LCS) | Depende de la cláusula | Pedir copia de las condiciones firmadas y localizar la limitación |
| Límite, franquicia o porcentaje | Que el cálculo coincida con las condiciones particulares | Bajo si el cálculo es correcto | Pedir la liquidación desglosada y recalcular |
| Comunicación tardía o cuestionario | Plazo real, culpa grave o dolo, pregunta exacta del cuestionario (arts. 10 y 16 LCS) | Variable | Pedir la comunicación original y el cuestionario firmado |
Preexistencia y enfermedad crónica: el rechazo que más se discute
Cuando la aseguradora invoca una enfermedad preexistente, está diciendo que el problema ya estaba ahí antes de que el seguro empezara a cubrir. Para valorarlo, lo importante no es la etiqueta, sino la cronología clínica: cuándo aparecieron los primeros síntomas, cuándo se diagnosticó, cuándo se dio de alta la póliza y qué dice el historial previo. Un episodio de vómitos aislado un año antes no tiene por qué ser el origen de una pancreatitis posterior, pero la aseguradora puede usarlo como pista para sostener que el cuadro venía de antes.
Si la compañía pide el historial veterinario completo, no suele ser una mala señal: es la forma habitual de comprobar si hay un antecedente. Lo útil es adelantarse y aportar un informe de la clínica en el que el veterinario explique, con sus palabras, si los síntomas actuales son una continuación de algo anterior o un cuadro nuevo. Ese párrafo, firmado y con número de colegiado, pesa más que cualquier alegación del propietario.
Enfermedad crónica: no es lo mismo diagnosticarla que excluirla
En las pólizas de mascotas, "crónica" puede significar cosas distintas. En unas condiciones, la enfermedad queda cubierta mientras se diagnosticó durante la vigencia y después de la carencia, hasta el límite anual, y se corta solo si no hay renovación. En otras, la compañía deja de pagar el seguimiento en cuanto la patología se califica como crónica. Lo decisivo es lo que diga tu póliza y la forma en que se te informó, no la práctica habitual del sector. Por eso la primera petición es siempre la misma: la cláusula exacta, con su número y su texto.
Dos apoyos legales ayudan a ordenar la discusión sin necesidad de entrar en tecnicismos. El primero es el artículo 3 de la LCS, ya citado: las cláusulas limitativas de los derechos del asegurado deben destacarse y aceptarse específicamente por escrito. El segundo es el artículo 1288 del Código Civil, según el cual la interpretación de las cláusulas oscuras no debe favorecer a quien las ocasionó. La frontera entre una cláusula que "delimita" lo cubierto y una que "limita" derechos se discute caso a caso, así que ninguno de los dos artículos garantiza un resultado. Sirven para pedir explicaciones concretas y para que la aseguradora argumente por escrito.
Preexistencia: lo que la aseguradora puede apoyar y lo que tú puedes aportar
Orientativo. Ninguna señal decide el caso por sí sola; ayudan a ordenar las pruebas.
- Una visita anterior al alta con síntomas parecidos al cuadro actual.
- Un diagnóstico previo en el historial de otra clínica o en la cartilla.
- Una pregunta del cuestionario contestada con un "no" que el historial desmiente.
- Un informe actual que dice "proceso crónico" o "de larga evolución" sin más matices.
- Un gasto reclamado pocas semanas después del alta, dentro de la carencia.
- Un informe del veterinario que explique que el cuadro es nuevo o que el antecedente no está relacionado.
- Un chequeo o revisión sin hallazgos previos a la contratación o cercano a ella.
- La cartilla con vacunas y revisiones al día, que muestra seguimiento regular.
- Una cronología con fechas de síntomas, visitas, pruebas y tratamientos.
- La cláusula exacta de la póliza y la constancia de cómo se te presentó.
Diagnóstico rápido: tu motivo de rechazo y el siguiente paso
Si ya tienes la carta o el correo delante, elige a continuación la opción que más se parezca a lo que dice y verás qué conviene hacer primero. Es un recorrido orientativo para ordenar ideas, no una opinión sobre tu caso concreto.
¿Qué motivo te han dado?
Elige la opción más parecida a la respuesta de la aseguradora.
Cómo pedir el motivo del rechazo por escrito (y qué debe contener la respuesta)
Una llamada o un mensaje por la app no sirven como prueba. Lo que se necesita es un escrito con fecha que se pueda enseñar después: correo electrónico con acuse, formulario web con justificante, carta certificada o burofax si la discusión se complica. En el texto basta con pedir cuatro cosas: el motivo exacto de la denegación o del recorte, la cláusula de la póliza en que se basa (con número y texto), los documentos que han tenido en cuenta y, en caso de pago parcial, la liquidación desglosada.
Cuando llegue la respuesta, conviene revisar que cumpla lo mínimo. Debe estar motivada, es decir, explicar por qué y con qué cláusula; debe indicar qué documentos se han usado; y, si hay recorte, mostrar cómo se ha calculado. Una contestación del tipo "no está cubierto según condiciones" no cumple ese mínimo, y es una razón legítima para volver a preguntar, para reclamar al SAC y, si sigue sin respuesta, para acudir a la DGSFP. La guía general sobre qué hacer si el seguro rechaza un siniestro sin explicación por escrito desarrolla ese punto.
Un detalle práctico: pide siempre copia completa de la póliza (condiciones generales, particulares y especiales) si no la tienes a mano. Con ella puedes localizar la cláusula citada y comprobar si está firmada. Si la aseguradora solo te manda un extracto, eso también merece quedar escrito en la reclamación.
Documentos para reclamar gastos veterinarios: el informe clínico que sí convence
Los documentos para reclamar gastos veterinarios son la mitad de la batalla. La aseguradora decide sobre lo que ve en papel, no sobre lo que ocurrió en la consulta, de modo que merece la pena cuidar lo que sale de la clínica. Lo ideal es pedirlo todo el mismo día del tratamiento, cuando la información está fresca y la clínica no tiene que reconstruir nada.
Checklist de documentación veterinaria
Para pedir a la clínica y guardar antes de reclamar. Puede variar según la póliza.
Informe clínico
- Diagnóstico claro, no solo "tratamiento".
- Fecha de inicio de los síntomas y de la primera visita.
- Pruebas realizadas y resultados.
- Tratamiento pautado y evolución prevista.
- Firma y número de colegiado del veterinario.
Factura y justificantes
- Factura desglosada por actos, pruebas y medicación.
- Datos fiscales de la clínica y tu nombre.
- Justificante del pago (tarjeta, transferencia).
- Recetas y albaranes de medicación cuando existan.
Historial y datos del animal
- Historia clínica completa, no solo la visita reclamada.
- Cartilla o pasaporte con vacunas y revisiones.
- Microchip y datos de identificación.
- Informes de otras clínicas o especialistas derivados.
Tu lado del expediente
- Póliza completa y condiciones firmadas.
- Correo o carta de denegación y toda la conversación.
- Comunicación original del siniestro con su fecha.
- Cronología escrita por ti con fechas y horas.
Un informe clínico convincente tiene tres rasgos. Primero, es específico: nombra el diagnóstico y no habla de "problema digestivo" cuando hay una gastroenteritis hemorrágica. Segundo, es cronológico: señala cuándo empezó todo y cuándo se actuó. Y tercero, responde de forma explícita a la duda de la aseguradora: si esta sospecha una preexistencia, el informe debería decir si, a criterio del veterinario, el cuadro actual guarda o no relación con un antecedente. Esa última línea puede cambiar el resultado de una reclamación.
Si la clínica es reticente a dar el historial o tarda, insiste por escrito y deja constancia. En ocasiones la aseguradora admite que el veterinario envíe directamente su informe, lo que reduce las idas y venidas; conviene preguntarlo. Además, un listado genérico de los papeles que suelen pedirse en cualquier siniestro lo tienes en el checklist de documentos para reclamar un siniestro.
Reclamar al SAC paso a paso: del escrito a la respuesta
Si el motivo del rechazo no te convence o la respuesta sigue siendo vaga, el siguiente escalón es el Servicio de Atención al Cliente de la aseguradora. Es un paso previo necesario antes de acudir a la DGSFP, y además es donde muchas reclamaciones se resuelven sin más. La mecánica completa, con los datos que debe contener y las formas de presentarlo, está en la guía sobre el SAC de una aseguradora y cómo presentar una reclamación formal. Aquí se resume cómo adaptarla a un seguro veterinario.
Seis pasos para reclamar un reembolso veterinario rechazado
Con acuse o justificante
El veterinario firma y colegia
Plazos de respuesta y escalado a la DGSFP: lo que dice la Ley 10/2025
Los plazos de las reclamaciones en el sector asegurador han cambiado con la Ley 10/2025, de 26 de diciembre, reguladora de los servicios de atención a la clientela, que está en vigor desde el 28 de diciembre de 2025 y concede a las entidades un periodo de doce meses para adaptarse. Según el texto publicado en el BOE, la entidad debe atender y resolver las quejas y reclamaciones en el plazo de un mes desde su presentación. Como durante la adaptación algunas entidades pueden seguir aplicando el régimen anterior, conviene preguntar a tu aseguradora qué plazo aplica y no dar por hecho el más corto.
Para acudir a la DGSFP, el texto exige acreditar que ha pasado el plazo desde la presentación de la reclamación ante la entidad sin que se haya resuelto, o que se ha denegado la admisión o desestimado la petición. Una vez admitido el expediente, el plazo máximo de resolución es de 90 días naturales, y si faltan datos se requiere al reclamante para completarlos en diez días naturales con el riesgo de que se le tenga por desistido. Por eso conviene presentar el expediente completo desde el inicio y no mandarlo por trozos.
Tres plazos que conviene tener en la cabeza
Cifras orientativas tomadas de la Ley 10/2025 y de la Ley de Contrato de Seguro. Confirma cuáles aplican a tu caso.
Los plazos pueden variar durante el periodo de adaptación de la Ley 10/2025. Compruébalos en el BOE y en la web de la DGSFP.
Qué puede y qué no puede hacer la DGSFP
La DGSFP examina si la aseguradora ha actuado conforme a la normativa de seguros y a las buenas prácticas. No es un juzgado: su informe no obliga por sí mismo a pagar, aunque suele pesar, y no sustituye a la vía judicial cuando se discute el fondo del contrato. En la práctica, la reclamación a la DGSFP sirve para que la aseguradora vuelva a mirar el caso con un órgano supervisor al tanto y para dejar constancia oficial de lo ocurrido. La guía completa del trámite, sin abogado, está en cómo reclamar a la DGSFP sin abogado.
Si además se ha acumulado retraso en el pago, el artículo 20 de la LCS prevé intereses de demora cuando la aseguradora no ha cumplido su prestación a los tres meses del siniestro o no ha pagado el importe mínimo en cuarenta días, salvo causa justificada o no imputable. Cómo se calculan y cuándo se discuten tiene su propia explicación en la guía de intereses de demora del artículo 20. No cuentes con ellos antes de tiempo: dependen de las circunstancias.
Un plazo que no debe perderse de vista es el de prescripción. El artículo 23 de la LCS fija que las acciones derivadas del contrato de seguro prescriben a los dos años en los seguros de daños y a los cinco años en los de personas. Como la clasificación del seguro de mascotas puede discutirse, lo prudente es manejar el plazo más corto y no apurar. Una reclamación escrita y fechada ayuda a documentar el intento, y la guía sobre la prescripción de un siniestro explica cómo se cuenta.
Tabla de plazos y escalado
Resumen orientativo. Para tu caso concreto conviene confirmarlo con tu aseguradora o con un profesional.
| Trámite | Plazo de referencia | Fuente | Qué hacer |
|---|---|---|---|
| Comunicar el siniestro | 7 días desde que se conoce, salvo plazo más amplio en la póliza | Art. 16 LCS | Hacerlo por escrito el mismo día si es posible |
| Pago del importe mínimo | 40 días desde la declaración del siniestro | Art. 18 LCS | Reclamar si no hay pago ni explicación |
| Mora y posibles intereses | 3 meses desde el siniestro, o 40 días sin pago del mínimo | Art. 20 LCS | Valorar su reclamación junto con la deuda principal |
| Respuesta del SAC | 1 mes desde la presentación, con periodo de adaptación | Ley 10/2025 | Anotar fecha y confirmar el plazo aplicable |
| Resolución de la DGSFP | Máximo 90 días naturales desde la presentación o documentación completa | Ley 10/2025 | Presentar todo completo para evitar requerimientos |
| Prescripción de acciones | 2 años en seguros de daños; 5 en seguros de personas | Art. 23 LCS | Manejar el más corto y no apurar |
Modelo de escrito de reclamación al SAC adaptado a un seguro veterinario
Un buen escrito es corto, ordenado y no discute con adjetivos. Sirve como primera petición del motivo y, con pequeños cambios, como reclamación formal al SAC. Adáptalo a tu situación, adjunta los documentos y consérvalo con la prueba de envío. Si necesitas más variantes según el motivo, el modelo de reclamación al SAC con plantilla completa y el generador de reclamación por siniestro rechazado ofrecen más opciones.
Escrito al SAC por reembolso veterinario rechazado
Los campos en ámbar son los que debes completar con tus datos.
Al Servicio de Atención al Cliente de (NOMBRE DE LA ASEGURADORA)
Fecha: (FECHA)
Don/Doña (NOMBRE Y APELLIDOS), con DNI (NÚMERO), tomador de la póliza número (NÚMERO DE PÓLIZA) que asegura a mi mascota (NOMBRE, ESPECIE, RAZA, MICROCHIP), presento la siguiente reclamación.
Hechos. El (FECHA) mi mascota recibió asistencia veterinaria en (CLÍNICA) por (DIAGNÓSTICO O MOTIVO). Abonó la factura número (NÚMERO) por importe de (IMPORTE) euros y solicité el reembolso el (FECHA). Con fecha (FECHA) recibí la comunicación de (DENEGACIÓN TOTAL / PAGO PARCIAL / REQUERIMIENTO) que adjunto, sin que se indique de forma concreta (LA CLÁUSULA APLICADA / EL CÁLCULO REALIZADO).
Solicito:
- Que se me comunique por escrito el motivo exacto y completo de la decisión.
- Que se me indique la cláusula de las condiciones de la póliza que se aplica, con su número y su texto, y la constancia de su aceptación específica por escrito.
- Que se me faciliten los documentos y el informe en que se ha basado la decisión.
- Que, en caso de pago parcial, se me entregue la liquidación desglosada con límite, franquicia y porcentaje aplicados.
- Que se revise el expediente a la vista del informe clínico y de la documentación que se acompaña y se proceda al abono de (IMPORTE RECLAMADO) euros, o se motive por escrito su denegación.
Documentos adjuntos: comunicación de la aseguradora, factura desglosada, informe clínico, historial veterinario, cartilla y copia de la póliza.
Solicito respuesta por escrito dentro del plazo legal y dejo constancia de que, de no obtenerla o de ser desfavorable, acudiré al servicio de reclamaciones de la Dirección General de Seguros y Fondos de Pensiones.
Firma: (NOMBRE Y FIRMA) · Teléfono y correo: (DATOS DE CONTACTO)
Tres casos ilustrativos: cómo cambia la reclamación según el motivo
Los siguientes ejemplos son ilustrativos: situaciones habituales planteadas de forma genérica para entender el razonamiento, no casos reales ni cifras oficiales. En todos, el patrón es el mismo: pedir el motivo, reunir la prueba que contesta a ese motivo concreto y reclamar por escrito.
Caso A: la factura sin desglose
Imagina un perro con una obstrucción intestinal operada de urgencia. La clínica emite una factura de unos 1.200 euros con un único concepto, "cirugía y tratamiento". La aseguradora responde que no puede valorar el gasto. Basta pedir a la clínica una factura desglosada (consulta, pruebas, anestesia, cirugía, hospitalización, medicación) y un informe con el diagnóstico y la fecha de inicio. Con eso reenviado, el motivo desaparece y la reclamación pasa a ser de cálculo, sujeta al límite y al porcentaje de la póliza.
Caso B: la "preexistencia" que sale de una visita antigua
Imagina un gato con enfermedad renal diagnosticada ocho meses después del alta. La aseguradora encuentra en el historial una visita anterior a la contratación por "bebe mucha agua" y rechaza por preexistencia. La reclamación se apoya en un informe del veterinario que explique si ese síntoma fue una consulta puntual con analítica normal o un primer signo del cuadro actual, en las analíticas previas y en la redacción exacta de la cláusula y del cuestionario. Sin esos tres elementos, la discusión se queda en la palabra de uno contra la de otro.
Caso C: la cirugía durante la carencia
Imagina una perra que se rompe el ligamento cruzado a las pocas semanas de contratar la póliza. La aseguradora invoca una carencia de cirugía de varios meses. Las preguntas clave son dos: si la póliza distingue accidente de enfermedad y si el informe permite atribuir la lesión a un traumatismo concreto (un salto, una caída) en vez de a un desgaste previo. Si la lesión fue un accidente y la póliza lo cubre sin carencia, la negativa se discute; si es una degeneración de larga evolución, es probable que la carencia y la preexistencia se alineen en contra, y conviene saberlo antes de gastar energía.
Errores que debilitan una reclamación al seguro de mascotas
Aceptar el no por teléfono
Sin escrito no hay prueba de lo que se dijo ni de cuándo.
Reenviar la misma factura sin cambios
Si el problema era el desglose o el informe, repetir el envío no cambia nada.
No leer la póliza completa
Reclamar sin saber qué dicen los límites, las franquicias y las exclusiones lleva a pedir lo que no cubre.
Mezclar varios reproches en un escrito caótico
Quejas sobre la prima, el trato y el cálculo diluyen lo importante.
Saltarse el SAC y acudir directo a la DGSFP
Sin reclamación previa a la entidad, el supervisor no puede tramitar el expediente.
Dejar pasar los plazos
Esperar meses por si la aseguradora rectifica puede acercarte a la prescripción.
Dudas habituales sobre el rechazo de reembolsos veterinarios
¿Puede la aseguradora rechazar el reembolso sin explicar el motivo?
¿Cómo se reclama si el seguro de mascotas no paga la factura del veterinario?
¿Qué se puede hacer si la aseguradora alega preexistencia y no es cierta?
¿Es válido que una póliza excluya las enfermedades crónicas?
¿Qué documentos hay que pedir al veterinario para reclamar?
¿Se puede reclamar a la DGSFP si el SAC no contesta?
¿Cuánto tiempo hay para reclamar un reembolso rechazado?
Sigue explorando este tema
- 📝 Modelo de reclamación al SAC de tu aseguradora: plantilla completa
- 🏛️ Cómo reclamar a la DGSFP sin abogado: guía completa 2026
- 🐾 Seguro de mascotas y enfermedades preexistentes: qué cubre y qué opciones tienes
- ⏳ El periodo de carencia en el seguro de mascotas
- 🔗 Seguro para bulldog francés y razas braquicéfalas: qué excluyen
- 🔗 Seguro de perro: ¿cubre ligamento cruzado y displasia? 2026
- 🔗 Negligencia veterinaria: cómo reclamar si muere tu mascota
- 🔗 Calculadora del artículo 20 LCS: intereses de demora
Un no de la aseguradora es el principio de la conversación, no el final
Si hoy solo puedes hacer una cosa, que sea pedir el motivo por escrito y guardar la respuesta con su fecha. De ese motivo depende todo lo demás: si falta un papel, se completa; si hay una cláusula, se comprueba que conste, que esté destacada y que se aplique a las fechas reales; si hay un recorte, se recalcula. Muchos rechazos se mantienen porque nadie pregunta, no porque sean inatacables.
Reclamar con orden cuesta poco: un escrito, un informe clínico específico y la paciencia de esperar el plazo. A cambio, ordena el expediente en un único archivo, anota las fechas y avanza por escalones, del SAC a la DGSFP, sin saltarse ninguno. Y si lo que está en juego es una cantidad importante o la aseguradora sigue sin motivar su decisión, un profesional del derecho de seguros puede decirte con más precisión qué se puede reclamar en tu caso concreto.