
La responsabilidad civil es lo único obligatorio; el 77,8 % de los vehículos lleva lunas, el 70 % robo y solo el 39,9 % daños propios.
Todos los coches asegurados llevan responsabilidad civil, porque es obligatoria. Lo interesante es lo que se añade encima: el 39,9 % de los vehículos tiene daños propios, el 66,4 % incendio y el 70 % robo. UNESPA publica cuántos vehículos llevan cada garantía voluntaria, por año, por edad del conductor y por tipo de vehículo. Esta página ordena esas tablas y busca lo que enseñan.
Lo único obligatorio: qué cubre y qué no la responsabilidad civil
Antes de hablar de las garantías voluntarias conviene recordar lo que todos los vehículos asegurados llevan. El texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación fija en su artículo 4 los importes de cobertura del seguro obligatorio: 70 millones de euros por siniestro en daños a las personas y 15 millones por siniestro en daños en los bienes. La cobertura vale en todo el Espacio Económico Europeo con una sola prima.
Lo que este seguro no paga está en el artículo 5. No cubre los daños por lesiones o fallecimiento del conductor del vehículo que causa el accidente, ni los daños en los bienes sufridos por el propio vehículo asegurado, por las cosas que transporta o por bienes del tomador, del asegurado, del propietario o del conductor, ni los de su cónyuge o parientes hasta el tercer grado. Dicho de otro modo: el seguro obligatorio protege a los demás, no a ti ni a tu coche. Todo lo que repare tu vehículo o te proteja a ti como conductor es voluntario y es justo lo que miden las tablas de este artículo.
Las garantías: qué son, cómo se combinan y cuánto pesan
Qué es cada garantía voluntaria y qué suele quedar fuera
Las garantías que UNESPA mide tienen nombres parecidos en todas las pólizas, aunque su contenido exacto lo fija cada contrato. Esta tabla recoge lo que suele incluir cada una, en términos generales, y los límites que conviene revisar:
| Garantía | Lo que suele cubrir | Lo que conviene mirar |
|---|---|---|
| Daños propios | La reparación o la indemnización por los daños de tu vehículo cuando el culpable eres tú, o si no hay otro responsable | Franquicia, valor de indemnización (valor venal o valor a nuevo) y exclusiones |
| Lunas | Rotura de parabrisas, luneta y ventanillas | Límite por siniestro y si cubre los techos panorámicos y los sensores |
| Robo | Sustracción del vehículo y, según el contrato, daños durante el intento o piezas | Si cubre robo de accesorios y la valoración tras el primer año |
| Incendio | Daños por fuego, explosión o rayo en el vehículo | Si incluye el contenido y los incendios por avería |
| Asistencia en viaje | Grúa, remolque, vehículo de sustitución o traslado de ocupantes | Kilómetros de remolque y cobertura a kilómetro cero |
| Accidentes del conductor | Indemnización por fallecimiento o invalidez del conductor | Capital asegurado y definición de invalidez |
| Defensa jurídica | Abogado y gastos de procedimiento por un siniestro, y reclamaciones al causante | Límite de honorarios y libre elección de letrado |
| Retirada de carnet | Ayuda económica durante la privación temporal del permiso | Causas cubiertas y duración máxima |
| Reclamación de daños | Gestión de la reclamación al culpable, cuando no eres tú | Si interviene un abogado propio o de la compañía |
Si quieres comprobar cómo se aplican algunas de estas garantías a casos concretos, tienes guías sobre daños por granizo, accidentes con la ITV caducada y elección de taller libre o concertado.
Cómo se combinan: terceros, ampliado y todo riesgo
UNESPA no publica la modalidad que contrata cada conductor, sino cada garantía por separado. Las compañías agrupan esas garantías en paquetes que no siempre se llaman igual, pero se reconocen tres niveles habituales:
- Terceros básicoResponsabilidad civil obligatoria, normalmente con defensa jurídica y alguna asistencia.
- Terceros ampliadoLo anterior más algunas garantías voluntarias, normalmente lunas, robo e incendio.
- Todo riesgoTodo lo anterior más daños propios, con o sin franquicia.
El dato de que el 39,9 % de los vehículos lleve daños propios es, en la práctica, una aproximación al porcentaje de vehículos con todo riesgo, aunque no coincida exactamente. Y el dato de que entre el 66 y el 78 % lleven incendio, robo y lunas sugiere que los terceros ampliados son más habituales que los terceros puros. Si dudas entre niveles, la guía de terceros ampliado o todo riesgo desmonta los mitos más comunes.
Qué garantías pesan más en lo que pagan las aseguradoras
Tener una cobertura no es lo mismo que usarla. Cruzando el porcentaje de vehículos que la lleva con el peso real de esa garantía en los siniestros de 2024 se ve que la contratación y el uso no siempre van parejos:
| Garantía | % de vehículos que la llevan | % de los siniestros | % del dinero pagado | Coste medio |
|---|---|---|---|---|
| Daños propios del vehículo | 39,9 % | 21,39 % | 25,33 % | 1.090 € |
| Rotura de lunas | 77,8 % | 13,94 % | 7,11 % | 470 € |
| Robo | 70,0 % | 1,02 % | 1,51 % | 1.361 € |
| Incendio del vehículo | 66,4 % | 0,12 % | 0,56 % | 4.436 € |
| Defensa jurídica | 87,6 % | 1,82 % | 0,88 % | 444 € |
El robo lo lleva el 70 % de los vehículos, pero solo supone el 1,02 % de los siniestros y el 1,51 % del dinero pagado. El incendio lo lleva el 66,4 %, con el 0,12 % de los siniestros pero un coste medio de 4.436 euros. Los daños propios, que lleva el 39,9 %, son el 21,4 % de los siniestros y el 25,3 % de lo pagado. En el otro extremo está la defensa jurídica: el 87,6 % la tiene y apenas se usa, un 1,82 % de los siniestros, con un coste medio de 444 euros. Es la lógica del seguro: garantías que casi nunca se usan y que, cuando se usan, resultan caras. Para el reparto completo por cobertura, mira cuánto cuesta cada siniestro de coche según la cobertura.
Quince años de cambios: cuánto ha crecido cada cobertura
La tasa de aseguramiento es el porcentaje de vehículos asegurados que llevan una garantía concreta. Entre 2010 y 2024 han crecido casi todas, pero a ritmos muy distintos:
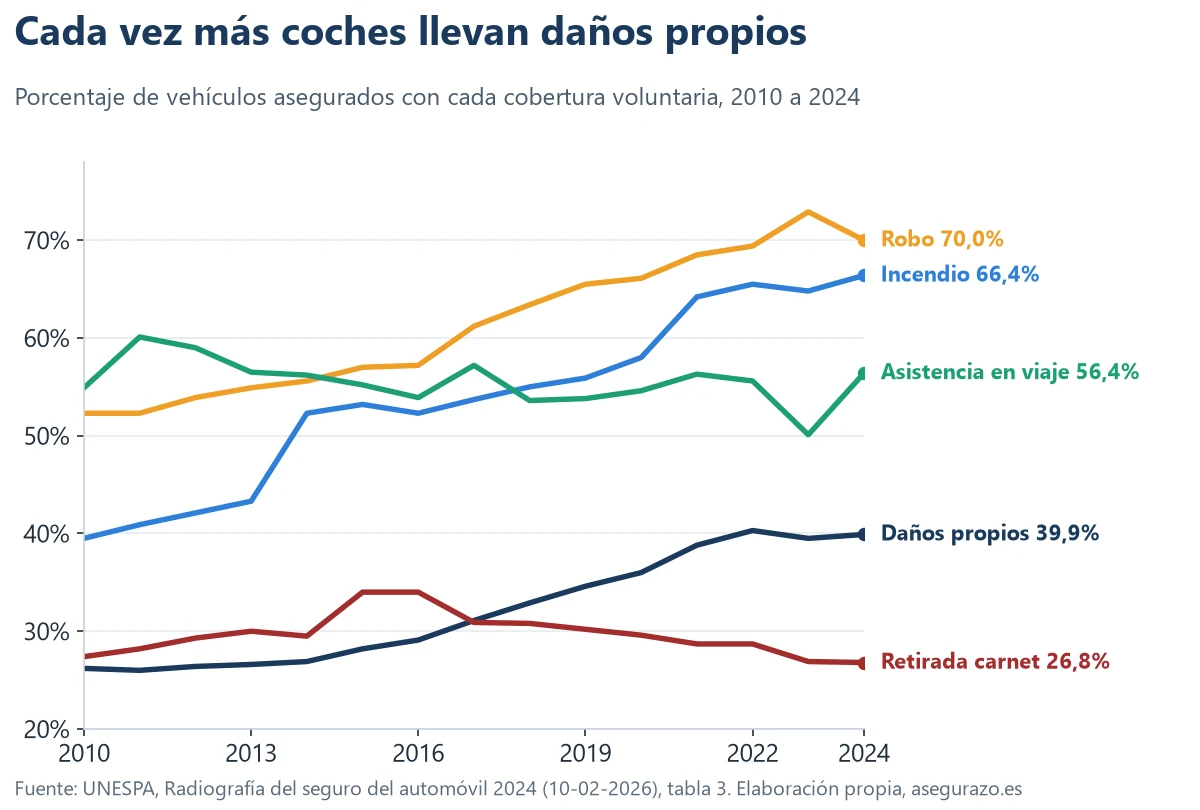
| Cobertura | 2010 | 2024 | Cambio |
|---|---|---|---|
| Incendio | 39,5 % | 66,4 % | +26,9 pp |
| Robo | 52,3 % | 70,0 % | +17,7 pp |
| Lunas | 61,3 % | 77,8 % | +16,5 pp |
| Daños propios | 26,2 % | 39,9 % | +13,7 pp |
| Accidentes del conductor | 90,5 % | 94,6 % | +4,1 pp |
| Asistencia en viaje | 54,9 % | 56,4 % | +1,5 pp |
| Retirada de carnet | 27,4 % | 26,8 % | -0,6 pp |
| Defensa jurídica | 97,4 % | 87,6 % | -9,8 pp |
| Reclamación de daños | 84,4 % | 65,5 % | -18,9 pp |
El gran cambio es el incendio (+26,9 puntos), seguido del robo (+17,7) y de las lunas (+16,5). Los daños propios suben 13,7 puntos y es el movimiento que más importa económicamente, porque es la cobertura voluntaria con más peso en los pagos del seguro (consulta el análisis del coste de cada siniestro).
Quién contrata qué
Por edad: los jóvenes contratan menos, los mayores más lunas
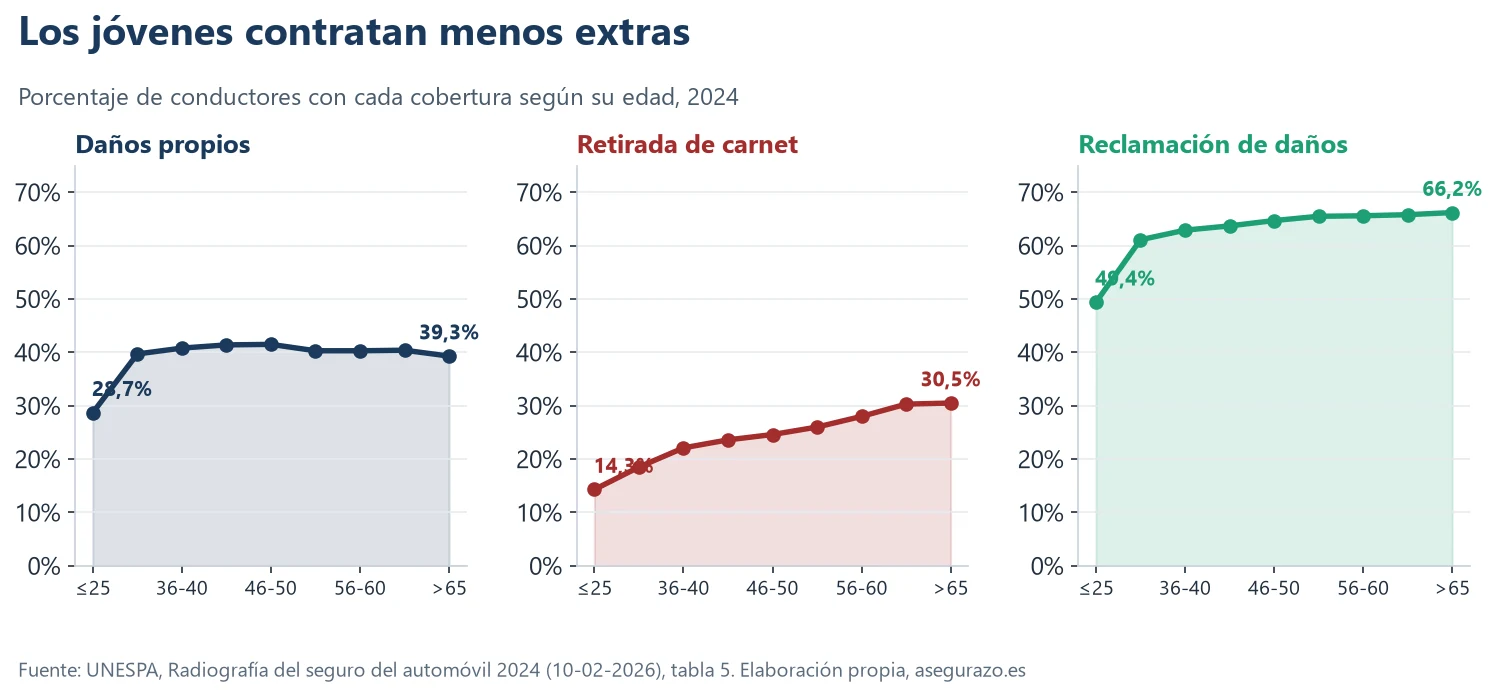
UNESPA desglosa la tasa de aseguramiento por tramos de edad del conductor. La responsabilidad civil es del 100 % en todos, así que las diferencias se ven en las voluntarias:
| Cobertura (% de conductores) | Hasta 25 | 26-35 | 36-40 | 41-45 | 46-50 | 51-55 | 56-60 | 61-65 | Más de 65 |
|---|---|---|---|---|---|---|---|---|---|
| Daños propios | 28,7 | 39,7 | 40,8 | 41,4 | 41,5 | 40,3 | 40,3 | 40,4 | 39,3 |
| Lunas | 68,1 | 72,8 | 77,3 | 78,6 | 78,1 | 77,7 | 79,0 | 79,8 | 81,8 |
| Robo | 66,1 | 70,8 | 73,0 | 73,1 | 72,0 | 70,6 | 71,0 | 71,2 | 71,0 |
| Incendio | 63,1 | 67,4 | 69,1 | 69,0 | 68,4 | 66,9 | 67,0 | 67,1 | 67,1 |
| Reclamación de daños | 49,4 | 61,1 | 62,9 | 63,7 | 64,7 | 65,5 | 65,6 | 65,8 | 66,2 |
| Retirada de carnet | 14,3 | 18,5 | 22,1 | 23,6 | 24,6 | 26,0 | 28,0 | 30,3 | 30,5 |
| Asistencia en viaje | 44,2 | 57,2 | 56,2 | 56,6 | 56,9 | 57,7 | 58,9 | 59,3 | 59,5 |
| Defensa jurídica | 89,9 | 92,1 | 91,1 | 90,6 | 89,7 | 89,2 | 88,7 | 88,0 | 88,4 |
Cuatro patrones destacan en la tabla:
- Daños propios. Los conductores de hasta 25 años la llevan en el 28,7 % de los casos frente al 39,7 % de los de 26 a 35 años. A partir de ahí la tasa se mantiene casi plana, entre el 39 y el 42 %.
- Retirada de carnet. Casi se duplica con la edad: del 14,3 % en menores de 25 años al 30,5 % en mayores de 65.
- Lunas. Pasan del 68,1 % en los jóvenes al 81,8 % en mayores de 65 años, el valor más alto de todos los tramos de edad en esta cobertura.
- Reclamación de daños. Del 49,4 % al 66,2 %: los conductores más jóvenes la contratan bastante menos que el resto.
Si tienes menos de 25 años y estás cotizando tu primera póliza, esta tabla explica por qué tantas ofertas para jóvenes son terceros básico o ampliado. El precio y las condiciones de esos primeros años están en el seguro de coche para menores de 25.
Hombres y mujeres: una brecha de contratación que pocos esperan
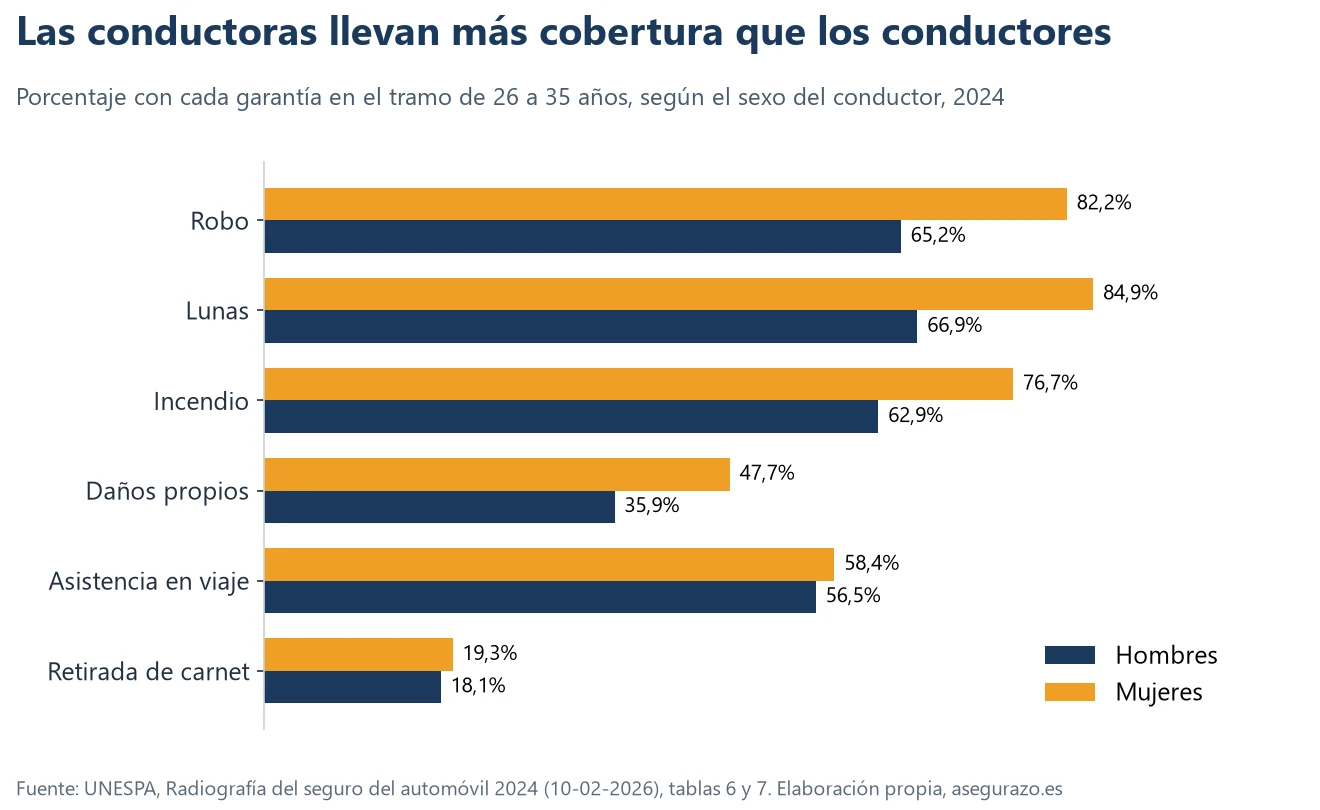
UNESPA también separa la estadística por sexo del conductor. El contraste en el tramo de 26 a 35 años es llamativo: las conductoras llevan bastante más cobertura voluntaria que los conductores.
| Cobertura (26 a 35 años) | Hombres | Mujeres | Diferencia (mujeres menos hombres) |
|---|---|---|---|
| Robo | 65,2 % | 82,2 % | +17,0 pp |
| Lunas | 66,9 % | 84,9 % | +18,0 pp |
| Incendio | 62,9 % | 76,7 % | +13,8 pp |
| Daños propios | 35,9 % | 47,7 % | +11,8 pp |
| Accidentes del conductor | 93,5 % | 97,4 % | +3,9 pp |
| Asistencia en viaje | 56,5 % | 58,4 % | +1,9 pp |
| Reclamación de daños | 62,5 % | 58,0 % | -4,5 pp |
| Retirada de carnet | 18,1 % | 19,3 % | +1,2 pp |
Las diferencias más grandes están en lunas (+18,0 puntos), robo (+17,0), incendio (+13,8) y daños propios (+11,8). En el tramo de hasta 25 años la distancia en daños propios se mantiene: 34,2 % de las conductoras frente al 26,0 % de los conductores. La única cobertura donde ocurre al revés es la reclamación de daños, más extendida entre los hombres jóvenes (52,7 % frente a 42,8 %).
Por tipo de vehículo: las motos casi no llevan daños propios
El mapa de calor resume la tasa de aseguramiento de cada cobertura según el tipo de vehículo en 2024:
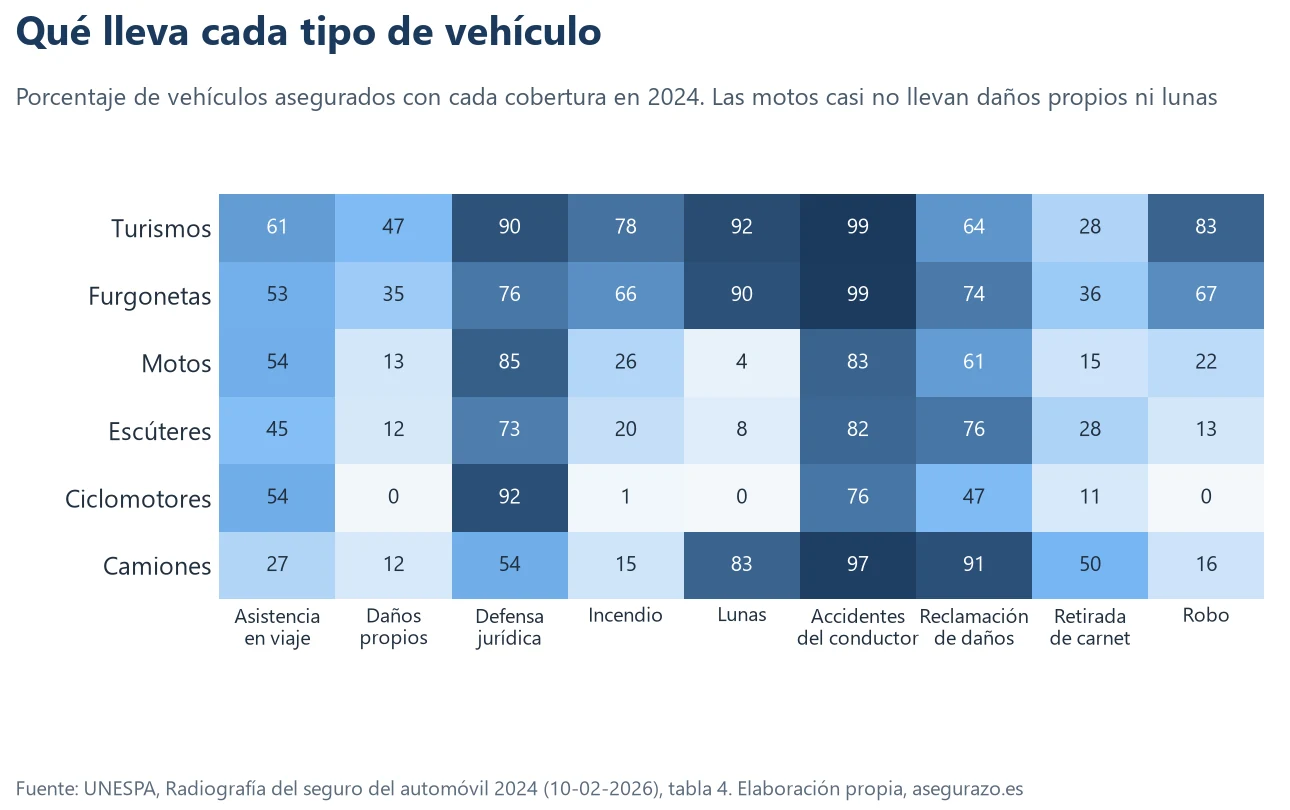
| Vehículo (% con la cobertura) | Daños propios | Lunas | Robo | Incendio | Asistencia en viaje | Defensa jurídica |
|---|---|---|---|---|---|---|
| Turismos | 47,3 | 92,2 | 83,1 | 77,7 | 60,9 | 89,9 |
| Furgonetas | 35,0 | 90,4 | 67,3 | 66,2 | 53,0 | 75,6 |
| Motos | 12,8 | 4,3 | 22,3 | 26,0 | 53,7 | 84,8 |
| Escúteres | 12,1 | 8,2 | 13,2 | 19,5 | 44,8 | 73,2 |
| Ciclomotores | 0,5 | 0,1 | 0,3 | 1,0 | 54,2 | 91,6 |
| Camiones | 11,6 | 83,0 | 15,6 | 14,8 | 26,9 | 54,1 |
La diferencia entre turismos y motos es enorme. El 47,3 % de los turismos lleva daños propios frente al 12,8 % de las motos y al 0,5 % de los ciclomotores. En lunas, 92,2 % de los turismos frente al 4,3 % de las motos (lógico: casi no tienen luna). En robo, 83,1 % de los turismos frente al 22,3 % de las motos y al 0,3 % de los ciclomotores. En cambio, la defensa jurídica está muy extendida en todas las categorías (entre el 73 % y el 92 % en los vehículos de uso personal) y la asistencia ronda el 54 % en motos y ciclomotores.
Dos lecturas útiles. La primera: quien asegura una moto o un ciclomotor y se queda en terceros no es una excepción, es lo habitual, y por eso conviene entender qué cubre exactamente el seguro obligatorio. La segunda: en furgonetas (35 % con daños propios) y camiones (11,6 %) pesa el uso profesional, donde otras decisiones (leasing, renting o seguros de flota) cambian el cálculo.
Qué se contrata además del obligatorio y qué dicen los textos: topes de responsabilidad civil y la garantía que separa los productos
Las estadísticas de UNESPA cuentan qué porcentaje de conductores tiene cada garantía, pero no explican qué es cada una dentro de un contrato. Los condicionados muestran dónde está la frontera entre lo obligatorio y lo voluntario, con topes y condiciones concretos. Las páginas citadas son las del archivo PDF, no las impresas en el pie.
| Documento | Responsabilidad civil obligatoria y voluntaria | Pág. |
|---|---|---|
| Allianz, Auto Estándar | La obligatoria cubre, según la ley, 70 millones por todas las víctimas y 15 millones por siniestro en daños materiales. La complementaria cubre el exceso hasta 50 millones por siniestro, con 300.000 euros por siniestro en coberturas específicas de responsabilidad civil complementaria. | 2 y 5 |
| Pelayo, agosto de 2021 | El seguro obligatorio cubre los perjuicios a terceros en las condiciones y límites legales. La voluntaria cubre solo el exceso cuantitativo, hasta 50 millones de euros. | 24 y 25 |
| Línea Directa, enero 2026 | La voluntaria es complementaria y cubre únicamente lo que exceda del obligatorio hasta el límite pactado. Los daños por remolques o caravanas se cubren si pesan 750 kg como máximo y la matrícula coincide con la del vehículo. | 15 |
| AXA, Coche 360 | La voluntaria cubre lo que exceda del obligatorio hasta el límite de las condiciones particulares. Amplía la cobertura a los daños causados a terceros por el arrastre de una caravana o remolque. | 12 |
| Zurich, Motor GO! (enero 2026) | Reproduce los hechos de la circulación «en idénticos términos» que la ley y cubre lo que exceda del seguro obligatorio. | 12 |
La división es sistemática. Todo lo que está por encima de la responsabilidad civil obligatoria y de los límites legales es un seguro voluntario con un tope propio, y los demás ramos del contrato (lunas, daños propios, robo, incendio, asistencia) son garantías aparte. De ellas, la que tiene un comportamiento distinto con la edad es la de daños propios: según UNESPA, la contratan el 28,7 % de los conductores hasta 25 años frente al 41,5 % de los de 46 a 50.
Ese porcentaje cobra sentido con lo que dicen los textos. Daños propios es la garantía que cubre el accidente de causa externa sin necesidad de un contrario identificado, y es la que separa un producto de terceros ampliado de un todo riesgo en documentos como los de Zurich, Pelayo o Balumba. Las coberturas que casi todos tienen, como accidentes del conductor (95,9 % hasta 25 años) o defensa jurídica (89,9 %), figuran en el resumen de coberturas del producto Allianz Estándar, junto con la asistencia y la responsabilidad civil.
Ejemplo ilustrativo: un conductor joven con un contrato de terceros con lunas, sin daños propios, tiene en el accidente propio sin culpable el único amparo de la responsabilidad civil obligatoria, que solo paga a los demás. Para reparar su propio coche, el texto de Allianz Estándar o el de Línea Directa solo ofrecen las vías que enumeran.
Los condicionados cambian con cada edición y la póliza concreta puede traer condiciones particulares distintas; la tabla compara textos publicados, no clasifica aseguradoras.
Documentos consultados el 8-nov-2026: Allianz: Allianz Auto Estándar, Condiciones Generales (sin fecha de edición visible); Pelayo: Condiciones Generales de la Póliza del Seguro de Autos, edición de agosto de 2021; Línea Directa: Condiciones Generales Seguro del Automóvil, póliza 0045, enero 2026; AXA: Condiciones Generales Coche 360 (distribuido por RACC, sin fecha de edición visible); Zurich: Zurich Motor GO! Condiciones Generales, enero de 2026. Porcentajes de contratación: UNESPA, radiografía del seguro del automóvil, datos de 2024.
Tres perfiles para decidir qué cobertura te encaja
Son ejemplos ilustrativos con decisiones razonables, no recomendaciones personalizadas. Cada situación depende del valor del coche, del uso y del presupuesto:
| Perfil | Qué dicen los datos | Qué suele tener sentido valorar |
|---|---|---|
| Conductor de 22 años con un coche de segunda mano de poco valor | Menos del 29 % de los menores de 25 años lleva daños propios | Un tercero ampliado con lunas y asistencia, y comprobar el precio de la franquicia en un todo riesgo |
| Conductora de 45 años con un coche reciente financiado | Los conductores de 41 a 45 años rondan el 40 % en daños propios y más del 78 % en lunas | Todo riesgo con franquicia, y que el valor asegurado cubra lo que aún se debe del préstamo |
| Propietario de una moto de 125 cc | Solo el 12,8 % de las motos lleva daños propios | Comprobar la asistencia en viaje y el robo, que son las garantías de uso más habitual |
Para decidir con números si compensa pagar más por daños propios, usa la calculadora de franquicia y repasa cuándo conviene el todo riesgo con franquicia. Si tu coche es una moto o un scooter, la guía de seguro de moto: 125, scooter o gran cilindrada detalla las diferencias.
Antes de renovar tu póliza
Estos datos son una brújula, no una receta. Sirven para contrastar tu póliza con lo que contrata la mayoría de conductores parecidos a ti:
- Mira tu fila de edad. Si tienes 40 años y no llevas lunas, estás en el 23 % que no la tiene; si no la tienes por decisión consciente, bien, pero conviene saberlo.
- Compara tus coberturas con tu tipo de vehículo. Un turismo sin robo (el 83,1 % lo lleva) o una moto sin asistencia son las discrepancias más habituales.
- Revisa las que casi todos llevan y tienen poco coste para la aseguradora: accidentes del conductor (94,6 %) y defensa jurídica (87,6 %).
- Decide si los daños propios compensan en tu caso con la guía de cuándo conviene el todo riesgo con franquicia y la calculadora de franquicia.
- Ten claro qué sale en cada nivel con esta guía para pagar menos sin perder cobertura.
- ¿Cuánto vale mi coche hoy? Si la indemnización máxima es el valor venal y ese valor es bajo, los daños propios pierden parte del sentido. Puedes estimarlo con la calculadora del valor venal.
- ¿Podría pagar de golpe una reparación media de 1.090 euros? Es el coste medio de un siniestro de daños propios en 2024. Si la respuesta es no, quizá interese mantener la cobertura.
- ¿Dónde aparco? En la calle, el riesgo de lunas, rayones y robo es mayor que en un garaje privado.
- ¿Cuántos kilómetros hago? Más uso implica más probabilidad de siniestro, y más peso de asistencia y lunas.
- ¿Qué me quita la franquicia? Una franquicia alta puede dejar sin cubrir los siniestros pequeños, que son los más frecuentes.
Quitar una garantía solo para ahorrar suele ser mala idea si luego un siniestro cuesta más que varios años de diferencia de prima. Y mantenerla por costumbre, sin revisarla, también lo es: cada renovación es una buena ocasión para comparar. Los datos de este artículo ayudan a situar tu elección, pero la decisión final depende de tu coche y de tu presupuesto.
Lo que más se pregunta
¿Qué porcentaje de coches tiene seguro a todo riesgo en España?
UNESPA no publica la modalidad (terceros, ampliado, todo riesgo), sino cada garantía por separado. La cobertura de daños propios, que es la que distingue al todo riesgo, la llevaba el 39,9 % de los vehículos asegurados en 2024.
¿Es obligatorio llevar lunas, robo o incendio?
No. Lo único obligatorio es el seguro de responsabilidad civil de suscripción obligatoria. Las demás garantías son voluntarias y se contratan según la modalidad de póliza.
¿Por qué los jóvenes llevan menos daños propios?
Los datos muestran que menos del 29 % de los conductores de hasta 25 años la contrata. Las estadísticas publicadas no explican la causa; una razón plausible, que no puede comprobarse con estas tablas, es el precio.
¿Qué cobertura ha crecido más desde 2010?
El incendio, con casi 27 puntos más (del 39,5 % al 66,4 %), seguido del robo (+17,7 puntos) y las lunas (+16,5 puntos).
¿Las motos llevan asistencia en viaje?
Sí, en torno al 54 %: es una de las pocas coberturas voluntarias con tasa similar a la de los turismos (60,9 %).
- UNESPA, «Radiografía del seguro del automóvil» (10-02-2026)
- UNESPA, anexo con las tablas de aseguramiento (PDF)
- Método: porcentajes publicados por UNESPA; diferencias en puntos porcentuales calculadas entre 2010 y 2024. Web informativa independiente.