
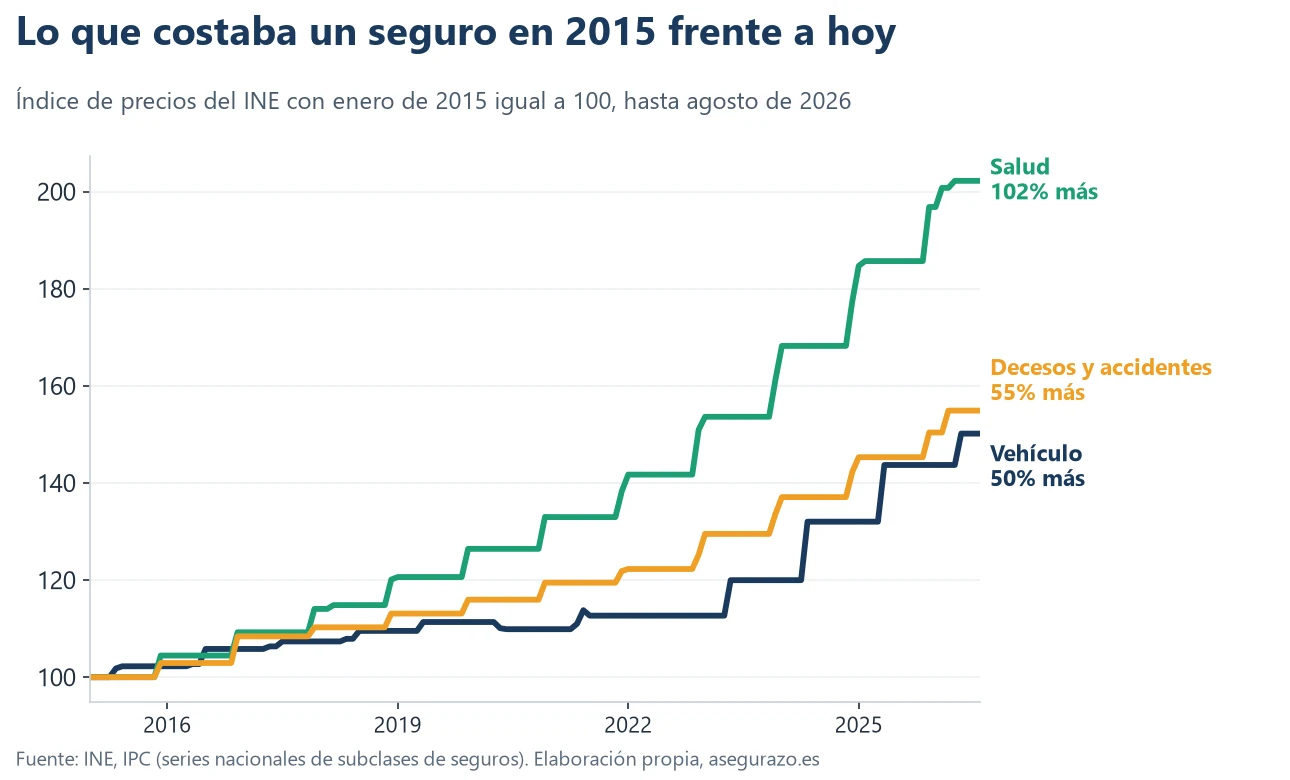
Si tienes la sensación de que el seguro sube cada año, el INE la confirma con números. Entre enero de 2015 y agosto de 2026, el índice de precios de los seguros de salud ha subido un 102 %, el de decesos y accidentes un 55 % y el de vehículo un 50 %. Esta página recorre esas tres series del IPC y lo que revelan: quién sube más, quién se acelera y cuánto.
Qué mide exactamente el IPC de seguros
El Índice de Precios de Consumo del INE sigue el precio de una cesta fija de bienes y servicios. En seguros, esto significa que mide cuánto cambia el precio de la cobertura, no cuánto gasta un hogar ni cuánto pagarás tú: tu prima depende de tu edad, tu historial, tu zona y tus coberturas. Sirve para saber el ritmo al que sube el precio de los seguros en España en conjunto, comparado con otros.
Las tres series que se analizan aquí son subclases del IPC: «Seguro de vehículo personal», «Seguro relacionado con la salud» y «Seguro de decesos y accidentes». El agregado «Seguros» las resume. Todas están en base 100 y su lectura es sencilla: un índice que pasa de 100 a 150 significa que el precio ha subido un 50 %.
Límites del IPC de seguros que conviene recordar
- Es un promedio de precios de una cesta fija. Tu perfil concreto, tu edad y tus coberturas no están en la cesta.
- Mide precios, no gasto. Si contratas más coberturas, tu gasto sube aunque el índice no se mueva.
- Se publica con series nacionales. Una provincia o una compañía concreta pueden comportarse distinto.
- Tiene saltos por calendario. En vehículo el índice solo cambia en mayo desde 2023, de modo que la variación entre mayo y abril siguiente no refleja lo que pasa mes a mes.
Aun con esos límites, el IPC de seguros es una referencia pública, comprobable y gratuita, y sirve de contexto para cualquier conversación sobre precios. Para ver el panorama de siniestros que hay detrás de las primas, mira cuánto cuesta cada siniestro de coche y cuánto cuestan los siniestros de hogar.
Desde 2015: salud duplica su precio
| Seguro | Desde ene-2015 | Desde ene-2019 | Desde ene-2022 | Desde ene-2024 |
|---|---|---|---|---|
| Seguro de salud | +102,2 % | +67,6 % | +42,7 % | +20,2 % |
| Decesos y accidentes | +54,9 % | +37,0 % | +26,7 % | +13,0 % |
| Seguro de vehículo | +50,2 % | +37,1 % | +33,3 % | +25,2 % |
| Seguros (agregado) | +64,4 % | +45,3 % | +34,9 % | +21,6 % |
La tabla se lee como el aumento acumulado hasta agosto de 2026 desde cada punto de partida. En salud, un 102 % desde 2015 es duplicar el precio. Desde 2022 la subida es del 43 %: más de lo que subieron juntos decesos (27 %) y vehículo (33 %) desde esa fecha.
Frente al IPC general: ¿suben los seguros más que los precios en general?
El INE publica también el índice general de precios al consumo, con el que se puede comparar. Hay un detalle técnico: la serie histórica del índice general que publica el INE termina en diciembre de 2025, y las series de seguros de este artículo llegan a agosto de 2026. Por eso la comparación directa se hace hasta diciembre de 2025, con el aumento acumulado desde enero de cada año de partida.
| Periodo hasta dic-2025 | IPC general | Seguros | Vehículo | Salud | Decesos y accidentes |
|---|---|---|---|---|---|
| Desde enero de 2015 | +30,2 % | +58,6 % | +43,7 % | +96,8 % | +50,4 % |
| Desde enero de 2019 | +24,8 % | +40,2 % | +31,2 % | +63,2 % | +33,0 % |
| Desde enero de 2022 | +15,8 % | +30,1 % | +27,5 % | +38,9 % | +23,0 % |
| Desde enero de 2024 | +5,8 % | +17,3 % | +19,8 % | +17,0 % | +9,7 % |
Desde 2015 los precios en general subieron un 30,2 % y el agregado de seguros un 58,6 %, es decir, bastante más. La distancia se explica sobre todo por la salud, con un 97 %, y por el vehículo desde 2023. Desde 2022 la diferencia es más llamativa: el índice general sube un 15,8 % y el de seguros un 30,1 %, con vehículo en el 27,5 % y salud en el 38,9 %. Dicho de otro modo, desde 2022 el seguro de coche y el de salud han encarecido bastante más que el conjunto de bienes y servicios del IPC general.
Año a año: la subida se acelera desde 2023
| Año (agosto) | Vehículo | Salud | Decesos y accidentes | Seguros |
|---|---|---|---|---|
| 2015 | 2,2 % | 4,6 % | 2,6 % | 3,0 % |
| 2016 | 3,5 % | 4,5 % | 2,9 % | 3,6 % |
| 2017 | 1,5 % | 4,6 % | 5,3 % | 3,3 % |
| 2018 | 2,0 % | 5,1 % | 1,7 % | 2,7 % |
| 2019 | 1,7 % | 5,0 % | 2,6 % | 2,7 % |
| 2020 | -1,3 % | 4,8 % | 2,5 % | 1,5 % |
| 2021 | 2,5 % | 5,2 % | 3,0 % | 3,3 % |
| 2022 | 0,0 % | 6,6 % | 2,4 % | 2,0 % |
| 2023 | 6,5 % | 8,4 % | 5,9 % | 6,9 % |
| 2024 | 10,0 % | 9,5 % | 5,8 % | 9,1 % |
| 2025 | 8,8 % | 10,4 % | 6,0 % | 8,8 % |
| 2026 | 4,5 % | 8,9 % | 6,6 % | 6,2 % |
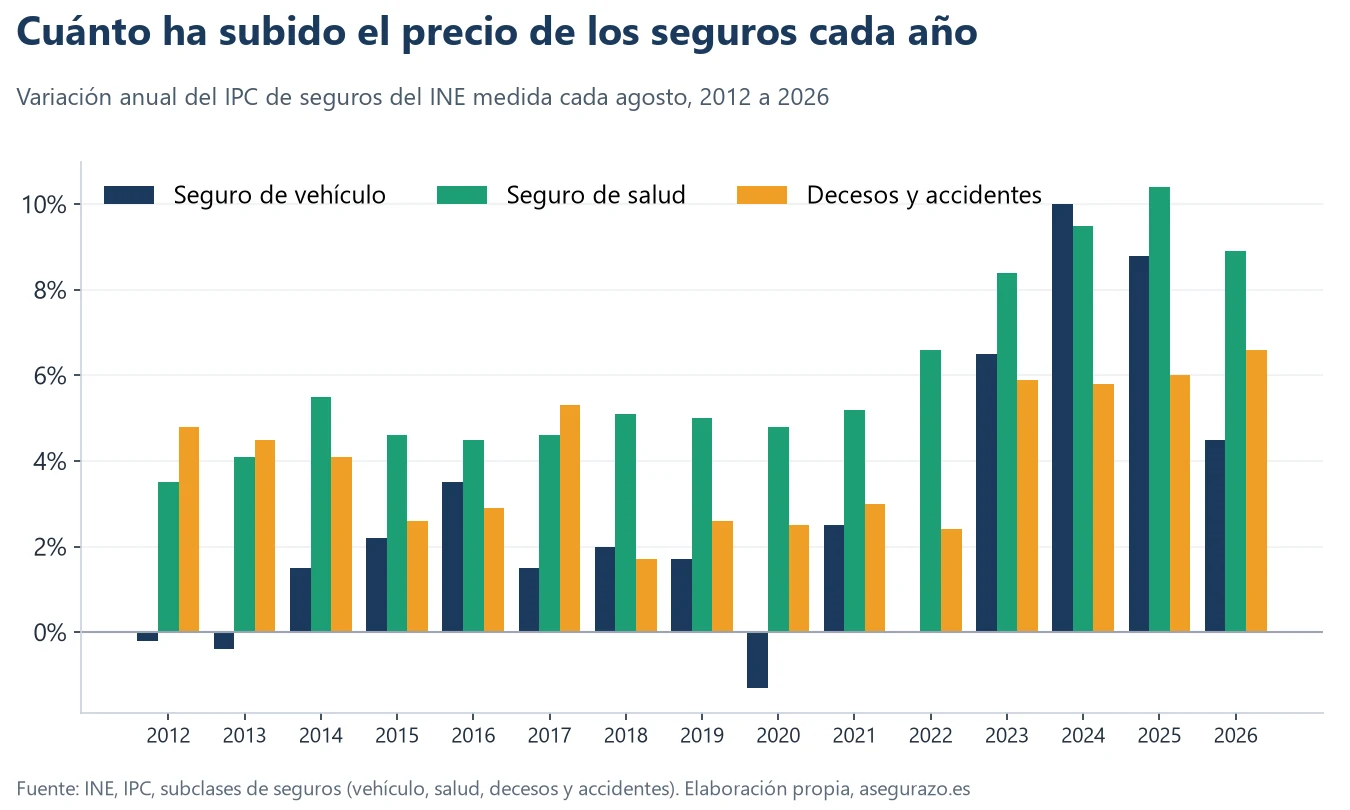
La tabla compara la variación anual medida cada mes de agosto. Hasta 2022, los seguros subían entre el 1,5 % y el 3,6 % al año. En 2023 la subida salta al 6,9 % y en 2024 al 9,1 %, con un máximo mensual del 9,5 % en febrero de 2025. En agosto de 2026 el agregado está en el 6,2 %.
Año a año contra el IPC general: cuántas veces han subido más los seguros
Mirando la variación de diciembre a diciembre se ve mejor el ritmo. La tabla compara, para cada año, cuánto subió el índice general y cuánto los de seguros:
| Año (dic a dic) | IPC general | Seguros | Vehículo | Salud | Decesos y accidentes |
|---|---|---|---|---|---|
| 2015 | 0,0 % | 3,0 % | 2,2 % | 4,5 % | 2,9 % |
| 2016 | 1,6 % | 4,0 % | 3,5 % | 4,6 % | 5,3 % |
| 2017 | 1,1 % | 2,3 % | 1,5 % | 4,4 % | 1,7 % |
| 2018 | 1,2 % | 2,9 % | 2,0 % | 5,3 % | 2,6 % |
| 2019 | 0,8 % | 2,8 % | 1,7 % | 5,3 % | 2,5 % |
| 2020 | -0,5 % | 1,7 % | -1,3 % | 5,2 % | 3,0 % |
| 2021 | 6,5 % | 3,3 % | 2,5 % | 4,0 % | 2,0 % |
| 2022 | 5,7 % | 2,9 % | 0,0 % | 9,1 % | 2,8 % |
| 2023 | 3,1 % | 6,6 % | 6,5 % | 6,9 % | 6,7 % |
| 2024 | 2,8 % | 9,4 % | 10,0 % | 10,0 % | 6,5 % |
| 2025 | 2,9 % | 9,0 % | 8,8 % | 10,9 % | 5,7 % |
De los once años, los seguros subieron más que el índice general en 9. Las dos excepciones son 2021 y 2022, los años de la inflación general más alta de la serie (6,5 % y 5,7 %), en los que los seguros subieron un 3,3 % y un 2,9 %. Desde 2023 la situación se invierte: los seguros suben entre un 6,6 % y un 9,4 %, entre dos y tres veces lo que sube el índice general. La salud supera al índice general en diez de los once años; solo en 2021 quedó por debajo. El vehículo es más irregular: bajó un 1,3 % en 2020, se quedó en el 0,0 % en 2022 y subió un 6,5 %, un 10,0 % y un 8,8 % en los tres años siguientes.
Esta lectura matiza una idea extendida. Los seguros no han subido siempre por encima de los precios en general: durante el pico de inflación de 2021 y 2022 se quedaron por detrás, y buena parte de la subida reciente puede entenderse como un ajuste posterior. Lo que no se puede deducir de estos datos es si ese ajuste es proporcionado o excesivo, porque el INE no mide los costes de los siniestros. Para esa otra mitad de la historia, mira los datos de cuánto cuesta cada siniestro de coche.
Seguro de vehículo: un 2020 negativo y un 2024 récord
El índice del seguro de vehículo es el que más ha cambiado de carácter. Durante años subía entre el 1,5 % y el 3,5 % (2015 a 2019), bajó un 1,3 % en 2020, el año de la pandemia, y se quedó en el 0,0 % en 2022. Después llegaron el 6,5 % de 2023, el 10,0 % de 2024 (el máximo de toda la serie disponible, que arranca en diciembre de 2001) y el 8,8 % de 2025. En agosto de 2026 la variación anual es del 4,5 %: la mitad que el año anterior, la primera moderación clara desde la escalada.
Hay un detalle técnico visible en los datos: desde 2023 el índice del seguro de vehículo solo cambia en mayo (mayo de 2023, 2024, 2025 y 2026) y permanece fijo el resto del año. En los años anteriores los cambios se repartían en varios meses (hasta cinco veces al año en 2015). Por eso, cuando consultas la variación anual del vehículo entre junio y abril, aparece siempre la misma cifra, la de la última actualización de mayo.
Lo que se pregunta sobre la subida
- ¿Cuánto ha subido el seguro de coche según el INE?Un 50 % entre enero de 2015 y agosto de 2026. La variación anual fue del 10,0 % en 2024, del 8,8 % en 2025 y del 4,5 % en agosto de 2026.
- ¿Cuánto ha subido el seguro de salud?Un 102 % desde enero de 2015, con subidas anuales del 8,4 % en 2023, 9,5 % en 2024, 10,4 % en 2025 y 8,9 % en agosto de 2026.
- ¿Por qué el índice del seguro de coche no cambia todos los meses?En los datos del INE, desde 2023 el índice de «Seguro de vehículo personal» solo cambia en mayo de cada año y se mantiene fijo el resto. Hasta entonces los cambios se repartían en varios meses del año.
- ¿Qué seguro sube más?El de salud: un 102 % desde 2015, el doble que el de vehículo (50 %) y que el de decesos y accidentes (55 %).
- ¿El IPC de seguros es lo que pagaré de más?No. Mide la variación de precios de una cesta de seguros, no el precio de tu póliza. Tu prima depende de tu perfil, tu historial y tus coberturas.
Seguro de salud: sube más y casi nunca baja
El seguro de salud es el único de los tres que no ha tenido una variación anual por debajo del 3 % desde 2010. En 2015 subía un 4,6 % y a partir de 2022 se acelera: 6,6 % (2022), 8,4 % (2023), 9,5 % (2024) y 10,4 % (2025), con un máximo mensual del 10,9 % en diciembre de 2025. En agosto de 2026 es el 8,9 %. A diferencia del vehículo, el índice de salud cambia en varios meses del año, con escalones frecuentes en enero, febrero y diciembre.
Las reclamaciones lo reflejan. En la memoria de la DGSFP de 2024, el aumento de la prima es el tercer motivo de reclamación en seguros de enfermedad (9,3 %, con 85 casos resueltos) y el segundo en decesos (22,4 %). Si quieres saber cómo se justifican las subidas y qué opciones tienes, mira por qué sube el seguro de salud cada año y cómo cambiar de seguro sin perder antigüedad.
Decesos y accidentes: sube menos pero con constancia
Esta subclase del IPC agrupa decesos y accidentes. Sube con regularidad: 2,6 % en 2015, un pico del 5,3 % en 2017, un 2,4 % en 2022 y desde 2023 entre el 5,8 % y el 6,6 % (6,6 % en agosto de 2026). Acumula un 55 % desde 2015. En decesos la DGSFP señala en su memoria que los aumentos de prima se deben principalmente al incremento del riesgo con la edad del asegurado y a la actualización del coste de los servicios funerarios. Más en pagar mes a mes o por plan de ahorro.
Cómo se conecta el IPC de seguros con tu recibo: lo que dicen cinco condicionados
Los datos del INE miden cuánto sube el precio del seguro en conjunto, pero lo que te llega es un recibo de tu póliza. Para ver cómo se conecta una cosa con otra, se han leído cinco condicionados: cómo justifican la actualización de la prima y qué derecho te dan si no la aceptas. Son versiones concretas y las aseguradoras las modifican, así que lo que cuenta es tu contrato.
| Documento | Qué dice sobre actualización de prima | Pág. PDF | Enlace |
|---|---|---|---|
| Mapfre, Seguro Universal de Decesos, edición 01/12, apartado 1.9 | Las sumas aseguradas, primas y límites se actualizan por el IPC, salvo en la cobertura de Decesos. Si las tarifas dan una prima superior, la aseguradora lo notifica con al menos dos meses de antelación al vencimiento, y el tomador puede aceptar o resolver esas coberturas por carta certificada antes del vencimiento, con reintegro del recibo si ya se cargó | 14 | |
| Mapfre, mismo documento, apartado 2.2.2 | La suma asegurada de Decesos se fija por el precio de los servicios concertados en la localidad del tomador; para mantenerla actualizada se puede convenir un sistema de actualización | 15 | |
| Ocaso Decesos Integral, nota técnica | Entre las variables que pueden afectar al cálculo de la prima comercial enumera interés técnico, caída de cartera, mortalidad e IPC, además de gastos y edad, sexo y estado de salud | 4 | |
| Balumba, condiciones generales AECS AU01-2602, cláusula 0.12 | La prima del periodo siguiente sale de las tarifas, la siniestralidad y los cambios de riesgo. Si implica incremento, el tomador puede resolver por carta certificada antes del vencimiento, y si ya se cargó el recibo se le reintegra | 11 | |
| Línea Directa, condiciones generales de hogar 001 (febrero 2026) | La prima se actualiza por riesgo, siniestralidad, modelos estadísticos y variaciones al alza del IPC. Las sumas aseguradas de continente y contenido siguen el IPC a 30 de septiembre | 17 |
El IPC es uno de varios factores, no el único. Tres de los cinco textos lo citan expresamente, pero siempre junto a la siniestralidad, el riesgo o la edad. Eso explica por qué la subida de tu recibo puede no coincidir con la del índice general ni con la del IPC de seguros del INE. En decesos, Ocaso enumera además la mortalidad, la caída de cartera y el interés técnico; en Mapfre, la suma asegurada de Decesos va ligada al coste de los servicios en tu localidad y no al IPC.
Lo que puedes hacer si la subida no te convence. Mapfre y Balumba dan al tomador la posibilidad de resolver mediante carta certificada antes del vencimiento, y devuelven el recibo si ya se había cargado. En Mapfre, esa opción se refiere a las coberturas de asistencia y adicionales y no a la de Decesos, que se rige por otro apartado. Para comparar, conviene mirar tu prima actual, la del año anterior y la fecha del aviso, que la ley y estos textos sitúan al menos dos meses antes del vencimiento.
Un ejemplo ilustrativo. Tu seguro de coche pasa de 420 a 483 euros, un 15 % más, aunque el IPC general haya subido un 3 %. Textos como el de Balumba permiten que parte de esa diferencia venga de la siniestralidad o de cambios de riesgo, no solo del IPC. Pide a la aseguradora el desglose de los componentes de la subida y, si no te convence, ten en cuenta que con un texto como el de Balumba puedes darlo por resuelto por carta certificada antes del vencimiento y buscar otra oferta.
Documentos consultados el 9-nov-2026: Mapfre, Seguro Universal de Decesos ed. 01/12 · Ocaso, condiciones generales de Decesos Integral · Balumba, condiciones generales AECS AU01-2602 · Línea Directa, condiciones generales de hogar 001 (febrero 2026) · Ley 50/1980, artículo 22 (BOE).
Cuánto debería costarte hoy tu póliza: el método
El índice permite calcular a cuánto equivaldría hoy el precio que pagabas en una fecha anterior, suponiendo que tu póliza hubiera subido lo mismo que el índice de su ramo. El cálculo es una regla de tres:
- Busca el índice de tu ramo en el mes en que contrataste la póliza y el índice del último mes disponible (agosto de 2026).
- Divide el índice actual entre el índice de partida.
- Multiplica el resultado por lo que pagabas entonces.
Tres ejemplos ilustrativos, calculados con los índices del INE hasta agosto de 2026. No son pólizas reales y cada precio depende de la persona y del contrato:
| Seguro | Punto de partida | Pagabas | Índice entonces | Índice agosto 2026 | Equivalente hoy | Diferencia |
|---|---|---|---|---|---|---|
| Seguro de vehículo | Enero de 2019 | 400 € | 78,9 | 108,2 | 548 € | +148 € |
| Seguro de salud | Enero de 2015 | 1.200 € | 54,1 | 109,4 | 2.427 € | +1.227 € |
| Seguro de decesos y accidentes | Enero de 2015 | 300 € | 68,9 | 106,8 | 465 € | +165 € |
Si tu prima actual está claramente por encima de lo que sale con tu índice, no significa que te estén cobrando de más: puede haber cambiado tu cobertura, tu edad o tu historial. Pero es un buen motivo para pedir explicaciones o para cotizar. Para hacer este cálculo sin fórmulas tienes la calculadora de cuánto debería costar hoy tu seguro y la de si es normal la subida de tu seguro.
Tus derechos cuando te comunican una subida
La Ley de Contrato de Seguro da al tomador herramientas concretas. Dos del artículo 22 son especialmente útiles cuando llega la carta de renovación con un precio más alto:
- Aviso con dos meses de antelación. El asegurador debe comunicar al tomador, al menos con dos meses de antelación a que termine el periodo en curso, cualquier modificación del contrato de seguro. La DGSFP aplica ese criterio a las subidas de prima, como recoge su memoria de 2024.
- Oposición a la prórroga con un mes. El tomador puede oponerse a la prórroga mediante una notificación escrita efectuada al menos un mes antes de que termine el periodo del seguro en curso. Si quieres cambiar de compañía, esa es la fecha límite para avisar. Estas reglas no se aplican a los seguros de vida.
En salud, además, la DGSFP pide a las entidades que justifiquen el incremento indicando los factores de riesgo y su incidencia en los cálculos, aunque hayan avisado a tiempo. Si la subida llega sin esos plazos o sin explicación, reclama por escrito. Tienes qué puede cambiar la aseguradora al renovar y cuándo puedes cambiar de aseguradora.
Si tu prima sube: qué hacer
Estos datos son agregados y no dicen qué pasará con tu póliza, pero dan un contexto para negociar y comparar. Tres cosas que conviene saber:
- La subida debe avisarse con antelaciónSegún el criterio que aplica la DGSFP, la propuesta de modificación de prima a la renovación debe comunicarse por escrito al menos dos meses antes de la finalización del periodo en curso (artículo 22 de la Ley de Contrato de Seguro).
- Puedes comparar con tu propia pólizaSi tu prima sube más que el índice de tu ramo, tienes un argumento para pedir explicaciones o cotizar con otra compañía. La guía de la prima de riesgo explica qué entra en el cálculo.
- En coche, el parte no es el único motivoAntes de pensar que la subida se debe a tu siniestralidad, comprueba cuándo sube de verdad el seguro tras un parte y usa la calculadora.
- ¿Compara lo mismo? Una prima más baja con menos coberturas, más franquicia o más carencias no es una oferta equivalente. Compara coberturas, no solo el precio.
- ¿Pierdes antigüedad? En salud, cambiar de aseguradora puede implicar nuevas carencias o un nuevo cuestionario. Mira cómo cambiar de seguro de salud sin perder antigüedad.
- ¿Estás a tiempo? Para oponerte a la prórroga tienes que avisar por escrito con un mes de antelación como mínimo. Si ya has pasado esa fecha, tendrás que esperar a la siguiente renovación, salvo que haya causa para resolver el contrato.
- ¿Qué subida habría con tu perfil en otra compañía? La prima nueva suele ser más baja el primer año y subir en renovaciones sucesivas. Mira el precio previsible a tres años, no solo el primero.
Estas cuatro preguntas ayudan a convertir un dato de contexto, como el IPC de seguros, en una decisión concreta. Si el resultado es que tu póliza está en línea con el índice y con lo que cubre, quizá no merezca la pena moverse; si está muy por encima, es el momento de pedir explicaciones y comparar.
Fuentes y método
- INE, Índice de Precios de Consumo (IPC), operación estadística y tablas por subclases
- INE, servicio de datos abiertos (Tempus), series IPC292163, IPC292167, IPC292159 e IPC290879
- DGSFP, Memoria del Servicio de Reclamaciones 2024
- Método: índices mensuales del INE; acumulados = índice de agosto de 2026 dividido por el del mes de partida; variación anual del INE. Web informativa independiente.