
Abres el correo de tu aseguradora y la carta dice lo de siempre, con otras palabras: "actualización de tarifas". Tu cuota mensual, que el año pasado ya te pareció alta, pasa de un día para otro a una cifra que obliga a mirar dos veces. No has tenido ningún siniestro raro, apenas has ido al médico, y aun así te suben el seguro de salud. La sensación de pagar más por lo mismo es casi universal, y se repite en foros y conversaciones de oficina cada vez que llega la renovación.
La pregunta de fondo, por qué sube el seguro de salud cada año, tiene una respuesta con varias capas (edad, inflación médica, uso de la cartera, mejoras de cobertura y zona). Lo que casi nadie te cuenta es lo siguiente: cuánto pesa cada capa y, sobre todo, qué palancas tienes tú para frenar la subida y en qué orden conviene tirar de ellas. Aquí encontrarás los motivos, órdenes de magnitud de las subidas, una simulación a diez años y una escalera de palancas ordenadas por rentabilidad.
Una advertencia honesta antes de empezar: las cifras de subidas y los precios por edad que verás proceden de medios del sector, corredurías y webs de aseguradoras, no de una estadística oficial. Son órdenes de magnitud orientativos para que sepas si lo tuyo es normal o excesivo. Para tu póliza concreta, lo que vale es lo que dice tu contrato y tu aseguradora, y ante una decisión grande conviene confirmarlo con ellos o con un profesional.
Por qué sube el seguro de salud cada año: los cinco motores de la subida
Una póliza de salud no es un seguro de coche con una bonificación que premia tu buen comportamiento. Es un contrato en el que una cartera enorme de asegurados paga entre todos los gastos sanitarios de unos pocos cada año, y la prima se calcula para que esa cuenta salga. Si quieres la base técnica, la tienes en nuestra guía sobre qué es la prima de riesgo y cómo se calcula. Lo importante aquí es que, cuando cualquiera de los costes de esa cuenta sube, la tarifa sube, aunque tú personalmente no hayas gastado un euro de más.
1. La inflación médica es más rápida que el IPC
Los costes sanitarios (honorarios de especialistas, tecnología, medicamentos hospitalarios, material quirúrgico, personal) suelen crecer por encima del IPC general. Las proyecciones sectoriales (como el informe Global Medical Trends de WTW, que según la prensa del sector cifra la tendencia en torno al 8,4 % para 2026) y varias previsiones de mercado apuntan a una subida media de las primas de entre el 8 y el 10 %. Las aseguradoras pagan a los hospitales y a los médicos del cuadro según convenios que se renegocian periódicamente, y ese coste se traslada a la tarifa.
2. Cada año tienes un año más
En la mayoría de pólizas individuales la prima sigue la edad que vas cumpliendo, porque el uso de la sanidad crece con los años. No suele ser un salto brusco cada 12 meses, sino una pendiente continua con algunos escalones al cambiar de tramo. Es el motivo más "justo" de la subida, el único que se explica solo, y también el que más se nota a partir de los 55 a 60 años. Lo cuantificamos más abajo con un ejemplo publicado.
3. La siniestralidad de la cartera, no la tuya
Si en el último año los asegurados de tu aseguradora han ido más al médico, se han hecho más pruebas o han tenido más intervenciones, el coste medio por póliza sube y la compañía lo reparte entre todos. En el sector se viene señalando un mayor uso de consultas, pruebas diagnósticas y salud mental en los últimos años. Por eso puede subirte la cuota aunque tú seas de los que casi no usan el cuadro médico: pagas la media del grupo, no tu consumo individual.
4. Más cobertura, más precio
A veces la subida incluye mejoras que no pediste: nuevos hospitales en el cuadro, pruebas o técnicas incorporadas, ampliaciones de la cartera de servicios o cambios normativos que obligan a cubrir algo más. Algunas pólizas llevan, además, revisiones por zona: el código postal sitúa tu póliza en un tramo de coste sanitario, y si tu provincia se encarece, tu tarifa lo refleja.
5. Las campañas de captación se financian con los veteranos
Este es el motor menos amable. Es frecuente que el precio de entrada para un cliente nuevo sea muy competitivo, con descuentos y promociones, mientras que las primas de la cartera antigua suben de forma más silenciosa. No es una regla escrita ni una acusación a una compañía en concreto, sino una dinámica de mercado que explica por qué comparar cada cierto tiempo suele salir a cuenta. Más adelante verás cuándo compensa y cuándo no.
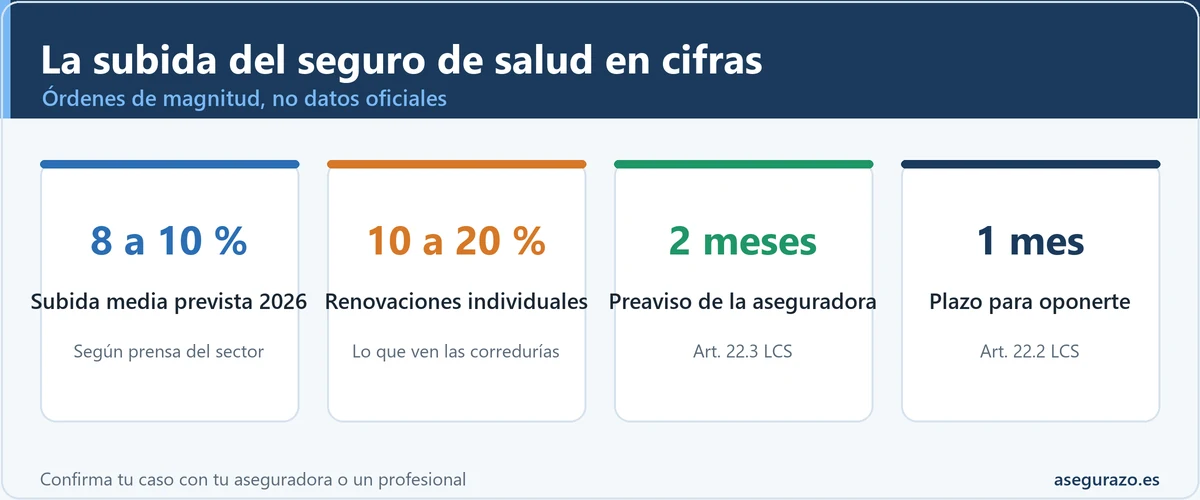
La subida del seguro de salud en tres cifras (órdenes de magnitud)
Cifras orientativas procedentes de corredurías y medios, no de estadísticas oficiales. Tu subida concreta depende de tu póliza, tu edad, tu zona y tu aseguradora.
Cuánto puede subir un seguro de salud al año y qué es "normal"
Esta es la pregunta que más se busca y la que peor se responde. Según las fuentes consultadas, no hay un tope general que limite el porcentaje de subida anual de una póliza de salud: el artículo 22 de la Ley 50/1980 de Contrato de Seguro regula el aviso de las modificaciones, no su cuantía. Lo que sí tienes es un rango de referencia para saber en qué lado estás. La tabla ordena lo que se publica; no es una estadística oficial, y por eso las cifras van como horquillas y no como promesas.
| Perfil de la subida | Horquilla orientativa | Cómo leerla |
|---|---|---|
| Subida "de mercado" | 3 a 8 % | La que citan algunas comparadoras como habitual en años tranquilos; hoy se considera la parte baja |
| Media sectorial 2026 | 8 a 10 % | Referencia que repiten informes del sector y prensa especializada para este año |
| Renovación individual con uso normal | 10 a 20 % | Lo que reportan corredurías en pólizas individuales; ya es una subida a negociar |
| Mayores de 55 con uso alto | 15 a 25 % | Perfil que algunas fuentes señalan como el más castigado en esta ronda |
| Casos extremos publicados | hasta 30 % | Reportajes sobre asegurados mayores; no son la norma, pero existen |
Mirando la tabla, una subida por encima del 10 % no es una anomalía, pero tampoco es un destino al que haya que resignarse. La regla práctica es sencilla: si tu aumento queda en la horquilla media del 8 al 10 %, tienes poco margen salvo que cambies de modalidad; si te piden más del 15 % sin que haya un cambio de tramo de edad, merece la pena preguntar el motivo por escrito y empezar a comparar.
Por qué sube el seguro médico con la edad: un ejemplo con euros
El efecto de la edad se entiende mejor con un caso publicado que con frases generales. Una oficina de Sanitas publicó en 2026 una tabla de precios para Madrid (tarifa de abril) en la que un adulto de 35 años pagaba 116,82 euros al mes en la modalidad sin copagos, y esa misma modalidad estándar costaba 197,87 euros al mes a los 67 años. Es una página comercial, no un documento oficial, así que tómala como ejemplo ilustrativo y confirma el precio exacto con un presupuesto actual.
A los 35 años
Modalidad sin copagos, Madrid, 2026
116,82 euros/mes
Al año: unos 1.402 euros (116,82 por 12).
Qué ves: la tarifa de entrada de un adulto joven, con poco uso previsto.
A los 67 años
La misma modalidad estándar
197,87 euros/mes
Al año: unos 2.374 euros (197,87 por 12).
Qué ves: un 69 % más que a los 35, con 32 años de diferencia.
Haciendo la cuenta, la diferencia es de 81,05 euros al mes, un 69 % más. Repartido a lo largo de 32 años sale una media compuesta de en torno al 1,7 % anual debida solo a la edad, y eso es importante: la edad explica solo una parte pequeña de las subidas que ves cada enero. El resto es inflación médica, siniestralidad y ajuste de tarifa. La media engaña además por otro motivo: la curva real no es una línea recta, sino que se acelera pasados los 55 o 60 años, y de ahí vienen los saltos grandes que ven los mayores.
No incluimos una tabla de "precio a los 50, a los 60 y a los 70" porque no hay una cifra fiable y común a todas las aseguradoras: cada una tiene sus tramos y su zona. Lo que sí puedes hacer es pedir presupuestos con tu edad actual y con la que tendrás dentro de cinco años: casi todos los comparadores y agentes lo permiten, y te da la pendiente real de tu perfil. Si ya has cumplido los 65, tenemos una guía específica con los mejores seguros de salud para mayores de 65 años.
Cuánto te cuesta una subida repetida: simulación a diez años
Una subida del 8 o del 10 % parece soportable un año. El problema es que se acumula: cada subida se aplica sobre la cuota ya subida, y el efecto es compuesto. Para que veas el tamaño real, esta tabla no usa precios de nadie: es una simulación puramente aritmética con una cuota inicial redonda de 100 euros al mes (1.200 al año) y una subida constante cada renovación.
| Subida anual constante | Cuota mensual al año 1 | Cuota mensual al año 10 | Gasto acumulado en 10 años | Sobrecoste frente a una subida del 3 % |
|---|---|---|---|---|
| 3 % | 100,00 euros | 130,48 euros | 13.757 euros | referencia |
| 5 % | 100,00 euros | 155,13 euros | 15.093 euros | +1.336 euros |
| 8 % | 100,00 euros | 199,90 euros | 17.384 euros | +3.627 euros |
| 10 % | 100,00 euros | 235,79 euros | 19.125 euros | +5.368 euros |
| 15 % | 100,00 euros | 351,79 euros | 24.364 euros | +10.607 euros |
La lectura es contundente. Con una subida constante del 10 %, una póliza de 100 euros al mes termina el décimo año en unos 236 euros al mes y has pagado más de 19.000 euros en total. Bajar esa subida del 10 al 8 % no parece gran cosa en un año, pero en diez supone unos 1.700 euros menos. Y esto da la primera pista sobre las palancas: cualquier ahorro que consigas hoy sobre la cuota base se multiplica después, porque las subidas futuras se calculan sobre una cifra más baja.
Las siete palancas para frenar la subida, ordenadas de mayor a menor rentabilidad
Aquí es donde se separa leer sobre el problema de hacer algo. Las palancas no valen todas lo mismo ni cuestan lo mismo. Las he ordenado por una mezcla de ahorro potencial, riesgo para tu cobertura y esfuerzo: primero lo que no te cuesta nada y no toca tu cobertura, después lo que reduce la prima a cambio de asumir algo, y al final lo que implica cambiar de compañía. Para las cifras del tipo "ahorras tanto por ciento" uso la misma tabla de Sanitas del apartado anterior (adulto de 35 años, Madrid, 2026) como ejemplo orientativo, no como promesa.
| Palanca | Ahorro orientativo | Qué pierdes o arriesgas | Esfuerzo |
|---|---|---|---|
| 1. Comprobar el aviso y el plazo (art. 22 LCS) | Puede frenar la subida un año | Nada | Bajo: leer una carta y las fechas |
| 2. Llamar y negociar la renovación | Variable, a veces unos puntos | Nada, salvo tiempo | Bajo |
| 3. Pasar a pago anual o aprovechar descuentos | Alrededor del 4 % en el ejemplo (más 5 a 8 % si hay familia) | Adelantar caja; revisa qué te devuelven si te das de baja | Bajo |
| 4. Subir copago o franquicia | Entre el 26 y el 36 % en el ejemplo | Pagas cada uso; riesgo si usas mucho | Medio |
| 5. Cambiar de modalidad o quitar extras | Muy variable; hasta dos tercios si se quita hospitalización | Cobertura que quizá necesites | Medio |
| 6. Cambiar de compañía | Variable; compara con la misma cobertura | Carencias, preexistencias y cuestionario nuevo | Alto |
| 7. Contratar joven y mantener la antigüedad | Evita el pico de entrada tardía | Pagas años sin usarla mucho | Decisión previa |
Palanca 1: comprueba antes de pagar si el aviso es válido
Es la única palanca que no te cuesta cobertura ni dinero y que a veces desmonta la subida entera. La explicamos con detalle en el apartado del art. 22 de la LCS, más abajo. Lo único que necesitas ahora es la fecha de vencimiento de tu póliza (en las condiciones particulares, no en el recibo) y la fecha en que te llegó la comunicación de la nueva tarifa.
Palanca 2: llama y pide una oferta de permanencia
Muchas compañías tienen un equipo de retención que atiende a quien dice que se va. No está garantizado ni es un derecho, pero es habitual que, con una carta de subida en la mano y un presupuesto de la competencia, se ofrezca una rebaja de la subida, una modalidad equivalente más barata o un descuento temporal. Haz la llamada con un objetivo claro (por ejemplo, "quiero quedarme si la subida baja del 5 %") y pide el resultado por escrito. Una promesa telefónica no vale nada si no queda en la póliza.
Palanca 3: pago anual y descuentos que casi nadie pide
En el ejemplo de la misma tabla, pagar de forma anual daba un 4 % de descuento adicional, y los descuentos por asegurar a más personas eran de 5 % para dos y 8 % para tres o más. Sobre una cuota de 116,82 euros mensuales (1.402 al año), un 4 % son unos 56 euros anuales. No es la palanca más potente, pero es casi gratis. Antes de aceptar, mira dos cosas: que el pago anual no te deje sin dinero para el mes siguiente y qué ocurre con la prima ya pagada si te das de baja a mitad de año (te lo contamos en nuestra guía sobre la prima no consumida).
Palanca 4: subir el copago o la franquicia
Es el recorte de prima más grande que no te obliga a perder cobertura de fondo. Con copago, pagas una pequeña cantidad cada vez que usas un servicio (consulta, prueba, urgencia) y la aseguradora te rebaja la cuota mensual a cambio. La propia fuente lo resume así: cuanto mayor es el copago que asumes, más baja es la prima. En el ejemplo de Madrid, la modalidad sin copagos costaba 116,82 euros al mes; la de copago reducido, 86,88 (un 26 % menos, unos 359 euros al año); y la de copago alto, 74,81 (un 36 % menos, unos 504 euros al año).
El detalle que cambia la decisión: un ahorro de 504 euros hoy se convierte, con subidas del 8 % acumuladas, en unos 7.300 euros de diferencia a diez años, porque la base sobre la que se calculan las subidas es menor. Pero compensa solo si usas poco el seguro. Si vas al médico a menudo, los copagos se comen el ahorro. Para saber en qué punto exacto empata tu uso con la cuota, tienes en la web una calculadora del punto de equilibrio entre copago y sin copago, y un análisis completo en seguro de salud con copago frente a sin copago.
Palanca 5: cambiar de modalidad o quitar coberturas que no usas
Aquí los ahorros pueden ser enormes y también las trampas. En el ejemplo de la tabla, la modalidad sin hospitalización costaba 39,35 euros al mes, un 66 % menos que la sin copago de 116,82. El ahorro es real, pero estás quitando lo que justifica tener un seguro de salud: si un día necesitas una operación, la pagarás tú. Otras decisiones menos radicales: renunciar a extras que no usas (dental, asistencia en viaje, segunda opinión), pasar de reembolso a cuadro médico si en realidad siempre vas a los mismos médicos de la red, o elegir un cuadro más acotado. Lo que sí te recomendamos es comparar una modalidad con otra mirando qué cubre exactamente, no solo el precio; en la guía de reembolso frente a cuadro médico lo desarrollamos.
Palanca 6: cambiar de compañía
Es la palanca con más potencial y con más letra pequeña, así que le dedicamos un apartado completo más abajo: carencias, preexistencias, cuestionario de salud y antigüedad reconocida. Adelantamos solo esto: no cambies de compañía hasta tener la nueva póliza firmada y con fecha de efecto, y compara siempre coberturas equivalentes, no solo el precio de la primera cuota.
Palanca 7: contratar joven y no romper la antigüedad
Esta es la palanca que ya no puedes tirar si estás leyendo esto con una subida en la mano, pero que conviene conocer si todavía no tienes seguro o si estás pensando en dártelo a los 30 y pico. Contratar joven no congela el precio: en la mayoría de pólizas individuales, la prima sigue la edad que vas teniendo, como hemos visto. Lo que sí ofrece es una cuota de entrada más baja, un historial limpio sin enfermedades preexistentes que te acaben excluyendo, y carencias ya cumplidas cuando llegues a la edad en la que más usarás el seguro. Quien empieza a los 60 paga más y, además, lo hace con más riesgo de exclusiones.
Tu derecho a oponerte a la subida: el preaviso del artículo 22 de la Ley de Contrato de Seguro
Vamos con la parte legal, que es la que más valor tiene y la que menos se explica. El texto del artículo 22 de la Ley 50/1980, de Contrato de Seguro, publicado en el BOE, dice lo siguiente, resumido sin perder el sentido: el contrato puede prorrogarse por periodos no superiores a un año (apartado 1); cualquiera de las partes puede oponerse a la prórroga con una notificación escrita, al menos un mes antes del final del periodo si es el tomador y al menos dos meses antes si es el asegurador (apartado 2); y el asegurador debe comunicar al tomador, con al menos dos meses de antelación a la conclusión del periodo en curso, cualquier modificación del contrato (apartado 3).
Traducido a tu vida: la aseguradora que quiera subirte la prima en la próxima renovación tiene que avisarte con dos meses de antelación, y tú, si no te gusta, tienes hasta un mes antes del vencimiento para comunicarle por escrito que no quieres prorrogar. Eso te deja una ventana de unos 30 días entre que recibes el aviso (como pronto, dos meses antes) y el último día para oponerte (un mes antes). El apartado 4 añade que las condiciones y plazos de la oposición deben destacarse en la póliza.
Localiza tu fecha de vencimiento
Está en las condiciones particulares de la póliza. No es la fecha del recibo mensual: aunque pagues cada mes, el contrato se prorroga en su aniversario.
Ejemplo: vencimiento el 1 de eneroCuenta dos meses hacia atrás
Si el aviso de modificación (la subida) te llega después de esa fecha, el plazo del art. 22.3 no se ha cumplido. Guarda el sobre, el correo y la fecha de recepción.
Ejemplo: aviso a más tardar el 1 de noviembreDecide antes de que cierre tu ventana
Si quieres oponerte a la prórroga, hazlo por escrito con medio que deje constancia, al menos un mes antes. No esperes al último día: envíalo con margen.
Ejemplo: oposición enviada antes del 1 de diciembreTen la póliza nueva lista antes de soltar la antigua
Contrata la nueva con fecha de efecto el día siguiente al vencimiento, para no quedar ni un día sin cobertura ni pagar dos pólizas a la vez.
Evita huecos y duplicidadesQueda la pregunta clave: ¿qué pasa si la subida no se avisó a tiempo? El artículo 22.3 impone el deber de preaviso, pero no detalla la sanción por incumplirlo. La lectura que más se defiende en la práctica es que, si el aviso llegó fuera de plazo, la modificación no debería aplicarse hasta el siguiente vencimiento. No es una regla escrita con esas palabras, y por eso, si te encuentras en ese caso, lo prudente es reclamar por escrito a la aseguradora, citando el artículo, y consultar tu caso con un profesional. En nuestra guía me han subido el seguro sin avisar desarrollamos esa situación, y si la compañía no responde, el camino es el SAC y después la DGSFP.
Dos matices para no llevarte sorpresas. El apartado 5 del artículo 22 excluye lo incompatible con el seguro de vida, así que esto aplica a una póliza de salud tal cual. Y el hecho de que te avisen bien no hace ilegal la subida: la ley protege tu derecho a saberlo y a marcharte, no te garantiza que el precio sea razonable. Si alguna cláusula de tu póliza dice otra cosa sobre revisión de primas, léela entera; en nuestra guía para leer una póliza de seguros tienes un método rápido.
Cambiar de seguro de salud porque sube mucho: carencias, preexistencias y antigüedad
Cambiar de compañía es la palanca que más asusta y la que más se decide mal, porque la gente compara precio con precio y se olvida de que la nueva póliza empieza desde cero en tres cosas: carencias, cuestionario de salud y antigüedad. Si lo haces bien, puedes bajar la cuota sin perder nada. Si lo haces mal, puedes quedarte sin cobertura justo cuando la necesitas.
✅ Tu subida supera el 15 % y la aseguradora no mueve ficha al negociar.
✅ Eres joven y usas poco el seguro, sin dolencias previas que declarar.
✅ Tu póliza actual tiene extras que no usas y la nueva ofrece lo esencial más barato.
✅ La nueva aseguradora reconoce tu antigüedad y elimina o reduce las carencias.
⚠️ Tienes una enfermedad diagnosticada o un tratamiento en curso: puede quedar excluida.
⚠️ Estás cerca de una prueba o intervención que ya tienes autorizada en la póliza actual.
⚠️ Tienes más de 60 años: el precio de la nueva entrada ya incluye esa edad.
⚠️ El ahorro es pequeño frente al riesgo de empezar carencias desde cero.
Carencias y antigüedad reconocida
Las carencias son los periodos de espera desde el alta durante los cuales no puedes usar ciertas prestaciones (parto, cirugía, pruebas complejas, hospitalización). En una póliza nueva suelen empezar de cero. Para evitarlo, algunas aseguradoras reconocen la antigüedad si vienes de otra compañía de salud sin interrupción: según las fuentes consultadas, suele pedirse que tu póliza anterior llevase al menos un año y que la nueva cobertura sea igual o inferior a la anterior. No es un derecho legal general, es una condición comercial, así que debe constar por escrito en la propuesta antes de firmar. Te lo detallamos en nuestra guía sobre el periodo de carencia en el seguro médico y en cuándo se puede cambiar de aseguradora.
Cuestionario de salud y preexistencias
Al contratar con otra aseguradora vuelves a rellenar un cuestionario de salud. El artículo 10 de la Ley de Contrato de Seguro te obliga a declarar con veracidad lo que conoces y te preguntan; ocultar algo puede costarte la cobertura de esa dolencia, o incluso el contrato. Si has desarrollado alguna enfermedad desde que contrataste la póliza antigua, la nueva compañía puede excluirla o subirte la prima, algo que tu póliza actual, con años de antigüedad, quizá no te haría. Por eso, si estás en tratamiento o con un diagnóstico, no cambies sin leer nuestro análisis de qué seguros aceptan enfermedades preexistentes.
Compara coberturas equivalentes, no solo la cuota
El error clásico es comparar una póliza de 90 euros con otra de 65 sin ver que la barata no cubre hospitalización, tiene un cuadro médico más pequeño en tu ciudad o aplica copagos que la otra no. Antes de decidir, haz una tabla de tres columnas con lo mismo: modalidad (copago o no), hospitalización y urgencias, y cuadro médico de tu zona. Para ver cómo se comparan las grandes compañías tienes nuestro ranking de seguros de salud en España y, si te interesa un caso concreto, los precios de Sanitas en 2026.
¿Qué palanca tirar primero en tu caso? Un árbol de decisión
Las siete palancas no se aplican igual a todo el mundo. Elige la situación que mejor te describa y verás en qué orden te conviene moverte. Es un esquema orientativo: sirve para ordenar ideas, no sustituye al presupuesto real de tu aseguradora.
¿Cuál de estas frases se parece más a tu situación?
Tu mejor jugada: bajar la cuota base
- Negocia la renovación con una oferta de la competencia en la mano.
- Pasa a pago anual si te lo permite la caja.
- Sube el copago: es donde más ahorras con poco uso.
- Si la subida sigue siendo alta, cambia de compañía aprovechando que no tienes dolencias que declarar.
Tu mejor jugada: cuidar la cobertura y negociar
- Comprueba el aviso y la fecha de vencimiento.
- Negocia sin cambiar de modalidad: con mucho uso, el copago alto suele salir caro.
- Quita solo extras que no uses (dental, viaje, segunda opinión).
- Cambia de compañía solo si reconocen tu antigüedad y no tienes tratamientos en marcha.
Tu mejor jugada: no arriesgar la póliza con antigüedad
- Negocia y comprueba el aviso primero: es lo más barato en riesgo.
- Valora un copago reducido o una modalidad más ajustada, no quitar hospitalización.
- Antes de cambiar, lee sobre preexistencias: la nueva aseguradora puede excluirte lo que ya tienes.
- Pide presupuestos con tu edad y con la de dentro de cinco años para ver la pendiente.
Tu mejor jugada: reclamar el preaviso
- Guarda la prueba de la fecha en que te llegó el aviso.
- Escribe a la aseguradora citando el artículo 22.3 de la LCS y pide que la subida no se aplique hasta el siguiente vencimiento.
- Si no responde, sigue el camino de SAC y DGSFP.
- Mientras tanto, no dejes de pagar la prima para no dar pie a un impago.
Errores que encarecen tu seguro de salud sin que te des cuenta
Pagar la subida sin mirar la carta
Asumes que es obligatorio y no compruebas ni la fecha del aviso ni el motivo.
Solución: anota la fecha de recepción y compárala con tu vencimiento antes de aceptar nada.
Aceptar una promesa de palabra
Te dicen por teléfono que "te hacen un descuento" y no queda ni un correo.
Solución: pide la nueva prima y las condiciones por escrito antes de colgar.
Comparar solo la primera cuota
Cambias a una póliza que es más barata hoy pero sin hospitalización o con más copagos.
Solución: compara coberturas equivalentes y mira la pendiente de la prima a cinco años.
Quitar la hospitalización para ahorrar
Ahorras mucho al mes, pero pierdes justo lo que más cuesta si te operan.
Solución: recorta por copago o extras antes que por la cobertura hospitalaria.
Dejar la póliza antigua antes de tener la nueva
Cancelas sin la nueva firmada y te quedas unos días sin cobertura.
Solución: firma la nueva con efecto desde el día siguiente al vencimiento de la actual.
Ocultar una dolencia en el cuestionario
Para evitar la exclusión, omites algo: la aseguradora puede usarlo después contra ti.
Solución: contesta con veracidad (art. 10 LCS) y negocia la exclusión, no la ocultación.
Dudas habituales sobre la subida del seguro de salud
¿Cuánto puede subir un seguro de salud al año?
¿Por qué me suben el seguro si apenas voy al médico?
¿Pueden subirme el seguro de salud sin avisarme?
¿Hasta cuándo puedo darme de baja si no acepto la subida?
¿Por qué sube el seguro médico con la edad y cuánto cuesta a los 50 o 60?
¿Cómo bajar el precio del seguro de salud en la renovación?
Si cambio de aseguradora, ¿empiezo de cero con las carencias?
Sigue explorando este tema
- 📨 Me han subido el seguro sin avisar: qué dice la ley y qué puedo hacer
- 💊 Seguro de salud con copago frente a sin copago: cuál te ahorra más
- 🧮 Calculadora del punto de equilibrio entre copago y sin copago
- 🔄 Cambiar de aseguradora: cuándo se puede y cómo hacerlo
- 🔗 Tu aseguradora no renueva tu seguro de salud: qué hacer (2026)
- 🔗 Qué pasa con tu seguro médico si dejas la empresa (2026)
- 🔗 Seguro de salud con psicólogo: sesiones que cubre en 2026
Tu hoja de ruta antes de la próxima carta de renovación
La subida de un seguro de salud tiene muy poco de misterio y mucho de calendario. Si esperas a que llegue la carta para empezar a moverte, te quedas con un mes de margen; si te preparas antes, juegas con ventaja. Esta semana puedes hacer tres cosas: localizar la fecha de vencimiento en tus condiciones particulares, pedir dos o tres presupuestos con coberturas equivalentes y calcular cuánto usas de verdad el seguro para saber si el copago te conviene.
Con esos tres datos tienes la negociación hecha en casa: sabrás si tu subida es normal o excesiva, si te interesa quedarte o irte, y qué palanca te rinde más. Y cuando llegue la carta, ya no será una sorpresa, sino un plazo con fecha y tu respuesta lista.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (art. 22, prórroga, oposición y preaviso; art. 10, cuestionario)
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): reclamaciones de asegurados
- BOE: Ley 10/2025, de 26 de diciembre, de servicios de atención a la clientela
- Oficina Sanitas: precio de un seguro de salud privado en 2026 (ejemplo comercial de precios por edad y modalidad)