
Las aseguradoras pagaron 492 millones de euros en 2025 por 628.803 siniestros causados por el clima: 1.723 al día, con un coste medio de 783 euros cada uno. Dos de cada tres fueron en viviendas, pero lo que más dinero movió no fue lo más frecuente: el granizo es el 17,7 % de los casos y el 41,1 % de lo pagado. Y un solo día, el 11 de junio, concentró 54 millones.
Quién paga: aseguradora o Consorcio
UNESPA solo cuenta los siniestros climáticos que corresponde indemnizar a las aseguradoras privadas: nieve, granizo, lluvia y vientos inferiores a 120 km/h. Quedan fuera los llamados fenómenos extraordinarios, que cubre el Consorcio de Compensación de Seguros: inundaciones, embates de mar, vientos sostenidos por encima de ese umbral (tempestades ciclónicas atípicas) y sucesos geológicos como terremotos o erupciones. Por eso una inundación como la de la DANA de 2024 no aparece aquí; para ella tienes los datos de lo que pagó el Consorcio y la guía de cómo reclamar al Consorcio.
| Fenómeno | Quién lo paga |
|---|---|
| Granizo, lluvia ordinaria y nieve | Tu aseguradora, según la póliza |
| Viento inferior a 120 km/h | Tu aseguradora |
| Viento sostenido por encima de ese umbral (tempestad ciclónica atípica) | Consorcio de Compensación de Seguros |
| Inundación extraordinaria y embates de mar | Consorcio de Compensación de Seguros |
| Terremotos y erupciones volcánicas | Consorcio de Compensación de Seguros |
La frontera entre lluvia ordinaria e inundación extraordinaria no siempre es evidente, y por eso conviene comunicar el siniestro a la aseguradora y dejar que gestione, con el Consorcio, la parte que le corresponda. Para el caso de una catástrofe de gran escala, mira lo que ha pagado el Consorcio tras la DANA.
Como cierre, conviene recordar el alcance de estas cifras: son siniestros indemnizados por aseguradoras privadas en 2025 según la información que recabó UNESPA, y las agrupaciones por comunidades y los cocientes entre provincias son cálculo propio. Un año suave o duro no predice el siguiente, pero la geografía de los pagos y la concentración en pocos días sí ayudan a decidir qué cobertura revisar antes de la próxima temporada de tormentas.
Por fenómeno: la lluvia es lo habitual, el granizo es lo caro
| Fenómeno | Siniestros | % siniestros | Pagos | % pagos | Coste medio |
|---|---|---|---|---|---|
| Granizo | 111.558 | 17,7 % | 202,4 M€ | 41,1 % | 1.814 € |
| Lluvia | 366.390 | 58,3 % | 178,4 M€ | 36,3 % | 487 € |
| Viento | 150.150 | 23,9 % | 111,0 M€ | 22,6 % | 739 € |
| Nieve | 705 | 0,1 % | 0,3 M€ | 0,1 % | 393 € |
| Total | 628.803 | 100 % | 492,1 M€ | 100 % | 783 € |
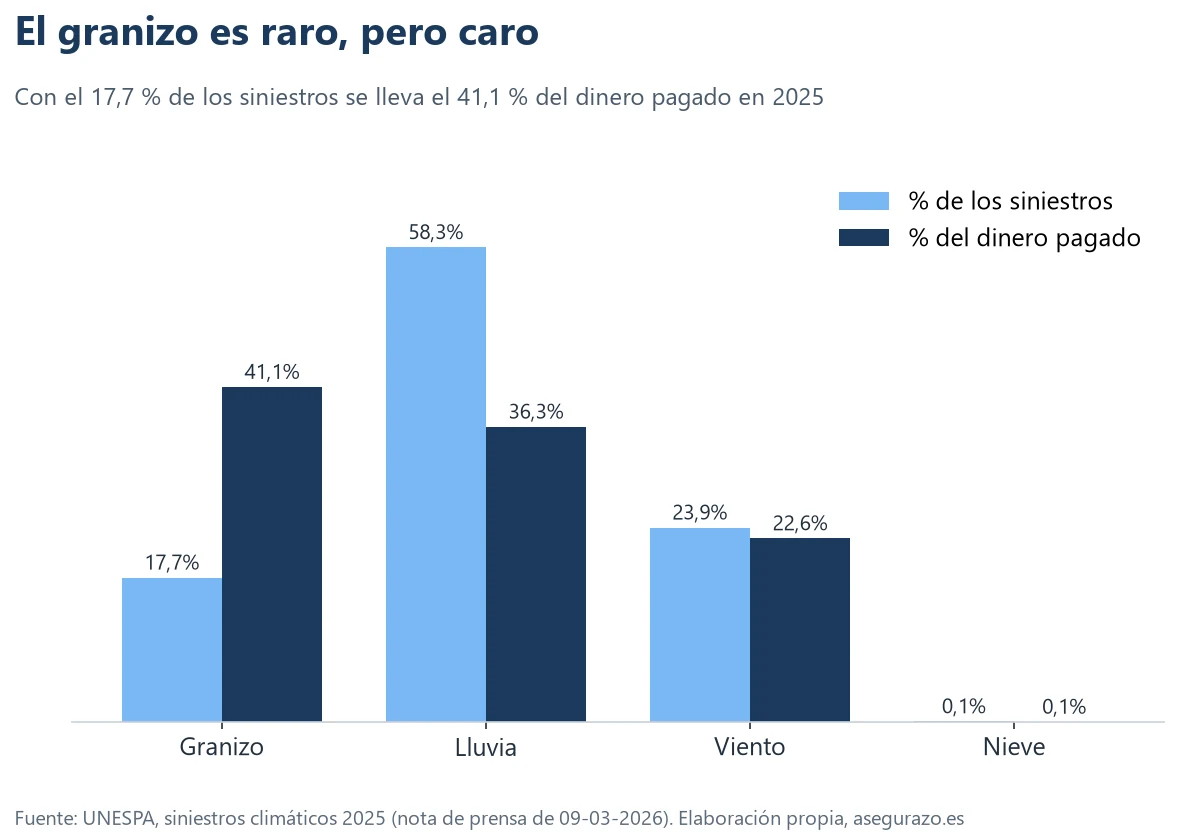
La lluvia aglutina el 58,3 % de los siniestros y el 36,3 % de los pagos, con un coste medio de 487 euros. El granizo apenas llega al 17,7 % de los casos pero cuesta de media 1.814 euros, 3,7 veces más que un siniestro de lluvia. El viento ocupa un lugar intermedio, casi una cuarta parte de siniestros y de pagos, con 739 euros de media. La nieve es residual: 705 siniestros y 277.314 euros en todo el año.
Hay un contraste con 2024. Según la nota de UNESPA de ese año, el granizo supuso entonces menos de uno de cada diez siniestros y 163 millones de euros, mientras que la lluvia pagó 225,7 millones. En 2025 los pagos por granizo subieron a 202,4 millones (un 24 % más) y los de lluvia bajaron a 178,4 millones. Aun con menos siniestros y menos dinero en total, el granizo pesó más.
Por tipo de seguro: viviendas en número, industrias en importe
| Seguro | Siniestros | % siniestros | Pagos | % pagos | Coste medio | Caso extremo (p. 99,5) |
|---|---|---|---|---|---|---|
| Hogar | 407.885 | 64,9 % | 213,1 M€ | 43,3 % | 523 € | 13.457 € |
| Comunidades | 123.024 | 19,6 % | 54,1 M€ | 11,0 % | 440 € | 12.795 € |
| Automóviles | 43.265 | 6,9 % | 76,8 M€ | 15,6 % | 1.776 € | 13.012 € |
| Industrias | 32.338 | 5,1 % | 114,2 M€ | 23,2 % | 3.532 € | 153.913 € |
| Comercios | 17.447 | 2,8 % | 16,7 M€ | 3,4 % | 959 € | 28.950 € |
| Otros multirriesgos | 4.844 | 0,8 % | 17,1 M€ | 3,5 % | 3.524 € | 113.003 € |
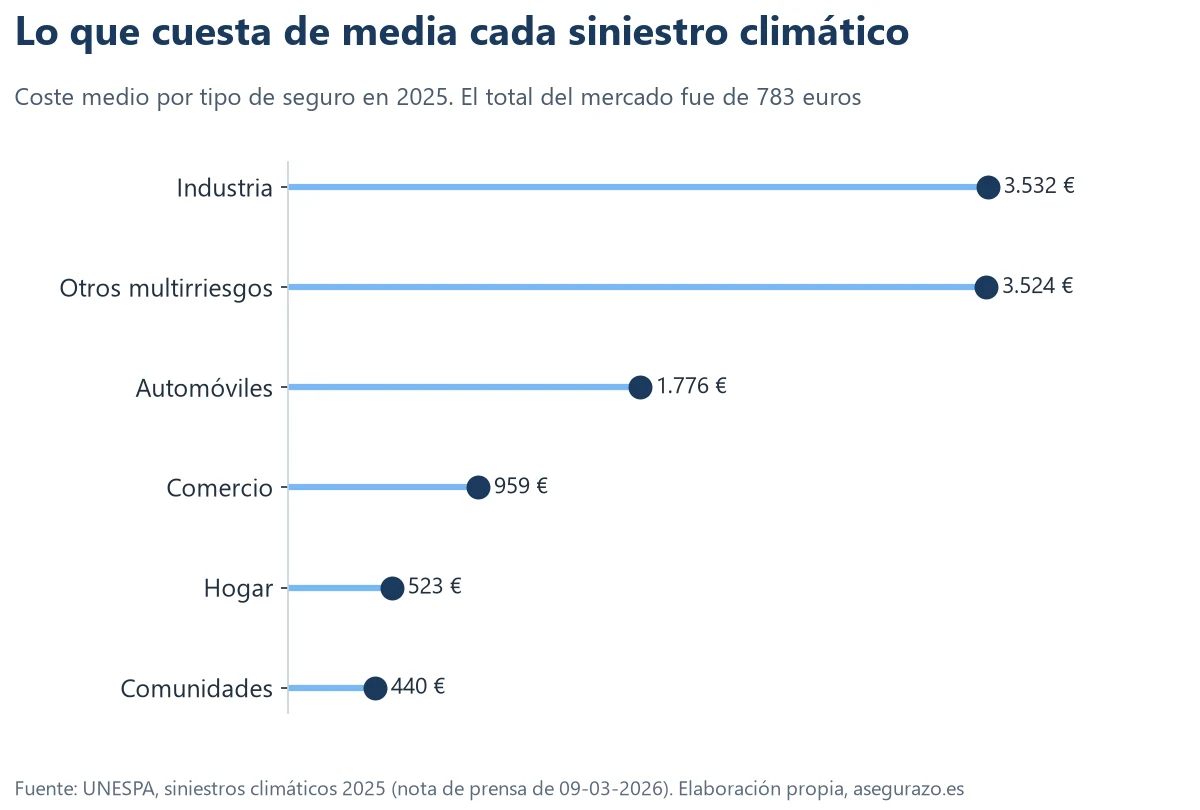
Las viviendas concentran 407.885 siniestros, un 64,9 % del total, y 213 millones de euros, el 43,3 % de lo pagado, con 523 euros de media. En cambio, las industrias tienen solo 32.338 siniestros pero se llevan 114 millones: 3.532 euros de media y casos extremos de hasta 153.913 euros. Los comercios cuestan de media 959 euros y las comunidades de propietarios, 440. El caso extremo del hogar, que UNESPA mide con el percentil 99,5, es de 13.457 euros, más de 25 veces el coste medio.
El coche: casi todo es granizo
En automóviles los siniestros climáticos son pocos, 43.265, pero el 94,1 % son de granizo y suponen el 97,3 % del dinero pagado: 74,8 de los 76,8 millones. El coste medio de un siniestro de granizo en un coche es de 1.836 euros, frente a 750 de uno de lluvia. La razón es práctica: el granizo abolla chapa y lunas, mientras que la lluvia rara vez daña el coche. Dos consecuencias para tu póliza: este daño es sobre tu propio vehículo, así que solo lo cubre una póliza con garantía de daños propios o de fenómenos atmosféricos, no un seguro a terceros, y la franquicia puede quitar una parte relevante de la reparación. Lo explicamos en si el seguro cubre los daños por granizo y, para el reparto por coberturas, en el coste medio de cada siniestro de coche.
2023, 2024 y 2025 en una tabla
| Año | Pagos | Siniestros | Coste medio |
|---|---|---|---|
| 2023 | 847 M€ | más de 993.000 | 852 € |
| 2024 | 561,6 M€ | más de 721.000 | 779 € |
| 2025 | 492,1 M€ | 628.803 | 783 € |
El importe de 2025 es un 12 % menor que el de 2024 y un 42 % menor que el de 2023. Es una comparación orientativa, porque cada nota de UNESPA se publica con los datos disponibles a su cierre, pero indica que el clima fue en 2025 menos costoso para el seguro que en los dos años anteriores. Eso no significa que los casos graves hayan desaparecido: el granizo pagó más.
Preguntas sobre el clima y el seguro
¿Cuánto pagó el seguro por siniestros climáticos en 2025?
Las aseguradoras pagaron 492,1 millones de euros por 628.803 siniestros, según UNESPA. Son 1.723 siniestros al día y un coste medio de 783 euros.
¿Qué fenómeno cuesta más al seguro?
El granizo: supone el 17,7 % de los siniestros y el 41,1 % del dinero pagado (202 millones), con un coste medio de 1.814 euros. La lluvia es el más frecuente, con el 58,3 % de los casos.
¿Qué día de 2025 costó más?
El 11 de junio, con 54,2 millones de euros en pagos, en su mayor parte por tormentas de granizo. Le siguieron el 12 de julio (35,2 millones) y el 13 de septiembre (15,2 millones).
¿Qué provincias pagaron más?
Madrid (79,2 millones), Barcelona (40,5) y Valencia (33,3). Por coste medio, Palencia (2.151 euros) y Huesca (2.054) fueron las más caras.
¿Las inundaciones y los vientos huracanados están en estas cifras?
No. UNESPA solo incluye lo que pagan las aseguradoras privadas: nieve, granizo, lluvia y vientos inferiores a 120 km/h. Las inundaciones, los embates de mar, las tempestades ciclónicas atípicas y los terremotos los asume el Consorcio de Compensación de Seguros.
¿Cubre mi seguro de coche el granizo?
Solo si tiene la garantía de daños propios (por ejemplo, a todo riesgo) o una cobertura específica de fenómenos atmosféricos. Un seguro a terceros no paga los daños de tu propio coche. Revisa también la franquicia.
Dónde: provincias, comunidades y municipios
Dónde y cuándo: provincias, municipios y días
Madrid, Barcelona y Valencia lideran los pagos por su tamaño. Pero el coste medio cuenta otra historia: se dispara donde hay siniestros industriales o de granizo.
| Provincia | Siniestros | Pagos | Coste medio |
|---|---|---|---|
| Madrid | 109.515 | 79,2 M€ | 723 € |
| Barcelona | 49.011 | 40,5 M€ | 826 € |
| Valencia | 53.582 | 33,3 M€ | 621 € |
| Castellón | 21.055 | 29,6 M€ | 1.406 € |
| Zaragoza | 18.913 | 27,0 M€ | 1.427 € |
| Huesca | 8.935 | 18,3 M€ | 2.054 € |
| Pontevedra | 19.233 | 15,5 M€ | 806 € |
| Islas Baleares | 11.499 | 14,5 M€ | 1.258 € |
| La Coruña | 17.075 | 13,6 M€ | 799 € |
| Murcia | 20.651 | 11,9 M€ | 576 € |
Por coste medio, las más caras fueron Palencia (2.151 euros), Huesca (2.054), Guipúzcoa (1.631) y Teruel (1.567); en el otro extremo, provincias como Málaga (395 euros), Cádiz (389) o Jaén (331) tienen siniestros baratos. UNESPA señala que los costes medios altos de provincias como Palencia o Huesca sugieren una presencia importante de siniestros industriales. En número de casos, Madrid está muy por delante, con más de 109.500.
Entre los municipios, Madrid concentra más pagos que ninguno, 19,2 millones, y la ciudad de Valencia es la segunda en número de siniestros. Pero los municipios con más dinero por caso son pequeños y de granizo: Nules (Castellón), con 3.405 euros de media, Burriana (Castellón), con 1.996, Barbastro (Huesca), con 1.995, y La Roda (Albacete), con 2.132. Una pedrea en un municipio agrícola o industrial puede costar más que una tormenta en una gran ciudad.
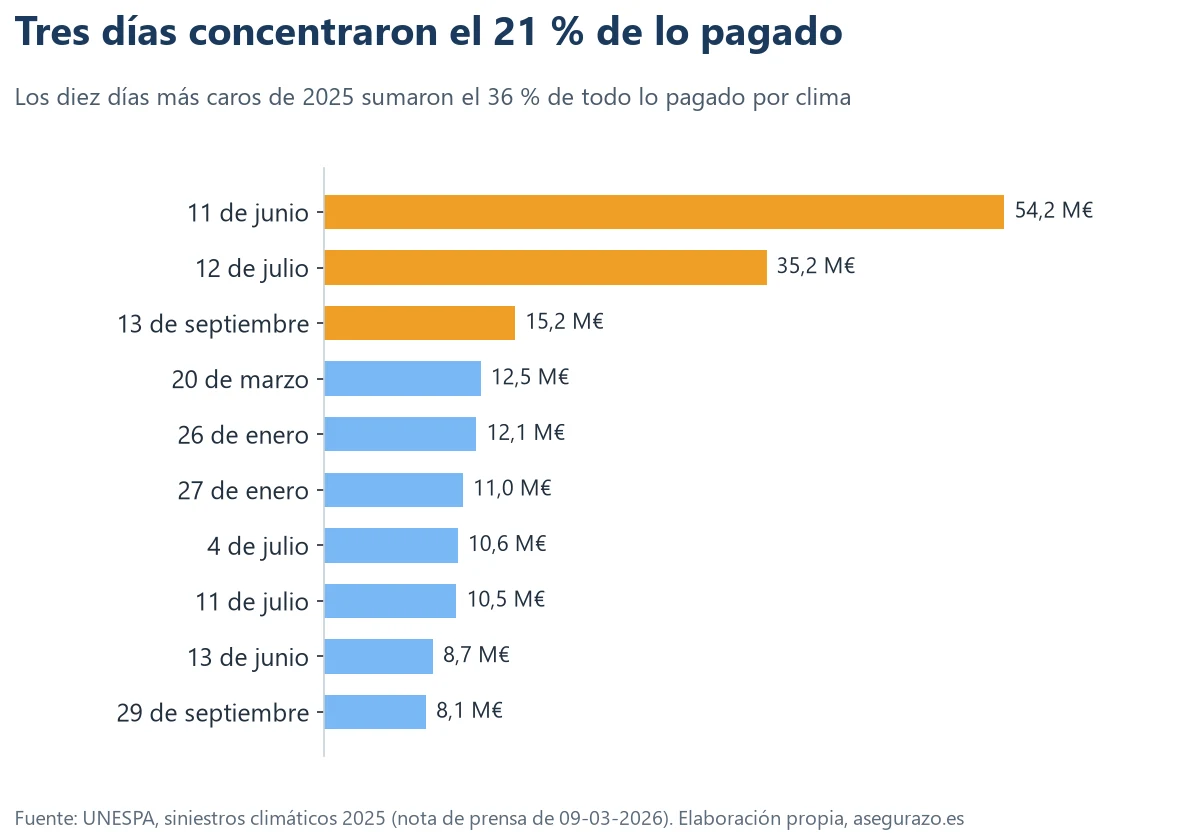
Los días de más impacto fueron el 11 de junio (54,2 millones), el 12 de julio (35,2) y el 13 de septiembre (15,2). Esos tres días suman el 21,3 % de todo lo pagado en el año, y los diez primeros, el 36,2 %. El clima se parece más a unos pocos días extremos que a un goteo uniforme.
Por comunidades autónomas: dónde se concentra el dinero
UNESPA publica las provincias, no las comunidades. Agrupando las 50 provincias de la tabla por comunidad autónoma, con suma de pagos y de siniestros, se ve mejor la geografía del clima asegurado. Es un cálculo propio:
| Comunidad | Siniestros | Pagado | % del total | Coste medio |
|---|---|---|---|---|
| Madrid | 109.515 | 79,2 M€ | 16,1 % | 723 € |
| C. Valenciana | 93.548 | 73,6 M€ | 15,0 % | 787 € |
| Cataluña | 70.969 | 62,0 M€ | 12,6 % | 873 € |
| Aragón | 31.891 | 51,7 M€ | 10,5 % | 1.620 € |
| Andalucía | 88.251 | 42,3 M€ | 8,6 % | 479 € |
| Galicia | 46.366 | 38,3 M€ | 7,8 % | 826 € |
| Castilla y León | 40.466 | 31,4 M€ | 6,4 % | 776 € |
| Castilla-La Mancha | 35.452 | 27,2 M€ | 5,5 % | 767 € |
| País Vasco | 18.149 | 19,4 M€ | 3,9 % | 1.066 € |
| Baleares | 11.499 | 14,5 M€ | 2,9 % | 1.258 € |
| Murcia | 20.651 | 11,9 M€ | 2,4 % | 576 € |
| Cantabria | 13.020 | 8,3 M€ | 1,7 % | 639 € |
| Navarra | 6.351 | 8,3 M€ | 1,7 % | 1.307 € |
| Extremadura | 15.074 | 6,6 M€ | 1,3 % | 438 € |
| Asturias | 10.108 | 6,2 M€ | 1,3 % | 615 € |
| La Rioja | 6.348 | 6,1 M€ | 1,2 % | 965 € |
| Canarias | 10.746 | 5,1 M€ | 1,0 % | 470 € |
Las tres comunidades con más dinero pagado son Madrid (79,2 millones), C. Valenciana (73,6) y Cataluña (62,0). Pero el coste medio por siniestro cuenta otra historia: las más caras son Aragón (1.620 euros), Navarra (1.307) y Baleares (1.258). Hay que leerlo con prudencia: agrupa provincias muy distintas y no separa tipos de seguro, así que no permite aislar las causas.
Las provincias más baratas y las más caras por siniestro
Diez provincias con el coste medio más alto
| Provincia | Siniestros | Pagado | Coste medio |
|---|---|---|---|
| Palencia | 2.287 | 4,9 M€ | 2.151 € |
| Huesca | 8.935 | 18,3 M€ | 2.054 € |
| Guipúzcoa | 5.646 | 9,2 M€ | 1.631 € |
| Teruel | 4.043 | 6,3 M€ | 1.567 € |
| Zaragoza | 18.913 | 27,0 M€ | 1.427 € |
| Castellón | 21.055 | 29,6 M€ | 1.406 € |
| Lérida | 5.166 | 7,1 M€ | 1.380 € |
| Navarra | 6.351 | 8,3 M€ | 1.307 € |
| Albacete | 7.560 | 9,7 M€ | 1.280 € |
| Islas Baleares | 11.499 | 14,5 M€ | 1.258 € |
Diez provincias con el coste medio más bajo
| Provincia | Siniestros | Pagado | Coste medio |
|---|---|---|---|
| Jaén | 5.053 | 1,7 M€ | 331 € |
| Cáceres | 5.853 | 1,9 M€ | 332 € |
| Ávila | 6.352 | 2,2 M€ | 340 € |
| Córdoba | 7.520 | 2,9 M€ | 379 € |
| Cádiz | 11.722 | 4,6 M€ | 389 € |
| Málaga | 23.388 | 9,2 M€ | 395 € |
| Granada | 5.704 | 2,6 M€ | 447 € |
| S. C. de Tenerife | 4.699 | 2,1 M€ | 457 € |
| Salamanca | 3.341 | 1,6 M€ | 478 € |
| Sevilla | 19.926 | 9,5 M€ | 479 € |
La diferencia entre extremos es grande: un siniestro climático cuesta 6,5 veces más en la provincia más cara que en la más barata. UNESPA atribuye los costes altos a la presencia de siniestros industriales, y el granizo en zonas de agricultura e industria encaja con esa explicación. Es, de nuevo, una hipótesis de la propia fuente, no un resultado medido.
Los diez municipios con más dinero pagado
| Municipio | Provincia | Siniestros | Pagado | Coste medio |
|---|---|---|---|---|
| Madrid | Madrid | 37.234 | 19,2 M€ | 516 € |
| Burriana | Castellón | 5.052 | 10,1 M€ | 1.996 € |
| Nules | Castellón | 2.838 | 9,7 M€ | 3.405 € |
| Valencia | Valencia | 13.308 | 5,7 M€ | 427 € |
| Collado Villalba | Madrid | 3.754 | 5,4 M€ | 1.450 € |
| Zaragoza | Zaragoza | 7.267 | 5,0 M€ | 685 € |
| Barbastro | Huesca | 2.277 | 4,5 M€ | 1.995 € |
| Moralzarzal | Madrid | 2.941 | 4,5 M€ | 1.528 € |
| La Roda | Albacete | 2.074 | 4,4 M€ | 2.132 € |
| Barcelona | Barcelona | 6.990 | 3,9 M€ | 561 € |
Madrid concentra mucho dinero por tamaño: 37.234 siniestros y 19,2 millones, con un coste medio de 516 euros. En el otro extremo, Nules y Burriana, en Castellón, suman casi 20 millones con apenas 7.900 siniestros: 3.405 y 1.996 euros de media. Son municipios agrícolas con industria, y el granizo de una sola tormenta puede dañar a muchas empresas a la vez. Barbastro, en Huesca, y La Roda, en Albacete, completan la lista con casi 2.000 euros por caso.
Qué umbral de lluvia y viento hace falta para cobrar: cinco pólizas de hogar y el criterio del supervisor
Las cifras de siniestros por clima dicen cuánto pagó el seguro, pero no qué hace falta para cobrar. Lo decide el umbral de lluvia o de viento que fija tu condicionado. Se han leído cinco textos de hogar para compararlos. Son versiones concretas, algunas antiguas, así que el umbral de tu póliza puede ser distinto.
| Documento | Qué umbrales fija para el clima | Pág. PDF | Enlace |
|---|---|---|---|
| Caser, condiciones generales de hogar | Lluvia superior a 40 litros por m2 y hora, viento superior a 80 km/h, pedrisco y nieve. Si la vivienda se destruye en parte o del todo por viento, pedrisco o nieve, se cubren los daños por lluvia de cualquier intensidad durante las 72 horas siguientes | 5, 31 | |
| Mapfre, Seguro Combinado del Hogar, edición 06/17 | Lluvia superior a 40 l/m2/h, viento superior a 80 km/h, y pedrisco o granizo y nieve con cualquier intensidad | 17 | |
| Pelayo, condiciones generales de hogar (archivo ccgg_hogar_es_230524AA) | Viento superior a 80 km/h, lluvia superior a 40 litros por m2 y hora, pedrisco y nieve. Si el pedrisco es acontecimiento extraordinario, lo cubre el Consorcio | 32 | |
| Zurich, Cuenta Multiriesgo db Hogar (modelo 03.2002, julio de 2010) | Lluvia superior a 40 l/m2 y hora, viento superior a 96 km/h, y pedrisco y nieve solo cuando por su intensidad revistan carácter extraordinario. Excluye los vientos extraordinarios de rachas superiores a 135 km/h | 35, 45 | |
| Línea Directa, condiciones generales de hogar 001 (febrero 2026) | Viento y lluvia con los umbrales que fijen las condiciones particulares; nieve de cualquier intensidad en los supuestos que enumera. Define los vientos extraordinarios como rachas superiores a 120 km/h | 26, 94 |
Tres textos coinciden y uno se separa. Caser, Mapfre y Pelayo usan 40 litros por metro cuadrado y hora para la lluvia y 80 km/h para el viento. El texto de Zurich, de 2010, sube el viento a 96 km/h y limita el pedrisco y la nieve a los casos extraordinarios. Línea Directa no escribe las cifras en las condiciones generales: las remite a las particulares, que es donde hay que mirar. La diferencia práctica es grande: una racha de 90 km/h está por encima del umbral en tres de los textos y por debajo en otro.
Dónde acaba la aseguradora y empieza el Consorcio. Los textos de Línea Directa y Zurich definen los vientos extraordinarios con rachas superiores a 120 y 135 km/h, respectivamente. Esa cifra es lo que separa lo que cubre la póliza de lo que corresponde al Consorcio de Compensación de Seguros, y el desfase entre una y otra es un ejemplo de por qué los condicionados antiguos conviene contrastarlos. Pelayo añade que, si el pedrisco es acontecimiento extraordinario, lo asume el Consorcio.
Lo que dice el supervisor. La Memoria 2024 del Servicio de Reclamaciones recoge el criterio de la sentencia del Tribunal Supremo 160/2021: las cláusulas que condicionan la cobertura a superar umbrales de lluvia, viento u otros son limitativas y, para aplicarlas, deben estar destacadas y aceptadas con la firma del tomador. También señala que no puede depender de que las construcciones vecinas dentro de un radio estén afectadas, porque el riesgo a considerar es la vivienda asegurada.
Un ejemplo ilustrativo. Una tormenta con rachas de 90 km/h arranca una antena de tu terraza. Con un texto como el de Mapfre, Caser o Pelayo, el viento supera el umbral de 80 km/h y se activa la cobertura; con el de Zurich de 2010, no. Si tu aseguradora rechaza por umbral, localiza la cláusula, mira si está destacada y firmada, y pide el dato meteorológico concreto en que se basa.
Documentos consultados el 9-nov-2026: Caser, condiciones generales de hogar · Mapfre, Seguro Combinado del Hogar ed. 06/17 · Pelayo, condiciones generales de hogar · Zurich, Cuenta Multiriesgo db Hogar · Línea Directa, condiciones generales de hogar 001 (febrero 2026) · DGSFP, Memoria del Servicio de Reclamaciones 2024.
Los diez días más caros del año
| Día de 2025 | Pagado ese día | % del total anual |
|---|---|---|
| 11 de junio | 54,2 M€ | 11,0 % |
| 12 de julio | 35,2 M€ | 7,2 % |
| 13 de septiembre | 15,2 M€ | 3,1 % |
| 20 de marzo | 12,5 M€ | 2,5 % |
| 26 de enero | 12,1 M€ | 2,5 % |
| 27 de enero | 11,0 M€ | 2,2 % |
| 4 de julio | 10,6 M€ | 2,2 % |
| 11 de julio | 10,5 M€ | 2,1 % |
| 13 de junio | 8,7 M€ | 1,8 % |
| 29 de septiembre | 8,1 M€ | 1,7 % |
Los diez días caen entre enero y septiembre, y varios son seguidos: el 26 y el 27 de enero, con 12,1 y 11,0 millones, o el 11, 12 y 13 de junio en el entorno de los tres picos de granizo. UNESPA no detalla el fenómeno de cada fecha, salvo que los tres primeros están marcados sobre todo por granizo. La concentración en pocas fechas tiene una consecuencia práctica: tras un episodio grande, peritos y talleres se saturan, y conviene comunicar el siniestro cuanto antes para entrar pronto en la cola.
Qué mirar en la póliza si vives en una zona de tormentas
- Umbrales de intensidadAlgunas pólizas de hogar condicionan la cobertura de lluvia o viento a que se superen ciertas mediciones. La memoria de la DGSFP de 2024 recoge que, conforme a la sentencia del Tribunal Supremo 160/2021, esas cláusulas son limitativas de los derechos del asegurado y, para aplicarse, deben estar destacadas y aceptadas con la firma del tomador.
- El riesgo a considerar es tu viviendaEl servicio también considera que no se puede condicionar la cobertura a que las construcciones vecinas estén afectadas.
- FranquiciasUn siniestro medio de lluvia en hogar cuesta 370 euros y en comunidades 353, de modo que una franquicia de varios cientos de euros puede dejarlo sin cubrir.
- Capital de continente y contenidoSi el edificio o tus pertenencias están infraasegurados, se aplica la regla proporcional del artículo 30 de la Ley de Contrato de Seguro.
- Coche en la calleEl granizo es un daño propio: necesitas daños propios o una garantía de fenómenos atmosféricos.
Qué hacer tras una tormenta de granizo o de lluvia intensa
- Prioriza la seguridad y evita zonas inundadas o con elementos desprendidos.
- Haz fotos y vídeos del daño antes de reparar, con fecha, de la vivienda, del tejado, de los vehículos y de los objetos afectados.
- Comunica el siniestro en un máximo de siete días desde que lo conoces, salvo que la póliza dé más plazo (artículo 16 de la Ley de Contrato de Seguro).
- Haz las reparaciones urgentes para evitar más daños, como cubrir un tejado, y guarda las facturas. Consulta la póliza sobre lo que cubre.
- Envía la relación de daños a la aseguradora en cinco días desde el aviso (artículo 38).
- Espera la peritación, que debe producirse en un plazo razonable, y si hay discrepancia en el importe, recurre al peritaje contradictorio.
Si la aseguradora tarda, recuerda que debe pagar el importe mínimo en cuarenta días desde la declaración y que se considera en mora tras tres meses. Los detalles de reclamación están en la guía de daños por agua y en la de daños por granizo.
Qué hacer con estas cifras
- Revisa la cobertura de fenómenos atmosféricos. En hogar y comunidades suele estar incluida; en el coche, solo con daños propios. Mira qué siniestros sufren las viviendas y cuánto cuestan.
- Comprueba franquicias y límites. Un siniestro medio de lluvia (487 euros) puede quedar por debajo de una franquicia de 150 o 300 euros según la póliza.
- Pregunta qué es del Consorcio. Si vives en una zona inundable, las inundaciones no las paga tu aseguradora privada.
- Haz fotos del daño y guarda facturas. En un día de granizo masivo los peritos tardan más: comunica el siniestro cuanto antes.