
Abres el recibo de la renovación y la prima ha vuelto a subir. No es cosa tuya ni mala suerte: en 2026 el precio medio del seguro de coche encadena su tercer año al alza en España y muchísimos conductores están pagando de más sin saberlo, casi siempre por el mismo motivo, dejar que la póliza se renueve sola año tras año.
La buena noticia es que el precio de tu seguro no es un número fijo caído del cielo. Se calcula a partir de factores concretos y varios de ellos los puedes tocar tú. En esta guía vas a encontrar los mecanismos reales que abaratan la prima, una tabla de qué sube y qué baja el precio, la comparación honesta entre terceros, terceros ampliado y todo riesgo, y un simulador para estimar cuánto podrías recortar según las acciones que estés dispuesto a hacer. Sin nombres de aseguradoras concretas y con rangos orientativos, porque el precio exacto solo lo da un presupuesto con tus datos.
Qué significa de verdad "el seguro más barato"
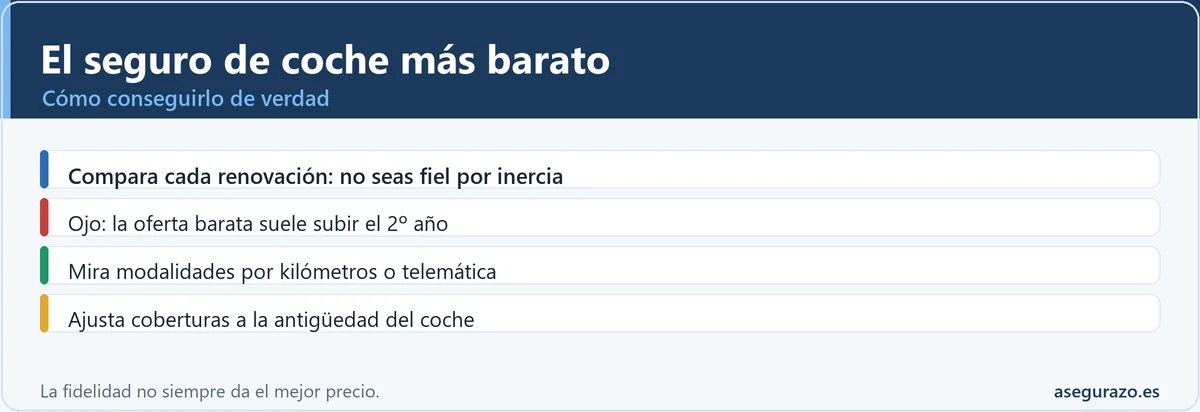
Conviene empezar deshaciendo un malentendido. No existe una aseguradora que sea la más barata para todo el mundo. El seguro más barato para ti puede ser el más caro para tu vecino, aunque tengáis el mismo coche, porque el precio depende de una combinación de datos personales que no coinciden entre dos personas: tu edad, los años que llevas con el carnet, tu historial de partes, el código postal donde duerme el coche, los kilómetros que haces al año y las coberturas que contratas.
Por eso, cuando alguien te asegura que "tal compañía es la más económica", solo te está contando la mitad. Lo era para su perfil, en su ciudad y con su coche. La única forma de saber cuál es la más barata para ti es pedir varios presupuestos con tus datos reales y compararlos cada año. Todo lo demás son atajos que te acercan, pero la comparación siempre manda.
Antes de entrar en los trucos, merece la pena entender de dónde sale el precio, porque negociar sin saber qué mueve la prima es como regatear a ciegas. La prima que pagas se compone, a grandes rasgos, de la prima de riesgo (lo que la aseguradora estima que le costará cubrirte según las estadísticas de tu perfil), los gastos de gestión, los recargos legales y el beneficio de la compañía. Casi todo el margen de ahorro está en la prima de riesgo, y ahí es donde tus datos y tus decisiones marcan la diferencia.
Qué factores suben tu prima y cuáles la bajan
Los factores que determinan el precio se dividen en dos grupos que conviene distinguir bien. Están los que no puedes cambiar hoy (tu edad o la antigüedad de tu carnet, que solo mejoran con el tiempo) y los que sí están en tu mano (dónde aparcas, cómo pagas, qué coberturas eliges o cuántos kilómetros declaras). La estrategia inteligente consiste en aceptar los primeros y exprimir al máximo los segundos.
| Factor | Efecto en la prima | ¿Puedes actuar? |
|---|---|---|
| Edad joven y carnet reciente | ▲ Sube mucho | Solo mejora con los años; ayuda ser segundo conductor de un veterano |
| Años sin partes (bonus) | ▼ Baja mucho | Sí: conserva tu bonus y trasládalo al cambiar de compañía |
| Ciudad y código postal de riesgo | ▲ Sube | Solo si cambias de domicilio; declara el real |
| Aparcar en garaje cerrado | ▼ Baja | Sí: decláralo si tienes plaza propia o alquilada |
| Kilómetros anuales elevados | ▲ Sube | Sí: declara tu kilometraje real si conduces poco |
| Potencia y valor alto del coche | ▲ Sube | Se decide al comprar; los utilitarios comunes pagan menos |
| Franquicia asumida | ▼ Baja | Sí: subir la franquicia recorta la prima entre un 20% y un 40% |
| Pago fraccionado (mensual) | ▲ Sube | Sí: pagar anual evita un recargo del 5% al 8% |
| Telemetría / pago por uso | ▼ Baja si usas poco | Sí: puede recortar hasta un 30% a quien conduce poco o bien |
| Coberturas duplicadas o inútiles | ▲ Sube | Sí: revísalas y elimina lo que ya cubre otro seguro |
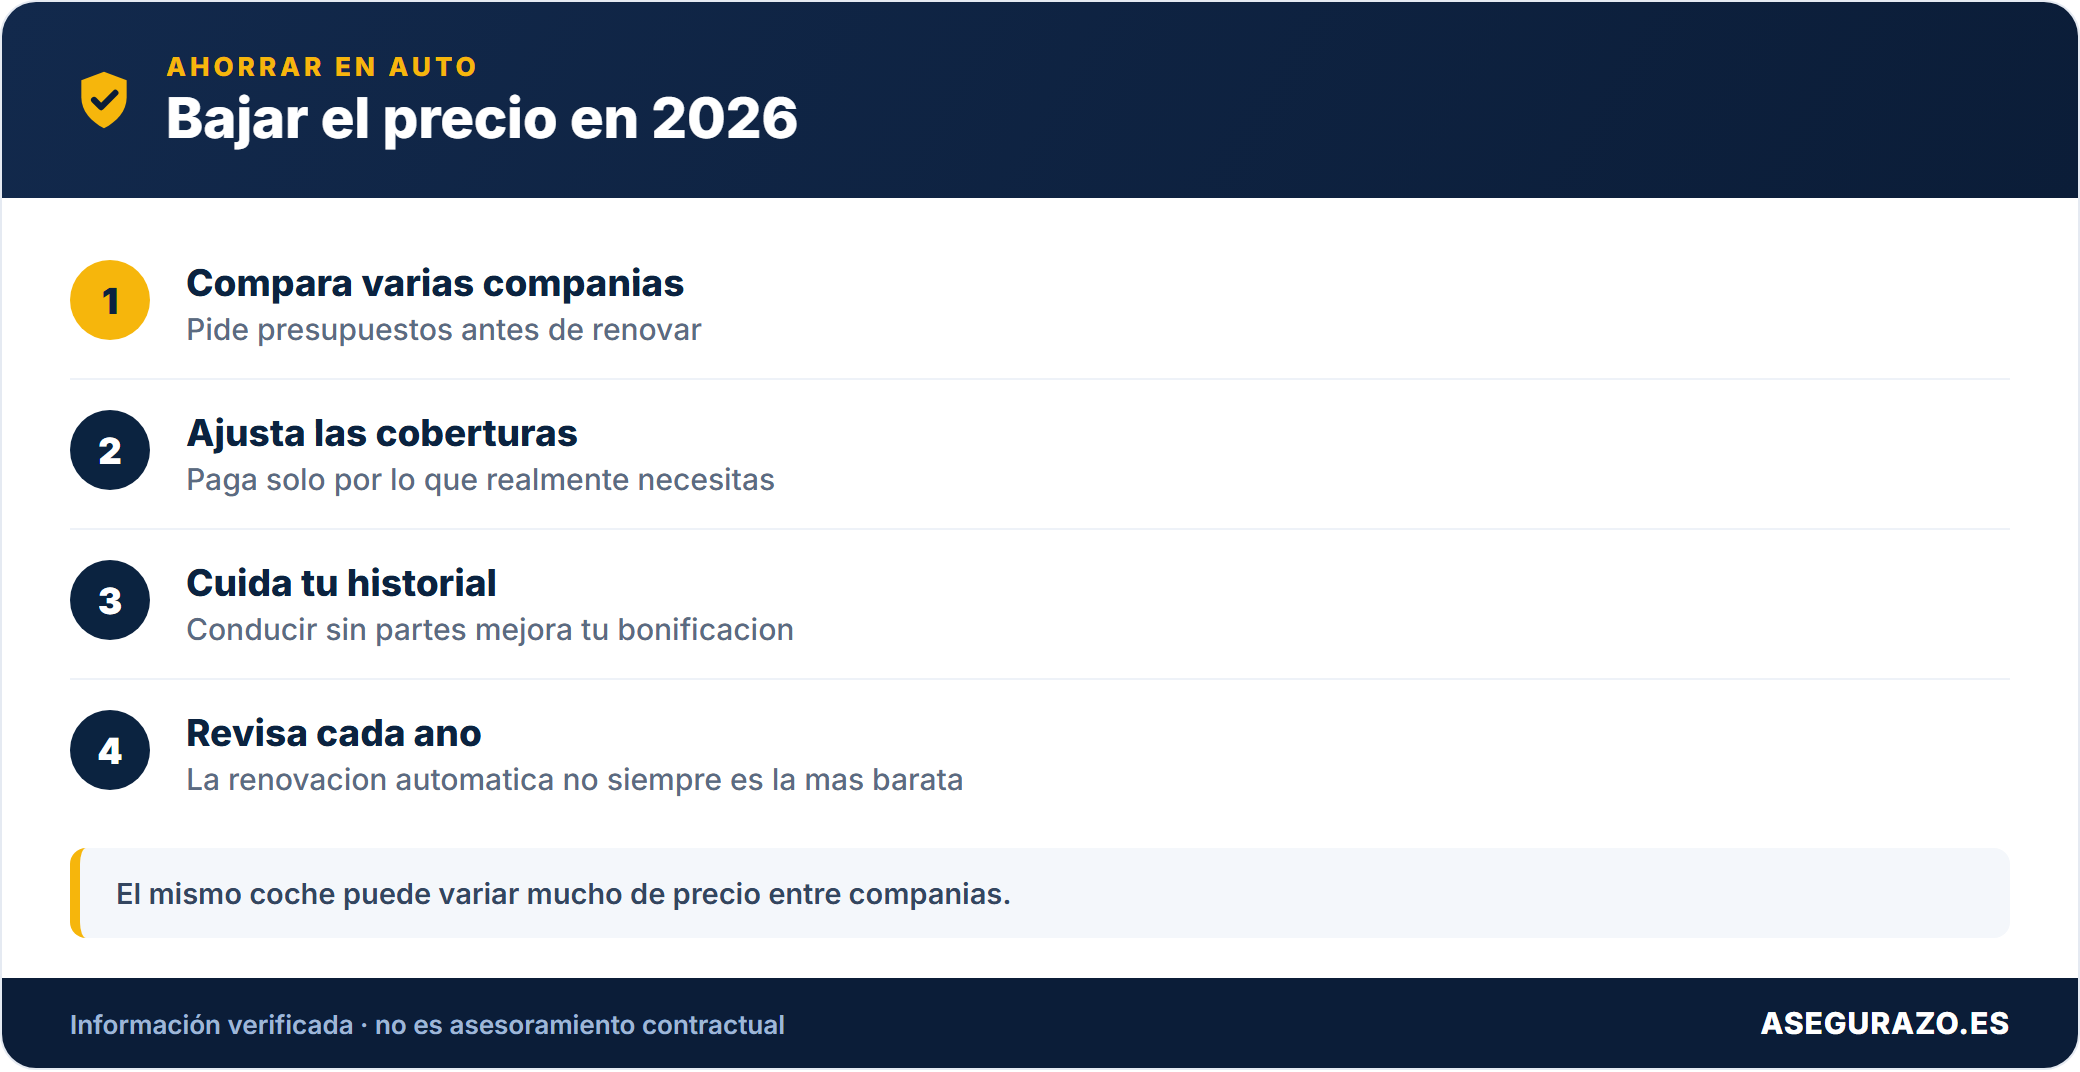
| Renovar sin comparar | ▲ Sube cada año | Sí, y es el ahorro más grande: compara en cada renovación |
| Agrupar pólizas (multicartera) | ▼ Baja | Sí, con matices: solo si el conjunto sale más barato que por separado |
Fíjate en un detalle que casi nadie tiene en cuenta: el factor que más dinero te hace perder no aparece en tu coche ni en tu carnet, sino en tu inercia. Renovar en automático año tras año es lo que más encarece la prima a largo plazo, porque las compañías reservan sus mejores precios para captar clientes nuevos, no para premiar a los que ya tienen atados. Es un comportamiento perfectamente legal y muy extendido en el sector, y la única defensa del consumidor es comparar.
Terceros, terceros ampliado o todo riesgo: la decisión que más pesa
El tipo de seguro que eliges es la palanca de precio más grande después de comparar. Contratar un todo riesgo para un coche de quince años es tirar dinero, y llevar solo el seguro obligatorio en un coche nuevo financiado puede salirte carísimo el día que tengas un golpe. Elegir bien la modalidad no es ir a lo más barato, sino ajustar la cobertura al valor real de tu coche y a tu capacidad de asumir un imprevisto.
A terceros
Terceros ampliado
Todo riesgo
Para ponerle números orientativos: la diferencia entre un terceros básico y un terceros ampliado suele ser pequeña, a veces solo unas decenas de euros al año, y a cambio ganas robo, incendio y lunas, que son los siniestros más frecuentes en un coche que no da golpes graves. El salto de precio de verdad está entre el terceros ampliado y el todo riesgo, que para un conductor adulto con experiencia puede rondar varios cientos de euros anuales de diferencia. Por eso la pregunta clave no es "¿quiero estar protegido?", sino "¿cuánto vale hoy mi coche y podría reponerlo si lo perdiera mañana?".
Una regla sencilla que funciona bien: cuando el todo riesgo te cuesta al año más de un 8% o 10% del valor de mercado de tu coche, empieza a dejar de compensar. En un coche que ya vale poco, ese porcentaje se dispara enseguida y el terceros ampliado se convierte en la elección lógica. El todo riesgo con franquicia es el punto intermedio inteligente para quien quiere protección de daños propios pero sin pagar la prima completa, y merece un análisis propio que tienes enlazado más abajo.
Simulador: cuánto podrías recortar de tu prima
Aquí tienes la herramienta que no encontrarás en la competencia. Escribe lo que pagas ahora y marca las acciones que estés dispuesto a hacer. El simulador estima un ahorro orientativo. No es un presupuesto ni una cifra oficial: los descuentos no se suman de forma perfecta (algunos se solapan), así que el cálculo aplica un tope realista y te da un rango. El precio exacto siempre saldrá de pedir presupuestos con tus datos.
¿Cuánto puedes bajar tu seguro?
Estimación orientativa, no es un presupuesto
Marca lo que estás dispuesto a hacer
0%
Los porcentajes son rangos de mercado orientativos y no se acumulan de forma lineal, por eso el cálculo aplica un tope realista. No sustituye a un presupuesto real. Cada aseguradora valora tu perfil de forma distinta.
La franquicia: el ajuste que más recorta la prima
La franquicia es la cantidad que asumes tú en cada siniestro antes de que entre la aseguradora. Si tienes una franquicia de 300 euros y sufres un daño de 1.000, pagas 300 y la compañía cubre los 700 restantes. A cambio de asumir esa parte, la prima baja, y baja bastante: en un todo riesgo, pasar de sin franquicia a una franquicia moderada puede reducir el precio entre un 20% y un 40%, según el perfil.
La pregunta no es si la franquicia abarata (lo hace siempre), sino si te conviene. La respuesta depende de dos cosas: cuánto conduces y cuánto colchón tienes. Te compensa si llevas años sin partes, conduces con cabeza y tienes ahorrados esos cientos de euros por si toca usarlos. No te compensa si aparcas en calle en una zona de golpes frecuentes, porque cada pequeño roce te hará pagar la franquicia entera y el ahorro de la prima se lo comerán los siniestros. Piensa en la franquicia como una apuesta razonable: cambias una rebaja segura hoy por el riesgo de un pago puntual mañana.
Telemetría y pago por uso: pagar solo por lo que conduces
Cada vez más compañías ofrecen modalidades ligadas a cómo y cuánto usas el coche. La industria las agrupa en dos familias. La primera es el pago por kilómetro, en la que la prima se ajusta a los kilómetros que realmente recorres, ideal para quien apenas usa el coche. La segunda es el pago según el estilo de conducción, que mide con una app o un dispositivo cómo frenas, aceleras, a qué velocidad vas y a qué horas conduces, y premia con descuentos a quien conduce de forma suave y prudente.
El ahorro puede llegar hasta un 30% para el perfil adecuado: alguien que trabaja desde casa, hace pocos kilómetros al año o solo saca el coche los fines de semana. Ahora bien, hay dos avisos importantes. Si haces muchos kilómetros o tu conducción tiene frenazos y acelerones, una póliza plana normal puede salirte más barata que una telemática que te penalice. Y antes de aceptar, lee qué datos recopila el dispositivo y con qué finalidad: son sistemas que registran tu ubicación y tus hábitos, así que conviene saber qué se guarda y durante cuánto tiempo.
Cómo renegociar o cambiar de compañía sin perder cobertura
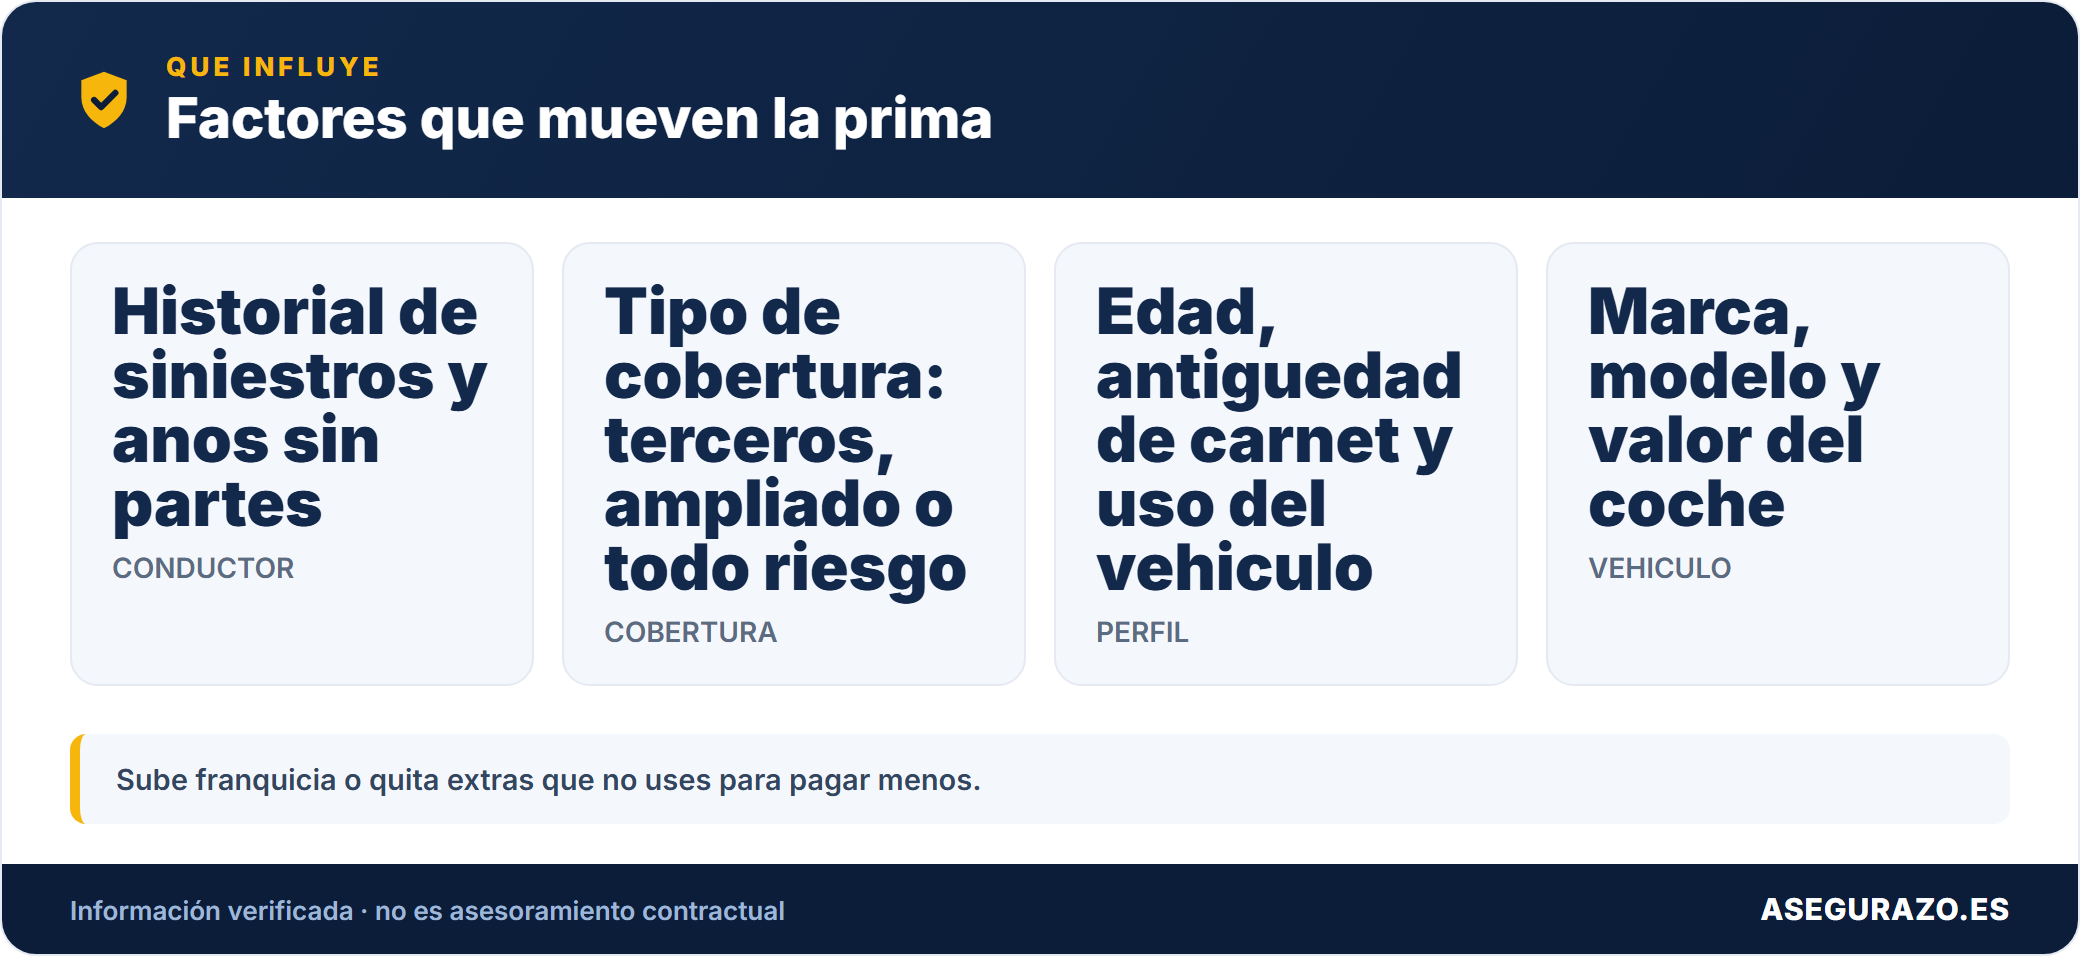
Cambiar de seguro asusta más de lo que debería. La gente teme quedarse sin cobertura, perder el bonus o acabar en un fichero de morosos, y por ese miedo se queda pagando de más. La realidad es que el cambio está regulado y, hecho con orden, es sencillo y no rompe tu protección ni un solo día. Este es el proceso paso a paso.
Un apunte sobre cuándo merece la pena cambiar: el ahorro medio de quien se mueve de compañía manteniendo coberturas similares suele situarse entre los 100 y los 300 euros al año, así que el esfuerzo de una tarde compensa de sobra. Y si compras un coche nuevo o vendes el que tienes, tienes derecho a trasladar o dar de baja tu póliza en el momento del cambio, no tienes que esperar a la renovación anual. Cuándo puedes cambiar exactamente lo tienes detallado en la guía enlazada al final.
Por qué el seguro barato del primer año sube al siguiente
Hay un patrón que conviene conocer para no caer en él. Muchas de las ofertas más llamativas son precios de captación: tarifas rebajadas pensadas para engancharte el primer año que, en la segunda renovación, suben al desaparecer el descuento de cliente nuevo. No es ilegal ni un engaño, es la mecánica comercial habitual del sector, pero explica por qué el "chollo" de este año puede convertirse en el recibo caro del que viene.
La lección es doble. Primero, no te cases con una compañía por gratitud: la fidelidad rara vez se premia con el mejor precio. Segundo, convierte la comparación en un hábito anual y no en una excepción. Quien compara cada renovación no depende de que su compañía sea generosa, porque siempre tiene una alternativa sobre la mesa. Ese simple gesto, repetido cada año, es lo que separa a quien paga el precio justo de quien paga el precio de la comodidad.
Errores que te hacen pagar de más
A veces ahorrar no consiste en hacer algo nuevo, sino en dejar de cometer errores que se pagan en silencio cada año. Estos son los más caros y su solución.
Tu plan de una tarde para pagar menos
Si has llegado hasta aquí, ya tienes todas las piezas. Ahora solo falta ordenarlas en un plan que puedas ejecutar en una sola tarde, una vez al año, coincidiendo con tu renovación. Esta caja resume lo esencial para que no se te olvide nada.
Dudas habituales
¿Cada cuánto debería comparar el precio de mi seguro?
Una vez al año, coincidiendo con el aviso de renovación. Ponte un recordatorio unas seis semanas antes del vencimiento para tener margen de comparar sin prisas y de avisar en plazo si decides cambiar.
¿Pierdo el bonus si me cambio de aseguradora?
No, siempre que lo acredites. Tu historial de años sin partes es tuyo. Pide a tu compañía el certificado de siniestralidad y entrégalo a la nueva para que te reconozca el descuento. El error es cambiar sin ese papel, porque entonces te tratan como conductor sin historial.
¿Los comparadores muestran todas las aseguradoras?
No, ninguno es completo. Son una herramienta muy útil para tener una foto rápida del mercado, pero algunas compañías grandes no aparecen en ellos. Usa dos o tres comparadores y, además, pide presupuesto directo a las que falten.
¿Me pueden penalizar por pedir muchos presupuestos?
No. Pedir un presupuesto no te compromete a nada ni queda anotado en ningún fichero que perjudique tu precio futuro. Puedes pedir todos los que quieras sin ninguna consecuencia.
¿Es seguro el seguro por kilómetros o con telemetría?
Es una opción legal y regulada que puede ahorrar mucho a quien conduce poco o de forma prudente. Lo importante es leer antes qué datos recopila el dispositivo, con qué finalidad y durante cuánto tiempo se guardan, para decidir con toda la información.
¿Qué pasa si devuelvo el recibo para cancelar?
Es el peor camino. Devolver el cargo no equivale a darse de baja: la compañía puede reclamarte la deuda, exigirte la anualidad completa e incluso incluirte en un fichero de morosos. Da siempre la baja por escrito y respetando el plazo de aviso.
¿Puedo quedarme sin cobertura durante el cambio?
No debería ocurrir si coordinas las fechas. Contrata la nueva póliza para que empiece justo cuando termina la anterior. Circular sin seguro, aunque sea un día, es una infracción grave y te deja sin protección ante cualquier accidente.
Fuentes oficiales para verificar
Toda la información de esta guía se apoya en datos de mercado orientativos y en la normativa vigente. Para contrastar cifras del sector y tus derechos como asegurado, acude siempre a las fuentes oficiales: unespa.es (la patronal del seguro, con estadísticas del sector), dgsfp.mineco.gob.es (la Dirección General de Seguros y Fondos de Pensiones, el organismo supervisor donde puedes reclamar) y dgt.es (Dirección General de Tráfico, para todo lo relativo a la obligatoriedad del seguro y las sanciones por circular sin él).
Preguntas frecuentes
¿Cuándo deja de compensar un todo riesgo?
¿Cuánto se ahorra de media al cambiar de aseguradora?
¿Por qué el seguro sube en la segunda renovación si el primer año era barato?
¿Se puede dar de baja o trasladar la póliza al vender o cambiar de coche?
¿Cuánto encarece el seguro pagarlo a plazos?
¿Sirve de algo llamar a la aseguradora actual antes de irse a otra?
Guías relacionadas
- 🛡️ Seguro a todo riesgo con franquicia: cuándo interesa de verdad
- 🔁 Cambiar de aseguradora: cuándo se puede y cómo hacerlo bien
- 🧮 Qué es la prima de riesgo del seguro y cómo se calcula
- 💶 Calculadora de precio orientativo del seguro de coche
El seguro más barato es el que revisas cada año
Si te quedas con una sola idea de todo esto, que sea esta: el precio más bajo no lo consigue quien encuentra la aseguradora mágica, sino quien convierte la revisión anual en una costumbre. Comparar, ajustar la cobertura a lo que de verdad vale tu coche y tocar las palancas que están en tu mano vale, año tras año, mucho más que cualquier oferta puntual.
Dedícale una tarde cuando llegue tu renovación, usa el simulador de arriba para ver qué acciones te compensan y entra en cada renovación con un presupuesto alternativo bajo el brazo. Esa es, sin misterios, la diferencia entre pagar el precio justo y pagar el precio de no haber mirado.
Redactado por Alejandro Urbina · Asegurazo.es · Basado en la normativa española vigente y en datos de mercado orientativos.