
Entras a contratar o renovar el seguro del coche y aparece el desplegable de siempre: pago anual, semestral, trimestral o mensual. La cuota mensual se ve pequeña, casi indolora, y la tentación de elegirla es enorme. Lo que el presupuesto rara vez muestra es cuánto más pagas al cabo del año por ese cómodo goteo de recibos.
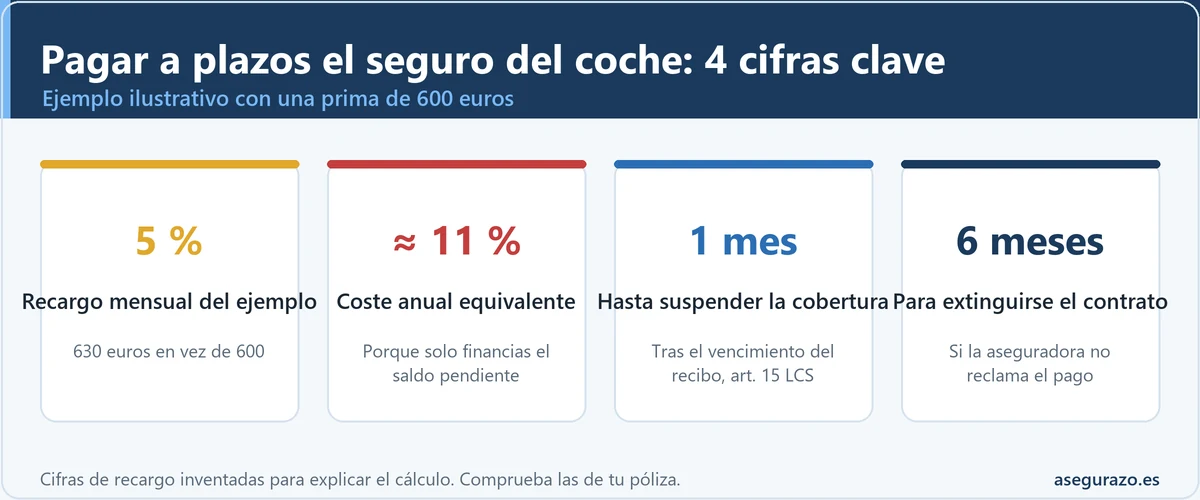
La respuesta corta a seguro de coche pago mensual o anual: pagar de una vez suele salir más barato, porque casi todas las pólizas aplican un recargo por fraccionamiento al dividir la prima. Lo que cambia mucho es cuánto más barato. Un recargo del 5 % suena inofensivo, pero puede equivaler a un coste anual cercano al 11 % sobre el dinero que de verdad estás aplazando, y esa cifra sí compite con cualquier otro préstamo o con lo que rinden tus ahorros.
Esta guía enseña a hacer esa cuenta con aritmética a la vista, sin calculadora ni trucos. Además cubre lo que casi nadie explica al contratar a plazos: qué ocurre si un recibo falla según los artículos 14 y 15 de la Ley de Contrato de Seguro, cómo funciona la devolución de la prima no consumida si cancelas a mitad de año y en qué situaciones fraccionar sí tiene sentido.
Seguro de coche, pago mensual o anual: qué es el recargo y por qué existe
Cuando la aseguradora te cobra la prima en varias partes, en la práctica te adelanta el servicio: te cubre desde el primer día todo el año, pero tú pagas por tramos. Ese aplazamiento tiene un coste administrativo y financiero (gestión de recibos, impagados, el dinero que tarda en entrar), y la compañía lo traslada con un recargo sobre la prima. A veces aparece como una línea separada, otras veces está escondido dentro de un precio mensual ya redondeado.
Conviene distinguir tres conceptos que se confunden a menudo. La prima anual es el precio del seguro por doce meses. El fraccionamiento es la forma de pagarla (1, 2, 4 o 12 veces). El recargo es la diferencia entre lo que suman todos los recibos y la prima anual. El artículo 14 de la Ley 50/1980 de Contrato de Seguro establece que el tomador debe pagar la prima en las condiciones estipuladas en la póliza, así que el calendario de pagos y su sobrecoste son lo que figure en tu contrato, no una regla universal.
La ley no sustituye a la letra pequeña: cada compañía fija sus propios porcentajes, y hay pólizas con recargo cero en determinados fraccionamientos, sobre todo cuando el pago se domicilia en cuenta. Por eso no tiene sentido fiarse de frases como "pagar al año es siempre más barato" ni de la contraria. Lo único fiable es sacar el recargo de tu presupuesto y convertirlo en un porcentaje comparable.
El auge del pago mensual tiene también una explicación comercial. Una cuota pequeña reduce la fricción al contratar, y lo que se compara en las pantallas de simulación es casi siempre la cifra mensual, no el total del año. Quien compara tres presupuestos por la cuota que ve, sin multiplicar por doce, puede elegir el más caro sin darse cuenta.
Del recargo al coste anual equivalente: el método en cuatro pasos
El recargo, tal como se anuncia, engaña por una razón matemática sencilla: se calcula sobre la prima completa, pero el aplazamiento solo afecta a la parte que todavía no has pagado. Cuando abonas el primer recibo, buena parte del año ya está cubierta con tu dinero. Lo que realmente "te prestan" es una cantidad que va menguando recibo a recibo. Por eso el mismo porcentaje de recargo cuesta mucho más caro en términos anuales de lo que parece.
Convertir el recargo en un coste anual: paso a paso
Este método es una aproximación didáctica, no la TAE regulada de un crédito al consumo. Una TAE formal usa descuento compuesto de cada flujo de caja y suele dar un valor algo superior al del método sencillo. Para decidir si un recargo es razonable, la diferencia entre ambos es pequeña, y la versión simple tiene la ventaja de que cualquiera puede repetirla con un papel y un bolígrafo.
Un ejemplo con cifras inventadas: prima anual de 600 euros
Para ver el mecanismo funcionando se necesita un caso concreto. Los datos que siguen son totalmente ilustrativos: ni son precios reales de ninguna aseguradora ni una referencia del mercado. Se eligen para que las divisiones salgan limpias. Imagina una prima anual de 600 € y una póliza que aplica estos recargos ficticios: 3 % al semestral, 4 % al trimestral y 5 % al mensual.
Mismo seguro, cuatro formas de pagarlo (cifras ilustrativas)
| Modalidad | Recibos | Total pagado | Sobrecoste | Saldo medio aplazado | Coste anual aprox. |
|---|---|---|---|---|---|
| Anual | 1 x 600 € | 600 € | 0 € | 0 € | 0 % |
| Semestral | 2 x 309 € | 618 € | 18 € (3 %) | 150 € | 12,0 % |
| Trimestral | 4 x 156 € | 624 € | 24 € (4 %) | 225 € | 10,7 % |
| Mensual | 12 x 52,50 € | 630 € | 30 € (5 %) | 275 € | 10,9 % |
Datos inventados con fines didácticos. El saldo medio se calcula con la prima de 600 € repartida en partes iguales; el coste anual aproximado es sobrecoste / saldo medio. Una TAE formal con descuento compuesto sale algo más alta (12,8 %, 11,2 % y 11,3 % respectivamente).
Cómo se obtiene cada cifra de la tabla
Toma el trimestral. Cuatro recibos de 156 € suman 624 €, es decir, 24 € más que los 600 € anuales: un recargo del 4 %. Ahora el saldo pendiente. Tras pagar el primer recibo (al contratar) quedan por pagar tres cuartas partes de la prima, 450 €. Tras el segundo, 300 €. Tras el tercero, 150 €. Tras el cuarto, nada. La media de esos cuatro saldos (450, 300, 150 y 0) es 225 €, y 24 € sobre 225 € es un 10,7 % anual aproximado.
En el mensual el razonamiento es el mismo con doce saldos (550, 500, 450 y así hasta 0), cuya media es 275 €: 30 € de sobrecoste entre 275 € da un 10,9 %. En el semestral solo hay dos saldos (300 y 0), media de 150 €: 18 € entre 150 € supone un 12 %, a pesar de que el recargo en euros es el menor de los tres.
La paradoja del recargo pequeño que sale caro
Fíjate en lo que revela la tabla. El recargo en porcentaje crece al fraccionar más (3 %, 4 %, 5 %), pero el coste anual aproximado no sube en la misma proporción, porque cuanto más troceas el pago, más parte de la prima vas pagando pronto y menos dinero queda aplazado de media. A la inversa, un recargo que parece modesto en un semestral puede ser el más caro de todos en términos anuales, porque se aplica a una prima que se financia durante medio año.
Esa asimetría explica por qué no sirve comparar solo el porcentaje de recargo entre una póliza y otra. Un 3 % en dos plazos es casi tan oneroso como un 5 % en doce, y un 10 % en mensual (en el mismo ejemplo, 660 € en total) dispara el coste anual aproximado hasta el 21,8 %, con una TAE formal en torno al 23,6 %. Con cifras de ese orden, aplazar una prima de coche resulta más caro que muchas formas de crédito.
Lo que enseña el ejemplo de 600 euros (cifras orientativas)
Cifras inventadas para explicar el cálculo. No son precios ni recargos de ninguna aseguradora.
Dónde encontrar el recargo real de tu póliza (y cómo calcularlo si no aparece)
Las cifras anteriores son un ejemplo. Para tu caso hay que localizar los importes reales, y suelen estar en tres sitios: el presupuesto o simulación (que a veces muestra el precio anual y el mensual lado a lado), la nota informativa o documentación precontractual y las condiciones particulares de la póliza, donde figura el fraccionamiento elegido con el importe de cada recibo.
Si la compañía solo enseña la cuota mensual, el recargo se deduce con la aritmética de siempre: multiplica la cuota por 12, réstale el precio anual y divide entre ese precio anual. Si el presupuesto no ofrece precio anual, basta con simular la misma póliza, con el mismo conductor y las mismas coberturas, cambiando solo la forma de pago. Importante: comparar dos presupuestos con coberturas distintas no mide el recargo, mide otra cosa.
Pagar el seguro a plazos sin intereses: qué significa de verdad
El reclamo de pagar a plazos sin intereses es legítimo cuando el total de los recibos coincide con la prima anual. Aun así conviene mirar dos detalles. El primero es si existe un descuento por pago anual que desaparece al fraccionar: en ese caso el precio base ya incorpora el recargo, solo que escondido. El segundo es si la modalidad sin recargo exige domiciliar el recibo o pagar con tarjeta, y qué ocurre si el cargo se devuelve.
Por eso la comparación honesta siempre se hace entre importes finales con las mismas condiciones. Si el precio anual es 600 € y el mensual es 50 € x 12 = 600 €, el recargo es cero y fraccionar no cuesta nada. Si la cuota es de 52,50 € y el anual, 600 €, el recargo existe aunque nadie use la palabra. Además, la guía sobre cómo conseguir el seguro de coche más barato muestra que la forma de pago es solo una de varias palancas, y rara vez la más importante.
Semestral, trimestral y mensual: qué cambia en cada modalidad
Más allá del precio, cada fraccionamiento tiene consecuencias prácticas distintas: cuántos recibos pueden fallar, cuánto dinero queda en juego si cancelas y qué esfuerzo de gestión implica. Las tarjetas siguientes resumen lo que suele darse en general; las condiciones de tu póliza mandan.
Cuatro formas de pagar, cuatro perfiles de riesgo
- Sin recargo por fraccionar
- Una sola gestión, sin recibos que puedan devolverse
- Exige tener el importe completo disponible
- Si cancelas a mitad de año, hay que reclamar la prima no consumida
- Solo dos recibos que vigilar
- Importe a devolver menor si cancelas
- Un recargo pequeño en euros puede ser alto en términos anuales
- Cada recibo es grande: si falla, el riesgo de suspensión pesa más
- Equilibrio entre cuota asumible y número de recibos
- Encaja con cobros trimestrales (autónomos, extras)
- Cuatro vencimientos al año que revisar
- Recargo intermedio, a comprobar en el contrato
- Cuota pequeña, fácil de encajar en el presupuesto
- Poco dinero adelantado a la aseguradora
- Doce recibos: más oportunidades de devolución por saldo insuficiente
- Suele exigir domiciliación bancaria
Qué pasa si falla un recibo del seguro fraccionado
Aquí está lo que menos se explica al elegir pago mensual. Cuando un recibo no se cobra (cuenta sin saldo, tarjeta caducada, cambio de banco), no ocurre nada instantáneo en los días siguientes, pero tampoco es un asunto menor. El artículo 15 de la Ley 50/1980 de Contrato de Seguro, que se puede consultar en el BOE, fija la secuencia para las primas posteriores a la primera, y la mayoría de pólizas fraccionadas se rigen por esa lógica.
Línea de tiempo de un recibo impagado (art. 15 LCS)
Un siniestro mientras el recibo está pendiente
La distinción clave está en las fechas. Si el recibo venció hace menos de un mes y el accidente ocurre en ese tramo, la póliza todavía no está suspendida según el art. 15, de modo que la cobertura se mantiene. Pasado ese mes sin pagar, la cobertura queda en suspenso, y un siniestro dentro de esa ventana puede acabar con la aseguradora negándose a pagarlo. De ahí que un recibo olvidado un lunes no sea un drama, pero uno olvidado durante semanas sí lo sea.
Para la primera prima la ley es más estricta: el mismo artículo 15 dice que, salvo pacto en contrario, si la prima no ha sido pagada antes de que se produzca el siniestro, el asegurador queda liberado de su obligación. Por eso conviene comprobar que el primer cargo se ha realizado de verdad antes de dar por activado el seguro, aunque ya tengas el documento de póliza en la mano.
El seguro de coche es obligatorio: el impago tiene más aristas
En un seguro de coche entra en juego algo que no existe en un seguro opcional: la responsabilidad civil de suscripción obligatoria. Circular sin seguro en vigor está sancionado administrativamente, y una póliza suspendida o extinguida por impago te deja sin el seguro que la ley exige. Los importes de las sanciones dependen de la normativa vigente, así que lo prudente es consultarlos en la DGT o en el BOE en vez de fiarse de cifras que circulan por foros.
En cuanto a los daños a terceros, el régimen del seguro obligatorio de automóviles contiene reglas de protección para el perjudicado y la posibilidad de que la aseguradora reclame después al tomador. Los detalles están en el texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (Real Decreto Legislativo 8/2004), y conviene leerlos en origen o consultar con la aseguradora antes de dar nada por sentado. Para el caso general de dejar de pagar, la guía sobre qué pasa si dejo de pagar el seguro día a día amplía cada tramo, y la de qué ocurre cuando se devuelve el recibo detalla los casos de domiciliación.
Dejar de pagar no es dar de baja
Una confusión frecuente: creer que basta con no pagar el siguiente recibo para cancelar la póliza. No funciona así. Si dejas de pagar, el contrato pasa por la suspensión y la posible extinción descritas arriba, la aseguradora puede reclamarte la prima del periodo en curso y ese impago puede acabar en reclamación. Para salir de un seguro lo correcto es la baja formal en plazo, como explica la guía de carta modelo y plazos para dar de baja un seguro de coche.
Si cancelas a mitad de año: la prima no consumida con pago anual y fraccionado
Otro punto donde la forma de pago importa es la devolución de la prima no consumida. Cuando el seguro se acaba antes de su vencimiento por una causa que lo permite (por ejemplo, vender el vehículo o un siniestro total), la parte de prima correspondiente al tiempo que ya no hay riesgo asegurado deja de corresponder a la aseguradora. Las reglas y plazos de esa devolución se explican en la guía sobre prima no consumida y cómo reclamarla.
La diferencia entre pagar de una vez y a plazos está en cuánto dinero has adelantado. Con pago anual has pagado todo el año al inicio, así que el reembolso es grande y hay que reclamarlo. Con pago fraccionado has pagado solo hasta el próximo vencimiento, así que el saldo a tu favor es menor, y en algún caso puede incluso ocurrir que debas algo si cancelas justo antes de pagar un recibo. Este ejemplo, con las mismas cifras ilustrativas de antes, lo muestra:
Venta del coche en el mes 4: cuánto se devuelve (ilustrativo)
| Concepto | Pago anual (600 €) | Pago trimestral (4 x 156 €) |
|---|---|---|
| Pagado hasta el mes 4 | 600 € | 312 € (recibos de los meses 0 y 3) |
| Consumido en 4 meses | 200 € (4/12 de 600) | 208 € (4/12 de 624) |
| Saldo a tu favor | 400 € | 104 € |
| Coste neto del periodo | 200 € | 208 € |
Prorrata simple por meses y sin gastos ni descuentos. La póliza real puede aplicar otros criterios (días exactos, recargos no devolvibles, tasas).
La conclusión práctica no es que un método sea mejor a efectos de devolución: en los dos casos el coste neto de ese periodo es parecido, y la diferencia de 8 € es precisamente el recargo proporcional. Lo que cambia es el dinero que depende de un trámite. Con el pago anual conviene guardar justificantes, pedir por escrito el cálculo y reclamar si se retrasa. Con pago fraccionado hay que cuidar además que no se cobre otro recibo después de cursar la baja, un problema tratado en qué hacer si el seguro sigue cobrando tras la baja.
Un detalle de calendario que se pasa por alto: si lo que se quiere es no renovar, el art. 22 de la Ley de Contrato de Seguro permite oponerse a la prórroga mediante notificación con un mes de antelación a la conclusión del periodo en curso (tomador) y dos meses en el caso del asegurador. En una póliza fraccionada, esa fecha sigue siendo la del vencimiento anual, no la del último recibo. La guía de plazos legales para cancelar cualquier seguro desglosa cada supuesto.
¿Cuándo compensa fraccionar el seguro del coche?
Con el coste anual equivalente en la mano, la pregunta deja de ser un debate de gustos y se vuelve una comparación. Si fraccionar equivale a una financiación del 9 al 12 % anual, como en el ejemplo, la alternativa de pagar de golpe rinde más que casi cualquier depósito o producto de ahorro sencillo. Cuando el equivalente supera el 20 %, el resultado es todavía más claro: pagar al año gana con holgura salvo que no quede otra.
Fraccionar compensa, en cambio, en situaciones concretas: cuando el recargo es nulo o muy bajo (el coste anual aproximado se acerca a cero), cuando pagar de golpe obligaría a vaciar un colchón de emergencia o a recurrir a una financiación más cara, o cuando los ingresos son irregulares y cobrar a plazos permite pagar un seguro obligatorio sin riesgo de impago. Un seguro con recibos fraccionados que se paga siempre a tiempo sale mejor que uno anual que obliga a endeudarse.
Un seguro obligatorio no admite lagunas
Hay un matiz específico del coche. Un seguro de hogar o de ocio con una laguna de cobertura es un riesgo; un seguro de coche con una laguna es, además, una infracción si se circula. Esa asimetría hace que la regularidad del pago pese más que unos pocos euros de ahorro. Si el calendario de recibos no encaja con las fechas de cobro de tus ingresos, elegir la modalidad que permita cumplir sin sobresaltos tiene más valor que perseguir el menor recargo.
Árbol de decisión: ¿te conviene fraccionar?
Elige la frase que mejor describe tu situación (orientativo, sin sustituir la lectura de tu póliza):
Checklist antes de elegir la forma de pago
- Pide el presupuesto con la misma póliza en anual y en fraccionado y compara importes finales.
- Calcula el sobrecoste en euros y conviértelo en coste anual con el saldo medio aplazado.
- Comprueba si hay descuento por pago anual que desaparece al fraccionar.
- Revisa si el recargo es cero o bajo con domiciliación bancaria.
- Confirma las fechas de cargo y que el saldo estará disponible esos días.
- Anota el mes de renovación para avisar a tiempo si quieres cambiar o no renovar.
- Conserva el justificante de cada pago, útil si hay disputa por un cobro.
Errores frecuentes al elegir cómo pagar el seguro del coche
Cinco errores que encarecen o complican el pago
Dudas habituales sobre pagar el seguro de coche al año o a plazos
Respuestas rápidas
¿Es más caro pagar el seguro del coche mensualmente?
¿Cuánto es el recargo por fraccionamiento de la prima?
¿Se puede pagar el seguro a plazos sin intereses?
¿Qué pasa si no pago un recibo del seguro?
¿Me devuelven dinero si cancelo un seguro fraccionado?
¿Es mejor pagar semestral o trimestral?
¿Puedo cambiar la forma de pago a mitad de año?
Sigue explorando este tema
- ⚠️ Qué pasa si dejo de pagar el seguro: consecuencias día a día
- 🔁 He devuelto el recibo del seguro: qué pasa según cada caso
- 💶 Prima no consumida: cuándo te la tienen que devolver
- 🚗 Cómo conseguir el seguro de coche más barato en 2026
- 🧮 Calculadora del precio orientativo de tu seguro de coche
- 🔗 Seguro de coche para mayores de 65: ¿hay límite de edad?
- 🔗 Seguro de hogar del banco vs externo: cuándo compensa
La cuenta que conviene hacer antes de pulsar el botón de contratar
Elegir la forma de pago parece un trámite menor y acaba pesando más que muchas decisiones sobre coberturas. El método de este artículo cabe en un papel: sobrecoste en euros, saldo medio aplazado y un cociente. Con ese número delante, el recargo deja de ser una cifra suelta y pasa a ser un precio por financiarte, comparable con cualquier otro.
La regla práctica queda así: pagar al año cuando el dinero sobra y el recargo existe, fraccionar cuando el recargo es nulo o cuando pagar de golpe tiene un coste mayor que el propio recargo, y en cualquier caso no dejar fallar un recibo. Para confirmar cómo se aplican los plazos de la ley a tu póliza, conviene preguntar a tu aseguradora o a un profesional, y guardar siempre la documentación de cada pago.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de Contrato de Seguro (arts. 14, 15 y 22)
- BOE: Real Decreto Legislativo 8/2004, responsabilidad civil y seguro en la circulación de vehículos a motor
- Dirección General de Seguros y Fondos de Pensiones (DGSFP)
- Consorcio de Compensación de Seguros
- Dirección General de Tráfico (DGT)
Este artículo es informativo y los importes de los ejemplos son ilustrativos. Para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.