
De momento, el seguro de un coche eléctrico es entre un 15% y un 30% más caro que el de uno de combustión equivalente, sobre todo porque la batería puede suponer entre el 30% y el 50% del valor del coche y las reparaciones llegan a costar hasta un 40% más. La diferencia no es dramática en los modelos asequibles y se nota más en los eléctricos de gama alta. A continuación se detalla cuánto sube la prima, qué cubre la batería y cómo abaratarla.
Rápido y al grano
| Factor | Coches eléctricos vs combustión |
|---|---|
| Prima media del seguro | 15% - 30% más cara |
| Coste de reparación | Hasta 40% más alto |
| Riesgo de robo | Mayor (componentes más valiosos) |
| Cobertura de batería | Depende de la póliza, verificar siempre |
| Cobertura recarga en carretera | Solo en algunas pólizas |
| Tendencia del precio | Bajando progresivamente |
¿Por Qué Son Más Caros los Seguros de Coches Eléctricos?
Las aseguradoras calculan el precio según el riesgo y el coste potencial de los siniestros. Y los coches eléctricos presentan particularidades que encarecen ese cálculo.
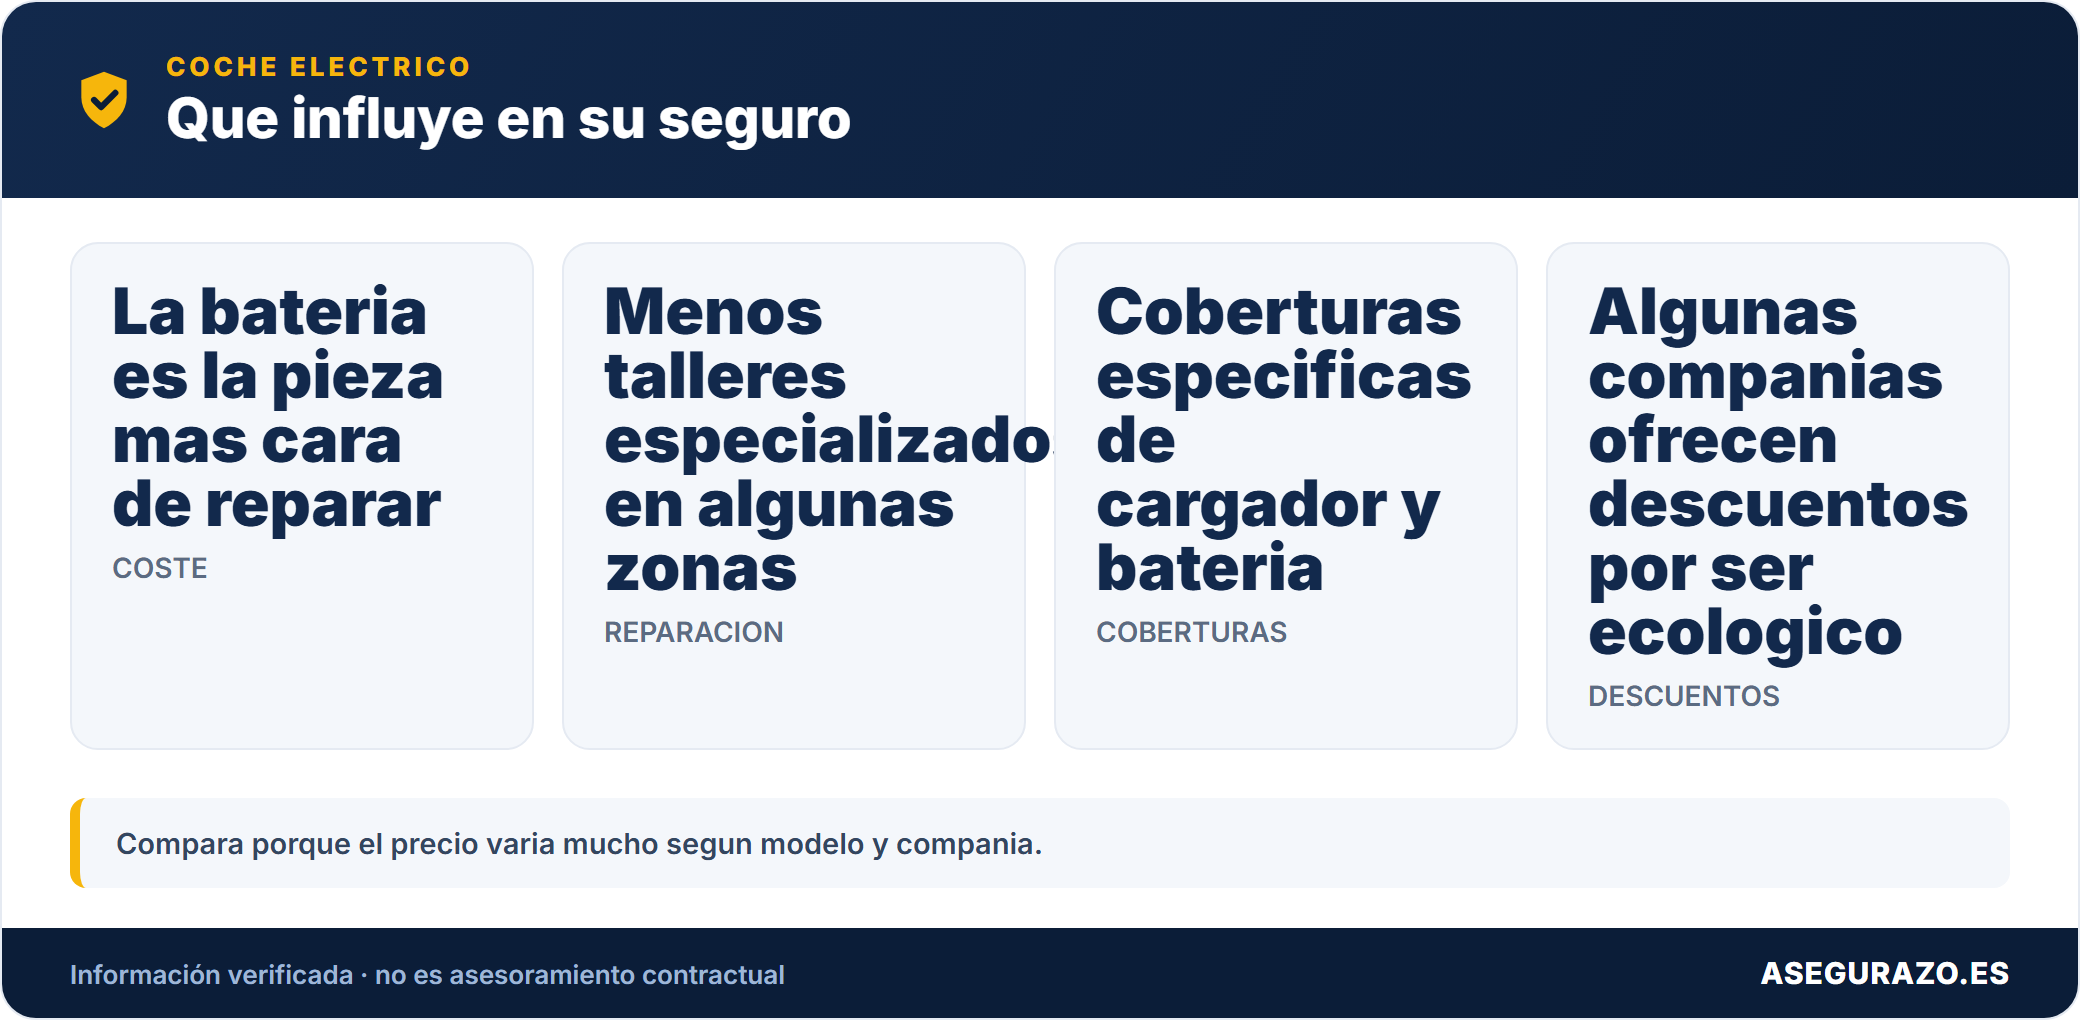
1. Las reparaciones son más caras
Un coche eléctrico tiene componentes muy diferentes a uno de combustión:
- La batería puede suponer entre el 30% y el 50% del valor total del vehículo
- Los motores eléctricos requieren talleres especializados
- La electrónica avanzada es más costosa de reparar o sustituir
- Menos talleres preparados para repararlos = menos competencia = precios más altos
Un golpe trasero en un Tesla Model 3 puede costar 3 o 4 veces más que el mismo golpe en un Seat León de combustión.
2. La batería es un elemento de alto riesgo
La batería es el corazón del coche eléctrico y también su punto más vulnerable:
- Una batería dañada en un accidente puede costar entre 8.000€ y 20.000€
- El riesgo de incendio de una batería de litio dañada es un factor que las aseguradoras valoran mucho
- La degradación natural genera debates sobre quién paga si falla
3. El valor de mercado es más alto
Los coches eléctricos cuestan de media un 30% más que sus equivalentes de combustión. A mayor valor del vehículo, mayor prima del seguro.
4. Piezas de recambio más escasas y caras
En caso de siniestro con pérdida total o robo, reponer o indemnizar un eléctrico sale más caro simplemente porque las piezas son más escasas y los plazos de entrega más largos.
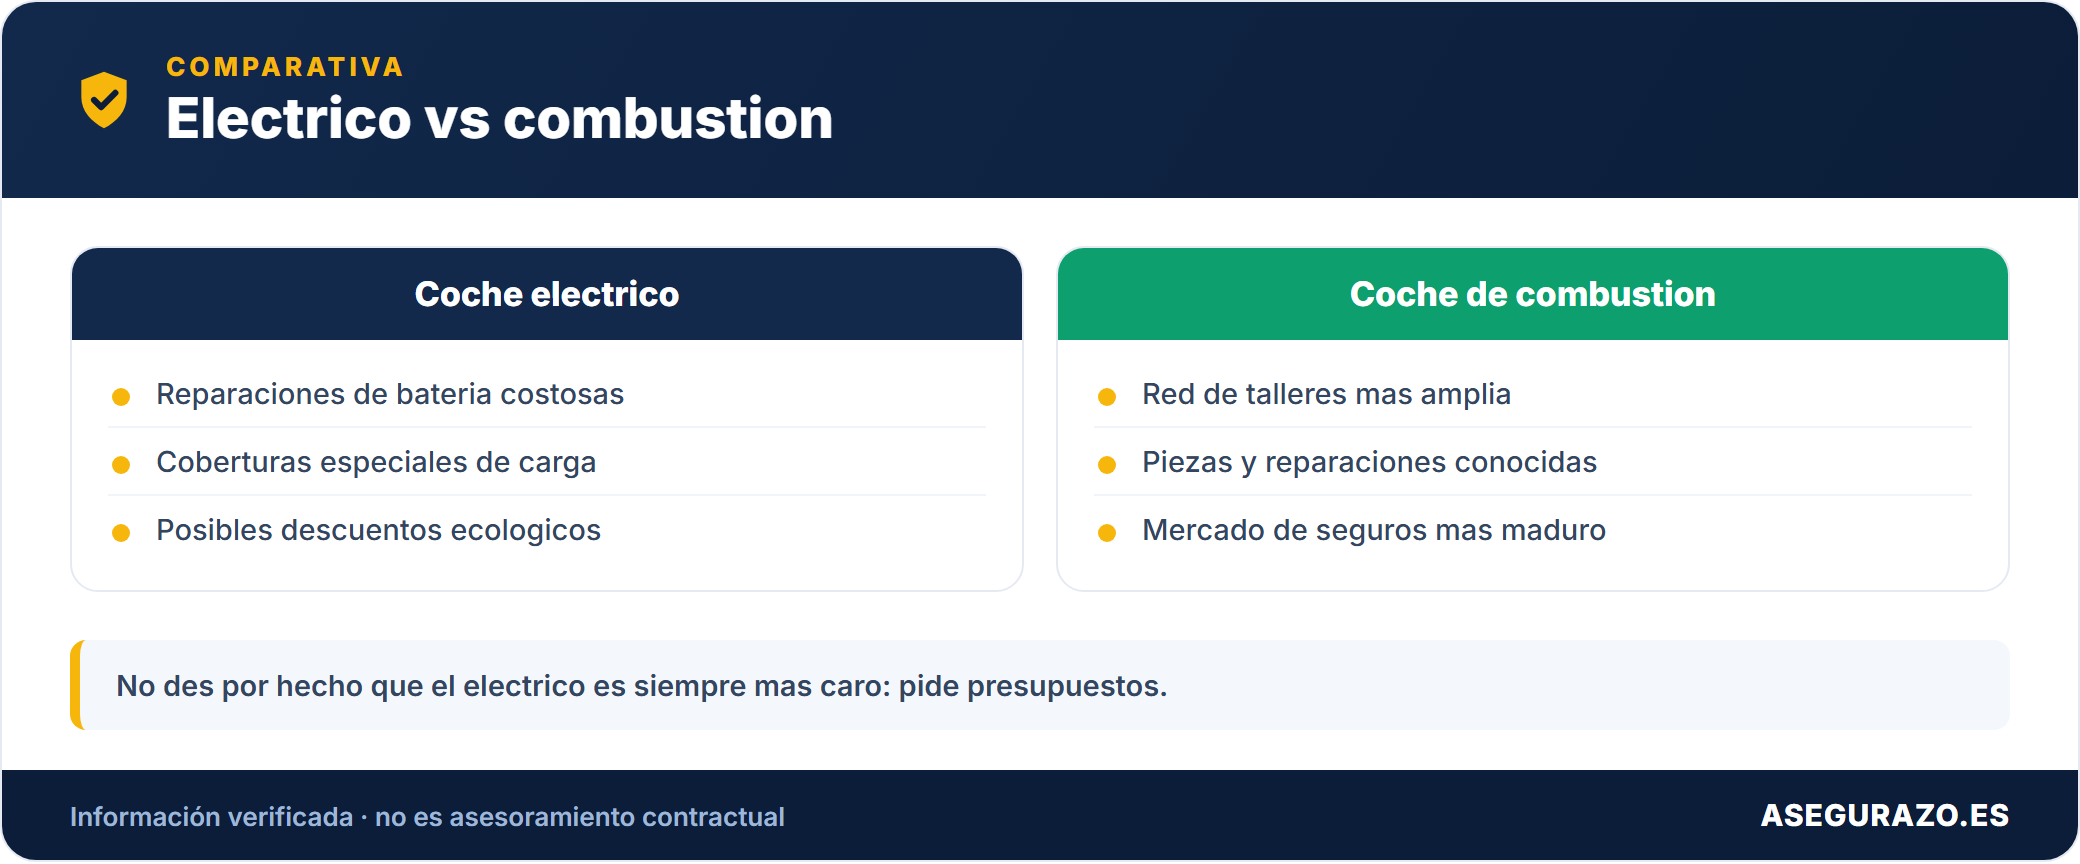
Eléctrico frente a combustión, de un vistazo
| Concepto | Coche eléctrico | Coche de combustión |
|---|---|---|
| Prima media | 15% a 30% más cara | Referencia de partida |
| Coste de reparación | Hasta 40% más alto | Más talleres y piezas |
| Batería y motor | 30% a 50% del valor del coche | Sin batería de tracción |
| Cobertura de batería | Cláusula clave a revisar | No aplica |
| Piezas de recambio | Escasas y con plazos largos | Amplia disponibilidad |
| Tendencia del precio | Bajando cada año | Estable |
Cifras orientativas del mercado español (2026). Pide siempre presupuesto real y consulta las condiciones particulares de tu aseguradora.
¿Cuánto Más Caro es Exactamente?
Comparativa orientativa para un conductor de 35 años con 5 años de bonus:
| Vehículo | Seguro terceros | Todo riesgo sin franquicia |
|---|---|---|
| Seat León 1.5 TSI (gasolina) | 380€/año | 650€/año |
| Volkswagen ID.3 (eléctrico equiv.) | 460€/año | 870€/año |
| Tesla Model 3 (eléctrico premium) | 580€/año | 1.200€/año |
| Renault Zoe (eléctrico urbano) | 420€/año | 720€/año |
La diferencia es real pero no dramática en los modelos más asequibles. Donde más se nota es en los eléctricos de gama alta.
Las cifras que mueven tu prima
Datos orientativos del sector asegurador español. Varían según modelo, edad del conductor y bonificación acumulada.
La Gran Pregunta: ¿Cubre el Seguro la Batería?
Esta es la cláusula que más sorpresas desagradables da a los propietarios de eléctricos.
Lo que cubre habitualmente el seguro:
- Daños a la batería por accidente de tráfico
- Daños por incendio o explosión
- Robo del vehículo completo incluyendo batería
Lo que NO cubre habitualmente:
- No Degradación natural de la batería con el tiempo
- No Fallos mecánicos internos de la batería sin accidente
- Daños por carga incorrecta o uso inadecuado
- No Sustitución preventiva de la batería
Antes de contratar cualquier seguro para un eléctrico, pregunta expresamente qué cobertura tiene la batería. Es la cláusula más importante y la que más varía entre compañías.
Coberturas Específicas para Eléctricos que Debes Buscar
Los mejores seguros para coches eléctricos incluyen coberturas que no existen en los de combustión. Asegúrate de que tu póliza incluya:
Asistencia por avería de batería en carretera
Si te quedas sin batería en carretera, necesitas que alguien venga a remolcarte o a darte una carga de emergencia.
No todos los seguros lo incluyen. Búscalo expresamente.
Cobertura del cargador doméstico
El wallbox o cargador que instalas en casa puede costar entre 500€ y 1.500€.
Algunos seguros de hogar y de coche lo cubren si sufre daños. Comprueba si el tuyo lo hace.
Coche de sustitución eléctrico
Si tu eléctrico está en el taller, ¿te dan otro eléctrico o un coche de combustión?
Para muchos conductores que viven en ciudades con restricciones de circulación para vehículos contaminantes, esto es crucial.
Garantía extendida de batería
Algunas aseguradoras ofrecen coberturas complementarias para fallos de batería no cubiertos por la garantía del fabricante. Muy interesante para coches eléctricos de segunda mano.
¿Qué Aseguradoras Tienen Mejores Productos para Eléctricos?
El mercado está evolucionando rápido. Estas son las que mejor se han adaptado:
Mapfre
Tiene una gama específica para vehículos eléctricos e híbridos con coberturas adaptadas. Incluye asistencia en carretera especializada y cobertura del cargador doméstico.
Allianz
Ofrece coberturas específicas para batería y tiene acuerdos con talleres especializados en eléctricos. Buena red de asistencia.
AXA
Su producto «AXA Electric» incluye coche de sustitución eléctrico y cobertura del punto de recarga doméstico.
Mutua Madrileña
Buenas condiciones para eléctricos con descuentos adicionales si combinas con seguro de hogar.
Línea Directa
Precio competitivo aunque con coberturas más básicas. Revisar bien las exclusiones de batería.
Importante: los productos cambian constantemente. Pide siempre presupuesto actualizado y compara las coberturas, no solo el precio.
Trucos para Abaratar el Seguro de tu Eléctrico
Compara más que con un coche de combustión
El mercado de seguros para eléctricos está menos maduro y las diferencias de precio entre compañías son mayores que en coches de combustión. Comparar puede ahorrarte entre 200€ y 500€ al año.
Elige franquicia
Con un eléctrico la franquicia tiene aún más sentido porque los siniestros que sí ocurren son caros. Una franquicia de 300€ puede ahorrarte una prima significativa manteniendo cobertura total.
Aprovecha los descuentos por conducción eficiente
Los conductores de eléctricos tienen estadísticamente mejor comportamiento al volante. Algunas aseguradoras tienen apps que lo registran y premian con descuentos.
Agrega el seguro al de tu hogar
Si ya tienes seguro de hogar, pregunta por el descuento multicartera añadiendo el seguro del eléctrico. Puede suponer entre un 10% y un 15% de descuento.
Revisa la cobertura del fabricante
Marcas como Tesla, Volkswagen o Renault ofrecen garantías extendidas de batería que pueden complementar tu seguro y evitar duplicidades de cobertura por las que estarías pagando de más.
Artículos relacionados
- Cómo conseguir el seguro de coche más barato en 2026
- ¿Qué es un seguro a todo riesgo con franquicia y cuándo interesa?
- Guía para leer una póliza de seguros sin morir en el intento
Cobertura específica para eléctricos en cuatro condicionados: cable, cargador, batería, recarga y remolque
Lo que añade un eléctrico a la póliza no está en el nombre del producto sino en cláusulas concretas sobre el cable, el cargador de casa, la batería y la asistencia cuando se agota la carga. Los límites son pequeños y varían mucho entre textos. Las páginas citadas son las del archivo PDF, no las impresas en el pie.
| Documento | Qué cubre en eléctricos o híbridos enchufables | Límites y condiciones | Pág. |
|---|---|---|---|
| AXA, Coche 360 (ECO KIT, garantía opcional) | Robo del cable de recarga. Daños en la estación de carga doméstica por actos vandálicos, intento de robo o robo. | 250 euros al año en cada caso, con denuncia, factura de compra y, para la estación, certificación de instalación oficial. No cubre averías o daños del cable, cualquiera que sea su causa. | 24 y 25 |
| Zurich, Motor GO! (enero 2026) | Robo de cables y enchufe de carga. Daños a batería, cables y enchufe cuando son consecuencia de un siniestro con otros daños materiales. Remolque por falta de batería sin límite de kilómetros hasta el punto de recarga más cercano o el domicilio. | El robo de cables tiene un máximo de un siniestro al año y 200 euros, sin hurtos. El traslado exige que domicilio y punto de recarga estén en el mismo territorio peninsular o isla. | 20, 29 y 36 |
| Pelayo, agosto de 2021 | Robo o intento de robo de la estación de recarga propiedad del asegurado y vandalismo sobre ella. En el robo, las baterías de alta tensión se valoran al 100 % del valor de nuevo. Recarga in situ si hay descarga total de la batería de alta tensión. | Límite de 200 euros en el robo de la estación, bien ubicada e instalada. En vandalismo no se aplica franquicia. | 56, 57, 69 y 84 |
| Allianz, Auto Estándar | Recarga in situ en el lugar donde el vehículo se ha quedado inmovilizado en un viaje; si no es posible, remolque hasta el punto de recarga más cercano. | Con condiciones de seguridad y medios disponibles en un radio de 30 km. | 7 |
La lectura conjunta relativiza la idea de que un eléctrico exige una póliza distinta. Lo que hay son mejoras de tope bajo, de 200 o 250 euros, para cable y cargador, y servicios de asistencia que dependen de la disponibilidad de medios. La batería, el elemento más caro, aparece de dos formas: Zurich la cubre cuando el siniestro incluye otros daños materiales y Pelayo la valora al valor de nuevo completo si se la roban, mientras que el resto de piezas se deprecian por antigüedad.
Ejemplo ilustrativo: roban el cable de carga de un enchufable aparcado en la calle. Con un texto como el de AXA y el ECO KIT contratado, se paga el cable nuevo con factura y denuncia hasta 250 euros al año. Con el de Zurich, el tope es de 200 euros y un siniestro al año. Sin esas cláusulas, el cable queda fuera de la póliza.
Antes de pagar un extra por estos servicios, conviene comparar su tope con el coste real del cable o del cargador y comprobar si el producto elegido los incluye. Los condicionados cambian con cada edición y la póliza concreta puede traer condiciones particulares distintas; la tabla compara textos publicados, no clasifica aseguradoras.
Documentos consultados el 8-nov-2026: AXA: Condiciones Generales Coche 360 (distribuido por RACC, sin fecha de edición visible); Zurich: Zurich Motor GO! Condiciones Generales, enero de 2026; Pelayo: Condiciones Generales de la Póliza del Seguro de Autos, edición de agosto de 2021; Allianz: Allianz Auto Estándar, Condiciones Generales (sin fecha de edición visible).
¿Bajará el Precio en los Próximos Años?
Todo indica que sí, por varias razones:
- Más coches eléctricos = más datos para que las aseguradoras calculen mejor el riesgo
- Más talleres especializados = mayor competencia = reparaciones más baratas
- Baterías más baratas gracias a la evolución tecnológica
- Mejor historial de siniestralidad de los eléctricos conforme pasan los años
En mercados con mayor penetración del eléctrico como Noruega, los seguros ya están equiparados o incluso son más baratos que los de combustión.
España llegará a ese punto, pero todavía tardará 3 a 5 años según las estimaciones del sector.
Lo que más preguntáis
¿Un híbrido también paga más de seguro? Los híbridos convencionales pagan solo un poco más que los de combustión, entre un 5% y un 10%. Los híbridos enchufables (PHEV) pagan algo más, entre un 10% y un 20%, pero menos que un eléctrico puro.
¿El seguro cubre si me roban solo la batería? Depende de la póliza. Algunas lo cubren como robo parcial, otras no. Es una cobertura que debes verificar expresamente.
¿Puedo asegurar un eléctrico de segunda mano sin problemas? Sí, pero ten en cuenta que el estado de la batería influye en el valor del vehículo y por tanto en la indemnización en caso de pérdida total. Algunas aseguradoras piden un informe de estado de batería para coches eléctricos de segunda mano.
¿El seguro cubre los daños si me electrocuto cargando el coche? Los daños personales propios en el hogar no los cubre el seguro del coche. Podrían estar cubiertos por el seguro de hogar o de accidentes personal. Consulta con tu aseguradora.
¿Qué pasa si cargo el coche en un punto público y hay un accidente? Los daños ocurridos mientras el vehículo está estacionado y cargando en la vía pública suelen estar cubiertos por el seguro de coche como daños en aparcamiento. Verifica las condiciones particulares.
Más dudas rápidas antes de firmar
¿Puedo contratar solo un seguro a terceros para un eléctrico?
¿Influye la potencia del eléctrico en el precio del seguro?
¿La ubicación de la recarga cambia algo en la póliza?
¿Merece la pena una cobertura específica de batería aparte?
¿Dónde puedo comparar y reclamar si algo no cuadra?
Antes de decidir: Más Caro Sí, Pero con Matices
El seguro de un coche eléctrico es hoy más caro que el de uno de combustión equivalente. Eso es un hecho.
Pero la diferencia es menor de lo que muchos piensan, se puede reducir con los trucos adecuados y la tendencia es claramente a la baja.
Lo más importante es no contratar el primer seguro que encuentres y asegurarte de que la cobertura de la batería está bien definida en la póliza. Con esas dos claves, el seguro de tu eléctrico no tiene por qué ser un problema.
¿Tienes un coche eléctrico? ¿Cuánto estás pagando de seguro? Cuéntanoslo en los comentarios, tu experiencia real ayuda a otros conductores a tomar mejores decisiones.
¿Por qué el seguro del eléctrico es más caro?
El seguro de un coche eléctrico suele ser algo más caro por dos motivos: su mayor valor y, sobre todo, el elevado coste de reparación de la batería y la electrónica. Compensa comparar aseguradoras especializadas en eléctricos y valorar coberturas específicas para la batería.
Dónde está escrito
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza:
- Real Decreto Legislativo 8/2004, Ley de Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor (BOE)
- Dirección General de Tráfico (DGT)
- Ley 50/1980, de Contrato de Seguro (texto consolidado, BOE)
- Dirección General de Seguros y Fondos de Pensiones (DGSFP), reclamaciones y consultas
Eléctricos: cuida la cobertura de la batería
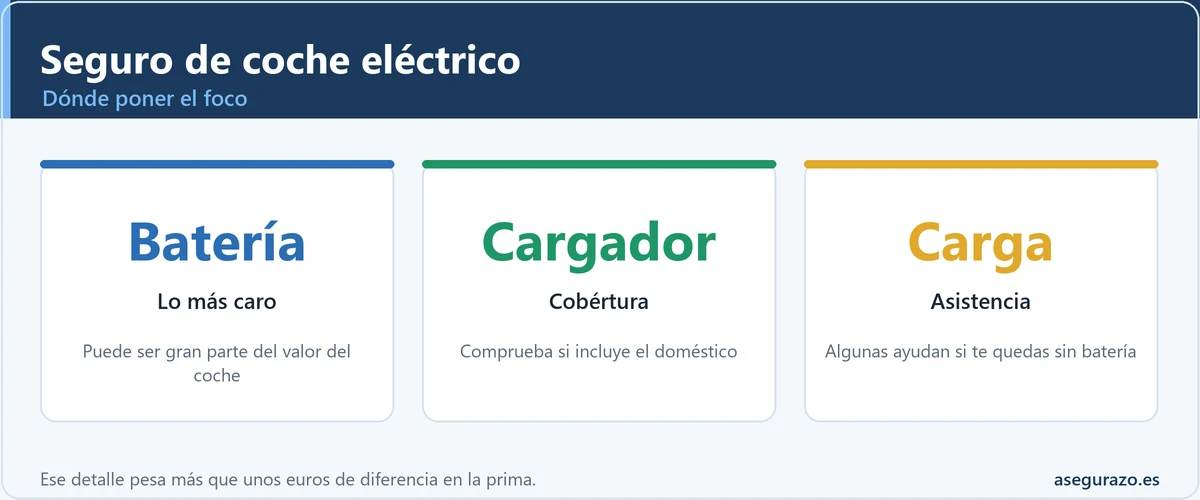
En un coche eléctrico, la batería es lo más caro (puede ser buena parte del valor del vehículo), así que comprueba que la póliza la cubra bien ante daños, incendio o robo, y si incluye el cargador doméstico. Algunas aseguradoras añaden asistencia por quedarte sin carga. Ese detalle pesa más que unos euros de diferencia en la prima.
Redactado por Alejandro Urbina · Asegurazo.es · Basado en la legislación española vigente.