
Faltan seis días para el vuelo. Una mañana notas la garganta rara, te haces un test en la farmacia y sale positivo. Lo primero que piensas es en la maleta a medio hacer; lo segundo, en el seguro de viaje que contrataste el mes pasado. Y entonces llega la duda que casi nadie se plantea al comprar la póliza: ¿esto cuenta como una enfermedad cualquiera, como una pandemia o como algo que el seguro no mira?
La respuesta corta es esta. En los documentos públicos que se han consultado para esta guía, el COVID-19 se trata como una enfermedad más cuando eres tú quien enferma: asistencia médica en destino, repatriación sanitaria y, si has contratado la garantía de anulación, cancelación por enfermedad. Lo que sigue excluido o muy limitado son las consecuencias colectivas: una epidemia o pandemia como motivo para cancelar, las cuarentenas que impone una autoridad, el cierre de fronteras y el simple miedo a viajar. Pero que algo sea habitual no significa que sea lo que dice tu póliza, porque la redacción cambia de una aseguradora a otra y de una edición a la siguiente.
Casi todo lo que circula en internet sobre este tema se escribió en 2020 y 2021, cuando la pandemia estaba en su punto álgido y las condiciones cambiaban cada semana. Aquí se actualiza el panorama a octubre de 2026, se enseña a leer la cláusula de exclusión palabra por palabra y se separan los casos que la gente mezcla: positivo, cuarentena, prueba PCR, brote en destino y fronteras cerradas. Se usan como ejemplo dos documentos públicos de aseguradoras, consultados el 6 de octubre de 2026; no son una comparativa ni una recomendación, y para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Seguro de viaje y COVID en 2026: qué ha cambiado y qué sigue igual
Lo que ha cambiado es el estatus oficial de la enfermedad. El 5 de mayo de 2023 la Organización Mundial de la Salud dio por terminada la emergencia de salud pública de importancia internacional por COVID-19, según su propio comunicado, aunque insistió en que el virus seguía siendo un problema de salud establecido y continuo. Dos años después, el 19 de septiembre de 2025, entraron en vigor las enmiendas de 2024 al Reglamento Sanitario Internacional, que añaden una categoría nueva y más alta: la emergencia pandémica. Son las dos fechas que explican por qué una cláusula escrita con el vocabulario de 2020 puede quedarse desfasada.
Tres referencias que ordenan el resto del artículo
Lo que sigue igual es la lógica del contrato. Un seguro de viaje no cubre "lo que pasa en el mundo", cubre sucesos concretos que la póliza enumera, y lo hace con límites, franquicias y exclusiones. Que el COVID ya no sea una emergencia internacional no obliga a ninguna aseguradora a cubrir más, ni menos, de lo que escribió en su condicionado. Por eso la primera pregunta útil no es "¿cubre el COVID?", sino "¿en qué papel aparece el COVID en mi póliza: como enfermedad mía o como pandemia?".
Enfermedad o pandemia: dos palabras que la póliza trata de forma distinta
Esta es la distinción que decide casi todo. Cuando tú (o tu acompañante asegurado) enferma, el seguro ve un siniestro individual: una persona, un diagnóstico, un parte médico. Cuando el motivo es un brote en tu destino, una orden de la autoridad o una frontera cerrada, el seguro ve un riesgo colectivo, de los que históricamente las aseguradoras han sacado de la cobertura ordinaria porque pueden afectar a miles de asegurados a la vez. De hecho, el propio Consorcio de Compensación de Seguros cubre fenómenos naturales y hechos de incidencia política o social, y no consta entre ellos la pandemia, así que tampoco hay una red pública que cubra lo que la póliza excluye.
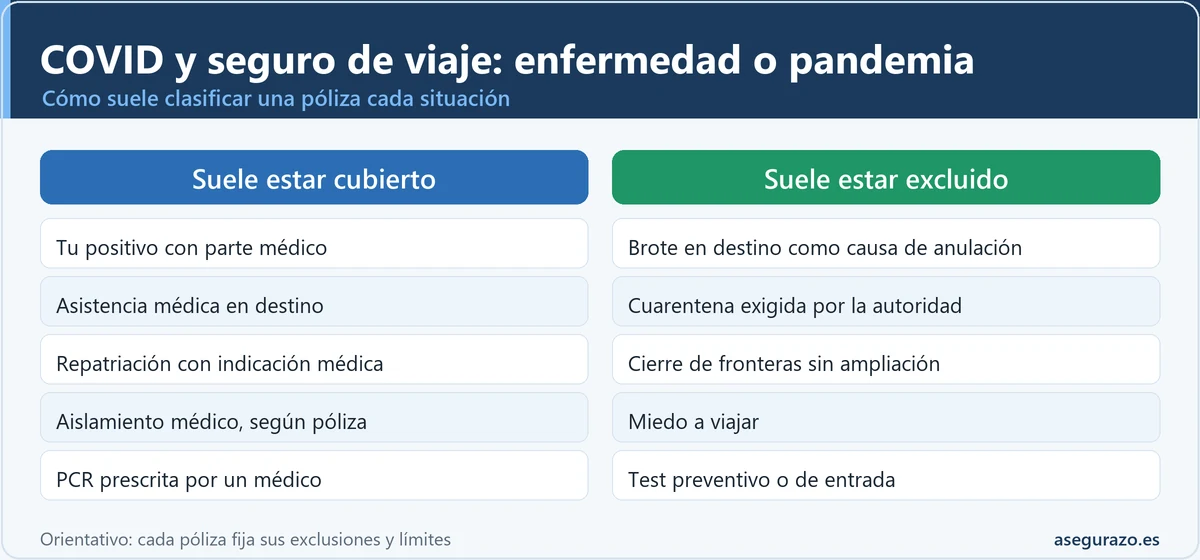
Cómo suele clasificar una póliza el mismo virus
- Das positivo en destino y un médico te atiende: asistencia médica hasta el límite de la póliza.
- El equipo médico indica volver a casa: repatriación sanitaria.
- Te aíslan por indicación médica: prolongación de estancia, si la póliza la incluye y con tope diario.
- Das positivo antes de salir: anulación por enfermedad, si contrataste esa garantía.
- Hay un brote en el destino y quieres cancelar sin estar enfermo.
- Una autoridad te impone cuarentena por contacto o por entrar en el país.
- El destino cierra fronteras o pide requisitos nuevos.
- Tienes miedo a viajar por la situación sanitaria.
Esquema orientativo basado en la estructura que se repite en condiciones públicas. Cada póliza puede mover cualquier fila a un lado u otro.
La columna derecha es la que genera las reclamaciones. Mucha gente cancela porque "el destino está mal" y comprueba que su póliza solo paga la anulación cuando el asegurado está enfermo, no cuando el entorno es arriesgado. Si te interesa el caso general de cancelar por enfermedad, con certificados y plazos, lo tienes en ¿Cubre el seguro de viaje la cancelación por enfermedad?, y para conflictos armados y avisos oficiales, en Seguro de viaje y guerra.
Cómo leer la cláusula de exclusión de pandemias, palabra por palabra
Las exclusiones por epidemia y pandemia suelen ocupar una línea entre veinte, y por eso nadie las lee. Conviene localizarlas con calma, porque casi siempre tienen tres piezas: una regla general que excluye, un ámbito geográfico y una excepción que devuelve parte de la cobertura. El bloque siguiente es un ejemplo ilustrativo, redactado para esta guía a partir de los patrones que se repiten en documentos públicos; no es copia de ninguna póliza.
- 1La regla general. Fíjate si habla de "epidemias y pandemias" o solo de "pandemias": la epidemia es un concepto más amplio y puede incluir un brote regional de dengue o de gripe.
- 2El ámbito. Origen, destino y tránsito significa que un brote en la escala de tu vuelo también cuenta.
- 3La excepción. Es la frase que más vale: devuelve cobertura cuando el enfermo eres tú. Si tu póliza no la tiene, pregunta por escrito qué ocurre con tu positivo.
- 4La definición. Si remite a la OMS, mira a qué escala o declaración remite exactamente y si sigue vigente, porque ese es el punto donde las redacciones antiguas se desajustan.
Los documentos reales siguen exactamente ese patrón. En el condicionado general de un producto de viaje de Intermundial (Totaltravel Mini, edición de 2025) aparecen definidas la epidemia (enfermedad que se propaga a la vez en un país o región y afecta a mucha gente), la pandemia (epidemia que alcanza la fase 5 de alerta según la clasificación de la OMS en al menos dos países de una región) y la cuarentena médica (confinamiento obligatorio impuesto por las autoridades sanitarias antes del comienzo del viaje). Y entre las exclusiones específicas de las garantías de anulación e interrupción figura "epidemias, pandemias, cuarentena médica y polución" en origen, destino o tránsito. La escala por fases a la que remite esa definición procede de guías anteriores de la OMS, mientras que el marco actual es el Reglamento Sanitario Internacional; si tu póliza usa una definición así, merece una pregunta a tu aseguradora sobre cómo la aplica hoy.
Ahora el contraste. Una ficha de información del producto (IPID) publicada para un seguro de multicobertura de una aerolínea, con versión de octubre de 2020 y accesible en la web de su gestor, hace lo contrario con la misma palabra: lista la cuarentena médica del asegurado o de un acompañante como causa de cancelación y aclara que las causas de enfermedad incluyen el supuesto de enfermedad epidémica o pandémica del asegurado, como el COVID-19, aunque excluye en general epidemias, pandemias y cuarentena "excepto lo expresamente cubierto". Dos documentos, una misma expresión y efectos opuestos. No son comparables entre sí (productos, ediciones y años distintos), y precisamente por eso sirven como aviso: no copies conclusiones de otra póliza, lee la tuya.
Una última pieza legal. El artículo 3 de la Ley de Contrato de Seguro exige que las cláusulas limitativas de los derechos del asegurado se destaquen de modo especial y se acepten específicamente por escrito. Decidir si una exclusión concreta es "limitativa" o simplemente delimita el riesgo es una cuestión jurídica con matices, y no conviene dar por perdida ni por ganada una reclamación solo con esa idea. Si tu aseguradora te aplica una exclusión que no viste en ningún momento, guarda la documentación de contratación y consulta con un profesional antes de resignarte. Tienes más herramientas para este tipo de lectura en la guía para leer una póliza sin morir en el intento.
Qué cubre cada garantía cuando el motivo es el COVID
Una vez separada la enfermedad de la pandemia, hay que bajar a cada garantía. La tabla resume cómo suele comportarse cada situación y qué matiz decide el resultado. Los ejemplos con cifras proceden de los dos documentos públicos citados y son solo eso, ejemplos: los importes de tu póliza están en tus condiciones particulares.
Situación por situación: lo habitual y el matiz que decide
| Situación | Lo habitual | Matiz que decide |
|---|---|---|
| Positivo mío en destino | Suele entrar como enfermedad | Gastos médicos con límite y franquicia. La IPID de 2020 dice incluir la enfermedad epidémica o pandémica del asegurado, como el COVID-19. |
| Repatriación sanitaria | Suele entrar | Debe haber indicación del equipo médico; no vale volver "por si acaso". |
| Aislamiento médico y noches extra | Según póliza | Ejemplo público: 62,50 euros al día con un máximo de 1.000 euros, solo si estás enfermo y aislado en el alojamiento de destino. |
| Prueba PCR en el viaje | Según póliza | Ejemplo público: reembolso de hasta 200 euros con síntomas y prescripción médica, con facturas. No sirve el test casero. |
| Anulación por mi positivo antes de salir | Si contrataste anulación | Depende de que la enfermedad del asegurado sea causa admitida y de la excepción dentro de la exclusión de epidemias. |
| Anulación por brote en el destino | Suele estar excluida | Aparece en la exclusión general de epidemias y pandemias, en origen, destino y tránsito. |
| Cuarentena impuesta por la autoridad | Dudosa o excluida | Una página pública de Allianz Assistance (sin fecha visible) excluye la cuarentena de entrada al país; otras la tratan como causa de cancelación. Mira la definición. |
| Cierre de fronteras | Solo con ampliación | Ejemplo público: previsto solo si el cambio de requisitos es posterior a la fecha de contratación. |
| Miedo a viajar | Excluido | Lo recogen expresamente las páginas públicas de Allianz Assistance y AXA consultadas. |
Importes y condiciones a título de ejemplo, según documentos públicos consultados el 6 de octubre de 2026. Contrasta siempre con las condiciones de tu póliza.
Mira la tabla con un ojo crítico: las filas en verde casi siempre exigen que el enfermo seas tú, y las filas en rojo son las que dependen de lo que ocurra fuera de ti. Si tu viaje tiene un coste alto y tu póliza tiene solo asistencia médica, estás protegido frente a un ingreso en el extranjero, pero no frente a perder el dinero de la reserva. Para ese segundo riesgo hace falta anulación, y se contrata dentro de unos plazos que explicamos en cuándo contratar el seguro de viaje.
Cancelar por un positivo antes de salir: el paso a paso
Este es el escenario del arranque y el que más reclamaciones genera, no porque el seguro suela negarse, sino porque el viajero pierde derechos por el camino: cancela tarde, no guarda el justificante o confía en un test casero. Un caso habitual es el de quien da positivo un domingo, deja pasar tres días esperando mejorar y avisa al seguro cuando ya ha vencido el plazo o cuando los gastos de cancelación de la reserva han subido de escalón.
Seis pasos desde el test positivo hasta el reembolso
Mira también si hay franquicia o porcentaje a tu cargo
Guarda el documento con tu nombre y la fecha
Un parte genérico sin fechas suele quedarse corto
El art. 17 obliga a limitar el daño: cancelar pronto cuenta a tu favor
Haz capturas antes de que caduque el enlace de la reserva
Siguiente paso: guía para reclamar un seguro de viaje denegado
Dos matices que suelen sorprender. El primero, que si viajáis varias personas con la misma reserva, conviene mirar quién cuenta como "acompañante" en la póliza y si se cubre la cancelación del resto cuando solo enferma uno, porque algunas condiciones lo limitan a familiares o a una sola persona. El segundo, que el seguro puede preguntar desde cuándo tenías síntomas: si ya los tenías al contratar, entra en juego la lógica de las enfermedades preexistentes, que desarrollamos en seguro de viaje con enfermedades preexistentes. Y si el reembolso se retrasa, el procedimiento está en cómo reclamar cuando el seguro te niega el pago.
Cuarentena en destino: no todas las cuarentenas son la misma
La palabra "cuarentena" engloba tres situaciones que el seguro trata de forma muy distinta. Antes de llamar a la aseguradora desde el hotel, identifica cuál es la tuya, porque cambia lo que debes pedir y lo que te van a pedir a ti. El esquema siguiente no sustituye a tu póliza, pero te orienta sobre por dónde empezar.
¿Qué tipo de cuarentena es la tuya?
Pulsa una opción para ver la respuesta. Funciona sin JavaScript.
Pruebas PCR y antígenos: cuándo paga el seguro y cuándo no
La prueba PCR es una de las coberturas más malentendidas. Cuando la pandemia era noticia diaria, muchos viajeros contrataban un seguro pensando en pagar las pruebas que exigía el destino. Esa lógica ya no funciona de la misma manera. El Certificado COVID Digital de la UE estuvo regulado por el Reglamento (UE) 2021/953 hasta el 30 de junio de 2023; desde entonces, cada país fija con su propia normativa qué pide a quien entra, y esos requisitos cambian. Comprobarlos es cosa tuya (ficha del país en Exteriores y embajada del destino), no de la aseguradora.
Lo que sí suelen pagar las pólizas que incluyen la garantía es la prueba prescrita por un médico cuando, durante el viaje, aparecen síntomas compatibles. En el ejemplo de Intermundial se reembolsa contra factura del test y del centro sanitario, con un límite de 200 euros en esa versión, y se excluye el caso en que la prueba no esté disponible donde estás. Lo que casi nunca se paga es la prueba preventiva, la que pide el hotel, el crucero o el país de destino como requisito de entrada, y el autotest comprado en la farmacia. Una página pública de Allianz Assistance lo resume en la misma línea: solo se reembolsan las pruebas que recomienda un médico.
Si necesitas hacerte la prueba por exigencia del destino, trátala como un gasto del viaje, como un visado o una tasa, y no esperes recuperarla. Y si dudas sobre si tu síntoma justifica una prueba médica, mejor pasar por un centro sanitario con papeles que improvisar: sin informe, no hay siniestro. Para el funcionamiento de la asistencia en el extranjero (pago directo, anticipos y reembolsos) tienes la guía de cómo usar el seguro de viaje si enfermas en el extranjero.
Otras enfermedades infecciosas: dengue, gripe y brotes locales
El COVID acaparó la atención, pero la cláusula de epidemias y pandemias se aplica a cualquier enfermedad infecciosa. Si pillas una gastroenteritis o un dengue en destino, el seguro lo ve como una enfermedad que requiere asistencia: pagará (o adelantará) la atención médica según el límite de la póliza, igual que con una pulmonía. El problema aparece cuando el motivo para cancelar no eres tú sino el brote, por ejemplo una alerta por dengue en la zona que pensabas visitar. Con la definición de epidemia que usan algunos condicionados ("enfermedad que se propaga a la vez en un país o región y afecta a un gran número de personas"), ese brote puede encajar en la exclusión y dejar tu anulación sin cobertura.
Hay otro detalle que se olvida: la vacunación y la profilaxis. Algunas condiciones excluyen la anulación motivada por la falta o contraindicación de una vacuna, o por no poder seguir un tratamiento preventivo en cierto destino. Si viajas a una zona con riesgo de paludismo, fiebre amarilla u otras enfermedades prevenibles, la Sanidad Exterior del Ministerio de Sanidad ofrece vacunación internacional y recomendaciones por destino. Hacerlo con tiempo no solo protege tu salud: también evita que una laguna de prevención sirva de excusa para negar un siniestro.
Cuando el seguro no llega: viaje combinado, aerolínea y Tarjeta Sanitaria Europea
Que la póliza excluya algo no significa que estés desamparado. Hay tres vías que funcionan al margen del seguro y que conviene conocer porque muchas veces son más fuertes que él.
- Viaje combinado: si compraste paquete a una agencia u organizador, el artículo 160 del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios regula la resolución del contrato cuando concurren circunstancias inevitables y extraordinarias en el destino o sus inmediaciones, con reembolso en un máximo de 14 días. Que un brote concreto alcance ese nivel dependerá del caso y de la información oficial de la fecha, así que no lo des por hecho.
- Aerolínea que cancela: el Reglamento (CE) 261/2004 te da a elegir entre reembolso del billete (en 7 días) o transporte alternativo. Si cancelas tú sin que la aerolínea lo haga, ese derecho no aplica.
- Tarjeta Sanitaria Europea: da acceso a la atención médicamente necesaria en la sanidad pública de países de la UE en las mismas condiciones que a sus asegurados, incluida la enfermedad infecciosa que surja durante la estancia. No cubre repatriación, sanidad privada ni cancelación, como explica Tu Europa.
Para ver cuándo la tarjeta basta y cuándo se queda corta, mira ¿Basta la TSE o necesito un seguro de viaje?. Y si tu duda es si debes llevar seguro para entrar en un país concreto, está en en qué países es obligatorio el seguro de viaje en 2026. Los requisitos de entrada cambian, así que consulta siempre la fuente oficial del destino y no un listado antiguo.
Seis errores que dejan sin cobertura al viajero con COVID
Fiarse de lo que ponía el seguro en 2021
Los folletos y artículos de la época hablaban de coberturas "COVID" que hoy pueden haberse retirado o redefinido.
Contratar la anulación cuando ya hay síntomas o brote
Si el motivo para cancelar ya existía al contratar, la aseguradora puede negarse alegando que no era un hecho imprevisto.
Apoyarse solo en un autotest casero
Varias definiciones exigen prueba realizada por personal sanitario y excluyen el autodiagnóstico.
Avisar tarde a la aseguradora o a la agencia
Los gastos de cancelación suelen subir conforme se acerca la salida, y el aviso tardío puede reducir lo que te pagan.
Confundir cuarentena médica con cuarentena de entrada
Misma palabra, definiciones distintas: una exige enfermedad y orden médica, la otra puede no estar cubierta.
Creer que la tarjeta o el seguro del banco lo resuelve todo
Los seguros de tarjeta suelen tener topes bajos y condiciones propias sobre enfermedades y cancelaciones.
Sobre el último punto, tienes el análisis completo en seguro de viaje de la tarjeta de crédito: ¿te basta?.
Ocho comprobaciones antes de contratar o renovar el seguro
Después de todo lo anterior, el procedimiento práctico cabe en una lista. Hazla con el PDF del condicionado abierto y la tarea te llevará unos diez minutos, que es mucho menos de lo que cuesta descubrir una exclusión el día del siniestro.
- ✓Edición y fecha del condicionado: que sea posterior a 2023 y coincida con el que figura en tu confirmación.
- ✓Glosario: cómo define "epidemia", "pandemia" y "cuarentena médica", y a qué escala o declaración de la OMS remite.
- ✓Exclusiones de anulación: si figuran epidemias, pandemias o cuarentena, y si hay una frase de excepción para la enfermedad del asegurado.
- ✓Causas de anulación: si el positivo del asegurado o de un acompañante aparece como causa admitida.
- ✓Prueba aceptada: PCR o antígeno con personal sanitario, y si se excluye el autotest.
- ✓Límites de aislamiento: importe diario, máximo total y si exige estar enfermo y alojado en destino.
- ✓Cierre de fronteras: si hay ampliación opcional y qué fecha de referencia usa para los cambios de requisitos.
- ✓Plazo para contratar anulación desde la reserva y qué personas cuentan como acompañante.
Dudas habituales sobre el seguro de viaje y el COVID
¿Cubre el seguro de viaje el COVID?
Si enfermas tú, lo habitual es que se trate como cualquier otra enfermedad: asistencia médica en destino y repatriación sanitaria con indicación médica, dentro de los límites de la póliza. Lo que suele quedar fuera son las consecuencias colectivas de una epidemia o pandemia. Las condiciones cambian entre aseguradoras y ediciones, así que la respuesta fiable está en el glosario y en las exclusiones de tu documento.
¿Puedo cancelar el viaje por COVID y recuperar el dinero con el seguro?
Solo si has contratado la garantía de anulación, si el positivo es tuyo (o de un acompañante, según póliza) y si puedes justificarlo con prueba y certificado médico. Cancelar porque hay brote en el destino o por miedo no suele estar cubierto. Comunica el siniestro cuanto antes: el plazo general es de 7 días desde que lo conoces, salvo que la póliza dé más.
¿Qué pasa si me ponen en cuarentena en destino?
Depende del tipo. Si estás enfermo y un médico indica aislamiento, puede entrar la prolongación de estancia con tope diario y total. Si la cuarentena la impone una autoridad por contacto o por entrada en el país, muchas condiciones la excluyen o la tratan de forma distinta según su definición de "cuarentena médica". Pregunta por escrito a la aseguradora antes de pagar alojamiento extra.
¿Qué es la exclusión de pandemias en un seguro de viaje y cuándo se aplica?
Es una cláusula que retira cobertura cuando la causa del siniestro es una epidemia o pandemia, en origen, destino o tránsito, normalmente con una excepción para la enfermedad del propio asegurado. Se aplica sobre todo a anulación e interrupción. Fíjate en cómo define la pandemia y si remite a una declaración de la OMS: es ahí donde las redacciones antiguas generan discusiones.
¿Paga el seguro la prueba PCR?
Solo si la póliza incluye esa garantía y la prueba la prescribe un médico ante síntomas durante el viaje, con factura. Las pruebas preventivas, las exigidas por el destino y los autotests no suelen reembolsarse. Un ejemplo público consultado fija un límite de 200 euros, pero el tuyo puede ser distinto.
¿Y si la enfermedad es otra, como dengue o gripe?
La atención médica por una enfermedad infecciosa que contraes en el viaje se trata como cualquier enfermedad. El riesgo está en cancelar por un brote: si tu condicionado define la epidemia de forma amplia, la anulación por brote puede quedar excluida. Vacunas y profilaxis recomendadas conviene tenerlas hechas, porque algunas condiciones excluyen cancelaciones por su falta.
¿Necesito un seguro con cobertura COVID para entrar en un país?
Los requisitos de entrada los fija cada país y cambian, por lo que debes comprobarlos en las fuentes oficiales del destino antes de viajar. Durante la pandemia varios países pidieron seguro con cobertura sanitaria específica; hoy no hay una regla general que puedas dar por buena, y por eso conviene consultar la ficha del país en Exteriores o en la embajada.
Relacionado con esto
- 🤒 ¿Cubre el seguro de viaje la cancelación por enfermedad? Qué necesitas y cómo reclamar
- 🩺 Cómo usar el seguro de viaje si enfermas en el extranjero
- 📋 Seguro de viaje con enfermedades preexistentes
- 🪪 ¿Basta la TSE o necesito un seguro de viaje?
Tres frases de tu póliza que merece la pena copiar hoy
Abre el condicionado de tu seguro y copia en una nota del móvil tres cosas: la frase que define la pandemia, la que excluye epidemias y pandemias y la que, si existe, devuelve cobertura cuando el enfermo eres tú. Añade la fecha de edición del documento. Con esas tres frases y una fecha tienes lo esencial para saber, en un minuto y sin cobertura de datos, qué te debe tu aseguradora el día que algo se tuerza.
Si alguna de las tres no existe o no se entiende, escribe a tu aseguradora y pregunta exactamente eso: "si doy positivo antes de viajar o durante el viaje, ¿qué garantías se activan y cuáles quedan excluidas?". Guarda su respuesta junto al resguardo de la reserva. Si el importe del viaje es alto o la contestación es ambigua, consúltalo con un profesional antes de decidir si contratas, cancelas o cambias de póliza.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de Contrato de Seguro (arts. 3, 16 y 17)
- BOE: Real Decreto Legislativo 1/2007, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (art. 160, viajes combinados)
- OMS: declaración del 5 de mayo de 2023 sobre el fin de la emergencia internacional por COVID-19 (en inglés)
- Ministerio de Asuntos Exteriores: recomendaciones de viaje y Registro de viajeros
- Ministerio de Sanidad: Sanidad Exterior (vacunación internacional y salud del viajero)