
Te has pasado la tarde recogiendo la taza, la planta y el cargador de repuesto, y de camino a la puerta te acuerdas de algo que nadie te ha mencionado en la reunión de salida: tu seguro médico es de la empresa. Mañana, o dentro de dos semanas, o a final de mes, dejará de ser tuyo sin que nadie te avise con una carta amable. Y justo esta semana tienes cita con el especialista de la espalda, y tu pareja lleva meses con una revisión pendiente.
La respuesta corta a qué pasa con tu seguro médico si dejas la empresa es que, en general, la cobertura termina con el contrato de trabajo (o poco después), porque la póliza no es tuya: es un contrato entre tu empresa y la aseguradora. Lo que cambia mucho de un caso a otro es si te dejan convertirla en una póliza individual, en qué plazo, con qué condiciones y si te reconocen la antigüedad que ya llevabas. Y ahí es donde se pierde o se conserva dinero de verdad.
Esta guía no habla de ninguna aseguradora concreta ni promete plazos universales. Verás el esquema que se repite (despido, baja voluntaria, ERE, jubilación, excedencia), qué mirar en el condicionado de tu póliza colectiva, cómo se trata fiscalmente lo que pagaba la empresa, cuándo no compensa convertirla y qué pedir por escrito a Recursos Humanos antes de tu último día. Los importes son orientativos y lo legal se cita con su artículo; para tu caso concreto conviene confirmarlo con tu aseguradora o un profesional.
Qué pasa con tu seguro médico si dejas la empresa: la póliza es de la empresa, no tuya
Para entender por qué no hay una respuesta única hay que mirar quién es quién en un seguro colectivo de salud. La Ley 50/1980 de Contrato de Seguro (art. 81) admite que un contrato se celebre "con referencia a riesgos relativos a una persona o a un grupo de ellas", siempre que el grupo se delimite por una característica común ajena al propósito de asegurarse. Tu empresa es el tomador: firma, paga la prima (o parte de ella) y negocia las condiciones. Tú eres un asegurado dentro de ese grupo, con derecho a la asistencia mientras formes parte de él.
Esto tiene una consecuencia práctica que sorprende a mucha gente: no hay una norma general que obligue a la aseguradora a ofrecerte una póliza individual cuando sales del grupo. Lo que existe, en muchos casos, es una cláusula del condicionado colectivo (o un compromiso comercial de la aseguradora con la empresa) que lo permite, con sus requisitos y sus plazos. Si tu póliza la tiene, la conversión es un derecho contractual. Si no la tiene, la aseguradora puede ofrecerte una póliza nueva, pero será un contrato nuevo, con sus propias reglas.
Por eso verás que las webs de corredurías repiten cifras ("tienes 30 días", "tienes 15 días") y que otras dicen que "no se puede". Ninguna de las dos cosas es una regla legal. Lo que manda es el texto de tu póliza colectiva y lo que la aseguradora te confirme por escrito. En la sección sobre el plazo te explico cómo encontrarlo en diez minutos.
Tres datos que conviene tener claros desde el principio
Los dos primeros salen de la ley del IRPF. El tercero depende solo de tu contrato.
Cifras fiscales según el texto consolidado de la Ley 35/2006 en el BOE. El plazo de conversión NO es un dato oficial: compruébalo con tu aseguradora.
Tu situación decide casi todo: despido, baja voluntaria, ERE, jubilación o excedencia
El motivo por el que sales de la empresa cambia cuándo termina exactamente la cobertura y qué margen tienes para reaccionar. Antes de leer la teoría, usa este selector: elige tu caso y verás lo que suele ocurrir, qué debes comprobar y qué hacer primero. Es un esquema general, no un contrato: tu póliza puede tener reglas distintas.
¿Cuál es tu caso?
Pulsa una opción. Es orientativo: manda el condicionado de tu póliza colectiva.
Elige un caso para ver qué suele ocurrir y qué hacer primero.
Despido (procedente o improcedente)
La cobertura suele terminar con la baja en la empresa, a veces al final del mes en el que se cobra la prima. Impugnar el despido no suele mantener el seguro por sí solo. El problema es que te avisan con poco margen, así que el reloj de cualquier conversión corre desde el primer día.
Aunque el despido sea inmediato, tienes derecho a pedir la información de tu póliza: es tu cobertura, y sin ella no sabes qué plazo manejas.
Baja voluntaria
Es el caso en el que más margen tienes, porque eliges la fecha. Algunas pólizas piden solicitar la conversión antes de causar baja o dentro de una ventana posterior; otras no la permiten. Lo comprobarás en el condicionado, no en una web.
Si ya tienes un nuevo trabajo, mira también cuándo empieza su seguro (si lo tiene) para no dejar un hueco sin cobertura.
ERE o despido colectivo
El acuerdo del ERE puede incluir mantener el seguro médico unos meses o pagarlo parcialmente como condición pactada con la representación de los trabajadores. No es automático: depende de lo firmado. Revisa el acta final y el plan de acompañamiento social.
Jubilación (incluida la anticipada)
Algunas empresas mantienen el seguro a sus jubilados por política interna o convenio, con o sin pago por tu parte. Si no es tu caso, la conversión a individual se hace a una edad en la que la prima sube mucho, y conviene comparar con otras opciones.
Excedencia
Es el caso más variable. Hay pólizas que mantienen el seguro durante la excedencia (con la prima a tu cargo), otras lo suspenden y otras lo cancelan. También depende de si es voluntaria o por cuidado de hijos o familiares.
Fíjate en lo que tienen en común los cinco casos: en todos el primer dato que necesitas es la fecha exacta en la que dejas de estar asegurado, y en todos ese dato te lo debe dar tu empresa o la aseguradora por escrito. Con una fecha de fin de cobertura cierta y el texto de tu condicionado, todo lo demás se ordena solo.
Qué pasa si tienes baja médica o estás en mitad de un tratamiento
Es el miedo más frecuente y el que más se subestima. Imagina que te despiden mientras esperas una resonancia ya autorizada, una intervención programada o un seguimiento oncológico. La cobertura no se prolonga automáticamente "hasta acabar el tratamiento": lo que se haya autorizado y no se haya realizado antes de la fecha de baja puede quedar fuera, salvo que la póliza o la aseguradora digan expresamente otra cosa.
Por eso, si tienes algo en curso, la conversión a individual sin cuestionario y con reconocimiento de antigüedad vale mucho más de lo que parece: una póliza nueva trataría esa dolencia como preexistente y probablemente la excluiría o te cerraría la puerta. Si estás embarazada, ocurre algo parecido con la carencia del parto. Pide a la aseguradora una respuesta por escrito sobre los procesos autorizados y abiertos a fecha de baja. Si estás de baja médica por incapacidad temporal, tu relación laboral sigue y la cobertura suele seguir también mientras dure, pero conviene confirmarlo.
El plazo de conversión: por qué el "30 días" que ves en internet no es una regla
Busca el tema en Google y verás la misma cifra una y otra vez: "tienes 30 días para pasar el seguro colectivo a individual". En algunas pólizas será cierto. En otras el plazo es más corto, otras lo piden antes de causar baja y otras no ofrecen conversión alguna. Es una cifra de referencia que se copia entre webs, no un plazo legal. Te lo digo con todas las letras porque es el error más caro de este asunto: dar por hecho que te sobran semanas y descubrir que el plazo se acabó el último día de trabajo.
Para saber tu plazo no hace falta ser jurista. Sigue este orden, que lleva poco más de diez minutos si tienes la documentación a mano.
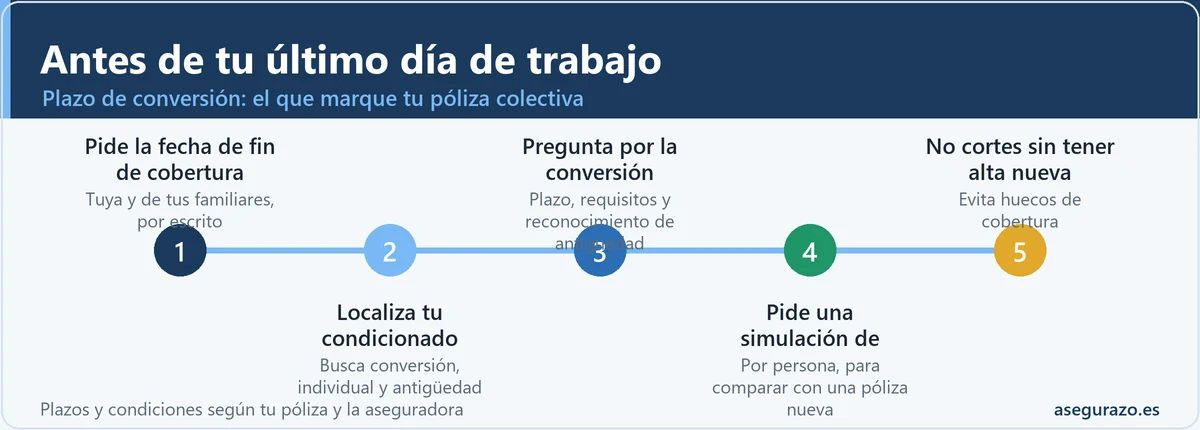
Cómo averiguar tu plazo real en cinco pasos
Pide el documento de tu colectivo, no el folleto comercial
Un plazo dicho por teléfono no es un plazo confirmado
Dos cautelas finales sobre el plazo. La primera: la Ley 50/1980 (art. 3) exige que las condiciones de la póliza se redacten de forma clara y que figuren en documentos que se entreguen al contratante, de modo que lo que importa es lo que dice el contrato, no lo que cuenta una persona por teléfono. La segunda: aunque no encuentres nada sobre conversión en el texto, escribe igualmente a la aseguradora, porque a veces existe una vía comercial (una póliza individual en condiciones especiales para ex empleados) que no está en el contrato pero sí en su gestión interna.
Pasar el seguro de salud colectivo a individual: qué cambia en cobertura, precio y carencias
Cuando la conversión existe, lo normal es que la póliza individual no sea una copia del colectivo. Se parece, pero no es igual: la cobertura puede ser la misma o un producto equivalente, y el precio pasa a calcularse por tu edad y tus condiciones, no por el pacto de grupo. El colectivo se negocia para decenas o centenares de empleados, y por eso las primas suelen ser más bajas que las de un individual comparable. Cuando sales, pierdes ese descuento de grupo.
Eso no significa que la individual sea siempre mala idea, sino que conviene comparar con una cifra real: pídele a la aseguradora una simulación por escrito de la prima de cada persona que quieras mantener, y compara con lo que pagarías por una póliza nueva en otra compañía. Imagina, a título puramente ilustrativo y sin que sea un precio real, que tu empresa pagaba una prima mensual modesta por cada persona del colectivo: lo habitual es que la individual con la misma cobertura cueste bastante más, y que la diferencia crezca cuanto mayor eres.
Tres caminos al dejar la empresa, comparados
| Aspecto | Convertir a individual (misma aseguradora) | Contratar una póliza nueva | Quedarte sin seguro privado |
|---|---|---|---|
| Antigüedad | Suele reconocerse si la póliza lo prevé. Comprobar por escrito. | Empieza de cero (salvo que la nueva aseguradora acepte reconocer la anterior). | No aplica. |
| Carencias | Normalmente no se repiten lo ya cumplido. Verificar. | Se vuelven a aplicar (parto, intervenciones, pruebas especiales). | Sin seguro, sin carencias, pero sin red privada. |
| Cuestionario de salud / preexistencias | A menudo sin cuestionario nuevo o con condiciones pactadas. Verificar. | Cuestionario obligado; pueden excluir o rechazar (art. 10 LCS). | No aplica. |
| Prima | Sube respecto al colectivo y depende de tu edad. | Mercado abierto: puedes comparar y elegir copago o reembolso. | 0 €. |
| Familiares | Cada persona se convierte por separado; confirmar si hay límite de edad. | Cada persona pasa su propio cuestionario. | Todos en el sistema público. |
| Riesgo principal | Perder el plazo y quedar fuera. | Quedarte sin cobertura durante la espera. | Listas de espera de la sanidad pública. |
Valoraciones generales. Depende de tu póliza y de la compañía: la columna de conversión describe lo que suele ofrecerse, no una garantía.
Reconocimiento de antigüedad: la parte que más dinero vale
Cuando un seguro colectivo se convierte, el valor escondido está en la antigüedad. Si llevas, por ejemplo, tres años en el colectivo, lo ideal es que la individual te la reconozca como si no hubieras cambiado de póliza: así no vuelves a pasar las carencias (los periodos de espera) ni te aplican un cuestionario nuevo con las dolencias de estos años. Es lo que debes pedir con esas palabras: "conversión con reconocimiento de antigüedad y sin nuevo cuestionario de salud".
Ojo con dos variantes. En la primera, la aseguradora reconoce la antigüedad pero te aplica un cuestionario: pueden excluir lo que hayas desarrollado. En la segunda, no la reconoce y te ofrece una póliza "como si fueras nuevo". Por escrito, siempre. Y si cambias de aseguradora, el reconocimiento de la antigüedad de otra compañía es una decisión comercial, no un derecho legal: algunas lo aceptan con un certificado de tu póliza anterior, otras no, y conviene preguntarlo antes de firmar.
Para entender qué son las carencias y cuánto suelen durar, tienes la guía sobre el periodo de carencia en un seguro médico. Y si te preocupa una enfermedad que ya tienes, lo que debes saber está en enfermedades preexistentes y qué seguros de salud te aceptan. Sobre la declaración de salud, la Ley 50/1980 (art. 10) obliga al tomador a contestar con sinceridad el cuestionario que le someta el asegurador, y ante una reserva o inexactitud el asegurador puede rescindir el contrato en el plazo de un mes desde que la conoce. Es una razón más para no ocultar nada en una póliza nueva y para preferir, si se puede, la vía de la conversión.
Familiares incluidos en el seguro de empresa: qué pasa con tu pareja y tus hijos
Aquí hay dos situaciones distintas y conviene separarlas. En algunas empresas, solo estás asegurado tú. En otras, tu pareja y tus hijos van incluidos en el colectivo, bien porque la empresa los paga, bien porque los añades tú pagando su prima aparte con condiciones de grupo. En ambos casos la cobertura de los familiares depende de que tú sigas siendo asegurado: cuando tú sales del colectivo, ellos salen contigo.
Por eso al pedir la conversión debes preguntar por cada persona y no solo por ti. Algunas aseguradoras ofrecen convertir a toda la familia a la vez, otras solo al titular y las demás deben contratar de nuevo. Pregunta también si existe un límite de edad para los hijos y si se mantiene el reconocimiento de antigüedad de cada uno, porque una niña de seis años con tres años de antigüedad no tiene los mismos riesgos de exclusión que un adulto con una dolencia crónica.
Otra situación frecuente: tu pareja tiene su propio seguro de empresa y puedes añadirte como beneficiario. Es una opción a mirar, pero casi siempre implica un cuestionario de salud, carencias y la aceptación del tomador (la empresa de tu pareja). No lo des por hecho: confirma con ellos si se permite y cuánto se tarda en dar el alta. Y los recién nacidos tienen reglas propias, que explicamos en la guía de seguro de salud para recién nacido: plazo para incluir al bebé.
Si dentro del seguro tenías un embarazo en curso o una persona dependiente con tratamiento largo, empieza por ahí: es la parte donde una póliza nueva te perjudica más y donde más conviene exigir por escrito el reconocimiento de antigüedad.
Lo que pagaba tu empresa: el seguro de salud como retribución en especie y el límite de 500 euros
Mucha gente se entera al dejar la empresa que ese seguro "gratis" era, en realidad, parte de su retribución. La Ley 35/2006 del IRPF considera que el seguro de enfermedad que paga la empresa por ti es una retribución en especie, y su artículo 42.3.c declara exentas las primas o cuotas satisfechas a aseguradoras para la cobertura de enfermedad si se cumplen dos requisitos: que cubra al propio trabajador (y, opcionalmente, a su cónyuge y descendientes) y que la prima no exceda de 500 euros anuales por cada una de esas personas, o de 1.500 euros si la persona asegurada tiene discapacidad.
Lo que supere ese límite no desaparece: el exceso constituye retribución en especie que sí tributa en tu IRPF. Si aparece en tu nómina una línea de "retribución en especie" o "seguro médico", probablemente es eso. Para saber cuánto pagó tu empresa en total por ti y por tus familiares no tienes que adivinar: tu certificado de retenciones y el resumen anual de la nómina lo reflejan, y puedes pedir a RRHH un desglose por persona.
Antes y después de dejar la empresa, en términos fiscales
- La prima pagada por la empresa, hasta 500 € por persona (1.500 € con discapacidad), está exenta como retribución en especie.
- Cubre al trabajador y, si procede, a su cónyuge y descendientes.
- Lo que supere el límite se suma a tus rendimientos del trabajo.
- No sale de tu sueldo neto: no lo notas, pero forma parte de tu paquete salarial.
- La prima la pagas tú con dinero que ya ha tributado: desaparece la ventaja de la exención.
- La exención del art. 42.3.c es para lo que paga la empresa; si te preguntas si te afecta algún beneficio fiscal como asalariado, comprueba en la Agencia Tributaria.
- Si pasas a autónomo en estimación directa, el art. 30.2.5ª LIRPF permite deducir primas con límites de 500 € y 1.500 € por persona.
- El ahorro fiscal que tenías se convierte en un coste real para ti.
Según el texto consolidado de la Ley 35/2006 (arts. 42.3.c y 30.2.5ª). Para tu caso concreto, consulta la Agencia Tributaria o un asesor fiscal.
Dos matices que evitan confusiones. Primero, la letra c) habla de cónyuge y descendientes: si tu empresa incluía a otras personas, como tus padres, la parte de prima correspondiente puede tratarse de forma distinta, así que pregunta cómo lo registró RRHH. Segundo, si el seguro formaba parte de un plan de retribución flexible (renunciabas a parte del sueldo a cambio de beneficios), la mecánica de la renuncia y su tributación depende de cómo esté montado el plan. En ese caso pide el desglose en tu certificado de retenciones, y no te sorprenda que un nuevo empleador te lo ofrezca otra vez según su propio plan.
La consecuencia práctica para ti es sencilla: cuando conviertas la póliza, ya no tendrás el beneficio fiscal de la empresa, y tienes que comparar el precio de la individual contra tu sueldo real, no contra lo que "no te costaba". Si trabajas por cuenta propia después, te interesa el artículo sobre seguros de salud para autónomos, ventajas fiscales y coberturas y la calculadora de la deducción fiscal del seguro de salud para autónomos.
Qué pedir por escrito a Recursos Humanos antes de tu último día
La parte menos glamurosa y más rentable de todo el asunto: pedirlo todo por escrito y con fecha. El correo electrónico sirve si guardas el original con la fecha y el remitente, y mejor aún si RRHH responde también por escrito. Estas son las cosas que merece la pena preguntar, ordenadas por urgencia:
- Fecha exacta de fin de cobertura, tuya y de cada familiar asegurado, y si la prima del mes en curso está pagada.
- Si existe conversión a póliza individual y dónde está reflejada en el condicionado colectivo (nombre de la cláusula o página).
- Plazo para solicitarla, desde cuándo se cuenta y si hay que pedirla antes de causar baja.
- Si se reconoce la antigüedad y si se aplica o no un nuevo cuestionario de salud, con la prima aproximada por persona.
- Qué ocurre con los procesos autorizados o abiertos a la fecha de baja (pruebas, intervención programada, embarazo, tratamiento).
- Contacto directo de la aseguradora o del gestor del colectivo, para tratar la conversión sin pasar por la empresa.
- Importe pagado por la empresa por ti y por tus familiares (para saber qué tratamiento fiscal tuvo) y copia de tu certificado de retenciones.
- Si el acuerdo de salida (ERE, finiquito o convenio) recoge algún mantenimiento temporal del seguro.
Para que no tengas que redactarlo desde cero, aquí tienes una plantilla que puedes copiar y adaptar. Es un texto de ejemplo, no un modelo oficial, y no da por hecho que tu póliza tenga conversión: pregunta, no afirma.
Texto de ejemplo para escribir a RRHH
Asunto: Seguro de salud colectivo: información sobre mi baja en la póliza
Hola. El próximo [fecha] dejaré de prestar servicios en la empresa. Estoy incluido/a en la póliza colectiva de salud (n.º [número], aseguradora [nombre]) junto con [familiares asegurados, si los hay].
Te pido por escrito: 1) la fecha exacta en que finaliza la cobertura de cada asegurado; 2) si la póliza permite pasar a una póliza individual, en qué cláusula consta y el plazo para solicitarlo; 3) si se reconocería mi antigüedad y si habría cuestionario de salud; 4) el contacto de la aseguradora para tramitarlo; 5) qué pasaría con el tratamiento [o prueba] ya autorizado; y 6) el importe abonado por la empresa por cada asegurado durante este año.
Gracias. Quedo a la espera de tu respuesta.
Adapta los datos entre corchetes. Guarda el envío y la respuesta. No incluyas datos de salud en el correo.
Cuándo NO conviene convertir el seguro colectivo en individual
Convertir no es siempre la mejor jugada, y esta es la parte que casi ninguna web de corredurías te cuenta porque no suele ser un negocio. Hay casos en los que pagar más por conservar la antigüedad no tiene sentido, y otros en los que es lo más caro de perder. Este cuadro resume las dos cosas:
Convertir o no convertir: señales a favor y en contra
- Tienes un tratamiento, una enfermedad crónica o un embarazo en curso.
- Llevas varios años de antigüedad y tienes carencias ya cumplidas.
- Una póliza nueva te pediría un cuestionario con dolencias que podrían excluirte.
- La prima individual que te ofrecen es razonable frente a tus ingresos.
- Usas con frecuencia especialistas y pruebas del cuadro médico.
- Empiezas un nuevo trabajo en pocas semanas con un seguro de empresa equivalente.
- Eres joven, estás sano/a y casi no usas el seguro: otra póliza con copago puede salir mucho más barata.
- La prima individual te parece desproporcionada y no la vas a mantener a largo plazo.
- Tienes la opción de entrar como beneficiario en el seguro de tu pareja.
- Piensas hacerte autónomo y compararás opciones con deducción fiscal.
Criterios generales y orientativos. Cada caso tiene su propia cuenta.
Una regla práctica: cuanto menos sano estás hoy, más vale la antigüedad que ya tienes, y cuanto más sano, más puedes explorar el mercado. Si estás en el segundo grupo, antes de rechazar la conversión mira cuánto cuesta una póliza nueva con copago, y recuerda que por barata que sea, empezarás de cero con las carencias. La guía sobre seguro de salud con copago frente a sin copago te ayuda a hacer esa cuenta.
Y si decides cambiar de compañía en lugar de convertir, no dejes caer la cobertura del colectivo hasta tener el alta de la nueva póliza en la mano. Para saber cuándo se puede cambiar de aseguradora y cómo se hace sin perder dinero, tienes la guía de cuándo se puede cambiar de aseguradora. Si te cobran un recibo después de la baja, mira qué hacer si el seguro te sigue cobrando tras la baja.
Sin seguro privado: lo que te queda en la sanidad pública
Si decides no mantener nada, no te quedas sin asistencia sanitaria. El Real Decreto-ley 7/2018 regula el acceso universal al Sistema Nacional de Salud para quienes residen en España, con los requisitos que fija su articulado. Lo que sí pierdes es la rapidez y la elección de especialista que daba el cuadro médico privado: para una revisión programada o una prueba, la lista de espera pública puede alargarse, y conviene planificarlo antes de necesitarlo. Si dudas de tu situación, comprueba tus derechos en el centro de salud o en la web sanitaria de tu comunidad.
Errores que salen caros al dejar la empresa y su seguro de salud
Seis errores frecuentes
Fiarte de un plazo de 30 días copiado de una web. Pasa el día y la ventana de conversión se ha cerrado.
Dejar la gestión para después del último día. Algunas pólizas piden solicitar la conversión antes de causar baja.
Aceptar una póliza nueva sin preguntar por la antigüedad. Pagas lo mismo y pierdes carencias ya cumplidas.
Olvidar a los familiares. Convertir al titular no convierte a la pareja o a los hijos.
Ocultar una dolencia en el cuestionario de la póliza nueva. El art. 10 LCS permite al asegurador rescindir ante una inexactitud.
Cancelar el colectivo sin tener ya la nueva alta. Te quedas unos días sin cobertura.
Dudas habituales sobre el seguro médico de empresa al dejar el trabajo
¿Qué pasa con mi seguro médico si me despiden?
En general, la cobertura termina con tu baja en la empresa, aunque la fecha concreta puede ser el último día del contrato o el final del mes en curso según la póliza. Si tu colectivo permite la conversión a individual, el plazo para pedirla corre desde ese momento. Pide a RRHH por escrito la fecha de fin de cobertura y el contacto de la aseguradora. Para tu caso concreto conviene confirmarlo con ella.
¿Puedo pasar el seguro de salud colectivo a individual?
Depende de tu póliza colectiva y de la aseguradora: no hay una norma general que lo obligue. Algunas pólizas incluyen una cláusula de conversión; otras no, y en ese caso solo queda una póliza nueva. Busca en las condiciones los términos «individual», «conversión» o «continuidad» y confirma lo que encuentres con la aseguradora.
¿Se mantiene mi antigüedad al dejar la empresa?
Solo si la aseguradora lo acepta y lo deja por escrito. En una conversión con la misma compañía suele poder pactarse; en una póliza nueva con otra aseguradora es una decisión comercial, no un derecho legal. La antigüedad es lo que evita volver a pasar carencias y un nuevo cuestionario de salud.
¿Cuánto tiempo tengo para convertir el seguro si me voy por voluntad propia?
El plazo de unos 30 días que aparece en muchas webs no es una regla general. Cada póliza lo fija en su condicionado, y algunas exigen pedirlo antes de causar baja. Comprueba el tuyo en el documento de condiciones y pídelo por escrito a RRHH y a la aseguradora; así evitas depender de un dato de segunda mano.
¿Tributa el seguro de salud que me pagaba la empresa?
La Ley 35/2006 del IRPF (art. 42.3.c) declara exenta la prima pagada por la empresa hasta 500 € anuales por persona (1.500 € si hay discapacidad) cuando cubre al trabajador y, en su caso, a su cónyuge y descendientes. Lo que exceda de ese límite es retribución en especie que sí tributa. Consulta tu certificado de retenciones para ver el importe que se imputó.
¿Qué pasa con mi pareja y mis hijos?
Dependen de que tú sigas en el colectivo. Si te vas, salen contigo, salvo que la aseguradora les ofrezca la conversión o puedan pasar a otro seguro. Pregunta por cada persona, con su antigüedad, y por el límite de edad de los hijos.
¿Puedo reclamar si la aseguradora no me da respuesta o no respeta lo pactado?
Sí: puedes dirigirte al servicio de atención al cliente de la aseguradora y, si no te responde o no estás de acuerdo, a la DGSFP. Tienes una guía práctica en qué es el SAC de una aseguradora y cómo presentar una reclamación formal.
Antes de decidir, mira también
- ⏳ Periodo de carencia en un seguro médico: qué es y cuánto dura
- 🏥 Enfermedades preexistentes: qué seguros de salud te aceptan
- 🔄 ¿Puedo cambiar de aseguradora en cualquier momento?
- 💼 Seguros de salud para autónomos: ventajas fiscales y coberturas
- 🔗 Por qué sube el seguro de salud cada año y cómo frenarlo (2026)
- 🔗 Seguro de salud para embarazo y parto: carencias, qué cubre y cuándo contratarlo
Tu último día de trabajo empieza esta semana
El seguro médico de empresa se pierde casi siempre de la misma manera: no por un gran problema, sino porque nadie escribió a tiempo la pregunta correcta. Una semana antes de tu último día, pide por escrito la fecha de fin de cobertura, el plazo y las condiciones de conversión, y lo que pasa con cualquier tratamiento abierto. Con eso en la mano, decidir es fácil.
Después, haz la cuenta con tres cifras reales: cuánto cuesta convertir, cuánto cuesta una póliza nueva y cuánto vale tu antigüedad si estás en tratamiento o con una dolencia previa. Y si no tienes margen para nada de esto, empieza por el primer paso y guarda cada respuesta: un correo con fecha vale más que cualquier promesa verbal.
Fuentes y dónde comprobarlo
- Ley 35/2006 del IRPF, art. 42.3.c (seguro de enfermedad como retribución en especie) y art. 30.2.5ª (autónomos), en el BOE
- Ley 50/1980 de Contrato de Seguro (arts. 3, 10 y 81), en el BOE
- Real Decreto-ley 7/2018, de acceso universal al Sistema Nacional de Salud, en el BOE
- Sede electrónica de la Agencia Tributaria (retribuciones en especie e IRPF)
- Dirección General de Seguros y Fondos de Pensiones (reclamaciones y supervisión)
Este artículo es informativo y forma parte de un proyecto personal de Alejandro Urbina. No sustituye a tu condicionado ni al asesoramiento de tu aseguradora o de un profesional. Importes y plazos son orientativos.