
Depende de la modalidad de póliza: el vandalismo solo lo paga tu aseguradora si tienes una garantía de daños propios que lo contemple, normalmente en el todo riesgo. El terceros básico no cubre los daños de tu coche, y el terceros ampliado solo responde si el daño afecta a un elemento protegido, como lunas, incendio o robo. El Consorcio de Compensación de Seguros no cubre el vandalismo común, y sin denuncia la aseguradora suele rechazar el siniestro. Los seis mitos siguientes lo desarrollan.
En este artículo vamos a desmontar los seis mitos más habituales sobre el vandalismo y el seguro del coche, con la vista puesta en algo muy concreto: separar lo que es vandalismo común (un rayón, un espejo roto, una pintada) de lo que se considera riesgo extraordinario (motín, tumulto popular, terrorismo), porque ahí cambia por completo quién paga y bajo qué condiciones.
Mito 1, que el seguro siempre paga si te rayan el coche
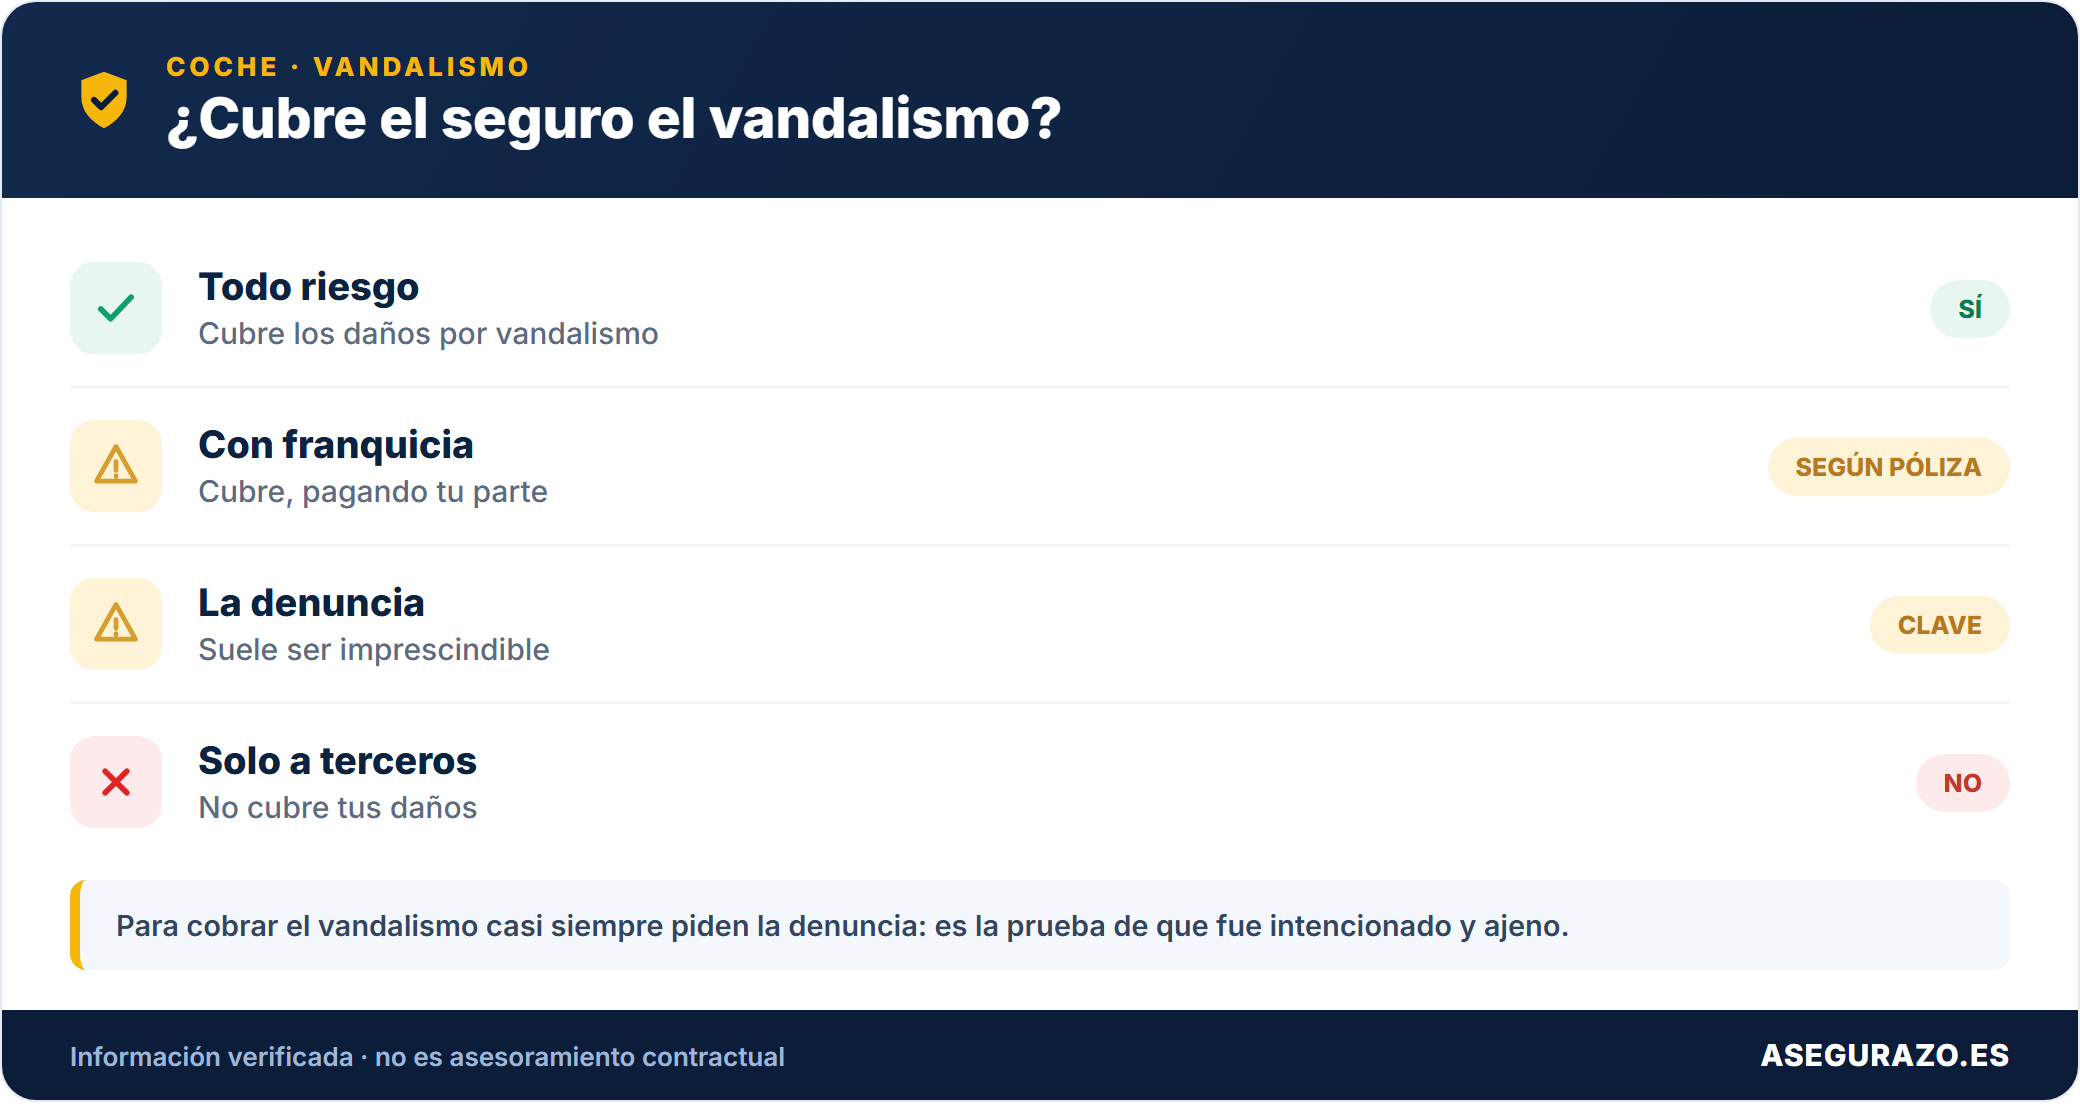
Esta es la creencia más extendida y la que provoca más disgustos. La realidad es que el vandalismo solo está cubierto si tu póliza incluye una garantía de daños propios que lo contemple expresamente. En España, el seguro que todo conductor está obligado a tener por ley es el Seguro Obligatorio del Automóvil (SOA), que en esencia cubre los daños que tú causas a terceros con tu vehículo (personas, otros coches, mobiliario urbano), no los daños que sufre tu propio coche.
Si tienes un seguro a terceros básico, la modalidad más económica del mercado, y alguien te raya la carrocería por pura maldad, en la mayoría de los casos no tendrás cobertura para repararlo. Ese tipo de póliza está pensada para cumplir con la obligación legal y proteger tu patrimonio frente a reclamaciones de otros, no para arreglar tu propio vehículo salvo excepciones muy puntuales que casi ninguna aseguradora incluye de serie.
Donde sí suele haber respuesta es en las modalidades de terceros ampliado (cuando incorpora coberturas como lunas, incendio o robo, y el daño vandálico afecta precisamente a esos elementos) y, sobre todo, en el seguro a todo riesgo, que normalmente sí incluye una garantía específica de daños por vandalismo o actos malintencionados de terceros, con su franquicia correspondiente.
Ojo con confundir vandalismo con riesgo extraordinario
El Consorcio de Compensación de Seguros no es un comodín que entra a pagar cualquier acto vandálico. Su función se limita a los riesgos extraordinarios: fenómenos de la naturaleza (inundaciones, terremotos), terrorismo, y hechos derivados de tumultos populares, motín o rebelión. Un rayón hecho por un desconocido una noche cualquiera, por rabia o gamberrismo, es vandalismo común y queda fuera del ámbito del Consorcio. Solo entrará en juego si el daño se produce en el marco de disturbios sociales de cierta entidad, y siempre que el vehículo tenga contratada alguna cobertura de daños propios.
Mito 2, que el Consorcio paga cuando el seguro no lo hace
Este es el segundo gran malentendido, y muy relacionado con el anterior. Mucha gente piensa en el Consorcio como una especie de red de seguridad universal para cualquier daño que su aseguradora no cubra. No es así. El Consorcio de Compensación de Seguros interviene, en el terreno del automóvil, en dos escenarios muy distintos: cuando el causante de un accidente no tiene seguro (o se desconoce su identidad), y en el marco de los seguros de riesgos extraordinarios, que cubren sucesos excepcionales como inundaciones, terremotos, erupciones volcánicas, tempestad ciclónica, caída de cuerpos siderales, terrorismo y hechos derivados de tumultos populares o motín.
Según su propia guía de solicitud de indemnización, el Consorcio solo indemniza daños sobre personas o bienes que estén asegurados dentro de ese marco de riesgos extraordinarios. Es decir, que un coche sufra un acto de vandalismo puntual, alguien que lo raya, le rompe un espejo o le pincha una rueda por diversión, no encaja en esa definición, por muy indignante que sea el hecho.
La cosa cambia si esos daños se producen, por ejemplo, durante disturbios callejeros de cierta magnitud calificables como tumulto popular. Ahí sí podríamos estar hablando de un riesgo extraordinario, y entonces sí entraría potencialmente el Consorcio, con una condición fundamental que desarrollamos en el siguiente mito.
El mito de que el vandalismo siempre se cubre
El gran mito del vandalismo: creer que cualquier daño intencionado se paga solo. En realidad requiere denuncia y tener contratada esa cobertura, que suele ir en el todo riesgo o como extra; el seguro a terceros básico no cubre tus daños por vandalismo. Denuncia siempre: sin ese documento, la aseguradora rechaza la reclamación.
Mito 3, que el seguro obligatorio cubre cualquier disturbio
Aquí está probablemente el matiz más importante de todo el artículo, y el que menos se explica en la mayoría de contenidos que circulan sobre este tema. Según la FAQ oficial del Consorcio de Compensación de Seguros sobre riesgos extraordinarios, para que un vehículo pueda recibir indemnización por daños extraordinarios es imprescindible que tenga contratada alguna cobertura de daños propios, ya sea todo riesgo, rotura de lunas, robo o incendio, además del seguro obligatorio.
Dicho de otro modo: el SOA por sí solo no habilita el acceso al Consorcio para reparar tu propio coche en un evento extraordinario. El recargo que se paga al Consorcio a través de la póliza de automóviles se aplica sobre las coberturas de daños propios contratadas; si no tienes ninguna, no hay base sobre la que el Consorcio pueda indemnizar tu vehículo, aunque sí seguirías protegido en lo que respecta a los daños que causes a terceros, que es otro capítulo distinto.
Esto tiene una consecuencia práctica clara: si conduces un coche que ya tiene algunos años y decides ahorrar yendo a terceros básico puro, estás asumiendo también que ni tu aseguradora ni el Consorcio te van a cubrir si tu vehículo sufre daños en una inundación, un motín o cualquier otro riesgo extraordinario. La única manera de tener esa puerta abierta es mantener activa alguna garantía mínima de daños propios, aunque sea solo lunas o incendio.
¿Qué modalidad de seguro responde ante cada tipo de daño?
| Escenario | Terceros básico | Terceros ampliado | Todo riesgo |
|---|---|---|---|
| Rayón intencionado en la carrocería | Depende* | Sí | |
| Luna o cristal rotos | si incluye lunas | Sí | |
| Incendio provocado | si incluye incendio | Sí | |
| Robo con daños en el vehículo | si incluye robo | Sí | |
| Daños por motín, tumulto o terrorismo | (sin acceso al Consorcio) | vía Consorcio, si hay daños propios contratados | vía Consorcio |
*El terceros ampliado solo cubre vandalismo común si contempla expresamente una garantía de actos vandálicos o si el daño afecta a un elemento con cobertura específica (lunas, incendio). No es una regla uniforme: revisa siempre tu condicionado particular.
Mito 4, que terceros ampliado y todo riesgo cubren lo mismo
No, y esta confusión sale cara a más de un conductor. El todo riesgo suele incluir una garantía de daños propios generales, dentro de la cual entra habitualmente el vandalismo, con independencia de qué parte del coche se haya visto afectada: da igual si es la carrocería, un retrovisor, una llanta o el techo. El terceros ampliado, en cambio, es un traje a medida que suma al terceros básico solo las coberturas concretas que la aseguradora decida empaquetar: lunas, incendio, robo, asistencia en viaje... y el vandalismo, si aparece, casi siempre lo hace de forma indirecta y limitada.
Esto significa que si tienes terceros ampliado con lunas y robo, pero alguien te raya una puerta sin robarte ni romperte ningún cristal, es muy probable que ese siniestro no tenga cobertura, porque no encaja en ninguna de las garantías concretas que contrataste. En cambio, si esa misma persona te revienta la luna trasera, sí tendrías cobertura, no porque exista una garantía de "vandalismo" como tal, sino porque el daño afecta a un elemento, el cristal, que sí está protegido.
La recomendación práctica es sencilla: si circulas habitualmente por zonas donde el vandalismo callejero es frecuente (aparcamientos en la calle, barrios con episodios de gamberrismo, zonas de ocio nocturno), merece la pena revisar si tu terceros ampliado incluye explícitamente una garantía de daños por actos vandálicos como cláusula independiente, algunas aseguradoras la ofrecen como extra, y no dar por hecho que "ampliado" significa automáticamente que estás cubierto frente a cualquier gamberrada.
Qué revisar en tu póliza antes de asumir que estás cubierto
- 1. Busca en el condicionado si aparece literalmente la palabra "vandalismo" o "actos malintencionados de terceros" como garantía independiente.
- 2. Comprueba qué franquicia se aplica a esa garantía: puede hacer que reparar un rayón pequeño no compense reclamarlo.
- 3. Revisa si tienes contratada alguna cobertura de lunas, robo o incendio, aunque sea de forma independiente: son la puerta de entrada a la protección del Consorcio en riesgos extraordinarios.
- 4. Comprueba si existen exclusiones expresas por hechos derivados de manifestaciones, disturbios o actos con ánimo de causar alarma social.
- 5. Si vas a terceros básico y tu coche circula habitualmente por zonas conflictivas, valora si el ahorro compensa frente al riesgo real de quedarte sin cobertura alguna.
Mito 5, que en un motín solo paga el Consorcio
Aquí el error va en sentido contrario al de los mitos anteriores: algunas personas asumen que, ante cualquier episodio de disturbios, la única vía posible es el Consorcio, cuando en realidad depende de la magnitud y calificación jurídica del hecho. Si los daños se producen en un contexto de gamberrismo puntual, por ejemplo, un grupo de personas que la noche de una fiesta local rompe retrovisores por la calle, eso sigue considerándose vandalismo común, y responderá (o no) tu propia póliza de daños propios, sin que entre el Consorcio.
El Consorcio solo entra cuando el hecho se califica formalmente como tumulto popular, motín, rebelión o terrorismo, categorías con un nivel de gravedad y organización muy superior a una gamberrada de fin de semana. En la práctica, esto suele quedar claro por el propio contexto informativo y policial del suceso: no es lo mismo un grupo de jóvenes rompiendo espejos retrovisores tras un botellón que disturbios generalizados en el marco de manifestaciones violentas con declaración de estado de alarma o similar.
La consecuencia es que, en la inmensa mayoría de los actos vandálicos que sufre un coche particular en España, la respuesta viene de tu propia aseguradora si tienes la cobertura adecuada, y el Consorcio queda reservado para situaciones excepcionales de verdadera magnitud social, siempre con la condición ya mencionada de que exista una cobertura de daños propios previa contratada.
Así calcula el Consorcio la indemnización en un vehículo
Según su propia normativa, cuando el Consorcio indemniza daños extraordinarios sobre un vehículo, el importe se determina en función de dos referencias: el coste de la reparación necesaria para dejar el coche en condiciones de circulación, y el valor venal del vehículo en el momento del siniestro (es decir, lo que valía en el mercado justo antes del suceso, no lo que costó al comprarlo). Si la reparación supera ese valor venal, la indemnización se limita al valor venal, igual que ocurre habitualmente en las coberturas de daños propios de cualquier aseguradora privada.
Vandalismo y disturbios en los textos: lo que cubre la póliza y lo que deja al Consorcio
El vandalismo se mueve entre dos regímenes: el de la póliza ordinaria, que cada aseguradora redacta a su manera, y el del Consorcio de Compensación de Seguros, que cubre los hechos extraordinarios con una lista cerrada. Los mitos suelen nacer de mezclar ambos. Las páginas citadas son las del archivo PDF, no las impresas en el pie.
| Documento | Vandalismo en la póliza ordinaria | Pág. |
|---|---|---|
| Línea Directa, enero 2026 | La modalidad de robo del vehículo no cubre los actos vandálicos, y los daños propios exigen colisión con un vehículo identificado. | 17 |
| Pelayo, agosto de 2021 | Los daños propios incluyen los hechos malintencionados de terceros y el vandalismo, con franquicia si se contrató. Añade daños por actos vandálicos en la estación de recarga propiedad del asegurado, sin franquicia. | 68 y 69 |
| Zurich, Motor GO! (enero 2026) | Cubre el hecho malintencionado de terceros siempre que el asegurado haya hecho lo posible por evitarlo y no tenga carácter político-social. | 35 |
| AXA, Coche 360 | Los actos vandálicos aparecen en la estación de carga doméstica, con denuncia, factura y certificado de instalación, y un límite de 250 euros al año; el robo del cable de recarga tiene el mismo tope. | 25 |
| Allianz, Auto Estándar | La lista de riesgos de daños materiales es incendio, explosión, colisión con animal, fenómenos naturales y robo; no incluye vandalismo. | 10 |
Para los disturbios hay un segundo régimen, igual en todos los documentos porque reproducen el reglamento del Consorcio: motín y tumulto popular figuran entre los hechos extraordinarios que cubre, junto con terrorismo y rebelión. Línea Directa excluye expresamente las actuaciones tumultuarias producidas en reuniones y manifestaciones conforme a la ley de reunión, así como las huelgas legales, salvo que puedan calificarse como acontecimientos extraordinarios (pág. 30). Allianz y Pelayo copian la lista (págs. 15 y 99).
De ahí salen dos ideas que desmontan mitos frecuentes. Una póliza sin cobertura de vandalismo no deja el coche automáticamente fuera si el origen es un tumulto popular, porque el Consorcio cubre ese riesgo extraordinario incluso cuando el vehículo solo tiene seguro de responsabilidad civil, según reproduce el texto de Allianz (pág. 18). Y al revés, el hecho de que haya disturbios en la calle no convierte cualquier destrozo en un acontecimiento extraordinario: si es una pintada aislada, vale el régimen ordinario de cada texto.
Ejemplo ilustrativo: una noche de altercados deja el coche con la luna rota y el capó abollado. El tratamiento depende de dos preguntas: si hay daños propios contratados y si el suceso encaja en la lista del Consorcio. Con Pelayo o Zurich, la póliza responde por hecho malintencionado; con Línea Directa, sin garantía de vandalismo, la vía es la del Consorcio si se trata de tumulto popular.
Los condicionados cambian con cada edición y la póliza concreta puede traer condiciones particulares distintas; la tabla compara textos publicados, no clasifica aseguradoras.
Documentos consultados el 8-nov-2026: Línea Directa: Condiciones Generales Seguro del Automóvil, póliza 0045, enero 2026; Pelayo: Condiciones Generales de la Póliza del Seguro de Autos, edición de agosto de 2021; Zurich: Zurich Motor GO! Condiciones Generales, enero de 2026; AXA: Condiciones Generales Coche 360 (distribuido por RACC, sin fecha de edición visible); Allianz: Allianz Auto Estándar, Condiciones Generales (sin fecha de edición visible).
Mito 6, que denunciar no sirve para nada
Es comprensible pensar así cuando sabes que probablemente nunca van a atrapar a quien te rayó el coche. Pero la denuncia cumple una función que no tiene nada que ver con encontrar al culpable: es el documento que acredita ante tu aseguradora que el daño responde a un acto de terceros y no a un desperfecto propio o a un accidente que prefieres no reconocer como tal. Sin denuncia, muchas aseguradoras directamente rechazan tramitar el siniestro como vandalismo, porque no tienen forma de distinguirlo de un golpe cualquiera.
El procedimiento, en la práctica, es sencillo y conviene seguirlo en este orden:
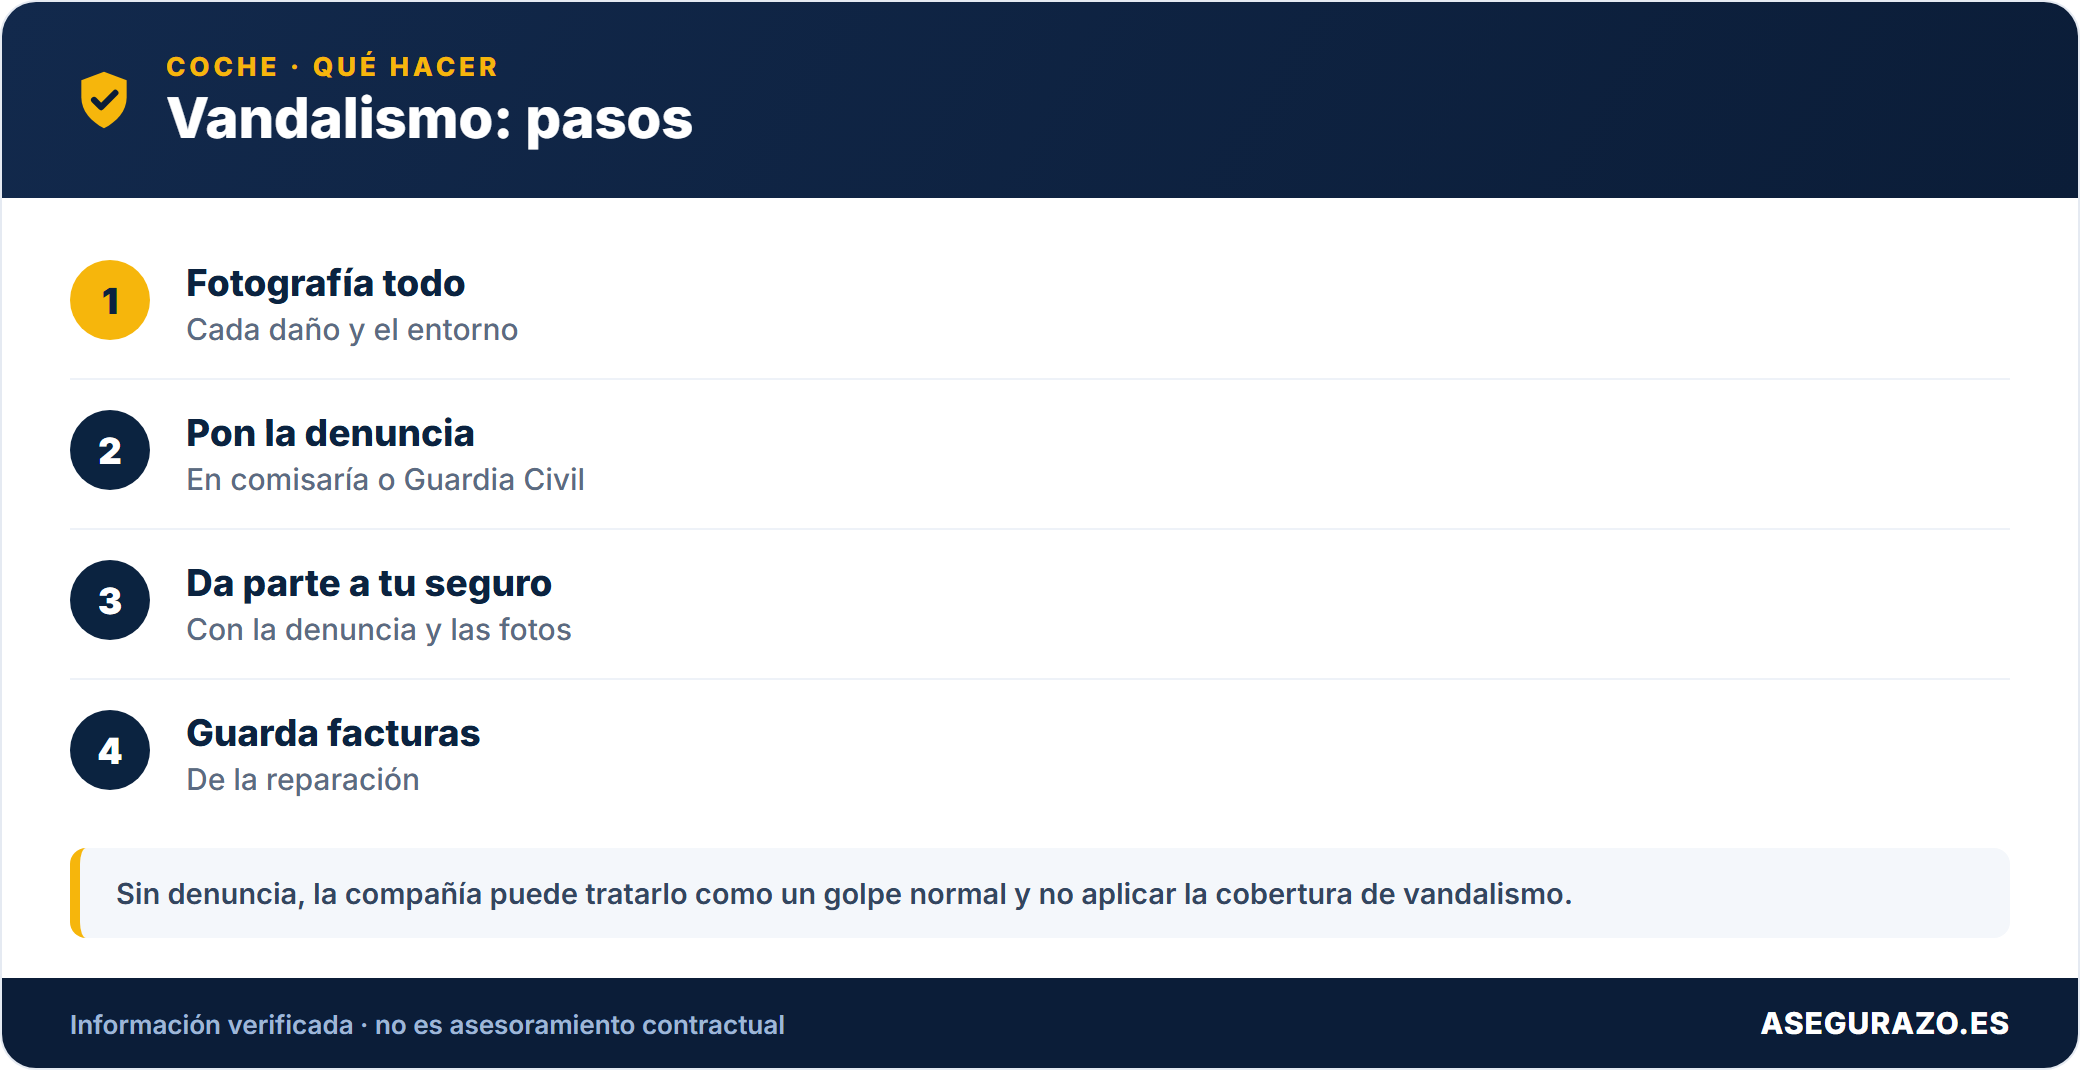
- Fotografía el daño con detalle, incluyendo el contexto (calle, matrícula visible, fecha si tu móvil la incrusta).
- Presenta denuncia en comisaría o a través de la sede electrónica de Policía Nacional o Guardia Civil, detallando lugar, hora aproximada y descripción del daño.
- Contacta con tu aseguradora cuanto antes, indicando que se trata de un acto vandálico y aportando el número de denuncia (o la copia si te la entregan al momento).
- Aporta un presupuesto de reparación si te lo piden, o espera a que designen un taller o perito según tu póliza.
- Valora la franquicia antes de decidir si te compensa declarar el siniestro: si el coste de reparar es similar o inferior a la franquicia, declarar puede no tener sentido económico, aunque sí conviene tenerlo documentado por si hay daños añadidos que aparezcan después.
Además, si acumulas varios actos vandálicos en la misma zona (portal, calle, parking), la denuncia ayuda a que la policía detecte un patrón, algo que a título individual quizá no sirva de mucho, pero que en conjunto puede llevar a vigilancia reforzada de la zona.
¿Te compensa declarar el vandalismo como siniestro? Estimador
| Coste estimado de reparación | Franquicia habitual | ¿Compensa declararlo? |
|---|---|---|
| 100 € - 200 € | 150 € - 300 € | Probablemente no |
| 300 € - 600 € | 150 € - 300 € | Depende del margen real |
| Más de 700 € | 150 € - 300 € | Sí, casi siempre |
Recuerda que declarar un siniestro, aunque no cobres bonus-malus en daños propios, puede afectar a la renovación de tu póliza según la aseguradora. Compara siempre el ahorro real frente al posible impacto en el precio del próximo recibo.
Entonces, ¿qué debes tener claro sobre el vandalismo y tu seguro?
Resumiendo todo lo anterior: el vandalismo común, un rayón, un retrovisor roto, una pintada, una rueda pinchada por gamberrismo, solo lo cubre tu aseguradora si tienes una garantía de daños propios que lo contemple, ya sea de forma explícita en un todo riesgo o de forma indirecta a través de coberturas concretas como lunas, robo o incendio dentro de un terceros ampliado. El terceros básico, por su naturaleza, no ofrece ninguna protección en este terreno.
El Consorcio de Compensación de Seguros queda reservado para un escenario muy distinto: los riesgos extraordinarios (fenómenos naturales, terrorismo, tumultos populares o motín de verdadera entidad), y solo entra en juego si el vehículo dañado tenía contratada alguna cobertura de daños propios en el momento del siniestro. Sin esa cobertura previa, ni tu aseguradora ni el Consorcio van a reparar tu coche, por muy extraordinario que sea el suceso.
Antes de asumir que "seguramente estás cubierto", el mejor consejo posible es sacar la póliza, buscar la palabra vandalismo o revisar el listado de garantías contratadas, y comprobar la franquicia asociada. Cinco minutos de lectura pueden evitarte una sorpresa desagradable el día que aparezcas junto a tu coche y descubras que alguien se ha desahogado con él.
- Consorcio de Compensación de Seguros - Guía rápida de solicitud de indemnización
- Consorcio de Compensación de Seguros - FAQ Seguro de riesgos extraordinarios
- Consorcio de Compensación de Seguros - ¿De qué depende la indemnización cuando el bien dañado es un vehículo?
- Consorcio de Compensación de Seguros - Solicitud de indemnización
El robo supuso el 1,02 % de los siniestros de coche de 2024, con un coste medio de 1.361 euros. El 70,0 % de los vehículos asegurados lleva la cobertura de robo.
Puedes ver el análisis completo en cuánto cuesta cada siniestro de coche.Fuente: UNESPA, Radiografía del seguro del automóvil (10-02-2026).
Rayones, terceros ampliado y denuncias en respuestas cortas
¿Cubre el seguro a terceros ampliado un rayón en la puerta?
Es muy probable que no. El terceros ampliado solo suma coberturas concretas como lunas, incendio o robo, y un rayón sin robo ni cristal roto no encaja en ninguna de ellas. Solo habría cobertura si la póliza incluye de forma expresa una garantía de actos vandálicos, que algunas aseguradoras ofrecen como extra. Conviene revisar el condicionado particular.
¿Cómo calcula el Consorcio la indemnización de un coche dañado?
Tiene en cuenta dos referencias: el coste de la reparación necesaria para que el coche pueda circular y su valor venal en el momento del siniestro, es decir, lo que valía en el mercado justo antes. Si la reparación supera ese valor venal, la indemnización se limita al valor venal, igual que ocurre habitualmente en los daños propios de una aseguradora privada.
¿Hace falta denunciar si el rayón es pequeño y no creo que encuentren al culpable?
Sí conviene, porque la denuncia es el documento que acredita ante la aseguradora que el daño lo causó un tercero. Sin denuncia, muchas aseguradoras rechazan tramitarlo como vandalismo, ya que no pueden distinguirlo de un golpe cualquiera. Antes de declarar el siniestro, compara también el coste de reparar con la franquicia, porque si es similar o inferior puede no compensar.