
Por qué esta pregunta genera tanta confusión
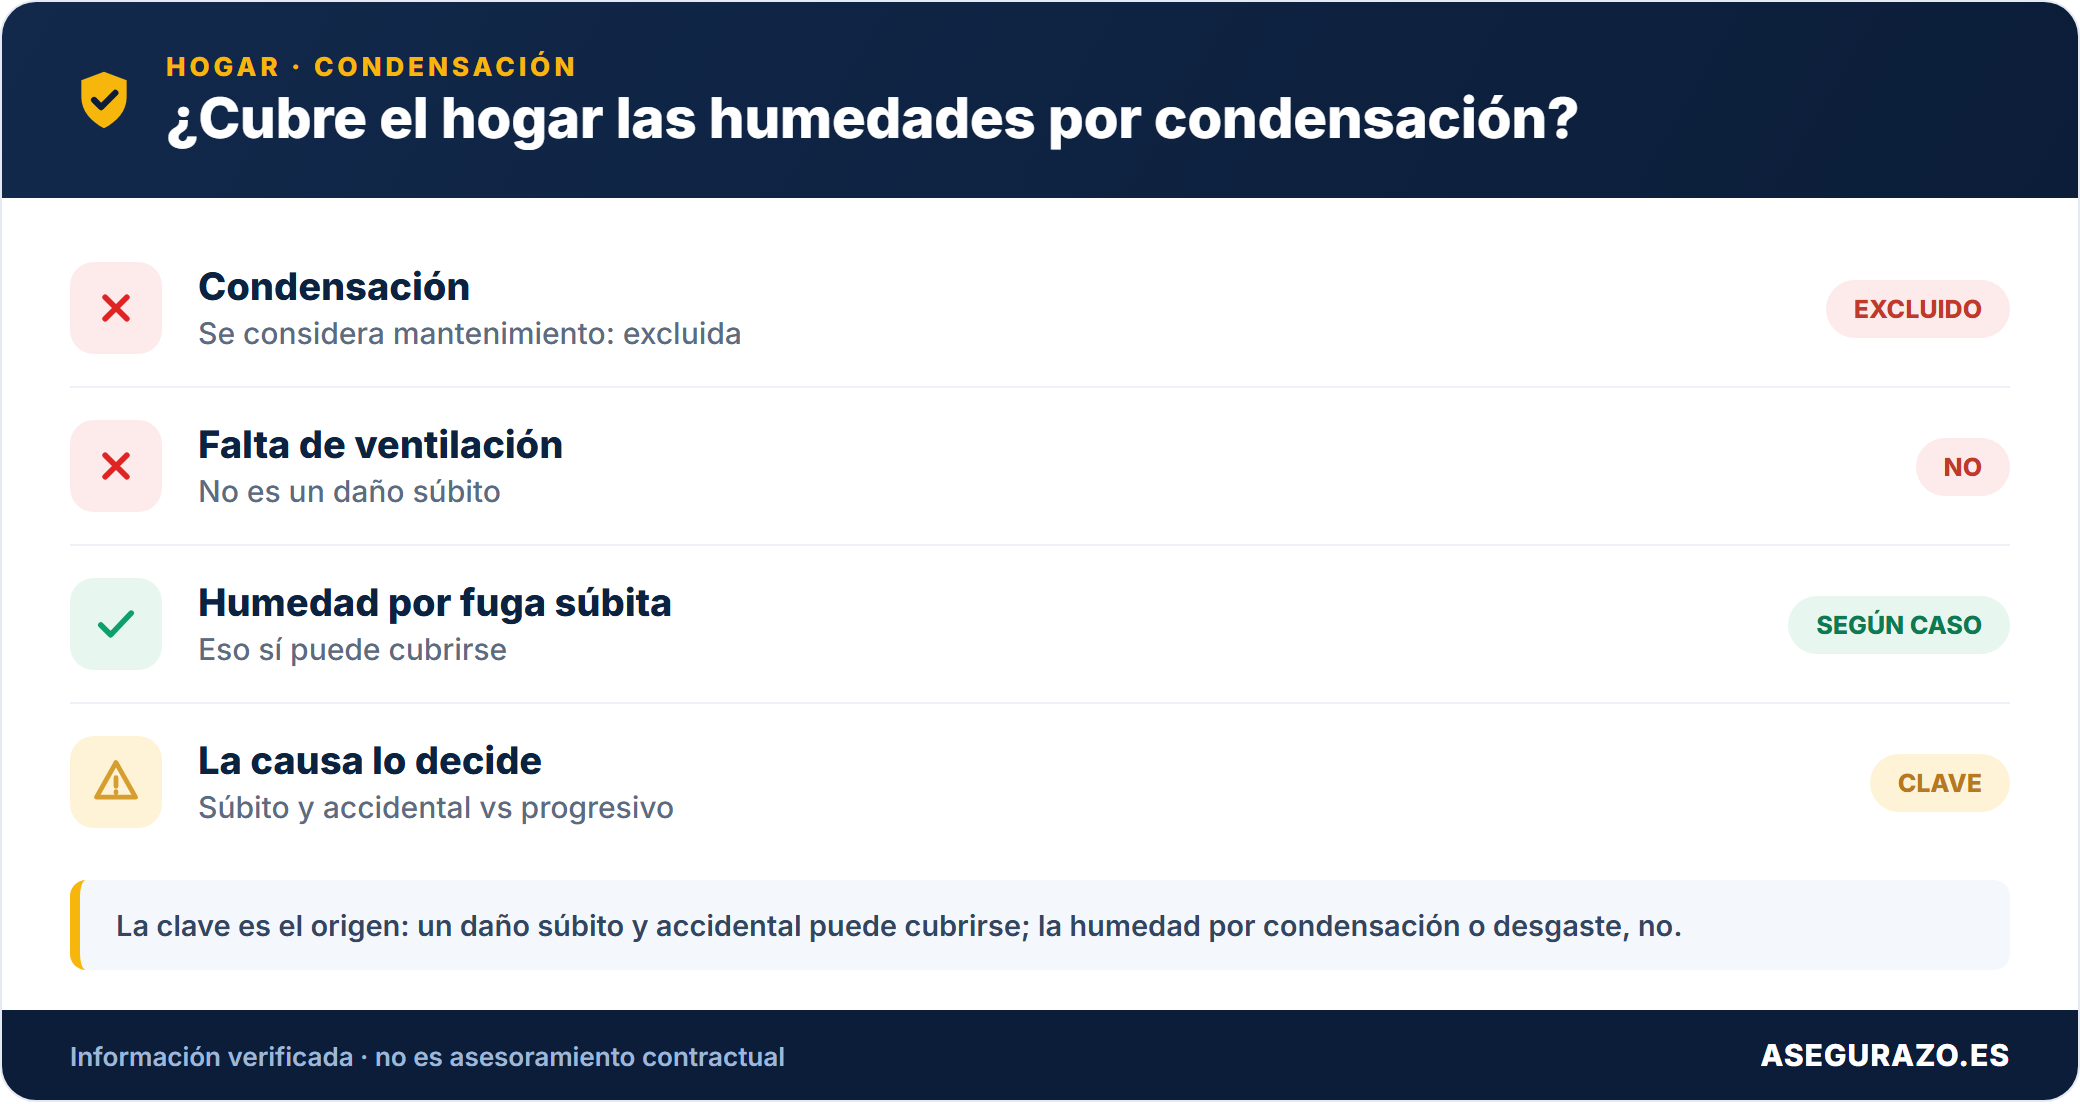
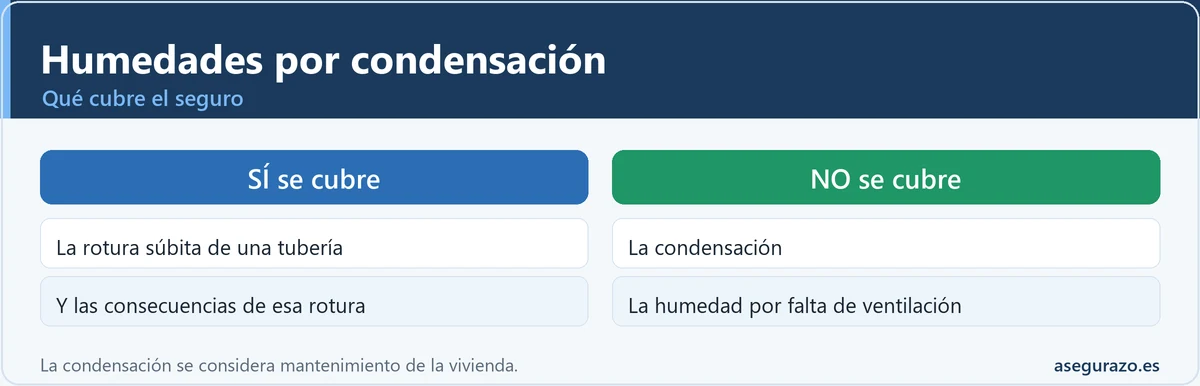
Por lo general no: el seguro de hogar suele excluir la humedad por condensación, porque es un proceso lento y previsible y no un suceso súbito. Sí suele cubrir los escapes accidentales de tuberías o electrodomésticos. Ninguna norma del BOE, del Consorcio ni de la DGSFP fija la respuesta, así que manda la letra de las exclusiones de tu póliza (condensación, vicio propio, falta de mantenimiento, daño gradual). Se explica cómo distingue el perito la condensación de una fuga y qué hacer ante un rechazo.
Una mancha oscura en la esquina del techo del baño puede tener detrás media docena de orígenes distintos: un extractor que no funciona, una tubería que gotea dentro de un tabique, una fachada que filtra agua de lluvia, una junta de la terraza del vecino de arriba que se ha resecado, o simplemente un piso mal ventilado donde se acumula vapor de agua al ducharse. La mancha se ve igual en los seis casos. Pero solo en algunos de ellos el seguro va a pagar algo, y en otros el peritaje va a cerrar el expediente con un "siniestro no cubierto" en menos de dos semanas.
Este artículo no va a repetirte la frase genérica de "la condensación no se cubre porque es mantenimiento". Vamos a explicarte cómo distingue realmente una compañía la condensación de una fuga, qué prueba usan los peritos, qué dice la letra pequeña de las exclusiones y qué opciones tienes si consideras que el rechazo no está justificado.
Antes de seguir leyendo
No existe una norma del BOE, del Consorcio de Compensación de Seguros ni de la DGSFP que diga expresamente si la condensación se cubre o no. La respuesta depende al cien por cien de lo que ponga tu póliza concreta: sus condiciones generales, sus exclusiones y, en algunos casos, las condiciones particulares que hayas firmado. Todo lo que leas a continuación describe cómo funciona el mercado en general, no una obligación legal universal.
Causa frente a consecuencia, lo que casi nadie explica bien
Cuando un perito visita una vivienda por una mancha de humedad, no está evaluando la mancha. Está intentando reconstruir qué pasó antes de que apareciera la mancha. Esa reconstrucción es el corazón de todo el asunto, porque el contrato de seguro no cubre "resultados" sino "eventos" o "causas" concretas que aparecen listadas como garantías.
La mayoría de pólizas de hogar en España organizan la cobertura de agua alrededor de conceptos como daños por agua accidentales, rotura de tuberías o instalaciones, filtraciones a través de cubiertas o terrazas y, en algunos casos, entrada de agua de lluvia por fenómenos atmosféricos. La condensación no aparece casi nunca en esa lista de garantías positivas. Aparece, en cambio, casi siempre en la lista de exclusiones, junto a otros conceptos como el desgaste por el uso, el vicio propio de la construcción o la falta de mantenimiento.
La razón técnica es sencilla de entender aunque incómoda de aceptar: un seguro cubre sucesos súbitos, accidentales e imprevisibles. Una tubería que revienta un martes por la noche es un suceso así. La condensación, en cambio, es un proceso lento, progresivo y previsible que depende de tres factores que están fuera del concepto de "accidente": la temperatura interior, la humedad relativa del aire y la ventilación del espacio. Si esos tres factores no cambian, la condensación reaparece siempre en el mismo sitio, temporada tras temporada. Eso, para una aseguradora, encaja mejor en la definición de "problema estructural o de habitabilidad" que en la de siniestro.
Los cuatro tipos de humedad que el seguro trata de forma distinta
Para entender por qué una misma mancha puede acabar en indemnización o en portazo, conviene separar los cuatro orígenes que manejan los peritos de construcción cuando inspeccionan una vivienda:
Humedad de condensación. Aparece por el contraste entre el vapor de agua del ambiente interior y una superficie fría (un cristal, un rincón mal ventilado, un puente térmico en la fachada). Es típica de baños sin extractor, cocinas cerradas, dormitorios con poca ventilación en invierno o viviendas con aislamiento térmico deficiente. Suele manifestarse como manchas negras de moho en esquinas, marcos de ventana o detrás de armarios pegados a la pared exterior.
Humedad de filtración. El agua entra desde el exterior a través de un elemento constructivo que ha perdido su estanqueidad: una cubierta con tejas rotas, una terraza con la impermeabilización agrietada, una fachada poros o una junta de ventana deteriorada. Aquí sí hay, en muchos casos, un elemento accidental o al menos identificable en el tiempo.
Humedad por capilaridad. El agua sube desde el terreno a través de los materiales de construcción por capilaridad, típica de plantas bajas, sótanos y edificios antiguos sin barrera anti-humedad. Se considera casi siempre un defecto constructivo de origen, no un siniestro.
Humedad por escape o rotura accidental. Una tubería, un radiador, una lavadora o un termo que pierden agua de forma repentina. Es, con diferencia, el escenario donde más probabilidades hay de cobrar, porque encaja directamente en la garantía de "daños por agua" que llevan casi todas las pólizas de hogar como cobertura básica.
Qué causa de humedad suele cubrir el seguro (y cuál no)
Orientativo según práctica habitual del mercado. Revisa siempre tu póliza concreta.
| Causa del daño | ¿Suele cubrirse? | Por qué |
|---|---|---|
| Condensación por falta de ventilación/aislamiento | No suele | Se considera problema de habitabilidad o mantenimiento, no accidente |
| Rotura o escape accidental de tubería/electrodoméstico | Sí suele | Es un hecho súbito e imprevisible, garantía básica en hogar |
| Filtración por cubierta, terraza o fachada | Depende | Cubre el daño si el origen es accidental; excluye si es desgaste progresivo |
| Capilaridad desde el terreno | No suele | Se clasifica como vicio o defecto constructivo de origen |
| Entrada de agua de lluvia por temporal | Depende | Suele requerir garantía específica de fenómenos atmosféricos y umbrales de intensidad |
| Humedad por elemento común del edificio (bajante, cubierta comunitaria) | Depende | La responsabilidad puede recaer en el seguro de la comunidad, no en el tuyo |
Qué mira exactamente el perito para calificarlo como condensación
Cuando el ajustador o el perito de la aseguradora visita la vivienda, no se limita a mirar la mancha. Busca indicios que le permitan sostener por escrito, en su informe, que el origen es condensación y no un escape. Los más habituales son estos:
Localización de la mancha. La condensación aparece casi siempre en zonas frías de la envolvente: esquinas de fachada, dinteles de ventana, techos bajo terrazas no calefactadas, detrás de muebles adosados a paredes exteriores. Un escape, en cambio, suele concentrarse cerca de un punto de instalación: bajo un fregadero, junto a una bajante, debajo de un baño superior.
Patrón de aparición. Si la mancha crece y disminuye con las estaciones (peor en invierno, mejor en verano) y coincide con épocas de menor ventilación, el perito lo interpretará como condensación. Si aparece de golpe y no remite, apunta a un escape activo.
Presencia de moho y su forma. El moho por condensación suele ser difuso, en manchas redondeadas o en forma de "aureola", y se concentra en superficies frías. El moho por filtración de agua líquida tiende a seguir el recorrido del agua, con regueros verticales.
Prueba de humedad con higrómetro y cámara termográfica. Muchos peritos usan cámaras térmicas para detectar puentes térmicos (zonas donde se escapa el calor y por tanto se enfría la superficie interior, favoreciendo la condensación) y comprobar si hay o no agua líquida circulando por dentro de un muro, lo que apuntaría a una fuga real.
Estado de la ventilación. Si el baño donde aparece la humedad no tiene extractor, o el extractor no funciona, o las rejillas de ventilación están tapadas con pintura o mueble, eso refuerza la hipótesis de condensación por mala renovación del aire.
Todo este análisis acaba en un informe pericial que la aseguradora usa como base para aceptar o rechazar el siniestro. Y aquí está el punto que muchos asegurados desconocen: ese informe no es inapelable. Si no estás de acuerdo, puedes encargar tu propio peritaje y activar lo que la ley llama peritaje contradictorio.
El matiz que casi nadie explica
Incluso cuando el origen es condensación, la aseguradora puede tener que responder si esa condensación se genera a raíz de una obra defectuosa reciente, un puente térmico introducido por una reforma cubierta por otra póliza, o si existe una garantía específica de "daños estéticos por humedad" contratada aparte (algunas compañías la venden como cobertura adicional en pólizas premium). Por eso conviene leer las condiciones particulares y no fiarse solo del resumen comercial de la póliza.
Cómo redactan las exclusiones las aseguradoras en la letra pequeña
No hay una fórmula única, pero si revisas condiciones generales de varias compañías del mercado español encontrarás patrones muy repetidos en la cláusula de exclusiones de la cobertura de daños por agua. Suelen aparecer expresiones de este tipo:
- "Quedan excluidos los daños causados por humedad, condensación, filtración lenta o goteo continuado derivados de defectos de construcción, falta de aislamiento o insuficiente ventilación".
- "No se cubrirán los daños que sean consecuencia de falta de mantenimiento del asegurado en instalaciones, cubiertas, terrazas o elementos de la vivienda".
- "Se excluye el vicio propio del edificio o de sus instalaciones, entendiendo por tal el defecto originario de construcción o diseño".
- "No tendrán la consideración de daños por agua aquellos que se produzcan de forma gradual, progresiva o reiterada en el tiempo".
Fíjate en algo importante: estas cláusulas no mencionan la palabra "condensación" siempre de forma explícita. A veces la excluyen indirectamente a través del concepto de "daño gradual" o "falta de mantenimiento", que es jurídicamente más amplio y le da a la aseguradora más margen para rechazar casos parecidos aunque no sean condensación pura. Esto explica en parte la contradicción que detectamos al analizar la competencia: algunas webs afirman que "las humedades se cubren por norma general" simplemente porque están pensando en escapes y filtraciones puntuales, mientras que otras hablan de condensación en sentido estricto y por eso concluyen justo lo contrario.
La consecuencia práctica es que no basta con leer el título de la garantía ("daños por agua", "daños estéticos", "asistencia hogar"). Hay que bajar hasta el apartado de exclusiones y buscar específicamente los términos condensación, vicio propio, falta de mantenimiento y daño gradual o progresivo. Son las palabras clave que determinan si tu caso entra o no.
Cuando el origen puede estar en la comunidad de propietarios
Hay un escenario que casi nunca se explica con claridad y que genera muchos malentendidos: la humedad aparece en tu piso, pero el origen físico está en un elemento común del edificio. Cubiertas, azoteas, patios de luces, bajantes generales, fachadas o el garaje comunitario son zonas de responsabilidad de la comunidad de propietarios, no de tu vivienda individual.
Si el perito de tu aseguradora determina que la humedad procede, por ejemplo, de una grieta en la cubierta comunitaria que deja pasar agua de lluvia, lo habitual es que tu compañía cierre el expediente indicando que el origen no está en tu vivienda y que debes dirigirte al seguro de la comunidad de propietarios (casi todas las comunidades tienen uno obligatorio o muy recomendado, gestionado por el administrador de fincas). En ese caso, tu propio seguro puede seguir cubriendo los daños materiales que hayas sufrido dentro de tu piso (pintura, muebles, suelo) aunque no sea responsable de repararla causa, mientras que la comunidad debe asumir la reparación del elemento estructural defectuoso.
El problema aparece cuando ninguna de las dos partes quiere asumir el coste: tu aseguradora dice que el origen no está en tu vivienda y la comunidad, o su seguro, tarda en actuar o discute la causa. Aquí es donde conviene pedir por escrito el informe pericial completo de tu aseguradora (tienes derecho a una copia) y remitirlo formalmente al administrador de la finca, dejando constancia de la fecha de aviso. Si la comunidad no actúa, cualquier propietario afectado puede reclamar directamente contra ella, incluso acudiendo a la vía judicial si el importe lo justifica.
¿Pinta más a condensación o a fuga? Autodiagnóstico rápido
| Señal observada | Apunta a |
|---|---|
| Mancha en esquina o dintel de ventana, peor en invierno | Condensación |
| Mancha junto a bajante, fregadero o baño superior, apareció de golpe | Escape/fuga |
| Baño sin extractor o con rejillas tapadas | Condensación |
| La mancha gotea o el agua se nota tibia/circulando | Escape/fuga |
| Moho redondeado y difuso en zona fría de fachada | Condensación |
Orientativo. El diagnóstico definitivo corresponde siempre a un perito o técnico especializado.
Rechazo por condensación y el orden para recurrirlo
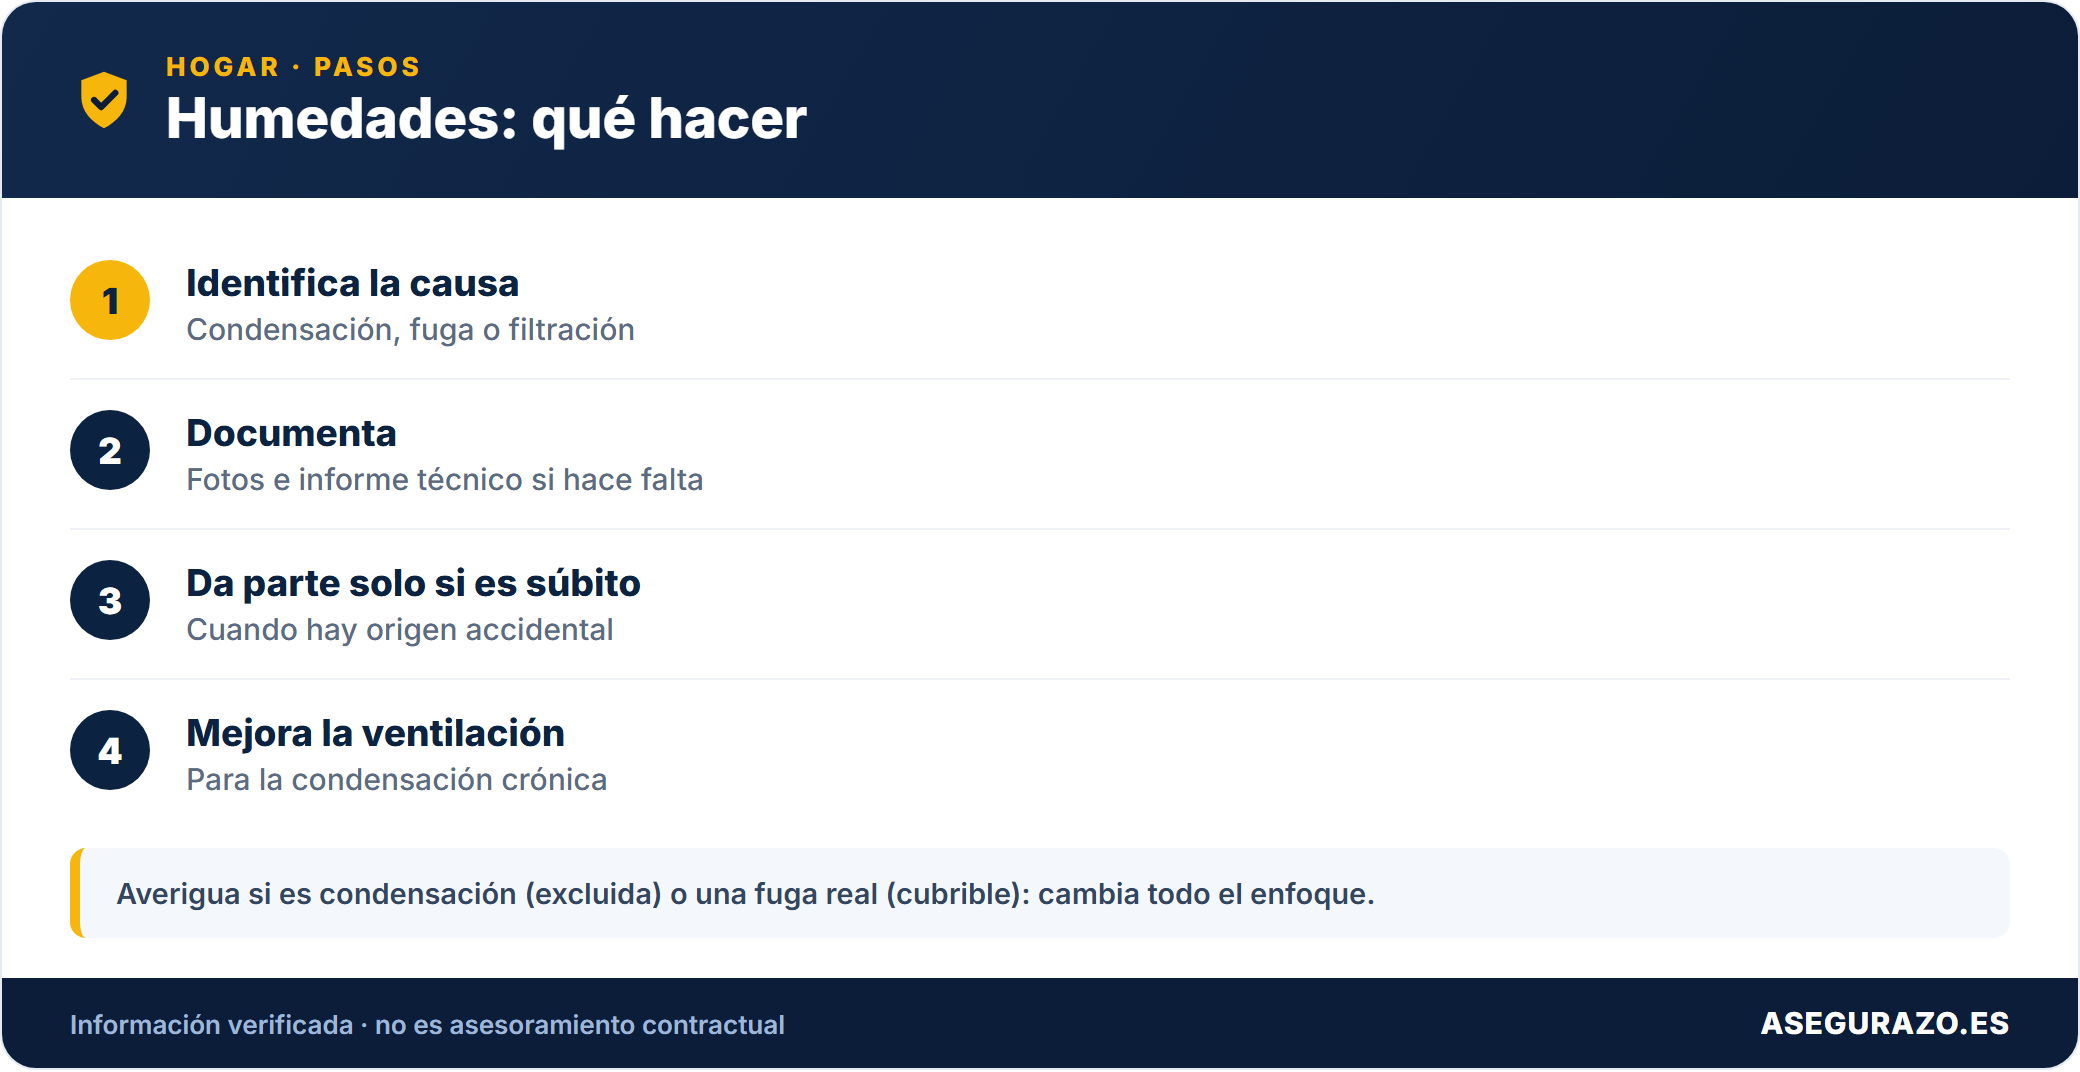
Que te rechacen un siniestro no significa que el caso esté cerrado. Antes de asumir el rechazo, sigue este orden:
1. Pide el informe pericial completo por escrito. No te conformes con una carta que diga "siniestro no cubierto, causa condensación". Tienes derecho a conocer en qué se basa esa decisión: qué zonas inspeccionó el perito, qué pruebas realizó y qué normativa o exclusión de póliza aplica.
2. Revisa tú mismo las condiciones generales. Busca literalmente las palabras "condensación", "vicio propio", "falta de mantenimiento" y "daño gradual" en tu póliza. Si el rechazo se basa en una exclusión que no está clara o que contradice lo que se anunció al contratar (por ejemplo, si te vendieron una cobertura de "daños por humedad" sin matizar exclusiones), tienes argumentos para reclamar.
3. Encarga un contraperitaje si discrepas técnicamente. El artículo 38 de la Ley de Contrato de Seguro permite designar un perito propio cuando hay desacuerdo sobre la causa o la valoración del daño. Si tu perito y el de la aseguradora no coinciden, se nombra un tercer perito dirimente y su decisión suele ser vinculante.
4. Presenta una reclamación formal ante el SAC de la aseguradora. Toda compañía tiene un Servicio de Atención al Cliente obligado a responder en un plazo determinado. Documenta bien la reclamación, adjunta fotos con fecha, el informe pericial y cualquier factura de reparaciones previas si las hubo.
5. Si el SAC no resuelve a tu favor, acude a la Dirección General de Seguros y Fondos de Pensiones (DGSFP). No sustituye a un tribunal, pero puede emitir un informe que valore si la aseguradora ha actuado correctamente, y ese informe suele tener peso si finalmente hay que ir a la vía judicial.
6. Valora la vía judicial si el importe lo justifica. Para daños de cierta entidad (reparación de fachada, sustitución de suelos, tratamiento de moho extendido) puede compensar acudir a un abogado especializado en seguros, especialmente si tienes un informe pericial propio que contradiga claramente al de la compañía.
Checklist antes de aceptar un rechazo por condensación
- Sí He solicitado el informe pericial completo por escrito, no solo la carta de rechazo
- Sí He localizado en mi póliza las cláusulas de exclusión que citan (condensación, vicio propio, falta de mantenimiento)
- Sí He mirado si el origen podría estar en un elemento común del edificio
- Sí Tengo fotos fechadas de la evolución de la mancha a lo largo del tiempo
- Sí He valorado pedir un contraperitaje si el informe no me convence técnicamente
- Sí Conozco el plazo y el canal del SAC de mi aseguradora para reclamar formalmente
Condensación y humedad: cómo las excluyen los cinco condicionados
La condensación, la humedad ambiental y la humedad que llega con el tiempo figuran como exclusiones en los cinco documentos leídos. Lo que cambia es el contexto en el que aparece cada exclusión, y eso importa porque una mancha de humedad puede venir de una causa cubierta, como una tubería rota, o de una excluida.
| Documento | Exclusión de humedad o condensación | Pág. PDF |
|---|---|---|
| Línea Directa, feb-2026 | En daños por agua: «daños por humedad y condensación de agua» y acción paulatina del agua. En fenómenos atmosféricos: goteras, filtraciones, oxidaciones o humedades. | 24 y 26 |
| Pelayo (230524) | En daños por agua: daños materiales por condensaciones y humedad ambiental. En fenómenos atmosféricos: goteras, filtraciones, humedades o condensaciones producidas de forma paulatina. | 39 y 33 |
| Caser, K0001905 | En daños por agua: humedad y condensación. En lluvia y viento: oxidaciones y condensaciones. | 33 y 32 |
| Zurich (Yoigo) | Excluye humedades o condensaciones en el apartado de agua y las filtraciones, oxidaciones o humedades producidas de forma paulatina en fenómenos atmosféricos. También las filtraciones por vicio propio o mala conservación del inmueble. | 26 y 23 |
| Mapfre, ed. 06/17 | Excluye goteras, filtraciones, humedades o condensaciones paulatinas y la humedad ambiental o transmitida por el terreno o la cimentación. | 18 |
| Mutua Madrileña, MM Hogar Global, código HG2507 | Entre las exclusiones de la garantía de agua figuran los «daños producidos por humedad o condensaciones de agua». La cobertura se limita a escapes, roturas o atascos de conducciones privativas, filtraciones de viviendas contiguas o superiores y omisión del cierre de llaves o grifos. | 19 |
| Mapfre, Combinado del Hogar, ed. 02/20 (232-17-SG-GEN) | En daños por agua deja fuera los daños, filtraciones o goteras causados por la humedad ambiental o transmitida por el terreno o la cimentación. En la garantía de fenómenos atmosféricos excluye además los daños que se manifiestan como goteras, filtraciones, humedades, condensaciones u oxidaciones producidas de forma paulatina. | 25-26 |
Ampliado el 8-nov-2026 con documentos que no estaban en la tabla: Mutua Madrileña, MM Hogar Global, Condiciones Generales (HG2507); Mapfre, Seguro Combinado del Hogar, Condiciones Generales 232-17-SG-GEN, ed. 02/20. Ninguno de los dos textos cubre la condensación como causa de daño por agua; ambos la sitúan fuera por el carácter lento o ambiental de la humedad. Los condicionados cambian de edición.
Dos matices que el cuadro permite ver. Mapfre es la única que nombra la humedad transmitida por el terreno o la cimentación, que es la que sube por los muros de una planta baja. Zurich separa el vicio propio y la mala conservación del inmueble como causa de filtraciones, lo que traslada la discusión al estado del edificio y no al agua.
Cómo se reparte la causa en la práctica
| Origen de la humedad | Qué sugieren los textos |
|---|---|
| Rotura o escape de una tubería privativa | Entra en la cobertura de daños por agua en los cinco documentos; la humedad es la consecuencia de un escape accidental. |
| Filtración desde la vivienda contigua o superior | Las recogen como cubiertas Línea Directa (con una excepción para la que proviene de fenómenos atmosféricos), Pelayo y Zurich; Caser incluye derrames de otras viviendas del edificio y Mapfre las fugas de instalaciones propias o de terceros. |
| Condensación por falta de ventilación o aislamiento | Excluida en los cinco. |
| Humedad por capilaridad o terreno | Excluida; Mapfre lo dice de forma expresa. |
Un perito suele pedir una medición y una descripción del origen: el condicionado no le obliga a una prueba concreta, pero sí hace depender el pago de que la causa sea un escape o una rotura accidental. Los textos usados son de ediciones distintas y pueden haber cambiado, por lo que el de tu póliza manda.
Documentos consultados el 8-nov-2026: Línea Directa: Condiciones Generales Seguro de Hogar 001, febrero 2026; Pelayo: Condiciones Generales de la Póliza del Seguro de Hogar (archivo ccgg_hogar_es_230524); Caser: Caser Hogar, Condiciones Generales, modelo K0001905; Zurich: Zurich Hogar para clientes de Yoigo, Condiciones Generales; Mapfre: Seguro Combinado del Hogar, Condiciones Generales 232-20-SG-GEN, edición 06/17. Los condicionados cambian con cada edición: antes de decidir, comprueba el texto de tu póliza y sus condiciones particulares.
Por qué la ventilación no es un detalle menor
Aunque este artículo trata sobre seguros, hay un dato técnico que conviene tener presente porque explica buena parte de la lógica de las exclusiones: la normativa española de eficiencia energética y calidad del aire interior, actualizada a través del Real Decreto 178/2021, que modifica el Reglamento de Instalaciones Térmicas en los Edificios (RITE), pone el foco precisamente en la ventilación mínima exigible en viviendas para evitar problemas de calidad ambiental interior, entre ellos la acumulación de humedad. Esto refuerza la idea de que, desde el punto de vista técnico y normativo, la condensación se entiende como un problema de diseño, uso y mantenimiento del inmueble, no como un evento accidental externo. Es coherente que las aseguradoras trasladen esa misma lógica a sus condiciones generales.
En la práctica, esto significa que muchas de las humedades por condensación que terminan en un peritaje rechazado se podrían haber evitado con medidas relativamente sencillas: usar el extractor del baño durante y después de la ducha, ventilar la vivienda unos minutos al día incluso en invierno, evitar pegar muebles grandes directamente contra paredes exteriores frías, y revisar el aislamiento de puntos débiles como marcos de ventana antiguos o cajones de persiana sin sellar. Ninguna de estas medidas sustituye a un seguro, pero reducen mucho la probabilidad de acabar discutiendo con una aseguradora sobre algo que, para ellos, nunca fue un siniestro.
Por qué no se cubren las humedades por condensación
Las humedades por condensación o falta de ventilación no suelen cubrirse: se consideran un problema de mantenimiento o de la propia vivienda, no un siniestro súbito. El seguro cubre la rotura repentina de una tubería y sus consecuencias, no la humedad crónica. Mejora la ventilación y el aislamiento para atajar la causa.
Lo que importa en la práctica
La pregunta "¿el seguro cubre las humedades por condensación?" tiene una respuesta corta y una respuesta útil. La corta: no, casi nunca, porque se considera un problema de habitabilidad y mantenimiento, no un accidente. La útil: todo depende de si consigues demostrar que el origen real es otro, un escape, una filtración puntual, un defecto en un elemento común, y de si tu póliza concreta incluye alguna garantía adicional de daños estéticos por humedad que muy pocas compañías ofrecen de serie. Antes de resignarte al rechazo, pide el informe pericial, contrástalo con tu propia observación de la mancha y no descartes el peritaje contradictorio si algo no te cuadra. La diferencia entre cobrar y no cobrar casi siempre está en esos detalles, no en la palabra "humedad" que aparece escrita en la carta de rechazo.