
Hay un detalle del seguro de salud que arruina el plan de muchas parejas: cuando por fin deciden contratarlo "porque vamos a buscar bebé", descubren que el parto no entra hasta dentro de ocho o diez meses. Ese muro se llama periodo de carencia, y en maternidad es donde más largo se hace. Entenderlo a tiempo es la diferencia entre que el seguro pague tu parto o tener que asumirlo tú.
En esta guía te explicamos qué es la carencia y por qué en el parto es tan larga, qué cubre exactamente un seguro en el embarazo, qué queda fuera, cómo se incorpora al bebé al nacer y qué comprobar antes de firmar para no llevarte sorpresas.
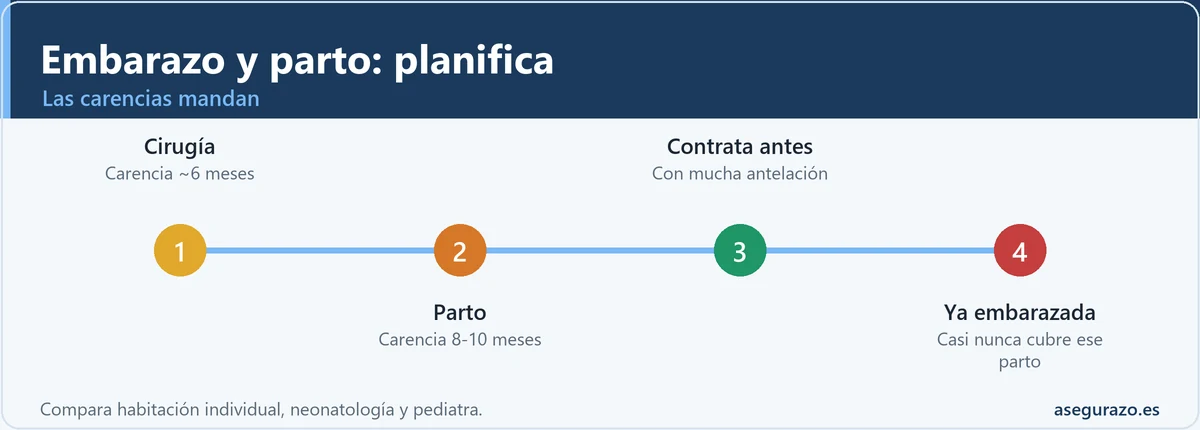
Para que el seguro pague el parto tienes que contratarlo antes de quedarte embarazada, con margen para que corra la carencia, que en el parto suele ser de 8 a 10 meses. El seguimiento del embarazo y el parto se cubren tras la carencia; el bebé necesita su propia póliza al nacer.
Qué es la carencia y por qué en el parto es tan larga
La carencia es el tiempo que tiene que pasar desde que contratas hasta que una cobertura concreta se activa. Para una consulta o un análisis suele ser cero; para pruebas o cirugía, unos meses; y para el parto, casi siempre entre 8 y 10 meses.
La lógica de la aseguradora es evidente: si no existiera esa carencia, todo el mundo contrataría estando ya embarazada, cobraría el parto y se daría de baja. La carencia larga protege al sistema de ese uso puntual, y por eso en maternidad es de las más extensas que verás.
Carencias típicas por servicio (orientativo)
| Servicio | Carencia habitual | Qué tener en cuenta |
|---|---|---|
| Consulta de ginecología y matrona | Inmediata (0) | Suele activarse desde el alta de la póliza. |
| Ecografías y analíticas de control | De 0 a pocos meses | Ojo al copago por cada acto médico. |
| Pruebas prenatales avanzadas | Variable, a menudo varios meses | Algunas quedan fuera o con topes. |
| Cirugía e ingreso hospitalario | En torno a 6 meses | Incluye la hospitalización del parto. |
| Parto (natural o cesárea) | De 8 a 10 meses | La carencia más larga; contrata con antelación. |
| Reproducción asistida (FIV) | Excluida o muy larga | Búscalo expresamente antes de firmar. |
Datos orientativos: la carencia exacta figura en tu póliza. Referencia oficial: DGSFP.
Qué cubre un seguro de salud en el embarazo
Una vez superada la carencia, un buen seguro de salud suele cubrir el seguimiento completo del embarazo y el parto:
- ✔Consultas de ginecología y matrona.
- ✔Ecografías y analíticas de control.
- ✔El parto (natural o cesárea) y la hospitalización.
- ✔La atención al recién nacido en el paritorio.
El acceso a especialistas sin listas de espera y la posibilidad de elegir hospital son, para muchas familias, la principal razón para contratar durante esta etapa. Poder ver siempre al mismo ginecólogo a lo largo de todo el embarazo, sin depender de qué profesional te toque cada día, es un valor que muchas parejas aprecian especialmente en un momento tan sensible.
Conviene, eso sí, no confundir "estar cubierto" con "todo incluido". Aun con un buen seguro, algunas técnicas concretas, cierto tipo de pruebas prenatales avanzadas, la anestesia en determinadas condiciones o la habitación individual, pueden tener matices según la póliza. Nada grave si lo revisas de antemano: basta con preguntar por escrito qué entra exactamente en el paquete de maternidad y con qué límites, para llegar al parto sabiendo justo con qué cuentas.
Cómo elegir bien el hospital y el ginecólogo
Más allá de la carencia, en maternidad lo que de verdad marca la experiencia es dónde vas a dar a luz y con quién. Por eso, antes de fijarte en el precio, abre el cuadro médico de la compañía en tu zona y comprueba dos cosas: qué hospital concertado te corresponde (y qué opiniones tiene su servicio de maternidad y su unidad de neonatos) y qué ginecólogos puedes elegir.
Un seguro con una gran marca pero con un hospital concertado lejano o con mala unidad de partos vale menos que otro más modesto con un buen hospital al lado de casa. En el embarazo, la cercanía y la calidad del centro pesan más que el nombre de la aseguradora.
No lo confundas con la baja de maternidad
Un punto que genera confusión: el seguro de salud cubre la asistencia médica del embarazo y el parto, pero no tiene nada que ver con la prestación por nacimiento y cuidado de menor (la antigua baja de maternidad), que es una prestación de la Seguridad Social que cobras por dejar de trabajar. Son dos cosas independientes: una te atiende médicamente; la otra te paga durante el permiso. Tener seguro privado no sustituye ni mejora esa prestación pública, así que cuenta con ambas por separado.
Qué suele quedar fuera
No todo entra, y conviene saberlo de antemano para no contar con coberturas que no tienes:
| Prestación | Situación habitual |
|---|---|
| Reproducción asistida (FIV) | Excluida o con carencias muy largas y límites |
| Pruebas genéticas avanzadas | A menudo fuera o limitadas |
| Atención al bebé tras nacer | Necesita su propia póliza |
| Embarazo de riesgo ya diagnosticado | Puede considerarse preexistente si no se declara |
El detalle del recién nacido
Un punto que pilla a mucha gente: el bebé no queda cubierto automáticamente por tu seguro. Hay que darlo de alta con su propia póliza, normalmente en los primeros días de vida. La buena noticia es que, si lo avisas a tiempo, muchas compañías lo incorporan sin nueva carencia, heredando tu antigüedad. Pregúntalo antes, porque el plazo para hacerlo sin penalización suele ser corto.
¿Y si ya estoy embarazada?
Si el embarazo ya está en marcha y no tenías seguro, el parto por la vía privada casi seguro tendrás que pagarlo tú, porque la carencia no dará tiempo. Pero contratar igualmente puede tener sentido por otras razones: acceso rápido a especialistas, pruebas sin listas de espera o la atención del bebé cuando nazca.
Antes de firmar, comprueba estas cuatro cosas
- La carencia exacta del parto, por escrito. No te fíes del "unos meses" del comercial.
- El cuadro de ginecólogos y el hospital concertado: es donde de verdad vas a estar.
- Cómo y cuándo se da de alta al recién nacido y si hereda tu antigüedad sin nueva carencia.
- Si hay copagos por ecografía o consulta y cuánto suman en nueve meses.
Cifras y plazos clave
Referencias orientativas para planificar el seguro de maternidad.
Datos orientativos; confirma los plazos exactos en tu póliza y en la DGSFP.
El calendario ideal: cuándo contratar si buscas embarazo
Si estás planificando tener un bebé, el momento de contratar el seguro es antes de empezar a buscarlo, no cuando ya hay una prueba positiva. Como la carencia del parto ronda los 8-10 meses y un embarazo dura unos 9, contratar el mismo mes en que te quedas embarazada suele dejar el parto justo fuera de cobertura por un pelo. La regla segura es dar un margen: contrata varios meses antes de empezar a buscar, y así cuando llegue el embarazo la carencia ya estará corriendo o cumplida.
- Decides que en unos meses buscaréis bebé.
- Contratas el seguro ya, con el embarazo aún no iniciado.
- Dejas correr la carencia (esos 8-10 meses) mientras tanto.
- Empezáis a buscar con la carencia del parto ya cumplida o muy avanzada.
- Cuando llega el embarazo, el parto entra en cobertura sin sustos.
Cuánto cuesta y cómo comparar en maternidad
El precio de un seguro de salud con maternidad depende de la edad, la compañía, la modalidad (cuadro médico o reembolso) y los copagos. En maternidad, sin embargo, el precio no debe ser el primer criterio: una diferencia de unos euros al mes es poca cosa frente a la tranquilidad de un buen hospital y un ginecólogo de confianza durante nueve meses. Compara, sí, pero ponderando la calidad del centro por encima de la cuota.
Sí conviene afinar en los copagos: durante un embarazo se acumulan muchas visitas y ecografías, así que unos pocos euros por acto médico pueden sumar bastante en nueve meses. Haz un cálculo aproximado de las consultas previstas y compara el coste real, cuota más copagos, y no solo la cuota de escaparate.
Reembolso o cuadro médico para el embarazo
La modalidad también influye en la experiencia del embarazo. Con cuadro médico eliges entre los ginecólogos y hospitales concertados, que en las grandes compañías suelen ser amplios y de calidad, y no adelantas dinero. Con reembolso puedes acudir a cualquier ginecólogo privado, incluido uno concreto que ya conozcas y en quien confíes, pagando y recuperando después un porcentaje, con los límites de baremo y tope de siempre.
Para la mayoría de familias, un buen cuadro médico cubre de sobra el embarazo sin coste añadido por visita. El reembolso tiene sentido sobre todo si hay un ginecólogo de referencia fuera de cuadro al que no se quiere renunciar en un momento tan personal. En ambos casos, lo decisivo sigue siendo haber contratado a tiempo para que la carencia del parto no lo estropee.
Embarazo de riesgo y cuidados especiales
Los embarazos que se complican o que se clasifican como de riesgo son justo donde más se agradece un buen seguro, porque implican más ecografías, más controles, a veces reposo con seguimiento y una vigilancia más estrecha. Un cuadro médico amplio o un reembolso con buen tope te dan acceso rápido a esas pruebas y especialistas sin listas de espera, que en estas situaciones es lo más valioso.
Ahora bien, hay un matiz importante: si el embarazo de riesgo o una condición asociada ya estaba diagnosticada antes de contratar, la compañía puede considerarla preexistente y limitar su cobertura. De ahí, una vez más, la importancia de contratar con antelación y de declarar tu situación con honestidad: es lo que garantiza que, si el embarazo se complica, tengas el respaldo completo del seguro.
Coberturas para el bebé: qué mirar desde ya
Aunque el bebé necesite su propia póliza al nacer, conviene pensar en su cobertura antes del parto para no improvisar en pleno posparto. Comprueba qué incluye la póliza pediátrica de tu compañía: revisiones del niño sano, pediatra de urgencias, pruebas, y la atención neonatal si hiciera falta ingreso. Y confirma el plazo exacto para dar de alta al recién nacido heredando tu antigüedad sin nueva carencia, porque suele ser corto (unos días desde el nacimiento).
Tener resuelto de antemano cómo y cuándo se incorpora el bebé te evita el estrés de descubrir, ya con el niño en casa, que había un trámite con fecha límite. Un par de llamadas durante el embarazo dejan todo listo para que la incorporación sea automática.
Reproducción asistida: mira bien la letra pequeña
Si tu camino hacia la maternidad pasa por la reproducción asistida (inseminación, fecundación in vitro), debes saber que es una de las coberturas más limitadas de los seguros de salud: muchas pólizas la excluyen o la sujetan a carencias muy largas y a topes que apenas cubren una parte del tratamiento. No des por hecho que "como cubre maternidad, cubre esto", porque suelen ser cosas distintas.
Si prevés que puedes necesitar estas técnicas, búscalo expresamente antes de contratar y compara qué compañías lo contemplan, con qué límites y con qué carencias. Es un caso en el que elegir la póliza equivocada por no leer la letra pequeña se paga caro, tanto emocional como económicamente.
Después del parto: el primer año del bebé
La cobertura no termina en el paritorio. El primer año de vida del bebé concentra muchísimas visitas: revisiones del niño sano, vacunas, pediatría y urgencias que, con un recién nacido, son frecuentes. Por eso, al planificar el seguro, piensa también en cómo queda cubierto el pequeño una vez incorporado a su póliza: un buen cuadro pediátrico y urgencias 24 horas cerca de casa valen su peso en oro cuando hay un bebé.
Confirma, además, el plazo para dar de alta al recién nacido heredando tu antigüedad sin nueva carencia (suele ser corto) y ten la documentación lista antes del parto. Así, en pleno posparto, la incorporación del bebé es un trámite automático y no una carrera contrarreloj.
Parto cubierto: mira la habitación y el pediatra
Más allá de la carencia, al elegir seguro para el parto compara detalles que marcan la experiencia: si incluye habitación individual con acompañante, la cobertura de neonatología y el acceso a pediatra desde el nacimiento. Dos pólizas con precio similar pueden ofrecer condiciones de hospitalización muy distintas.
El parto y las carencias: planifica con tiempo
Los seguros de salud aplican periodos de carencia antes de cubrir ciertas prestaciones: el parto suele tener una carencia de 8 a 10 meses, y la cirugía, en torno a 6. Por eso, si planeas un embarazo, contrata con mucha antelación; contratarlo ya embarazada casi nunca cubre ese parto.
Preguntas habituales sobre el seguro en el embarazo¿Cuánto dura exactamente la carencia del parto?
Suele situarse entre 8 y 10 meses según la compañía. Pídelo siempre por escrito antes de contratar.
¿Cubre el seguro la reproducción asistida?
La mayoría la excluye o la limita mucho, con carencias largas. Si es tu caso, busca específicamente pólizas que la contemplen.
¿El bebé entra gratis en mi seguro al nacer?
No automáticamente: hay que darlo de alta con su póliza. Si lo haces en plazo, muchas compañías lo incorporan sin nueva carencia.
¿Puedo contratar ya embarazada solo para las pruebas?
Sí, para consultas y pruebas sin lista de espera puede compensar, aunque el parto probablemente no llegue a tiempo por la carencia. Declara siempre el embarazo.
Más dudas frecuentes sobre la carencia y el parto
¿Puedo reducir o eliminar la carencia del parto?
¿La cesárea tiene una carencia distinta a la del parto natural?
Si cambio de aseguradora, ¿empieza otra vez la carencia?
¿El parto en la sanidad pública cuenta si tengo seguro privado?
¿Qué pasa si el parto se adelanta antes de cumplir la carencia?
Relacionado con esto
- 🩺 Seguro de salud con copago vs sin copago
- 📄 Cómo leer tu póliza de seguros: guía completa
- 🔄 Cambiar de aseguradora: cuándo se puede
- 💰 Calculadora: deducción fiscal del seguro de salud (autónomos)
Fuentes oficiales: las coberturas y carencias exactas están en tu póliza; ante discrepancias, la referencia es la Dirección General de Seguros (DGSFP). Esta guía es informativa; confirma siempre tu caso en los canales oficiales.
Contenido revisado en septiembre de 2026. Guía informativa basada en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.