
Te dan cita en el consulado para dentro de tres semanas, abres la lista de documentos y una línea lo cambia todo: «seguro médico sin copagos y sin carencias». Buscas en internet y aparecen veinte comparadores con el mismo mensaje, «seguro válido para visado», pero ninguno te explica qué comprueba exactamente el funcionario ni qué pasa si tu póliza se queda a medias.
El problema es que la expresión seguro de salud para extranjeros mezcla cosas que no se parecen: la póliza que exige un consulado para concederte el visado, la que te piden al renovar la residencia, el convenio especial de la Seguridad Social y la sanidad pública a la que quizá ya tienes derecho. Cada una tiene sus propias reglas, y confundirlas es la forma más barata de perder una cita o un año de residencia.
Aquí vas a ver, trámite por trámite, qué dice la norma y qué suelen pedir en la práctica, cómo se comprueba una póliza antes de pagarla, cuándo el convenio especial sí tiene sentido y cuándo no, y qué errores terminan en un requerimiento o una denegación. Donde no he podido contrastar algo, lo digo.
Seguro de salud para extranjeros con residencia en España: primero el trámite, luego la póliza
Antes de comparar precios conviene saber qué trámite vas a hacer, porque de él depende todo lo demás. El marco general es el Reglamento de Extranjería, aprobado por el Real Decreto 1155/2024, de 19 de noviembre, que está en vigor desde el 20 de mayo de 2025 y sustituye al reglamento de 2011. En ese texto aparece la palabra «seguro» en casi todos los procedimientos, pero con matices distintos.
La tabla recoge los trámites más habituales, lo que dice el Reglamento y lo que suelen detallar los consulados en sus páginas oficiales. Es una guía para orientarte, no un sustituto de la lista de tu consulado o de tu oficina de extranjería, que son quienes deciden.
Qué seguro piden según el trámite
| Trámite | Lo que dice el Reglamento | Lo que suelen detallar los consulados |
|---|---|---|
| Visado de residencia no lucrativa | Contar con un «seguro de enfermedad» (art. 61.2.b). La autorización inicial dura un año. | Cobertura del 100 % de los gastos médicos, sin copagos ni carencias, con entidad autorizada en España, para los primeros doce meses. |
| Visado de estudios | Seguro con entidad autorizada, prestaciones similares a la cartera común del SNS y válido durante la estancia (art. 35.i). | Gastos médicos mayores, no de viaje, sin carencias ni copagos. Algún consulado fija fechas de vigencia o un capital mínimo. |
| Renovación de la no lucrativa | Haber mantenido el seguro durante la vigencia anterior y continuar con él (art. 64.2.c). | Se revisa en la oficina de extranjería, que fija la documentación concreta. |
| Reagrupación familiar | Seguro de enfermedad para quien reagrupa y para los familiares incluidos (art. 67.3). | Consulta con la oficina de extranjería qué modalidad aceptan en tu caso. |
| Estudiante que trabaja | Si ejerce una actividad laboral, el requisito del seguro se entiende cumplido con el alta en la Seguridad Social (art. 57.5). | No aplica mientras no exista el alta y la actividad autorizada. |
Resumen orientativo del Real Decreto 1155/2024 y de páginas consulares de Exteriores. Cada consulado puede añadir condiciones propias.
Una cosa salta a la vista al leer la columna central: el Reglamento exige «un seguro de enfermedad», sin más adjetivos, salvo en los estudios, donde sí concreta la entidad y el nivel de prestaciones. Lo de «sin copagos y sin carencias» no está en esos artículos; viene de la práctica consular. Eso explica por qué dos personas con la misma póliza pueden recibir respuestas distintas, y por qué conviene leer la página de tu consulado y no la de un comparador.
Qué exige de verdad la norma y de dónde sale lo de «sin copagos y sin carencias»
Las páginas consulares que he podido revisar (Bogotá, Buenos Aires y, para estudios, Guadalajara) coinciden en lo esencial: la póliza debe estar contratada con una entidad aseguradora autorizada para operar en España, cubrir el 100 % de los gastos médicos y no tener carencias ni copagos. El consulado de Bogotá añade «sin limitación», «sin reembolsos» y «sin franquicias», y pide que la póliza cubra los doce primeros meses desde la fecha prevista de viaje.
Traducido a lenguaje de póliza, carencia es el periodo de espera durante el que una cobertura todavía no funciona (típico en parto, intervenciones o pruebas complejas), y copago es la cantidad fija que pagas cada vez que usas un servicio. Para un trámite de extranjería, ambas cosas son un problema porque el funcionario quiere ver que, desde el primer día, la persona estará cubierta como lo estaría alguien dentro del sistema público. Si quieres entender a fondo esa diferencia, la tienes explicada en seguro de salud con copago o sin copago.
Ocho comprobaciones antes de pagar la póliza
Muchos rechazos no vienen de no tener seguro, sino de que el certificado no dice lo que el funcionario necesita leer. Usa este listado con el borrador de la aseguradora, antes de pagar.
Checklist de la póliza para trámites de extranjería
- Entidad autorizada en España. Comprueba que figura en los registros de la DGSFP; una web bonita no prueba nada.
- Cobertura del 100 % de gastos médicos, hospitalarios y extrahospitalarios, sin límites que recorten la asistencia.
- «Sin copagos» y «sin carencias» escritos expresamente en el certificado, no solo en el folleto comercial.
- Fechas de vigencia que cubran el periodo exacto que exige el trámite (por ejemplo, los primeros doce meses).
- Datos idénticos al pasaporte: nombre, apellidos, fecha de nacimiento y número de documento, tal como aparecen en él.
- Ámbito territorial: España. Una póliza internacional que excluya el territorio español no sirve.
- Justificante de pago de la prima, porque algunos consulados piden el recibo además del certificado.
- Preexistencias y exclusiones: pregunta por escrito si hay alguna que afecte a tu caso, porque algunas oficinas las miran.
Si ya tienes una enfermedad diagnosticada, declárala con exactitud: ocultarla puede llevar a la aseguradora a rescindir, como explico en las consecuencias de mentir en el cuestionario de salud. Y si tu situación es delicada, mira qué seguros aceptan enfermedades preexistentes.
Residencia no lucrativa: el seguro y el dinero se evalúan juntos
La residencia temporal no lucrativa es la vía de quien quiere vivir en España sin trabajar aquí, con ahorros o ingresos del extranjero. El artículo 61 del Reglamento exige tres cosas que se evalúan a la vez: medios económicos suficientes, seguro de enfermedad y no suponer una amenaza para el orden público. La autorización inicial dura un año y se pide mediante visado en el consulado.
Los medios económicos tienen su propio artículo 62: el 400 % del IPREM al mes para el solicitante y el 100 % del IPREM al mes por cada familiar a su cargo, calculado sobre el tiempo de vigencia de la autorización. Con el IPREM mensual actual en 600 euros, las cifras son estas (compruébalas en el momento de tu solicitud, por si se actualiza el indicador).
Los números de la no lucrativa (orientativos)
Con el IPREM mensual en 600 euros
Cifras calculadas a partir del art. 62 del Real Decreto 1155/2024 y coinciden con la página del consulado de Buenos Aires. Confirma el importe vigente antes de presentar.
Un caso muy habitual: una pareja que se traslada a la costa con una pensión extranjera. Él es el solicitante principal y ella, familiar a cargo. Con esos importes, sumarían unos 36.000 euros para un año (28.800 más 7.200). Es un ejemplo ilustrativo; lo que importa es que el seguro de ambos debe estar en regla y que la documentación bancaria que acredita ese dinero tiene sus propios requisitos, recogidos en el artículo 62.3.
Una trampa frecuente es pensar que, con ahorros de sobra, basta un seguro básico o de viaje. El seguro y los medios económicos son requisitos separados: tener ahorros no sustituye a la póliza, y la póliza no compensa unos ahorros insuficientes. La página consular de Guadalajara, por ejemplo, excluye expresamente los seguros de viaje, y conviene asumir lo mismo en el resto salvo que tu consulado diga lo contrario.
Seguro médico para el visado de estudiante: gastos médicos mayores, no un seguro de viaje
El artículo 35 del Reglamento regula el visado de estancia de larga duración por estudios, movilidad de alumnos, voluntariado o actividades formativas. En su letra i) pide un seguro de enfermedad concertado con una entidad aseguradora autorizada para operar en España, con prestaciones similares a las de la cartera común básica del Sistema Nacional de Salud, válido durante toda la estancia prevista. En la letra h) fija también los recursos: el 100 % del IPREM al mes para tu sostenimiento, salvo que acredites el alojamiento pagado por adelantado.
Los consulados bajan esto al detalle. La página de Guadalajara, por ejemplo, habla de seguro de gastos médicos mayores (no de viaje), sin carencias ni copagos, con un capital mínimo de 500.000 dólares y una vigencia que empieza un mes antes del curso y termina quince días después, con recibo de pago. Ese capital y esas fechas son condiciones de ese consulado, no una regla general; el tuyo puede pedir otras.
Si estudias y además trabajas
El artículo 57.5 prevé que, si el titular de la autorización de estudios ejerce una actividad laboral autorizada, el requisito del seguro médico se entiende cumplido con el alta en la Seguridad Social. Es una ventaja real: pasas a estar cubierto por el sistema público en vez de depender de la póliza privada. Pero ojo: eso vale desde que existe el alta, no antes. Para el visado inicial seguirás necesitando la póliza.
Si solo vas a hacer un curso corto o un intercambio sin visado de larga duración, tu caso es otro: necesitas un seguro de viaje, como el de las estancias Erasmus o el del visado Schengen. La frontera es la duración y el tipo de visado, no el nombre del producto.
Renovar la residencia: el seguro tiene que haber estado ahí todo el año
Aquí cambia la pregunta. Para renovar una residencia no lucrativa, el artículo 64.2 pide haber mantenido durante la vigencia de la autorización un seguro de enfermedad y continuar con él, además de medios económicos, tasa pagada, escolarización de los menores y haber residido de forma real y efectiva más de 183 días en el año natural. La solicitud se presenta durante los dos meses previos al vencimiento; si se presenta dentro de los tres meses posteriores, también se prorroga la validez hasta la resolución, sin perjuicio de una posible sanción.
La palabra clave es «haber mantenido», y por eso importa el historial de recibos. Una póliza contratada solo para el visado y cancelada a los dos meses, o una que vence antes que tu tarjeta, deja un hueco que la oficina de extranjería puede detectar. Por eso, al contratar el primer año, conviene que la vigencia cubra todo el periodo de la autorización o que renueves la póliza antes de que caduque, y que guardes los recibos de cada anualidad.
Convenio especial de la Seguridad Social: qué es y por qué no es un atajo para el visado
El convenio especial de prestación de asistencia sanitaria, regulado por el Real Decreto 576/2013, permite acceder a la cartera común básica del Sistema Nacional de Salud pagando una cuota a quienes no son aseguradas ni beneficiarias. Según el Ministerio de Sanidad, la cuota mensual es de 60 euros para menores de 65 años y 157 euros a partir de esa edad, y las comunidades autónomas pueden aumentarla si añaden prestaciones complementarias.
Los requisitos son tres: un año de residencia efectiva y continuada inmediatamente anterior a la solicitud, empadronamiento en un municipio de la comunidad competente y no tener acceso a la sanidad pública por otro título. No hay carencias, pero la farmacia ambulatoria, los productos ortoprotésicos y dietéticos y el transporte no urgente corren a tu cargo. Se tramita ante el servicio de salud autonómico, o el INGESA en Ceuta y Melilla.
De ahí se deduce la limitación más importante: quien todavía no vive en España no puede formalizarlo, porque exige un año de residencia y empadronamiento previos. Por eso no sirve para conseguir el visado inicial. Otra cosa distinta es si, una vez dentro, tu oficina de extranjería lo acepta como «seguro de enfermedad» para renovar: el Reglamento no lo aclara en los artículos que he revisado y la práctica varía, así que pregúntalo por escrito antes de cancelar nada.
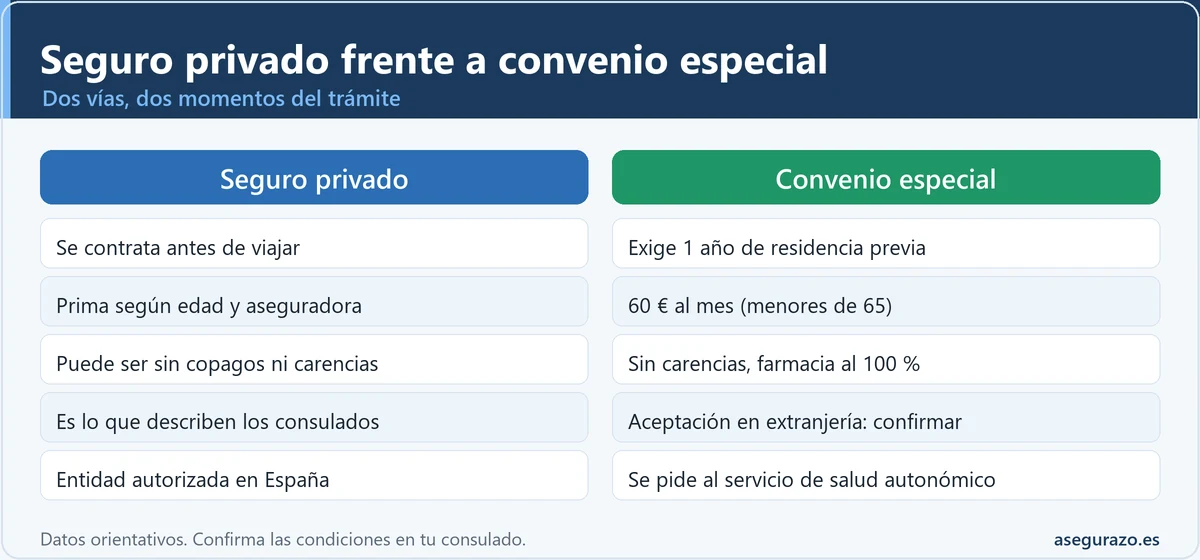
Seguro privado o convenio especial: dos vías, dos momentos
- Se contrata antes de viajar, desde tu país.
- Puede emitirse sin copagos ni carencias, que es lo que piden los consulados.
- Es la vía que describen las páginas consulares para el visado.
- La prima depende de tu edad y de la aseguradora, y crece con los años.
- Hay que revisar bien exclusiones y preexistencias.
- Cuota fija de 60 € al mes (menores de 65) o 157 € (a partir de 65), según Sanidad.
- Da acceso a la cartera común básica del SNS, sin carencias.
- Exige un año de residencia efectiva y empadronamiento previos.
- Farmacia ambulatoria y transporte no urgente se pagan aparte.
- Su aceptación en extranjería hay que confirmarla caso a caso.
Cuando el seguro privado no es tu camino: ciudadanos de la UE, trabajo y sanidad pública sin residencia
No todo extranjero necesita comprar una póliza. Hay cuatro situaciones en las que el seguro privado puede sobrar o ser solo un complemento, y conviene conocerlas antes de gastar dinero.
Si trabajas en España con contrato o como autónomo, el alta en la Seguridad Social te da acceso a la sanidad pública. El propio Reglamento lo recoge para los estudiantes que trabajan (art. 57.5). Eso no impide contratar un seguro privado por rapidez en consultas, algo que repaso en el ranking de seguros de salud, pero ya no es un requisito del trámite.
Si eres ciudadano de la UE o del EEE, tu régimen de residencia es otro, el del Real Decreto 240/2007, y no pasas por un visado. Para residir más de tres meses sin trabajar, ese régimen suele exigir recursos suficientes y cobertura sanitaria, pero el detalle de qué póliza se acepta no lo he podido contrastar en la fuente oficial, así que lo dejo como pregunta para la oficina de extranjería o la comisaría donde te inscribas.
Si cobras una pensión de otro país europeo, hay casos en los que la asistencia sanitaria en España corre a cargo del país pagador mediante los reglamentos europeos de coordinación (el llamado formulario S1). El artículo 3 de la Ley 16/2003, reformado en 2018, reconoce el acceso a la sanidad a quienes tienen derecho «en aplicación de los reglamentos comunitarios». Si es tu caso, pregunta al organismo que te paga la pensión antes de comprar nada.
Si ya estás en España sin residencia legal, el artículo 3 ter de la Ley 16/2003, introducido por el Real Decreto-ley 7/2018, reconoce a las personas extranjeras no registradas ni autorizadas como residentes derecho a la atención sanitaria en las mismas condiciones que los españoles, siempre que no tengan que acreditar cobertura por otra vía, no puedan exportar la de su país y no haya un tercero obligado al pago. Cada comunidad autónoma fija cómo se solicita el documento que lo acredita, y para estancias temporales se exige un informe favorable de los servicios sociales. La norma prevé además una aportación farmacéutica propia para este colectivo.
¿Qué camino te corresponde? Un árbol de tres preguntas
Para ordenar todo lo anterior, este selector te orienta según tu punto de partida. Es una guía general, no una resolución oficial: marca la opción que te describe y lee el resultado.
¿Qué seguro te toca según tu situación?
Elige la que más se parezca a la tuya.
Cuánto cuesta y cómo elegir aseguradora sin perder el trámite
El precio de estas pólizas depende sobre todo de la edad. Como orden de magnitud, para un adulto joven se mueve en decenas de euros al mes y sube de forma apreciable pasados los 50 o 60 años; no puedo darte una cifra oficial porque cada aseguradora tarifica por su cuenta. Lo útil es pedir presupuesto con tu edad exacta en al menos tres compañías y comparar a igualdad de condiciones: misma vigencia, mismo nivel de cobertura, mismas exclusiones.
Más importante que el precio es que la entidad figure como autorizada para operar en España. La DGSFP, el supervisor, publica los registros de entidades aseguradoras y es el sitio donde comprobarlo; además, te servirá saber cómo se comprueba la solvencia de una aseguradora. Si dudas entre las grandes marcas, esta comparativa con datos públicos te da criterios sin opiniones inventadas.
Del presupuesto a la presentación: seis pasos
Proceso para conseguir un certificado que no te devuelvan
Errores que acaban en un requerimiento o una denegación
Las denegaciones relacionadas con el seguro rara vez se deben a un único gran fallo. Suelen venir de pequeños detalles de redacción o de fechas. Estos seis son los que más fácilmente se cometen a la vista de lo que piden las listas consulares y el Reglamento, con la forma de evitarlos.
Rejilla de errores frecuentes
Presentar un seguro de viaje porque «también cubre médico».
Un certificado que no menciona copagos ni carencias. El funcionario no puede suponerlo.
Vigencia más corta que la autorización. Una póliza de seis meses para un trámite de doce.
Entidad no autorizada en España. Una aseguradora extranjera sin habilitación aquí.
Datos distintos al pasaporte. Un apellido compuesto mal ordenado o una fecha cambiada.
Cancelar la póliza al llegar porque «ya tengo la tarjeta».
Dudas habituales sobre el seguro médico para residir en España siendo extranjero
¿Qué seguro médico piden para el visado de residencia?
El Reglamento exige un seguro de enfermedad (art. 61.2.b para la no lucrativa). Los consulados que he consultado piden en la práctica una póliza con entidad autorizada en España, 100 % de gastos médicos, sin copagos ni carencias, para el primer año. Confirma el detalle en la web de tu consulado.
¿Vale un seguro de viaje o la tarjeta sanitaria europea para el trámite?
No, como norma general: la página consular de Guadalajara excluye expresamente los seguros de viaje y las demás piden una póliza de salud. La tarjeta sanitaria europea es para estancias temporales de asegurados de otro Estado. Si dudas, pregunta a tu consulado.
¿Qué significa exactamente «sin copagos y sin carencias»?
Que no pagas una cantidad cada vez que usas un servicio (copago) y que ninguna cobertura tiene periodo de espera (carencia) desde el primer día.
¿Puedo usar el convenio especial de la Seguridad Social para renovar mi residencia?
No está claro y no lo afirmo. El convenio exige un año de residencia efectiva y empadronamiento, por lo que no sirve para el visado inicial. Para renovar, el Reglamento no detalla el tipo; consúltalo por escrito antes de cancelar tu póliza.
¿Tengo que mantener el seguro durante todo el año de residencia?
Sí. El artículo 64.2.c exige, para renovar, haber mantenido el seguro durante la vigencia de la autorización y continuar con él.
Si estudio y trabajo a la vez, ¿necesito la póliza privada?
Según el artículo 57.5, si ejerces una actividad laboral en los términos que permite tu autorización, el requisito del seguro médico se entiende cumplido con el alta en la Seguridad Social. Para el visado inicial, antes de tener el alta, seguirás necesitando la póliza.
Relacionado con esto
- 🏥 Los 5 mejores seguros de salud en España (ranking 2026)
- 💶 Seguro de salud con copago o sin copago: cuál ahorra más
- 📋 Qué no cubre un seguro de salud: tabla de exclusiones 2026
- 🛡️ ¿Es solvente tu aseguradora? Cómo comprobar su solvencia
Una póliza no se compra al llegar, se elige con el papel del consulado en la mano
Casi todo lo que sale mal con el seguro de un trámite de extranjería se puede evitar con un gesto muy simple: imprimir la lista de tu consulado y ponerla al lado del borrador del certificado, línea contra línea. Si cada requisito tiene su equivalente escrito en el documento, el funcionario no tiene nada que interpretar.
Y cuando ya estés dentro, trata la póliza como parte de tu expediente y no como un trámite resuelto: apunta su vencimiento junto al de tu tarjeta y pregunta en tu oficina de extranjería qué modalidad aceptan para renovar. Para tu caso concreto conviene confirmarlo con tu consulado, tu aseguradora o un profesional de extranjería.
Fuentes y dónde comprobarlo
- BOE: Real Decreto 1155/2024, Reglamento de Extranjería (arts. 35, 57, 61, 62, 64 y 67)
- BOE: Real Decreto 576/2013, convenio especial de asistencia sanitaria
- BOE: Real Decreto-ley 7/2018, acceso universal al Sistema Nacional de Salud
- Ministerio de Sanidad: convenio especial de prestación de asistencia sanitaria
- Ministerio de Asuntos Exteriores: servicios consulares y visados
- DGSFP: registro de entidades aseguradoras autorizadas