
Tienes la graduación de las gafas desactualizada, llevas años pensando en operarte de la miopía y hace meses que el dentista te dice que habría que corregirte los dientes. Un día alguien te comenta que "con el seguro médico eso lo tienes cubierto" y llamas a tu aseguradora. Te contestan con un "depende", y cuelgas sin saber si el láser, la ortodoncia o las lentillas entran o no. Pasa mucho más de lo que parece.
La respuesta corta a qué no cubre un seguro de salud es esta: casi todo lo que no tiene una finalidad terapéutica (tratar una enfermedad o lesión diagnosticada), todo lo que se compra y te llevas puesto (gafas, audífonos, ortopedia externa) y los tratamientos que la compañía considera no asegurables (estética, reproducción asistida, algunos deportes). Lo que casi nadie explica es que entre "cubierto" y "excluido" existe un nivel intermedio: el servicio que no pagas la aseguradora, pero que te sale con descuento o a precio cerrado en su red concertada. Mezclar los dos es el origen de la mayoría de las sorpresas.
Este artículo clasifica 32 servicios en esos tres niveles y te enseña a comprobar en tu propio condicionado, en cinco minutos, en cuál cae cada uno. Una advertencia honesta antes de empezar: todo lo que lees aquí es lo habitual en el mercado español, no las condiciones de ninguna póliza concreta. No citamos aseguradoras ni planes porque cada compañía redacta su condicionado a su manera y lo cambia con el tiempo. Lo único que manda es el documento que tú firmaste.
Qué no cubre un seguro de salud: la regla de los tres niveles
Cuando alguien pregunta "¿mi seguro cubre X?", en realidad está preguntando tres cosas distintas a la vez. La primera: ¿pagará la aseguradora la factura entera (más el copago, si tu modalidad lo tiene)? La segunda: ¿me hará al menos un precio especial por usar su red? La tercera: ¿está directamente fuera del contrato? Si separas estas tres respuestas, el "depende" se convierte en un mapa bastante claro.
Es el núcleo del contrato: acto médico con finalidad terapéutica, dentro de las especialidades y plazos de carencia de tu póliza.
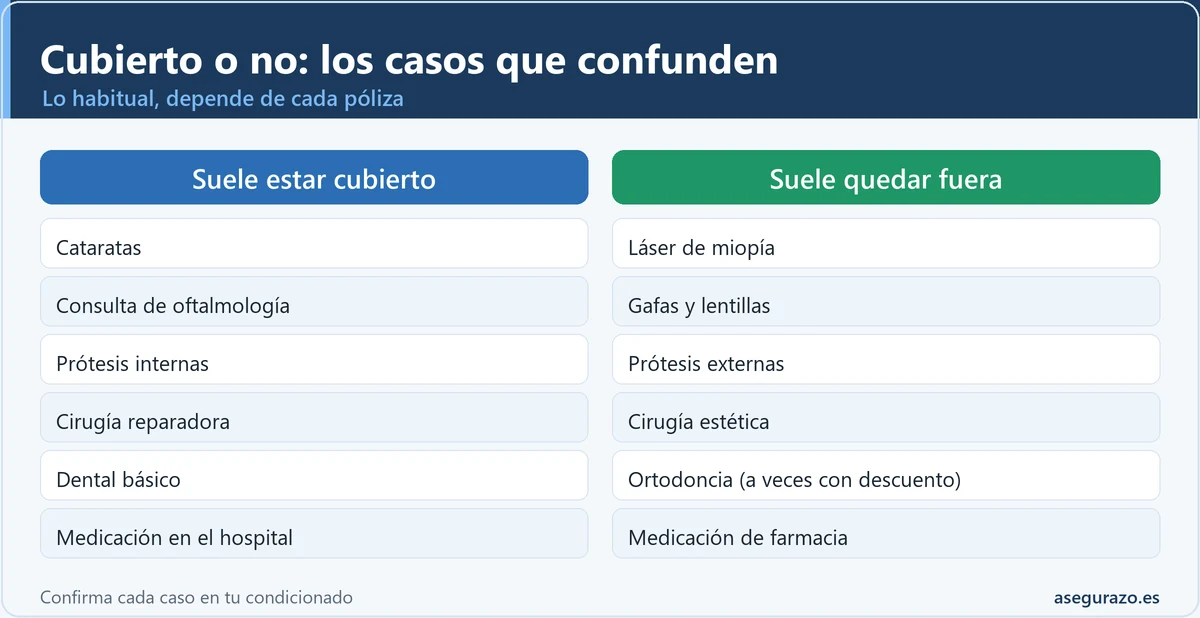
- Consulta de oftalmología
- Cirugía de cataratas
- Prótesis internas
- Cirugía reparadora
Servicios que quedan fuera del contrato, pero que la compañía negocia con su red concertada a tarifa reducida. Es una ventaja comercial, no una cobertura.
- Ortodoncia
- Implantes dentales
- Gafas en ópticas de la red
- Láser de miopía en algunas redes
Lo que el condicionado deja fuera sin contrapartida: se paga a precio de mercado, sin intervención de la compañía.
- Cirugía estética
- Ortopedia externa
- Medicamentos de farmacia
- Tratamientos experimentales
La diferencia entre el nivel 2 y el nivel 3 es dinero real, pero también una cuestión de honestidad comercial. Cuando un folleto dice "incluye ortodoncia" y en la letra pequeña pone "con tarifas especiales", lo que te venden es el nivel 2 con el envoltorio del nivel 1. El descuento puede merecer la pena, y de hecho muchas veces la merece, pero no es lo mismo que una cobertura y no debería compararse como si lo fuera. Lo desarrollamos con más detalle en nuestra guía del seguro dental.
Por qué casi todas las exclusiones siguen la misma lógica
Aunque el listado de exclusiones de una póliza pueda ocupar varias páginas, casi todo lo que contiene responde a cuatro razones. Entenderlas te permite adivinar, con bastante acierto, en qué nivel cae un servicio que no aparece en ninguna tabla.
- No hay enfermedad detrás. Un seguro de asistencia sanitaria cubre la atención a una enfermedad o lesión. Si quieres mejorar tu aspecto (estética) o quitarte las gafas (cirugía refractiva en un ojo sin patología), lo habitual es que quede fuera, porque corregir un defecto refractivo o un rasgo físico no se considera tratar una dolencia.
- Es un producto, no un acto médico. Las gafas, los audífonos, las plantillas o una silla de ruedas son objetos que compras. La consulta del especialista que los prescribe entra en la póliza; el objeto, normalmente, no.
- Es un riesgo difícil de asegurar. Los tratamientos muy caros y muy predecibles (reproducción asistida, ciertas terapias de alto coste) o los muy dependientes de la conducta del asegurado (deporte profesional, deportes de riesgo) suelen excluirse porque un seguro con prima asequible no podría sostenerlos.
- Lo cubre otro sistema. Una parte de lo que no ves en tu póliza (accidentes laborales, determinadas prestaciones) corresponde a otros regímenes, como la Seguridad Social o la mutua de tu empresa.
Un detalle que conviene tener claro: la sanidad pública tiene su propia lista de lo que financia, la cartera común de servicios del Sistema Nacional de Salud, regulada en el Real Decreto 1030/2006. En ella, por ejemplo, se excluyen las técnicas con finalidad de mejora estética o cosmética. Tu seguro privado no está obligado a copiar esa cartera, y de hecho muchas veces ofrece cosas que la pública no (y viceversa). Por eso no sirve decir "como en la Seguridad Social sí lo hacen, aquí también".
La tabla maestra: 32 servicios clasificados en tres niveles
Esta es la parte que no vas a encontrar reunida en las páginas que tratan un servicio suelto. La hemos dividido en tres bloques para que se lea bien en el móvil. Léela como un mapa de lo habitual, no como una promesa: una póliza concreta puede ser más generosa o más restrictiva en cualquier fila, y las compañías retocan sus productos cada año. La última columna te dice qué palabra buscar en tu condicionado para salir de dudas.
Bloque 1: vista, oído y boca
| Servicio | Lo habitual | Dónde está la frontera | Qué buscar en el condicionado |
|---|---|---|---|
| Consulta de oftalmología y revisión de la vista | Cubierto | La consulta con el médico especialista entra. Medir la graduación en una óptica no es un acto médico de la póliza. | "Oftalmología" en el listado de especialidades |
| Cirugía de cataratas | Cubierto | Es una enfermedad que nubla la visión. Suele cubrirse la lente estándar; las lentes de gama alta (multifocales, por ejemplo) pueden llevar suplemento. | "Lente intraocular" y "suplemento" |
| Cirugía láser de la miopía (refractiva) | Excluido o Descuento | Corrige un defecto refractivo, no una enfermedad. Algunas compañías ofrecen un precio cerrado en centros concertados, sin pagar ellas la operación. | "Cirugía refractiva", "defectos de refracción" |
| Gafas y lentillas | Excluido o Descuento | Es un producto, no un acto médico. El descuento, cuando existe, se aplica en ópticas de la red. | "Material óptico", "óptica concertada" |
| Audífonos | Excluido o Descuento | La audiometría y la consulta de otorrino entran; el aparato, no. | "Prótesis auditivas", "audioprótesis" |
| Dental básico (revisión, limpieza, radiografías, extracciones) | Cubierto o franquicia | Es lo más habitual de encontrar incluido, a veces con un número de actos al año. Depende de la póliza. | "Servicios dentales básicos" o "estomatología" |
| Empastes y endodoncias | Descuento | Suelen entrar en la franquicia dental (tarifa reducida) y no en la cobertura plena. Hay excepciones en pólizas dentales específicas. | "Franquicia dental", "tarifas concertadas" |
| Implantes y prótesis dentales | Descuento | Raramente se pagan, aunque algunos planes dan tarifa cerrada para el implante o la corona. | "Implantología", "prótesis dental" |
| Ortodoncia | Excluido o Descuento | Es tratamiento largo y de finalidad en gran parte estética. En una póliza médica pura casi siempre queda fuera. | "Ortodoncia", "ortopedia dentofacial" |
| Cirugía oral o maxilofacial por patología | Cubierto | Si hay quiste, fractura o tumor, es acto médico. Si es una cirugía para mejorar la mordida sin enfermedad, se discute. | "Cirugía maxilofacial" |
Bloque 2: cuerpo, mente y prevención
| Servicio | Lo habitual | Dónde está la frontera | Qué buscar en el condicionado |
|---|---|---|---|
| Psicología | Cubierto con tope | Casi siempre con un límite de sesiones al año, y a veces con copago o carencia. | "Psicoterapia", "número de sesiones" |
| Psiquiatría | Cubierto | Es consulta médica. La hospitalización psiquiátrica suele tener su propio límite de días y su propia espera. | "Psiquiatría", "hospitalización psiquiátrica" |
| Fisioterapia y rehabilitación | Cubierto con límites | Habitualmente con prescripción médica y un tope de sesiones. Los masajes de relax no cuentan. | "Rehabilitación", "prescripción", "sesiones" |
| Podología | Descuento | Algunos planes incluyen un número de visitas; otros solo tarifa concertada. | "Podología", "quiropodia" |
| Nutrición y dietética | Descuento o Excluido | Si es por una patología con diagnóstico, puede entrar. Si es para adelgazar o por estética, queda fuera. | "Nutrición", "dietética", "obesidad" |
| Osteopatía, quiropráctica, acupuntura, homeopatía | Excluido o Descuento | Se agrupan como "terapias alternativas". Algunas compañías tienen tarifa especial en profesionales de la red. | "Medicinas alternativas", "terapias no convencionales" |
| Chequeos y medicina preventiva | Cubierto en algunas, descuento en otras | Depende del plan y de la edad. Muchas pólizas limitan los chequeos a un perfil y a una frecuencia. | "Revisión", "medicina preventiva", "chequeo" |
| Vacunas | Excluido o Descuento | Las vacunas de viaje y las no incluidas en el calendario oficial no suelen entrar. | "Vacunaciones" |
| Medicamentos de farmacia (ambulatorios) | Excluido | Sorprende a muchos: los fármacos que te llevas de la farmacia casi nunca están incluidos. Los que te administran ingresado sí. | "Medicación ambulatoria", "farmacia" |
| Pruebas genéticas | Excluido o Descuento | Las pruebas de diagnóstico muy especializadas suelen requerir autorización. Los estudios de predisposición o de ancestros, no. | "Genética", "estudios genéticos" |
Bloque 3: operaciones, prótesis y situaciones especiales
| Servicio | Lo habitual | Dónde está la frontera | Qué buscar en el condicionado |
|---|---|---|---|
| Cirugía estética | Excluido | Si no hay enfermedad ni secuela que la justifique, es el prototipo de exclusión. Incluye operaciones de mejora de rasgos o aumento de volumen. | "Cirugía plástica", "estética", "cosmética" |
| Cirugía reparadora | Cubierto | Sí se cubre cuando repara una secuela de accidente, enfermedad o intervención cubierta (por ejemplo, reconstrucción tras un tumor). La línea entre reparar y embellecer se discute. | "Cirugía reparadora", "secuelas" |
| Medicina estética (botox, depilación láser, rellenos) | Excluido o Descuento | Aquí el descuento en centros de la red es relativamente común. | "Medicina estética" |
| Prótesis internas (cadera, rodilla, stent, marcapasos) | Cubierto | Se implantan dentro del cuerpo durante una intervención cubierta. Es la regla: interna sí, externa no. | "Prótesis internas", "material de osteosíntesis" |
| Prótesis externas y ortopedia (plantillas, corsés, muletas, sillas) | Excluido | Se entienden como productos que el paciente usa fuera del quirófano. A veces hay descuento en ortopedias concertadas. | "Prótesis externas", "ortopedia" |
| Reproducción asistida (FIV, inseminación) | Excluido o Descuento | Un estudio de esterilidad (diagnóstico) puede cubrirse; el tratamiento, casi nunca. | "Reproducción asistida", "esterilidad" |
| Embarazo y parto | Cubierto tras carencia | Es una de las coberturas con carencia más larga, y no todas las pólizas la incluyen. | "Obstetricia", "parto", "carencia" |
| Medicina deportiva (lesiones) | Cubierto con matices | La lesión se trata como traumatología. Se excluyen a menudo el deporte profesional, la competición y los deportes de riesgo. | "Deportes de riesgo", "competición" |
| Cirugía bariátrica (obesidad) | Depende | Algunas pólizas la cubren con requisitos clínicos estrictos y carencia larga; otras la excluyen. | "Obesidad", "cirugía bariátrica" |
| Enfermedades preexistentes | Depende | La aseguradora puede rechazarte, aceptarte con exclusión específica de esa dolencia o cobrar una sobreprima. | "Cuestionario de salud", "enfermedades preexistentes" |
| Urgencias en el extranjero | Limitado o Excluido | Muchas pólizas de salud cubren poco o nada fuera de España. Para viajar existe el seguro de viaje. | "Ámbito territorial", "asistencia en viaje" |
| Tratamientos experimentales o en investigación | Excluido | Lo que no esté reconocido oficialmente o esté en fase de ensayo queda fuera. | "Experimental", "investigación" |
Clasificación orientativa de lo habitual en pólizas de salud españolas. Las condiciones reales de cada servicio figuran en el condicionado de tu póliza y pueden variar entre compañías y productos.
Si te fijas, en la columna central hay tres palabras que se repiten: "suele", "casi siempre" y "depende". No son una evasiva, son la descripción fiel de un mercado en el que no hay una lista legal de exclusiones común a todas las aseguradoras. Cada compañía define qué asegura, y la ley se limita a exigir que lo explique con claridad (más abajo vemos cómo).
Las fronteras que más confunden: ojo, boca, prótesis y bisturí
Hay cuatro parejas de servicios en las que la confusión es constante, porque una parte entra en el seguro y la otra no. Conocerlas te ahorra la mayoría de los disgustos.
Cataratas sí, láser de miopía no (casi siempre)
Las cataratas son una enfermedad: el cristalino se opaca y se pierde visión. Operarlas es tratar una dolencia y, por eso, las pólizas completas lo incluyen con la lente estándar. La miopía, en cambio, es un defecto de enfoque. Corregirla con láser mejora la vista, pero la aseguradora entiende que no cura una enfermedad, y por eso la deja fuera o te la ofrece con precio especial. Si ves un anuncio de "cirugía de la vista incluida", comprueba si habla de cataratas o de refractiva, porque son mundos distintos.
Consulta del oftalmólogo sí, gafas no
Tu seguro suele pagar que un oftalmólogo te revise la vista, te mida la presión del ojo o te diagnostique un glaucoma. Lo que casi nunca paga es el cristal y la montura. Muchas compañías tienen convenio con ópticas que aplican un porcentaje de descuento a los asegurados, pero eso es un nivel 2: tú abonas el resto. Antes de comprar nada, pregunta si el descuento se aplica a lentes graduadas, a lentillas o solo a monturas.
Prótesis internas sí, externas no
Una prótesis de cadera, un stent o un marcapasos forman parte de la intervención quirúrgica y, cuando la operación está cubierta, el material también. Una plantilla, un corsé, unas muletas o una silla de ruedas son productos externos y quedan fuera. La compañía aplica el mismo criterio con la prótesis dental o auditiva: es un objeto que se compra, aunque lo prescriba un médico. En la práctica, pregunta siempre si el material de la intervención está incluido y, si hay un tope económico por prótesis, cuál es.
Cirugía reparadora sí, estética no (con zona gris)
Esta es la frontera más discutida. Rehacer una mama tras un tumor o tratar la cicatriz de un accidente es cirugía reparadora y encaja en la cobertura. Una rinoplastia por motivos de aspecto o un aumento de pecho sin enfermedad previa son cirugía estética y quedan excluidos. La zona gris la ocupan casos como una rinoplastia que además corrige un problema respiratorio: ahí lo decisivo es el informe médico que acredite la finalidad funcional, y si la aseguradora lo rechaza, existe vía de reclamación (la explicamos más abajo).
Las exclusiones de contrato que no son un servicio: preexistentes, carencias, deporte y extranjero
Además de los servicios concretos, hay exclusiones que atraviesan toda la póliza. No dicen "no cubrimos el láser", sino "no cubrimos nada de esta categoría" o "no cubrimos esto hasta que pasen unos meses". Son las que más dinero cuestan cuando se descubren tarde.
La primera son las enfermedades preexistentes. Cuando contratas, la aseguradora te hace un cuestionario de salud y, con tus respuestas, decide si te acepta, si te excluye una dolencia concreta o si te sube la prima. Responder con inexactitudes tiene consecuencias, porque el artículo 10 de la Ley de Contrato de Seguro regula el deber de declarar el riesgo y los efectos de no hacerlo. Ese mismo artículo, en su redacción vigente, recoge que no hay obligación de declarar antecedentes oncológicos pasados cinco años sin recaída, pero conviene que lo contrastes en el BOE y con tu aseguradora antes de apoyarte en ello. Tienes el desarrollo completo en nuestro artículo sobre enfermedades preexistentes y qué seguros te aceptan.
La segunda son las carencias. No excluyen un servicio para siempre, pero sí durante un tiempo desde que contratas: parto, hospitalización o intervenciones suelen tener esperas más largas que una consulta. Un servicio puede estar "cubierto" en la tabla y aun así no ser utilizable hoy. Lo explicamos con ejemplos en la guía del periodo de carencia del seguro médico.
La tercera es la práctica deportiva. Un esguince jugando al pádel un domingo es una lesión como cualquier otra. Pero si compites federado, practicas escalada, buceo o motor, o eres deportista profesional, las pólizas suelen excluir las lesiones derivadas de esa actividad. Si haces deporte de riesgo, díselo a tu aseguradora y pregunta si hay un suplemento o una póliza específica.
La cuarta es el ámbito territorial. Una póliza de cuadro médico funciona con los centros y profesionales de la red, y fuera de España esa red desaparece. Algunas pólizas añaden una asistencia limitada en viaje y otras no incluyen nada. Si viajas, lo más habitual es combinar la Tarjeta Sanitaria Europea (para la sanidad pública del país europeo) con un seguro de viaje, que es el producto pensado para eso.
Qué dice la ley sobre las cláusulas que limitan tus derechos (artículo 3 LCS)
Aquí viene la parte jurídica que casi nadie lee y que más protege al asegurado. El artículo 3 de la Ley 50/1980 de Contrato de Seguro establece que las cláusulas limitativas de los derechos de los asegurados se deben destacar de modo especial y han de ser específicamente aceptadas por escrito. Puedes comprobar el texto literal en el BOE, en la ficha de la ley que enlazamos en las fuentes.
En la práctica, esto se nota en tu póliza: muchas compañías imprimen las exclusiones en negrita, en un recuadro o con letra destacada y te piden firma o aceptación expresa. Ese es el requisito de forma. Si una exclusión relevante no está destacada ni aceptada por escrito, tienes un argumento serio para reclamarla.
La utilidad práctica de esto es doble. Primero, que no basta con que una exclusión exista en algún punto del contrato: tiene que estar redactada con claridad y presentada como corresponde. Segundo, que antes de firmar tienes todo el derecho a pedir el documento completo y leerlo tranquilo, algo que muchos clientes no hacen hasta que hay un problema. Si no te lo dan, aquí te contamos cómo pedir la copia completa de tu póliza.
Cómo comprobar en tu póliza si algo está cubierto, en 5 pasos
No necesitas ser abogado para descubrir en qué nivel cae un servicio. Necesitas el documento correcto y saber dónde mirar. El siguiente proceso lleva unos cinco minutos con el PDF delante.
Localiza el condicionado completo, no el folleto
El folleto comercial resume. Lo que vale es el condicionado general y el particular (el que lleva tus datos). Suelen estar en el área de cliente de la aseguradora o en el correo de contratación.
Consejo: guárdalo en PDF cada año, porque puede cambiar al renovarBusca la cláusula de "exclusiones" o "riesgos no cubiertos"
Usa la búsqueda del PDF (Ctrl+F) con "exclu" para pillar "exclusiones" y "excluido". Es normal que haya una lista general y otra específica por cobertura.
Consejo: lee la lista entera, no solo la parte que te interesaBusca el servicio con las palabras de la última columna de la tabla
Prueba "refractiva", "ortodoncia", "estética", "prótesis externas", "reproducción". Si el servicio no aparece en ninguna lista, no asumas que está cubierto: mira si hay una cláusula de "todo lo no expresamente incluido".
Consejo: anota el número de cláusula y la páginaDistingue cobertura de tarifa concertada
Si encuentras "tarifas especiales", "franquicia" o "precios concertados", estás en el nivel 2: sin cobertura, pero con descuento. Busca el listado de precios o pide que te lo envíen.
Consejo: pregunta si el precio cerrado es por escritoSi hay duda, pregunta por escrito antes de empezar el tratamiento
Pide a la compañía que te confirme por correo o por el canal de atención al cliente si el acto está cubierto, con la prueba o la intervención concreta. Una respuesta escrita pesa más que una llamada.
Consejo: pide también la autorización previa si tu póliza la exigeEl paso 5 es el más rentable y el que menos se usa. Un correo de dos líneas ("quiero operarme de X con el doctor Y del cuadro, ¿está cubierto?") te da una respuesta documentada que podrás enseñar después si hay una negativa. Y si lo que tienes es una autorización denegada para una prueba o una intervención prescrita, mira también nuestro artículo sobre qué hacer si el seguro rechaza pagar.
Un atajo para orientarte: ¿en qué nivel cae lo que quieres hacerte?
Si prefieres una guía rápida antes de abrir el PDF, este selector te da la orientación habitual según lo que quieres hacer. Es solo una brújula: la respuesta definitiva es la de tu condicionado.
¿Qué quieres hacerte o comprar?
Seis errores y mitos que cuestan dinero
Estos son los fallos que se repiten una y otra vez cuando alguien se entera tarde de que algo no estaba cubierto. Ninguno requiere conocimientos de seguros para evitarse, solo leer con la lista delante.
Creer que "con descuento" es "cubierto"
El folleto habla de "ortodoncia incluida" y tú entiendes que no pagas nada.
Dar por hecho que la medicación está incluida
Vas a la farmacia con la receta del especialista y compruebas que no hay reembolso.
Confundir consulta con tratamiento
Tu póliza cubre al oftalmólogo, pero no las gafas ni el láser que te propone.
Empezar sin autorización previa
Te operan o te hacen una prueba cara y después la compañía dice que no estaba autorizada.
Ocultar un antecedente en el cuestionario
Omites una dolencia por miedo a que te suban la prima y, al reclamar, la compañía la detecta.
No releer el contrato al renovar
Cambian coberturas, límites o red y te enteras cuando necesitas el servicio.
Sobre el último punto, tenemos un artículo dedicado a lo que puede y no puede hacer una compañía cuando cambia las coberturas al renovar. Y si tu duda es cómo se reparte el pago entre tú y la aseguradora, conviene entender antes la diferencia entre copago y sin copago y entre reembolso y cuadro médico, porque determinan cuánto pagas incluso en lo que sí está cubierto.
Si te deniegan algo que creías cubierto: qué hacer y en qué orden
Imagina que te dicen que la intervención que te prescribió el especialista queda fuera por una cláusula de exclusiones. No es el final del camino. Primero, pide la negativa por escrito, con la cláusula exacta en la que se apoyan. Sin ese documento no puedes rebatir nada.
Segundo, compara su argumento con tu contrato. ¿La exclusión está destacada y aceptada por escrito, como pide el artículo 3 de la LCS? ¿Lo que te deniegan es realmente lo que dice la cláusula, o la están interpretando de forma amplia? Ahí está a menudo el margen. Tercero, presenta la reclamación al servicio de atención al cliente de la aseguradora (te explicamos cómo en nuestra guía del SAC de la aseguradora) y, si no te dan una respuesta satisfactoria, puedes acudir a la Dirección General de Seguros y Fondos de Pensiones, que tiene su vía de reclamaciones: la detallamos en cómo reclamar a la DGSFP sin abogado.
Una última precaución: si el tratamiento es urgente o tiene riesgo para tu salud, no demores la atención médica esperando a la reclamación. Se puede reclamar el reembolso después, y tu salud es lo primero. Para casos concretos con dinero importante en juego, consulta con un profesional que pueda revisar tu póliza completa.
Dudas habituales sobre lo que no cubre el seguro médico
¿Qué exclusiones tiene un seguro médico privado?
¿El seguro de salud cubre la operación de miopía con láser?
¿El seguro médico cubre gafas y lentillas?
¿El seguro de salud cubre la ortodoncia?
¿Cubre el seguro médico la cirugía estética?
¿Las prótesis y la ortopedia están cubiertas por el seguro de salud?
¿Mi seguro cubre una urgencia si estoy en el extranjero?
¿Puede la aseguradora rechazar algo solo porque lo pone en una cláusula?
Otros temas que conectan con este
- 📄 Guía para leer una póliza de seguros sin morir en el intento
- 🦷 Seguro dental: ¿realmente ahorras dinero en el dentista?
- 🏥 Enfermedades preexistentes: qué seguros de salud te aceptan
- ⏳ Qué es el periodo de carencia en un seguro médico
- 📑 Cómo pedir la copia completa de tu póliza de seguro
- 🔗 Seguro de salud con psicólogo: sesiones que cubre en 2026
- 🔗 Seguro de salud no autoriza una prueba u operación: qué hacer
Lo que de verdad te protege es una pregunta hecha a tiempo
Ninguna lista, ni esta ni la de un comparador, sustituye a lo que pone tu contrato. Lo que sí puedes llevarte es un método: separar lo cubierto de lo que solo tiene descuento y de lo excluido, buscar la cláusula con las palabras clave, y hacer la pregunta por escrito antes de empezar cualquier tratamiento que no sea una urgencia. Ese gesto de dos minutos es lo que separa una sorpresa de tres cifras de una decisión informada.
La próxima vez que alguien te diga "eso lo cubre el seguro", responde con una pregunta: "¿en qué cláusula lo pone?". Si tienes el condicionado a mano y la respuesta tiene número de página, estás en el nivel 1. Si la respuesta es "depende", ya sabes qué hacer: abrir el PDF, buscar y preguntar antes de que llegue la factura.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (artículos 3 y 10)
- BOE: Real Decreto 1030/2006, cartera de servicios comunes del Sistema Nacional de Salud
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): reclamaciones y consultas
- Ministerio de Sanidad: información sobre prestaciones sanitarias y Tarjeta Sanitaria Europea
Este artículo es informativo y no sustituye al condicionado de tu póliza ni al asesoramiento profesional. Para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.