
Llevas semanas notando que necesitas hablar con alguien. Abres la app de tu aseguradora, buscas "psicología" y aparece una lista de profesionales, pero ni una palabra sobre cuántas sesiones te cubren, si hay que pagar algo por cada una ni qué pasa si la cosa se alarga. Llamas y te dicen que "depende de tu póliza". Y tienes razón en desconfiar: de todos los capítulos de un seguro de salud, la salud mental es el que más varía de una póliza a otra.
La respuesta corta a si un seguro de salud cubre al psicólogo es que sí, en la gran mayoría de pólizas de cuadro médico actuales, pero casi siempre con un tope de sesiones al año que suele moverse entre 10 y 20 y, a veces, con copago por sesión o con una carencia de unos meses. Lo que casi nadie explica es que psicología, psiquiatría y hospitalización psiquiátrica son tres coberturas distintas, con límites y esperas distintas, y que existe un plan para cuando las sesiones se acaban.
Una advertencia honesta antes de seguir: las cifras de este artículo proceden de webs de aseguradoras, comparadores y corredurías consultadas en septiembre de 2026, y se presentan como ejemplos ilustrativos, no como las condiciones generales de ninguna póliza. Incluso las fuentes se contradicen entre sí en algunos planes, y eso ya es una pista de que lo único fiable es el documento de tu propio contrato. Tampoco encontrarás aquí consejos clínicos: este texto habla de seguros, no de tratamientos.
Seguro de salud con psicólogo: qué cubre de verdad y por qué no hay un número único
Cuando alguien pregunta "¿qué seguros médicos cubren el psicólogo?", espera un nombre o un número. La realidad es más incómoda: cada aseguradora tiene varias gamas de producto, y dentro de cada gama el apartado de psicología se redacta con sus propios límites. Una misma compañía puede ofrecer 10 sesiones en su plan de entrada y 20 sesiones en su plan más completo, y a veces con un copago distinto o con una espera inicial distinta.
Los comparadores y corredurías que hemos consultado coinciden en un rango: entre 10 y 20 sesiones anuales por asegurado es lo más habitual, con casos que llegan a 25 en algún producto concreto y ampliaciones a 40 sesiones en supuestos específicos (por ejemplo, trastornos de la conducta alimentaria, según varias fuentes). Esa horquilla es lo más cercano a una norma que vas a encontrar, y no es una regla legal: es una práctica comercial que cada compañía decide.
Hay, además, una diferencia de fondo con la sanidad pública. En el seguro privado la psicología suele ser una prestación acotada y contada (un número de sesiones, un periodo, a veces una derivación), mientras que la psiquiatría se trata como una especialidad médica más. Si no entiendes esa jerarquía, es fácil llevarse sorpresas, así que empezamos por ordenarla.
La escalera de la salud mental en un seguro: psicología, psiquiatría y hospitalización
Piensa en tres peldaños. En el primero está la psicología clínica o psicoterapia, que es lo que busca la mayoría. En el segundo, la psiquiatría, que es una consulta médica y puede implicar pautas con receta. En el tercero, la hospitalización psiquiátrica, que es el recurso de mayor coste y el más acotado. La tabla resume los límites que se repiten en las fuentes consultadas; son valores habituales de ejemplo, no condiciones de tu póliza.
| Servicio | Límite habitual (ejemplo) | Espera inicial (carencia) | Pago por uso |
|---|---|---|---|
| Psicología (psicoterapia individual) | 10 a 20 sesiones por año; 25 en algún producto; 40 en supuestos concretos | De 0 a 6 meses según plan y compañía | Sin copago o con un copago por sesión (de pocos euros a más de 20) |
| Psiquiatría (consulta) | Normalmente sin límite anual de consultas | Suele seguir la de las consultas de especialista | Según tu modalidad (con o sin copago) |
| Hospitalización psiquiátrica | 50 a 60 días por año, y en fase aguda | Habitualmente más larga: 6 meses o más en los ejemplos publicados | Según las condiciones de cada póliza |
| Terapias fuera de cobertura | Psicoanálisis, hipnosis, sofrología, terapia de grupo, entre otras | No aplica | Las pagas tú, con o sin descuento en el cuadro |
Ejemplos tomados de webs de aseguradoras, comparadores y corredurías consultadas en septiembre de 2026. Las condiciones reales figuran en el condicionado de tu póliza.
Fíjate en que la psiquiatría es el peldaño más generoso y la hospitalización es el más caro de acceder. Muchas personas contratan un seguro pensando en el peldaño de en medio y descubren que el que de verdad condiciona su cobertura es el primero (las sesiones) o el último (la espera para hospitalizarse). Vamos peldaño a peldaño.
Cuántas sesiones de psicología cubre el seguro médico
La cifra que más se repite es 20 sesiones al año por asegurado, con productos de gama de entrada que se quedan en 10 y alguna cobertura que llega a 25. Si buscas cifras por aseguradora vas a encontrar contradicciones: un comparador dice que una compañía da "15 a 20 sesiones" y otro afirma 20 sin matices; uno dice que otra exige 3 a 6 meses de espera y otro que no hay carencia. La explicación suele ser que están hablando de planes distintos de la misma compañía o de fechas distintas.
Por eso este artículo no te dice "tal compañía cubre X". Te dice qué preguntar. Hay cuatro detalles que cambian por completo lo que significa "20 sesiones", y conviene tenerlos claros antes de firmar o antes de empezar:
- Año natural o año de póliza. Si el contador se reinicia el 1 de enero o en la fecha de aniversario de tu contrato, el reparto de las sesiones cambia.
- Por asegurado o por póliza. En una póliza familiar, lo normal es que el límite sea individual, pero comprobarlo cuesta una pregunta.
- Qué cuenta como sesión. Una consulta de valoración inicial, una sesión de seguimiento o una sesión de pareja pueden computar o no computar igual.
- Quién autoriza. En algunas pólizas se accede directamente; en otras hace falta prescripción médica o derivación, y a veces se renueva cada cierto número de sesiones (en ejemplos publicados, cada 10).
Un caso habitual es el de quien contrata un plan de entrada, hace las 10 primeras sesiones, y cuando intenta reservar la undécima ve que ya no sale cubierta. No es un error de la aseguradora: el límite estaba en el condicionado. Por eso, si el motivo de contratar es la salud mental, conviene comparar planes con ese dato delante y no solo la prima mensual. Para el resto de variables de la prima tienes la guía sobre los mejores seguros de salud en España.
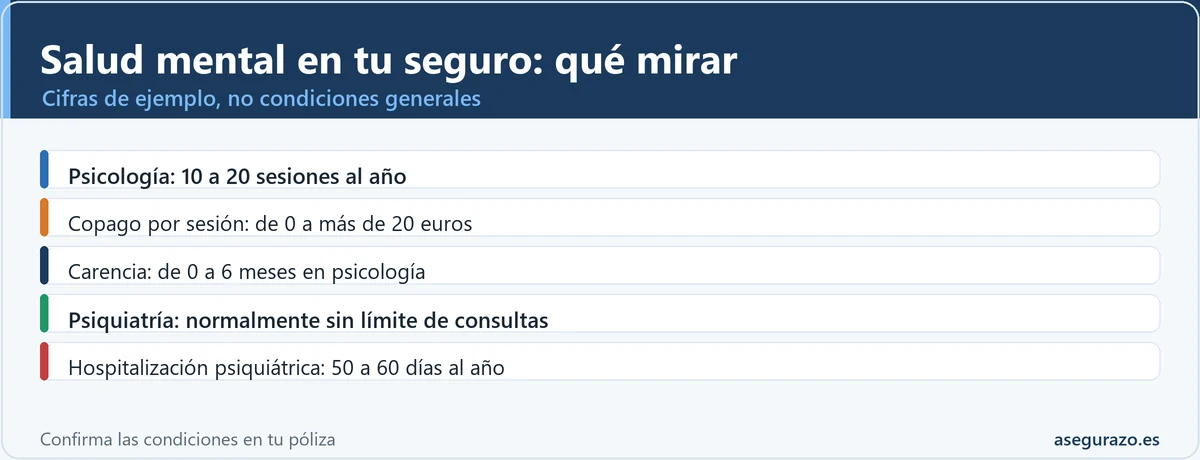
Salud mental en el seguro, tres cifras de referencia (orientativas)
Valores de ejemplo extraídos de webs de aseguradoras y comparadores en septiembre de 2026. No son condiciones generales ni datos oficiales.
Copago por sesión y carencia: las dos letras pequeñas que cambian la cuenta
Dos pólizas con "20 sesiones" pueden costarte cosas muy distintas. En las fuentes consultadas aparecen ejemplos de copago por sesión que van desde unos 3,50 euros hasta más de 20 euros (se citan 13, 23 o 24 euros en distintos planes), junto a otros planes en los que la psicoterapia va sin copago. También aparece el modelo de reembolso, en el que pagas la sesión al profesional y la aseguradora te devuelve un porcentaje con un tope por consulta. Son ejemplos de mercado, no tarifas de nadie en concreto.
Esto conecta con una decisión previa: si tu póliza es con copago o sin copago. Si ya tienes una póliza con copago, es probable que cada sesión de psicología lleve su importe fijo. Si estás comparando, tienes la guía de seguro de salud con copago frente a sin copago y, para hacer números con tu uso real, la calculadora del punto de equilibrio.
La carencia: de cero a seis meses, y más larga si hay ingreso
La carencia es el tiempo desde que contratas hasta que puedes usar una cobertura. Para la psicología, las fuentes mencionan desde ninguna carencia (acceso desde el primer día en algunos planes) hasta 3 y 6 meses en otros. Para la hospitalización psiquiátrica, los ejemplos publicados hablan de 6 meses o más, y es habitual que la hospitalización en general tenga las esperas más largas del contrato. Si quieres entender cómo funcionan estas esperas y cuándo se pueden reducir, tienes la guía qué es el periodo de carencia en un seguro médico.
La consecuencia práctica es incómoda pero clara: un seguro de salud contratado cuando ya lo necesitas no te cubre desde el primer día en muchos casos. Si la salud mental es el motivo principal, busca expresamente un plan sin carencia en psicología y pídelo por escrito. Y si ya estás en tratamiento o tienes un diagnóstico, lee antes cómo se tratan las enfermedades preexistentes en los seguros de salud, porque el cuestionario de salud puede condicionar lo que te acepten.
Seguro médico y psiquiatra: qué cobertura suele tener
La psiquiatría es el peldaño donde menos sorpresas hay. Las fuentes coinciden en que se incluye como especialidad médica y que, en la mayoría de pólizas, no se fija un límite anual de consultas, aunque puede haber copago o autorización previa en pólizas que los usan. Es decir: mientras que a un psicólogo le pones un contador, al psiquiatra vas las veces que su criterio médico indique, dentro del cuadro médico.
Hay un matiz que muchos pasan por alto: la consulta está cubierta, pero la medicación que se prescriba normalmente no lo está. Los seguros de cuadro médico cubren el servicio asistencial, no las recetas de farmacia, que sigues pagando tú o con tu receta del sistema público si la tienes. Y las pruebas específicas, como los test neuropsicológicos, aparecen en algunos listados de exclusiones, así que conviene preguntar por ellos si te los piden.
En algunos productos, las sesiones de psicología solo se abren con una derivación del psiquiatra o del médico, y en otros se reserva directamente en el cuadro. Un caso muy frecuente es empezar por la consulta de psiquiatría (sin límite) y que desde ahí se prescriba la psicoterapia dentro del cupo anual. Si tu póliza funciona por reembolso y no por cuadro médico, las reglas de acceso cambian bastante, y lo explicamos en la comparativa seguro de salud con reembolso frente a cuadro médico.
Hospitalización psiquiátrica: días, carencia y la condición de "fase aguda"
Es el capítulo más restrictivo. Los ejemplos publicados hablan de un máximo de 50 a 60 días de hospitalización psiquiátrica por año, a veces con la carencia más larga del contrato (6 meses o más en los casos que citan las fuentes). Y casi siempre con un matiz de fondo: la cobertura se plantea para episodios agudos, no para ingresos prolongados por procesos crónicos. Algunas listas de exclusiones lo dicen expresamente.
Esto tiene una consecuencia que la mayoría no ve hasta que le toca de cerca: el número de días importa menos que la definición. Si el condicionado cubre el ingreso en fase aguda y excluye "procesos crónicos no recuperables", la pregunta real es quién y cuándo decide en qué categoría cae un ingreso concreto. No es una pregunta de seguros que puedas resolver tú solo, y por eso conviene leer la cláusula completa antes y no en plena urgencia.
En una urgencia de este tipo, además, los recursos públicos funcionan con independencia del seguro. El 112 atiende emergencias de cualquier tipo, y el Ministerio de Sanidad mantiene la línea 024, gratuita y disponible las 24 horas, de atención a la conducta suicida. Están ahí para que los uses sin pensar en tu póliza.
Qué excluyen casi todos los seguros en salud mental (y por qué importa la letra pequeña)
Las exclusiones que se repiten en los listados consultados son bastante estables: psicoanálisis, hipnosis, sofrología, psicoterapia de grupo, terapia de pareja o familiar en algunos productos, test neuropsicológicos, rehabilitación psicosocial y terapia ocupacional. Algunas aseguradoras permiten acceder a estos servicios a través de su red concertada con tarifa reducida, aunque no estén cubiertos, y esa diferencia (excluido pero con descuento) es otra pregunta que merece la pena hacer.
Hay un detalle jurídico útil. El artículo 3 de la Ley 50/1980 de Contrato de Seguro exige que las cláusulas limitativas de los derechos del asegurado se destaquen de modo especial y se acepten específicamente por escrito. Un tope de sesiones o una lista de exclusiones suelen ser exactamente ese tipo de cláusula. Eso no significa que cualquier límite sea impugnable (los límites claros y aceptados son válidos), pero sí que tienes derecho a verlos antes de firmar. Para tu caso concreto conviene confirmarlo con tu aseguradora o con un profesional.
Tres perfiles, tres coberturas: cuál mira cada persona
No hay una póliza "buena" en abstracto. Hay una cobertura que encaja con el uso que vas a hacer. Estos tres perfiles son ilustrativos, no recomendaciones de tratamiento: sirven para ver en qué cifra mirar primero según la situación. La duración de una terapia la decide siempre el profesional que te atiende.
- Mira primero el límite de sesiones y el copago.
- Importa que no haya carencia en psicología.
- Compara si el cupo anual (10, 15 o 20) se ajusta a lo que prevé tu profesional.
- Si el plan es de entrada, confirma que no pide derivación.
- El tope anual es el factor decisivo: 20 o 25 frente a 10.
- Pregunta por ampliaciones en supuestos concretos.
- Compara el coste de las sesiones que quedarán fuera del cupo.
- Con reembolso, el tope por consulta importa tanto como el número.
- Lo que cuenta es la hospitalización psiquiátrica: días y carencia.
- Lee la definición de "fase aguda" y las exclusiones por cronicidad.
- La psiquiatría sin límite de consultas es una buena base.
- Un seguro nuevo puede no cubrir un ingreso durante la carencia.
Caso práctico: cuánto cuesta al año hacer 30 sesiones con y sin seguro
Imagina a una persona que, por el motivo que sea, hace 30 sesiones en un año. Es un ejemplo para hacer números, no una pauta de tratamiento. Para el cálculo usamos un precio privado ilustrativo de 70 euros por sesión (dentro de la horquilla de 50 a 90 euros que citan las fuentes), un cupo de 20 sesiones cubiertas y un copago de ejemplo de 15 euros en el escenario con copago. Los importes no incluyen la prima del seguro, que hay que sumar aparte.
| Escenario | Cómo se reparte | Coste de las 30 sesiones (sin prima) |
|---|---|---|
| Solo privado, sin seguro | 30 sesiones x 70 euros | 2.100 euros |
| Seguro con 20 sesiones y copago de 15 euros | 20 x 15 euros = 300 euros, más 10 sesiones fuera del cupo x 70 euros = 700 euros | 1.000 euros |
| Seguro con 20 sesiones sin copago | 20 sesiones cubiertas = 0 euros, más 10 fuera del cupo x 70 euros = 700 euros | 700 euros |
| Seguro de 10 sesiones sin copago | 10 cubiertas = 0 euros, más 20 fuera del cupo x 70 euros = 1.400 euros | 1.400 euros |
Cálculo ilustrativo con importes de ejemplo. Falta sumar la prima anual del seguro, que puede ser la parte mayor de la cuenta si lo contratas solo por esto.
Lo que enseña el ejercicio no es "contrata el seguro", sino otra más matizada: la ventaja del seguro se mide con la prima encima de la mesa. Si pagas, digamos, 50 o 60 euros al mes por un plan completo, el seguro no se amortiza solo con el psicólogo (eso son 600 a 720 euros al año de prima). Sí tiene sentido cuando ya lo necesitas por otras razones (consultas, pruebas, hospitalización) y la psicología es un extra que entra en el precio. Si el único motivo es la terapia, haz primero la cuenta con una oferta real.
Qué hacer cuando se agotan las sesiones del seguro
Este es el vacío que casi ninguna guía rellena. Llega la sesión número 20 (o la 10) y el profesional te dice que a partir de ahora cada una es privada. No hay un procedimiento oficial, pero sí un orden razonable de pasos que conviene seguir antes de decidir nada a toda prisa. Y una nota importante: cómo organizar la continuidad de tu terapia es una conversación con tu profesional, no una decisión que deba tomar la póliza.
Cuenta cuántas sesiones llevas y qué día se reinicia el contador
Pídelo a tu aseguradora por escrito o míralo en el área de cliente: año natural o aniversario de póliza.
Si faltan pocas semanas para el reinicio, el calendario puede cambiar tu decisión.Pregunta por ampliaciones del cupo
Algunas pólizas amplían el límite en supuestos concretos (en las fuentes se citan trastornos de la conducta alimentaria, violencia o acoso). Pregunta si tu caso encaja y qué documento se pide.
Que lo diga el profesional por escrito suele ser lo que la aseguradora necesita.Pide al profesional su tarifa privada y si hay descuento para asegurados
Muchos centros del cuadro mantienen una tarifa propia o concertada para quien supera el cupo. A veces es menor que la de consulta particular sin más.
Ten a mano la cifra para comparar con el reembolso, si tu póliza lo permite.Mira si tu póliza tiene reembolso para profesionales fuera del cuadro
En las pólizas mixtas o de reembolso puedes acudir a un profesional libre y recuperar un porcentaje con un tope por consulta. El 80 % con un máximo por visita aparece como ejemplo en las fuentes.
Guarda siempre la factura con los datos sanitarios del profesional.Valora la vía pública en paralelo
En el sistema público, la puerta de entrada suele ser tu médico de atención primaria, que puede derivar a salud mental. Los tiempos de espera varían mucho según la comunidad y el centro, y puedes combinar ambas vías con tu profesional privado.
Pedir la derivación no te obliga a dejar de lado el cuadro de tu seguro.Si creen que te la han denegado mal, reclama
Empieza por el servicio de atención al cliente de tu aseguradora y, si no hay respuesta o es insatisfactoria, puedes acudir a la DGSFP. Tienes la guía qué es el SAC de una aseguradora y cómo reclamar.
Reclama por escrito y conserva las respuestas.Un último punto sobre el calendario. Si tu terapia va a cruzar de un año de póliza al siguiente, el reinicio del contador puede darte sesiones nuevas sin cambiar de seguro. Y si estás pensando en cambiar de compañía para conseguir un cupo mayor, recuerda que empezarás de nuevo con las carencias en muchos casos, y que un cambio a mitad de un proceso puede salir caro. Antes de dar ese paso, repasa cuándo se puede cambiar de aseguradora y cómo hacerlo.
Errores frecuentes al contratar un seguro pensando en la salud mental
Dar por hecho que "incluye psicólogo" significa sin límite
El anuncio dice psicología y no mira el contador de sesiones.
Solución: pide el número de sesiones por año y por asegurado antes de firmar.
Contratar cuando ya hay una necesidad inmediata
La carencia deja sin cobertura justo los primeros meses.
Solución: busca un plan con acceso a psicología desde el primer día y confírmalo por escrito.
Olvidar el copago por sesión
Veinte sesiones a 20 euros son 400 euros que la prima no te contaba.
Solución: multiplica el copago por el número de sesiones que esperas usar.
Ignorar la definición de hospitalización psiquiátrica
Se mira el número de días y no la condición de fase aguda ni las exclusiones.
Solución: lee esa cláusula completa y la lista de exclusiones antes de firmar.
Ocultar un tratamiento previo en el cuestionario de salud
Para evitar una exclusión se omite algo, y después puede usarse en tu contra.
Solución: responde con veracidad (art. 10 LCS) y negocia la exclusión, no la ocultación.
Mirar solo la prima mensual
El plan más barato puede tener el cupo más corto y la carencia más larga.
Solución: compara cupo, carencia y copago, además de la prima, con la misma cobertura.
Lista de preguntas para hacer a tu aseguradora antes de contratar
Si solo te llevas una cosa de este artículo, que sea esta lista. Son preguntas cortas, contestables en una llamada o por correo, y la respuesta te la tienen que dar por escrito si lo pides. Cópiala tal cual al hablar con tu aseguradora o tu mediador:
- Psicología: ¿cuántas sesiones al año por asegurado, año natural o de póliza, hay copago, hay carencia y hace falta derivación?
- Ampliaciones: ¿en qué supuestos sube el cupo (por ejemplo, 40 sesiones) y qué documentación piden?
- Psiquiatría: ¿hay límite de consultas, copago o autorización, y se incluye el seguimiento?
- Hospitalización psiquiátrica: ¿cuántos días al año, qué carencia tiene y cómo se define la fase aguda?
- Exclusiones: ¿qué terapias y pruebas quedan fuera (psicoanálisis, hipnosis, terapia de grupo, test neuropsicológicos) y tienen tarifa reducida?
- Preexistentes: si ya hay un diagnóstico o tratamiento, ¿cómo afecta al cuestionario y a la aceptación?
Dudas habituales sobre el seguro de salud y el psicólogo
¿Qué seguros médicos cubren el psicólogo?
¿Cuántas sesiones de psicología cubre el seguro médico?
¿El psiquiatra tiene límite de consultas en el seguro?
¿Cuánto dura la carencia de la hospitalización psiquiátrica?
¿Cuánto cuesta el psicólogo con copago por sesión?
¿Se cubren la terapia de pareja, de grupo o el psicoanálisis?
¿Qué pasa cuando se agotan las sesiones y sigo necesitando terapia?
Sigue explorando este tema
- ⏳ Qué es el periodo de carencia en un seguro médico y cuánto dura
- 💊 Seguro de salud con copago frente a sin copago: cuál te ahorra más
- 🏥 Enfermedades preexistentes: qué seguros de salud te aceptan
- ⭐ Los mejores seguros de salud en España en 2026
- 🔗 Qué no cubre un seguro de salud: tabla de exclusiones 2026
- 🔗 Seguro de salud para recién nacido: plazo para incluir al bebé
Tu plan antes de contratar o antes de la sesión número 20
La salud mental en un seguro no se decide con una cifra, sino con cuatro datos que cabe en una hoja: el cupo de sesiones, el copago, la carencia y la definición de hospitalización. Con la lista de preguntas de arriba puedes tenerlos por escrito en una tarde, y con el cálculo de las 30 sesiones sabrás si el seguro te compensa por sí solo o solo como parte de un paquete más amplio.
Si ya estás en terapia, haz hoy una cosa: mira cuántas sesiones llevas y cuándo se reinicia el contador. Ese dato te permite planificar la conversación con tu profesional sin que el calendario del seguro decida por ti. Y si necesitas ayuda urgente, recuerda que el 112 y la línea 024 no dependen de ninguna póliza.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (art. 3, cláusulas limitativas; art. 10, cuestionario de salud)
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): reclamaciones de asegurados
- Ministerio de Sanidad: salud mental y línea 024 de atención a la conducta suicida
- Acierto.com: seguros de salud con psicólogo (ejemplo de comparador, cifras ilustrativas)
- Polizadesalud.es: seguro médico privado con psicología (ejemplo de correduría, cifras ilustrativas)