
Estás rellenando el cuestionario de salud de tu nuevo seguro médico y llegas a la pregunta de si has recibido tratamiento por la espalda, la ansiedad o la tensión. Hace tres años fuiste a fisioterapia unas semanas, o tomaste algo para dormir durante una mala racha, y dudas si eso cuenta. La tentación de marcar "no" para que la prima salga más barata, o simplemente para acabar antes, es más común de lo que parece. Y a los meses, cuando llega una factura grande, aparece el miedo: ¿pueden anularme la póliza por eso?
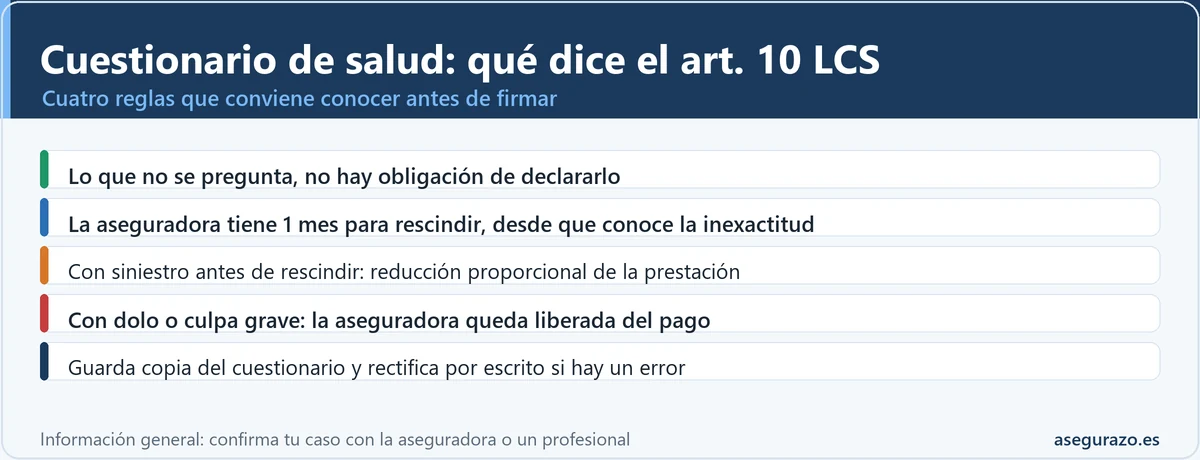
La respuesta corta es que sí puede haber consecuencias serias, y la ley las gradúa. El artículo 10 de la Ley 50/1980 de Contrato de Seguro da a la aseguradora un plazo de un mes desde que conoce la inexactitud para rescindir el contrato, prevé una reducción proporcional de la prestación si hay un siniestro y la libera del pago por completo cuando hay dolo o culpa grave del tomador. Pero la misma norma protege a quien declara con sinceridad: lo que no se pregunta no hay obligación de declararlo.
Esta guía separa tres situaciones que suelen mezclarse (el olvido, el error de buena fe y la ocultación consciente), explica qué dice la ley en cada escalón, quién tiene que probar qué, qué ocurre en una renovación y en un siniestro, y sobre todo cómo declarar bien para no llegar nunca a ese punto. Es información general basada en el texto legal y en fuentes oficiales; para un caso concreto conviene confirmar con tu aseguradora o con un profesional.
Qué pasa si mientes en el cuestionario de salud del seguro médico: la escalera de consecuencias
No todas las inexactitudes pesan lo mismo. La Ley de Contrato de Seguro no establece una única sanción, sino cuatro situaciones encadenadas según lo que haya declarado el tomador, si ha habido ya un siniestro y con qué grado de culpa se actuó. Conviene verlas como una escalera, porque la diferencia entre un escalón y el siguiente puede ser la de seguir asegurado o quedarse sin cobertura en el peor momento.
Escalera de consecuencias según el artículo 10 LCS
No te preguntaron por ello
Si el cuestionario no incluye la circunstancia, o la aseguradora no te somete cuestionario, quedas exonerado del deber de declarar. No hay inexactitud que reprochar.
Art. 10, párrafo 1Inexactitud descubierta sin siniestro
La aseguradora puede rescindir el contrato con una declaración dirigida al tomador en el plazo de un mes desde que conoce la reserva o inexactitud. Se queda con la prima del periodo en curso.
Art. 10, párrafos 2 y 3Siniestro antes de que rescinda
La prestación se reduce proporcionalmente a la diferencia entre la prima convenida y la que se habría aplicado de conocerse el riesgo real.
Art. 10, párrafo 4Ocultación con dolo o culpa grave
Si el tomador actuó con dolo o culpa grave, la aseguradora queda liberada del pago de la prestación.
Art. 10, párrafo 5Dos aclaraciones antes de seguir. Primera: los escalones 1 y 2 no exigen que haya habido mala intención; basta una reserva o inexactitud en las respuestas. Segunda: el escalón 3 es el más grave, pero también el que más discusión genera, porque dolo (intención de engañar) y culpa grave (una negligencia muy llamativa) son conceptos que se valoran caso por caso y que una aseguradora no puede dar por sentados.
Qué dice el artículo 10 de la Ley de Contrato de Seguro, frase por frase
El texto vigente del artículo 10 (con la redacción dada por el Real Decreto-ley 5/2023 en su último apartado, relativo al cáncer en seguros de vida) se puede leer completo en el BOE, y merece la pena porque cada frase resuelve una duda distinta. Traducido a lenguaje llano, y sin sustituir al texto oficial, dice lo siguiente.
Declaras lo que te preguntan, y lo que conoces
El tomador tiene el deber, antes de la conclusión del contrato, de declarar al asegurador, de acuerdo con el cuestionario que este le someta, todas las circunstancias por él conocidas que puedan influir en la valoración del riesgo. Dos palabras importan mucho: "conocidas" (no se exige declarar lo que ignoras) y "cuestionario" (el marco de lo que debes declarar es el que la aseguradora te presenta).
Lo que no se pregunta, no hay obligación de declararlo
El mismo párrafo añade que el tomador quedará exonerado de tal deber si el asegurador no le somete cuestionario o cuando, aun sometiéndoselo, se trate de circunstancias que puedan influir en el riesgo pero no estén comprendidas en él. Es la regla que más tranquilidad da a quien contrata de buena fe: la carga de preguntar recae en la aseguradora, que es la que conoce qué datos le interesan.
Un mes para rescindir, contado desde que lo sabe
El asegurador podrá rescindir el contrato mediante declaración dirigida al tomador en el plazo de un mes, a contar del conocimiento de la reserva o inexactitud del tomador. Fíjate en el punto de partida: no es la fecha de la firma, sino el momento en que la aseguradora llega a saber que lo declarado no era exacto. Por eso un descubrimiento tardío (por ejemplo, al revisar un expediente de siniestro) activa ese mes cuando ocurre, y no antes.
La prima del periodo en curso y la reducción proporcional
Si la aseguradora rescinde, le corresponden las primas del periodo en curso en el momento de hacer la declaración, salvo que concurra dolo o culpa grave por parte de la propia aseguradora. Y si el siniestro llega antes de que rescinda, la prestación se reduce proporcionalmente a la diferencia entre la prima convenida y la que se habría aplicado de haber conocido el verdadero riesgo. Solo cuando medió dolo o culpa grave del tomador queda el asegurador liberado del pago de la prestación.
Tres plazos legales que conviene tener a mano
Plazos orientativos según el texto de la Ley 50/1980; la póliza puede mejorar la posición del asegurado. Confirma el tuyo en el BOE o con tu aseguradora.
Olvido, error de buena fe u ocultación consciente: la diferencia que decide el caso
En la práctica, casi todas las discusiones sobre el cuestionario giran en torno a una pregunta: ¿el tomador sabía lo que estaba omitiendo y por qué lo omitió? La ley distingue el nivel de culpa a la hora de decidir si la aseguradora paga parte o nada, así que conviene entender los tres perfiles que se repiten.
El olvido o el desconocimiento
Hay quien no recuerda una intervención de la infancia, quien nunca llegó a saber que unos análisis salían alterados, o quien no conocía el nombre del diagnóstico que le dieron. El artículo 10 habla de circunstancias "por él conocidas", de modo que lo que genuinamente se ignora no entra en el deber de declarar. Eso no impide que una aseguradora cuestione la versión del olvido, y entonces cuentan los indicios: si se trató durante años, si hay recetas recientes, si el propio asegurado pidió citas sobre ese problema.
El error de buena fe
Es el de quien contesta con sinceridad pero se equivoca al interpretar al interpretar la pregunta: cree que una molestia pasajera no es una "enfermedad", o que unas sesiones de fisioterapia ya curadas no cuentan como "tratamiento". Aquí el texto exacto de la pregunta pesa mucho. Una pregunta ambigua o muy genérica no se interpreta igual que otra detallada y cerrada, y tanto las aseguradoras como los tribunales suelen fijarse en cómo estaba redactada.
La ocultación consciente
Es la de quien sabe que tiene un diagnóstico, que la pregunta lo recoge con claridad y aun así marca "no" para pagar menos o evitar una exclusión. Este es el supuesto que la ley asocia al dolo y que permite a la aseguradora liberarse del pago. También es una mala operación económica: se ahorra poco en prima y se arriesga perder la cobertura justo cuando hace falta, además de la discusión posterior. La mejor decisión es siempre declarar lo que se pregunta, aunque suponga una exclusión o un recargo; ese coste es conocido y limitado, el otro no.
Un matiz que suele pasar desapercibido: entre el error de buena fe y la culpa grave hay una frontera difusa. Responder "no" a una pregunta clara sobre una enfermedad crónica que se está tratando con medicación diaria difícilmente se defiende como descuido leve. Por eso, ante la duda, declarar con matiz (añadiendo un comentario) es más seguro que contestar de forma tajante.
Lo que no se pregunta no hay que declararlo, con un límite de sentido común
La exoneración del primer párrafo del artículo 10 es una garantía real para el asegurado: si el cuestionario no menciona una dolencia, no se te puede reprochar haberla callado. Por eso, antes de firmar, lee las preguntas una a una y responde a ellas, ni más ni menos. Ahora bien, el cuestionario suele terminar con una pregunta de cierre del tipo "¿conoce alguna otra circunstancia que pueda influir en la valoración del riesgo?" y esa fórmula abierta conviene tomársela en serio, porque obliga a pensar en lo relevante que no encajó en los apartados anteriores.
Hay otra cara de esta regla que tranquiliza a quien ya tiene seguro. El artículo 11.2 establece que, en los seguros de personas, el tomador o el asegurado no tienen obligación de comunicar la variación de las circunstancias relativas al estado de salud durante la vigencia del contrato, y que esos cambios en ningún caso se consideran agravación del riesgo. Dicho de otro modo: si te diagnostican algo después de contratar, no tienes que avisar a la aseguradora para mantener la póliza. El deber de declarar se concentra en el momento previo a la contratación.
Qué antecedentes suelen preguntarse y cómo actuar
| Antecedente | Qué suele preguntar el cuestionario | Cómo actuar |
|---|---|---|
| Enfermedades crónicas | Diabetes, hipertensión, asma, colesterol, enfermedades del corazón o de la tiroides, ya sea diagnosticadas o en tratamiento. | Declarar si la pregunta lo recoge, con fecha de diagnóstico y tratamiento actual. |
| Intervenciones quirúrgicas | Operaciones pasadas y a veces pendientes o recomendadas por el médico. | Declarar las que pregunten, con año y motivo. |
| Medicación habitual | Fármacos de uso continuado o recetados en los últimos años. | Declarar nombre y para qué se toman. |
| Hospitalizaciones | Ingresos recientes, urgencias con ingreso o estancias en UCI. | Declarar con la fecha aproximada y el diagnóstico de alta. |
| Salud mental | Tratamiento psicológico o psiquiátrico, con un periodo de referencia que cambia según la compañía. | Depende del texto: comprobar el periodo y qué se considera "tratamiento". |
| Lesiones y fisioterapia | Problemas de espalda, rodilla u hombro, o lesiones que hayan requerido tratamiento continuado. | Depende del texto: declarar lo que encaje en la pregunta. |
| Síntomas o pruebas pendientes | Si estás pendiente de diagnóstico, de resultados o de una prueba médica. | Declarar con sinceridad si la pregunta lo recoge. |
| Hábitos y medidas | Peso, altura, tabaco y alcohol. | Declarar datos reales y actuales. |
| Procesos menores y resueltos | Un resfriado, una gripe o una revisión rutinaria sin hallazgos. | Suele no ser relevante, salvo que la pregunta lo pida expresamente. |
Cuadro orientativo: cada compañía redacta sus preguntas y el periodo de referencia de cada apartado. La regla práctica es contestar con exactitud a lo que se pregunta.
La tabla no sustituye al cuestionario de cada compañía, pero sirve para ordenar el repaso del historial antes de firmar. Si además estás valorando qué aseguradoras aceptan dolencias previas, en la guía sobre enfermedades preexistentes y seguros de salud se explica cómo se tratan las exclusiones y los recargos, que es justo lo que se intenta evitar con una declaración inexacta.
Tres casos prácticos: diabetes, psicólogo y rodilla
Los siguientes escenarios son ilustrativos: no corresponden a personas reales ni a resoluciones concretas, sino a situaciones típicas que ayudan a ver cómo se aplica la lógica del artículo 10. El resultado real de un caso depende siempre de la redacción exacta de la pregunta, de la póliza y de las pruebas disponibles.
Diabetes no declarada
Imagina a alguien con diabetes tipo 2 diagnosticada hace dos años que contesta "no" a una pregunta que menciona expresamente la diabetes. Meses después tiene una complicación y la aseguradora revisa el historial.
Psicólogo hace años
Alguien acudió a seis sesiones de psicología tras un duelo, hace cuatro años. El cuestionario pregunta por "tratamiento psicológico o psiquiátrico en los últimos cinco años" y marca "no".
Lesión de rodilla
Una persona se hizo un esguince de rodilla hace dos años, con fisioterapia y alta. El cuestionario solo pregunta por intervenciones quirúrgicas y enfermedades crónicas. Años después necesita una artroscopia.
Lo que comparten los tres casos es que el cuestionario manda. Quien lo guarda y lo puede revisar tiene una posición mucho más sólida que quien solo recuerda "más o menos" lo que contestó. Y en el caso de cuestionarios muy parecidos en el seguro de vida, la guía sobre preexistencias y seguro de vida describe cómo se aplica la misma lógica con matices propios, entre ellos la regla específica del cáncer incluida en el último párrafo del artículo 10.
Quién tiene que probar qué: la carga de la prueba
Cuando la aseguradora sostiene que hubo una inexactitud, el reparto de la prueba sigue la regla general del proceso civil (artículo 217 de la Ley de Enjuiciamiento Civil): quien afirma un hecho que le favorece debe poder acreditarlo. Aplicado a este terreno, a quien alega la inexactitud para rescindir o para no pagar le toca demostrar los elementos que sustentan su postura, sin que sirva una mera sospecha. Los tribunales aplican además criterios de disponibilidad y facilidad probatoria, de modo que cada parte aporta lo que está en su mano.
En términos prácticos, los puntos sobre los que suele girar la discusión son cuatro:
- Qué se preguntó: el cuestionario firmado o registrado, con el texto literal de cada pregunta.
- Qué se respondió: la respuesta concreta y quién la anotó (el tomador, un mediador o un teléfono grabado).
- Qué era cierto en ese momento: el historial médico y las fechas de diagnóstico y tratamiento.
- Qué grado de culpa hubo: si la omisión fue un descuido, un error de interpretación o una ocultación deliberada, que es lo que decide entre reducción proporcional y liberación total.
La conclusión práctica es doble. Si eres el asegurado, conservar copia del cuestionario te permite comprobar exactamente qué se preguntó. Y si la aseguradora esgrime una inexactitud sin enseñarte el cuestionario ni el documento en que se basa, tienes derecho a pedirlos por escrito. Este tipo de desacuerdos se canalizan por la vía descrita en la guía qué hacer si el seguro rechaza el siniestro, empezando por la reclamación formal y el servicio de atención al cliente de la compañía.
Qué ocurre si hay un siniestro: reducción proporcional o rechazo
El caso más temido es el de la factura grande. Imagina una persona con un seguro médico que, al pedir autorización para una intervención costosa, recibe una carta en la que la aseguradora dice haber detectado un antecedente no declarado. Lo que ocurre a partir de ahí depende de tres variables: si la inexactitud era relevante para el riesgo, si la compañía ha rescindido ya o no, y si se aprecia dolo o culpa grave.
Si no hubo dolo ni culpa grave y el siniestro llega antes de la rescisión, el artículo 10 prevé la reducción proporcional. La idea es que se paga en proporción a lo que se pagó de prima frente a lo que habría correspondido pagar. Con cifras puramente ilustrativas: si la prima convenida era de 60 euros al mes y, de haberse conocido el riesgo, se habría aplicado una de 90 euros, la prestación se reduciría en esa proporción (dos tercios). Si hay dolo o culpa grave, no se paga nada de la prestación.
En los seguros de salud con cuadro médico, donde la aseguradora presta el servicio en lugar de pagar una suma, la reducción proporcional es más difícil de aplicar con precisión. En la práctica suele traducirse en una negativa a autorizar un acto concreto, en la exclusión de la patología no declarada o en la rescisión del contrato, y los detalles dependen de lo que diga la póliza. Si la comunicación te llega por escrito, no la dejes sin respuesta: guárdala, anota la fecha y pide por escrito el cuestionario y el informe médico en que se apoya.
Un apunte para quien cobra a reembolso: la regla de la prescripción del artículo 23 da cinco años en los seguros de personas para ejercer las acciones derivadas del contrato, lo que deja margen para reclamar, pero no conviene apurarlo. Para entender el momento exacto desde el que corre el plazo, la guía sobre la prescripción de un siniestro de seguro explica los casos más habituales.
Renovación y cancelación de la póliza de salud tras detectar una inexactitud
Una póliza de salud suele renovarse cada año de forma automática. El artículo 22 de la ley establece que las partes pueden oponerse a la prórroga mediante notificación escrita, con al menos un mes de antelación si quien se opone es el tomador y dos meses si es el asegurador. Esa vía para no renovar existe con independencia del cuestionario, y las condiciones de la oposición deben destacarse en la póliza.
Conviene distinguir bien dos caminos que a veces se confunden. Uno es la no renovación al llegar el vencimiento, con su preaviso. Otro es la rescisión por inexactitud del artículo 10, que se hace en cualquier momento mediante una declaración dirigida al tomador, dentro del mes siguiente a que la aseguradora conoce la inexactitud. Si pasa ese mes sin que la aseguradora haga la declaración, el cauce del artículo 10 se agota para esa inexactitud concreta, aunque siguen abiertos los supuestos de reducción proporcional o de liberación en caso de siniestro, según lo que se acredite.
Tampoco es lo mismo una cancelación por inexactitud que una por siniestralidad o por subida de prima. Si te comunican la baja, mira qué motivo invocan, en qué fecha lo han conocido y en qué cláusula de la póliza se apoyan. Y recuerda que la carencia de un seguro médico es otra cosa: es el tiempo de espera para usar ciertas coberturas, no una sanción por haber declarado mal.
Otra regla que no conviene confundir: en el seguro de vida, el artículo 89 prevé que el asegurador no puede impugnar el contrato pasado un año desde su conclusión, salvo que el tomador haya actuado con dolo (o que la póliza fije un plazo más breve). Esa limitación está en la sección del seguro de vida, así que no debe darse por hecho en un seguro de salud sin comprobar la póliza y, si hay dudas, confirmarlo con un profesional.
Cómo declarar bien tu salud al contratar, paso a paso
Declarar bien no exige memoria prodigiosa, sino método. El objetivo es que, si un día alguien revisa lo que firmaste, todo coincida con tu historial y puedas demostrar que respondiste con cuidado. Estos son los pasos que reducen casi todos los riesgos.
Reúne tu historial antes de empezar
Descarga o pide el historial de tu servicio de salud y las recetas recientes. Con eso delante, responder de memoria deja de ser necesario.
Mira diagnósticos, medicación, operaciones e ingresosLee el cuestionario entero antes de contestar
Fíjate en los periodos de referencia ("últimos 5 años", "alguna vez") y en las preguntas de cierre. Cada compañía redacta las suyas.
Contesta a lo que se pregunta, ni más ni menosAnte la duda, declara con matiz
Si no sabes si algo cuenta, descríbelo con una frase breve y neutra o pregunta al mediador o a la compañía cómo debes anotarlo.
Un comentario explicativo vale más que un "no" tajanteRellena tú, o revisa lo que han rellenado por ti
Si el cuestionario lo anota un comercial o se hace por teléfono, comprueba que lo escrito es lo que dijiste antes de firmar o aceptar.
Nunca firmes un cuestionario sin leerloGuarda una copia con fecha
Pide la copia del cuestionario y de la solicitud y conserva el correo de confirmación. Es tu prueba de lo que se preguntó y de lo que respondiste.
Guárdala junto a la póliza, en papel y en digitalEl paso 5 es el que más se olvida y el que más ayuda después. El artículo 3 de la ley exige que las condiciones generales se incluyan en la póliza o en un documento complementario suscrito por el asegurado, al que se entregará copia; si no te llega copia de lo que firmaste, pídela por escrito a la aseguradora. Un cuestionario que no puedes consultar es un cuestionario que no puedes defender.
Qué hacer si te das cuenta de que declaraste mal
Puede ocurrir que, al ordenar papeles o al ver el historial, te des cuenta de que una respuesta del cuestionario no era del todo exacta. Lo más sensato no es esperar a ver si pasa algo, sino actuar antes de que haya un siniestro. Hay una razón práctica: una corrección hecha por iniciativa propia, por escrito y antes de reclamar nada, te sitúa en una posición muy distinta a la de quien es descubierto en mitad de un expediente.
- Reúne la prueba: copia del cuestionario, póliza y el dato médico que no se reflejó, con fechas.
- Comprueba qué se preguntó: si la pregunta no recogía esa circunstancia, el artículo 10 puede exonerarte y no hay nada que corregir.
- Comunica la rectificación por escrito a la aseguradora, por un medio que deje constancia (correo con acuse, burofax o la vía de la sede de la compañía).
- Prepárate para su respuesta: puede aceptar con un recargo o una exclusión, o rescindir dentro del mes desde que lo conoce.
- Pide asesoramiento si el importe en juego es alto o si ya hay un tratamiento en marcha.
Conviene ser honesto con el coste de esta decisión: rectificar puede acabar con una rescisión o una exclusión, y esa es una consecuencia legítima de la inexactitud. La alternativa, esperar a que se descubra en plena reclamación, deja menos opciones y puede agravar la discusión sobre la culpa. Si la compañía rescinde, puedes contratar otro seguro declarando con exactitud, teniendo en cuenta que empezarán a contar de nuevo las carencias y que lo ya conocido figurará como preexistente.
Los errores más frecuentes al rellenar el cuestionario de salud
Firmar lo que otro ha rellenado
El comercial o un familiar completan el cuestionario "para ir más rápido" y se firma sin leer.
Responder de memoria
Se contesta "creo que no" sin mirar el historial ni las recetas.
Marcar "no" por duda
Se elige la opción que no complica la prima cuando no se tiene claro si algo cuenta.
Quitar importancia
"Fue algo menor" o "ya está curado" y se omite un tratamiento que la pregunta sí recoge.
No guardar copia
Se firma y el documento queda en manos de la compañía o del mediador.
Creer que el tiempo lo arregla
Se piensa que, tras unos años pagando, ya no importa lo declarado. El mes del artículo 10 cuenta desde que la aseguradora conoce la inexactitud, no desde la firma.
Dudas habituales sobre mentir u omitir en el cuestionario de salud
¿Qué pasa si se miente en el cuestionario de salud del seguro médico?
Según el artículo 10 de la Ley de Contrato de Seguro, la aseguradora puede rescindir el contrato en el plazo de un mes desde que conoce la inexactitud. Si hay un siniestro antes, la prestación se reduce proporcionalmente, y si hubo dolo o culpa grave queda liberada del pago. Lo que no se pregunta no hay obligación de declararlo.
¿Es fraude olvidar una enfermedad en el seguro de salud?
Un olvido genuino no es lo mismo que una ocultación. La ley exige declarar las circunstancias "por él conocidas" y el dolo supone intención de engañar. Aun así, la aseguradora puede cuestionar el olvido si hay indicios (tratamientos largos, recetas recientes), así que cuenta lo que se pueda acreditar. Si tienes dudas sobre tu caso, consulta con un profesional.
¿Cuánto tiempo tiene la aseguradora para anular la póliza?
El plazo del artículo 10 es de un mes, a contar desde que la aseguradora conoce la reserva o inexactitud, no desde la firma. Pasado ese mes sin que haga la declaración de rescisión, ese camino se agota para esa inexactitud, aunque pueden seguir discutiéndose la reducción o la liberación del pago si hay un siniestro.
¿Hay que declarar una enfermedad por la que no preguntan?
El mismo artículo 10 dice que el tomador queda exonerado de declarar las circunstancias que no estén comprendidas en el cuestionario. Conviene, eso sí, leer la pregunta final de cierre, que suele pedir cualquier otra circunstancia relevante, y responder con sinceridad.
Si diagnostican algo después de contratar, ¿hay que avisar?
No. El artículo 11.2 indica que en los seguros de personas no hay obligación de comunicar la variación del estado de salud, y que no se considera agravación del riesgo. El deber de declarar se refiere al momento anterior a contratar.
¿Puede la aseguradora consultar el historial médico?
Los datos de salud tienen una protección reforzada y la aseguradora suele pedir tu consentimiento o una autorización para acceder a informes médicos al tramitar un siniestro. Lee con atención qué cláusulas de autorización firmas en la solicitud y en la póliza, y pregunta a la compañía qué datos pretende consultar y para qué.
¿Se puede corregir una respuesta ya firmada?
Se puede comunicar la rectificación por escrito, y es preferible hacerlo antes de cualquier siniestro. La aseguradora podrá aceptar con condiciones o rescindir en el plazo de un mes desde que conoce el dato. Si el importe en juego es alto, conviene asesorarse antes de enviarlo.
Guías relacionadas
- 🏥 Enfermedades preexistentes: qué seguros de salud te aceptan
- 🧬 Enfermedades preexistentes y seguro de vida: cómo afectan y qué opciones tienes
- ⏳ Seguro de vida: carencia, enfermedad y suicidio
- ⚖️ Qué hacer si el seguro rechaza el siniestro: guía paso a paso
- 📋 Cómo reclamar a la DGSFP sin abogado
- 🔗 Tu aseguradora no renueva tu seguro de salud: qué hacer (2026)
- 🔗 Seguro de vida no paga por el cuestionario de salud: qué hacer
- 🔗 Seguro de salud no autoriza una prueba u operación: qué hacer
Antes de firmar el próximo cuestionario
La regla que ordena todo el asunto cabe en una línea: declara con exactitud lo que se pregunta y guarda la prueba de lo que declaraste. La ley protege a quien contesta con sinceridad (lo que no se pregunta no se debe), da a la aseguradora un mes desde que conoce una inexactitud y reserva la pérdida total de la cobertura para quien actuó con dolo o culpa grave. Intentar rebajar la prima callando un dato rara vez compensa: el ahorro es pequeño y el riesgo recae justo en el momento en que más se necesita el seguro.
La próxima vez que tengas un cuestionario delante, reserva veinte minutos con el historial al lado, lee cada pregunta y su periodo de referencia, anota con matiz lo dudoso y pide la copia. Y si ya firmaste y algo no cuadra, rectifica por escrito antes de que haya un siniestro y consulta con tu aseguradora o con un profesional para tu caso concreto.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (artículos 3, 10, 11, 22, 23 y 89)
- BOE: Real Decreto-ley 5/2023, de 28 de junio, que modifica el artículo 10 de la Ley de Contrato de Seguro
- BOE: Ley 1/2000, de Enjuiciamiento Civil (artículo 217, carga de la prueba)
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): reclamaciones y consultas de seguros