
Te llega una carta de la aseguradora, con tono muy educado, que empieza diciendo que "lamentan comunicarte" algo. Tu madre ha fallecido, tú eres el beneficiario del seguro de vida que firmó hace tres años, y la compañía te dice ahora que no va a pagar porque, según ella, en el cuestionario de salud no se mencionó una enfermedad que ya existía. Entre el duelo y los papeles, la sensación es de injusticia, y también de no saber si hay algo que hacer.
La respuesta corta a por qué un seguro de vida no paga por el cuestionario de salud es esta: la ley permite a la aseguradora negarse en algunos casos, pero no en todos y no con cualquier excusa. El artículo 10 de la Ley de Contrato de Seguro (LCS) solo la libera de pagar si el asegurado ocultó o falseó con dolo o culpa grave algo por lo que sí le preguntaron, y el artículo 89 pone un límite de un año desde la firma para impugnar el contrato, salvo que hubiera dolo. Quien alega todo eso es la aseguradora, y es ella quien tiene que demostrarlo.
Esta guía está escrita para el beneficiario, en lenguaje llano y con checklist: qué comprobar en la carta de denegación, qué documentos pedir, cómo distinguir "no me preguntaron" de "no lo declaré", y el camino de reclamación (SAC, DGSFP y juzgado) con sus plazos. Es información general basada en la Ley 50/1980 tal como figura en el BOE; cada caso depende de la póliza y de las pruebas, así que para tu situación concreta conviene confirmarlo con tu aseguradora o con un profesional.
Seguro de vida que no paga por el cuestionario de salud: qué dice la ley y qué tiene que probar la aseguradora
Antes de contratar un seguro de vida, la compañía suele presentar un cuestionario de salud: preguntas sobre enfermedades, tratamientos, operaciones, tabaco, peso o hábitos. La ley llama a esto deber de declaración del riesgo y lo regula en el artículo 10 LCS. La idea es sencilla: quien contrata debe contar a la aseguradora, de acuerdo con el cuestionario que ésta le someta, las circunstancias que conoce y que pueden influir en la valoración del riesgo.
Lo interesante es lo que la propia norma dice a continuación: el contratante queda exonerado de ese deber si la aseguradora no le somete cuestionario, o si, aun sometiéndoselo, se trata de circunstancias que no están comprendidas en él. Dicho de otro modo, la aseguradora no puede reprochar que no declaraste algo por lo que nunca te preguntó. Esta frase es la base de muchas reclamaciones que prosperan.
Después viene el mecanismo de las consecuencias. Según el mismo artículo 10, si el siniestro llega antes de que la aseguradora haya rescindido el contrato, la regla general es que la prestación se reduce proporcionalmente a la diferencia entre la prima pagada y la que habría correspondido de conocerse el riesgo real. Pero si hubo dolo o culpa grave del tomador, la aseguradora queda liberada del pago. Esa es la puerta por la que se niegan la mayoría de los pagos, y por eso todo gira en torno a esas dos expresiones.
Los tres plazos que más pesan en este tipo de negativa
Plazos tal como figuran en el texto consolidado de la ley en el BOE. Tu póliza puede fijar condiciones propias: revísala.
"No me preguntaron" frente a "no lo declaré": la diferencia que decide casi todo
Este es el punto donde más se equivoca quien recibe la carta. Que la aseguradora diga "usted omitió una enfermedad" no significa que la ley le dé la razón. Lo que hay que mirar es el cuestionario que se firmó, pregunta por pregunta, y comprobar si el dato que ahora se invoca estaba realmente cubierto por alguna de ellas.
Hay tres situaciones muy distintas. En la primera, no existió cuestionario (por ejemplo, un seguro de vida contratado solo con una declaración genérica o sin preguntas de salud): según el artículo 10, el contratante queda exonerado del deber de declarar. En la segunda, sí hubo cuestionario, pero la pregunta no cubría lo que ahora se alega (te preguntaron por el corazón y la compañía invoca un problema de tiroides): también queda exonerado respecto de lo no comprendido en él. En la tercera, te preguntaron directamente y la respuesta fue falsa o incompleta: ahí sí se abre el debate sobre dolo o culpa grave.
Conviene mirar también cómo era la pregunta. No es lo mismo "¿ha sido diagnosticado de hipertensión arterial?" que una fórmula amplia del tipo "¿padece o ha padecido alguna enfermedad?". Las preguntas muy generales suelen discutirse en las reclamaciones, porque es más difícil sostener que quien respondió "no" actuó con mala intención o con una negligencia especialmente grave. Que algo sea discutible no significa que esté ganado, pero es el tipo de argumento que merece ponerse por escrito.
¿Qué decía el cuestionario? Un primer filtro orientativo
Elige la opción que mejor describe tu caso. No sustituye a una revisión de tu póliza.
Dolo y culpa grave: cuándo se considera que alguien "mintió" de verdad
La palabra dolo se refiere a la intención: saber que se oculta un dato relevante y hacerlo para conseguir el seguro o abaratarlo. La culpa grave es un escalón por debajo: no hay intención de engañar, pero sí una negligencia muy llamativa, como no declarar algo importante que cualquiera en tu lugar habría sabido que debía contar. Lo que queda fuera es el olvido razonable, el error de buena fe, el síntoma sin diagnóstico o la dolencia leve que nadie asociaría con el riesgo.
Un ejemplo ilustrativo: imagina a alguien que, antes de firmar, había tenido una sola lectura alta de tensión en una analítica de empresa, sin diagnóstico ni medicación, y responde "no" a la pregunta sobre hipertensión. Es muy distinto de quien llevaba años en tratamiento con pastillas y negó cualquier medicación. En ambos casos la aseguradora puede alegar inexactitud, pero la gravedad de la conducta no se parece en nada, y de ella depende que se pierda el seguro entero o que, como mucho, haya una reducción.
También pesa la forma en que se contestó el cuestionario. Es frecuente que lo rellene un empleado del banco o un mediador y el asegurado solo firme. Si fue así, conviene decirlo y poder demostrarlo (mensajes, testigos, la propia secuencia de la contratación), porque la pregunta de fondo será quién marcó las casillas y si el asegurado entendió lo que firmaba. Si el seguro estaba ligado a un préstamo, te interesará leer nuestra guía sobre el efecto de las enfermedades preexistentes en el seguro de vida.
El plazo de un año del artículo 89 y el mes del artículo 10: cómo se combinan
El artículo 89 LCS es una norma propia del seguro de vida. Dice que, ante reticencia o inexactitud en las declaraciones del tomador, se aplican las reglas generales, pero que el asegurador no podrá impugnar el contrato una vez transcurrido un año desde su conclusión, a no ser que las partes hayan fijado un plazo más breve en la póliza y, en todo caso, salvo que el tomador haya actuado con dolo. Es lo que muchos juristas llaman el plazo de "indisputabilidad": a partir de ese momento, la tranquilidad del asegurado es mayor.
La traducción práctica es esta. Si el fallecimiento ocurre en el primer año y la compañía detecta una omisión, puede intentar invocar el artículo 10. Si ocurre pasado el año, la compañía solo puede defender la negativa acreditando dolo, que es más difícil de probar que la culpa grave. Fíjate también en el matiz "salvo que se fije un plazo más breve en la póliza": revisa tus condiciones generales, por si el plazo contractual es inferior a doce meses.
Por su parte, el artículo 10 establece que la aseguradora puede rescindir el contrato mediante declaración dirigida al tomador en el plazo de un mes, contado desde que conoce la reserva o inexactitud. En la práctica, muchas veces la aseguradora detecta la inexactitud al investigar el siniestro, y a veces se discute cuándo "conoció" realmente. Por eso es tan útil pedir por escrito las fechas: cuándo recibió la declaración del siniestro, cuándo pidió el historial médico, cuándo lo obtuvo y cuándo te comunicó la decisión.
Qué se omitió frente a de qué se falleció: cuatro casos ilustrativos
| Caso (ilustrativo) | Relación con la causa del fallecimiento | Argumento de la aseguradora | Argumento del beneficiario | Posición |
|---|---|---|---|---|
| Omitió hipertensión leve; falleció en accidente de tráfico | Ninguna | Había inexactitud en una pregunta concreta | El dato no influyó en el siniestro y la conducta, en su caso, no fue grave | Favorece al beneficiario |
| Omitió un cáncer en tratamiento; falleció de ese cáncer | Directa | Dato esencial, pregunta clara, ocultación consciente | Que la pregunta fuese ambigua o que lo rellenase un tercero | Favorece a la aseguradora |
| Omitió consultas por ansiedad; falleció de infarto | Dudosa | No declaró antecedentes de salud mental | No se preguntaba por ello o no hubo diagnóstico | Discutible |
| Omitió una operación de rodilla; falleció por neumonía a los 4 años | Ninguna | Antecedente no declarado | Plazo del artículo 89 superado y sin dolo probado | Favorece al beneficiario |
Ejemplos orientativos para entender el razonamiento, no resultados garantizados. Cada caso se decide por sus pruebas.
Una precisión honesta sobre la relación con la causa de la muerte. El texto del artículo 10 habla de circunstancias que puedan influir en la valoración del riesgo; no dice expresamente que lo omitido tenga que ser la causa del fallecimiento. Aun así, en la práctica es un argumento que se usa mucho, porque ayuda a valorar la gravedad de la conducta y la lógica de la negativa. No lo des por ganado ni por perdido: dependerá de lo que alegue la compañía y de cómo lo valore, en su caso, un juez.
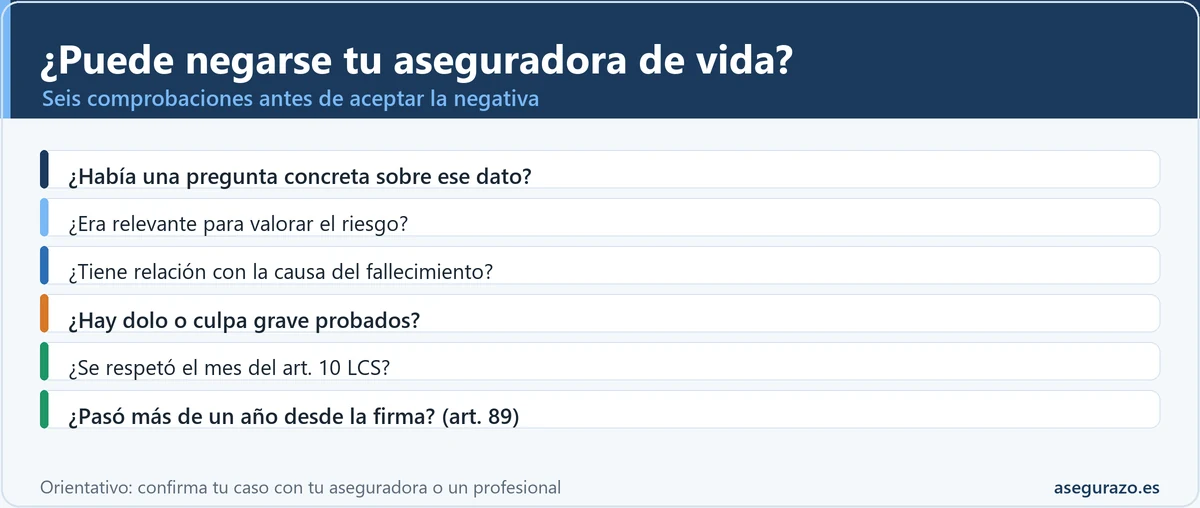
Checklist de seis preguntas para saber si la negativa es defendible
Con la carta de denegación delante, repasa estas seis comprobaciones. Cada respuesta "a tu favor" debilita la negativa; si varias lo son, tienes base para reclamar con más firmeza.
¿Hay una pregunta concreta sobre ese dato?
Localiza en el cuestionario firmado la pregunta literal que supuestamente se contestó mal. Si no existe, el artículo 10 exonera de declarar lo no comprendido en él.
A tu favor si la pregunta no existe o es vaga¿Es un dato relevante para valorar el riesgo?
Una molestia leve y resuelta no pesa igual que una enfermedad grave y activa. Pregunta qué importancia le dio la propia compañía en su política de contratación.
A tu favor si el dato era menor o antiguo¿Existe relación con la causa del fallecimiento o invalidez?
Omitir un problema de rodilla y fallecer por otra causa no es lo mismo que omitir lo que luego causó la muerte. Sin ser un requisito expreso de la ley, pesa en la práctica.
A tu favor si no hay conexión clara¿Hay dolo o culpa grave, y quién lo prueba?
La aseguradora debe acreditar la mala fe o la negligencia grave. Que hubiese diagnóstico, tratamiento y una respuesta rotunda "no" ayuda a su tesis; que fuese un síntoma sin nombre, no.
A tu favor si solo hay una sospecha¿Se respetó el plazo de un mes del artículo 10?
Cuenta desde que la aseguradora conoció la inexactitud. Si recibió el historial hace meses y no rescindió ni comunicó nada, pregunta por qué.
A tu favor si se pasó el mes sin comunicar¿Han pasado más de doce meses desde la firma?
El artículo 89 impide impugnar pasado un año, salvo dolo o un plazo contractual más corto. Mira la fecha de la póliza y la del fallecimiento.
A tu favor si el siniestro fue después del primer añoQué debes pedir a la aseguradora antes de reclamar
Reclamar sin documentos es dar palos de ciego. Lo primero es una petición escrita (correo certificado, burofax o formulario de la web con justificante) en la que solicites la denegación motivada y copia de lo que la compañía tenga. Un modelo de escrito lo tienes en nuestra plantilla de reclamación al SAC, y para ordenar los argumentos, el generador de reclamación por siniestro rechazado.
Lista de documentos que conviene pedir y para qué sirve cada uno
| Documento | Qué comprobar | Quién suele tenerlo |
|---|---|---|
| Cuestionario de salud firmado y solicitud | Pregunta literal, respuesta marcada, fecha y quién lo rellenó | Aseguradora, banco o mediador |
| Póliza y condiciones generales y particulares | Plazo de impugnación pactado, definiciones, cláusula de declaración del riesgo | Aseguradora y tomador |
| Carta de denegación y expediente del siniestro | Motivo exacto, fecha en que supo el dato, base documental | Aseguradora |
| Informes médicos o peritaje que utilizó | De dónde sacó el dato, de qué fecha es y quién lo emitió | Aseguradora, centro sanitario |
| Historia clínica del asegurado fallecido | Diagnósticos reales, fechas, tratamientos y si algo era previo a la firma | Centro sanitario (con límites de acceso) |
| Justificante de la declaración del siniestro | Fecha de aviso, para calcular el plazo de un mes y los intereses | Beneficiario |
Sobre la historia clínica: la normativa sanitaria básica (Ley 41/2002) prevé que los centros den acceso a la de un paciente fallecido a las personas vinculadas a él por razones familiares o de hecho, salvo que el fallecido lo hubiera prohibido expresamente, y con las cautelas sobre datos de terceros. El procedimiento y el plazo dependen de cada centro y comunidad, así que pídela cuanto antes y por escrito. Tener tu propia copia te permite contrastar lo que dice la aseguradora con lo que figura de verdad.
Pide también, de forma expresa, que la aseguradora te diga en qué fecha tuvo conocimiento de la supuesta inexactitud y en qué fecha comunicó la rescisión. Y comprueba una cosa más: que tú eres el beneficiario designado (en el artículo sobre beneficiarios del seguro de vida verás cómo se acredita). Según el artículo 88 LCS, la prestación debe entregarse al beneficiario aun frente a reclamaciones de herederos legítimos y acreedores del tomador.
Del SAC a la DGSFP y al juzgado: el camino de reclamación y sus plazos
Hay una vía escalonada, y conviene recorrerla en orden. Los dos primeros peldaños son gratuitos y no exigen abogado; el tercero es el que decide si la aseguradora acaba pagando por orden de un juez. Lo importante es que cada escalón deja constancia escrita de tus argumentos, y eso sirve luego si llegas a juicio.
Reclamación al SAC (o Defensor del Asegurado)
Escrito con hechos, la pregunta del cuestionario, tus argumentos y lo que pides. La entidad suele tener unos dos meses para responder, según su reglamento.
Guarda el justificante de entregaReclamación ante la DGSFP
Si el SAC deniega o no contesta en plazo, puedes acudir a la Dirección General de Seguros. Es gratuito, sin abogado, y su informe no obliga a la aseguradora.
Adjunta la respuesta del SAC o prueba de que no huboDemanda ante el juzgado
La vía que puede obligar a pagar. El juez competente es el del domicilio del asegurado (art. 24 LCS) y la acción prescribe a los 5 años en seguros de personas (art. 23).
Valora asesoramiento profesional antes de demandarIntereses de demora
Si la negativa carece de causa justificada, el art. 20 LCS prevé intereses de interés legal más el 50%, con mínimo del 20% pasados dos años desde el siniestro.
Pídelos expresamente en la reclamaciónSi necesitas más detalle de cada paso, tienes la guía de qué hacer cuando el seguro rechaza un siniestro, la explicación de cómo funciona el SAC y la de reclamar a la DGSFP sin abogado. Un detalle que suele sorprender: reclamar a la DGSFP no te obliga a renunciar a la vía judicial, pero no des por hecho que paraliza los plazos de prescripción; si el cómputo se acerca a su fin, consulta con un profesional.
No firmes un finiquito sin leerlo
Algunas aseguradoras, ante una reclamación, ofrecen pagar una parte a cambio de que firmes un documento de finiquito. Antes de aceptar, comprueba si renuncias a reclamar el resto, los intereses o las costas. Una vez firmado, suele ser muy difícil volver atrás. Pide que te lo expliquen por escrito y, si hay dudas, consulta con un profesional.
Cáncer y seguro de vida: la regla de los cinco años que casi nadie conoce
Si el motivo de la negativa es un antecedente oncológico, hay una regla específica en el propio artículo 10 LCS, en la redacción dada por el Real Decreto-ley 5/2023: el tomador de un seguro sobre la vida no está obligado a declarar si él o el asegurado han padecido cáncer una vez hayan transcurrido cinco años desde la finalización del tratamiento radical sin recaída posterior. Y pasado ese plazo, la aseguradora no puede tener en cuenta los antecedentes oncológicos al contratar, quedando prohibida cualquier discriminación o restricción por ese motivo.
Esta regla cambia el análisis de muchos casos: si el asegurado había superado ese plazo, omitir el cáncer no fue incumplir ningún deber. La disposición adicional quinta de la misma ley añade que no se puede denegar el acceso a la contratación ni imponer condiciones más onerosas por esa misma causa pasados cinco años del tratamiento sin recaída, y prevé que el Gobierno pueda modificar estos plazos por real decreto. Comprueba las fechas del tratamiento, la del alta y la de la firma antes de aceptar ninguna explicación de la compañía.
Errores frecuentes del beneficiario ante una negativa por el cuestionario
Dar por perdido el seguro
Asumir que la carta de la aseguradora es definitiva y no reclamar.
Reclamar sin ver el cuestionario
Discutir "en general" sin saber qué se preguntó exactamente.
Confundir "no declaré" con "no me preguntaron"
Reconocer una omisión que en realidad la ley no te reprochaba.
Ignorar las fechas
No mirar cuándo se firmó, cuándo fue el siniestro ni cuándo supo la compañía el dato.
Llamar por teléfono y no guardar nada
Reclamar de palabra y quedarte sin prueba de lo que dijiste o te contestaron.
Firmar un finiquito sin leerlo
Aceptar un pago parcial que cierra el asunto para siempre.
Dudas habituales sobre la negativa de un seguro de vida por el cuestionario de salud
¿Qué pasa si mentí en el cuestionario de salud del seguro de vida?
¿Cuántos años tiene la aseguradora para negarse a pagar por una enfermedad no declarada?
¿Quién tiene que demostrar que hubo mentira?
¿Y si el cuestionario lo rellenó el empleado del banco y yo solo firmé?
¿La aseguradora puede pedir el historial médico del fallecido?
¿Hay que ir a la DGSFP antes de demandar?
¿Me pagarán intereses si al final la aseguradora tiene que pagar?
Guías relacionadas
- 🧾 Cobrar un seguro de vida tras un fallecimiento: plazos y pasos
- 🩺 Enfermedades preexistentes y seguro de vida: cómo afectan y qué opciones tienes
- ⚖️ Qué hacer si el seguro rechaza el siniestro: guía paso a paso
- 📬 Cómo reclamar a la DGSFP sin abogado
- 🔗 Seguro de vida con enfermedades graves: qué cubre de verdad
- 🔗 Seguro de vida fumador, vapeo y deporte de riesgo: qué declarar
- 🔗 Mentir en el cuestionario de salud del seguro: qué pasa
Tu primera carta tras la negativa: lo que conviene mandar esta misma semana
Una negativa por el cuestionario de salud no es el final del camino. Con la carta de denegación, el cuestionario firmado y una cronología sencilla (firma, siniestro, aviso, fecha en que la aseguradora supo el dato, fecha de la negativa) ya puedes evaluar si el motivo se sostiene. Si no había pregunta concreta, si pasó más de un año, si se superó el mes o si el antecedente era oncológico y habían pasado cinco años, la negativa es mucho más débil de lo que aparenta.
Escribe hoy al SAC pidiendo la denegación motivada y la copia de todos los documentos, guarda el justificante y apunta el plazo de respuesta. Después, con la información en la mano, decide si reclamas a la DGSFP o consultas con un profesional la vía judicial. Cuanto antes ordenes los papeles, menos riesgo hay de que el tiempo trabaje en tu contra.
Fuentes y dónde comprobarlo
- Ley 50/1980, de Contrato de Seguro (texto consolidado, BOE): artículos 10, 18, 20, 23, 24, 88 y 89 y disposición adicional quinta
- Orden ECO/734/2004, sobre servicios de atención al cliente (BOE)
- Ley 41/2002, de autonomía del paciente (BOE): acceso a la historia clínica
- Dirección General de Seguros y Fondos de Pensiones: sección de consumidor y reclamaciones
- Poder Judicial (CENDOJ): buscador de jurisprudencia para consultar sentencias de seguro de vida