
Son las once de la noche, los niños duermen y haces la cuenta que casi nadie hace en voz alta: si mañana faltaras tú, ¿cuánto dinero entraría cada mes en casa? La respuesta tranquilizadora que circula es que "ya cobrarían la pensión de viudedad y la de orfandad". Es verdad a medias. Existen, sí, pero se calculan sobre un número que no es tu sueldo, dependen de requisitos que no todas las familias cumplen y casi nunca igualan el nivel de vida al que estaba acostumbrada la casa.
La relación entre la pensión de viudedad y el seguro de vida se resume en una resta: lo que la familia necesita cada mes, menos lo que pagarían las pensiones y los ingresos que sigan entrando, es el hueco. Ese hueco, multiplicado por los años que dura, más las deudas pendientes, es el capital que un seguro de vida debería cubrir. Ni más, ni menos. Este artículo explica los porcentajes que se aplican (52 % para la viudedad habitual y 20 % por cada hijo en la orfandad, con un tope del 100 % de la base reguladora), los requisitos que pueden dejar a una familia sin pensión y un método de cálculo con tres familias de ejemplo.
Una aclaración antes de empezar: todas las cifras en euros de las familias son ilustrativas e inventadas para que la aritmética se vea con claridad, no son cuantías oficiales ni pensiones reales. Las cuantías mínimas, máximas y revalorizadas de cada año se consultan en la Seguridad Social (seg-social.es), y para tu caso concreto conviene confirmarlo allí o con un profesional.
Pensión de viudedad y seguro de vida: los porcentajes que mandan y el tope que casi nadie conoce
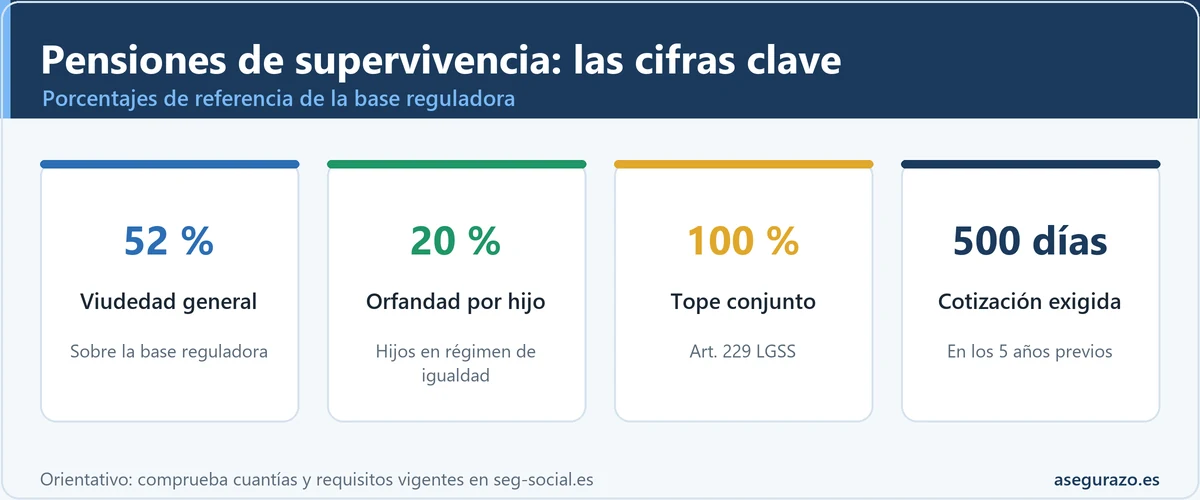
El Texto Refundido de la Ley General de la Seguridad Social (Real Decreto Legislativo 8/2015) regula quién tiene derecho a cada prestación en sus artículos 216 a 234. Los porcentajes concretos de la pensión sobre la base reguladora se fijan en el desarrollo reglamentario y en normas posteriores, pero la propia ley los da por supuestos: el artículo 229.3 habla de un porcentaje de viudedad "superior al 52 por ciento" como excepción, lo que confirma que el 52 % es la referencia general. La tabla recoge las cifras habituales que publica la Seguridad Social; antes de decidir nada, contrástalas en su web, porque son las que se actualizan.
| Prestación | Porcentaje de la base reguladora | Quién la cobra | Matiz que cambia la cuenta |
|---|---|---|---|
| Viudedad general | 52 % | Cónyuge o pareja de hecho superviviente | Es vitalicia mientras no haya nuevo matrimonio o nueva pareja de hecho (art. 223.2) |
| Viudedad con cargas familiares | 70 % | Superviviente con hijos a cargo que cumpla los requisitos de ingresos | Los límites de renta y de cargas los fija la normativa y se actualizan: comprobarlos en seg-social.es |
| Viudedad a partir de 65 años | 60 % | Mayor de 65 sin otra pensión pública ni trabajo y con rentas bajo el límite | Previsto en la disposición adicional trigésima de la Ley 27/2011 |
| Orfandad (por hijo) | 20 % | Cada hijo, en régimen de igualdad | Se suma a la viudedad; hay incrementos reglamentarios para la orfandad absoluta |
| Tope conjunto | 100 % | Suma de todas las pensiones por muerte y supervivencia | Art. 229.1. Con viudedad superior al 52 %, las orfandades pueden rebasarlo hasta un máximo de 48 % entre todas (art. 229.3) |
Porcentajes habituales de referencia. Comprueba los vigentes y los requisitos de ingresos del 70 % y del 60 % en seg-social.es antes de usarlos en un cálculo real.
El tope del 100 % es el dato que más sorprende cuando se hacen números familiares. Con la viudedad al 52 %, caben dos hijos (52 + 20 + 20 = 92 %) y todavía queda margen. Con tres hijos la suma teórica sería 112 %, y la Seguridad Social recorta hasta el 100 % de la base reguladora, de modo que el tercer hijo apenas aporta ingresos adicionales a la familia aunque el gasto crezca. Esa limitación se aplica al fijar la cuantía inicial, no a las revalorizaciones posteriores.
La base reguladora: por qué la pensión no es un porcentaje de tu sueldo
Aquí está el error de cálculo más repetido. Se piensa "ganaba 2.400 euros, la viudedad será el 52 % de eso". Pero la base reguladora no sale de tu nómina neta ni siquiera de tu sueldo bruto exacto: según el artículo 228 de la LGSS, se computa con las bases por las que se ha cotizado durante el periodo que fija el reglamento, anterior al mes previo al fallecimiento. Si la empresa cotiza por una base inferior al salario real (por ejemplo, porque parte de lo cobrado no cotizaba), o si el trabajador es autónomo con una base baja, la pensión se calcula sobre esa cifra más pequeña.
Por eso el primer dato que pide el método de cálculo no está en la nómina, sino en la vida laboral y el informe de bases de cotización, que se descargan desde la sede electrónica de la Seguridad Social. Para el autónomo la diferencia puede ser enorme: quien factura bien pero cotiza por una base ajustada deja a su familia con una pensión de supervivencia proporcional a esa base. Ese contraste entre lo que se gana y lo que se cotiza es la causa principal de la brecha de protección familiar, que es la distancia entre lo que la familia necesita y lo que las prestaciones públicas le darían. La guía de seguro de vida para autónomos entra en cómo cubrirla.
Otro detalle práctico: por regla general, las pensiones de la Seguridad Social se abonan en 14 pagas al año (doce mensualidades más dos extras). Al comparar con los gastos del hogar, que son mensuales, conviene prorratear: la pensión mensual multiplicada por 14 y dividida entre 12. Además, la pensión tributa por regla general en el IRPF como rendimiento del trabajo, de modo que lo que llega a la cuenta puede ser algo menos que el importe bruto. En los ejemplos de más abajo se trabaja con importes brutos prorrateados y se deja la fiscalidad como margen de prudencia.
Las tres cifras que ordenan el cálculo
Pensión de orfandad: cuánto es, hasta qué edad se cobra y qué pasa con varios hijos
La pregunta típica es "pensión de orfandad, cuánto es". En la práctica, un 20 % de la base reguladora para cada hijo, con la particularidad de que los hijos cobran "en régimen de igualdad" (art. 224.1): no hay diferencia entre el primero y el tercero, ni por el tipo de filiación. La pensión se abona a quien tenga a su cargo al huérfano, normalmente el progenitor que sobrevive, y es compatible con la pensión de viudedad y con cualquier renta de trabajo del cónyuge superviviente o del propio huérfano (art. 225.1).
¿Hasta cuándo? La ley la reconoce a los hijos menores de 21 años o incapacitados para el trabajo en el momento del fallecimiento. Hay una ampliación importante: puede cobrarla también un hijo menor de 25 años en esa fecha que no trabaje o que, trabajando, gane menos del salario mínimo interprofesional anual (art. 224.3). Si estudia y cumple 25 durante el curso, se mantiene hasta el primer día del mes siguiente al inicio del curso académico siguiente. Para un cálculo prudente conviene asumir el escenario corto, los 21 años, y tratar la prolongación como un margen extra.
Si faltan ambos progenitores, entra la orfandad absoluta, que lleva un incremento previsto reglamentariamente, y si el fallecimiento se debe a violencia contra la mujer existe una prestación de orfandad específica con porcentajes propios (art. 224 y 233). Son situaciones distintas de la que preocupa a la mayoría de las familias que se plantean un seguro de vida, así que aquí se trabaja con el supuesto habitual: falta un progenitor, el otro sigue y hay uno o varios hijos menores. El detalle de los incrementos se consulta en la Seguridad Social.
Cuánto cobra una viuda con hijos: tres familias tipo y su hueco mensual
Para cuánto cobra una viuda con hijos, o un viudo, no hay una respuesta única, porque depende de la base de cotización, del número de hijos y de si se cumplen los requisitos. Lo que sí se puede hacer es ver el mecanismo en tres casos. Son ilustrativos: una familia con un empleo estable y dos hijos, un autónomo con base baja y dos hijos pequeños, y una pareja de hecho con un hijo que nunca formalizó la pareja. Los gastos no incluyen las cuotas de deudas que se cancelan con el seguro, para no contarlas dos veces.
| Concepto (importes mensuales salvo indicación) | Familia A Asalariado, 2 hijos de 8 y 11 años | Familia B Autónomo, 2 hijos de 3 y 6 años | Familia C sin inscribir Pareja de hecho, 1 hijo de 5 | Familia C inscrita Mismo caso, con inscripción |
|---|---|---|---|---|
| Base reguladora (inventada) | 2.200 € | 1.100 € | 1.800 € | 1.800 € |
| Viudedad al 52 % | 1.144 € | 572 € | 0 € (no cumple requisito de pareja) | 936 € |
| Orfandad al 20 % por hijo | 2 x 440 = 880 € | 2 x 220 = 440 € | 360 € | 360 € |
| Suma de pensiones | 2.024 € (92 % de la base) | 1.012 € (92 % de la base) | 360 € (20 %) | 1.296 € (72 %) |
| Prorrateada a 12 meses (x 14 / 12) | 2.361 € | 1.181 € | 420 € | 1.512 € |
| Gastos de la familia sin el fallecido | 3.300 € | 2.700 € | 2.300 € | 2.300 € |
| Ingresos propios del superviviente | 700 € | 0 € los 2 primeros años, 1.000 € después | 0 € | 0 € |
| Hueco mensual | 3.300 - 2.361 - 700 = 239 € | 2.700 - 1.181 = 1.519 € (años 1 y 2) y 1.519 - 1.000 = 519 € (después) | 2.300 - 420 = 1.880 € | 2.300 - 1.512 = 788 € |
| Años a cubrir (supuesto) | 10 | 15 | 8 | 8 |
| Hueco acumulado | 239 x 12 x 10 = 28.680 € | 1.519 x 24 + 519 x 12 x 13 = 36.456 + 80.964 = 117.420 € | 1.880 x 12 x 8 = 180.480 € | 788 x 12 x 8 = 75.648 € |
| Deudas a cancelar | 95.000 € (hipoteca) | 20.000 € (préstamo del negocio) | 0 € | 0 € |
| Gastos inmediatos y colchón | 5.000 € | 5.000 € | 5.000 € | 5.000 € |
| Ahorros líquidos que se restan | 15.000 € | 5.000 € | 3.000 € | 3.000 € |
| Capital a cubrir (ilustrativo) | 28.680 + 95.000 + 5.000 - 15.000 = 113.680 € | 117.420 + 20.000 + 5.000 - 5.000 = 137.420 € | 180.480 + 5.000 - 3.000 = 182.480 € | 75.648 + 5.000 - 3.000 = 77.648 € |
Todas las cifras son inventadas para ilustrar el método. No son pensiones reales ni cuantías oficiales.
Familia A: el empleo estable deja un hueco pequeño en el día a día, pero no en las deudas
Con una base reguladora de 2.200 euros, la viudedad sería de 1.144 y las dos orfandades de 880 en conjunto, es decir, 2.024 euros que, prorrateados por las 14 pagas, equivalen a 2.361 euros al mes. Con un tiempo parcial del superviviente de 700 euros, el hueco mensual es de 239 euros. Lo interesante es lo que el cálculo enseña: en esta familia las pensiones cubren buena parte del gasto corriente, pero la hipoteca de 95.000 euros pesa más que todo el hueco acumulado de diez años. Para ese tramo, el seguro vinculado al préstamo del banco suele ser una vía; la guía sobre cómo no pagar de más el seguro de vida de la hipoteca explica cómo compararlo con una póliza independiente.
Familia B: el autónomo con base baja, la brecha más grande
Aquí la base reguladora es de 1.100 euros, aunque la actividad diera para vivir con bastante más. Las pensiones suman 1.012 euros (1.181 prorrateados) frente a unos gastos de 2.700, y el superviviente no tiene ingresos al principio. El hueco es de 1.519 euros al mes. Si el superviviente consigue empleo a los dos años y cobra 1.000 euros, el hueco baja a 519, y el capital queda en torno a 137.420 euros. Si por cuidado de los niños no pudiera trabajar en los quince años, el hueco acumulado sería de 1.519 x 12 x 15 = 273.420 euros y el capital total rondaría los 293.000 euros. Moverse entre ambos escenarios es lo que un cálculo honesto debe mostrar, y por eso conviene probar varias hipótesis, no una sola.
Familia C: la diferencia de 104.832 euros que decide un papel
La pareja no se casó y nunca se inscribió en ningún registro. Con un hijo común, la ley no exige los cinco años de convivencia acreditada, pero sí que la pareja de hecho se acredite con una inscripción en el registro autonómico o municipal, o con un documento público, con al menos dos años de antelación al fallecimiento (art. 221.2). Sin eso, el hijo cobra orfandad (420 euros prorrateados) y el superviviente no cobra viudedad: el hueco es de 1.880 euros y el capital a cubrir, de 182.480 euros. Con la inscripción hecha a tiempo, el hueco sería de 788 euros y el capital de 77.648 euros. La diferencia, 104.832 euros, la decide un trámite de una mañana. Si la inscripción tuviera menos de dos años, existe una prestación temporal de dos años de igual cuantía que la viudedad (art. 222), pero luego se acaba.
Requisitos de la pensión de viudedad: la dependencia de la cotización y de la situación de pareja
Sin requisitos cumplidos, el 52 % es cero. El artículo 219 de la LGSS exige que el fallecido estuviera en alta o en situación asimilada y hubiera cotizado 500 días en los cinco años anteriores al fallecimiento. Si no estaba en alta, basta con haber cotizado 15 años en total. Y si la muerte se debe a accidente (laboral o no) o enfermedad profesional, no se exige cotización previa. La tabla ordena qué se pide en cada escenario, con el artículo para que lo puedas comprobar en el BOE.
| Situación | Qué se exige | Resultado |
|---|---|---|
| Fallecido en alta, enfermedad común | 500 días cotizados en los 5 años anteriores (art. 219.1) | Pensión si se cumple, más requisito de matrimonio o hijos (abajo) |
| Fallecido sin alta | 15 años cotizados en total (art. 219.1) | Depende del historial laboral completo |
| Muerte por accidente o enfermedad profesional | Sin periodo previo de cotización (art. 219.1) | Se reconoce si la relación de pareja cumple |
| Matrimonio, enfermedad común | Un año de matrimonio como mínimo, o hijos comunes (art. 219.2) | Sin ello, prestación temporal de 2 años (art. 222) |
| Pareja de hecho | Inscripción o documento público con 2 años de antelación y convivencia estable y notoria de 5 años acreditada por empadronamiento, salvo hijos comunes (art. 221.2) | Con hijos comunes basta la formalización a tiempo |
| Separados o divorciados | Ser acreedor de pensión compensatoria que se extingue con el fallecimiento (art. 220.1) | Cuantía limitada por la compensatoria; excepción por violencia de género |
| Nuevo matrimonio o nueva pareja | La pensión se extingue (art. 223.2), salvo excepciones reglamentarias | Se pierde |
Dos matices ayudan a no dar nada por sentado. El primero: los requisitos se comprueban en el fallecido, no en quien sobrevive, y el autónomo debe vigilar su propia cotización y su situación de alta, porque ese historial es el que decide si la familia cobra. El segundo: la pensión es compatible con cualquier renta de trabajo del superviviente (art. 223.1), así que trabajar no la reduce; lo que sí puede ocurrir es que complementos por mínimos o los porcentajes del 70 % y del 60 % miren los ingresos de la unidad familiar.
Cuándo no hay pensión de viudedad, o llega muy recortada
Los casos que dejan a una familia sin la cobertura que daba por hecha son pocos y bastante repetidos. Conviene revisarlos con la misma seriedad con que se revisa una póliza, porque cada uno se resuelve con un papel o con un seguro, pero casi ninguno se resuelve a posteriori.
Pareja de hecho sin formalizar
Convivir años no basta. Falta la inscripción o el documento público con dos años de antelación (art. 221.2).
Solución: inscribir la pareja en el registro de la comunidad o el ayuntamiento y guardar el certificado.Matrimonio reciente y enfermedad común
Con menos de un año de matrimonio y sin hijos comunes, solo hay prestación temporal de dos años (art. 219.2 y 222).
Solución: cubrir con seguro de vida el periodo en que la pensión todavía no existe.Cotización insuficiente
Menos de 500 días cotizados en cinco años estando en alta, o menos de 15 años sin alta, y sin accidente de por medio (art. 219.1).
Solución: revisar la vida laboral cada año y, en el autónomo, mantener el alta y las cuotas al día.Divorcio sin pensión compensatoria
El ex cónyuge solo cobra si era acreedor de compensatoria y esta se extingue con la muerte, con tope en su importe (art. 220.1).
Solución: contar con que la pensión es menor o nula y asegurar a los hijos de forma directa.Base de cotización baja
El 52 % se aplica sobre lo cotizado, no sobre lo ganado. En autónomos y en sueldos con parte sin cotizar, la brecha se dispara.
Solución: descargar el informe de bases de cotización y usar esa cifra, no la nómina, en el cálculo.Contar con la pensión para siempre
Un nuevo matrimonio o una nueva pareja de hecho extingue la viudedad (art. 223.2), y la orfandad termina cuando el hijo crece.
Solución: calcular el hueco por tramos y no suponer un ingreso vitalicio estable para toda la familia.Del hueco al capital: el método paso a paso para saber cuánto falta por asegurar
El método de la tabla anterior se resume en cinco pasos. No requiere ninguna herramienta especial: basta una hoja de papel o un bloc de notas. Lo que sí requiere es honestidad con los números, es decir, usar el gasto real de la casa y no el que a uno le gustaría tener.
Anota los gastos de la familia sin el fallecido
Vivienda, comida, colegio, seguros, transporte, suministros. Excluye las cuotas de las deudas que el seguro vaya a cancelar, porque se cuentan en el paso 5.
Revisa tres meses de movimientos bancarios, no la memoriaEstima las pensiones con la base reguladora real
Toma la base de cotización del informe de la Seguridad Social, aplica el 52 % y el 20 % por hijo, respeta el tope del 100 % y prorratea las 14 pagas a 12 meses.
Si dudas del requisito, calcula también el escenario sin viudedadResta los ingresos que seguirían entrando
El sueldo del superviviente, alquileres, otras rentas. Hazlo por tramos: no es lo mismo el primer año que el quinto.
Cuenta solo ingresos estables, no promesasMultiplica el hueco por los años que dura
Hueco mensual por 12 y por los años necesarios: hasta que el hijo menor sea independiente o hasta que el superviviente pueda trabajar a tiempo completo.
Prueba un escenario corto y otro largoSuma deudas y gastos inmediatos, resta lo que ya tienes
Hipoteca y préstamos pendientes, sepelio, trámites y colchón de los primeros meses, menos ahorros líquidos y seguros de vida ya contratados.
El resultado es el capital que falta por asegurarHay una trampa clásica en el paso 1: contar dos veces la hipoteca. Si dejas la cuota mensual dentro de los gastos y, además, sumas la deuda pendiente como capital, estás pidiendo dinero para pagar la casa y para seguir pagándola. Elige una de las dos: o el seguro amortiza la deuda y la cuota sale de los gastos, o se mantiene la cuota y no se suma la deuda. La guía sobre qué pasa con la deuda si fallece el titular de un préstamo ayuda a decidir cuál encaja con tus contratos.
Otra precaución: el capital resultante no tiene por qué contratarse entero y de golpe. Una parte puede ser un capital constante hasta que el hijo menor termine los estudios, y otra, un capital decreciente que acompañe a la deuda. Para decidir cuánto de cada tipo, la comparación entre seguro de vida temporal y vida entera es el siguiente paso lógico.
Seguro de vida compatible con la pensión de viudedad: qué se suma y qué hay que mirar
La pregunta ¿es compatible un seguro de vida con la pensión de viudedad? tiene una respuesta sencilla en su parte principal. La pensión es una prestación pública que nace de lo cotizado, y el seguro de vida es un contrato privado con su propio beneficiario. No se anulan entre sí: el capital del seguro se suma a lo que ya llegaría por las pensiones, y para cobrar uno no se pide renunciar al otro. La viudedad contributiva ordinaria, además, no se calcula según el patrimonio de quien la solicita.
Lo que sí hay que mirar es lo accesorio. Cobrar un capital puede afectar a prestaciones que sí valoran la renta, como los complementos por mínimos o los porcentajes del 70 % y del 60 %, y puede tener efecto fiscal: la guía de fiscalidad del seguro de vida explica cómo tributa lo que cobran los beneficiarios. También importa quién figura como beneficiario, porque en una familia con hijos menores conviene que el dinero llegue a quien administra la casa, algo que se trata en el artículo sobre cómo designar y cambiar a los beneficiarios.
La brecha de protección familiar: cómo afinar la cifra con las calculadoras del sitio
Un cálculo a mano es suficiente para saber el orden de magnitud, pero después conviene afinar. La calculadora de capital para un seguro de vida y la calculadora del capital necesario permiten introducir deudas, ahorros, años y gastos, y comparar resultados. El resultado del hueco de este artículo es un dato de entrada perfecto para ellas: en lugar de pedirte cuánto ganabas, puedes darles directamente lo que la casa necesita menos lo que las pensiones cubrirían.
Si prefieres razonar antes de calcular, la guía sobre cuánto capital necesitas en un seguro de vida recoge los métodos habituales, como los múltiplos del sueldo anual, y los compara con el cálculo basado en necesidades. La conclusión práctica es que un múltiplo del sueldo es una referencia rápida y que el método del hueco, el de este artículo, es más fiel cuando la familia tiene hijos pequeños, deudas o un solo ingreso. Uno sirve para empezar la conversación con una aseguradora; el otro, para saber si lo que te ofrecen es suficiente.
Dudas habituales sobre viudedad, orfandad y seguro de vida
¿Cuánto cobra una viuda con hijos?
Pensión de orfandad, ¿cuánto es y hasta cuándo se cobra?
¿La pensión de viudedad es el 52 % del sueldo?
¿Es compatible un seguro de vida con la pensión de viudedad?
¿Una pareja de hecho cobra pensión de viudedad?
¿Qué pasa si el viudo o la viuda se vuelve a casar?
¿Cuánto capital de seguro de vida necesito entonces?
Más guías para entenderlo mejor
- 🧮 Calculadora de capital para seguro de vida
- 📐 ¿Cuánto capital necesito en un seguro de vida?
- 💼 Seguro de vida para autónomos
- 🏠 Seguro de vida vinculado a la hipoteca
- 🔗 Seguro de vida sin estar casados: pareja de hecho y beneficiario
Hacer la cuenta una vez, y repetirla cuando cambie la familia
La conclusión práctica de todo lo anterior cabe en una frase: la pensión pública es una base, no un plan. Cubre una parte, cuyo tamaño depende de lo cotizado y de un papel como la inscripción de una pareja de hecho, y deja el resto a la familia. El valor del método está en ponerle número a ese resto, con las hipótesis a la vista, y no en acertar el euro.
Este fin de semana, descarga el informe de bases de cotización, anota los gastos reales de tres meses y haz la resta del hueco. Anota la fecha y vuelve a hacerla cuando nazca un hijo, cambie la hipoteca o te pases a autónomo, porque ese es el momento en que el capital deja de ser el que era.
Fuentes y dónde comprobarlo
- BOE: Texto Refundido de la Ley General de la Seguridad Social (RDL 8/2015), artículos 216 a 234
- BOE: Ley 27/2011, de actualización, adecuación y modernización del sistema de Seguridad Social
- Seguridad Social (seg-social.es): pensiones de viudedad y orfandad, cuantías y requisitos vigentes
- Sede electrónica de la Seguridad Social: vida laboral e informe de bases de cotización
- BOE: Ley 50/1980 de Contrato de Seguro
Información general y orientativa. Las cifras en euros de los ejemplos son inventadas. Para tu caso concreto conviene confirmar con la Seguridad Social, con tu aseguradora o con un profesional.