
Abres el buzón y hay una carta certificada de tu aseguradora de salud. Dentro, un párrafo escueto: la compañía no va a renovar tu póliza cuando llegue su vencimiento. Llevas años pagando, estás en mitad de unas pruebas o de un tratamiento, y lo primero que piensas es que te han echado justo cuando más necesitas el seguro. Antes de entrar en pánico, conviene saber que existe un reloj legal, unas reglas claras y varias salidas.
La respuesta corta: sí, una aseguradora puede decidir no renovar un seguro de salud, pero solo si lo comunica por escrito y con al menos dos meses de antelación al final del período en curso. Así lo fija el artículo 22 de la Ley 50/1980 de Contrato de Seguro (LCS). Esa es la regla general; la póliza concreta puede añadir límites a favor del asegurado, y ahí suele estar la clave de muchos casos.
Esta guía ordena lo que hay que hacer, en qué orden y con qué plazos: qué dice la ley, en qué se diferencia una no renovación de una anulación, qué ocurre con un tratamiento en curso, cómo buscar otra cobertura cuando ya hay una enfermedad diagnosticada, cómo reclamar al SAC y a la DGSFP y un modelo de escrito para responder. Los plazos y condiciones concretos dependen de cada póliza, así que para tu caso conviene confirmarlos con tu aseguradora o con un profesional.
¿Puede la aseguradora no renovar mi seguro de salud? Lo que dice el artículo 22 de la LCS
El texto vigente del artículo 22 (según la redacción dada por la Ley 20/2015) cabe en cuatro ideas. Primera: la póliza fija la duración del contrato, que no puede superar diez años, y puede establecer que se prorrogue una o varias veces por períodos de un año como máximo cada vez. Los seguros de salud suelen ser anuales con prórroga automática, y por eso cada año existe un momento en el que cualquiera de las dos partes puede decir que no sigue.
Segunda: las partes pueden oponerse a la prórroga mediante una notificación escrita a la otra parte. El plazo es de al menos un mes de antelación a la conclusión del período en curso si quien se opone es el tomador (tú), y de dos meses si quien se opone es el asegurador. La asimetría es deliberada: a la compañía se le exige más antelación para que tengas tiempo de buscar otra cobertura.
Tercera: el asegurador debe comunicarte con al menos dos meses de antelación cualquier modificación del contrato (apartado 3). Es la regla que se aplica cuando en vez de echarte te proponen una subida o un cambio de condiciones, un terreno que se explica en el artículo sobre si tu aseguradora puede cambiar las coberturas al renovar la póliza. Cuarta: las condiciones y plazos de la oposición de cada parte, o su inoponibilidad, deben destacarse en la póliza (apartado 4).
Los tres plazos que decide la ley
Referencias de la LCS y de la normativa de reclamaciones, para situarte
Plazos legales de referencia. Comprueba el texto vigente en el BOE y las condiciones de tu póliza antes de decidir.
¿Tiene que explicarme el motivo?
El artículo 22 no menciona ninguna causa que la compañía deba alegar: exige notificación escrita y antelación, y nada más. Eso explica por qué muchas cartas de no renovación son breves y sin razones. Que la ley no obligue a motivar no significa que puedas quedarte sin respuesta: puedes pedir por escrito el motivo y la copia de la cláusula de duración y prórroga de tu póliza, y la aseguradora debe atender esa petición como cualquier otra solicitud al SAC.
Hay además un freno que sí está en la ley general contra la discriminación. La Ley 15/2022 incluye entre los motivos prohibidos la enfermedad o condición de salud (art. 2) y dice que no podrá denegarse el acceso a la contratación de seguros ni establecerse diferencias de trato por esas causas, salvo las que resulten proporcionadas a la finalidad del seguro y a condiciones objetivas, en los términos de la normativa de seguros (art. 17.2). Es un argumento que se puede esgrimir en una reclamación, pero no un escudo automático, porque la propia ley admite diferencias proporcionadas y objetivas. Conviene tratarlo como apoyo y no como garantía.
No renovar no es anular: las cuatro figuras que se confunden
Gran parte de la confusión de quien busca "puede la compañía anular mi seguro de salud" viene de mezclar situaciones que la ley trata de forma distinta. Si la carta habla de "no renovación" o de "oposición a la prórroga", el contrato llega a su fin natural en la fecha de vencimiento y hasta entonces sigues cubierto. Si habla de "rescisión", de "resolución" o de un efecto inmediato, el asunto es otro y los plazos también.
Cuatro situaciones, cuatro reglas distintas
| Figura | Qué es | Cuándo surte efecto | Base en la LCS |
|---|---|---|---|
| Oposición a la prórroga | La compañía decide no renovar al llegar el vencimiento | Al final del período en curso, con preaviso escrito de 2 meses | Art. 22.2 |
| Modificación de condiciones o prima | La compañía renueva, pero cambiando coberturas, franquicias o precio | Debe comunicarse con 2 meses de antelación a la conclusión del período | Art. 22.3 |
| Rescisión por inexactitud | La compañía alega que no declaraste algo al contratar (cuestionario) | Mediante declaración al tomador en el plazo de un mes desde que conoce la inexactitud | Art. 10 y art. 89 |
| Falta de pago de la prima | Recibo devuelto o impagado | Según las reglas del art. 15 y lo que diga la póliza | Art. 15 |
Cuadro orientativo. Cada supuesto tiene matices; lee el texto completo de la LCS en el BOE y las condiciones generales de tu póliza.
La rescisión por inexactitud merece una aclaración, porque es la que más miedo da. El artículo 10 obliga al tomador a declarar, de acuerdo con el cuestionario que le someta el asegurador, las circunstancias que conoce y que puedan influir en la valoración del riesgo. Si no hubo cuestionario, o la circunstancia no estaba comprendida en él, quedas exonerado de ese deber. La compañía puede rescindir en el plazo de un mes desde que conoce la inexactitud. Un diagnóstico nuevo posterior a la contratación no es una inexactitud al contratar: lo que se examina es lo que sabías y declaraste el día que firmaste.
En los seguros de personas, el artículo 89 añade que el asegurador no puede impugnar el contrato una vez transcurrido un año desde su conclusión, salvo que la póliza fije un plazo más breve o que el tomador haya actuado con dolo. Y el artículo 106 somete los seguros de enfermedad y asistencia sanitaria a las normas de esa sección "en cuanto sean compatibles". Si la carta invoca una inexactitud en una póliza de varios años, merece la pena revisar con calma qué se declaró y si la compañía actuó dentro de esos plazos, preferiblemente con ayuda de un profesional.
Cronología desde la carta: qué hacer del día 0 al día 60
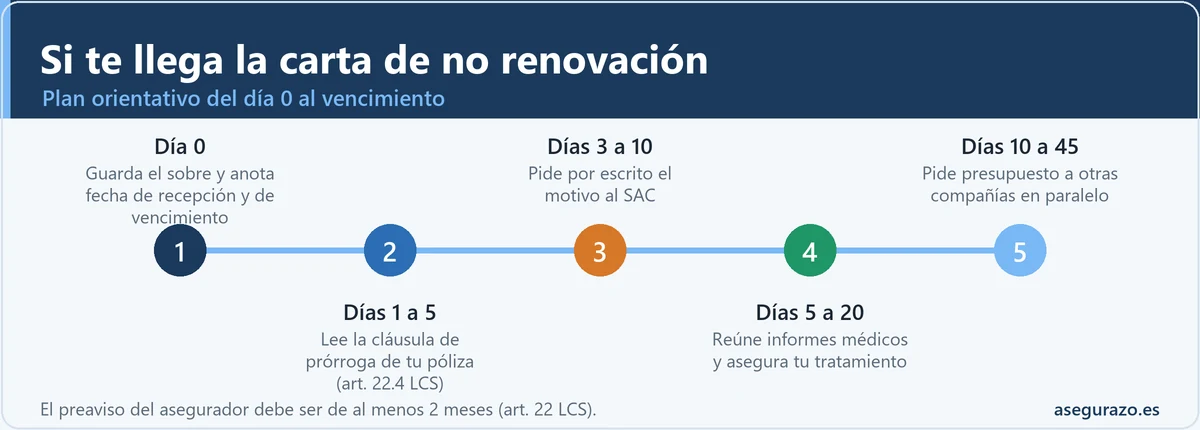
El plazo de dos meses se cuenta hacia atrás desde el vencimiento, no hacia delante desde que abres el sobre. Si tu póliza vence el 1 de enero, la comunicación debía estar hecha como tarde el 1 de noviembre. El plan siguiente supone el escenario cómodo, una carta que llega unos 60 días antes del final. Si llegó más tarde, hay que comprimir los plazos y priorizar la búsqueda de cobertura sobre la discusión.
Seis hitos para no llegar tarde
Día 0: fija la fecha y guarda la prueba
Conserva el sobre, el sello de correos o el justificante del burofax o del correo certificado. Anota la fecha de recepción y la fecha de vencimiento de tu póliza. La diferencia entre ambas es tu argumento si el preaviso fue corto.
Días 1 a 5: lee tu póliza con lápiz
Busca la cláusula de duración y prórroga, la de oposición a la prórroga y cualquier compromiso de renovación (por años o por edad). Recuerda que esa información debe estar destacada (art. 22.4).
Ayuda: guía para leer una pólizaDías 3 a 10: pide por escrito el motivo y la cláusula
Dirige un escrito al SAC pidiendo el motivo de la decisión, la cláusula en la que se apoya y la confirmación de la fecha exacta de fin de cobertura. Guarda el justificante de envío.
Días 5 a 20: asegura la continuidad médica
Pide a tus médicos informes actualizados y el resumen de tu historia clínica, adelanta las pruebas pendientes que sí estén autorizadas y pregunta qué ocurriría con cada fase del tratamiento después del vencimiento.
Días 10 a 45: busca la nueva cobertura en paralelo
Solicita presupuesto a varias compañías a la vez, respondiendo siempre con veracidad al cuestionario. No canceles nada hasta tener la nueva póliza aceptada por escrito.
Ayuda: enfermedades preexistentes y seguros de saludDía 45 al vencimiento: reclama o cierra el cambio
Si el preaviso fue insuficiente o la póliza protege tu renovación, presenta la reclamación formal al SAC. Si ya tienes póliza nueva, coordina que la fecha de inicio coincida con el día siguiente al fin de la antigua para no dejar un hueco.
¿En qué caso estás? Árbol de decisión para tu carta de no renovación
Con la carta en la mano, casi todos los casos caen en uno de cuatro escenarios. Elige el que más se parezca al tuyo y verás por dónde tirar primero. Es una orientación general, no un dictamen: las condiciones de tu póliza pueden cambiar el resultado.
Elige tu situación
Lo habitual: la oposición es válida en la forma. La batalla útil no es impedir la no renovación, sino salir bien de ella: pedir el motivo por escrito, asegurar tus informes médicos, solicitar presupuesto a otras compañías cuanto antes y fijar la fecha exacta de fin de cobertura.
Revisa también si la compañía ofrece otro producto de su gama, a veces con otras condiciones, como alternativa.
Hay base para discutir el preaviso. El art. 22.2 exige al asegurador una antelación de al menos dos meses. Reclama por escrito al SAC que se mantenga la cobertura hasta que se cumpla el plazo legal y guarda las pruebas de fecha de envío y recepción.
La ley no detalla en ese artículo qué consecuencia exacta tiene avisar tarde, así que conviene confirmar con un profesional cómo se aplica a tu caso.
Tu póliza puede protegerte. Si las condiciones destacan que la compañía no puede oponerse a la prórroga durante un período o hasta cierta edad (art. 22.4), la carta no debería surtir efecto en ese tramo. Reclama citando la cláusula concreta y adjunta una copia.
Si la compañía discrepa de la interpretación, presenta reclamación formal al SAC y, después, a la DGSFP.
Es un asunto distinto y más delicado. La rescisión por inexactitud (art. 10) se limita a lo que preguntó el cuestionario y exige que la compañía actúe en el plazo de un mes desde que conoce la reserva o inexactitud. Pide por escrito copia del cuestionario firmado y el detalle de lo que se alega.
Aquí compensa la ayuda de un profesional antes de contestar, porque lo que escribas puede condicionar la reclamación posterior.
No renovación por alta siniestralidad: qué motivo alegan y cómo contestar
"Uso intensivo igual a me echan" es el miedo más repetido en los foros, y tiene una parte de verdad: en un seguro anual con prórroga, el artículo 22 no exige a la compañía justificar la oposición. Lo que sí hay es un límite cuando la póliza ha renunciado a ese derecho, y una vía de queja cuando se vulneran las normas de transparencia. La siguiente tabla recoge los motivos más habituales, si suelen ser admisibles y cómo plantear la respuesta.
Motivo alegado, legitimidad y respuesta
| Motivo alegado | ¿Es legítimo? | Cómo contestar |
|---|---|---|
| Alta siniestralidad o uso intensivo | Depende de la póliza. Si no hay renuncia a oponerse, la ley no exige causa; con renuncia vigente, no debería aplicarse | Pide el motivo por escrito, revisa la cláusula de renovación y, si hay renuncia, reclama que se respete |
| Edad del asegurado | Discutible. La edad figura entre las causas protegidas en la Ley 15/2022, con excepciones proporcionadas | Cita el art. 2 y el art. 17.2 de la Ley 15/2022 y pide la justificación objetiva |
| Enfermedad grave o crónica diagnosticada | Discutible. La "enfermedad o condición de salud" es causa protegida, salvo diferencias proporcionadas al seguro | Reclama por escrito la base de la decisión y valora la vía del SAC y la DGSFP |
| Dejan de comercializar el producto | Suele ser admisible si se avisa con el preaviso legal | Pide la oferta alternativa de la gama y compárala con otras compañías |
| Inexactitud en el cuestionario | Solo si se probó una declaración inexacta sobre lo preguntado (art. 10) | Exige copia del cuestionario firmado y revisa el plazo de un mes y el de un año (arts. 10 y 89) |
| Impago o recibos devueltos | Es otra causa y se rige por el art. 15 y la póliza | Aporta justificantes de pago y regulariza antes de que se alargue el problema |
| No se indica ningún motivo | Posible en forma: el art. 22 no exige causa | Pide por escrito el motivo y la cláusula en que se apoya; sin respuesta, SAC |
| Carta con menos de dos meses de antelación | No cumple el plazo del art. 22.2 | Reclama que se mantenga la cobertura hasta cumplir el preaviso legal, con prueba de fechas |
Tabla orientativa para plantear la respuesta. La calificación definitiva depende del caso concreto y, en su caso, de lo que resuelva un juez.
Un apunte práctico: no entres en la discusión del motivo sin tener a la vez un plan B de cobertura. Ganar una reclamación sobre la forma de la carta a veces solo retrasa unos meses el final del contrato, mientras que haber avanzado en otra póliza protege de verdad. Las dos vías pueden llevarse a la vez.
Qué pasa con un tratamiento en curso si te anulan el seguro médico con una enfermedad
Es la parte que más angustia, y la respuesta tiene dos mitades. La primera: hasta la fecha de vencimiento sigues plenamente asegurado, con las coberturas, carencias superadas y autorizaciones de tu póliza. Una oposición a la prórroga no recorta la cobertura antes de tiempo. La segunda: después de esa fecha la póliza deja de cubrir, salvo que sus condiciones prevean expresamente algo distinto, como la continuidad de un ingreso hospitalario ya iniciado. Esa excepción no es general, hay que leerla en las condiciones de tu póliza.
Antes del vencimiento: usar bien los días que quedan
El período que resta es valioso. Conviene programar las pruebas y consultas pendientes mientras la autorización sigue siendo válida, pedir a cada especialista un informe clínico completo (diagnóstico, tratamiento actual, pauta y siguientes pasos) y reunir los resultados de pruebas de imagen y analíticas en formato digital. Si el cuadro médico te pide autorizaciones previas, solicítalas cuanto antes y guarda las respuestas. No hace falta alarmar a nadie en la consulta: basta con decir que cambia tu cobertura y que necesitas la documentación.
La Ley 41/2002, básica de autonomía del paciente, reconoce el derecho de acceso a la historia clínica (art. 18), así que puedes pedir copia de tu documentación al centro donde te atienden. Esa copia es tu pasaporte para continuar el tratamiento con cualquier otro médico, sea de otra aseguradora o de la sanidad pública. Pide los informes cuanto antes: los centros pueden tardar días o semanas en entregarlos.
Después del vencimiento: la sanidad pública como puente
Si hay un hueco entre el fin de la póliza antigua y el inicio de otra, el Sistema Nacional de Salud funciona como red de seguridad. El Real Decreto-ley 7/2018 recuperó el acceso universal a la asistencia sanitaria pública, y quien tenga tarjeta sanitaria puede seguir su proceso en el sistema público presentando sus informes. Las listas de espera varían por comunidad y especialidad, así que lo prudente es pedir cita con atención primaria cuanto antes y llevar los informes de tu aseguradora actual para que se te pueda derivar.
Si estás en un tratamiento sensible al tiempo (oncológico, una intervención programada, una pauta de medicación específica), comenta con tu médico actual cómo puede organizarse la transición para no interrumpir lo que no admite pausas. En caso de urgencia, la asistencia en el sistema público existe con independencia de tu póliza.
Cómo buscar nueva cobertura cuando ya tienes una enfermedad: opciones reales
Contratar con una patología previa no es imposible, pero cambia las reglas del juego. Estas son las vías que suelen existir en el mercado, con sus ventajas y límites. Las condiciones concretas varían por compañía, por lo que lo que sigue es un mapa para orientarte, no una oferta.
- ✅ Más coberturas y cuadro médico amplio
- ✅ Si declaras todo, la póliza queda blindada frente a la inexactitud
- ⚠️ Puede excluir la patología previa o aplicar recargo
- ⚠️ Puede rechazarte o aceptarte solo con condiciones, según tu historial
- ✅ Aceptan sin preguntar por tu historial
- ✅ Quedas exonerado de declarar (art. 10 LCS), pues no hay cuestionario
- ⚠️ Suelen ir acompañados de carencias largas y exclusión de lo preexistente
- ⚠️ Primas habitualmente más altas, con coberturas más limitadas
- ✅ En colectivos grandes el acceso suele ser menos restrictivo
- ✅ Posibles condiciones de adhesión más ágiles
- ⚠️ Depende de que tu empresa o colectivo la ofrezca
- ⚠️ Si dejas el colectivo, puedes perder la cobertura
- ✅ Cobertura universal (RDL 7/2018), sin cuestionario
- ✅ Continuidad del tratamiento con tus informes
- ⚠️ Tiempos de espera variables por comunidad
- ⚠️ Menos libertad de elección de centro y especialista
Tres reglas para este paso. Primera: responde con total veracidad a cualquier cuestionario. Si ocultas algo y después hace falta usar el seguro, la compañía puede rescindir (art. 10) o, si hubo dolo o culpa grave, liberarse de pagar la prestación. Ocultar un diagnóstico para ahorrar prima es el peor negocio posible. Segunda: no canceles la póliza antigua hasta que la nueva esté aceptada y con fecha de inicio confirmada. Tercera: pregunta por escrito si la nueva compañía reconocerá algún tiempo de antigüedad por venir de otra aseguradora. No es una obligación legal, y su existencia depende de la política de cada entidad y del producto.
Carencias al cambiar: qué esperar
Una póliza nueva suele traer períodos de carencia para ciertas prestaciones (hospitalización, intervenciones, algunas pruebas), mientras que la asistencia ambulatoria y las urgencias suelen estar disponibles antes. Por eso interesa preguntar antes de firmar qué carencias se aplican, cuáles se pueden reducir y si la condición que tratas se considera preexistente. Más detalle en el artículo sobre el período de carencia en un seguro médico. Y si tu situación incluye edad avanzada, compara también las opciones de seguro de salud para mayores de 65 años.
Si ya tienes la nueva póliza firmada y quieres entender cuándo puedes cambiar de compañía por tu cuenta, revisa cuándo puedes cambiar de aseguradora y con qué plazos. El preaviso del tomador, recuerda, es de un mes antes del vencimiento (art. 22.2 LCS).
Cómo reclamar la no renovación: SAC, Defensor del Asegurado y DGSFP
Si crees que el preaviso fue insuficiente, que la póliza protege tu renovación o que la decisión ha sido discriminatoria, el camino es siempre el mismo: primero la propia aseguradora, después el supervisor. No se puede saltar el primer paso: la normativa exige acreditar que se ha reclamado antes, por escrito, al departamento o servicio de atención a la clientela de la entidad (o a su defensor).
Paso 1: reclamación al SAC
Presenta un escrito identificándote (nombre, DNI, número de póliza), describiendo los hechos con fechas, indicando qué pides y adjuntando la carta, el sobre o el justificante de recepción y la copia de la cláusula. Guarda el acuse de recibo y el justificante de envío. Tienes una guía completa en el artículo sobre qué es el SAC y cómo presentar una reclamación formal y una plantilla en el modelo de reclamación al SAC.
Paso 2: reclamación a la DGSFP, con los plazos con cautela
Los plazos de esta fase han cambiado recientemente y conviene manejarlos con prudencia. La Ley 10/2025, de 26 de diciembre, reguladora de los servicios de atención a la clientela (en vigor desde el 28 de diciembre de 2025), reescribe en el sector financiero las reglas de reclamación: la entidad dispone de un mes para resolver la queja o reclamación desde su presentación, y el servicio de reclamaciones de la DGSFP tiene un plazo máximo de 90 días naturales para resolver el expediente. Para admitirla, hay que acreditar que ha pasado ese mes sin respuesta o que la reclamación fue denegada o desestimada.
La propia ley prevé un período de adaptación de doce meses para las empresas desde su entrada en vigor, y hasta entonces ciertas obligaciones podrían no exigirse todavía a todas. Por eso, mientras se completa la transición, la referencia práctica es esta: no des por perdida la vía de la DGSFP si pasó un mes sin respuesta, pero tampoco acudas con prisa si el reglamento de la aseguradora indica un plazo mayor (dos meses en la regulación anterior). Lo prudente es conservar la prueba de la fecha en que reclamaste y comprobar el plazo vigente en la web de la DGSFP el día que vayas a presentar la queja.
Un detalle que evita falsas expectativas: los informes del servicio de reclamaciones de la DGSFP son motivados pero no tienen carácter de acto administrativo recurrible según la propia ley, y no equivalen a una sentencia ni fijan una indemnización. Sirven para que la entidad rectifique voluntariamente (si el informe le es desfavorable debe comunicar en el plazo de un mes si rectifica) y como prueba útil si después hay que acudir a la vía judicial. Más detalle práctico en el artículo sobre cómo reclamar a la DGSFP sin abogado.
Paso 3: la vía judicial, solo si hay base y plazo
Si ni el SAC ni la DGSFP resuelven, queda la vía judicial. El artículo 24 de la LCS establece que es juez competente el del domicilio del asegurado, siendo nulo cualquier pacto en contrario. Antes de dar ese paso conviene la opinión de un abogado: ningún escrito de este artículo sustituye a una valoración individual, y los plazos de las acciones derivadas del contrato (art. 23 LCS) no deben dejarse correr.
Modelo de escrito para oponerte o pedir explicaciones por la no renovación
Este texto sirve como base para dirigirte al SAC. Adáptalo a tu caso: elimina lo que no aplique y conserva el justificante de envío. No olvides adjuntar copia de la carta recibida y de la cláusula de la póliza que invoques.
Plantilla de escrito al Servicio de Atención al Cliente
A la atención del Servicio de Atención al Cliente de (nombre de la entidad aseguradora)
Don/Doña (nombre y apellidos), con DNI (número) y domicilio en (dirección), tomador de la póliza de salud número (número de póliza), EXPONE:
1. Que con fecha (fecha de recepción) he recibido comunicación de esa entidad por la que se opone a la prórroga de la póliza citada, cuyo vencimiento está fijado para el (fecha de vencimiento).
2. Que (elige lo que aplique: la comunicación se ha recibido con menos de dos meses de antelación al vencimiento, lo que no se ajusta al art. 22.2 de la Ley 50/1980 / las condiciones de mi póliza, cláusula X, establecen que la entidad no puede oponerse a la prórroga hasta Y).
3. Que la comunicación no indica el motivo de la decisión.
SOLICITA: a) que se me informe por escrito del motivo de la no renovación y de la cláusula contractual en que se apoya; b) que se confirme la fecha exacta de finalización de la cobertura y que se mantenga la misma hasta que se cumpla el preaviso legal; c) que se me facilite copia de mi historial de autorizaciones y, en su caso, información sobre otros productos de su gama a los que pudiera optar.
Solicito respuesta por escrito en el plazo legal. En caso contrario, me reservo el derecho de acudir al servicio de reclamaciones de la Dirección General de Seguros y Fondos de Pensiones y a las acciones que correspondan.
(Lugar y fecha) · (Firma)
Envíalo por un medio que deje constancia (formulario con acuse, correo electrónico a la dirección oficial del SAC o burofax) y guarda el justificante. Plantilla orientativa, sin carácter de asesoramiento jurídico.
Errores que complican una no renovación de seguro de salud
Dejar pasar la carta sin leerla en detalle
Pensar que ya se arreglará y perder semanas valiosas del preaviso.
Solución: anota fechas el mismo día y revisa la póliza en la primera semana.
Cancelar la póliza antigua antes de tener la nueva
Dejar un hueco sin cobertura en pleno tratamiento.
Solución: mantén la antigua hasta su vencimiento y alinea la fecha de inicio de la nueva.
Ocultar un diagnóstico en la nueva solicitud
Buscar un precio bajo callando lo que el cuestionario pregunta.
Solución: responde con veracidad (art. 10 LCS); es mejor una exclusión pactada que una rescisión después.
Reclamar solo por teléfono
Sin constancia escrita, no hay prueba para el SAC ni para la DGSFP.
Solución: todo por escrito y con justificante de envío y de recepción.
Confundir no renovación con anulación inmediata
Pensar que ya no estás cubierto cuando en realidad lo estás hasta el vencimiento.
Solución: confirma por escrito la fecha de fin y aprovecha ese tiempo para tus pruebas.
Esperar a la DGSFP sin haber reclamado al SAC
La reclamación al supervisor exige acreditar la previa a la aseguradora.
Solución: empieza por el SAC y conserva el acuse. Detalles en reclamar a la DGSFP sin abogado.
Dudas habituales sobre la no renovación del seguro de salud
¿Puede la compañía anular mi seguro de salud en mitad del año?
La no renovación opera al vencimiento, no en mitad del período. Dentro del año, la compañía solo puede poner fin al contrato en situaciones concretas que prevé la ley o la póliza, como la rescisión por inexactitud en el cuestionario (art. 10 LCS, con plazo de un mes desde que conoce la reserva o inexactitud) o los efectos del impago de la prima (art. 15). Un diagnóstico nuevo, por sí solo, no es causa de resolución del contrato.
¿La aseguradora tiene que decirme el motivo de la no renovación?
El artículo 22 no exige expresar causa: pide notificación escrita y dos meses de antelación. Puedes solicitar por escrito el motivo y la cláusula en que se apoya. Si la decisión parece vinculada a tu estado de salud, la Ley 15/2022 (arts. 2 y 17.2) es un argumento para reclamar, con la salvedad de las diferencias proporcionadas que la propia ley admite.
¿Qué pasa si la carta llega con menos de dos meses de antelación?
Hay base para discutir que la oposición sea eficaz para ese vencimiento, porque el art. 22.2 exige al menos dos meses al asegurador. El artículo no detalla la consecuencia concreta, así que conviene reclamar por escrito al SAC que se mantenga la cobertura hasta cumplir el preaviso y, si hay discrepancia, consultar con un profesional. Guarda siempre la prueba de la fecha de envío y la de recepción.
¿Pueden no renovarme por usar mucho el seguro (alta siniestralidad)?
Si la póliza no renuncia a la facultad de oponerse a la prórroga, la ley no exige a la compañía justificar su decisión. Si la póliza sí contiene una renuncia (por años o por edad), la carta no debería surtir efecto en ese tramo. Revisa la cláusula de duración y prórroga y, ante la duda, pide aclaración por escrito al SAC.
¿Pierdo el tratamiento que ya había empezado?
Hasta el vencimiento estás cubierto con normalidad. Después, la póliza deja de cubrir salvo que sus condiciones prevean algo distinto, como la continuidad de un ingreso ya iniciado. Para no interrumpir lo que no admite pausas, pide informes clínicos completos, reúne tu documentación (la Ley 41/2002 reconoce el acceso a la historia clínica) y organiza la transición a otra póliza o a la sanidad pública, con acceso universal desde el RDL 7/2018.
¿Otra aseguradora me aceptará si ya tengo una enfermedad?
Depende de la compañía, del producto y de tu historial. Las opciones habituales son una póliza con cuestionario (que puede excluir lo preexistente o aplicar recargo), una sin cuestionario (con carencias y exclusiones más largas), una póliza colectiva o la sanidad pública como puente. Responde con veracidad: ocultar datos puede llevar a la rescisión (art. 10). Más información en el artículo sobre enfermedades preexistentes y seguros de salud.
¿Qué plazo tiene la DGSFP para resolver mi reclamación?
La Ley 10/2025 fija un máximo de 90 días naturales para que el servicio de reclamaciones de la DGSFP resuelva el expediente, y un mes para que la entidad conteste primero a tu reclamación. Como las empresas disponen de un período de adaptación, conviene comprobar el plazo vigente en la web de la DGSFP el día en que presentes la queja y guardar la prueba de la fecha de tu reclamación previa al SAC.
Lee también
- 🔄 ¿Puede tu aseguradora cambiar las coberturas al renovar la póliza?
- 📮 Qué es el SAC de una aseguradora y cómo presentar una reclamación formal
- 🏛️ Cómo reclamar a la DGSFP sin abogado
- 🏥 Enfermedades preexistentes: qué seguros de salud te aceptan
- 🔗 Mentir en el cuestionario de salud del seguro: qué pasa
- 🔗 Qué pasa con tu seguro médico si dejas la empresa (2026)
- 🔗 Seguro de salud no autoriza una prueba u operación: qué hacer
Una carta no es el final de tu cobertura sanitaria
Recibir la no renovación asusta porque llega sin margen emocional, pero el calendario te juega a favor: la compañía debía avisar con dos meses, la póliza sigue vigente hasta el vencimiento y existen alternativas reales, desde otra aseguradora hasta la sanidad pública como puente. Lo que decide el resultado casi nunca es la discusión sobre el motivo, sino la rapidez con que ordenes tus papeles, tus informes y tus solicitudes.
Si hoy solo puedes hacer una cosa, que sea esta: anota la fecha de recepción y la de vencimiento, pide por escrito el motivo y la cláusula, y empieza a pedir presupuestos esta misma semana. El resto, desde la reclamación al SAC hasta la queja ante la DGSFP, puede esperar a tener el plan B en marcha.
Fuentes y dónde comprobarlo
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro (BOE), arts. 10, 15, 22, 23, 24, 89 y 106.
- Ley 10/2025, de 26 de diciembre, por la que se regulan los servicios de atención a la clientela (BOE), reclamaciones en el sector financiero y de seguros.
- Ley 15/2022, integral para la igualdad de trato y la no discriminación (BOE), arts. 2 y 17.
- Dirección General de Seguros y Fondos de Pensiones (DGSFP), servicio de reclamaciones.
- Ministerio de Sanidad, acceso a la asistencia sanitaria pública y derechos del paciente.
Información divulgativa y orientativa, elaborada a partir de las fuentes citadas; no sustituye el asesoramiento profesional ni la lectura de tu póliza. Asegurazo es un proyecto personal de Alejandro Urbina y no valora ni recomienda entidades concretas.