
Estás en una terraza de Lisboa, el móvil descansa junto al vaso y, al levantar la vista para pedir la cuenta, ya no está. Contiene las fotos del viaje, la tarjeta de embarque, el acceso al banco y el segundo factor de media docena de aplicaciones. La primera reacción es llamar a la aseguradora del seguro de viaje y dar por hecho que pagará un teléfono nuevo.
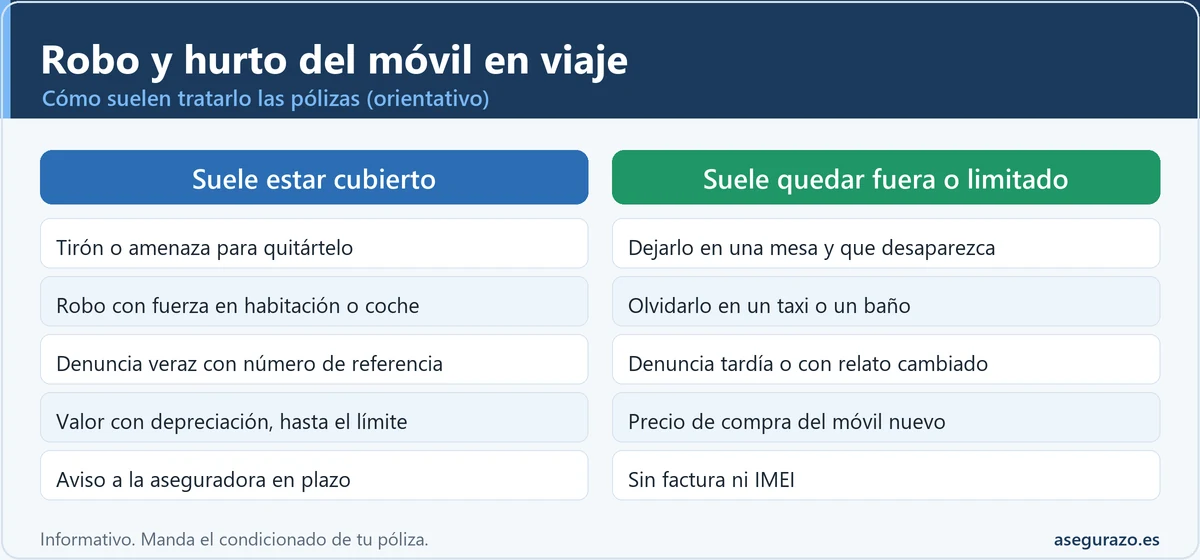
Ahí llega la sorpresa que se repite en muchísimos siniestros: la póliza habla de robo, pero lo que ha pasado en esa terraza, jurídicamente, se parece más a un hurto o a un descuido. Y para muchas pólizas esa diferencia lo cambia todo: el robo con violencia, intimidación o fuerza suele entrar en cobertura, mientras que el hurto sin más y la pérdida suelen quedar limitados o directamente excluidos.
Esta guía ordena todo lo que rodea al seguro de viaje y el robo de móvil: qué distingue el robo del hurto y del extravío, por qué la redacción de la denuncia pesa tanto, cómo se denuncia en otro país, qué pasa con el pasaporte, cómo se calcula lo que realmente se cobra (límite, depreciación y franquicia) y qué plazos conviene respetar. Es información general y orientativa: lo que vale para tu caso es el condicionado de tu póliza y, ante la duda, lo que confirme tu aseguradora.
Seguro de viaje y robo de móvil: por qué una sola palabra de la denuncia decide el pago
El teléfono entra en el seguro de viaje por la puerta del equipaje. No existe, en la mayoría de pólizas, una garantía llamada "móvil" con vida propia: el aparato se considera un objeto personal o un objeto de valor dentro de la cobertura de equipaje y efectos personales, con un sublímite propio para electrónica. Por eso, para entender qué cobras, primero hay que entender cómo define tu póliza lo que se asegura y frente a qué hechos.
La mayoría de condicionados protegen el equipaje frente a robo, pérdida por parte del transportista y daños. Esos tres nombres no son intercambiables. El robo suele definirse con el verbo "apoderarse" acompañado de violencia o intimidación sobre la persona, o de fuerza sobre las cosas (romper una cerradura, forzar una puerta). El hurto, que consiste en llevarse algo sin esos elementos, aparece a menudo en la lista de exclusiones, o cubierto solo si se cumplen condiciones muy concretas, y la pérdida o extravío por descuido del propio viajero suele quedar fuera.
La consecuencia práctica es incómoda pero útil de saber antes de viajar: dos viajeros a los que les desaparece el mismo móvil pueden cobrar cantidades distintas, o ninguna, según cómo ocurrió y según cómo quedó contado en la denuncia y en el parte. El hecho no se puede cambiar, pero sí se puede relatar con exactitud y sin omisiones, y esa exactitud es la parte que depende de ti.
Antes de entrar en la letra pequeña, conviene aclarar un punto que genera mucha confusión: la cobertura de equipaje de un seguro de viaje es independiente de que el aparato esté también protegido por otro seguro (el del hogar fuera de casa, el de un seguro específico de móvil o el de la tarjeta con la que se pagó). Sobre cómo se comporta el hogar fuera del domicilio, hay una guía propia: ¿Cubre el seguro de hogar el robo fuera de casa?. Y si el problema fue un golpe y no un robo, la respuesta está en qué dice (y qué no dice) tu póliza sobre el móvil roto.
Robo, hurto y extravío: la diferencia penal y la diferencia de tu póliza
En el Código Penal español las dos figuras están separadas con claridad. El artículo 234 define el hurto: tomar, con ánimo de lucro, cosas muebles ajenas sin la voluntad de su dueño. El artículo 237 define el robo: apoderarse de cosas muebles ajenas con ánimo de lucro empleando fuerza en las cosas para acceder o abandonar el lugar donde están, o violencia o intimidación en las personas. La frontera es, por tanto, la presencia o no de esos elementos añadidos.
Hay otro detalle del texto que ayuda a visualizarlo. El artículo 234 distingue por importe: si lo sustraído no excede de 400 euros, la pena prevista es una multa de uno a tres meses (salvo que concurran circunstancias del artículo 235), y si lo excede, prisión de seis a dieciocho meses. El robo con violencia o intimidación en las personas del artículo 242 tiene una pena de dos a cinco años de prisión, sin perjuicio de la que corresponda a la violencia física que se cause. No hace falta memorizar nada de esto: sirve para entender que el legislador considera mucho más grave lo que implica fuerza o amenaza, y que las aseguradoras han copiado esa lógica en sus condiciones.
Conviene recalcar algo que la gente suele confundir: lo que importa para cobrar no es la calificación penal final, sino la definición de tu contrato. Una póliza puede definir "robo" de forma más estrecha o más amplia que el Código Penal, y puede exigir requisitos adicionales (por ejemplo, huellas de fuerza en una puerta o una cerradura). El Código Penal sirve de brújula para entender los conceptos, no de garantía de cobertura. Para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Dónde cae cada situación habitual
La tabla siguiente recoge las situaciones más repetidas con un criterio orientativo: qué figura se parece más, si el planteamiento más frecuente en las pólizas es favorable o restrictivo y qué elemento conviene dejar escrito en la denuncia. No es un veredicto: es la forma habitual en que se razona el caso.
Qué te ha pasado y cómo suele tratarlo la póliza
| Situación | Figura que más se parece | Planteamiento habitual | Qué conviene que conste |
|---|---|---|---|
| Te lo arrebatan de la mano y huyen (tirón) | Robo con violencia en las personas | Suele estar cubierto | Que hubo fuerza o forcejeo, sin dramatizar ni quitar nada |
| Te amenazan o te intimidan para que lo entregues | Robo con intimidación | Suele estar cubierto | Qué dijo o hizo el agresor, cuántas personas eran |
| Te lo sacan del bolsillo o del bolso sin que lo notes | Hurto | Depende de la póliza | Lugar, hora y que el bolso o bolsillo estaba cerrado y a tu cuidado |
| Lo dejas sobre la mesa de una terraza y desaparece | Hurto con descuido | Suele quedar fuera | Los hechos reales, sin cambiarlos |
| Se queda olvidado en un taxi, un tren o un baño | Extravío o pérdida | Suele quedar fuera | Declaración de pérdida, y gestión con la empresa de objetos perdidos |
| Fuerzan la habitación, la taquilla o la caja del apartamento | Robo con fuerza en las cosas | Suele estar cubierto | Qué se forzó, parte del alojamiento, fotos de los daños |
| Desaparece de la habitación sin signos de fuerza | Hurto | Depende de la póliza | Aviso inmediato al alojamiento y copia de su parte |
| Rompen el coche y se llevan la mochila del maletero | Robo con fuerza en las cosas | Depende de condiciones | Daños en el vehículo, hora, si el objeto estaba a la vista o guardado |
| Lo pierde la aerolínea en una maleta facturada | Pérdida por el transportista | Depende del tipo de objeto | PIR (parte de irregularidad) en el aeropuerto, antes de salir de la sala |
Orientativo. El planteamiento "habitual" no garantiza el resultado: lo decide la definición de robo, hurto y las exclusiones de tu condicionado.
Un detalle sobre el tirón, que es el robo de móvil más típico de las grandes ciudades: al haber contacto físico o fuerza sobre la persona, muchas pólizas lo tratan como robo con violencia, aunque la agresión sea mínima. Que sea o no así en la tuya depende de la redacción. Lo que sí está en tu mano es no omitir el forcejeo si lo hubo, porque a la hora de calificar el siniestro es justo el dato que mueve el caso de un lado al otro.
En cuanto al equipaje facturado, la situación tiene su propia mecánica, porque entra en juego el transportista y su responsabilidad. Todo ese terreno (reclamar a la aerolínea, el parte de irregularidad y el orden en que se reclama) está desarrollado en el equipaje perdido o dañado por la aerolínea.
Tres números que sí son fijos (y los que dependen de tu póliza)
Casi todo lo que rodea a este siniestro depende del contrato, pero hay tres cifras que vienen de la ley y no de la aseguradora. Merece la pena tenerlas a mano porque ordenan el calendario del siniestro y ponen un suelo a lo que te deben.
Los números que sí vienen de la ley
Texto consolidado del BOE (Ley de Contrato de Seguro y Código Penal)
Importes y plazos de la póliza (sublímites, franquicia, antigüedad máxima del aparato) no aparecen aquí: son propios de cada contrato.
El plazo de siete días merece una lectura despacio. El artículo 16 de la Ley de Contrato de Seguro (Ley 50/1980) dice que el asegurado debe comunicar el siniestro al asegurador dentro del plazo máximo de siete días de haberlo conocido, salvo que la póliza haya fijado un plazo más amplio. Si no se hace, el asegurador puede reclamar los daños y perjuicios que cause la falta de declaración, y además debes dar al asegurador información sobre las circunstancias y consecuencias del siniestro: la pérdida del derecho a la indemnización por incumplir ese deber solo se produce si hay dolo o culpa grave. En la práctica, muchas pólizas de viaje establecen plazos más cortos o más largos de aviso, y por eso conviene mirar el tuyo y avisar cuanto antes, sin esperar a volver a casa.
El de cuarenta días se malinterpreta a menudo. No significa que a los cuarenta días tengas todo el dinero: el artículo 18 obliga a pagar, en ese plazo, el importe mínimo que la aseguradora pueda deber según las circunstancias que conozca. Si el siniestro es claro y está documentado, ese mínimo suele coincidir con la indemnización; si hay dudas o falta documentación, puede ser menos. De ahí que completar bien el expediente desde el principio acorte esos tiempos más que cualquier llamada de insistencia.
Árbol rápido: qué te ha pasado y qué enfoque suele convenir
Antes de pasar a los pasos prácticos, esta pequeña herramienta resume el razonamiento. Elige la situación que más se parezca a la tuya y verás el enfoque orientativo, no una respuesta definitiva sobre tu cobertura.
¿Cómo desapareció el móvil?
Pulsa tu caso. Es una orientación general, no una decisión sobre tu póliza.
Robo con violencia o intimidación
Es el supuesto que la mayoría de pólizas sí contempla. Lo prioritario es tu seguridad: no persigas al autor. Después, denuncia cuanto antes y cuenta con detalle qué ocurrió, incluido el forcejeo o la amenaza.
Si hubo lesiones, pide parte médico: sirve como prueba de la violencia y puede activar la asistencia sanitaria de la póliza.
Hurto sin que lo notes
Es la zona gris. Algunas pólizas lo cubren si el objeto estaba bajo tu custodia directa (en el bolsillo, en un bolso cerrado y cerca de ti) y excluyen el hurto si fue por descuido evidente. Otras lo excluyen por completo.
Revisa la definición de hurto y las exclusiones. En la denuncia, describe dónde estaba el aparato y cómo lo llevabas, sin adornar ni restar.
Descuido sobre una mesa o un asiento
Es el caso en el que las pólizas suelen negar la indemnización, porque se considera negligencia del asegurado. No conviene inventar un forcejeo: una denuncia falsa o contradictoria hace que se rechace el siniestro, y puede tener consecuencias legales graves.
Aun así, denuncia igual para bloquear el IMEI y proteger tus datos, y comprueba si otro seguro (hogar, móvil, tarjeta) responde.
Robo con fuerza en las cosas
Si forzaron una cerradura, rompieron una ventanilla o abrieron una taquilla, el robo con fuerza suele encajar en la definición de robo de la póliza. Fotografía los daños y pide el parte del alojamiento o del aparcamiento.
En vehículos, muchas pólizas añaden condiciones propias (maletero cerrado, objeto no visible, franjas horarias). Lee esa cláusula antes de dar nada por hecho.
Extravío o pérdida
La pérdida simple suele estar excluida. Antes de dar el aparato por perdido, contacta con la empresa donde pudo quedar (taxi, tren, restaurante, hotel) y con los objetos perdidos del lugar.
Si pasadas unas horas no aparece, haz la declaración de pérdida en la policía: sirve para el trámite con la operadora y con otros seguros que sí cubran extravío.
Qué hacer en las primeras horas después del robo, paso a paso
El orden importa. Hay gestiones que protegen tus datos, otras que protegen tu derecho a cobrar y otras que simplemente evitan que el susto se agrande. Si la cabeza se bloquea, basta con seguir esta secuencia.
Las primeras horas, en orden
Ponte a salvo y bloquea lo urgente
Desde otro teléfono o un ordenador, bloquea la SIM llamando a tu operadora, cierra sesión en el correo, cambia contraseñas clave y avisa al banco si el móvil era el segundo factor de acceso.
Pide a la operadora el bloqueo del IMEILlama a la asistencia de la aseguradora
El teléfono de asistencia 24 horas figura en tu póliza. Pregunta qué documentación exigen, si aceptan la denuncia en el idioma local y si hay requisitos para este tipo de siniestro. Anota la hora, el nombre del agente y el número de expediente.
Denuncia ante la policía local
Cuanto antes, y en el lugar de los hechos. Pide una copia con número de referencia, sello o firma. Sin ella, la reclamación se queda sin su pieza principal.
Pregunta si te la pueden dar en inglésReúne las pruebas del aparato
Factura de compra, caja con el IMEI, capturas de la cuenta del fabricante donde aparezca el dispositivo y fotos antiguas en las que se vea el modelo. Sirven para acreditar existencia, propiedad y valor.
Declara el siniestro y guarda todo
Envía el parte con el relato, la denuncia y las pruebas por el canal que indique la aseguradora. Conserva los justificantes de envío y las capturas de la comunicación. El plazo legal general es de siete días (art. 16 LCS), salvo que tu póliza fije otro.
Guarda los gastos de emergencia
Si necesitas comprar un teléfono básico o una SIM para seguir viajando, conserva el ticket. Algunas pólizas contemplan gastos de primera necesidad; la tuya dirá si aplica y con qué límite.
La denuncia en el extranjero: idioma, copia y qué debe contener
La denuncia es el documento que más pesa en la reclamación. Casi todas las pólizas la exigen para el robo y para el hurto, y muchas piden que se haga ante la autoridad competente del lugar donde ocurrió. En otros países cambia la terminología (en algunos sitios se habla de "declaración" o de "informe policial"), pero el objetivo es siempre el mismo: que quede constancia oficial de la fecha, el lugar, la descripción del hecho y los objetos sustraídos.
Dónde denunciar y qué pedir al salir
Lo habitual es acudir a la comisaría o puesto de policía más cercano o, en destinos turísticos, a una oficina específica de atención al turista cuando existe. Antes de irte, comprueba tres cosas: que hayan anotado todos los objetos con modelo y, si lo tienes, IMEI; que el documento lleve fecha, hora y firma o sello; y que te entreguen un número de denuncia con el que puedan identificarla después.
No siempre habrá un formulario bonito. A veces será una hoja impresa en el idioma local, otras un resguardo con un código que sirve para descargar la copia más tarde. Todo vale mientras identifique el hecho y sea verificable. Conviene fotografiarlo al momento y enviar la imagen a tu propio correo, por si luego se pierde el papel.
¿Hace falta traducirla?
Depende de la aseguradora y del idioma. Muchas aceptan documentos en inglés o en el idioma del país sin traducción jurada, y otras piden una traducción cuando el texto está en un idioma poco habitual. No hay una regla uniforme que valga para todas, así que lo sensato es preguntarlo en la primera llamada y dejar la respuesta anotada. Una traducción libre hecha por ti suele servir para entender el contenido, pero la aseguradora decide si la admite como válida.
Qué redactar: modelo orientativo de relato
El policía a menudo escribe lo que le cuentas con sus propias palabras, así que importa cómo lo cuentas: de forma ordenada, concreta y verdadera. Esta plantilla es un esquema, no un texto para copiar: sirve para no olvidar ningún dato. Si lo ocurrido fue distinto, la parte que cambia es el "qué ocurrió", y debe reflejar los hechos tal cual fueron.
Esquema de la denuncia: qué datos incluir
Ejemplo ilustrativo. Cada frase debe responder a lo que de verdad pasó.
Fecha, hora aproximada, calle o establecimiento y ciudad. Ejemplo: "el 14 de junio, hacia las 21:30, en la calle X de Lisboa".
Los hechos en orden, sin juicios. Si hubo contacto, forcejeo o amenaza, se dice con palabras concretas: "me arrebató el teléfono de la mano y me empujó".
Dónde lo llevabas: "en la mano", "en el bolsillo del pantalón", "en el bolso cerrado". Es un dato que la aseguradora mira de cerca.
Marca, modelo, color, IMEI si lo tienes, y otros objetos (cartera, tarjetas, pasaporte). Con una línea por objeto.
Cuántas personas eran, cómo iban, si huyeron a pie o en vehículo. Si no lo viste, se indica: "no pude ver quién fue".
Nombre o descripción de testigos y si hubo lesiones o parte médico. También si hay cámaras en la zona.
Un apunte sobre la honestidad del relato, porque es donde más se tropieza: no conviene escribir "me lo robaron con violencia" si en realidad lo dejaste en una silla y desapareció. Además de ser falso, las aseguradoras comparan la denuncia con el parte, con los mensajes y, en ocasiones, con el historial del teléfono. Una incoherencia entre versiones hace que un siniestro que quizá habría tenido una respuesta defendible pase a ser rechazado por falta de credibilidad.
Si la policía local se niega a tomar la denuncia (ocurre en algunos destinos, sobre todo con hurtos de poca cuantía), no insistas hasta la discusión. Pide que lo anoten en un registro, solicita un justificante de que acudiste y habla con la asistencia de tu aseguradora y con el consulado, que pueden orientarte sobre el procedimiento local. Y guarda por escrito la fecha y la hora de ese intento.
Pasaporte y documentos robados junto al móvil: consulado y salvoconducto
Muchas veces el móvil no se va solo: viaja en una cartera, una riñonera o una mochila con el pasaporte y el DNI. Ahí el problema de fondo ya no es el aparato, sino volver a casa. Los consulados de España publican en la web del Ministerio de Asuntos Exteriores (exteriores.gob.es) las pautas para cada sede, y el esquema se repite: denunciar, acudir al consulado y pedir un documento que permita regresar.
Según la información de los consulados, el salvoconducto es un documento extraordinario que acredita tu identidad y que solo es válido para regresar a España. Para pedirlo se suele acudir al consulado con la denuncia y fotografías de carnet, y el trámite requiere una confirmación de identidad desde España, de modo que puede tardar unas horas. Esos requisitos y el coste pueden variar según la sede, por lo que el dato exacto de tu caso es el que figure en la web del consulado concreto. Consulta ese dato antes de acudir.
Otro detalle que se olvida: cuando se denuncia el pasaporte como robado, el documento queda anulado. Si aparece más tarde, no debe usarse para viajar. Es otra razón para denunciar siempre por escrito, y para anotar a mano o fotografiar el número del pasaporte antes del viaje, en una carpeta de tu correo. Facilita el trámite en el consulado y también la declaración a la aseguradora.
En cuanto al seguro: el coste de los gastos derivados (obtención del documento, traslado hasta el consulado, alojamiento extra por el retraso) solo se paga si la póliza tiene esa garantía de documentos o de gastos por robo, y con los límites que establezca. Muchas básicas no la incluyen. Si ocurre además un problema de salud durante esos días, la mecánica de la asistencia está explicada en cómo usar el seguro de viaje si te pones enfermo en el extranjero.
Límites de electrónica, objetos de valor y depreciación: cuánto se cobra de verdad
Esta es la sección que más sorprende, porque une tres conceptos que casi nadie lee antes de viajar: el límite por objeto, el valor de reposición o de uso y la franquicia. El resultado es que "te cubren el móvil" y "te pagan lo que costó el móvil" son frases distintas.
El tope de la póliza: límite global, sublímite y objetos de valor
En un seguro de equipaje conviven normalmente tres límites: el total de la cobertura de equipaje, un tope por objeto y un sublímite específico para ciertos grupos, como electrónica, joyas o cámaras. Los móviles, portátiles, tabletas y cámaras se agrupan casi siempre en esa categoría de "objetos de valor" o "aparatos electrónicos", con una cuantía propia mucho menor que la del total. La suma asegurada es, según el artículo 27 de la Ley de Contrato de Seguro, el límite máximo que la aseguradora pagará por siniestro.
Los importes concretos cambian de una póliza a otra, e incluso entre las distintas modalidades de una misma compañía. Por eso este artículo no da cifras como si fueran estándar: busca en tus condiciones particulares la línea "equipaje", y dentro de ella "objetos de valor" o "electrónica". Comprueba además si el límite es por objeto o por siniestro, y si es por viaje o por anualidad en pólizas multiviaje.
Las pólizas suelen poner condiciones de custodia a esos objetos: que viajen en cabina y con el asegurado (no en la maleta facturada), que no se dejen a la vista en un vehículo o que estén guardados en una caja fuerte o un lugar cerrado del alojamiento cuando el viajero no está. Si tu cámara o tu portátil superan el sublímite, merece la pena mirar si existe la posibilidad de declararlos expresamente o de contratar una ampliación.
Depreciación: por qué no cobras lo que pagaste
El artículo 26 de la Ley de Contrato de Seguro establece que el seguro no puede ser causa de enriquecimiento para el asegurado, y que el daño se calcula atendiendo al valor del interés asegurado inmediatamente antes del siniestro. Traducido al móvil: se valora el aparato que tenías (con su uso y su antigüedad), no el modelo nuevo que quieres comprar. De ahí que muchas aseguradoras apliquen un coeficiente de depreciación o un valor de uso según la edad del dispositivo, y que algunas pólizas fijen una antigüedad máxima para indemnizar.
También existen pólizas que ofrecen valor a nuevo o de reposición durante un periodo inicial. Si la tuya lo incluye, el cálculo cambia por completo, y por eso la forma correcta de saberlo es una sola: leer esa cláusula. Mientras tanto, estos tres factores explican cuánto cobra la mayoría de la gente:
La cuenta de lo que se cobra, en tres filtros
Mecanismo general. Los importes reales los fija cada póliza.
Valor del aparato en el momento del robo. Se parte del precio de compra que acreditas con factura y se ajusta por uso y antigüedad si la póliza aplica depreciación.
Límite aplicable. Si el valor ajustado supera el sublímite de electrónica o el límite por objeto, se queda en ese tope.
Franquicia. Si la póliza la prevé, se resta de la cantidad resultante, y a veces se aplica también un porcentaje de participación del asegurado.
La lección práctica es doble. Antes de comprar el seguro, conviene mirar el sublímite de electrónica y decidir si encaja con lo que llevas. Después del siniestro, guarda la factura y la caja: sin comprobante de compra es muy difícil justificar el valor, y las aseguradoras suelen tomar el criterio más bajo cuando falta documentación. Para entender mejor el efecto de la franquicia en distintos escenarios, merece la pena leer cómo se aplica la franquicia por pieza o por siniestro.
Portátil, cámara y otros aparatos: qué cambia respecto al móvil
Casi todo lo dicho sobre el móvil vale para el portátil, la tableta, la cámara o los auriculares. Lo que cambia es el tamaño del importe y el número de condiciones de custodia, que suelen ser más estrictas cuanto más caro es el objeto. Hay tres aspectos que merecen una revisión específica si viajas con equipo caro.
El primero es dónde viaja. Muchos condicionados excluyen o limitan el material electrónico en maleta facturada, en un coche desatendido o en un alojamiento sin custodia. El segundo es el uso profesional: si el portátil o la cámara son herramientas de trabajo, algunas pólizas los dejan fuera, porque el seguro de viaje se concibe para efectos personales. El tercero es la acumulación: al sumar móvil, portátil y cámara en un mismo siniestro, el límite global puede agotarse antes de lo que parece.
Una alternativa cuando el equipo vale mucho es comprobar si el seguro del hogar cubre objetos fuera del domicilio (algunas pólizas lo contemplan con límites y condiciones) o contratar un seguro específico para dispositivos. En esos casos conviene saber cuál responde primero cuando existen varias coberturas, pero esa norma depende de cada contrato, y la información útil, de nuevo, está en tus condiciones.
Plazos de aviso y documentos: el calendario del siniestro
Más allá del plazo legal de siete días, las pólizas de viaje pueden fijar requisitos propios de comunicación inmediata (por ejemplo, avisar antes de gastar nada en gestiones) y un plazo para aportar documentación. Lo prudente es tratarlos como si fueran estrictos aunque la ley sea más flexible: avisar el mismo día, enviar la denuncia en cuanto la tengas y completar el resto cuando puedas.
El checklist de documentos típico en un robo de móvil es breve, pero cada pieza tiene su función. Reunirlos antes de volver evita ese correo de "documentación incompleta" que alarga el expediente varias semanas.
- Denuncia policial con fecha, lugar, relato y lista de objetos, con número de referencia.
- Factura o ticket de compra del móvil, o extracto bancario donde conste el pago.
- IMEI del aparato (caja, factura o cuenta del fabricante) y confirmación del bloqueo de la línea por la operadora.
- Parte del siniestro cumplimentado, con el relato coherente con la denuncia.
- Justificantes de gastos derivados (teléfono provisional, SIM, taxi al consulado), si la póliza los cubre.
- Documento de identidad y datos bancarios para el pago de la indemnización.
Para un repaso más completo de lo que suele pedirse según el tipo de siniestro, existe una guía específica: documentos para reclamar un siniestro al seguro. Y si la aseguradora acaba rechazando el pago, el camino de reclamación se explica en qué hacer si el seguro rechaza el siniestro.
Errores que hacen que rechacen un robo de móvil en viaje
La mayoría de rechazos no se deben a que el robo "no cuente", sino a fallos de forma que se podían evitar. Estos son los seis que más se repiten, con la solución para cada uno.
Seis fallos que cuestan el cobro
Denunciar tarde o solo al volver
Muchas pólizas piden la denuncia en el lugar de los hechos y poco después del suceso.
Solución: denunciar el mismo día o el siguiente, y conservar copia.
Relato que cambia entre documentos
La denuncia dice una cosa y el parte otra. Genera dudas sobre la veracidad.
Solución: escribir el parte copiando los hechos de la denuncia, sin añadir ni quitar.
Omitir el forcejeo o la amenaza
Por quitar importancia, se cuenta "me lo quitaron" sin más, y el hecho se califica como hurto.
Solución: describir con precisión lo que ocurrió, con las palabras exactas de la situación.
No guardar la factura ni el IMEI
Sin comprobante, el valor se calcula a la baja o no se acredita la propiedad.
Solución: fotografiar caja y factura antes de viajar y guardarlas en la nube.
Dejarlo en una maleta facturada o a la vista en el coche
Incumple las condiciones de custodia de la electrónica y da pie al rechazo.
Solución: llevar los aparatos en cabina y consigo, y leer la cláusula de vehículos.
Dar por hecho el importe
Esperar el precio del móvil nuevo y frustrarse al ver depreciación, límite y franquicia.
Solución: mirar el sublímite y la franquicia antes del viaje y decidir si ampliar.
Cómo elegir y revisar la póliza antes de viajar con el móvil encima
La mejor decisión sobre este siniestro se toma antes de que ocurra. Si ya tienes póliza, dedica diez minutos a buscar las palabras "robo", "hurto", "objetos de valor" y "electrónica" en el condicionado: la mayoría de dudas se resuelven ahí. Si vas a contratar una, compara con ese filtro, y no solo por el precio ni por el límite de gastos médicos.
Hay cuatro preguntas que separan una cobertura útil de una decorativa. ¿Cómo define la póliza robo y hurto, y cuál de los dos cubre? ¿Cuál es el sublímite de electrónica y si aplica por objeto? ¿Hay franquicia y depreciación? ¿Exige la denuncia en un plazo concreto o en un idioma determinado? Con esas cuatro respuestas, el siniestro más habitual del viajero deja de ser una incógnita.
Tampoco está de más comprobar qué ofrece ya tu tarjeta bancaria: algunas incluyen seguros de viaje con condiciones propias, que no siempre cubren este siniestro. Lo importante es saber qué tienes, y no enterarse en la comisaría. La regla es sencilla: lo que figura en el contrato y en las condiciones particulares es lo que se aplica.
Dudas habituales sobre el robo de móvil con seguro de viaje
¿Cuál es la diferencia entre robo y hurto en un seguro de viaje?
El robo implica violencia, intimidación sobre la persona o fuerza sobre las cosas. El hurto es llevarse algo sin esos elementos, por ejemplo del bolsillo sin que lo notes. Las pólizas suelen cubrir mejor el robo y limitar o excluir el hurto y la pérdida, pero la definición exacta está en tu condicionado y puede variar.
¿Qué hacer si te roban el móvil en el extranjero?
Bloquear la SIM y las cuentas desde otro dispositivo, llamar a la asistencia 24 horas de la aseguradora, presentar denuncia ante la policía local y pedir copia, y reunir factura e IMEI. Después, declarar el siniestro por el canal que indique la póliza, dentro del plazo (siete días como máximo legal general, salvo que la póliza fije otro).
¿Me aceptan una denuncia hecha en otro idioma?
Muchas aseguradoras admiten la denuncia en inglés o en el idioma local, y otras piden traducción. No hay una norma uniforme para todas: lo mejor es preguntarlo en la primera llamada y dejar constancia de la respuesta.
¿Cubre el seguro de viaje un móvil olvidado o perdido?
Lo habitual es que no: la pérdida por descuido del propio viajero suele estar excluida. Si lo perdió un transportista en una maleta facturada, el tratamiento es distinto y suele exigir parte de irregularidad en el aeropuerto. Revisa también si otro seguro (hogar, dispositivo, tarjeta) cubre extravío.
¿Qué pasa si me roban el pasaporte además del móvil?
Se denuncia ante la policía y se acude al consulado más cercano, que puede expedir un salvoconducto para regresar a España. Los requisitos y plazos concretos los publica cada consulado en exteriores.gob.es. Los gastos asociados solo los paga el seguro si la póliza tiene esa garantía.
¿Hay límite para la electrónica en el seguro de viaje?
Casi siempre. El equipaje tiene un tope global y un sublímite específico para objetos de valor y aparatos electrónicos, y la cifra depende de cada póliza. Mira también si aplica por objeto o por siniestro, y si hay franquicia o depreciación.
¿Se cubre la cámara o el portátil igual que el móvil?
Suelen compartir el mismo apartado de electrónica, con el mismo sublímite y condiciones de custodia más estrictas. Algunas pólizas excluyen el equipo de uso profesional o el material facturado en bodega.
Para seguir leyendo
- 🧳 ¿Cubre el seguro de viaje el equipaje perdido o dañado por la aerolínea?
- 📱 ¿Cubre el seguro un móvil roto fuera de casa?
- 🏠 ¿Cubre el seguro de hogar el robo fuera de casa?
- 🩺 Cómo usar tu seguro de viaje si te pones enfermo en el extranjero
- 🔗 Moto alquilada en Tailandia o Bali: cuándo el seguro no cubre
- 🔗 Reclamar al seguro de viaje: qué hacer si te niegan el pago
Antes de la próxima maleta: cinco minutos que cambian el siniestro
Casi todo lo que decide si un robo de móvil se cobra o no se prepara en casa. Una foto de la factura y del IMEI, una búsqueda de "hurto" en el condicionado y el teléfono de asistencia guardado en otro dispositivo cuestan cinco minutos y evitan las dos situaciones más frustrantes: no poder acreditar el valor y enterarse en la comisaría de que el caso queda fuera.
Y si ya ocurrió, la secuencia es corta: bloquear, avisar, denunciar contando exactamente lo ocurrido y documentar. La verdad, bien ordenada, es la mejor estrategia: cuando un siniestro encaja de verdad en la cobertura, la denuncia clara lo acredita, y cuando no encaja, ninguna redacción creativa lo arregla. Para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Lo esencial en seis líneas
- El robo (violencia, intimidación o fuerza) suele cubrirse; el hurto y la pérdida suelen limitarse o excluirse.
- La denuncia debe ser veraz, concreta y coincidir con el parte.
- Aviso a la aseguradora: siete días como máximo legal general, salvo plazo distinto en la póliza.
- Lo que se cobra depende de sublímite, depreciación y franquicia, no del precio de compra.
- Con el pasaporte robado: denuncia y consulado (salvoconducto para regresar).
- Guarda factura, IMEI y justificantes antes de viajar.
Fuentes y dónde comprobarlo
- BOE: Código Penal (Ley Orgánica 10/1995), artículos 234, 237 y 242 sobre hurto y robo.
- BOE: Ley 50/1980 de Contrato de Seguro, artículos 16, 18, 26 y 27.
- Ministerio de Asuntos Exteriores: servicios consulares y pérdida o robo de documentación
- Dirección General de Seguros y Fondos de Pensiones: reclamaciones y defensa del asegurado