
Se acerca la temporada, renuevas la licencia de caza y pagas el seguro que te piden para poder sacarla. En la sociedad de cazadores alguien te asegura que con eso tu podenco o tu braco ya están cubiertos, otro cree que la nueva ley de bienestar animal obliga a asegurar a todos los perros menos a los de caza, y un tercero lleva años cazando sin preguntarse nada. Los tres mezclan dos seguros que no tienen nada que ver entre sí.
La respuesta corta a si hace falta un seguro para perros de caza es esta: el seguro que sí es obligatorio es el de responsabilidad civil del cazador con armas, regulado por el Real Decreto 63/1994, y protege a las personas que resulten heridas por la acción de cazar. No es un seguro del perro. Por otro lado, la Ley 7/2023 de bienestar animal deja fuera de su ámbito a los perros de caza, a las rehalas, a los perros pastores y de guarda del ganado y a los perros de rescate o de terapia, así que su obligación de asegurar a los perros no se aplica de la misma manera a estos animales. Eso no significa que ese perro esté libre de responsabilidad: quien lo tiene responde de los daños que cause por el artículo 1905 del Código Civil.
Esta guía separa tres cosas que suelen mezclarse: el seguro obligatorio de caza, la responsabilidad civil del perro y el seguro de gastos veterinarios. Incluye una matriz de qué cubre cada uno, seis escenarios de monte con la respuesta a quién paga, un selector según el tipo de perro (caza, pastoreo, guarda de ganado, rescate, terapia) y los errores que más veces dejan a un propietario sin cobertura. Es información general: para tu caso concreto conviene confirmar con tu aseguradora, tu federación o un profesional, y comprobar la norma de tu comunidad autónoma.
Tres referencias que ordenan toda la duda
Ley 7/2023. Excluye de su ámbito a perros de caza, rehalas, perros pastores y de guarda del ganado, y animales de actividades profesionales.
Límite del seguro obligatorio de caza por víctima, solo para daños corporales a personas (art. 3 del Reglamento, RD 63/1994).
Código Civil. Quien posee un animal o se sirve de él responde de los perjuicios que cause, aunque se le escape.
Referencias orientativas del texto consolidado del BOE. Comprueba siempre la versión vigente y las condiciones de tu póliza.
Seguro para perros de caza: lo que es obligatorio y lo que no
El origen de la confusión está en una palabra: seguro de caza. Cuando un cazador dice que «tiene el seguro de caza», se refiere al seguro de responsabilidad civil que la ley le exige para obtener y mantener la licencia. El artículo 1 del Reglamento del Seguro de Responsabilidad Civil del Cazador (anexo del Real Decreto 63/1994, de 21 de enero) establece que todo cazador con armas debe estar asegurado durante la acción de cazar y que no se puede obtener la licencia sin acreditar antes la celebración del contrato. Es un seguro de suscripción obligatoria, igual que el de los vehículos de motor, y la persona asegurada es el cazador, no su perro.
Lo que cubre está definido con precisión en el artículo 2: la obligación del cazador con armas de indemnizar los daños corporales causados a las personas con ocasión de la acción de cazar. Entran expresamente los daños por disparo involuntario y los ocurridos en el tiempo de descanso dentro del terreno de caza mientras se practica la actividad. El artículo 3 fija el límite máximo en 90.151,82 euros por víctima, cantidad que procede de la conversión a euros de la cifra histórica en pesetas, y el artículo 4 permite pactar voluntariamente coberturas superiores o añadir otras garantías en la misma póliza.
Ahora, lo que importa para tu perro. En el texto del reglamento no aparece ninguna cobertura para los animales: ni para el perro del cazador, ni para el ganado ajeno, ni para los daños materiales. Algunas aseguradoras y federaciones incluyen en su póliza de caza, como extra, una garantía para lesiones o fallecimiento de los perros, a veces con un número máximo de animales. Esa garantía forma parte del contrato concreto y de su condicionado, no del seguro obligatorio, así que el único modo de saber si la tienes es leer tu póliza o pedir a la aseguradora que te lo confirme por escrito.
¿Y si voy a la batida sin escopeta, solo con los perros?
El reglamento habla de cazador con armas. Quien acompaña la cacería como perrero o rehalero sin portar arma no encaja en esa definición, de modo que el seguro obligatorio, tal como está redactado, no está pensado para él. Es una lectura del texto, no una consulta a ninguna aseguradora, y por eso conviene preguntar a la sociedad de cazadores, al coto o a la federación si la póliza colectiva incluye a los perreros y a los ojeadores, y en qué condiciones. Si no los incluye, una póliza de responsabilidad civil complementaria suele resolverlo.
La Ley 7/2023 y los perros de caza, pastoreo y trabajo: qué excluye exactamente
Un dato que conviene corregir: la exclusión no está en el artículo 2 de la ley, como a veces se cita, sino en el artículo 1.3.e, dentro del «Objeto y ámbito de aplicación». Ese apartado deja fuera de la ley a los animales utilizados en actividades específicas, entre ellas las deportivas reconocidas por el Consejo Superior de Deportes, las aves de cetrería y los perros pastores y de guarda del ganado, y también a los animales utilizados en actividades profesionales, como los perros de rescate, los animales de compañía en intervenciones asistidas (terapia) y los de las Fuerzas y Cuerpos de Seguridad o las Fuerzas Armadas. Remata el apartado con una frase propia: quedan excluidos también los perros de caza, las rehalas y los animales auxiliares de caza.
El mismo apartado explica qué pasa con ellos: se regulan y quedan protegidos por la normativa europea, estatal y autonómica que les sea de aplicación, al margen de esta ley. Además, el artículo 3 define el «animal utilizado en actividades específicas» (letra i) y el «utilizado en actividades profesionales» (letra j), y menciona los perros y hurones utilizados en actividades cinegéticas. La ley no los ignora del todo: el artículo 10, al describir el Registro de Animales de Compañía, prevé que figuren datos de los animales que realizan actividades humanas como la actividad cinegética o el pastoreo.
Es fácil caer en un error de bulto: la exclusión no dice que el perro de caza no responda de nada, sino que no se le aplica esta ley. Y la obligación de asegurar a los perros que aparece en el artículo 30.3, que exige al titular un seguro de responsabilidad civil por daños a terceros durante toda la vida del animal, con un importe fijado por reglamento, está dentro de esa ley. Quien la lee de corrido concluye que los perros de caza «no necesitan seguro»; quien la lee mal concluye que «lo necesitan igual que los demás». Ninguna de las dos afirmaciones es exacta.
Qué perros deja fuera el artículo 1.3.e de la Ley 7/2023
| Tipo de perro | ¿Excluido de la ley? | Qué lo regula en su lugar |
|---|---|---|
| Perro de caza, rehala, auxiliar de caza | Sí, de forma expresa | Normativa de caza estatal y autonómica, y el reglamento del seguro del cazador para la persona |
| Perro pastor | Sí, como animal de actividad específica | Normativa ganadera y de sanidad animal, y el Código Civil para los daños |
| Perro de guarda del ganado (mastín, por ejemplo) | Sí, como animal de actividad específica | Normativa ganadera y autonómica, y responsabilidad del poseedor |
| Perro de rescate | Sí, como animal de actividad profesional | Normativa del cuerpo, asociación o entidad que lo emplea |
| Perro de terapia o intervenciones asistidas | Sí, como animal de actividad profesional | Normativa sectorial y autonómica, y seguro de la entidad o profesional |
| Perro de familia que no trabaja | No | La Ley 7/2023 completa, incluido el artículo 30.3 |
Resumen del texto consolidado de la Ley 7/2023 (arts. 1.3.e y 3, letras i y j). Los casos mixtos se tratan en el apartado siguiente.
El perro que caza los sábados y duerme en el sofá el resto de la semana
Mucha gente no tiene una rehala, sino un perro de caza que además es de la familia: vive en la casa, se pasea por el pueblo y sale al monte unos fines de semana. La ley define al animal de actividad específica como el animal de compañía que se dedica a una actividad o cometido concreto, y ahí cabe tu perro cuando caza. El caso dudoso es el del perro que casi nunca va al campo, y para él no existe una respuesta oficial: es una cuestión de uso real, que puede discutirse si surge un conflicto.
Hay un criterio práctico que evita problemas: no conviertas la exclusión en una excusa para no asegurar. Hoy, el importe del seguro del perro común depende todavía de un reglamento estatal pendiente (a fecha de revisión de este artículo, 1 de octubre de 2026, no consta su publicación en el BOE, aunque conviene comprobarlo en la fuente oficial), de modo que la situación de un perro excluido y la de uno no excluido es, en lo inmediato, parecida: no hay una cifra estatal que cumplir. Lo que sí rige para ambos es el artículo 1905, y lo que sí puede exigirte, según tu comunidad y tu coto, es una normativa autonómica o un reglamento de caza propio. Si quieres entender la obligación general con detalle, la tienes explicada en el artículo sobre el seguro obligatorio para perros y en la guía de la Ley de Bienestar Animal y el seguro de mascotas.
Un apunte para quien tenga un perro catalogado como potencialmente peligroso (PPP): su régimen específico, con licencia y seguro propios, funciona por separado y no depende de si el animal caza o no. Si es tu caso, mira la guía del seguro para perros PPP.
Seguro obligatorio de caza vs responsabilidad civil del perro vs seguro veterinario
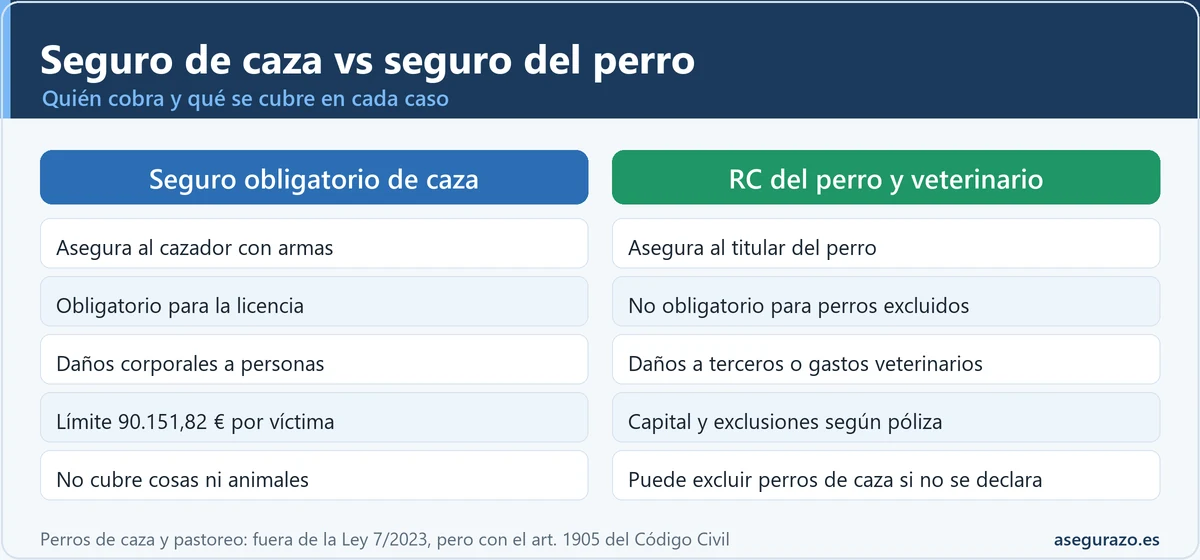
Este es el cuadro que casi nadie ha visto montado de una vez. Los tres seguros protegen a personas distintas, responden ante hechos distintos y se pagan por separado. La confusión más cara es creer que uno cubre lo que en realidad cubre otro: el día del siniestro, el perjudicado puede quedarse sin indemnización o tú sin póliza que te defienda. El cuadro resume lo esencial; las condiciones exactas de cada póliza mandan siempre sobre un resumen general.
Matriz: qué paga cada seguro y a quién protege
| Aspecto | Seguro obligatorio de caza | RC del perro (o del hogar) | Seguro veterinario del perro |
|---|---|---|---|
| Quién es el asegurado | El cazador con armas | El titular del perro y sus responsables | El titular, por los gastos de su animal |
| Quién cobra | La persona herida | El tercero perjudicado | El propio titular |
| Es obligatorio | Sí, para obtener y ejercer con la licencia | Para el perro común, según la Ley 7/2023 con importe aún pendiente; los perros excluidos, según su normativa | No |
| Daños corporales a personas | Sí, hasta el límite del reglamento por víctima | Sí, normalmente, según el condicionado | No |
| Daños materiales (vehículo, valla) o al ganado ajeno | No según el texto del reglamento | Depende de la póliza y de la exclusión de perros de caza o de trabajo | No |
| Lesiones o muerte del propio perro | No (algún extra voluntario sí lo trae) | No | Sí, dentro de las condiciones |
| Habitual excluir | Hechos con dolo, sin licencia o con alcohol: el asegurador puede repetir contra el cazador | Uso profesional o de caza si no se declara | Perros de caza o de trabajo, y lesiones por la actividad |
Cuadro orientativo. Lo que paga una póliza concreta depende de su condicionado particular. La repetición contra el cazador procede de los supuestos del art. 8 del Reglamento (RD 63/1994).
La última fila del cuadro merece una pausa. Que el artículo 8 del reglamento prevea que el asegurador pueda repetir contra el cazador en caso de caza sin licencia o con licencia sin validez, con armas prohibidas, en época de veda o bajo los efectos del alcohol o de drogas, significa que la víctima cobra, pero tú puedes terminar devolviendo ese dinero. Para el seguro del hogar y la responsabilidad civil del perro, la letra pequeña va por otro lado: exclusiones por uso profesional, por razas o por caza. Esa letra pequeña es la que explica por qué, en muchas pólizas, el perro del salón está cubierto y el del campo no. Si quieres ver con calma cómo se comporta una póliza de hogar con tu perro, lee si el seguro de hogar cubre los daños que causa tu perro.
Seis escenarios de monte y quién paga en cada uno
Lo más práctico para ver la diferencia entre pólizas es ponerlas en acción. Los casos de abajo son ilustrativos, no sentencias ni expedientes reales, y la respuesta final depende siempre de las circunstancias, de la póliza y de lo que decida la aseguradora o un juez. Sirven para saber qué preguntar antes de que pase.
Escenarios de monte con «quién paga»
1. Un disparo involuntario hiere a un compañero de cuadrilla
Durante la batida, un cazador tropieza y el arma se dispara. El compañero sufre lesiones.
Quién paga: el seguro obligatorio de caza, hasta su límite por víctima. El art. 2.2.a del reglamento incluye expresamente el disparo involuntario.
2. Tu perro muerde a un senderista que cruza el coto
El animal se suelta durante la jornada de caza y muerde a un excursionista en un camino público.
Quién paga: tú, como poseedor del animal (art. 1905 CC), y tu seguro si la póliza cubre ese uso. El obligatorio de caza habla de daños de la acción de cazar del cazador con armas, y que cubra una mordedura es dudoso: conviene preguntarlo por escrito.
3. Tu perro de rastro mata ovejas de un ganadero vecino
En el rastreo, el perro entra en una finca y causa bajas en un rebaño ajeno.
Quién paga: tu responsabilidad civil, si la póliza incluye daños materiales y animales de terceros por perros de caza. El seguro obligatorio no cubre daños materiales ni animales.
4. Un jabalí hiere a tu perro en la batida
El perro recibe una cornada y necesita cirugía veterinaria urgente.
Quién paga: tú, salvo seguro veterinario o extra de la póliza de caza que cubra la lesión de los perros. Ni la RC del perro ni el seguro obligatorio pagan al propio animal.
5. Un mastín de guarda del rebaño muerde a un excursionista
En una ruta de montaña, un perro de guarda del ganado se acerca y muerde a un caminante.
Quién paga: el poseedor del animal (art. 1905 CC) y, si existe, la RC de la explotación ganadera. El caso se discute a menudo por si hubo culpa del perjudicado o fuerza mayor.
6. Tu perro de caza cruza la carretera y provoca un accidente
Un conductor esquiva al animal y choca contra el guardarraíl.
Quién paga: el poseedor del perro puede responder de los daños (art. 1905 CC), con su RC si cubre ese uso. Los daños del coche del conductor dependen de su propia póliza. Para otro supuesto, el del animal cinegético que atropella tu coche, mira esta guía.
Casos ilustrativos construidos para explicar la mecánica de cada seguro. No son resoluciones ni casos reales de ninguna aseguradora.
Fíjate en lo que se repite: casi siempre la pregunta clave es qué se ha dañado (una persona, una cosa, un animal ajeno o tu propio perro) y quién tenía la custodia del animal. El seguro obligatorio de caza solo mira al primer grupo. La RC del perro mira a los terceros, y sin ella respondes con tu patrimonio. Y el seguro veterinario solo entra cuando el afectado es tu propio animal.
Responsabilidad civil del cazador y de sus perros: cómo se reparte
En derecho español, tener un animal conlleva una regla muy clara. El artículo 1905 del Código Civil dice que el poseedor de un animal, o quien se sirve de él, responde de los perjuicios que cause aunque se le escape o se extravíe, y solo se libra si el daño proviene de fuerza mayor o de culpa de quien lo sufrió. No exige que haya existido negligencia por tu parte. Por eso un perro de caza suelto, aunque estés convencido de que lo habías atado bien, no te exime de responder del daño que cause.
El segundo pilar es el contrato. Según el artículo 73 de la Ley de Contrato de Seguro, en el seguro de responsabilidad civil el asegurador cubre el riesgo de que debas indemnizar a un tercero por un hecho previsto en el contrato. Y el artículo 76 reconoce a la persona perjudicada acción directa contra la aseguradora, que puede oponerle solo la culpa exclusiva del perjudicado y las excepciones personales que tenga contra él. El artículo 74 añade que, salvo pacto en contrario, el asegurador asume la dirección jurídica frente a la reclamación y los gastos de defensa. Para quien caza, esto último es una razón de peso para tener una póliza clara: no solo paga la indemnización, también pone al abogado.
Una situación aparte es la de la partida o cuadrilla de caza. El artículo 6 del reglamento regula la responsabilidad concurrente: si los daños asegurados los causan los integrantes de una partida y no consta el autor, responden solidariamente los aseguradores de los miembros de esa partida, y solo se consideran miembros los cazadores que cazaron en ese lugar y momento con armas de la clase que originó el daño. De nuevo, el texto habla del cazador con armas, no de los perros. Para ver cómo se ordena una reclamación en general, repasa la guía para reclamar cuando el seguro no quiere pagar.
Seguro para perros de pastoreo y de guarda de ganado
Los perros pastores y de guarda del ganado aparecen citados con nombre en la exclusión del artículo 1.3.e. Eso ayuda a entender por qué las aseguradoras de mascotas no suelen tratarlos como un perro de familia, pero no significa que su titular esté desprotegido por ley frente a un daño: la responsabilidad del poseedor se mantiene. En la práctica, el sitio natural donde mirar suele ser la póliza de responsabilidad civil de la explotación ganadera o agraria, porque el perro forma parte de la actividad. Conviene comprobar que el condicionado cite expresamente a los perros de manejo o de guarda y que no excluya los daños a terceros causados por animales de la propia explotación.
Hay un riesgo concreto que no tiene que ver con el tipo de perro, sino con el sitio. Un mastín de guarda que protege el rebaño de los lobos o de los extraños se comporta como lo han criado para hacerlo, y las rutas de senderismo que atraviesan pastos son una fuente habitual de encuentros incómodos. Informar al perjudicado, colocar carteles de aviso en los accesos y guardar fotografías de la señalización no te quita la responsabilidad, pero sí ayuda a acreditar la diligencia del titular y, en su caso, la culpa del propio visitante si la hubo. Es un factor que una aseguradora o un tribunal pueden valorar caso por caso.
Si además tienes ganado propio que pueda ser atacado por otros perros, esa es otra cobertura distinta: el seguro de la explotación para daños a los animales propios, que nada tiene que ver con la responsabilidad civil del perro. Y para dudas sobre qué dice una póliza de verdad, ayuda tener a mano la guía para leer una póliza sin perderse.
Perros de rescate, terapia y asistencia: quién responde de ellos
La ley incluye a los perros de rescate y a los animales de compañía utilizados en intervenciones asistidas en la definición de animal de actividad profesional, y los excluye de su ámbito. En la práctica, estos perros no suelen ser de un particular que los lleva por su cuenta: trabajan a través de una asociación, una empresa, un cuerpo o un centro, y es esa entidad la que normalmente contrata las coberturas de responsabilidad civil por la actividad. Si colaboras como voluntario con tu perro, pregunta a la entidad si su póliza incluye al guía y al perro y pide el certificado por escrito.
Tres preguntas conviene hacer antes de la primera intervención: si la póliza cubre las actuaciones fuera de la sede (colegios, residencias, hospitales), si cubre al perro durante los traslados y si el guía queda protegido por la póliza de la entidad o necesita una propia. Un perro de terapia que muerde a un usuario no deja de ser un perro bajo tu custodia, y el artículo 1905 no distingue entre actividades voluntarias y profesionales. Cuanto más claro lo tengas por escrito, menos discusiones habrá después.
Esta categoría no debe confundirse con el perro de asistencia o guía de una persona con discapacidad, que tiene su propio régimen. Este apartado se refiere a animales que trabajan en intervenciones o en operativos, no a los que acompañan a su titular en la vida diaria.
¿Qué seguro encaja con tu perro de trabajo?
Elige el uso principal de tu perro y consulta qué mirar primero.
Selecciona una opción para ver la recomendación.
Cazador con armas y perro propio. Necesitas el seguro obligatorio del cazador para la licencia. Para el perro, añade una RC que cubra daños a terceros causados por perros de caza y pregunta si tu póliza incluye lesiones o muerte de los perros.
Rehalero o perrero sin arma. El seguro obligatorio, tal como está redactado, se dirige al cazador con armas. Pregunta a la sociedad o al coto si su póliza incluye a perreros y perros, y valora una RC propia como titular de la rehala.
Perro pastor. Mira la RC de tu explotación ganadera y comprueba que cita a los perros de manejo. El resto de coberturas, como la veterinaria, depende de lo que ofrezca cada aseguradora para perros de trabajo.
Guardián de ganado. Es el perfil con más riesgo de reclamación por visitantes. Comprueba que la RC de la explotación cubra daños a terceros por estos perros, señaliza los accesos y guarda pruebas de las medidas adoptadas.
Rescate o terapia. Pide a la entidad el certificado de su póliza, con confirmación de que incluye al guía y al perro, en traslados y actuaciones fuera de la sede.
Perro de familia que caza algunos días. Declara el uso real al asegurador. Si no lo haces, una exclusión por caza puede dejarte sin cobertura justo el día del siniestro. Revisa a la vez la póliza de hogar y la de caza.
Normativa autonómica de caza: dónde puede haber más exigencias
La caza es competencia de las comunidades autónomas, y el propio reglamento estatal lo reconoce: el seguro del cazador se rige primero por la normativa de caza de la comunidad con competencia en la materia y solo subsidiariamente por la Ley 1/1970, de 4 de abril, de Caza. Además, las definiciones de «acción de cazar» y «cazador» son las de la norma autonómica. Esto tiene una consecuencia práctica: cada comunidad puede regular con detalle la identificación de los perros de caza, las condiciones de las rehalas o los requisitos de las modalidades de caza con perros.
Aquí conviene ser prudente con lo que se afirma. Este artículo no da una lista de comunidades ni importes mínimos porque no se han contrastado norma por norma, y una cifra mal recordada vale menos que ninguna. Lo útil es saber a quién preguntar: la consejería competente en caza o medio ambiente, la federación autonómica de caza y la sociedad de cazadores del coto. Y pide siempre por escrito la respuesta sobre tres puntos: si hay seguro obligatorio adicional para rehalas o perros, qué identificación se exige y qué documentación debes llevar contigo en la jornada.
Si además vives o cazas en una comunidad con ley propia de protección animal, puede haber exigencias de seguro para perros que se apliquen o no a los de caza según cómo esté redactada su exclusión. Esa respuesta depende del texto de cada ley y hay que consultarla en el BOE o en el boletín autonómico. Para ver cómo se reparte la obligación general del seguro del perro por territorios, consulta la guía de seguro de responsabilidad civil para perros.
Qué NO cubre el seguro de caza obligatorio
Lo que el seguro obligatorio de caza no resuelve
- Daños materiales: un vehículo, una valla o un cultivo quedan fuera del seguro de suscripción obligatoria, que solo cubre daños corporales a personas.
- Animales ajenos: ovejas, cabras o perros de otras personas no entran en la cobertura obligatoria.
- Tu propio perro: sus lesiones o su muerte no las paga este seguro, salvo que tu póliza incluya un extra voluntario.
- Hechos con culpa exclusiva del perjudicado o fuerza mayor: el art. 2.3 los excluye, aunque los fallos del arma o de la munición no cuentan como fuerza mayor.
- Quien no porta arma: el texto se refiere al cazador con armas, de modo que perreros y ojeadores dependen de otra cobertura.
- Daños por encima del límite por víctima: lo que supere el máximo del reglamento solo se cubre si pactaste una ampliación (art. 4).
Lista basada en los artículos 2, 3, 4 y 8 del Reglamento del Seguro de Responsabilidad Civil del Cazador (RD 63/1994).
Un detalle que se olvida: el reglamento exige que el contrato tenga una duración de un año, prorrogable, aunque puede pactarse un plazo menor si coincide con una licencia temporal expedida por la comunidad. No dejes que caduque a mitad de temporada: el artículo 1 exige que haya seguro mientras caces, y no solo cuando sacas la licencia.
Qué hacer si tu perro causa un daño durante la jornada de caza o de trabajo
El momento posterior al incidente es donde se ganan o se pierden las reclamaciones. Lo primero, siempre, es la persona o el animal herido; después viene la prueba y la comunicación a las aseguradoras. Sigue este orden aunque estés convencido de que la culpa no fue tuya.
Cinco pasos desde el incidente hasta la reclamación
- 1
Atiende a la víctima y asegura al perro
Pide asistencia sanitaria o veterinaria y llama al 112 si hay lesiones. Sujeta al perro para evitar un segundo daño.
- 2
Recoge datos y pruebas en el momento
Anota nombre y contacto de la víctima y de los testigos, el lugar exacto, la hora y haz fotos de las lesiones, del entorno y de la señalización.
Guarda también el chip y la cartilla del perro - 3
Avisa a la aseguradora en 7 días
El artículo 16 de la Ley de Contrato de Seguro fija un máximo de siete días desde que conoces el siniestro, salvo que tu póliza dé un plazo mayor. Si hay varias pólizas (caza, hogar, explotación), avisa a todas.
- 4
No cierres acuerdos por tu cuenta
Evita admitir cifras o firmar un reconocimiento de deuda antes de hablar con el asegurador, que suele asumir la dirección jurídica (art. 74 LCS).
- 5
Vigila los plazos para reclamar
El Código Civil fija en un año el plazo general para las acciones derivadas de culpa o negligencia (art. 1968.2). Para tu caso concreto conviene confirmar el plazo aplicable con un profesional.
Seis errores que dejan al perro de trabajo sin cobertura
Errores frecuentes y cómo evitarlos
Creer que la licencia de caza ya cubre al perro
El seguro obligatorio mira a las personas que se hieren, no a los animales ni a las cosas.
Solución: lee la póliza y pregunta por escrito si hay extra para perros.
Pensar que «excluido de la ley» es «sin responsabilidad»
La exclusión de la Ley 7/2023 no anula el artículo 1905 del Código Civil.
Solución: cuenta con que respondes como poseedor del animal.
No declarar que el perro caza o trabaja
Una póliza de hogar o de mascotas puede excluir uso de caza o profesional si no se declara.
Solución: declara el uso real al contratar y confírmalo en el condicionado.
Dar por hecho que el perrero va cubierto
El reglamento habla del cazador con armas, y quien no lleva arma puede quedar fuera.
Solución: pide a la sociedad o al coto la póliza colectiva y comprueba qué incluye.
Dejar caducar el seguro a mitad de temporada
El contrato dura un año y el artículo 1 exige cobertura mientras se caza.
Solución: anota el vencimiento y renueva con margen antes de la primera salida.
Cazar sin licencia válida, en veda o tras beber
La víctima cobra, pero el asegurador puede repetir contra ti (art. 8 del reglamento).
Solución: licencia en regla, respeto a vedas y cero alcohol.
Dudas habituales sobre el seguro de perros de caza, pastoreo y trabajo
¿El seguro obligatorio de caza cubre los daños de mis perros?
Según el texto del Real Decreto 63/1994, cubre la obligación del cazador con armas de indemnizar daños corporales a personas durante la acción de cazar, y no recoge cobertura para animales ni daños materiales. Si una mordedura de tu perro encaja o no depende del caso y de la póliza, así que conviene preguntarlo a la aseguradora por escrito.
¿Están los perros de trabajo excluidos de la Ley de Bienestar Animal?
La Ley 7/2023 excluye de su ámbito, en el artículo 1.3.e, a los perros de caza, rehalas y auxiliares de caza, a los perros pastores y de guarda del ganado y a los animales de actividades profesionales, como los de rescate o terapia. Se regulan por la normativa europea, estatal y autonómica que les corresponda.
¿Necesita seguro un perro de pastoreo?
La ley de bienestar animal no se le aplica, pero quien lo tiene responde de los daños por el artículo 1905 del Código Civil. Lo habitual es revisar la RC de la explotación ganadera y comprobar que cita a los perros de manejo.
¿Y un perro guardián de ganado, como un mastín?
Se trata igual que el pastor: excluido de la ley estatal, pero con la responsabilidad del poseedor vigente. Es el perfil con más riesgo de reclamación por encuentros con excursionistas, así que conviene señalizar, guardar pruebas y revisar la póliza de la explotación.
¿Cubre el seguro la responsabilidad civil del cazador y de sus perros a la vez?
El obligatorio cubre al cazador con armas por daños corporales, hasta 90.151,82 euros por víctima. Los daños de los perros a terceros suelen depender de una RC aparte o de un extra de la póliza de caza, según el condicionado.
¿Hay seguro para un perro de rescate o de terapia?
Estos perros trabajan normalmente a través de una asociación, empresa o cuerpo, y es esa entidad la que suele contratar la RC de la actividad. Pide el certificado y confirma que incluye al guía, al perro y los traslados.
¿Dónde compruebo qué exige mi comunidad autónoma?
En la consejería competente en caza o medio ambiente, en la federación autonómica de caza y en el boletín oficial de tu comunidad. La normativa autonómica puede regular la identificación de perros, las rehalas y los seguros adicionales.
Guías relacionadas
- 🐕 Seguro de responsabilidad civil para perros: cuándo es obligatorio y qué cubre
- ⚖️ Seguro obligatorio para perros en España: razas, multas y cómo contratarlo
- 🦌 Accidente con animal cinegético: quién paga y cómo reclamar
- 📜 La Ley de Bienestar Animal y el seguro de mascotas: qué cambia
- 🔗 Seguro para caballos: responsabilidad civil, precio y obligación
- 🔗 Seguro obligatorio para perros por comunidades autónomas 2026
- 🔗 Perro suelto provoca un accidente de tráfico: quién paga
Antes de que empiece la temporada: las tres preguntas que conviene hacer a tu póliza
Todo lo anterior cabe en tres preguntas que puedes hacer a tu aseguradora, a tu federación o a tu coto este mismo mes: ¿mi póliza cubre daños que cause mi perro a terceros cuando caza o trabaja?, ¿incluye lesiones o muerte del perro, y con qué límites? y ¿quién queda protegido si voy con los perros pero sin arma? Si las respuestas llegan por escrito, tendrás algo en lo que apoyarte el día que haga falta.
El seguro obligatorio de caza protege a las personas y la ley de bienestar animal no regula a los perros de trabajo, pero ninguna de las dos cosas retira tu responsabilidad como poseedor del animal. Conviene tener una cobertura propia para ese hueco, declarar el uso real del perro al contratarla y guardar copia de la póliza junto a la cartilla y la licencia.
Fuentes y dónde comprobarlo
- BOE: Ley 7/2023, de protección de los derechos y el bienestar de los animales (artículos 1.3.e, 3, 10 y 30)
- BOE: Real Decreto 63/1994, Reglamento del Seguro de Responsabilidad Civil del Cazador, de suscripción obligatoria
- BOE: Código Civil (artículos 1905 y 1968)
- BOE: Ley 50/1980 de Contrato de Seguro (artículos 16, 73, 74 y 76)
- Dirección General de Seguros y Fondos de Pensiones