
Imagina a alguien de 38 años que contrata un seguro de vida para cubrir la hipoteca. Fuma de vez en cuando con amigos, hace el cuestionario en el móvil mientras espera en el coche y, ante la pregunta sobre el tabaco, marca "no fumador" porque no tiene el hábito a diario. Además, los fines de semana de verano bucea y en invierno sube a la montaña con material técnico, pero esa pregunta pasa tan rápido que ni la recuerda. La prima sale baja, firma y se olvida del asunto durante años.
El problema aparece, si aparece, cuando hay que cobrar. Una póliza de vida solo sirve si paga, y el cuestionario de hábitos es el documento sobre el que la aseguradora decide cuánto cobra y si acepta el riesgo. Responder con ligereza para ahorrar unos euros al año puede acabar en una prestación recortada o en una negativa justo cuando la familia más la necesita.
Esta guía responde a la duda de fondo de cualquier persona sana con hábitos de riesgo: qué declarar en un seguro de vida si se fuma, se vapea o se practican deportes de riesgo, cómo suelen tratarlo las aseguradoras, cuánto puede subir la prima, qué pasa si se deja de fumar y qué dice la ley si algo se omite. El tono es de ayuda: declarar bien casi nunca es tan caro como parece, y esconder un dato casi siempre sale más caro. Es información general; las condiciones exactas dependen de cada aseguradora y de cada póliza, y para un caso concreto conviene confirmarlo con la compañía o con un profesional.
Seguro de vida fumador: qué pregunta el cuestionario y por qué cuenta tanto
Un seguro de vida de riesgo (el clásico que paga un capital si el asegurado fallece) se fija mirando la probabilidad de que ocurra el siniestro. Por eso, antes de emitir la póliza, la aseguradora entrega un cuestionario de salud y hábitos: edad, peso y altura, enfermedades y tratamientos, y casi siempre una batería de preguntas sobre tabaco, alcohol, drogas, deportes y profesión. Cada respuesta sirve para ubicar al asegurado en una tarifa. Quien aparece como no fumador suele pagar menos que quien aparece como fumador, y esa diferencia es el origen de la tentación de marcar la casilla más barata.
Conviene entender qué se está firmando. El cuestionario no es un trámite de relleno: es la base legal del contrato. Si las respuestas son correctas, la aseguradora no puede reprochar nada después, salvo en supuestos muy concretos. Si no lo son, el artículo 10 de la Ley de Contrato de Seguro (Ley 50/1980) abre la puerta a reducir o negar el pago, algo que se explica con detalle más abajo. Quien quiere ahorrar de verdad dispone de caminos mejores, como los de la guía sobre cómo ahorrar en el seguro de vida anual, sin tocar la veracidad del cuestionario.
Tampoco hay que dramatizar. Fumar, vapear o hacer submarinismo no cierra la puerta a asegurarse. En la inmensa mayoría de los casos, la consecuencia de declararlo es una prima algo más alta o, como mucho, que una actividad concreta quede fuera de la cobertura. Los rechazos totales por hábitos aislados son menos frecuentes de lo que se imagina, y cuando una compañía no acepta el riesgo, otra puede aceptarlo en condiciones distintas.
Omitir un hábito no ahorra: qué dice el artículo 10 de la ley
La regla está en el artículo 10 de la Ley 50/1980, de Contrato de Seguro, tal como figura en el texto consolidado del BOE. El tomador tiene el deber, antes de la conclusión del contrato, de declarar al asegurador, de acuerdo con el cuestionario que este le someta, todas las circunstancias que conozca y que puedan influir en la valoración del riesgo. Dos matices protegen a quien contrata: queda exonerado si la aseguradora no le somete cuestionario, y también respecto de circunstancias que no estén comprendidas en el cuestionario aunque pudieran influir en el riesgo.
Omitir no ahorra: puede dejar sin cobrar
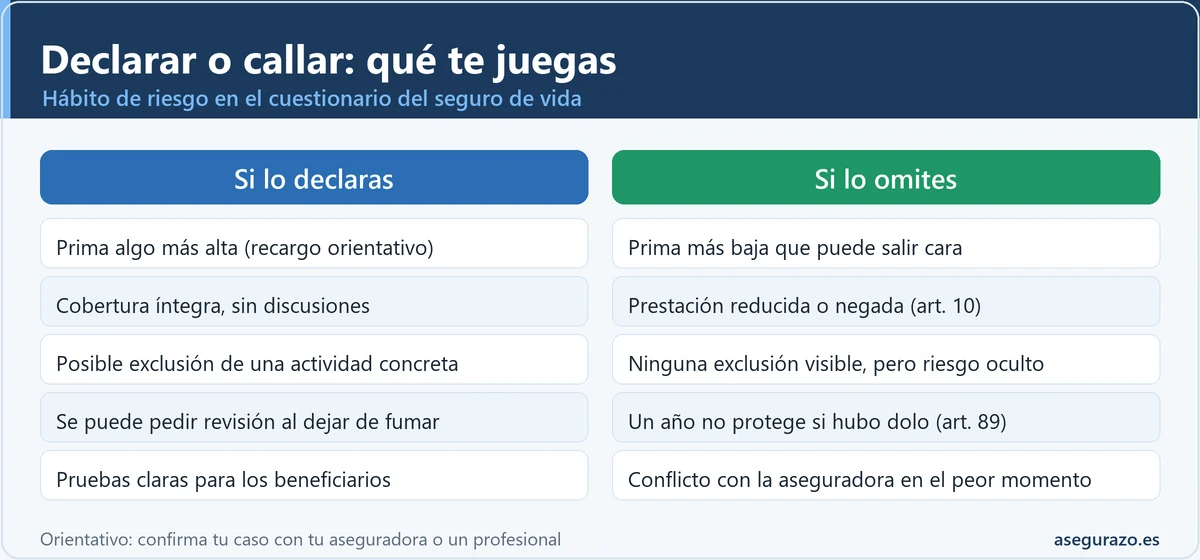
Si el siniestro llega antes de que la aseguradora rescinda el contrato, la prestación se reduce proporcionalmente a la diferencia entre la prima convenida y la que se habría aplicado de conocerse el riesgo real. Si hubo dolo o culpa grave del tomador, la aseguradora queda liberada del pago (art. 10 LCS).
Ejemplo ilustrativo: imagina una póliza con prima de 300 euros al año que, con el hábito declarado, habría costado 400. Una reducción proporcional dejaría la prestación en unas tres cuartas partes: sobre 100.000 euros de capital, en torno a 75.000. El ahorro de 100 euros al año se paga muy caro.
Fíjate en la secuencia que marca la ley. La aseguradora dispone de un mes, a contar desde que conoce la reserva o inexactitud, para rescindir el contrato mediante declaración dirigida al tomador. Si el siniestro ocurre antes de que lo haga, se aplica la reducción proporcional de la prestación, salvo que haya habido dolo o culpa grave, que es el supuesto en que queda liberada del pago. Además, el artículo 89, dentro de la sección de seguros de vida, añade que el asegurador no puede impugnar el contrato pasado un año desde su conclusión, salvo que las partes hayan fijado un plazo más corto en la póliza y, en todo caso, salvo que el tomador haya actuado con dolo.
Dos consecuencias prácticas se desprenden de esto. La primera: el paso del tiempo protege a quien cometió un error de buena fe, pero no protege a quien ocultó algo a propósito. La segunda: el hecho de que el cuestionario no pregunte por algo (por ejemplo, por el vapeo) exonera de declararlo según el propio artículo 10, pero apoyarse en esa laguna es una apuesta arriesgada, porque la redacción real de cada pregunta decide si el dato estaba o no comprendido. La guía sobre enfermedades preexistentes y seguro de vida desarrolla el mismo mecanismo aplicado a diagnósticos.
Tabla de hábitos: qué declarar y qué efecto suele tener en la póliza
La siguiente tabla resume, de forma orientativa, lo que suelen preguntar los cuestionarios y cómo lo tratan habitualmente las aseguradoras. No es un baremo oficial: cada compañía tiene su propia política y la letra pequeña de la póliza manda. Sirve para saber qué conviene tener a mano antes de abrir el formulario.
| Hábito | Qué conviene declarar | Efecto habitual (orientativo) |
|---|---|---|
| Cigarrillos, puros o pipa | Si se ha consumido en el periodo que pregunte el formulario y la cantidad, si la pide | Tarifa de fumador con recargo; el rechazo solo por esto es poco habitual |
| Vapeo o cigarrillo electrónico | Que se vapea, si hay nicotina y con qué frecuencia, siguiendo la redacción exacta de la pregunta | Con frecuencia se equipara al tabaco; depende de la aseguradora |
| Exfumador | Fecha en que se dejó y si se usan sustitutos de nicotina | Tarifa de no fumador si se cumple el periodo que fije el producto |
| Cannabis u otras sustancias | Consumo actual o pasado, según cómo esté redactada la pregunta | Recargo, exclusión o rechazo, según frecuencia y compañía |
| Alcohol | Consumo semanal si el cuestionario pide unidades | Sin efecto con consumo moderado; el elevado puede suponer recargo o pruebas |
| Deporte federado o de competición | Disciplina, nivel y frecuencia de entrenamientos y pruebas | Recargo o exclusión de la actividad |
| Deporte de riesgo ocasional (buceo, escalada, esquí fuera de pista) | Actividad, número de salidas al año y nivel de dificultad | Exclusión de esa actividad o recargo; a veces sin efecto si es esporádico |
| Moto de gran cilindrada o circuito | Uso diario, de ocio o en circuito | Recargo o exclusión de la conducción deportiva |
| Profesión de riesgo | Puesto exacto, tareas y entorno (alturas, explosivos, mar) | Cuestionario específico, recargo o exclusión |
Resumen orientativo de prácticas habituales del mercado, no un baremo oficial. Cada póliza fija sus propias condiciones.
Cómo definen las aseguradoras a un fumador y qué cuenta como tabaco
La definición no es universal. Muchos cuestionarios plantean una pregunta binaria (¿es usted fumador?) y la acompañan de una nota: se considera fumador a quien haya consumido tabaco o nicotina en los últimos doce meses, o en otro periodo que el propio formulario indica. Otros distinguen por frecuencia (a diario, ocasional) o por cantidad de cigarrillos al día. Algunas compañías ofrecen un tramo intermedio para el fumador muy esporádico; otras no.
Por eso la única forma fiable de saber si se cuenta como fumador es leer la pregunta y su nota aclaratoria, palabra por palabra. Un cigarrillo en una celebración, un puro al año o el uso de tabaco de liar entran o no según cómo esté escrito el texto. Si el formulario deja dudas, lo prudente es preguntar al agente o mediador y pedir la aclaración por escrito, de modo que la respuesta marcada y el criterio de la compañía queden alineados. El mini-quiz siguiente ordena los casos más habituales.
Mini-quiz: ¿cuenta como fumador?
Elige la situación que más se parezca a la tuya y mira cómo suele tratarse. Es orientativo: manda la pregunta exacta de tu cuestionario.
Seguro de vida y vapeo: el cigarrillo electrónico también se pregunta
El vapeo es la gran zona gris de los cuestionarios. Hace unos años muchos formularios solo preguntaban por "tabaco" y el cigarrillo electrónico quedaba en el aire. Hoy es habitual encontrar preguntas redactadas como "tabaco, cigarrillos electrónicos u otros productos con nicotina", y las compañías que no lo incluyen tienden a tratar la nicotina como el factor que importa. La conclusión práctica es sencilla: quien vapea con nicotina debería contar con que se le trate como fumador salvo que la compañía diga expresamente lo contrario.
Hay tres situaciones que conviene separar. Si se vapea con nicotina, lo habitual es declararlo y asumir la tarifa de fumador. Si se vapea sin nicotina, la respuesta depende de si la pregunta habla de tabaco, de nicotina o de vapeo en general. Y si se vapea solo de manera muy esporádica, el formulario suele no distinguirlo, por lo que el periodo de referencia (por ejemplo, los últimos doce meses) decide.
Una precaución más. Aunque una pregunta concreta no mencione el vapeo, el artículo 10 exonera solo de lo que no está comprendido en el cuestionario, y las preguntas finales de muchos formularios son abiertas ("cualquier otra circunstancia que pueda influir en la valoración del riesgo"). Marcar "no" al hábito por una interpretación estrecha puede dar lugar a una discusión posterior. Lo más tranquilo es declarar el vapeo y comparar tarifas, porque algunas aseguradoras son más benévolas que otras con este hábito concreto.
Seguro de vida para exfumadores: cuánto tiempo sin fumar piden
La pregunta es de las más buscadas, y la respuesta honesta es que depende del producto. Muchas aseguradoras piden doce meses sin consumir tabaco o nicotina para ofrecer la tarifa de no fumador. Pero no es una norma legal: hay compañías que exigen más tiempo, otras que aplican tramos intermedios y algunas que, en capitales altos, piden una analítica para comprobarlo. Todo está en las condiciones del producto, no en la ley.
¿Y si se dejó de fumar hace seis meses? Entonces, con carácter general, el asegurado sigue siendo fumador a efectos de la póliza hasta cumplir el plazo. Declararlo así es lo correcto, y compensa por una razón práctica: una vez cumplido el periodo, se puede pedir la revisión de la prima, como se explica en el apartado final de pasos. Declararse no fumador antes de tiempo ahorra unos euros hoy y arriesga la prestación mañana.
Un detalle que ayuda a quien está en pleno proceso: anotar la fecha exacta del último cigarrillo y, si hubo un tratamiento de deshabituación, guardar el informe o la receta. No son documentos obligatorios, pero ordenan la cronología si en algún momento la aseguradora pregunta. Y cuidado con las recaídas: si se vuelve a fumar antes de firmar, el periodo se reinicia a efectos del cuestionario.
Cuánto sube el seguro de vida si fumas: órdenes de magnitud, no tarifas oficiales
No existe una tarifa oficial de recargos. Las aseguradoras fijan sus propias tablas y no las publican de forma homogénea. Lo que circula en corredurías y comparadores son rangos orientativos: el recargo por fumar se suele situar entre el 20 % y el 50 % sobre la prima de un no fumador, y el recargo por un deporte de riesgo entre el 10 % y el 15 %. Son órdenes de magnitud divulgados por intermediarios, no datos de la DGSFP ni de ninguna norma, y pueden quedarse cortos o pasarse según edad, capital, sexo, duración y compañía.
Tres referencias para situarse (orientativas)
Órdenes de magnitud de intermediarios, no datos oficiales. Contrasta siempre con las tarifas públicas de dos o tres aseguradoras y con tu propio presupuesto.
Para llevar esos porcentajes a la realidad, una cuenta sencilla. Si una póliza de no fumador costara 20 euros al mes, un recargo del 20 al 50 % la dejaría entre 24 y 30 euros. Es un cálculo ilustrativo, no una tarifa, pero muestra que la diferencia mensual suele ser de unos pocos euros, mucho menos que el capital que se pone en juego por omitirlo. Para estimar el coste base según edad y capital, la calculadora de la prima de un seguro de vida ofrece una referencia de partida.
Recargo, exclusión o rechazo: tres respuestas posibles de la aseguradora
Cuando la compañía recibe un hábito de riesgo no tiene una única reacción. Estas son las tres más habituales y lo que significa cada una para el asegurado.
La póliza se acepta con la cobertura íntegra, pero la prima sube.
- Es lo más habitual con el tabaco.
- Se cobra desde el primer recibo.
- Se puede revisar si el hábito desaparece.
La prima apenas cambia, pero una actividad concreta queda fuera de la cobertura.
- Frecuente con buceo, alpinismo o motor.
- Debe figurar destacada en la póliza.
- Si el fallecimiento ocurre en esa actividad, no se paga.
La compañía no acepta el riesgo, o pide esperar o aportar pruebas.
- Más raro con hábitos aislados.
- Otra aseguradora puede decidir distinto.
- No conviene ocultar el rechazo previo si el formulario lo pregunta.
Seguro de vida y deportes de riesgo: buceo, montaña y moto
Con los deportes, el cuestionario suele ir más al detalle que con el tabaco, porque el riesgo depende de qué se practica, con qué frecuencia y a qué nivel. No es lo mismo hacer senderismo por rutas señalizadas que alpinismo en alta montaña, ni salir en moto a la montaña un domingo que participar en pruebas en circuito. Un cuestionario bien diseñado pregunta por la disciplina concreta y suele pedir el número de salidas al año o el nivel de dificultad.
Federado, competición y práctica ocasional
Estar federado o competir suele pesar más que la práctica de ocio, porque implica entrenamientos regulares y exposición a pruebas de mayor intensidad. Muchas aseguradoras preguntan expresamente si se practica a nivel federado o en competición. La práctica ocasional (unas pocas inmersiones al año con instructor, una salida de esquí de pista) se trata con más benevolencia, y a menudo no genera recargo, aunque sí puede exigir que se declare. Si el formulario da a elegir entre "ocasional" y "habitual", conviene responder con un criterio honesto sobre la frecuencia real del último año.
Buceo, montaña y moto: los tres casos que más se repiten
En el buceo, las compañías suelen distinguir entre submarinismo recreativo con certificación y a profundidades moderadas, y buceo técnico, en cuevas o con descompresión, que es lo que más se excluye o recarga. En la montaña, el criterio habitual separa el senderismo y la ruta de montaña media del alpinismo, la escalada en hielo, el barranquismo o el esquí fuera de pista. En la moto, importan la cilindrada, el uso (diario, ocio, circuito) y si se hacen tandas deportivas. Estas separaciones son prácticas de mercado, no reglas legales: cada póliza decide dónde traza la línea.
Cómo responder bien una pregunta sobre deportes, paso a paso
Muchas aseguradoras incluyen una lista cerrada (buceo, alpinismo, paracaidismo, motor...). Marca solo las que se practican, sin ampliar ni recortar.
Salidas al año, certificaciones o nivel de dificultad. Esto evita que una práctica ocasional se lea como habitual.
Tip: anota fechas aproximadas de las últimas salidasSi hay licencia federativa o pruebas, indícalo. Es un dato que casi siempre se pregunta de forma expresa.
Pregunta si se acepta con recargo, con exclusión o sin cambios, y pide que figure en la propuesta y en la póliza.
Una exclusión es una limitación de derechos del asegurado: la ley exige que se destaque de modo especial y se acepte por escrito.
Ese último paso se apoya en el artículo 3 de la LCS: las cláusulas limitativas de los derechos de los asegurados deben destacarse de modo especial y ser específicamente aceptadas por escrito. Además, el artículo 91 establece que, en el seguro para caso de muerte, el asegurador solo se libera de su obligación si el fallecimiento tiene lugar por alguna de las circunstancias expresamente excluidas en la póliza. Dicho de otro modo, una exclusión de deportes es válida si está claramente escrita y aceptada, y no se puede invocar una exclusión que no figura. Para el caso de los viajes, donde los deportes de riesgo se tratan con otras reglas, la guía sobre si el seguro de viaje cubre los deportes de riesgo complementa este apartado.
Profesión, alcohol y cannabis: lo que el cuestionario de hábitos también pregunta
Además del tabaco y el deporte, un cuestionario de hábitos completo suele tocar otros tres terrenos. El primero es la profesión: el puesto exacto, si implica trabajo en altura, con maquinaria pesada, con explosivos, en alta mar o con armas, y a veces el porcentaje de tiempo en esas tareas. Una misma persona puede figurar como "administrativo" en una empresa de construcción y trabajar en oficina, o como "técnico" y pasar la jornada subida a una grúa. La aseguradora valora la tarea real, y declarar el puesto genérico cuando se trabaja en un entorno de riesgo es un clásico de las discusiones posteriores.
El segundo es el alcohol. Muchos formularios piden unidades semanales o la frecuencia de consumo. Con un consumo moderado, el efecto suele ser nulo, pero con consumos altos la compañía puede aplicar recargo o pedir pruebas médicas. El tercero es el cannabis y otras sustancias. Aquí la pregunta suele ser por el consumo, no por si es legal o no, y las respuestas pueden ir desde un recargo hasta una exclusión o el rechazo, según frecuencia y compañía. Responder con veracidad evita el escenario más caro: que un dato escondido salga después en un informe médico o en una investigación del siniestro.
Una nota para quien contrata a través del banco junto con la hipoteca. El seguro vinculado suele llevar un cuestionario más corto, pero eso no cambia la obligación de declarar lo que se pregunta. La guía sobre cómo no pagar de más por el seguro de vida de la hipoteca explica cómo comparar sin tocar la veracidad de las respuestas.
Checklist antes de firmar el cuestionario de hábitos
Una revisión tranquila antes de pulsar "firmar" evita la mayoría de los problemas. Esta lista resume los puntos que merecen un vistazo, tanto si el cuestionario es en papel como si se rellena en una web.
Antes de firmar, comprueba estos siete puntos
Si el cuestionario lo rellena un mediador en una reunión, la firma sigue siendo del tomador. Conviene leer lo que se firma y no limitarse a dictar respuestas de memoria. Pedir que se envíe el borrador por correo o consultar el documento en pantalla antes de aceptar es una práctica que da margen para corregir una respuesta imprecisa.
Errores frecuentes al declarar tabaco, vapeo y deportes (y cómo evitarlos)
Marcar "no fumador" por no fumar a diario
Un consumo ocasional dentro del periodo que pregunta el formulario suele contar como fumar.
Pensar que tabaco solo son los cigarrillos
El vapeo con nicotina y los parches pueden entrar en la definición de fumador de la compañía.
Omitir el deporte porque es solo una afición
Para la aseguradora, lo que cuenta es la actividad y su frecuencia, no la etiqueta de pasatiempo.
Dejar que otro rellene sin leer
La firma es del tomador, y las respuestas imprecisas se le atribuyen aunque las haya tecleado otra persona.
Declararse no fumador a los pocos meses de dejarlo
Anticipar la fecha para conseguir la tarifa baja es justo el tipo de inexactitud que se discute en un siniestro.
Creer que pasado un año ya da igual
El artículo 89 limita la impugnación al año, pero exceptúa los casos en que hubo dolo del tomador.
Qué pasa si no se declara: tres escenarios posibles ante un siniestro
La consecuencia de una omisión no es siempre la misma, y el desenlace depende del momento, de la intención y de si el dato tiene relación con lo que ha ocurrido. De forma general, y con la ley en la mano, se pueden distinguir tres escenarios.
Escenario uno: la aseguradora detecta el dato en vida del asegurado. Dispone de un mes desde que conoce la inexactitud para rescindir el contrato, según el artículo 10. Si lo hace, el asegurado se queda sin póliza y con la necesidad de buscar otra, esta vez con una rescisión previa que habrá que declarar si el formulario lo pregunta. Si no actúa en ese plazo, no puede utilizar esa inexactitud para rescindir.
Escenario dos: el siniestro ocurre y la omisión es de buena fe o sin culpa grave. La prestación se reduce proporcionalmente a la diferencia entre la prima convenida y la que se habría aplicado de conocerse el riesgo real. El beneficiario cobra, pero menos. Este es el mecanismo que el ejemplo ilustrativo del recuadro anterior muestra con números sencillos.
Escenario tres: hay dolo o culpa grave del tomador. La aseguradora queda liberada del pago de la prestación. Aquí es donde suelen aparecer los casos conflictivos, y donde las reclamaciones dependen de los hechos: qué se preguntó, qué se respondió, qué se sabía y si el hábito oculto guarda relación con la causa del fallecimiento. Cuando los beneficiarios se encuentran con una negativa de este tipo, existen vías de reclamación gratuitas, como las que se explican en la guía sobre qué hacer si el seguro rechaza el siniestro y en la de cómo reclamar a la DGSFP sin abogado.
Hay otro plazo que conviene no mezclar: el artículo 23 LCS fija en cinco años la prescripción de las acciones derivadas de los seguros de personas. Es el tiempo para reclamar, no un periodo de protección frente a la inexactitud. Todo lo anterior es información general sobre lo que dice la norma; si el caso es real, conviene confirmarlo con la aseguradora o con un profesional antes de dar ningún paso.
Si se deja de fumar después de contratar: cómo pedir la revisión de la prima
Es una situación frecuente: se contrata como fumador, se deja el tabaco y, pasado el tiempo, se quiere pagar como no fumador. La buena noticia es que pedirlo es legítimo y muchas aseguradoras tienen un procedimiento. La condición es que el producto lo contemple. Algunas pólizas incluyen una cláusula de reclasificación tras un periodo sin consumir; otras no lo prevén, y entonces la compañía puede aceptar o rechazar la petición a su criterio. El camino práctico, en cinco pasos, es el siguiente.
Cómo pedir que te pasen a tarifa de no fumador
Comprueba que ya ha pasado el periodo que fija tu producto (muchas aseguradoras piden doce meses), contando desde el último cigarrillo o consumo de nicotina.
Mira las condiciones generales y particulares por si existe un apartado de reclasificación o de revisión de prima por cambio de hábitos.
Pide la reclasificación indicando número de póliza, fecha en que dejaste de fumar y si has usado sustitutos. Hazlo por un medio que deje constancia.
Algunas compañías piden una nueva declaración firmada o una analítica. Es un trámite normal que ayuda a fijar la fecha con precisión.
Si no aceptan, puedes pedir presupuesto a otras aseguradoras, pero no canceles la póliza vigente hasta tener la nueva emitida y aceptada.
Cambiar de aseguradora tiene contrapartidas que conviene sopesar. Una póliza nueva implica un cuestionario nuevo, con la edad actual y el estado de salud de hoy, y reinicia los plazos que protegen al asegurado: el de un año del artículo 89 para impugnar y el año de cobertura de suicidio del artículo 93 salvo pacto en contrario (se desarrolla en la guía sobre carencia, enfermedad y suicidio en el seguro de vida). Por eso, antes de cambiar solo para ahorrar unos euros, merece la pena mirar si la propia compañía acepta la reclasificación.
Y una cuestión que se pregunta a menudo: qué ocurre si se empieza a fumar después de firmar. El artículo 11 regula la comunicación de agravaciones de riesgo, y su apartado 2 aclara que, en los seguros de personas, no hay obligación de comunicar las variaciones del estado de salud del asegurado. Si un cambio de hábito encaja o no en esa regla es una cuestión que depende del contrato y de su interpretación; ante la duda, la forma prudente de proceder es consultar la póliza o preguntar a la compañía.
Dudas habituales sobre el seguro de vida para fumadores y deportistas
¿Cuenta como fumador quien vapea con nicotina?
¿Cuánto tiempo hay que llevar sin fumar para ser considerado exfumador?
¿Cuánto sube el seguro de vida si se fuma?
¿Los deportes de riesgo se excluyen o suben la prima?
¿Qué se pregunta en el cuestionario de hábitos de un seguro de vida?
¿Y si el cuestionario no pregunta por el vapeo o por un deporte?
¿Puede la aseguradora negarse a pagar años después por un hábito no declarado?
Más guías para entenderlo mejor
- 🩺 Enfermedades preexistentes y seguro de vida: cómo afectan y qué opciones tienes
- 🧮 Calculadora de la prima de un seguro de vida según tu edad y capital
- 💰 Cómo ahorrar en tu seguro de vida anual
- 🏔️ ¿Cubre el seguro de viaje los deportes de riesgo (esquí, buceo, senderismo)?
- 🔗 Seguro de vida no paga por el cuestionario de salud: qué hacer
La ventaja de la sinceridad: dormir tranquilo con la póliza firmada
Un seguro de vida se contrata para el día en que alguien tiene que cobrarlo sin sobresaltos. Declarar el tabaco, el vapeo o el deporte tal como son cuesta unos euros al mes, y a cambio la póliza queda construida sobre datos verdaderos, que es la base más sólida para reclamar cuando haga falta. Esconder un hábito ahorra una cantidad pequeña y pone en juego una grande.
El paso accionable es concreto: antes de firmar, leer cada pregunta literal, declarar con exactitud y pedir una copia del cuestionario. Si el hábito cambia a mejor, como dejar de fumar, conviene anotar la fecha y pedir la revisión de la prima cuando se cumpla el periodo del producto. Con eso se paga lo justo y se mantiene intacto el derecho a cobrar.
Fuentes y dónde comprobarlo
- Ley 50/1980, de Contrato de Seguro (texto consolidado, BOE): artículos 3, 10, 11, 23, 89, 91 y 93
- Ley 20/2015, de ordenación, supervisión y solvencia de las entidades aseguradoras (BOE): modifica el artículo 11 de la Ley de Contrato de Seguro
- Orden ECO/734/2004, sobre servicios de atención al cliente de las entidades financieras (BOE)
- Dirección General de Seguros y Fondos de Pensiones: información al consumidor y reclamaciones
- Ministerio de Sanidad: información oficial sobre tabaco y ayuda para dejar de fumar