
Llegas a casa un sábado y en el portal te espera el vecino del segundo con el móvil en la mano. Te enseña una foto: el capó de su coche, recién lavado, con unas líneas finas y paralelas y varias huellas de patas en el polvo. "Es tu gato, siempre se sube ahí", dice. Tu gato, mientras tanto, duerme en el sofá con cara de no haber roto un plato en su vida. La conversación que sigue (quién paga, cuánto, si lo cubre algún seguro) suele improvisarse en el rellano, y casi nunca sale bien.
La responsabilidad civil de los gatos es uno de esos temas que casi nadie mira hasta que hace falta. Con los perros hay una ley que obliga a asegurarlos y mucha información circulando. Con los gatos no, y de ahí nace la creencia equivocada de que, si nadie te obliga a contratar nada, tampoco hay nada que pagar. Es justo al revés: el gato no tiene seguro obligatorio, pero sus daños se pagan igual, y si no hay póliza se pagan de tu bolsillo.
Esta guía responde, con los artículos de la ley delante, a las preguntas que se repiten cuando un gato rasca un coche, araña a una visita, se cae de un balcón o se pelea con el animal del vecino: quién responde, qué cambia si el gato sale a la calle, qué pasa con las colonias felinas, si el seguro de hogar lo cubre, cómo reclamar y cómo defenderte si la reclamación te llega a ti. Es información general y orientativa, así que para tu caso concreto conviene confirmarlo con tu aseguradora o con un profesional del derecho. Si lo que buscas es el seguro veterinario del gato (operaciones, urgencias, enfermedades), eso está en seguro para gatos en 2026; aquí se trata de lo que el gato hace a los demás.
Responsabilidad civil de los gatos: qué dice el artículo 1905 del Código Civil
La respuesta corta es que sí, el dueño de un gato responde de los daños que cause, igual que el de un perro o cualquier otro animal. La base es el artículo 1905 del Código Civil, que hace responsable de los perjuicios al "poseedor de un animal, o el que se sirve de él", y añade algo decisivo: responde aunque el animal se le escape o se extravíe. La responsabilidad solo cesa si el daño proviene de fuerza mayor o de culpa del que lo hubiese sufrido.
El texto tiene dos detalles que importan. El primero es que habla de poseedor, no de propietario: responde quien tiene el animal en su poder, sea suyo, de un amigo al que cuida durante las vacaciones o de la protectora que se lo dio en acogida. El segundo es el "aunque se le escape", que desmonta la excusa más repetida ("no estaba en casa, se salió solo"). Que el gato se fuera sin permiso no libera al responsable.
Según la lectura habitual del artículo, quien reclama no tiene que probar que el dueño fue negligente, a diferencia de lo que ocurre con el artículo 1902 (daño por "culpa o negligencia"). Le basta con acreditar el daño y que lo causó ese animal; es el dueño quien tendría que demostrar la fuerza mayor o la culpa de la víctima. Es una lectura general: cómo se aplica a cada caso lo decide, si hay discrepancia, un juez.
La Ley 7/2023, de 28 de marzo, de protección de los derechos y el bienestar de los animales, va en la misma línea. Su artículo 3 considera animales de compañía, "en todo caso", a perros, gatos y hurones, y su artículo 24.3 establece que la persona responsable de un animal responde también de los daños, perjuicios o molestias que cause a personas, otros animales o cosas, siempre que no medie provocación o negligencia de un tercero. El artículo 24.2.c le exige además ejercer una vigilancia adecuada y evitar la huida del animal, y el artículo 26.c le obliga a adoptar medidas para que su tenencia o circulación no ocasione molestias, peligros, amenazas o daños.
Tres plazos que conviene tener a mano
Cifras legales del texto consultado en el BOE. Úsalas como referencia y contrástalas con tu caso.
Los plazos y requisitos concretos pueden variar según tu póliza y tu comunidad autónoma. Confírmalos antes de actuar.
Gato frente a perro: qué te obliga la ley en cada caso
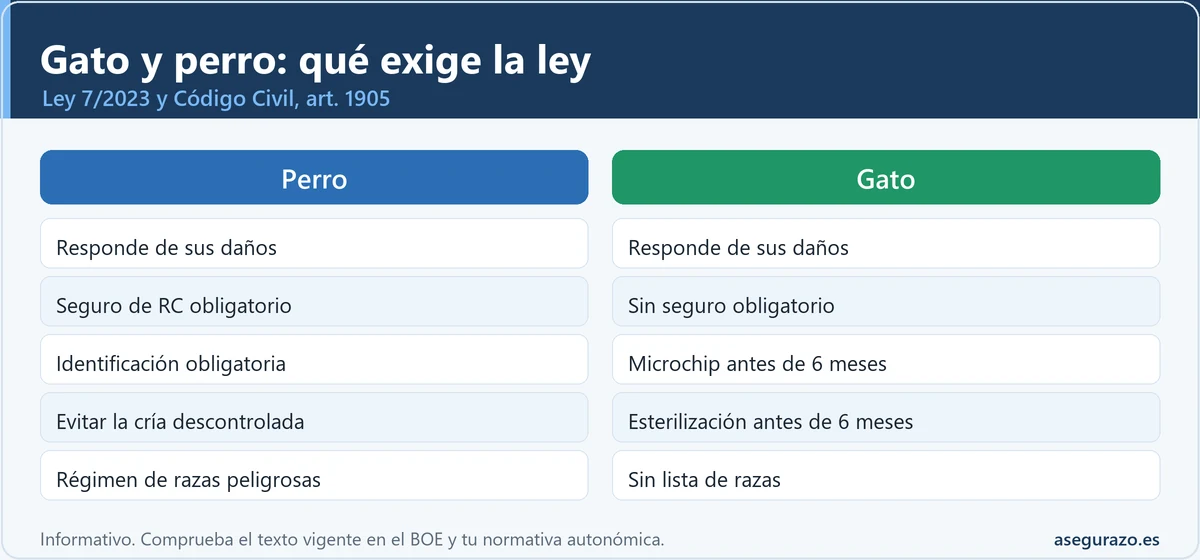
Mucha gente mezcla dos cosas distintas: la obligación de asegurar y la obligación de responder. Los perros tienen la primera (y la segunda); los gatos solo la segunda. El artículo 30.3 de la Ley 7/2023 exige al titular de un perro contratar y mantener durante toda la vida del animal un seguro de responsabilidad civil por daños a terceros, con una cuantía que debe fijarse por reglamento. Para los gatos no existe esa exigencia. Eso no quita ni un euro de responsabilidad: simplemente significa que nadie te va a pedir la póliza, y que el día del daño el dinero sale de ti o de lo que hayas contratado por voluntad propia.
Obligaciones legales: perro y gato
| Aspecto | Perro | Gato |
|---|---|---|
| Responder de los daños | Sí. Art. 1905 CC y art. 24.3 Ley 7/2023 | Sí. Exactamente igual |
| Seguro de RC obligatorio | Sí. Art. 30.3 Ley 7/2023, con cuantía por reglamento | No. La ley no lo impone |
| Identificación | Obligatoria: mantenerlo localizado e identificado (art. 24.2.f) | Obligatoria, y la ley fija el microchip antes de los seis meses (art. 26.i) |
| Esterilización | Debe evitarse la reproducción incontrolada (art. 26.d) | Obligatoria antes de los seis meses, salvo reproductores de criador registrado (art. 26.i) |
| Razas peligrosas | Existe un régimen para perros potencialmente peligrosos | No existe un régimen equivalente para gatos |
| Vigilancia y huida | Vigilar y evitar la huida (art. 24.2.c) | Igual (art. 24.2.c) |
| Gato de exterior o de interior | No aplica | La obligación del art. 26.i habla de "todos los gatos" y no distingue |
Dos matices. El primero: la Ley 7/2023 es estatal y, en la práctica, su aplicación y el régimen de sanciones dependen también de la normativa autonómica y de las ordenanzas municipales, así que conviene consultar las de tu ayuntamiento antes de dar nada por hecho. El segundo: si quieres ver cómo funciona todo esto en el caso del perro, que es el que más sentencias y consultas genera, tienes la guía sobre los daños que causa un perro y el seguro de hogar y la del seguro obligatorio para perros. Para ver qué más cambió con la ley, sirve la Ley de Bienestar Animal y el seguro de mascotas.
Cuatro casos prácticos: cuándo responde el dueño y cuándo no
Los casos reales rara vez encajan limpios en un artículo. Estos cuatro son situaciones tipo, ilustrativas, no sentencias: sirven para ver qué se mira en cada una y qué suele inclinar la balanza.
Casos tipo: responde el dueño, depende o no responde
Una amiga cena en casa, intenta acariciar al gato mientras come y recibe un zarpazo en el antebrazo. El art. 1905 hace responder al dueño, pero si la visita lo agarró, le pisó la cola o ignoró un aviso, entra en juego la culpa de quien sufre el daño, que puede cortar o rebajar la responsabilidad.
Si fue un arañazo espontáneo, lo normal es que se reclamen los gastos de curación, canalizados por la RC del hogar si existe. Si la herida es profunda, lo prudente es que la vea un médico y que quede constancia.
Líneas finas en el capó y huellas en el polvo. Aquí el artículo no es el problema; lo es la prueba: que fue ese gato y no otro del barrio. Una foto con fecha, una cámara de garaje o un testigo pesan mucho más que la sospecha.
Si se acredita, el dueño responde del coste de reparar el daño (pulido o pintura, según la profundidad), pero no de lo que no pueda demostrarse.
El gato cae desde un segundo piso y daña un coche aparcado o golpea a un viandante. El "aunque se le escape" del art. 1905 alcanza también a estas caídas. La fuerza mayor suele interpretarse de forma restrictiva, y un gato que salta a una cornisa difícilmente lo es.
Una red de protección en ventanas y balcones es la medida más barata y la que mejor encaja con el art. 26.c de la Ley 7/2023 (evitar peligros y daños a personas o cosas).
El gato del vecino destroza plantas, caza a tus pájaros o se pelea con tu gato y tienes una factura veterinaria. El art. 24.3 de la Ley 7/2023 menciona expresamente los daños a "otros animales". Hace falta identificar al dueño y poder acreditar el daño y la relación con ese gato.
Conserva la factura veterinaria, el parte con la lesión y fotos con fecha. Y empieza hablando: casi siempre se resuelve sin juzgado.
Hay un patrón común en los cuatro: la discusión rara vez es "¿responde el dueño?", sino "¿puedes demostrarlo?" y "¿cuánto vale realmente el daño?". Quien reclama necesita pruebas y presupuestos; quien recibe la reclamación necesita comprobar con calma que el gato era el suyo y que el importe es razonable antes de aceptar o negarlo todo.
Gatos de exterior y gatos que se escapan: ¿cambia algo la responsabilidad?
Los gatos que salen y entran a su aire son los que más conflictos vecinales generan, y también los que más dudas legales despiertan. La buena noticia es que la ley es bastante simple en el fondo: el artículo 1905 no distingue entre gato de casa y gato de calle. Si el animal tiene poseedor, ese poseedor responde. Y el artículo 26.i de la Ley 7/2023, el que impone el microchip y la esterilización, se refiere a "todos los gatos", sin excepción para los que salen.
Donde sí hay terreno gris es en cómo encajan dos obligaciones: el artículo 24.2.c exige ejercer vigilancia y evitar la huida del animal, y el artículo 26.c obliga a evitar que su circulación cause molestias o daños. En el texto consultado de la ley no aparece una prohibición expresa de que un gato salga al exterior, pero algunas ordenanzas municipales o normas autonómicas pueden decir más. Si el gato sale, el listón de diligencia que se espera del dueño no baja: conviene que esté identificado, esterilizado y con el seguro del hogar revisado.
El microchip tiene una consecuencia práctica que se suele pasar por alto. Un gato identificado y registrado es un gato cuyo dueño se localiza, y eso facilita que una reclamación llegue a buen puerto sin dramas. Un gato sin chip dificulta probar de quién es y, por tanto, quién responde. La esterilización, además de ser obligatoria con las excepciones del art. 26.i, reduce los gatos sin esterilizar que marcan territorio y se pelean, justo los que más conflictos vecinales provocan.
Si el gato se pierde, el artículo 24.2.g obliga a comunicar la pérdida o sustracción a la autoridad competente en un máximo de cuarenta y ocho horas. Importa también para lo que aquí se trata: la ley define como "animal abandonado" al que vaga sin supervisión y sin que su desaparición se haya comunicado en la forma y plazos establecidos, y un animal extraviado con la pérdida comunicada queda en una situación distinta.
Colonias felinas y gatos sin dueño: a quién se reclama
Qué pasa cuando el gato que araña un coche no pertenece a nadie en concreto es una de las preguntas que más se repite, y la que menos contenido práctico tiene. La Ley 7/2023 le dedica un capítulo propio a los gatos comunitarios y a las colonias felinas, y de ese capítulo salen reglas que cambian el planteamiento.
Colonias felinas y gatos sin dueño: lo que dice la Ley 7/2023
- Qué es una colonia (art. 3): un grupo de gatos que viven en libertad o semilibertad, poco socializados, que desarrollan su vida en torno a las personas para subsistir.
- El cuidador no es el dueño (art. 3): la persona que atiende la colonia, debidamente autorizada, no puede considerarse titular ni responsable de esos gatos.
- No son "abandonados" (art. 3): los gatos comunitarios de colonias quedan exceptuados de la definición de animal abandonado.
- Gestión pública (arts. 38 y 39): microchip a nombre de la Administración local y esterilización de los gatos comunitarios; gestión por las entidades locales salvo previsión autonómica, con protocolos de gestión de conflictos vecinales.
- Lo que no se puede hacer (art. 42): retirar, trasladar o abandonar gatos de una colonia por cuenta propia, salvo las excepciones previstas en la propia ley.
Resumen orientativo del texto consolidado en el BOE. Las comunidades autónomas y los ayuntamientos pueden desarrollarlo con normas propias.
La consecuencia práctica es incómoda: el artículo 1905 habla de un poseedor, y en una colonia gestionada la propia ley dice que el cuidador no lo es. Si un gato comunitario araña un coche, no hay un responsable civil evidente al que exigir el pago, y mover a los gatos de sitio no es una opción legal. Distinto es el caso de un gato con aspecto callejero que sí tiene dueño: que no lleve collar no lo convierte en comunitario.
Lo que sí se puede hacer es acudir al ayuntamiento para saber si hay un programa de gestión de colonias y qué protocolo de conflictos vecinales aplica (art. 39), revisar tu propia cobertura (un seguro a todo riesgo del coche o la póliza del hogar, según el daño) y, si el importe es relevante, consultar con un profesional si cabe reclamar a la Administración, un camino con requisitos propios y sin garantías de éxito. En la mayoría de casos, la vía realista es la cobertura propia.
¿Cubre el seguro de hogar lo que haga tu gato? Cinco comprobaciones en la póliza
Esta es la pregunta del millón, y la respuesta es honesta pero poco satisfactoria: depende de tu póliza. Muchos seguros de hogar incluyen una garantía de responsabilidad civil (a menudo llamada familiar, privada o de vida privada), y en bastantes de ellos los animales domésticos quedan dentro. Pero no es universal, no siempre es el mismo capital y casi siempre hay exclusiones que cambian el resultado.
El artículo 73 de la Ley de Contrato de Seguro define el seguro de responsabilidad civil: el asegurador cubre el riesgo de que nazca a cargo del asegurado la obligación de indemnizar a un tercero por daños de los que sea civilmente responsable, "dentro de los límites establecidos en la Ley y en el contrato". Dicho llanamente, tu gato entra o no entra según lo que ponga el contrato. Estas son las cinco cosas que conviene mirar en el condicionado, tanto el particular como el general.
Checklist de 5 comprobaciones en tu póliza de hogar
Si al repasar el condicionado queda alguna frase ambigua, lo mejor es pedir por escrito a la aseguradora o al corredor que confirmen si el supuesto está cubierto. Una respuesta por escrito vale más que una llamada. Para entender qué más debería tener tu póliza, las coberturas básicas del seguro de hogar sirven de guía, y si dudas de cuánto capital de RC tiene sentido, la calculadora de responsabilidad civil ayuda a ponerle orden.
Seguro de responsabilidad civil para gatos: precio, dónde se contrata y cuándo compensa
La RC para gatos no suele venderse como un producto estrella. Lo habitual es encontrarla como garantía añadida a un seguro de mascotas (que se centra sobre todo en la parte veterinaria) o como parte de la responsabilidad civil del hogar. El detalle de lo que cubren los seguros de salud felinos está en la guía del seguro para gatos; lo que aquí interesa es la pata de daños a terceros.
Sobre el precio, no hay una cifra fiable que dar: depende de la aseguradora, del capital asegurado, de si va suelta o dentro de otro seguro y de las condiciones de cada comercializadora, y cambia con frecuencia. Lo sensato es pedir tres presupuestos con el mismo capital y las mismas exclusiones, y compararlos línea a línea. Como la frecuencia del riesgo es baja, la RC suele pesar poco en el total de la prima frente a la parte veterinaria, pero conviene comprobarlo en el presupuesto concreto.
- Compensa mirarlo si tu hogar no incluye RC, si vives de alquiler y has contratado solo el contenido, o si el gato sale a una calle con muchos coches aparcados.
- Compensa también si el gato vive en una finca o urbanización con vecinos muy cerca, o si tienes una terraza o balcón sobre vía pública o garaje.
- Probablemente no hace falta duplicarlo si tu seguro de hogar ya incluye animales domésticos con un capital razonable y sin exclusiones que te afecten.
Si el gato de otro daña tu coche o tus cosas: por dónde empezar
Antes de tirar de papeles, conviene situarse. Este árbol sencillo orienta según lo que haya pasado; es orientativo y no sustituye la revisión de tu caso concreto.
¿Qué te ha pasado?
Pulsa tu situación y verás el enfoque orientativo.
Dueño conocido
Es el escenario más sencillo. Reúne pruebas y presupuesto, habla primero con el dueño y pregunta si tiene seguro de hogar con RC. Si no hay acuerdo, reclama por escrito dentro del año del art. 1968.2 CC.
Si tienes todo riesgo, también puedes valorar dar parte a tu aseguradora: tras pagar, podrá reclamar al responsable (art. 43 de la Ley de Contrato de Seguro).
Dueño sin identificar
Sin dueño identificado no hay a quién reclamar con facilidad. Prueba a preguntar en el vecindario, revisa si hay cámaras en la zona y no sueltes acusaciones sin base. Si no aparece el dueño, queda la cobertura de daños propios de tu póliza, si la tienes.
Colonia o gato sin dueño
La ley dice que el cuidador de una colonia no es titular ni responsable de los gatos (art. 3 Ley 7/2023) y prohíbe retirarlos o trasladarlos (art. 42). Consulta al ayuntamiento su programa de gestión y su protocolo de conflictos vecinales, y revisa tu cobertura propia.
Te reclaman a ti
No admitas culpa ni pagues "a ojo" todavía. Pide pruebas y presupuesto, avisa a tu aseguradora en un máximo de siete días si tienes RC y deja que dirija la defensa. Más abajo está el detalle.
Paso a paso para reclamar con garantías
- Documenta antes de limpiar o reparar. Fotos del daño con fecha, plano general del coche y del lugar, y primeros planos de arañazos y huellas. Si hay cámaras de garaje o de la comunidad, pregunta pronto a quien las gestione, porque las grabaciones suelen borrarse a los pocos días.
- Identifica al dueño con calma. Pregunta a los vecinos, enseña la foto del gato y evita acusaciones públicas. Un tono tranquilo abre más puertas que un reproche en el portal.
- Pide uno o dos presupuestos de reparación a talleres, con el desglose de qué se arregla y cómo (pulido, pintura, pieza). Un presupuesto detallado es la base de cualquier negociación.
- Habla primero, escribe después. Si hay acuerdo, déjalo por escrito. Si no, envía una reclamación por escrito con constancia de entrega: una reclamación extrajudicial interrumpe la prescripción (art. 1973 CC). La guía de prescripción de siniestros y el generador de carta de reclamación ayudan a no equivocar la forma.
- Pregunta por su seguro. Si el dueño tiene RC en el hogar, el perjudicado tiene acción directa contra la aseguradora (art. 76 de la Ley de Contrato de Seguro), y el asegurado está obligado a decirte que el contrato existe y su contenido.
- Valora tu propia póliza. Con todo riesgo puedes dar parte; la aseguradora puede luego reclamar al responsable. Antes, pregunta por la franquicia y si afecta a tu bonificación, y repasa cuántos partes puedes dar al año.
- Si no hay acuerdo, sopesa el coste y el beneficio. En importes pequeños, un procedimiento judicial puede no compensar. Si el daño es relevante, conviene hablar con un profesional o usar la defensa jurídica de tu seguro, si la tienes.
Si el vecino te reclama a ti: cómo responder sin empeorarlo
La reacción instintiva es doble y opuesta: negarlo todo ("ese gato no sale de casa") o pagar ya para zanjar el asunto. Ninguna de las dos suele ser la mejor. Lo útil es ganar unos días, ordenar los hechos y activar lo que ya tienes contratado.
Comprueba si la reclamación se sostiene
Pide fotos con fecha, hora y presupuesto de reparación. Valora con honestidad si el gato pudo ser el tuyo: si hay otros gatos en la zona, si el tuyo estaba dentro o si el daño es compatible con un arañazo. Recuerda que el art. 1905 libera al responsable solo en caso de fuerza mayor o culpa del perjudicado, y que quien reclama tiene que acreditar que el daño existe y que lo causó tu animal. Si no puedes asumirlo con una mínima seguridad, no mientas: pide que te enseñen la prueba.
Avisa a tu aseguradora a tiempo
Si tienes RC en el hogar o en un seguro de mascotas, el artículo 16 de la Ley de Contrato de Seguro te obliga a comunicar el siniestro en un máximo de siete días desde que lo conoces, salvo que la póliza fije un plazo mayor. Si no lo haces, la aseguradora puede reclamarte los daños y perjuicios que cause esa falta de declaración, aunque no si prueba que ya lo sabía por otro medio. Además, conviene no reconocer responsabilidad ni pagar sin hablar con ella: muchas pólizas incluyen una cláusula en ese sentido, así que revisa la tuya.
Cuando el siniestro está cubierto, el artículo 74 establece que, salvo pacto en contrario, el asegurador asume la dirección jurídica frente a la reclamación y los gastos de defensa. Si hay un posible conflicto de intereses, puedes optar entre mantener esa dirección o confiar tu defensa a otra persona, con el límite que fije la póliza. Y el perjudicado puede dirigirse directamente a la aseguradora (art. 76), de modo que muchas veces la conversación incómoda con el vecino pasa a ser un trámite entre aseguradoras.
Si no hay seguro
Sin póliza, la negociación es directa. Pide el presupuesto detallado, propón pagar la reparación y deja un escrito sencillo donde conste el importe pagado, la fecha y que con ello el asunto queda cerrado. Si el importe te parece excesivo, ofrece pedir un segundo presupuesto a otro taller. Y si la aseguradora rechaza cubrir algo que debería, tienes los pasos en qué hacer si el seguro rechaza el siniestro y la lista de documentos para reclamar un siniestro.
Errores que complican una reclamación por daños de un gato
Seis errores frecuentes y cómo evitarlos
Dudas habituales sobre gatos, daños y responsabilidad civil
Si un gato araña a una visita, ¿lo cubre el seguro?
¿Quién paga si un gato rasca el coche del vecino?
Si el gato cae por la ventana y daña algo o a alguien, ¿responde el dueño?
¿El seguro de hogar cubre los daños de un gato a terceros?
¿Un gato de exterior cambia la responsabilidad del dueño?
¿Cuánto cuesta un seguro de responsabilidad civil para gatos?
¿Es obligatorio tener seguro para un gato?
Otros temas que conectan con este
- 🐈 Seguro para gatos: ¿existe, qué cubre y merece la pena en 2026?
- 🐕 ¿Cubre el seguro de hogar los daños que causa un perro? Responsabilidad civil y casos reales
- 🏠 Seguro de Hogar: coberturas básicas que no pueden faltar en 2026
- 🧮 ¿Cuánta responsabilidad civil necesitas? Calculadora del patrimonio a proteger
- 🔗 Seguro para perros de caza, pastoreo y trabajo: ¿es obligatorio?
- 🔗 Seguro para mascotas exóticas y listado positivo: qué cubre
- 🔗 Mi perro ha mordido a alguien: qué hacer en las primeras 24 horas
Una póliza leída a tiempo y una foto hecha antes de limpiar
La mayor parte de los conflictos por daños de un gato se acaban resolviendo en el rellano, con una foto, un presupuesto y un poco de tacto. Lo que decide si se resuelven bien o mal es lo que se hizo antes de que el vecino llamara a la puerta: tener el gato con microchip y esterilizado, la póliza del hogar leída (no solo contratada) y sabiendo si la RC incluye animales.
Hay una revisión de diez minutos que merece la pena esta misma semana: abrir el condicionado, buscar la palabra "animales" y apuntar el capital, la franquicia y las exclusiones. Y, si el gato sale, mirar si hay redes en las ventanas y un chip con los datos al día. Con eso hecho, la próxima foto del capó dejará de ser un problema y pasará a ser un trámite.