
Qué documentos pides siempre, sin excepción
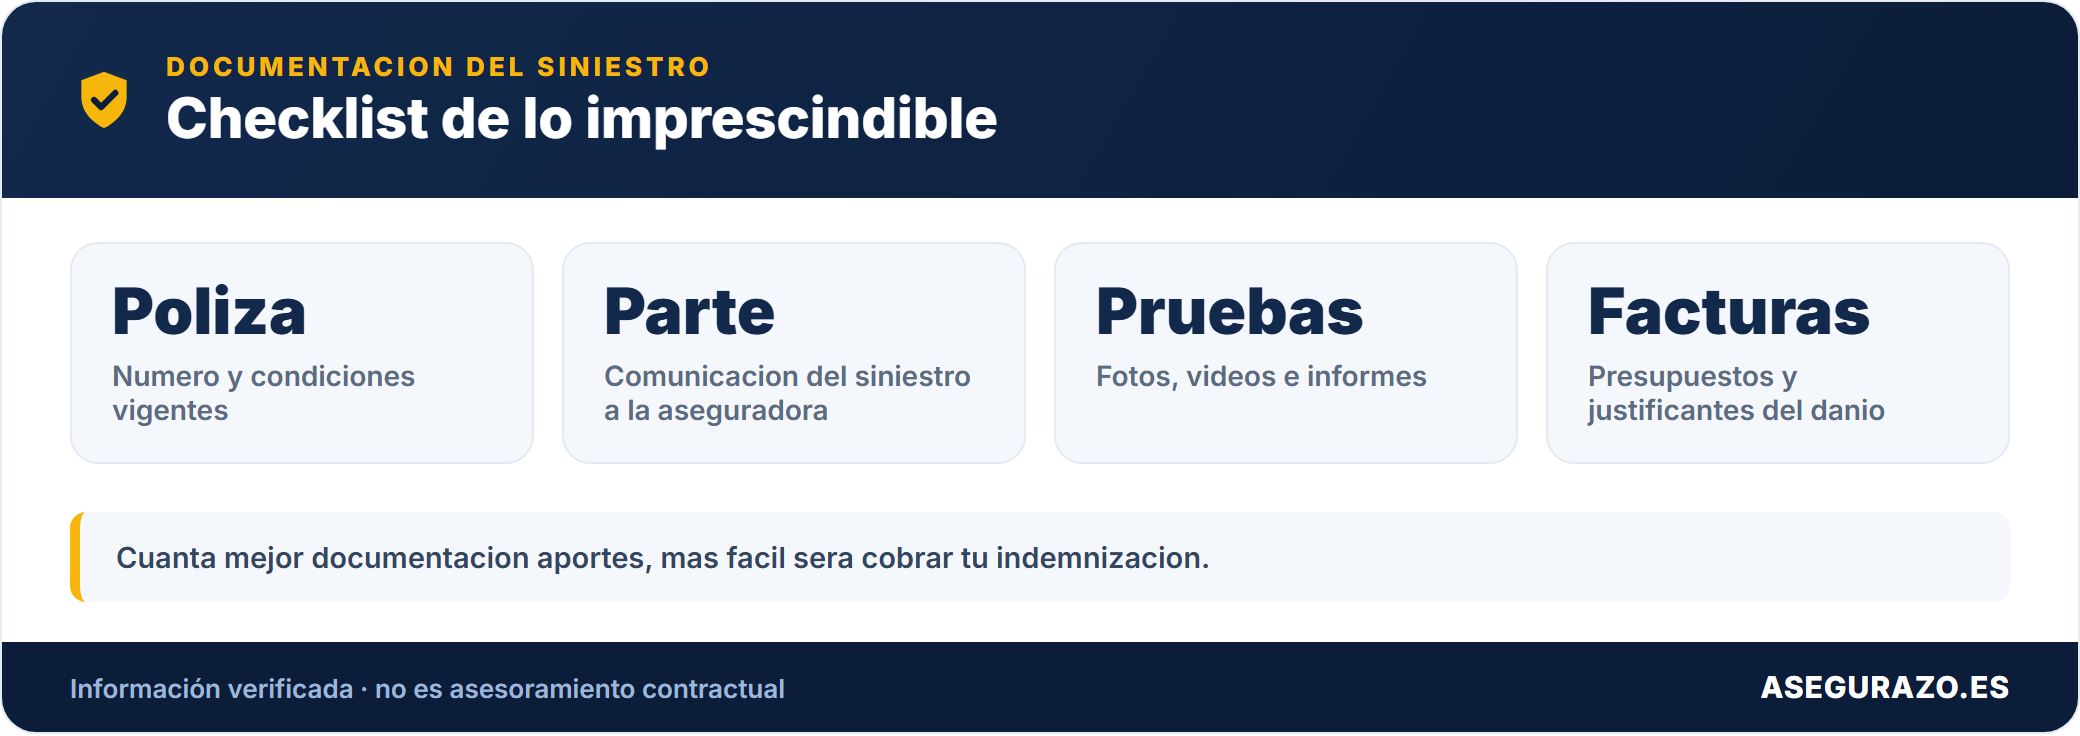
Para reclamar cualquier siniestro necesitas, como mínimo, cuatro cosas: el número de póliza, una descripción por escrito de lo que ha pasado (fecha, hora, lugar y circunstancias), fotografías del daño tomadas lo antes posible y, si hay un importe económico de por medio, algún documento que lo respalde (factura, presupuesto o tasación). A partir de ahí, cada tipo de siniestro añade sus propias exigencias: no es lo mismo un golpe en el coche que una gotera, un robo en casa o una baja médica derivada de un accidente.
La mayoría de reclamaciones que se atascan no se atascan por mala fe de la aseguradora, sino porque falta algún papel que sostenga lo que se está pidiendo. La compañía no tiene por qué creerte la palabra: necesita algo que acredite que el hecho ocurrió, que el bien dañado existía y tenía ese valor, y que el importe reclamado es razonable. Este artículo va exactamente de eso: qué pedir, cuándo pedirlo y qué hacer si no lo tienes.
Vamos a organizarlo por objetivo, no por ramo, porque así es como realmente se construye un expediente: primero se comunica, después se demuestra que pasó, luego se acredita lo que valía y, si hay un tercero implicado o lesiones, se añade documentación específica. Al final tienes una tabla resumen por tipo de seguro para no tener que releer todo el artículo cada vez que te ocurra algo distinto.
El plazo de 7 días que casi nadie mira
Según el artículo 16 de la Ley 50/1980, de Contrato de Seguro, tienes un plazo máximo de 7 días desde que conoces el siniestro para comunicárselo a tu aseguradora, salvo que la póliza fije un plazo más amplio (muchas amplían a 15 o 30 días para determinados ramos). No comunicarlo en plazo no te hace perder automáticamente la indemnización, pero si la demora ha causado un perjuicio real a la aseguradora, por ejemplo, que ya no pueda comprobar cómo ocurrió el daño, puede descontarte esos perjuicios de la indemnización. Además, el artículo 17 obliga a emplear los medios a tu alcance para aminorar las consecuencias del siniestro: si una tubería sigue goteando, hay que cortar el agua aunque aún no haya venido el perito.
Fase 1, documentos para comunicar el siniestro
Esta es la parte que casi todo el mundo hace bien porque suele completarse por teléfono o app, pero conviene tenerla clara para no dar datos a medias que luego haya que corregir por escrito. La compañía necesita, en el primer contacto:
- Número de póliza y DNI del tomador o asegurado.
- Fecha, hora aproximada y lugar exacto del hecho.
- Descripción de lo ocurrido, en frases cortas y objetivas: qué pasó, cómo se detectó y qué daños se ven a simple vista.
- Si hay otras personas implicadas (otro conductor, un vecino, un tercero), sus datos básicos si los tienes.
- Fotos o vídeo del momento, aunque sean tomadas con el móvil sin ningún criterio técnico.
Un error habitual es minimizar la descripción por vergüenza o por no querer «dar problemas»: decir que «ha sido una tontería» cuando en realidad hay un daño estructural en una pared, o restar importancia a un golpe que después resulta tener más recorrido del que parecía. Describe los hechos con precisión, sin adornos y sin quitarles importancia. La declaración inicial marca el resto del expediente, y si luego el perito ve algo que no cuadra con lo que dijiste al principio, es a ti a quien te toca justificar la diferencia.
Fase 2, documentos para demostrar que el siniestro ocurrió
Aquí es donde se separan los expedientes que se resuelven rápido de los que se eternizan. No basta con decir que ha pasado algo: hay que aportar algo que lo sostenga. Según el tipo de hecho, esto puede ser:
Daños por agua, humedad o filtración
Fotos del origen del problema (no solo del resultado), fecha de aparición, y si el origen está en otra vivienda o en zonas comunes, la comunicación al vecino o a la comunidad de propietarios. Si interviene un fontanero de urgencia, guarda su factura y, si es posible, un informe breve indicando el origen de la avería.
Robo, hurto o actos vandálicos
La denuncia ante la Policía o Guardia Civil es prácticamente imprescindible en estos casos: sin ella, muchas aseguradoras rechazan directamente la reclamación porque no hay forma objetiva de acreditar que hubo sustracción y no, por ejemplo, una pérdida o un extravío (que suele estar excluido). Añade una relación detallada de los objetos afectados, con marca, modelo y, si los tienes, número de serie o factura de compra.
Incendio
Informe de bomberos si intervinieron, denuncia si hubo indicios de intencionalidad, y fotografías del estado del inmueble antes de que se retire ningún resto (no muevas ni limpies nada hasta que lo indique el perito, salvo lo estrictamente necesario para evitar males mayores).
Accidente de tráfico
El parte amistoso de accidente firmado por ambos conductores es el documento estrella; si no hay acuerdo o el otro conductor se niega a firmar, entra en juego el atestado policial. Añade fotos del lugar, de los daños en ambos vehículos, de las matrículas y, si hay testigos, sus datos de contacto.
Fenómenos atmosféricos
Fotos con fecha, y si el fenómeno fue relevante en tu zona, capturas de pantalla de avisos meteorológicos de AEMET o noticias locales que respalden que hubo, por ejemplo, granizo intenso o vientos fuertes ese día concreto.
Checklist básico que sirve para cualquier siniestro
- Número de póliza y datos del tomador
- Fecha, hora y lugar exactos del siniestro
- Descripción escrita de los hechos, breve y objetiva
- Fotografías o vídeo del daño, con fecha visible si es posible
- Facturas, tickets o presupuesto que acrediten el valor del daño
- Denuncia (solo si hay robo, vandalismo o sospecha de delito)
- Datos de terceros implicados y testigos, si los hay
Fase 3, documentos para acreditar la propiedad y el valor del bien
Aquí es donde más reclamaciones se quedan cortas. Da igual que tengas clarísimo que ese televisor era tuyo y costó 900 euros: si no puedes acreditarlo, el perito valorará a la baja o, directamente, la aseguradora pedirá justificantes que ya no existen.
Documentos que funcionan bien para esto:
- Facturas o tickets de compra del bien dañado, aunque sean antiguos. Si no los tienes, sirve un extracto bancario o de tarjeta que muestre el cargo, con el nombre del comercio.
- Fotografías anteriores al siniestro donde se vea el objeto o el estado de la vivienda (fotos familiares, de una mudanza, de un anuncio de venta, capturas de redes sociales…).
- Presupuestos de reparación o reposición, idealmente de al menos un proveedor, aunque si hay discrepancia con el perito conviene tener dos.
- Factura final de la reparación una vez se haya ejecutado, que es la que normalmente cierra el expediente.
- Inventario de bienes si el daño afecta a varios objetos a la vez (por ejemplo, un incendio o una inundación que arrasa con el contenido de una habitación).
Un truco práctico: si tienes dudas sobre si conservas suficiente documentación de tus pertenencias, haz ahora, sin que haya pasado nada, un vídeo recorriendo tu casa habitación por habitación abriendo armarios. Ese archivo, con fecha, vale como prueba de preexistencia el día que lo necesites. Cuesta cinco minutos y evita discusiones de meses.
Documentación extra cuando hay un tercero responsable
Si el siniestro no lo has causado tú, sino otra persona, el vecino de arriba, otro conductor, un proveedor que trabajó en tu casa, la reclamación cambia de naturaleza: ya no solo declaras un hecho a tu propia compañía, sino que además necesitas construir un expediente que identifique con claridad a quién hay que reclamar.
En estos casos conviene reunir:
- Identificación completa del tercero: nombre, DNI si es posible, dirección, o matrícula y compañía aseguradora si es un vehículo.
- Parte amistoso o documento equivalente firmado por ambas partes, o en su defecto, comunicación escrita (email, WhatsApp) donde el tercero reconozca los hechos o al menos no los niegue.
- Testigos, con nombre y un teléfono de contacto, especialmente si el tercero no reconoce su responsabilidad.
- Presupuesto o factura de reparación de tus daños, que servirá para reclamar tanto a tu aseguradora (si tienes cobertura propia) como, en paralelo, a la aseguradora del tercero.
Aquí es donde muchas personas cometen el error de esperar a que «se aclare quién tiene la culpa» antes de reunir papeles. Hazlo al revés: documenta todo desde el minuto uno, aunque después resulte que no hay responsabilidad clara. Es mucho más fácil descartar documentación sobrante que reconstruir pruebas semanas después.
Lesiones o daños personales
Los siniestros con daños a personas, un atropello, una caída en la vía pública, un accidente laboral relacionado con un seguro de responsabilidad civil, requieren un expediente médico bien armado, porque de él depende directamente el importe de la indemnización.
Documentos que no deberían faltar:
- Informe de urgencias del primer día, aunque parezca «poca cosa».
- Partes de baja y alta médica si hubo incapacidad temporal.
- Informes de especialistas (traumatología, rehabilitación, psicología si procede) y pruebas diagnósticas: radiografías, resonancias, análisis.
- Justificantes de gastos derivados: farmacia, desplazamientos a consultas, fisioterapia privada si el sistema público tenía lista de espera.
- Documentación laboral que acredite la pérdida de ingresos: nóminas, certificado de la empresa, o si eres autónomo, declaraciones que muestren la caída de facturación durante la baja.
Un detalle que se pasa por alto con frecuencia: no dejes de acudir a revisiones aunque te sientas mejor antes de tiempo. Los huecos en el seguimiento médico son uno de los argumentos favoritos de las aseguradoras para reducir la indemnización, porque interpretan que la lesión no era tan grave si dejaste de tratarte.
No tienes un documento? Alternativas que suelen aceptarse
| Falta la factura de compra | Extracto bancario, garantía del producto, foto del embalaje con número de serie |
| No hay parte amistoso firmado | Atestado policial, testigos, grabación de dashcam o cámara de seguridad cercana |
| No pusiste denuncia a tiempo | Denuncia tardía justificada + fotos con fecha del daño detectado |
| No hay fotos previas del bien | Vídeos familiares, anuncios de venta antiguos, capturas de redes sociales con fecha |
Descuidos que retrasan o hunden una reclamación
Hay patrones que se repiten una y otra vez, y casi todos son evitables:
Esperar demasiado para comunicar el siniestro
Como se explicó antes, el plazo general son 7 días. Cuanto más tarde avises, más fácil es que la aseguradora argumente que no puede comprobar bien lo ocurrido, y eso juega en tu contra a la hora de negociar el importe.
Limpiar o repararlo todo antes de que venga el perito
Entendible por urgencia, pero peligroso: si borras el rastro del daño sin fotos previas suficientes, el perito solo tiene tu palabra. Guarda restos, materiales dañados o piezas rotas hasta que se te autorice a desecharlos.
No guardar el presupuesto original si luego cambia el coste real
Si el presupuesto inicial se dispara una vez empieza la reparación (se descubre más daño del previsto), documenta ese hallazgo con fotos y un informe adicional del profesional, no confíes solo en la palabra dicha por teléfono.
Firmar el finiquito antes de estar seguro del alcance del daño
Una vez firmas la conformidad con una indemnización, es muy difícil reabrir el expediente aunque después aparezcan daños que no se vieron a tiempo. Revisa bien antes de firmar, sobre todo en siniestros de vivienda donde los daños estructurales tardan en manifestarse.
Cuidado con esto
Si el daño puede corresponder a un riesgo extraordinario (inundación catastrófica, terremoto, tempestad ciclónica atípica, actos de terrorismo), es posible que la cobertura no la asuma tu aseguradora directamente sino el Consorcio de Compensación de Seguros. En estos casos, además de la documentación habitual, suele exigirse que el bien esté asegurado con póliza en vigor a nombre del reclamante y una descripción detallada del fenómeno. Antes de dar por perdido un siniestro que tu compañía diga que «no cubre», comprueba si podría encajar como riesgo extraordinario.
Qué documentos exige cada fuente: ley, reglamento de coche y cuatro condicionados
El checklist de documentos de este artículo se entiende mejor cuando se sabe qué fuente exige cada cosa. La ley, el reglamento de coche y los condicionados no piden lo mismo ni en los mismos plazos, y esa diferencia explica por qué algunas reclamaciones se retrasan. Se han leído dos normas y cuatro condicionados; los segundos son versiones concretas y las aseguradoras los actualizan.
| Fuente | Qué documentos o deberes exige | Pág. | Enlace |
|---|---|---|---|
| Ley 50/1980, artículo 38 (BOE) | En los cinco días siguientes a la comunicación del siniestro, el asegurado comunica por escrito la relación de los objetos existentes al tiempo del siniestro, la de los salvados y la estimación de los daños. La prueba de la preexistencia de los objetos le corresponde; el contenido de la póliza es una presunción a su favor cuando no pueden aportarse pruebas más eficaces | Texto consolidado | BOE |
| RDL 8/2004, artículo 7.1 (BOE) | La reclamación extrajudicial al asegurador contiene identificación del reclamante, declaración sobre las circunstancias, identificación del vehículo y del conductor si se conocen, y la información médica, asistencial o pericial de que se disponga. No exige estar cuantificada | 20 | BOE |
| Mapfre, póliza de automóviles MA002F (enero 2016), artículo 17 | Comunicar el siniestro en 7 días, facilitar toda la información y trasladar sin demora cualquier notificación judicial, extrajudicial o administrativa. No se pueden admitir ni rechazar reclamaciones de terceros sin autorización expresa de la aseguradora | 22-23 | |
| Balumba, condiciones generales AECS AU01-2602, cláusula 0.14 | Comunicar en 7 días, incluso si no se va a usar la cobertura. Facilitar información sobre circunstancias y consecuencias, incluida la valoración de los daños y de los salvados | 11-12 | |
| Línea Directa, Póliza de Seguro de Automóviles 0045 (enero 2026) | Conservar los restos y vestigios del siniestro hasta terminada la tasación de los daños, salvo imposibilidad material justificada | 13 | |
| Pelayo, condiciones generales de autos (agosto de 2021) | Para indemnizar la reparación y la reposición de piezas necesita las correspondientes facturas | 94 |
Los plazos que se pisan. El artículo 38 da cinco días para la relación de objetos, salvados y daños; los condicionados de Mapfre y Balumba dan siete para comunicar el siniestro, que es el plazo del artículo 16. No son lo mismo: la comunicación del siniestro es lo primero, y la relación escrita de objetos y daños va detrás. Conviene hacer la primera cuanto antes y no esperar a tener todos los papeles.
Tres documentos que más se olvidan. Primero, la factura: Pelayo la exige para indemnizar la reparación y la reposición de piezas, de modo que repararlo antes sin guardar el justificante puede dejarte sin la parte económica. Segundo, los restos del bien dañado, que Línea Directa pide conservar hasta terminada la tasación. Tercero, la autorización para hablar con terceros: Mapfre prohíbe admitir o rechazar reclamaciones de perjudicados sin permiso expreso de la aseguradora, así que no firmes reconocimientos ni acuerdos antes de consultar.
Si el siniestro es un accidente con lesiones. El artículo 7.1 del RDL 8/2004 no exige que la reclamación esté cuantificada, aunque dispongas de todos los elementos. Debe incluir quién reclama, cómo fue el hecho, el vehículo y conductor, y la información médica o pericial que tengas. Con eso interrumpes la prescripción de un año desde que llega al asegurador y obligas a la aseguradora a responder en tres meses.
Un ejemplo ilustrativo. Una fuga de agua daña el parquet. Un día después avisas a la aseguradora, antes del plazo de siete días. Dentro de los cinco días siguientes, envías por escrito una lista de lo dañado, de lo salvado y una estimación. Conservas el trozo de tubería, haces fotos con fecha y guardas el presupuesto y la factura de la reparación. Si hay un desacuerdo posterior sobre el importe, esa carpeta es la base del peritaje.
Documentos consultados el 9-nov-2026: Ley 50/1980, artículos 16 y 38 (BOE) · RDL 8/2004, artículo 7 (BOE) · Mapfre, póliza de automóviles MA002F (enero 2016) · Balumba, condiciones generales AECS AU01-2602 · Línea Directa, Póliza de Seguro de Automóviles 0045 (enero 2026) · Pelayo, condiciones generales de autos (agosto 2021).
Cómo organizar tu propio expediente en la práctica
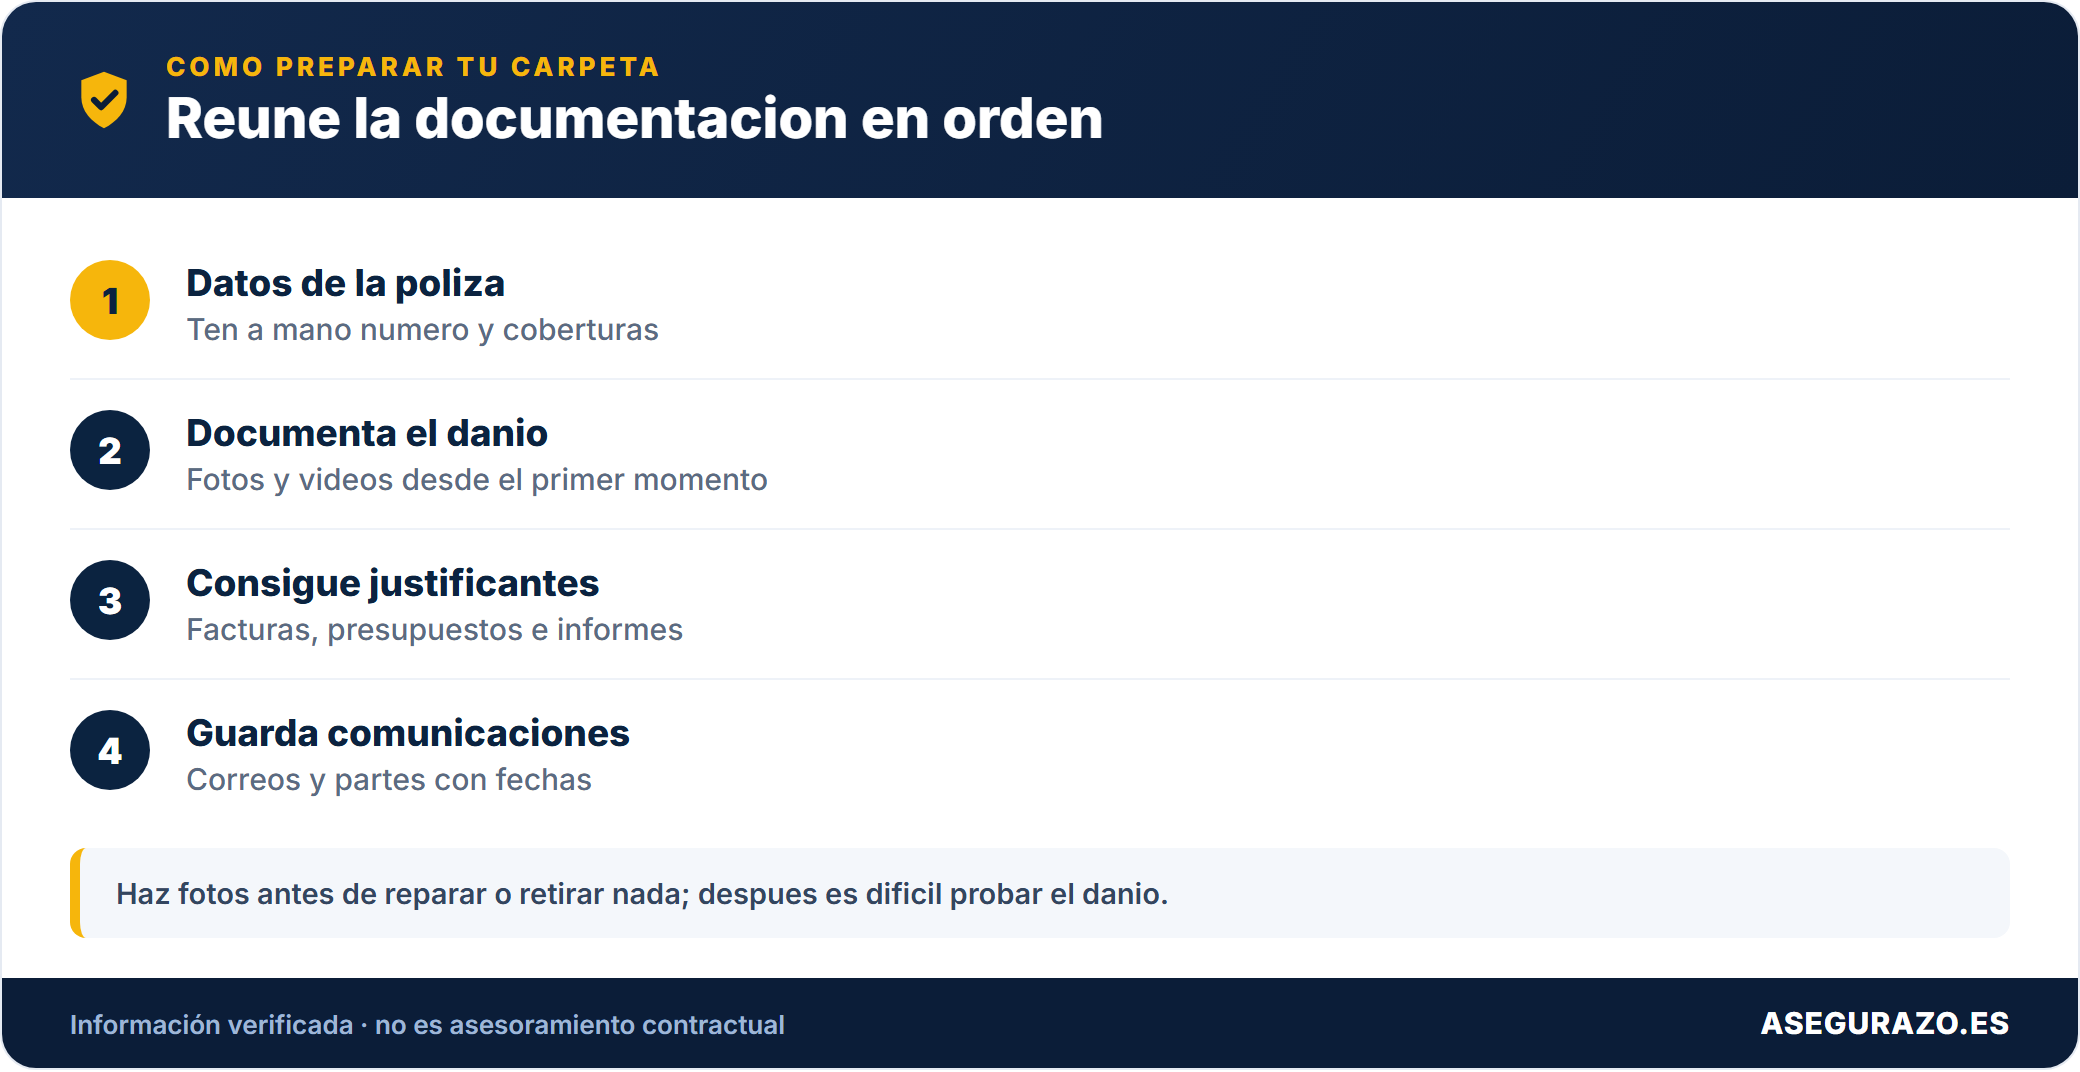
La forma más eficaz de no perder papeles ni tiempo es crear, desde el primer día, una carpeta (física o en la nube) dedicada solo a ese siniestro. Dentro, cuatro subcarpetas bastan: comunicación (correos, capturas de llamadas, número de expediente), pruebas del hecho (fotos, denuncia, parte), valoración económica (facturas, presupuestos, tasaciones) y seguimiento médico si aplica.
Cada vez que hables con la aseguradora, apunta fecha, nombre de la persona que te atiende y un resumen de lo dicho. Si te comunican algo relevante por teléfono, pide que te lo confirmen también por escrito (email o la app). Esto no es desconfianza gratuita: en caso de que la reclamación se complique y termine en el Servicio de Atención al Cliente de la aseguradora o incluso en la Dirección General de Seguros y Fondos de Pensiones, tener ese historial ordenado ahorra semanas de reconstrucción de hechos.
Y una última recomendación práctica: pide siempre por escrito el número de expediente o siniestro nada más comunicarlo. Sin ese número, cualquier gestión posterior, enviar un documento, pedir información del estado, presentar una reclamación formal, se vuelve mucho más lenta porque cada departamento tiene que buscar tu caso desde cero.
La lista de documentos que evita rechazos
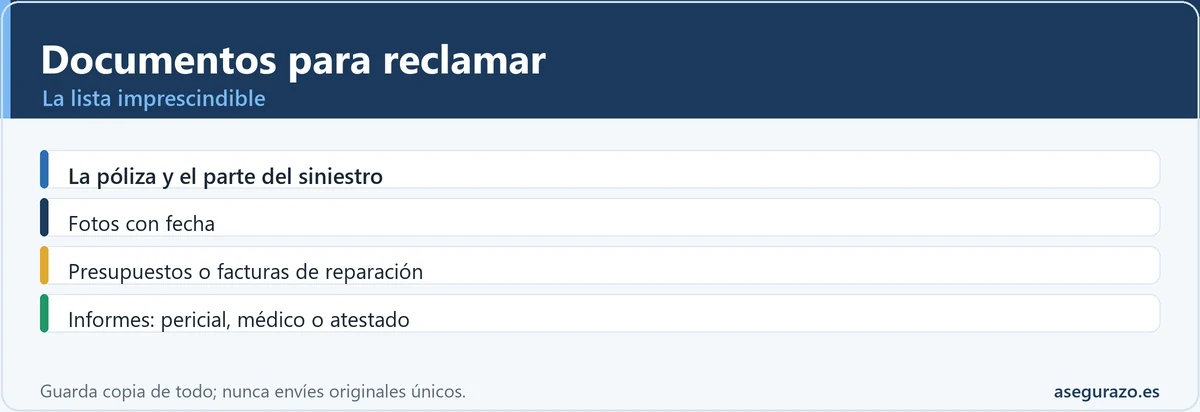
Para que no te rechacen por forma, reúne la póliza, el parte, fotos con fecha, presupuestos o facturas y cualquier informe (pericial, médico, atestado). Cuanto mejor documentes el daño y su causa, más difícil es que la compañía discuta la indemnización. Guarda copia de todo lo que envíes.
Organiza los documentos y guarda copia de todo
Antes de reclamar, haz copias de todo lo que envíes y ordénalo: póliza, parte, fotos con fecha, presupuestos, facturas e informes. Numéralos en tu escrito para que el tramitador los localice. Nunca envíes originales únicos; conserva siempre tu juego completo por si el caso escala a la DGSFP o a los tribunales.
Aviso pasados los 7 días y otras dudas sueltas
¿Pierdo la indemnización si aviso a la aseguradora pasados los 7 días?
No automáticamente. El artículo 16 de la Ley de Contrato de Seguro fija 7 días desde que conoces el siniestro, salvo que la póliza dé un plazo mayor (muchas lo amplían a 15 o 30 días en algunos ramos). Si la demora ha causado un perjuicio real, por ejemplo porque ya no se puede comprobar cómo ocurrió el daño, la aseguradora puede descontarlo de la indemnización. Conviene avisar cuanto antes.
¿Puedo reparar o limpiar el daño antes de que venga el perito?
Es peligroso hacerlo. Si borras el rastro del daño sin fotos previas suficientes, el perito solo tiene tu palabra. Guarda restos, materiales dañados o piezas rotas hasta que te autoricen a desecharlos. La excepción son las medidas necesarias para evitar males mayores, como cortar el agua si una tubería sigue goteando, algo que exige el artículo 17 de la ley.
¿Qué documentos hacen falta si el siniestro me ha causado lesiones?
Hace falta un expediente médico bien armado, porque de él depende el importe de la indemnización. Incluye el informe de urgencias del primer día, los partes de baja y alta, informes de especialistas, pruebas diagnósticas y justificantes de gastos (farmacia, desplazamientos, fisioterapia). Si hay pérdida de ingresos, añade nóminas o certificado de la empresa, o las declaraciones que muestren la caída de facturación si eres autónomo.
¿Merece la pena grabar un vídeo de mi casa antes de que pase nada?
Sí. Un vídeo que recorra la casa habitación por habitación, abriendo armarios, sirve con su fecha como prueba de preexistencia el día que lo necesites. Cuesta unos cinco minutos y evita discusiones de meses sobre qué tenías y en qué estado. Complementa a las facturas, los extractos bancarios y las fotos antiguas de mudanzas, anuncios de venta o redes sociales.
¿Puedo reabrir el expediente si firmo la conformidad y después aparecen más daños?
Es muy difícil. Una vez firmas la conformidad con una indemnización, reabrir el expediente se complica aunque más tarde aparezcan daños que no se vieron a tiempo, algo frecuente en los daños estructurales de una vivienda. Por eso conviene revisar bien el alcance del daño antes de firmar. Para tu caso concreto conviene confirmarlo con la aseguradora o un profesional.
¿Qué hago si mi aseguradora dice que el daño no está cubierto?
Antes de darlo por perdido, comprueba si podría ser un riesgo extraordinario (inundación catastrófica, terremoto, tempestad ciclónica atípica o terrorismo), porque entonces puede asumirlo el Consorcio de Compensación de Seguros. Además de la documentación habitual, suele exigir póliza en vigor a nombre del reclamante y una descripción detallada del fenómeno. Si no encaja, el caso puede llegar al Servicio de Atención al Cliente de la aseguradora.
Reclamar sin denuncia tras un robo y otras dudas rápidas
¿Puedo reclamar sin denuncia si me han robado algo?
Es arriesgado. La mayoría de pólizas de hogar y auto exigen denuncia expresa para siniestros de robo, precisamente porque diferencia el robo (cubierto) del extravío o la pérdida (normalmente excluidos). Ponla cuanto antes, aunque sea online a través de la sede de la Policía Nacional.
¿Sirven las fotos hechas con el móvil como prueba?
Sí, son válidas y de hecho son la prueba más usada en la práctica. Lo importante es que se vea con claridad el daño, idealmente con algún elemento que permita fechar el momento (un ticket, un periódico, la fecha visible en los metadatos si las envías sin comprimir).
¿Qué pasa si la aseguradora pide un documento que no tengo y no puedo conseguir?
Explica por escrito por qué no puedes aportarlo y ofrece la alternativa más parecida disponible (ver el bloque de sustitutos más arriba). Una negativa a colaborar puede perjudicarte, pero una imposibilidad justificada y documentada no debería suponer el rechazo automático de la cobertura.
¿Hasta cuándo puedo aportar documentación adicional en un expediente abierto?
Mientras el siniestro no esté cerrado ni prescrito, puedes seguir aportando documentos que refuercen tu reclamación. Ten en cuenta además los plazos generales de prescripción de la acción para reclamar, que conviene revisar si el proceso se alarga mucho en el tiempo.