
Cumples 71 años en marzo y llevas meses ilusionado con un crucero por el Mediterráneo. Entras en un comparador, pones la fecha de nacimiento y ocurre una de dos cosas: aparece un precio que triplica lo que pagaba tu hijo por un viaje parecido, o directamente el formulario responde que no hay productos disponibles para tu edad. La sensación de que algo no cuadra es comprensible, y también lo es la tentación de cerrar la pestaña y viajar «con lo que ya tengo».
La respuesta corta sobre el seguro de viaje para mayores de 70 años es esta: la ley no fija una edad máxima para asegurarse, pero cada producto sí puede poner su propio tope, sus propios tramos de precio y sus propias exclusiones. Eso explica que dos pólizas aparentemente iguales traten de forma muy distinta a un viajero de 72 años: una le cobra un recargo razonable, otra le recorta el capital médico y una tercera simplemente no lo acepta. Las edades concretas de corte no son uniformes y cambian de un producto a otro, así que ninguna cifra de edad que circule por internet debe tomarse como regla general.
Lo que sí se puede ordenar es qué suele cambiar con la edad: el precio, el capital sanitario, el trato de las enfermedades que ya existen, las coberturas que desaparecen y las preguntas que hay que hacer por escrito antes de pagar. Esta guía lo recorre por tramos, explica cómo encajan la Tarjeta Sanitaria Europea, el seguro incluido en los viajes del IMSERSO y los destinos de riesgo sanitario como Estados Unidos, y termina con un procedimiento de contratación y los errores que más dinero cuestan. Es información general y orientativa; para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Seguro de viaje para mayores de 70 años: hay límites de edad, pero no los fija la ley
La Ley de Contrato de Seguro no contiene ninguna edad máxima para contratar un seguro de viaje. Lo que existe es libertad de las aseguradoras para diseñar sus productos, con sus condiciones generales y particulares, y para tarificar el riesgo según variables como la edad, el destino, la duración y el estado de salud declarado. Por eso el «límite de edad» no es un dato legal sino una cláusula comercial, y puede aparecer de tres maneras distintas que conviene no confundir.
La primera es el tope de contratación: a partir de cierta edad el producto sencillamente no se vende, o se vende solo por teléfono y con revisión previa. La segunda es el tope de cobertura: el seguro se puede contratar, pero determinadas garantías (cancelación, capital médico completo, deportes, algunos destinos) se reducen o dejan de aplicarse al superar una edad. La tercera es el recargo: el producto sigue disponible y con las mismas coberturas, pero la prima sube por tramos. Un viajero de 70 puede toparse con la tercera y uno de 82 con las tres a la vez.
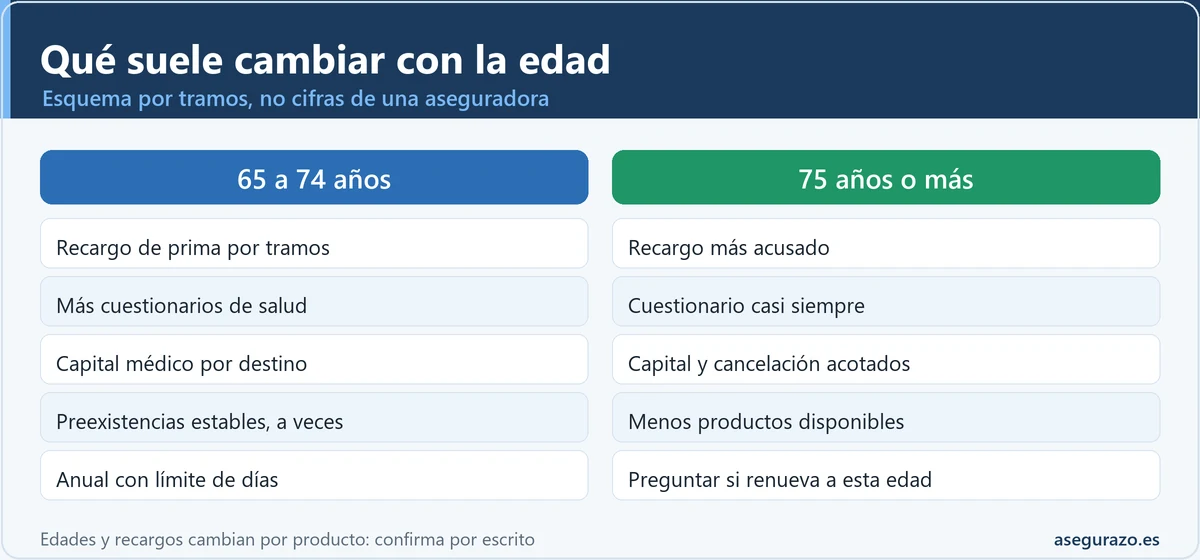
Esa diferencia importa a la hora de comparar. Quien mira solo el precio de la primera pantalla puede comparar una póliza con cobertura completa y recargo con otra que parece más barata porque limita el capital médico o excluye las enfermedades previas. En un viaje largo, la que parecía barata puede salir carísima el día que hay un ingreso hospitalario. Antes de entrar en las cifras, la tabla siguiente organiza lo que suele cambiar por tramos de edad.
Qué suele cambiar por tramos de edad (esquema de lectura)
| Tramo | Prima | Cobertura y exclusiones | Qué conviene comprobar |
|---|---|---|---|
| 65 a 69 | Primeros recargos moderados en algunos productos | Cobertura habitual; cuestionario de salud más frecuente | Si el recargo empieza ya y desde qué cumpleaños |
| 70 a 74 | Salto de tramo visible en muchas tarifas | Algunos productos limitan cancelación o piden estabilidad médica | Capital médico por zona y sublímites de hospitalización |
| 75 a 79 | Recargo más acusado; menos productos entre los que elegir | Más exclusiones por preexistencias; destinos lejanos con restricciones | Duración máxima del viaje y si hay carencia o revisión médica |
| 80 o más | Primas altas y, en ocasiones, solo productos específicos | Asistencia básica; la cancelación y los capitales altos se acotan | Si el producto acepta la edad al contratar y al renovar |
Los tramos son un esquema para organizar la lectura, no las fronteras de una aseguradora concreta. Las edades de corte, los recargos y las exclusiones cambian por producto y por año: confírmalos en las condiciones vigentes.
Cómo se aplica el recargo: por qué sube la prima y qué más la mueve
El recargo por edad tiene una explicación económica sencilla: la probabilidad de necesitar asistencia sanitaria durante un viaje crece con los años, y el coste de esa asistencia también, porque los ingresos son más largos y las complicaciones más frecuentes. Las aseguradoras trasladan ese riesgo a la prima por tramos de edad. Según la información pública de comparadores y medios especializados, a partir de ciertas edades la prima puede ser varias veces la de un adulto de 40 años para un viaje idéntico, y el salto entre dos tramos contiguos puede notarse mucho. No hay una cifra oficial que lo fije; es una tarificación libre.
La edad nunca actúa sola. En la prima de un viajero mayor pesan también el destino (Europa frente a Estados Unidos o un país lejano), los días de viaje, el capital médico elegido, la presencia de cancelación y el hecho de aceptar o no la cobertura de preexistencias. Por eso conviene comparar siempre con los mismos parámetros: mismo destino, mismas fechas, mismo capital y mismas coberturas opcionales. Cambiar uno solo puede alterar el precio más que el propio recargo por edad.
Otro factor es la modalidad. Un seguro por viaje se tarifica con la edad que tienes el día que lo contratas, mientras que un seguro anual multiviaje aplica la edad de la contratación o de la renovación y suele limitar los días máximos por viaje. Para quien hace dos o tres escapadas al año puede compensar el anual; para quien hace un solo viaje largo, no. La guía sobre seguro de viaje anual frente a seguro por viaje detalla cuándo sale a cuenta cada fórmula.
Tres cifras para situarse (orientativas)
Solo la primera cifra procede de una norma. Las otras dos son órdenes de magnitud sin valor oficial: confirma capitales y primas en las condiciones vigentes de cada producto.
¿Es edadismo cobrar más a un mayor?
La palabra edadismo aparece cada vez más en la prensa sobre seguros de viaje, y la polémica tiene dos lados. Por un lado, la tarificación por edad es una práctica extendida en seguros de salud y asistencia porque el riesgo medio sube con los años. Por otro, el viajero mayor percibe con razón que un rechazo sin explicación o un recargo desproporcionado penaliza justo a quien más valor da a viajar con respaldo médico. Lo útil, más que el debate, es saber distinguir entre un recargo explicable por riesgo y un trato que no se sostiene.
En la práctica, conviene pedir por escrito el motivo de cualquier rechazo, comparar al menos tres productos distintos (los criterios cambian mucho de unos a otros) y guardar las respuestas. Si tras contratar surge una disputa, el camino ordinario es el servicio de atención al cliente de la aseguradora y, después, la reclamación ante la Dirección General de Seguros y Fondos de Pensiones. La guía sobre cómo reclamar a la DGSFP sin abogado explica los pasos.
Mayores de 80 años: qué esperar y qué alternativas existen
Pasados los 80 años la oferta se estrecha y el comparador deja de ser el lugar donde se resuelve todo. Es frecuente que haya menos productos disponibles, que algunos solo se contraten por teléfono tras un cuestionario médico y que la prima se sitúe en niveles claramente altos. También es habitual que la póliza acepte la edad al contratar pero no al renovar, algo que afecta sobre todo a los seguros anuales. Ninguno de estos puntos es una regla universal: son patrones que aparecen en productos distintos y que justifican preguntar con precisión.
Hay varias salidas razonables para este tramo. La primera es buscar productos pensados expresamente para personas mayores, que pueden aceptar edades que otros descartan, aunque con coberturas de cancelación más ajustadas. La segunda es ceñirse a viajes con asistencia médica cercana (Europa, con asistencia sanitaria de calidad y trayectos cortos), donde el capital médico necesario es menor. La tercera es apoyarse en el seguro incluido en un viaje organizado o en el programa del IMSERSO, algo que se analiza más abajo. Y la cuarta, simplemente, es adaptar el viaje: un destino menos remoto puede resolver un problema de seguro mejor que cualquier póliza.
Un punto que se pasa por alto: a veces un producto declara una edad máxima y otro, más caro, la elimina. Pagar un poco más por una póliza sin tope de edad evita encontrarse en la renovación con un «no aplicable» justo cuando la salud ya no permite buscar alternativas. Es una pregunta que debe quedar contestada por escrito.
Capital médico y sublímites: cuánto cubrir según el destino
En un seguro de viaje, el número que más protege es el capital de asistencia médica: el máximo que paga la aseguradora por gastos médicos, quirúrgicos, de hospitalización y farmacia durante el viaje. En el viajero mayor ese capital se vuelve crítico, porque un ingreso de varios días con pruebas puede consumir cifras muy altas en países con sanidad privada cara. No hay un capital «oficial» recomendado; hay órdenes de magnitud que ayudan a descartar las ofertas que se quedan cortas.
Capital médico: órdenes de magnitud por zona (orientativo)
| Destino | Orden de magnitud del capital | Por qué |
|---|---|---|
| España (viaje nacional) | No suele hacer falta asistencia médica ampliada | Cubre la sanidad pública; interesan más la cancelación y el equipaje |
| Europa y Reino Unido | Decenas de miles de euros hasta unos cientos de miles | La TSE cubre lo público, el seguro cubre lo privado, la repatriación y los extras |
| Estados Unidos, Canadá | Seis cifras en euros, y más en viajeros con patologías | Coste sanitario muy alto; muchos hospitales exigen garantía previa de pago |
| Asia, África, Latinoamérica | Capital medio-alto más repatriación sin límite | Asistencia pública irregular, evacuación a otro país posible |
Órdenes de magnitud sin valor oficial ni oferta de ninguna aseguradora. Los capitales reales y sus sublímites se leen en las condiciones particulares de cada producto.
Más importante que el capital total son los sublímites: el tope de hospitalización por día, el de ambulancia o evacuación, el de gastos del acompañante y el de repatriación sanitaria. En viajeros mayores es habitual que el seguro «parezca» cubrir mucho y que, al leer la letra pequeña, el ingreso hospitalario tenga un límite diario bajo o que la repatriación se haga solo con criterio del equipo médico de la aseguradora. Eso último no es una trampa: es el funcionamiento ordinario de la asistencia, pero tiene que estar entendido antes de viajar.
Preexistencias y estabilidad médica: el punto que más seguros rechaza
En un viajero de 70 años o más, la pregunta decisiva rara vez es la edad por sí sola, sino qué enfermedades tiene ya diagnosticadas. Una preexistencia es cualquier enfermedad o dolencia conocida antes de contratar, y casi todos los seguros de viaje excluyen por defecto el tratamiento de sus complicaciones. La excepción son los productos que aceptan preexistencias estables, a veces con sobreprima o previa declaración médica. La guía sobre seguro de viaje con enfermedades preexistentes desarrolla ese mapa, y la de preexistencias en seguros de salud explica la lógica general.
El concepto clave es la estabilidad médica: que en un periodo determinado antes del viaje no haya habido cambios de tratamiento, ingresos, pruebas pendientes ni empeoramientos. Cada producto define su propio periodo y su propia redacción. Una hipertensión controlada con la misma pauta desde hace años puede considerarse estable; un cambio reciente de medicación o una prueba pendiente de resultados puede romper esa estabilidad. Por eso la fecha de la última consulta o ajuste de tratamiento es un dato que conviene tener apuntado antes de rellenar nada.
El cuestionario de salud y el artículo 10 de la Ley de Contrato de Seguro
Muchos seguros para mayores incluyen un cuestionario de salud, y su manejo tiene consecuencias legales. El artículo 10 de la Ley 50/1980, de Contrato de Seguro, establece que el tomador debe declarar, de acuerdo con el cuestionario que el asegurador le someta, todas las circunstancias que conozca y puedan influir en la valoración del riesgo. Queda exonerado de ese deber si no hay cuestionario o si se trata de circunstancias que el cuestionario no recoge. La consecuencia de una inexactitud es doble.
Si la aseguradora detecta la reserva o inexactitud, puede rescindir el contrato en el plazo de un mes desde que la conoce. Si el siniestro ocurre antes de que haga esa declaración, la prestación se reduce en proporción a la diferencia entre la prima pactada y la que habría correspondido de conocer el riesgo real. Y si hubo dolo o culpa grave del tomador, la aseguradora queda liberada del pago. Dicho en un caso: quien oculta una cardiopatía conocida y sufre una descompensación en el viaje puede encontrarse con la cobertura reducida o denegada.
Una precisión que genera confusión: el último párrafo del artículo 10 sobre el cáncer superado (no obliga a declararlo tras cinco años desde el fin del tratamiento radical sin recaída) se refiere expresamente a los seguros de vida, no a los de viaje ni a los de salud. Quien haya pasado un cáncer no puede dar por hecho que ese derecho al olvido oncológico se aplique en un seguro de viaje; debe preguntar cómo trata el producto ese antecedente y declararlo si el cuestionario lo pide.
Preguntas para la aseguradora, mejor por escrito
La respuesta por correo o chat queda registrada; la de una llamada, no.
- ¿Hay edad máxima al contratar y al renovar?
- ¿Desde qué edad cambia la prima y en qué tramos?
- ¿Se cubren preexistencias estables? ¿Con qué definición de estabilidad y qué periodo?
- ¿Qué capital médico hay para mi destino y qué sublímites tiene la hospitalización?
- ¿La repatriación es ilimitada y quién decide cuándo se activa?
- ¿Se cubre la cancelación por enfermedad grave o agravación de una dolencia previa?
- ¿Cubre la medicación habitual perdida o agotada durante el viaje?
- ¿Hay límite de días por viaje en el seguro anual?
Medicación, botiquín y papeles médicos: lo que el seguro no resuelve solo
El seguro cubre la asistencia ante un imprevisto, pero no sustituye la preparación del viajero crónico. Gran parte de los problemas médicos de los viajeros mayores no son urgencias espectaculares sino cosas evitables: una medicación que se agota antes de volver, un tratamiento que requiere frío y se estropea en un vuelo, o un informe médico que nadie en destino sabe interpretar. Conviene preparar con antelación un botiquín propio y una carpeta de papeles médicos.
En la carpeta de papeles médicos suele bastar un informe del médico de cabecera o del especialista con diagnósticos, medicación (nombre del principio activo, no solo de la marca) y alergias, idealmente traducido al inglés. También ayuda un listado de la pauta diaria y una copia de la receta electrónica. Si se viaja con medicación controlada o inyectable, conviene llevarla en el equipaje de mano con su documentación y consultar las normas de la aerolínea y del país de destino sobre transporte de medicamentos, que cambian de un lugar a otro.
Un detalle práctico: llevar medicación para unos días más de los previstos protege ante retrasos o cambios de vuelo. Y conviene preguntar a la aseguradora si la póliza cubre la reposición de medicación habitual por pérdida o robo del equipaje, porque muchas pólizas de asistencia excluyen la medicación de uso continuado. En el botiquín básico suelen encajar analgésicos habituales, antidiarreicos, protección solar, un termómetro y el material de cura mínimo, siempre adaptado a lo que el médico indique para cada persona.
La Tarjeta Sanitaria Europea: qué cubre y qué deja fuera
Una confusión muy extendida entre los mayores que viajan por Europa es pensar que la Tarjeta Sanitaria Europea (TSE) es un seguro de viaje gratuito. No lo es. Según la Seguridad Social, acredita el derecho a recibir las prestaciones sanitarias médicamente necesarias durante una estancia temporal en los países de la Unión Europea, el Espacio Económico Europeo y Suiza, y se aplica con sus propias normas en el Reino Unido, en las mismas condiciones que a los asegurados del país que se visita. Es gratuita, personal e intransferible.
TSE frente a seguro de viaje, en lo que importa a un mayor
- Atención pública médicamente necesaria en el país visitado
- Gratuita, tramitada en la Seguridad Social
- Mismas condiciones que a un asegurado local, incluidos sus copagos
- No cubre repatriación ni rescate
- No cubre sanidad privada
- No cubre cancelación, equipaje ni responsabilidad civil
- Asistencia en centros públicos y privados según póliza
- Repatriación sanitaria y de acompañante, según condiciones
- Cancelación, equipaje y otras garantías opcionales
- Tarifa por edad y recargos
- Exclusiones de preexistencias y estabilidad
- Condiciones propias de cada producto
La TSE no cubre la repatriación ni el rescate, y tampoco la atención en clínicas privadas. Tiene una limitación que afecta especialmente a los mayores: cubre las prestaciones necesarias durante la estancia por razones médicas, no los tratamientos programados en el extranjero, y los pacientes con patologías crónicas que requieren cuidados concretos (por ejemplo diálisis u oxigenoterapia) deben organizar la atención por adelantado con el centro de destino. En un crucero, además, la atención a bordo no forma parte de la sanidad pública de ningún país, por lo que la TSE no es el instrumento para ese caso. La guía sobre seguro de viaje para cruceros lo desarrolla, y la de TSE o seguro de viaje compara ambos con más detalle.
Para el viajero mayor, el planteamiento sensato es combinar ambos: la TSE como base gratuita en el sistema público europeo y el seguro como cobertura de lo que la tarjeta no alcanza. Una advertencia práctica: la TSE se tramita siempre gratis en la Seguridad Social, y circulan webs fraudulentas que la «venden». Si se pierde o caduca antes de salir, existe el Certificado Provisional Sustitutorio, que también se solicita en el organismo oficial.
Estados Unidos y otros destinos con riesgo sanitario
Si hay un destino donde la combinación de edad y asistencia sanitaria exige más cuidado, es Estados Unidos. La asistencia hospitalaria allí se factura a precios muy superiores a los europeos, la TSE no tiene validez y numerosos centros piden una garantía de pago antes de tratar casos no urgentes. Para un viajero mayor, que tiene más probabilidades de necesitar ingreso, el capital médico debe moverse en seis cifras en euros como orden de magnitud, con la verificación de que el seguro paga directamente al hospital y no solo reembolsa después. El artículo sobre seguro de viaje para Estados Unidos y su cobertura médica real detalla qué mirar.
No es el único destino delicado. Los viajes a países con asistencia sanitaria limitada, a zonas de altitud (donde el seguro puede excluir el mal de altura o actividades por encima de cierta cota), a lugares remotos donde la evacuación es lenta o a destinos con riesgos sanitarios específicos exigen revisar exclusiones concretas. Para elegir con criterio, conviene consultar también las recomendaciones de viaje del Ministerio de Asuntos Exteriores y, si procede, las indicaciones de sanidad exterior sobre vacunas y riesgos del país.
En estos destinos hay una regla útil: cuanto más lejos y más cara la sanidad, más pesa la repatriación y la evacuación. Una póliza con capital médico alto pero con repatriación limitada deja un hueco serio, porque el traslado sanitario en avión medicalizado puede costar una cantidad muy elevada. Ante una oferta que parezca demasiado barata para un mayor en un destino de riesgo, la causa más probable es que ese hueco exista.
IMSERSO y viajes organizados: qué seguro llevan incluido y qué comprobar
El Programa de Turismo del Imserso es el viaje organizado más conocido entre los mayores españoles. Según la información del propio Instituto, los viajes incluyen, entre otros servicios, una póliza de seguro colectivo, el alojamiento en pensión completa, el transporte desde la capital de provincia del usuario y un servicio médico complementario al de la Seguridad Social en el hotel. Es decir, el viajero IMSERSO no se encuentra sin nada, y por eso muchos preguntan si necesitan un seguro adicional.
La respuesta depende de qué se viaje y de qué incluya exactamente esa póliza colectiva. El alcance concreto (coberturas, capitales, exclusiones y condiciones) se consulta en la convocatoria vigente en la web del Imserso o en la agencia adjudicataria, y puede cambiar de una temporada a otra. Cuando el viaje se hace dentro de España, lo habitual es que la combinación de sanidad pública, servicio médico del hotel y póliza colectiva resulte coherente. Si se añaden extras por cuenta propia (una excursión larga, una estancia previa o posterior, un viaje a otro país), esos tramos no tienen por qué estar amparados por la póliza del programa.
Lo mismo vale para cualquier viaje organizado de agencia: muchos paquetes incluyen un seguro básico de asistencia y ofrecen otro ampliado como opción. Antes de dar por cubierta la salud, conviene pedir la póliza o el certificado de seguro (no solo la mención en el folleto) y comparar capital médico, repatriación y cancelación con lo visto en esta guía. Un seguro incluido puede ser perfectamente suficiente, pero ni es automático que lo sea ni es seguro que no lo sea: depende de lo que diga el documento.
Tres viajes tipo y qué suele convenir en cada uno
Para aterrizar todo lo anterior, tres escenarios ilustrativos (no son casos reales) muestran cómo cambia el planteamiento según el viaje.
Crucero, escapada europea y estancia larga
Crucero de 10 días
Atención a bordo y escalas en varios países. La TSE no sirve a bordo y la repatriación desde puerto es el punto crítico.
Escapada de 4 días a Europa
Estancia corta en un país con TSE. La asistencia pública cubre lo básico y el seguro rellena lo privado y la repatriación.
Estancia de 2 meses lejos
Duración larga y destino con asistencia variable. El límite de días por viaje del seguro anual es lo primero que falla.
Lo que se repite en los tres escenarios es que el tipo de viaje decide más que la edad qué garantía es crítica. En el crucero la clave es la atención a bordo y la repatriación; en la escapada corta, que no se duplique la TSE con un seguro caro; en la estancia larga, que el producto admita los días de viaje. Esa jerarquía es la que permite pagar menos sin quedarse sin cobertura útil.
Cómo contratar con más de 70 años, paso a paso
Con todo lo anterior, el proceso de contratación para un viajero mayor se ordena en cinco pasos. La secuencia importa: el primero, la preparación médica, es el que más se salta y el que más afecta al resto.
Del cumpleaños a la póliza firmada
Reunir el historial médico
Diagnósticos, medicación y fecha de la última revisión o cambio de tratamiento.
Tip: pedir el informe antes de contratar, no después.Fijar destino, fechas y días
Con eso se definen el capital médico necesario y si encaja un anual o un seguro por viaje.
Tip: contar también los días de escalas.Comparar al menos tres productos
Con los mismos parámetros y priorizando capital, repatriación y preexistencias frente al precio.
Tip: introducir siempre la edad real y la fecha de nacimiento exacta.Responder el cuestionario con exactitud
Lo declarado debe coincidir con el historial: el artículo 10 LCS vincula las consecuencias a lo que se contesta.
Tip: guardar copia del cuestionario firmado.Leer las condiciones y guardar la póliza
Antes de pagar: exclusiones, sublímites y teléfono de asistencia 24 horas, disponible en la cabecera.
Tip: llevar el número de póliza en el móvil y en papel.Sobre el momento de contratar, conviene hacerlo cuanto antes tras reservar, sobre todo si se quiere cancelación: algunas pólizas fijan ventanas de contratación desde la reserva y dependen del producto. Para quien viaja con una enfermedad en tratamiento, contratar pronto además evita que un empeoramiento posterior quede fuera por ser anterior al seguro. Si el motivo de cancelar es una enfermedad, la guía sobre cancelación por enfermedad en el seguro de viaje explica qué se necesita para reclamar.
Seis errores que cuestan dinero a los viajeros mayores
Ocultar una dolencia en el cuestionario
Para evitar el recargo se omite una patología conocida y, en un ingreso, la aseguradora lo detecta.
Comparar solo por precio
La póliza más barata a los 72 años suele ser la de capital más bajo o con más exclusiones.
Dar la TSE por suficiente
Se viaja a Europa con la tarjeta y sin seguro, y el traslado sanitario o la clínica privada corren por cuenta propia.
No mirar el límite de días del anual
El seguro anual cubre viajes de hasta cierto número de días y el viaje largo queda fuera.
Suponer que el seguro del viaje organizado basta
El folleto dice «incluye seguro» y nadie ha leído el capital ni la repatriación.
Contratar tarde con tratamiento activo
Un empeoramiento posterior a la reserva y anterior al seguro queda fuera de cobertura.
Los seis errores comparten una raíz: tratar el seguro como un trámite de última hora en lugar de como un documento que se negocia con antelación. Para un viajero mayor, el rato dedicado a preparar el historial, comparar y leer las condiciones vale más que cualquier descuento del comparador.
Dudas habituales sobre el seguro de viaje a partir de los 70
¿Hay un límite de edad para contratar un seguro de viaje?
¿Se puede asegurar un viaje con más de 80 años?
¿Desde qué edad se paga recargo?
¿Es discriminatorio cobrar más a los mayores?
¿Cubre el seguro de viaje las enfermedades que ya tengo?
¿Los viajes del IMSERSO llevan seguro incluido?
¿Basta la Tarjeta Sanitaria Europea para viajar por Europa con 70 años?
Lee también
- 🩺 Seguro de viaje con enfermedades preexistentes
- 👴 Mejores seguros de salud para mayores de 65 años
- 🪪 ¿Basta la Tarjeta Sanitaria Europea o necesito un seguro de viaje?
- 🔁 Seguro de viaje anual o por viaje: cuál conviene
- 🔗 Seguro de esquí en Andorra: TSE, rescate y forfait 2026
- 🔗 Viajar a Reino Unido 2026: ETA, TSE y si necesitas seguro
- 🔗 ¿Cuándo contratar el seguro de viaje? Plazos y las 72 horas
Antes de pagar la póliza: tres papeles que conviene tener a mano
Viajar a partir de los 70 con un seguro bien elegido no depende de encontrar la aseguradora más barata, sino de llegar a la contratación con tres documentos preparados: un informe médico reciente con diagnósticos y medicación, una lista escrita de las preguntas de esta guía y las condiciones del producto leídas con calma. Con ellos, la edad deja de ser un misterio y pasa a ser un dato más que se compara.
La acción concreta para esta semana es sencilla: pedir cita para el informe médico, apuntar la fecha del último cambio de tratamiento y pedir por escrito a dos o tres aseguradoras el tope de edad, el recargo y el capital para el destino previsto. Esa hora de trabajo es lo que evita el susto en la primera pantalla del comparador y, sobre todo, el susto en un hospital lejos de casa.