
Acabas de reservar los vuelos y el alojamiento para julio. El cargo ya ha salido de la tarjeta y, un par de semanas después, alguien te pregunta si has pensado en el seguro. La respuesta habitual es «ya se mirará cuando se acerque la fecha», y suena razonable: ¿para qué pagar hoy algo que solo se usa el día del viaje? Es una de las decisiones más habituales y, a la vez, una de las que más veces deja al viajero sin cobertura de cancelación justo cuando la necesita.
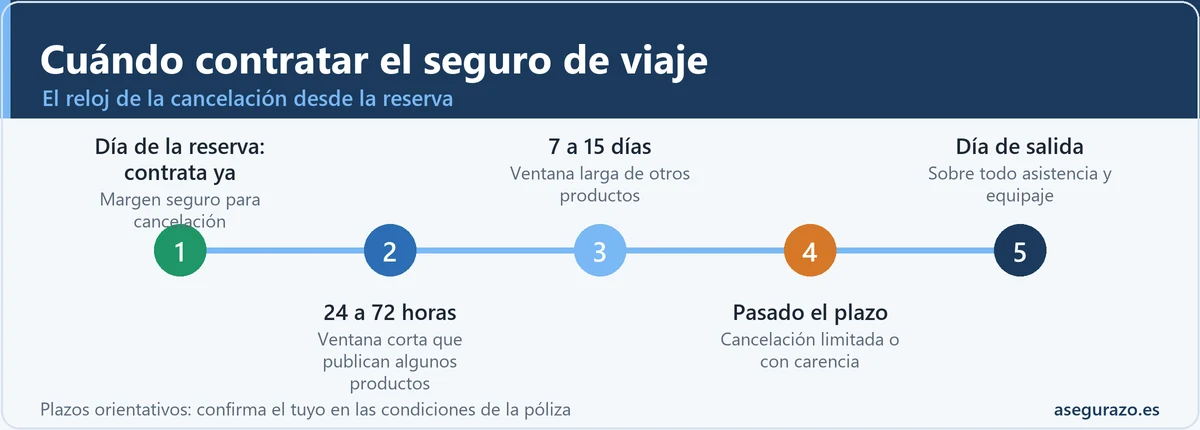
La respuesta corta a cuándo contratar el seguro de viaje es esta: lo antes posible después de la primera reserva con pago, y lo ideal es hacerlo el mismo día. La cobertura de cancelación es la única que depende del tiempo que ha pasado desde que reservaste. Algunas aseguradoras publican plazos de 24 a 72 horas y otras de 7, 10 o 15 días desde la reserva o el primer pago, pero son plazos que publican algunas aseguradoras y que dependen del producto: no existe una regla legal única que los fije.
Esta guía explica la lógica que hay detrás de esos plazos, muestra con un calendario de ejemplo qué pasa según el día en que contrates, aclara las carencias y los hechos ya conocidos o previsibles, y detalla qué se pierde y qué se conserva si el seguro llega tarde. También cubre el seguro anual frente al puntual, cómo leer la fecha de efecto del certificado y qué dice la ley sobre el desistimiento cuando el seguro se contrata a distancia. Es información general; para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Cuándo contratar el seguro de viaje: la regla práctica y de dónde salen las 72 horas
Un seguro de viaje no es una única cobertura, sino un paquete de garantías con relojes distintos. La asistencia médica en el extranjero, la repatriación, el equipaje o la responsabilidad civil se activan cuando empieza el viaje y pueden contratarse hasta poco antes de salir. La cancelación, en cambio, protege un dinero que ya has gastado, y por eso las condiciones de muchas pólizas la vinculan a cuándo reservaste y no a cuándo sales.
De ahí salen las cifras que circulan por foros y comparadores. Hay productos que exigen contratar en las 24 a 72 horas siguientes a la reserva para dar la cancelación desde el primer día; otros dan margen de 7 a 15 días; y algunos ofrecen la cancelación solo si se contrata antes de que el viaje esté pagado en su totalidad o hasta cierto número de días antes de la salida. Ninguna de esas cifras es una norma: son condiciones comerciales de cada producto, y la única forma fiable de saber la tuya es leer las condiciones particulares y generales antes de pagar.
Los plazos que más se repiten (orientativos)
Cifras orientativas, no oficiales. Cada aseguradora fija las suyas en las condiciones del producto; confírmalas en tu documentación antes de pagar.
Conviene también fijarse en desde qué momento se cuenta el plazo. Unas condiciones lo cuentan desde la primera reserva (el vuelo, por ejemplo), otras desde el primer pago o el depósito, y otras desde la fecha en que se emitió el billete. Si el viaje se compone de varias reservas hechas en días distintos, la referencia suele ser la primera con coste de cancelación, de modo que el reloj puede empezar mucho antes de lo que parece.
Por qué solo la cobertura de cancelación tiene reloj
La lógica de fondo es la de cualquier seguro: se asegura un riesgo incierto y futuro. La Ley de Contrato de Seguro lo recoge en su artículo 4: el contrato es nulo, salvo en los casos previstos por la ley, si en el momento de su conclusión no existía el riesgo o había ocurrido ya el siniestro. Trasladado a un viaje, un seguro no puede cubrir una enfermedad que ya te impide viajar el día que lo contratas, porque el siniestro ya ha pasado.
Con la cancelación esa lógica se aprecia mejor que en ninguna otra cobertura. Cuanto más tiempo pasa entre la reserva y la contratación, más probable es que ya exista un problema latente: un tratamiento que se alarga, una baja laboral que se avecina, una huelga convocada, un aviso de viaje a un destino. Para evitar contratar con el problema ya a la vista, las aseguradoras acotan la ventana en la que garantizan la cancelación sin preguntas. Es la misma razón por la que casi todas las condiciones excluyen los hechos que el asegurado conocía o podía prever al contratar.
El resto de coberturas no tiene ese problema. Una urgencia hospitalaria en Tailandia, un equipaje que no aparece o una responsabilidad civil por un daño en destino son hechos que solo pueden ocurrir durante el viaje, de manera que contratar el día antes no cambia el riesgo que asume la aseguradora. Por eso es habitual ver pólizas de asistencia que se contratan el día de salida, pero casi ninguna cancelación que admita los mismos plazos. Si te interesa saber qué hechos cubre exactamente esa cancelación, la guía sobre si el seguro de viaje cubre la cancelación por enfermedad detalla las causas y la documentación.
El calendario de ejemplo: la misma reserva con cinco fechas de contratación
Los plazos se entienden mejor con un caso ilustrativo. Imagina un viaje reservado y pagado el 10 de enero con salida el 18 de julio. La tabla muestra qué ocurriría si el viajero contrata el seguro en cinco momentos distintos y la aseguradora aplicase, hipotéticamente, una ventana de 72 horas, de 7 días o de 15 días. Es un esquema pedagógico: las ventanas reales y sus efectos dependen de cada producto.
Reserva el 10 de enero, salida el 18 de julio
| Contratación | Tiempo desde la reserva | Ventana de 72 h | Ventana de 7 días | Ventana de 15 días |
|---|---|---|---|---|
| 10 de enero (mismo día) | Pocas horas | Dentro | Dentro | Dentro |
| 12 de enero | 2 días | Dentro | Dentro | Dentro |
| 16 de enero | 6 días | Fuera | Dentro | Dentro |
| 24 de enero | 14 días | Fuera | Fuera | Dentro |
| 10 de marzo | Unos 2 meses | Fuera | Fuera | Fuera |
| 17 de julio | Casi 6 meses | Fuera | Fuera | Fuera |
Caso ilustrativo y simplificado. «Fuera» no siempre significa que la cancelación desaparezca: puede quedar limitada, sujeta a carencia o no ofrecerse, según el producto.
Lo que enseña la tabla es que dos días de diferencia pueden decidir si una cancelación está cubierta desde el primer minuto. El viajero que contrata a las 48 horas entra en casi cualquier ventana; el que espera seis días ya queda fuera de las más cortas; el que lo deja para marzo queda fuera de todas. Y el que lo contrata el 17 de julio, un día antes de salir, tiene una póliza útil para el viaje pero casi inútil para cancelar por causas que ya estaban en marcha.
Otro detalle del ejemplo: la fecha de salida apenas influye en el plazo de contratación. Un viaje reservado con ocho meses de antelación y otro con cuarenta días tienen el mismo reloj si la ventana se cuenta desde la reserva. Quien reserva con mucha antelación tiene, además, más tiempo expuesto a imprevistos antes de la salida, de manera que es justo el viajero que más se beneficia de contratar pronto.
Carencias, fecha de efecto y hechos ya conocidos: las tres trampas del calendario
Contratar dentro de plazo no basta si no se entienden tres conceptos que aparecen en las condiciones y que casi nadie lee: la carencia, la fecha de efecto y la exclusión de los hechos conocidos o previsibles. Cada uno puede dejar sin cobertura a quien cree estar protegido.
Carencia: la espera antes de que la cobertura funcione
La carencia es un periodo, desde la contratación, durante el cual determinadas coberturas todavía no responden. En los seguros de viaje hay productos que aplican una carencia de unas 72 horas (en ocasiones menos o más) a la cancelación, o a las causas ligadas a enfermedad, para evitar contratar cuando el problema ya se intuye. Si el hecho que obliga a cancelar ocurre dentro de ese periodo, la aseguradora puede negarse a pagar aunque la póliza estuviera pagada y en vigor.
El efecto práctico es contraintuitivo: la carencia puede beneficiar a quien contrata pronto y perjudicar a quien contrata tarde. Algunos productos eximen de carencia a quien contrata dentro de la ventana de cancelación desde la reserva, y la aplican a quien se pasa del plazo. Si las condiciones de tu seguro mencionan «periodo de carencia», anota su duración y su ámbito: qué coberturas afecta y desde cuándo se cuenta.
Fecha de efecto: contratar no es lo mismo que estar cubierto
El día en que pagas y el día en que empieza la cobertura pueden no coincidir. La ley permite que las partes pacten cuándo comienzan los efectos: el artículo 6 de la Ley de Contrato de Seguro prevé incluso que los efectos se retrotraigan al momento de la solicitud. Y el artículo 15 establece que, salvo pacto en contrario, si la prima no ha sido pagada antes de que se produzca el siniestro, el asegurador queda liberado de su obligación. En un seguro de viaje contratado en línea, la prima se paga en el acto, pero la cobertura puede empezar a las 0 horas del día siguiente o en la hora que figure en el certificado.
Esa diferencia, aparentemente menor, es la que sale a relucir cuando ocurre algo el mismo día de la compra. Un viajero que contrata a las 22:00 y recibe esa noche una llamada del hospital puede descubrir que la cobertura de cancelación empezaba a las 00:00 del día siguiente, es decir, que el hecho ocurrió antes. De ahí la importancia de comprobar la fecha y la hora de efecto en el certificado, como se explica más abajo.
Hechos conocidos o previsibles: lo que ya sabías al contratar
El tercer filtro es el más discutido en las reclamaciones. El artículo 10 de la Ley de Contrato de Seguro obliga al tomador a declarar, según el cuestionario que le someta el asegurador, todas las circunstancias que conozca y que puedan influir en la valoración del riesgo. Si hubo omisión o inexactitud en la declaración, el asegurador dispone de un mes para rescindir el contrato desde que la conoce, y, si el siniestro llega antes, la prestación puede reducirse; si hay dolo o culpa grave, el asegurador queda liberado del pago.
En la práctica, las condiciones de cancelación excluyen los hechos que ya existían o eran razonablemente previsibles: una cirugía programada, un tratamiento en curso que ya había dado señales de empeorar, una huelga ya convocada, un huracán con nombre y trayectoria anunciada o un aviso oficial de viaje en vigor al contratar. La idea es simple: el seguro cubre lo sobrevenido, no lo ya conocido. Si tienes dudas sobre una dolencia previa, la guía de seguro de viaje con enfermedades preexistentes explica cómo se trata en la contratación.
Cómo comprobar la fecha de efecto en el certificado antes de dar nada por hecho
El certificado o la póliza es el documento que responde a la pregunta «¿desde cuándo estoy cubierto?». El artículo 5 de la Ley de Contrato de Seguro obliga al asegurador a entregar al tomador la póliza o, al menos, el documento de cobertura provisional, y ese documento es el que conviene leer en cuanto llega al correo, no el día que surge un problema. Bastan cinco minutos y cinco comprobaciones.
Fecha y hora de efecto
Busca el campo «inicio de vigencia», «fecha de efecto» o «inicio de cobertura». Fíjate en si indica solo el día o también la hora, y si coincide con el momento de la compra.
Si empieza mañana a las 0 h, hoy no estás cubiertoFecha de emisión y de pago
Comprueba que la fecha en que se emitió el certificado y la del cargo en tu tarjeta son las que esperas. Es la prueba de que contrataste dentro de plazo.
Guarda el justificante de pago junto al certificadoFecha de reserva del viaje que figura
Muchos formularios piden la fecha de la primera reserva o del primer pago del viaje. Verifica que el dato declarado es correcto: una fecha equivocada puede discutirse después.
Declara la fecha real, aunque te deje fuera de la ventanaCobertura de cancelación incluida
Confirma que la cancelación aparece como garantía contratada y no solo como opción. Anota el límite por persona y el listado de causas cubiertas.
Si no aparece escrita, no se da por contratadaCarencias y exclusiones
Localiza el apartado de «carencias» y el de «exclusiones» y mira qué hechos quedan fuera: enfermedades previas, hechos conocidos, avisos oficiales.
Si algo no se entiende, se pregunta antes del viajeUna comprobación adicional merece su propio párrafo: el periodo de duración del seguro. Las coberturas de asistencia suelen empezar en el momento de salir del domicilio o al cruzar la frontera, mientras que la cancelación cubre desde la contratación hasta el inicio del viaje. Si el certificado muestra una sola fecha de inicio y una de fin, lo normal es que esas fechas correspondan al viaje y que la cancelación se rija por otra cláusula; conviene leerla.
Contratar el día de salida, a última hora o ya estando de viaje
Las búsquedas sobre contratar «el día de salida» o «ya estando de viaje» son de las más repetidas, y la respuesta no es un sí o un no, sino depende del producto y de qué cobertura se busque. Hay seguros que se emiten hasta pocas horas antes de la salida y otros que exigen contratar con un margen mínimo de días. Y los hay que rechazan la contratación si el viajero ya ha salido de España o si el viaje ya ha comenzado.
Cuando se puede contratar tarde, lo habitual es que se obtenga una versión reducida del seguro: asistencia médica, repatriación y equipaje desde el momento de efecto, pero sin cancelación o con una cancelación limitada a hechos posteriores y con carencia. Y cuando se contrata ya en destino, suele añadirse una espera inicial antes de que cubra enfermedad, además de la exclusión de cualquier problema de salud que haya surgido antes de la compra.
Contratar con tiempo frente a contratar tarde o ya en destino
| Aspecto | Contratado tras la reserva | Contratado el día de salida | Contratado ya en destino |
|---|---|---|---|
| Cancelación | Suele estar disponible y desde el primer día si cumples el plazo del producto | Normalmente no se ofrece o llega muy limitada | No tiene sentido: el viaje ya ha empezado |
| Asistencia médica | Cubre desde la salida | Cubre desde la hora de efecto | Posible en algunos productos, a menudo con espera |
| Hechos anteriores a la compra | Excluidos si son conocidos o previsibles | Excluidos | Excluidos, incluidas las lesiones o dolencias que ya existen |
| Carencias | Pueden aplicar poco o nada si se contrata en plazo | Puede aplicar una espera corta | Suele aplicar espera antes de cubrir enfermedad |
| Disponibilidad | Amplia | Depende del producto y del destino | Menor: algunos productos exigen que el viajero aún esté en España |
Comparativa orientativa. Las condiciones exactas varían de un producto a otro y deben confirmarse en el certificado y en las condiciones generales.
Para quien ya está fuera y descubre que no tiene seguro, conviene recordar que la Tarjeta Sanitaria Europea cubre la asistencia sanitaria pública en la UE y algunos otros países en condiciones de los residentes locales, pero no sustituye a un seguro privado: no repatría, no paga la cancelación y no cubre la sanidad privada. La guía sobre si basta la Tarjeta Sanitaria Europea o necesitas un seguro de viaje aclara los límites, y la de cómo usar tu seguro si te pones enfermo en el extranjero explica el procedimiento cuando la póliza sí existe.
Qué se pierde y qué se conserva cuando el seguro llega tarde
Contratar fuera de plazo no deja al viajero desprotegido del todo, pero sí cambia el reparto de coberturas. El error más habitual es creer que una póliza «contratada tarde» sigue funcionando como una contratada a tiempo, cuando lo que suele cambiar es una sola garantía, aunque es la más cara de reclamar si falla: el dinero que ya está pagado.
Contratado en plazo
- Cancelación por causas sobrevenidas desde el primer día
- Menos probabilidad de carencias en la cancelación
- Más margen para cubrir imprevistos de salud que surjan después
- Reembolso de gastos no recuperables hasta el límite
- Asistencia y equipaje igual que en cualquier contratación
Contratado fuera de plazo
- Cancelación limitada, con carencia o directamente no ofrecida
- Hechos ya conocidos o previsibles excluidos
- Posible espera antes de cubrir causas de salud
- Gastos de cancelación a cargo del viajero si el motivo es anterior
- Asistencia y equipaje se conservan desde la fecha de efecto
Los números del problema dan idea de lo que está en juego. Un viaje de pareja con vuelos y alojamiento puede acumular varios cientos o miles de euros en reservas con gastos de cancelación elevados, mientras que la prima del seguro es una fracción pequeña de ese importe. Es decir, el tiempo que se «ahorra» esperando se paga, si algo sale mal, con una cantidad que no guarda proporción con lo que cuesta asegurarse a tiempo. Para cualquier cifra concreta de tu viaje, la fuente son los importes que figuran en las condiciones de las reservas y de la póliza.
Un árbol de decisión para saber en qué punto estás
Elige la situación que más se parece a la tuya y el esquema indica qué es lo razonable hacer. Es una orientación general, no una promesa de cobertura: la palabra final la tienen las condiciones de tu póliza.
¿Cuándo estás respecto a la reserva?
Seguro anual o por viaje: cómo cambia el reloj de la cancelación
Con un seguro anual o multiviaje el reloj funciona distinto. La póliza se contrata una vez y cubre varios viajes a lo largo de doce meses, de modo que la ventana relevante deja de ser la que va de cada reserva a su contratación y pasa a ser la fecha de efecto de la póliza anual. Si el seguro anual ya está en vigor cuando reservas, el viaje queda dentro de la póliza desde el momento en que se encuadra en sus condiciones; si lo contratas después de reservar, vuelve a mirarse la fecha de la reserva.
Ahí aparece el punto delicado. Muchas condiciones de seguros anuales cubren la cancelación de viajes reservados después de la fecha de efecto de la póliza, y a veces solo si la reserva se hace dentro de la vigencia. Los viajes ya reservados antes de contratar el anual pueden quedar sin esa garantía o sujetos a un plazo. Un viajero que contrata un anual en marzo para un viaje que ya tenía pagado desde enero puede descubrir que ese viaje concreto no está protegido frente a cancelación aunque el resto del año sí.
Anual o puntual: qué reloj se mira en cada caso
Esquema orientativo. Las cláusulas de cada póliza anual concretan qué viajes entran en la cancelación y desde cuándo.
La conclusión práctica para quien viaja varias veces al año es doble. Por un lado, contratar el anual antes de reservar los viajes del año evita casi todos los problemas de calendario. Por otro, si ya hay un viaje reservado, conviene preguntar expresamente si ese viaje entra en la cancelación del anual o si necesita un seguro puntual aparte. La comparativa de seguro de viaje anual frente a por viaje ayuda a decidir qué modalidad compensa, y la calculadora de seguro anual frente a por viaje permite ponerle cifras al caso.
Desistimiento del seguro contratado a distancia: lo que dice la Ley 22/2007
Muchos seguros de viaje se contratan en línea o por teléfono, y de ahí surge una duda frecuente: ¿se puede desistir en 14 días, como en cualquier compra a distancia? La norma que lo regula es la Ley 22/2007, de 11 de julio, sobre comercialización a distancia de servicios financieros destinados a los consumidores. Su artículo 10.1 reconoce al consumidor un plazo de catorce días naturales para desistir del contrato a distancia, sin indicar los motivos y sin penalización (treinta días en los seguros de vida), y el plazo empieza a correr desde el día de la celebración del contrato o, si todavía no ha recibido las condiciones contractuales, desde el día en que las recibe.
La clave está en el artículo 10.2.b). Entre los contratos de seguro a los que el derecho de desistimiento no se aplica figuran «los de viaje, equipaje o seguros similares de una duración inferior a un mes» y «aquellos cuyos efectos terminen antes del plazo» de los catorce días. Dicho de otro modo: un seguro de viaje puntual de unos días, contratado a distancia, no tiene derecho de desistimiento legal. Si la aseguradora permite cancelarlo o anularlo, será una condición comercial que figura en el contrato, no un derecho que derive de esta ley.
Desistimiento según la Ley 22/2007 (contratación a distancia)
Si ejerces el desistimiento, debes comunicarlo por un medio que deje constancia antes de que acabe el plazo (art. 10.3). Solo se paga el servicio realmente prestado hasta ese momento y el reembolso se hace en un máximo de 30 días naturales (art. 11).
Para el seguro anual, que suele superar el mes de duración, el desistimiento sí entra en juego y conviene saber cómo funciona. Se comunica a la aseguradora por un procedimiento que deje constancia (correo certificado, formulario con acuse o un medio equivalente que figure en el contrato), y se considera hecho en plazo si se envía antes de que termine. El artículo 11 añade que solo se debe pagar el servicio realmente prestado hasta el momento del desistimiento, nunca una cantidad que equivalga a una penalización, y que el proveedor reembolsa el resto en un máximo de 30 días naturales.
Hay un uso del desistimiento que no conviene intentar: no sirve para reiniciar el reloj. Desistir de una póliza anual y contratar otra más adelante significa que la nueva póliza tendrá su propia fecha de efecto, y que cualquier hecho ocurrido entre medias será un hecho conocido o previo que la cancelación del nuevo contrato no cubrirá. Antes de desistir, conviene valorar qué protección se pierde el día en que se anula. Para el resto de plazos de rescisión y renovación, la guía de plazos legales para cancelar cualquier seguro en España recoge el cuadro completo.
Errores de calendario que dejan la cancelación en el aire
Casi todos los problemas con la cancelación nacen de un puñado de fallos repetidos. Ninguno exige mala fe: son despistes de calendario que se detectan, como suele pasar con los seguros, el día que se necesita la póliza. Esta rejilla recoge los más frecuentes con la forma de evitarlos.
Esperar a «acercarse la fecha»
Dejar el seguro para semanas antes de salir, con la reserva pagada desde hace meses.
Contar el plazo desde el vuelo y no desde la primera reserva
El alojamiento o un depósito anterior pueden ser la fecha que marca el producto.
Contratar después de un diagnóstico o una baja
Asegurar el viaje tras conocer un problema de salud no lo hace cubrible por cancelación.
Confundir compra con inicio de cobertura
Pagar a las 22:00 y suponer que ya se está cubierto cuando la cobertura empieza al día siguiente.
Asumir que el anual cubre viajes ya reservados
Contratar un anual con viajes ya pagados y dar por hecha la cancelación de todos.
Declarar una fecha de reserva distinta de la real
Ajustar el dato para entrar en plazo. Si luego se detecta, la aseguradora puede discutir la cobertura.
Un patrón se repite en los seis errores: el viajero actúa con la lógica del calendario del viaje (cuándo salgo) cuando el seguro razona con el calendario de la reserva (cuándo pagué). Cambiar el punto de partida del reloj es el cambio de hábito más rentable: la próxima vez, el seguro se contrata en el mismo bloque de tiempo que el viaje se reserva.
Dudas habituales sobre plazos y contratación tardía
¿Cuál es el plazo para contratar un seguro de cancelación?
¿Se puede contratar un seguro de viaje ya estando de viaje?
¿Qué es la carencia de 72 horas en un seguro de viaje?
¿Puedo contratar el seguro de viaje el mismo día de salida?
¿Tiene cancelación un seguro contratado después de reservar el vuelo?
¿Qué es un seguro de último minuto y qué cubre?
¿Puedo desistir de un seguro de viaje contratado por internet?
Te puede interesar
- 🩺 ¿Cubre el seguro de viaje la cancelación por enfermedad? Qué necesitas y cómo reclamar
- 🔁 Seguro de viaje anual multiviaje vs por viaje: cuál te conviene
- 📋 Seguro de viaje con enfermedades preexistentes: qué aseguradoras te cubren
- 🛂 Seguro de viaje para el visado Schengen: cobertura mínima obligatoria y cómo elegirlo
- 🔗 Seguro de viaje para mayores de 70: límites de edad y precio
- 🔗 Viajar a Reino Unido 2026: ETA, TSE y si necesitas seguro
- 🔗 Retraso de vuelo: ¿seguro de viaje o Reglamento 261? Qué reclamar
- 🔗 Alquiler de coche en el extranjero: SCDW o seguro de franquicia
El seguro se contrata en la misma sesión que el viaje se paga
Todo el tema se resume en un gesto: reservar el viaje y contratar el seguro en el mismo rato. Con ese hábito desaparecen las dudas sobre ventanas de 72 horas, de 7 días o de 15, porque el viajero está siempre en el punto cero del reloj. Antes de cerrar la pestaña, conviene guardar el certificado, leer la fecha y la hora de efecto y apuntar en el calendario el nombre de la cobertura de cancelación y su límite.
Si el momento ya pasó, el plan es otro: leer las condiciones del producto que se vaya a contratar, preguntar por escrito si la cancelación aplica a una reserva anterior y no contratar bajo la idea de que un hecho ya conocido va a quedar cubierto. Para cualquier duda sobre un caso concreto, las condiciones de tu póliza y tu aseguradora tienen la última palabra, y un profesional puede revisar la cláusula si hay una cantidad importante en juego.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (arts. 4, 5, 6, 10 y 15)
- BOE: Ley 22/2007, de 11 de julio, sobre comercialización a distancia de servicios financieros destinados a los consumidores (arts. 10 y 11)
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): supervisión y reclamaciones
- Ministerio de Asuntos Exteriores: recomendaciones de viaje