
La comercial del banco, o la pantalla del comparador, te ofrece tres opciones para el mismo piso: Básico, Completo y Premium. Entre la primera y la última hay un salto de precio que se nota, y las tres fichas parecen casi idénticas: mismos iconos, mismas palabras en negrita, apenas un puñado de líneas distintas. Elegir con eso delante es un poco como comparar tres maletas cerradas.
La diferencia real no suele estar en el nombre de la garantía, sino en lo que hay escrito debajo: un límite en euros, una franquicia, un listado de exclusiones, una condición de seguridad que hay que cumplir. Dos pólizas que ambas "cubren el robo" pueden comportarse de forma muy distinta el día que entra alguien en casa.
Esta guía ordena lo que suele cambiar al subir de nivel en un seguro de hogar y explica cómo comprobarlo en el condicionado antes de pagar. Es una escala genérica, pensada para entender el patrón, no un análisis de aseguradoras concretas ni una lista de precios: cada póliza es un contrato distinto y manda lo que ponga el suyo.
Seguro de hogar básico vs completo: qué cambia de verdad al subir de nivel
Casi todos los seguros de hogar del mercado son multirriesgo: una sola póliza que agrupa varias garantías (incendio, agua, robo, responsabilidad civil y otras) con una prima conjunta. Los tres niveles comparten esa columna vertebral. Lo que se mueve al subir es, sobre todo, cinco cosas: cuántas garantías incluye la póliza, cuánto paga cada una (los límites), cuánto pones tú en cada siniestro (las franquicias), qué casos quedan fuera (las exclusiones) y qué servicios extra vienen de serie.
Un nivel básico suele centrarse en lo que más duele y es más frecuente: incendio, daños por agua, responsabilidad civil y, con frecuencia, un robo con condiciones. Un nivel completo suele añadir garantías que parecen menores hasta que se necesitan (cristales, fenómenos atmosféricos con mejor límite, asistencia, defensa jurídica). Un nivel premium tiende a sumar capitales más altos, valoración a nuevo, objetos de valor, rotura accidental y servicios de conveniencia. Esto es un patrón habitual, no una regla: hay pólizas "básicas" con garantías generosas y "premium" con letra pequeña incómoda.
Por eso la pregunta útil no es "¿cuál es mejor?", sino "¿qué siniestro me cuesta más caro si no está cubierto?". Un piso pequeño en una comunidad con buen mantenimiento, uno con instalaciones antiguas, un adosado con jardín y piscina y una vivienda de alquiler no necesitan lo mismo, aunque los cuatro escojan el mismo escalón del mismo catálogo.
Básico, completo y premium no son categorías legales
Conviene empezar por un dato que cambia la forma de leer cualquier comparativa: ninguna ley define qué incluye un seguro "básico", "completo" o "premium". Son nombres comerciales de cada aseguradora, y lo que uno promete en un nivel puede coincidir, o no, con lo que otro llama igual. Un "Esencial" de una compañía puede equivaler al "Completo" de otra, y la misma etiqueta puede esconder límites muy diferentes.
Lo que sí regula la Ley 50/1980 de Contrato de Seguro (LCS) es dónde tiene que estar cada cosa. El artículo 3 exige que las condiciones generales se incluyan en la póliza o en un documento complementario que se suscribe y del que se entrega copia, y que se redacten de forma clara y precisa. Añade algo clave para comparar niveles: se destacarán de modo especial las cláusulas limitativas de los derechos de los asegurados, que deben ser específicamente aceptadas por escrito.
El artículo 8 concreta el contenido mínimo de la póliza: debe describir de forma clara y comprensible las garantías y coberturas, y respecto a cada una, las exclusiones y limitaciones que les afecten, destacadas tipográficamente. También recoge la suma asegurada o alcance de la cobertura. Y si el contenido de la póliza difiere de lo que se propuso, el tomador puede reclamar para que se subsane en el plazo de un mes desde que recibe la póliza. En la práctica, esos artículos son la herramienta para mirar bajo la etiqueta del nivel.
Una precisión útil: no todo lo que reduce la cobertura es una "cláusula limitativa" en sentido técnico. Algunas cláusulas se consideran delimitadoras del riesgo (definen qué se asegura) y otras limitan derechos de quien ya tiene la cobertura. La frontera entre unas y otras puede ser discutible en casos concretos, así que, ante una cláusula dudosa en un siniestro real, conviene confirmarlo con la aseguradora o con un profesional.
Los tres niveles de un vistazo: lo habitual en cada escalón
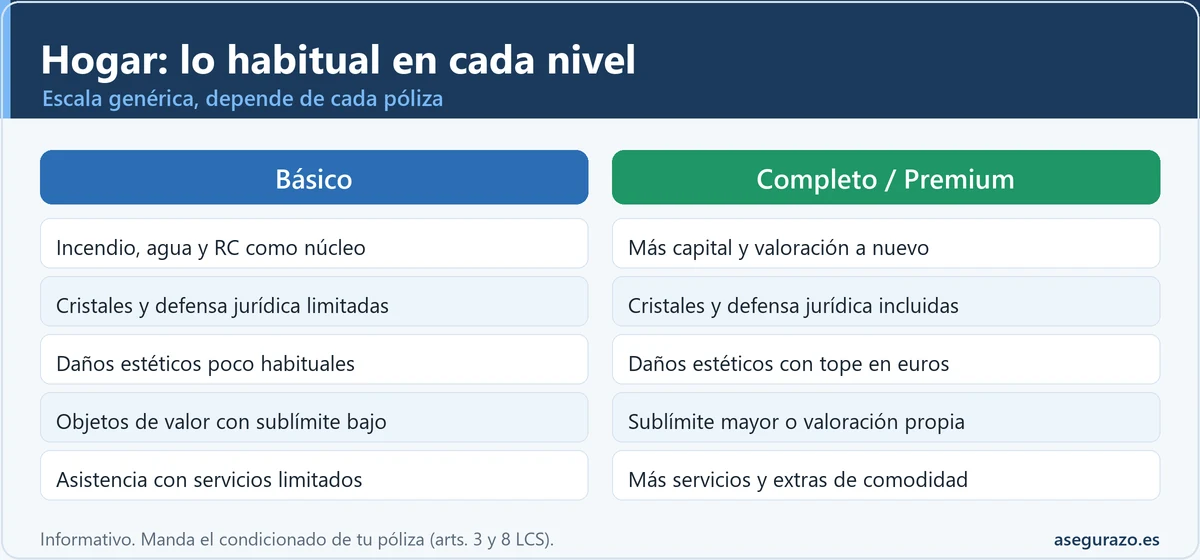
Antes de bajar al detalle de cada garantía, ayuda tener una foto de conjunto. Las tarjetas siguientes resumen el perfil típico de cada nivel y a quién suele encajar. Son patrones de mercado, no promesas: sirven para saber qué buscar, no para dar nada por hecho.
Básico
- ✅ Incendio, agua y responsabilidad civil como núcleo de la póliza.
- ✅ Robo con condiciones (cerraduras, puerta blindada o similares).
- ⚠️ Límites y franquicias más ajustados en casi todo.
- ⚠️ Garantías como cristales, defensa jurídica o daños estéticos limitadas o ausentes.
- ⚠️ Asistencia con servicios y coste máximo por urgencia.
Completo
- ✅ Todo lo del básico con capitales más holgados.
- ✅ Cristales, fenómenos atmosféricos y defensa jurídica incluidos o con mejor límite.
- ✅ Daños estéticos tras un siniestro cubierto, normalmente con tope.
- ✅ Más servicios de asistencia (fontanero, electricista, cerrajero).
- ⚠️ Los objetos de valor siguen teniendo sublímite.
Premium
- ✅ Capitales altos y valoración a nuevo más amplia.
- ✅ Objetos de valor con mayor límite o valoración específica.
- ✅ Rotura accidental y extras (asistencia informática, manitas).
- ⚠️ Siguen existiendo exclusiones y franquicias.
- ⚠️ No siempre compensa si la vivienda y su contenido son sencillos.
Matriz de 12 garantías: qué suele incluir cada nivel
La tabla recorre las doce garantías que más pesan al comparar niveles. Usa tres marcas: habitual (suele estar incluida con normalidad), con límite (suele estar, pero con tope, franquicia o condiciones) y aparte o poco habitual (suele requerir un suplemento, o no existir en ese escalón). Es una escala orientativa: la columna que importa, al final, es la de tu póliza.
| Garantía | Básico | Completo | Premium |
|---|---|---|---|
| 1. Incendio, explosión y rayo | Habitual. Es el núcleo de la póliza. | Habitual, con más gastos accesorios (extinción, desescombro). | Habitual, con capitales y gastos accesorios más altos. |
| 2. Continente | Con límite: capital ajustado y valoración más conservadora. | Habitual, con valoración a nuevo más frecuente. | Habitual, con anexos e instalaciones (garaje, trastero, jardín, piscina). |
| 3. Contenido | Con límite: capital moderado y valor depreciado. | Habitual, con capital mayor y más categorías de bienes. | Habitual, con capital alto y valor a nuevo más amplio. |
| 4. Responsabilidad civil | Con límite: capital moderado. | Habitual, con capital mayor y extensiones (RC locativa, familiar). | Habitual, con capital alto y extensiones (animales, personal doméstico). |
| 5. Daños por agua | Con límite: suele cubrir el daño, no siempre la reparación del punto de fuga. | Habitual, a veces con localización de la avería. | Habitual, con más gastos de localización y menos exclusiones. |
| 6. Robo y expoliación | Con límite y condiciones de seguridad exigidas. | Habitual, con mayor límite y desperfectos incluidos. | Habitual, con extensiones (atraco, objetos fuera de casa). |
| 7. Fenómenos atmosféricos | Con límite y franquicia; condiciones de viento y lluvia. | Habitual, con mejor límite. | Habitual, con límites más altos. |
| 8. Rotura de cristales y vitrocerámica | Aparte o poco habitual, o con tope bajo. | Habitual, con límite por siniestro. | Habitual, con ampliación a sanitarios o mobiliario de cristal. |
| 9. Asistencia en el hogar | Con límite: urgencias básicas, con tope de coste o de servicios. | Habitual, con más servicios (fontanero, electricista, cerrajero). | Habitual, con servicios de conveniencia (manitas, informática). |
| 10. Defensa jurídica | Aparte o poco habitual, o muy limitada. | Con límite: honorarios hasta un tope. | Habitual, con topes mayores y más materias. |
| 11. Objetos de valor | Aparte o poco habitual: sublímite bajo en conjunto. | Con límite: sublímite mayor y relación de objetos. | Con límite, más alto, con posible valoración específica. |
| 12. Daños estéticos | Poco habitual, o limitado a la misma estancia. | Con límite: reposición similar, con tope. | Habitual, con más margen y menos restricciones. |
Dos detalles de la tabla merecen lectura despacio. El primero: la palabra habitual no significa cubierto sin condiciones. Un robo "habitual" en el nivel completo puede seguir exigiendo cerradura de seguridad, o excluir los daños cuando la vivienda lleva mucho tiempo vacía. El segundo: en los niveles de entrada, lo que falta rara vez aparece como una prohibición; aparece como un silencio. Si una garantía no figura en las condiciones particulares, no está.
Sobre los daños por agua, la garantía donde más siniestros se generan, merece la pena conocer el reparto habitual entre "reparar el daño causado" y "reparar la avería que lo originó", que se explica con calma en el artículo sobre daños por agua en el seguro de hogar y cómo reclamar. Y para el robo fuera del domicilio, que no depende solo del nivel sino de una extensión concreta, está la guía de robo fuera de casa.
Daños estéticos, rotura accidental y asistencia informática: los extras que más confunden
Tres expresiones del catálogo de hogar se buscan mucho y se entienden poco. Las tres suelen aparecer, con un nombre u otro, a partir del nivel completo o en el premium, y las tres dependen de la redacción exacta de cada póliza.
Daños estéticos: qué son y quién los cubre
Cuando un siniestro cubierto obliga a abrir una pared para reparar una tubería, el arreglo deja desperfectos en los acabados: azulejos que ya no combinan, pintura desigual, un trozo de parqué distinto. La garantía de daños estéticos (o "reposición estética") sirve para reponer esos acabados con un resultado razonable.
Lo habitual es que cubra una apariencia similar, no idéntica, que tenga un tope en euros y que se limite a la estancia afectada. Si el nivel contratado no la incluye, el seguro puede pagar el arreglo de la fuga y dejar el acabado a cargo de quien asegura. Comprueba si aparece con ese nombre y cuál es su límite.
La rotura accidental es otra historia: protege bienes que se estropean por un golpe o un descuido propio, sin que haya un incendio ni un robo de por medio. Aquí aparecen pantallas, el móvil o el portátil que se cae, un sanitario que se rompe, un mueble de cristal. Cuando existe, suele figurar como extensión opcional o propia del nivel premium, con una lista cerrada de bienes, franquicia y límite por siniestro. Si la cobertura no la recoge expresamente, un portátil caído no entra por defecto. Para ver ejemplos concretos están las guías sobre un portátil roto y sobre la rotura de la vitrocerámica.
La asistencia informática suele ser un servicio, no una indemnización: una línea de ayuda o un técnico a domicilio para configurar equipos, quitar un virus o recuperar archivos, normalmente con un número limitado de usos al año. Es un extra de conveniencia típico de los escalones altos. Se valora como se valora un servicio de suscripción: ¿se va a usar?, ¿cuántas veces al año?, ¿qué está excluido? Para muchas viviendas, su peso en la decisión debería ser pequeño frente a garantías que protegen el patrimonio.
Capitales, límites y franquicias: donde se esconde la diferencia entre niveles
Dos niveles pueden incluir la misma garantía con importes muy distintos, y es ahí donde un seguro "completo" puede quedarse corto. La LCS da tres ideas útiles. El artículo 27 establece que la suma asegurada es el límite máximo de la indemnización por siniestro. El artículo 30 regula la regla proporcional: si en el momento del siniestro la suma asegurada es inferior al valor del interés asegurado, el asegurador indemniza en la misma proporción en que aquella cubre ese valor, salvo que las partes la hayan excluido. Y el artículo 31 permite reducir suma y prima cuando la suma asegurada supera notablemente el valor, es decir, cuando hay sobreseguro.
Traducido a elegir nivel: subir de básico a completo no sirve de nada si el capital de continente o de contenido está mal calculado. Un nivel premium con capital insuficiente puede acabar pagando proporcionalmente menos de lo que esperabas, y uno con capital desmesurado paga una prima de más sin ganar protección. Para afinar las cifras existen la calculadora de suma asegurada del hogar y la guía de continente vs contenido, y para entender el efecto de quedarse corto, la calculadora de infraseguro y regla proporcional.
El otro detalle son las franquicias y los sublímites. Un sublímite es un tope especial dentro de una garantía (por ejemplo, un máximo por joyas dentro del contenido). Una franquicia es la parte del daño que corre por cuenta de quien asegura. Lo normal es que los niveles bajos concentren más franquicias y más sublímites, y que los altos los reduzcan, pero no siempre: conviene compararlos garantía por garantía, no por la sensación de conjunto.
Un caso ilustrativo, inventado para fijar ideas: dos viviendas similares con el mismo capital de contenido, una en nivel completo y otra en premium. Si el premium permite valor a nuevo y el completo valora con depreciación por antigüedad, la diferencia en un robo con electrodomésticos de cinco años puede ser notable. Si ambas valoran igual y solo cambia la asistencia informática, la diferencia para el patrimonio es casi nula. Lo que decide es qué línea del condicionado cambia, no el nombre del escalón.
Fenómenos atmosféricos y Consorcio: otro matiz que se escapa en la comparativa
Los fenómenos atmosféricos (viento, lluvia, granizo, nieve) son una garantía de póliza con sus propias condiciones, habitualmente con una franquicia y con umbrales de intensidad. El artículo 44 LCS recuerda que el asegurador no cubre los daños por conflictos armados ni los derivados de riesgos extraordinarios sobre personas y bienes, salvo pacto en contrario. Esos riesgos extraordinarios (inundación extraordinaria, terremoto y otros) los gestiona el Consorcio de Compensación de Seguros, no el nivel del seguro de hogar.
Esto tiene una consecuencia práctica para comparar: ningún nivel hace que la póliza ordinaria cubra lo que corresponde al Consorcio, y la frontera entre un temporal cubierto por la póliza y un riesgo extraordinario puede ser fina. Para entender dónde acaba una y empieza el otro, la guía sobre daños por granizo y el Consorcio y la de cómo reclamar al Consorcio aportan el contexto. Los requisitos exactos y las condiciones de cada caso se consultan en la web del propio Consorcio.
Defensa jurídica: el punto en que la ley da una pista sobre cómo debe aparecer
La defensa jurídica es una garantía que a menudo se aprecia poco hasta que hay un conflicto con un vecino, con un proveedor o con quien causó un daño. La LCS dedica a esta modalidad los artículos 76 a) a 76 g). Interesan tres ideas. El 76 a) la define: el asegurador se hace cargo, dentro de los límites de la ley y del contrato, de los gastos de la intervención del asegurado en procedimientos administrativos, judiciales o arbitrales, y presta asistencia jurídica judicial y extrajudicial. El 76 b) excluye el pago de multas y sanciones. El 76 d) reconoce el derecho a elegir libremente abogado y procurador, que no estarán sujetos a las instrucciones del asegurador.
Y hay un dato especialmente útil al comparar niveles: el artículo 76 c) establece que el seguro de defensa jurídica debe ser objeto de un contrato independiente, aunque puede incluirse en un capítulo aparte dentro de una póliza única, especificando el contenido de la defensa jurídica garantizada y la prima que le corresponde. En términos prácticos, si un nivel presume de "defensa jurídica", debería poder localizarse un capítulo propio con su contenido y su límite. Si no se encuentra, conviene preguntar.
Una precisión para no mezclar: la defensa que el asegurador asume dentro de la responsabilidad civil es otra cosa. El artículo 74 dispone que, salvo pacto en contrario, el asegurador asume la dirección jurídica frente a la reclamación del perjudicado y los gastos de defensa que se ocasionen. Es una defensa frente a quien reclama, mientras que la defensa jurídica contratada sirve, sobre todo, para reclamar tú (por ejemplo, a un contratista o a un vecino).
Cómo comprobar en el condicionado qué incluye de verdad tu nivel
Comparar niveles con el folleto comercial es comparar anuncios. La comparación fiable se hace con los documentos contractuales: las condiciones particulares (tu caso: capitales, garantías contratadas, franquicias, objeto asegurado) y las condiciones generales (las reglas comunes de cada producto). El proceso siguiente sirve para cualquier póliza de hogar y se puede hacer en una tarde.
Pide el condicionado completo, no el resumen
Las condiciones generales y particulares, no solo el cuadro de garantías de la web. Si no llegan, existe una vía para exigirlas.
Tip: guarda la versión de la fecha de contrataciónLocaliza la suma asegurada de continente y contenido
Está en las condiciones particulares. Compárala con el valor real de reconstrucción y de los bienes, no con la prima.
Tip: ¿figura "valor a nuevo" o "valor real"?Busca las cláusulas destacadas
Exclusiones y limitaciones deben aparecer destacadas tipográficamente (art. 8 LCS) y las limitativas, aceptadas por escrito (art. 3 LCS).
Tip: subraya cada una con un colorHaz una tabla de límites y franquicias por garantía
Una fila por garantía: capital, sublímite, franquicia, condiciones de seguridad y exclusiones principales.
Tip: replica la matriz de este artículoAplica un mismo supuesto a cada nivel
Por ejemplo: una fuga en el baño con arreglo de azulejos, un robo con ordenador y joyas, una rotura de cristal. ¿Qué paga cada nivel?
Tip: escribe el resultado en euros aproximadosContrasta con la aseguradora y guarda la respuesta por escrito
Cualquier duda sobre una cláusula se pregunta por un canal que deje constancia, y se archiva la respuesta con la póliza.
Tip: pregunta por correo, no solo por teléfonoSi la aseguradora tarda en enviar el documento, la guía para pedir la copia completa de tu póliza detalla cómo exigirla, y la de leer una póliza sin perderte ayuda con el vocabulario del condicionado. Hay además tres plazos de la LCS que conviene saber antes de que ocurra algo, porque condicionan cómo se vive el siniestro, sea cual sea el nivel contratado.
Qué nivel conviene según el tipo de vivienda
El nivel adecuado depende del riesgo concreto de cada casa, más que del dinero disponible. El selector siguiente reúne las pautas habituales por tipo de vivienda. No sustituye una revisión del condicionado, pero ayuda a decidir qué garantías buscar.
¿Qué tipo de vivienda es?
Una regla útil de lectura: sube de nivel por una garantía concreta, no por el nombre. Si el salto de completo a premium añade valor a nuevo para el contenido en una casa con muchos aparatos, objetos de valor declarados y rotura accidental para bienes que de verdad se manejan, tiene sentido. Si solo añade asistencia informática y un nombre más brillante, probablemente no.
¿Y si ningún nivel encaja? Muchas aseguradoras permiten ampliar garantías sueltas sobre un nivel intermedio (más capital en joyas, rotura accidental, daños estéticos). Esa vía suele ser más ajustada que saltar de escalón entero, pero también exige leer cada ampliación como un contrato dentro del contrato: su límite, su franquicia y su lista de exclusiones.
Errores frecuentes al elegir entre básico, completo y premium
Elegir por el nombre del nivel y no por las garantías que se necesitan.
Subir de nivel con un capital mal calculado de continente o contenido.
Dar por hecho que "completo" incluye daños estéticos o cristales en cualquier póliza.
Ignorar sublímites en joyas, arte y tecnología, que pueden quedarse muy por debajo del valor real.
No cumplir las condiciones de seguridad que exige la garantía de robo.
Contratar solo con el cuadro comercial y sin guardar el condicionado.
Dudas habituales sobre los niveles del seguro de hogar
¿Qué cubre un seguro de hogar básico?
Lo habitual es que cubra el núcleo de la póliza: incendio, explosión y rayo, daños por agua, responsabilidad civil y, con frecuencia, robo con condiciones. Los capitales suelen ser más ajustados y las garantías complementarias (cristales, defensa jurídica, daños estéticos) pueden estar limitadas o no existir. Para saber qué cubre el de una póliza concreta, hay que leer sus condiciones particulares y el capítulo de exclusiones.
¿Merece la pena un seguro de hogar premium?
Depende de qué añade en tu póliza, no del nombre. Suele compensar cuando hay mucho contenido de valor, una vivienda grande con anexos o necesidad de valor a nuevo y rotura accidental. Si el salto solo suma servicios de conveniencia, el patrimonio protegido apenas cambia. Conviene comparar el coste del salto con el importe de los siniestros que realmente evitaría.
¿Qué es un seguro de hogar multirriesgo?
Es la póliza que agrupa varias garantías (incendio, agua, robo, responsabilidad civil y otras) en un único contrato con una prima conjunta. Los tres niveles del artículo son variantes de una póliza multirriesgo: cambian las garantías incluidas, los capitales y las condiciones, no la idea general.
¿Qué son los daños estéticos en el seguro de hogar?
Son los desperfectos en acabados (azulejos, pintura, suelos, papel pintado) que quedan tras reparar un siniestro cubierto. La garantía correspondiente cubre la reposición con un resultado similar, no idéntico, y suele tener tope en euros. No todos los niveles la incluyen: hay que buscarla por su nombre en las condiciones particulares.
¿Cubre la rotura accidental el seguro de hogar?
Solo si la póliza la contempla expresamente. Suele aparecer como extensión opcional o en niveles altos, con lista de bienes cubiertos, franquicia y límite por siniestro. Un golpe fortuito a un portátil o a un móvil no entra por defecto en una cobertura básica.
¿Qué es la asistencia informática del seguro de hogar?
Es un servicio de ayuda técnica (remota o a domicilio) para equipos y conexiones domésticas, con un número limitado de usos al año. No es una indemnización por equipos dañados. Suele incluirse en niveles altos o como extra, y su valor depende de si realmente se utilizaría.
¿Se puede ampliar una garantía sin cambiar de nivel?
Muchas pólizas lo permiten mediante suplementos (capital adicional en objetos de valor, rotura accidental, daños estéticos). Se contratan por escrito y cada suplemento tiene su propio límite y exclusiones. Es habitual que resulte más ajustado que subir de escalón completo, pero depende de lo que ofrezca cada aseguradora.
Antes de decidir, mira también
- 🏠 Seguro de hogar: coberturas básicas que no pueden faltar
- 📐 Continente vs contenido: qué son y cuánto asegurar
- 💧 Daños por agua en el seguro de hogar: guía de reclamación
- 🧮 Calculadora de infraseguro y regla proporcional
- 🔗 Seguro de hogar: inquilino vs propietario, quién asegura qué
La regla práctica: paga por el siniestro que te arruinaría, no por el que te molestaría
Un buen criterio para elegir nivel cabe en una frase: protege con capital alto lo que no podrías reponer de tu bolsillo (una reforma por incendio, una reclamación grande por responsabilidad civil, un robo con bienes de valor) y acepta franquicia y límites bajos en lo que sí podrías asumir (un cristal, un acabado). Con ese filtro, muchas viviendas acaban en un nivel intermedio con un par de ampliaciones bien elegidas.
El paso accionable es sencillo: esta semana, abre el condicionado de tu póliza (o pídelo), copia en una hoja las doce garantías de la matriz con su límite y su franquicia, y señala dos o tres que te preocupen. Con esa hoja delante, cualquier oferta de otro nivel o de otra compañía se compara en minutos, y la decisión deja de depender de un nombre comercial. Para tu caso concreto, conviene confirmar los detalles con tu aseguradora o con un profesional.
Fuentes y dónde comprobarlo
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro (BOE): artículos 3, 8, 16, 18, 26 a 31, 44, 74 y 76 a) a 76 g).
- Consorcio de Compensación de Seguros: riesgos extraordinarios y condiciones de cobertura.
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): supervisión de aseguradoras y vías de reclamación.