
Estás a punto de reservar el vuelo para ese puente largo en Lisboa. Abres la aplicación del banco para pagar y ves, en la ficha de tu tarjeta, un apartado que dice "seguro de viaje incluido". Piensas que te acabas de ahorrar el seguro, cierras la pestaña de la aseguradora y sigues con la reserva. Es una escena muy habitual, y a veces sale bien. Otras veces, semanas después, alguien se entera en un hospital extranjero que el seguro de su tarjeta nunca llegó a activarse.
La respuesta honesta a si el seguro de viaje de la tarjeta de crédito te basta es que depende de cuatro cosas concretas: cómo pagaste el viaje, quién viaja contigo, cuánto cubre de gastos médicos y qué dejan fuera las exclusiones. Ninguna de ellas se puede saber mirando el nombre comercial de la tarjeta. Esta guía te da el método para comprobarlo en una tarde, con un test de seis preguntas y el modelo de escrito para pedirle al banco el certificado de coberturas.
¿Basta el seguro de viaje de la tarjeta de crédito? La respuesta corta
Para un viaje corto por Europa, pagado entero con la tarjeta, sin enfermedades previas y con ganas de no complicarte, el seguro de la tarjeta puede ser un colchón razonable. Para casi cualquier otra situación (un destino lejano, un viaje largo, una familia con niños pequeños, un deporte de riesgo, una persona con tratamiento médico en curso) lo normal es que se quede corto o directamente no responda. No es un seguro "malo": es un seguro pensado como complemento comercial de la tarjeta, no como una póliza diseñada alrededor de tu viaje.
Hay tres rasgos que se repiten en casi todas las tarjetas que incluyen cobertura. El primero es que solo funciona si pagas el viaje con esa tarjeta, una condición que muchos titulares ignoran. El segundo es que los límites suelen ser inferiores a los de un seguro contratado aparte, sobre todo en gastos médicos y cancelación. El tercero es que las condiciones cambian de un banco a otro, incluso cuando dos tarjetas comparten nombre comercial, porque cada entidad negocia su propia póliza colectiva con una aseguradora.
Por eso esta guía no cita cifras de ninguna entidad: cualquier importe que te diera hoy podría estar desfasado mañana o no ser el de tu tarjeta. Lo que sí puedo darte es el mapa de preguntas que hay que hacerle a tu certificado, que es lo que de verdad decide si estás protegido.
Tres datos del certificado que lo deciden casi todo
No hay cifras porque dependen de cada banco y cada tarjeta. Los tres datos hay que leerlos en tu certificado de coberturas, no en el anuncio.
Qué es en realidad el seguro de tu tarjeta (y por qué cambia tanto)
Cuando una tarjeta "incluye seguro de viaje", lo habitual es que el banco (o la entidad emisora) haya contratado una póliza colectiva con una aseguradora, y que los titulares de ciertas tarjetas queden como asegurados dentro de ella. Tú no firmas una póliza individual ni rellenas un cuestionario de salud. Eres un asegurado "por pertenencia": mientras mantengas la tarjeta vigente y cumplas los requisitos, estás dentro del grupo.
Esto explica dos cosas. Primero, que la aseguradora no es tu aseguradora de siempre, y que el teléfono de asistencia y el procedimiento de siniestro son los que marque esa póliza colectiva. Segundo, que las condiciones las fija el contrato entre el banco y la aseguradora, no tú. De ahí que una tarjeta Visa o Mastercard "Oro" de un banco pueda cubrir cosas distintas a la "Oro" de otro, y que una tarjeta American Express tenga sus propias condiciones, a menudo con otra estructura de coberturas. La marca de la red de pago (Visa, Mastercard, Amex) no es la que decide el contenido: lo decide el contrato concreto.
Tampoco todas las tarjetas del mismo banco incluyen lo mismo. Es frecuente que las tarjetas premium o de pago anual traigan más coberturas que las básicas, y que algunas de las básicas no traigan ninguna. Y los cambios existen: un banco puede renegociar la póliza, cambiar de aseguradora o retirar el beneficio al renovar la tarjeta. Por eso el documento que vale es el vigente en la fecha de tu viaje, no el folleto con el que sacaste la tarjeta años atrás.
Qué dice la ley sobre tu derecho a leer las condiciones
El artículo 3 de la Ley 50/1980 de Contrato de Seguro establece que las condiciones generales no pueden ser lesivas para los asegurados y deben constar en la póliza o en un documento complementario del que se entrega copia. Y añade una pieza clave: las cláusulas limitativas de los derechos del asegurado tienen que destacarse de modo especial y ser aceptadas específicamente por escrito. Puedes comprobar el texto en el BOE.
¿Qué significa eso para una tarjeta? Que tienes derecho a pedir y recibir por escrito las condiciones de la cobertura que te venden como un beneficio, y que una exclusión importante no debería estar escondida en un folleto genérico. Cómo se aplica ese artículo a un seguro colectivo concreto y a una cláusula concreta es una cuestión que, para tu caso, conviene confirmar con tu aseguradora o un profesional. Pero como punto de partida práctico, es la base legal para exigir el certificado que veremos más abajo.
La condición que casi nadie lee: pagar el viaje con la tarjeta
Es el punto donde más seguros de tarjeta fallan sin que el titular lo sepa. En la mayoría de los productos, la cobertura solo se activa si has pagado con esa tarjeta el transporte (el billete de avión, tren o barco), el paquete turístico, o una parte determinada del viaje. Si compraste el vuelo con otra tarjeta, con transferencia o con efectivo, es muy posible que la póliza no te reconozca como asegurado para ese viaje, aunque tu tarjeta de oro esté perfectamente en regla.
Los matices son muchos, y justo en ellos se pierde el seguro. Algunas pólizas exigen que se haya pagado el total del viaje con la tarjeta. Otras se conforman con que se haya pagado el medio de transporte principal, o una parte. Hay casos en que lo que cuenta es el billete de transporte público y no el hotel. Y existen dudas poco evidentes que conviene preguntar de forma expresa:
- ¿Vale pagar con la tarjeta a través de una agencia de viajes o un portal de reservas, o solo la compra directa a la aerolínea?
- ¿Cuenta un pago con el móvil o con una tarjeta virtual vinculada a la tarjeta física?
- ¿Sigue siendo válido si el viaje se compró con puntos, millas o un cupón y solo se pagaron las tasas con la tarjeta?
- Si se paga en fracciones o a plazos, ¿cuándo se entiende que el viaje está pagado?
- ¿Qué pasa con los gastos que se pagan ya en destino, como el coche de alquiler o una excursión?
Estas preguntas no tienen una respuesta universal. La tienes que sacar del condicionado de tu tarjeta. Si en el certificado no aparece claro qué se entiende por "viaje pagado con la tarjeta", pregúntalo por escrito: es la frase que más reclamaciones evitaría si la leyéramos antes de comprar el billete.
Quién queda cubierto: el titular y sus acompañantes
La segunda duda típica es si el seguro cubre solo a quien tiene la tarjeta o también a quien viaja con él. Lo más habitual es que esté asegurado el titular, y que en bastantes productos se extienda al cónyuge o pareja y a los hijos dependientes cuando viajan juntos y el viaje se ha pagado con la tarjeta. Pero "viajan juntos" y "dependientes" son conceptos que cada póliza define a su manera, y un amigo adulto o un familiar fuera de esa definición normalmente no está incluido.
Un caso ilustrativo: imagina que viajas con tu pareja y que pagaste los dos billetes con tu tarjeta. Si la póliza incluye al cónyuge, ambos estáis cubiertos. Pero si cada uno pagó su billete con su propia tarjeta, o si la pareja es otra persona que no encaja en la definición de la póliza, las cosas cambian. Y si viajas con tus suegros o con un grupo de amigos, lo más probable es que cada uno necesite su propia cobertura.
Hay otros requisitos personales que se pasan por alto. Algunas pólizas fijan un límite de edad para el asegurado, otras exigen residencia en España, otras excluyen los desplazamientos al país de residencia o los viajes que empiezan y terminan sin salir del territorio nacional. Si viajas con un bebé, con una persona mayor o con alguien que no reside contigo, merece la pena preguntar en el certificado exactamente qué requisitos se piden a cada asegurado, no solo al titular.
Qué suele cubrir (y qué no) el seguro de las tarjetas Oro, Amex y neobancos
Que una tarjeta anuncie "seguro de viaje" puede significar cosas muy diferentes. En unas es solo un seguro de accidentes en transporte público. En otras añade asistencia médica en el extranjero. Las más completas suman cancelación, equipaje o retraso de vuelo. Y los planes de pago de algunos neobancos o cuentas digitales, como Revolut, incluyen seguro de viaje dentro de ciertos planes, con sus propias condiciones, que además pueden cambiar entre países y planes. Ninguna lista general vale para todas, así que la tabla siguiente describe cómo suele aparecer cada cobertura y qué mirar, sin importes.
Coberturas de una tarjeta: cómo suelen aparecer y qué mirar
| Cobertura | Cómo suele aparecer | Qué comprobar en el certificado |
|---|---|---|
| Accidentes de viaje | Muy habitual. Capital por fallecimiento o invalidez, con frecuencia ligado a un accidente en transporte público. | Si cubre solo el trayecto o también la estancia, y si incluye gastos médicos o solo capital. |
| Gastos médicos en el extranjero | Según tarjeta. No todas lo incluyen, y cuando lo hacen el límite suele ser inferior al de un seguro específico. | Capital máximo, franquicia, si hay pago directo al hospital o solo reembolso, y duración máxima. |
| Repatriación o traslado | Según tarjeta. Suele ir unida a la asistencia médica. | Si cubre repatriación sanitaria y también la de un acompañante o la de restos mortales. |
| Cancelación del viaje | Menos habitual o con causas muy tasadas y tope bajo. | Lista de causas, límite y qué ocurre con las enfermedades previas. Más en cancelación por enfermedad. |
| Equipaje y retraso | Según tarjeta. Suelen aparecer con límites por objeto y por viaje. | Límite por objeto, exclusiones (dinero, móviles, joyas) y obligación de reclamar antes a la aerolínea. |
| Coche de alquiler | Variable. Algunas tarjetas ofrecen cobertura de franquicia, otras no. | Si cubre daños, robo o ambos; si exige haber pagado el alquiler con la tarjeta; y qué categorías de coche excluye. |
| Móvil o compras | Variable. Cuando existe, suele limitarse al robo con violencia o a un periodo tras la compra. | Si cubre rotura, robo simple o pérdida, y si hay que haber comprado el aparato con la tarjeta. |
| Deportes de riesgo | Suele excluirse o limitarse mucho. | Qué actividades cuentan como riesgo (esquí, buceo, escalada) y si están excluidas. Más en deportes de riesgo. |
Descripción orientativa y general. Cada entidad y cada tarjeta fija sus condiciones: el único dato válido es el que figure en tu certificado de coberturas vigente.
Mira la primera fila con cuidado, porque es donde más se confunde. Un seguro de accidentes de viaje paga un capital si el accidente provoca la muerte o una invalidez, y a veces unos gastos de asistencia. No es lo mismo que un seguro de gastos médicos, que es el que te paga la operación de apendicitis o el ingreso por una neumonía en un país extranjero. Muchas tarjetas anuncian el primero con letras grandes y el segundo, si existe, con letra pequeña.
Sobre el seguro del coche de alquiler y el del móvil hay que ser especialmente cautos. En el primero, las coberturas de franquicia de una tarjeta pueden no cubrir los mismos daños que un seguro a todo riesgo del alquiler, y las exclusiones de neumáticos, cristales o conducción por vías no asfaltadas son habituales en el sector. En el segundo, la protección para el teléfono suele tener exclusiones por pérdida o descuido, y el robo sin violencia a veces queda fuera. Si te interesa el móvil, tienes un análisis aparte en qué cubre el seguro de un móvil roto fuera de casa.
Límites, exclusiones y preexistencias: donde se decide si te basta
Un seguro de tarjeta con "asistencia médica" puede ser una cobertura real o una cobertura de papel, según el capital máximo. En Europa, con un sistema sanitario público al que accedes con la Tarjeta Sanitaria Europea, un tope moderado puede ser suficiente para un susto. En destinos con sanidad privada cara, como Estados Unidos, un capital pequeño se agota en cuestión de días de ingreso. Si tu viaje va allí, el análisis cambia por completo y conviene leer antes la guía de seguro de viaje para Estados Unidos.
Exclusiones habituales que cambian el resultado
Las exclusiones son el motivo por el que dos coberturas con el mismo nombre valen tan distinto. Las que más se repiten en los seguros de este tipo son:
- Enfermedades preexistentes o crónicas, o complicaciones de algo que ya conocías antes de salir.
- Deportes de riesgo y actividades de aventura, o competiciones.
- Viajes a zonas con conflicto o con recomendación oficial de no viajar.
- Embarazo más allá de ciertas semanas o sin complicaciones imprevistas.
- Tratamientos que se podían programar o esperar a la vuelta.
- Los accidentes por alcohol o conducción sin la documentación exigida.
La más delicada es la de las preexistencias. Un seguro contratado aparte te pregunta por tu salud en el cuestionario, y el artículo 10 de la Ley de Contrato de Seguro te obliga a declarar con veracidad lo que sabes antes de contratar. En la tarjeta no hay cuestionario, pero no por eso se cubre todo: lo normal es que la póliza simplemente excluya lo que ya tenías. Si estás en tratamiento o en seguimiento por algo, lee qué aseguradoras cubren enfermedades preexistentes antes de viajar apoyado solo en la tarjeta.
Reembolso frente a pago directo, y la duración del viaje
Hay dos detalles prácticos que casi nunca aparecen en el anuncio. El primero es cómo se paga la asistencia. Una cobertura con pago directo al hospital o con una central de asistencia que gestiona el ingreso es muy distinta de otra en la que tú pagas la factura y luego pides el reembolso. Si te piden un adelanto de varios miles de euros al ingresar, la teórica cobertura no te soluciona el problema inmediato.
El segundo es la duración máxima por viaje. Es habitual que la cobertura de la tarjeta se limite a viajes de pocas semanas, y a veces a un número de días concreto desde la salida. Para unas vacaciones de diez días puede ser suficiente. Para un mes sabático, un Erasmus o un viaje largo por Asia, no: en ese caso mira la guía de seguro de viaje para estudiantes Erasmus o la de México, Tailandia y el sudeste asiático.
Seguro de la tarjeta frente a un seguro de viaje contratado aparte
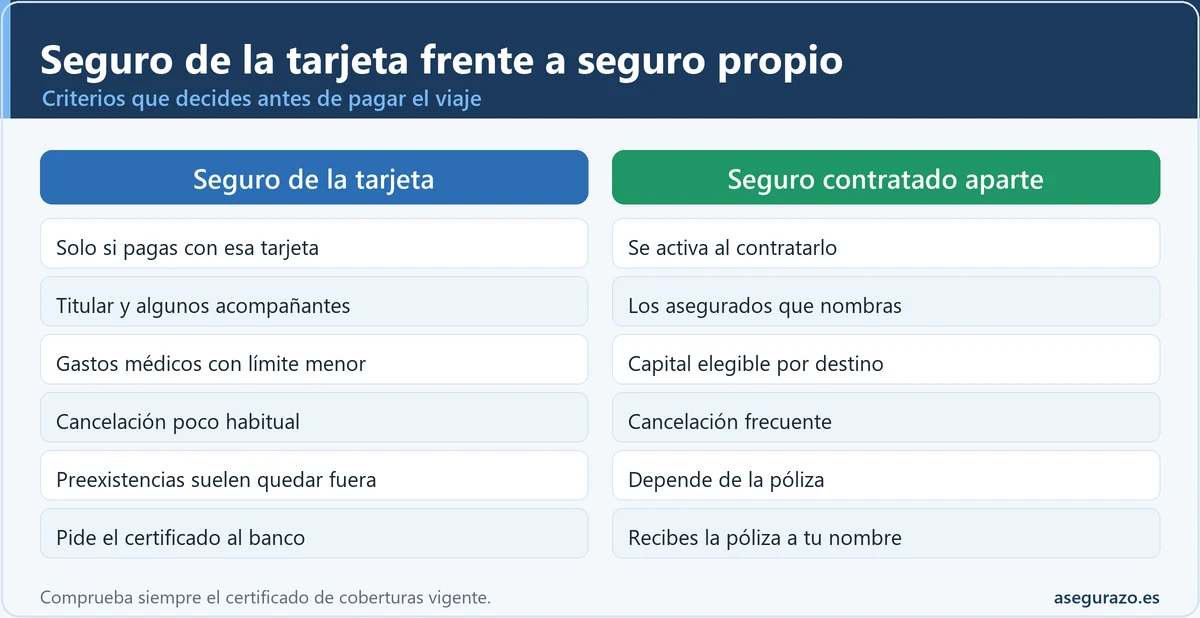
Comparar los dos no consiste en decidir cuál es mejor en abstracto, sino cuál encaja con tu viaje. La tabla recoge los criterios que importan y cómo suelen comportarse cada uno, sin precios porque dependen de destino, edad, duración y aseguradora.
Criterios para comparar: tarjeta o seguro contratado aparte
| Criterio | Seguro de la tarjeta | Seguro de viaje contratado aparte |
|---|---|---|
| Cuándo se activa | Si cumples la condición de pago con la tarjeta y la tarjeta está vigente. | Al contratar y pagar la prima, con las fechas del viaje que tú eliges. |
| Quién está cubierto | Titular y, según póliza, cónyuge e hijos dependientes que viajen con él. | Los asegurados que nombres en la póliza, con su edad y datos. |
| Gastos médicos | Cuando existen, suelen tener un límite inferior y reglas más estrictas. | Capital elegible según destino, normalmente más alto y adaptado al país. |
| Cancelación | Poco habitual o con causas muy limitadas. | Frecuente, con causas listadas y capital hasta el coste del viaje. |
| Preexistencias | Normalmente excluidas, sin posibilidad de negociarlas. | Depende de la póliza; hay productos que las contemplan con condiciones. |
| Duración | Máximo por viaje fijado por la póliza colectiva. | Elegible: desde fin de semana hasta periodos largos o anuales. |
| Deportes y actividades | Exclusiones amplias o sin opción de ampliar. | A veces se pueden añadir como suplemento. |
| Coste directo | Sin prima aparte, dentro de la cuota o beneficios de la tarjeta. | Prima específica que pagas por el viaje o por el año. |
| Documento que lo prueba | Certificado de coberturas que debes solicitar al banco. | Póliza y condiciones con tu nombre, recibidas al contratar. |
Criterios generales. Para tu caso, compara el certificado de tu tarjeta con las condiciones de la póliza concreta que estés valorando.
Lo más práctico no es elegir uno contra otro, sino usar la tarjeta como base y completar lo que falte. Si te cubre los accidentes pero no hay capital médico suficiente, contrata solo lo que te falta. Y si haces muchos viajes al año, puede que un seguro anual compense: lo analizamos en seguro de viaje anual frente a seguro por viaje, y tienes una calculadora para saber cuál sale mejor.
Ten en cuenta también cómo se llevan entre sí varios seguros. Algunas coberturas de tarjeta actúan como complemento o en exceso de otro seguro o de la sanidad pública, es decir, pagan lo que no cubre lo demás. Otras son principales. Si tienes varias coberturas, pregunta si pueden acumularse o si cada una paga solo su parte. Es una de esas cláusulas que solo se leen cuando ya hay una factura encima de la mesa.
Test de seis preguntas: ¿te basta la tarjeta para tu viaje?
Responde con tu viaje concreto en la cabeza. Cada pregunta tiene una señal verde (la tarjeta puede bastar en ese punto) y una roja (conviene reforzar con un seguro propio). Si tienes una sola señal roja en una pregunta importante, como los gastos médicos o el pago con la tarjeta, ya merece la pena ampliar. Si acumulas varias, no lo dudes.
¿Me basta mi tarjeta? Seis preguntas clave
Destino: ¿Europa o fuera de ella?
Duración: ¿cabe en el máximo por viaje?
Pago: ¿lo has pagado con esa tarjeta?
Gastos médicos: ¿el capital te tranquiliza?
Cancelación: ¿has pagado un viaje caro?
Salud y actividades: ¿algo queda fuera?
El test no te da una nota, te da una dirección. Si todas las respuestas son verdes pero aún no tienes el certificado, todavía no es suficiente: serán verdes solo si el documento lo confirma. Y si hay algún rojo, no significa que debas abandonar la tarjeta, sino usar su seguro como base y contratar un seguro de viaje que cubra solo ese hueco.
Cómo pedirle al banco el certificado de coberturas, paso a paso
El documento clave se llama de varias maneras ("certificado de seguro", "certificado de coberturas", "condicionado", "nota informativa"). Lo que quieres es el texto que detalle qué cubre, a quién, con qué límites y bajo qué condiciones. Pídelo con antelación, antes de pagar el viaje, para tener margen de decidir si compras algo más.
Cinco pasos para tener el seguro de tu tarjeta por escrito
Modelo de escrito para pedir el certificado
Puedes copiar este texto, adaptarlo y enviarlo por la banca online o por correo. Está pensado para que el banco no pueda contestarte con una frase vaga.
Asunto: solicitud de certificado de coberturas del seguro de mi tarjeta
Buenos días. Soy titular de la tarjeta (nombre del producto) con número terminado en (últimos cuatro dígitos). Tengo previsto un viaje a (destino) del (fecha de salida) al (fecha de vuelta), con (nombre de las personas que viajan).
Solicito, por escrito y antes de realizar el pago del viaje, el certificado de coberturas vigente del seguro asociado a mi tarjeta, con el condicionado completo, e indicando de forma expresa:
- nombre de la aseguradora, número de póliza y teléfono de asistencia disponible las 24 horas;
- personas aseguradas y requisitos de cada una (edad, residencia, parentesco);
- qué parte del viaje debe haberse pagado con la tarjeta para que la cobertura se active;
- capital máximo y franquicia de gastos médicos, repatriación y accidentes;
- duración máxima de cada viaje cubierto;
- coberturas de cancelación, equipaje, retraso, coche de alquiler y teléfono móvil, si las hay;
- exclusiones, incluidas las enfermedades preexistentes y los deportes de riesgo;
- procedimiento de siniestro, documentación exigida y si la asistencia se abona directamente o por reembolso.
Pido que me lo remitan en formato descargable y que confirmen que está vigente en la fecha de mi viaje. Gracias. Un saludo. (Nombre, DNI y datos de contacto.)
Modelo orientativo. Adáptalo a tu caso y guarda la fecha y el canal por el que lo envías.
Si la respuesta es vaga, te remite a una web genérica o dice que "se cubre todo lo habitual", no te sirve. Insiste citando el artículo 3 de la Ley de Contrato de Seguro y pide el condicionado concreto. Si aun así no lo consigues, plantéate que, para efectos prácticos, esa cobertura no existe para ti, y contrata aparte.
Errores frecuentes al confiar en el seguro de la tarjeta
Los fallos se repiten tanto que merece la pena listarlos. Casi todos se evitan con un par de comprobaciones antes del viaje y no con una póliza más cara.
Seis errores que dejan al viajero sin cobertura
Pagar el vuelo con otra tarjeta
Se compra el billete con la tarjeta de un familiar o con la que da mejor descuento, y la póliza de la tuya no se activa.
Confundir accidentes con gastos médicos
Se cree tener asistencia sanitaria cuando la tarjeta solo asegura un capital por accidente en transporte.
Dar por hecho que viajan todos cubiertos
El cónyuge o los hijos entran, pero un amigo, un suegro o un acompañante adulto no encajan en la definición.
Ignorar la duración máxima
El viaje dura más de lo que cubre la póliza y la protección termina antes del regreso.
Esperar cancelación o preexistencias
Se supone que cubre anular el viaje por enfermedad o atender algo que ya estaba diagnosticado.
No llevar el certificado ni el teléfono
Surge el problema en el extranjero y no se sabe a quién llamar ni qué documentos guardar.
Qué hacer si el seguro de la tarjeta no responde
Si surge un siniestro y la aseguradora de la tarjeta rechaza el pago, el camino es el de cualquier reclamación de seguros: primero el servicio de atención al cliente de la entidad, después el defensor del cliente si lo hay, y como vía pública, el servicio de reclamaciones de la DGSFP, que atiende quejas sobre aseguradoras. Tienes una guía completa en qué hacer si el seguro rechaza el siniestro y una plantilla en modelo de reclamación al SAC. Para tu caso concreto conviene confirmar los plazos con tu aseguradora o con un profesional.
Dudas habituales sobre el seguro de viaje de la tarjeta
¿Qué cubre el seguro de viaje de una tarjeta Visa Oro?
¿El seguro de viaje de una tarjeta American Express cubre a toda la familia?
¿Revolut incluye seguro de viaje?
¿Tengo que pagar todo el viaje con la tarjeta para estar cubierto?
¿El seguro de accidentes de viaje de la tarjeta paga los gastos médicos?
¿Cómo pido el certificado del seguro de mi tarjeta y cuánto tarda?
¿Puedo combinar el seguro de la tarjeta con otro seguro de viaje?
Te puede interesar
- 🌍 ¿Basta la Tarjeta Sanitaria Europea o necesito un seguro de viaje?
- 🔁 Seguro de viaje anual multiviaje frente a seguro por viaje
- 🧮 Calculadora: cuál te sale más barato, anual o por viaje
- 📄 Guía para leer una póliza de seguros sin morir en el intento
- 🔗 Seguro de viaje para mayores de 70: límites de edad y precio
- 🔗 Seguro de esquí en Andorra: TSE, rescate y forfait 2026
- 🔗 Seguro de viaje y robo de móvil: robo, hurto y denuncia 2026
- 🔗 Alquiler de coche en el extranjero: SCDW o seguro de franquicia
La decisión que conviene tomar antes de pagar el billete
El seguro de la tarjeta no es ni un engaño ni una garantía: es una cobertura condicionada que solo vale si has leído sus condiciones. El momento de comprobarlo no es en el aeropuerto ni en la urgencia de un hospital, sino antes de pagar el viaje, cuando aún puedes cambiar de tarjeta, pagar de otro modo o contratar lo que falte.
Pide el certificado hoy, contrástalo con las seis preguntas y apunta el teléfono de asistencia en tu móvil. Si todo encaja, habrás evitado una póliza que no necesitabas, con conocimiento de causa. Si algo falla, habrás visto el hueco con tiempo y por el precio de una prima, no de una factura médica en el extranjero.