
Llevas años usando la tarjeta sanitaria sin darle importancia. Te ha atendido en urgencias, ha seguido el embarazo de tu hermana y le ha puesto la vacuna a tu hijo. Un día, un compañero de trabajo te cuenta que le dieron cita con el dermatólogo en dos semanas porque "tiene mutua", y esa misma tarde te salta un anuncio de un seguro médico desde 30 euros al mes. La pregunta aparece sola: ¿tiene sentido pagar un seguro de salud privado teniendo Seguridad Social?
La mayoría de rankings y comparadores responden empujándote a contratar, porque ese es su negocio. Aquí vamos a hacer lo contrario: mirar primero qué usas de verdad, qué dicen los datos oficiales de listas de espera del Ministerio de Sanidad, cuánto cuesta en órdenes de magnitud y, sobre todo, cuándo no compensa. Al final hay un árbol de decisión para que te quedes con una respuesta tuya y no genérica.
Una advertencia sobre las cifras: las de listas de espera son oficiales (Sistema de Información de Listas de Espera del SNS, datos a 31 de diciembre de 2025) y las de uso y aseguramiento salen del Barómetro Sanitario 2024 y de un informe del Ministerio de Sanidad. Los precios son órdenes de magnitud de comparadores y aseguradoras, no tarifas de ninguna compañía. Para tu caso concreto conviene confirmar condiciones con la aseguradora o con un profesional.
Seguro de salud privado teniendo Seguridad Social: la respuesta corta y su letra pequeña
Sí, puedes tener ambas cosas a la vez, y es lo que hace un tercio de la población. Contratar una póliza privada no te quita la sanidad pública: el Real Decreto-ley 7/2018 reconoce el acceso universal al Sistema Nacional de Salud a quienes residen legalmente en España, tengan o no seguro privado. Según el Barómetro Sanitario 2024, el 32,6 % de las personas encuestadas tiene aseguramiento privado (un 23,2 % contratado por su cuenta o por un familiar y un 9,4 % por la empresa), frente al 17,2 % de 2018.
Lo que sí cambia es quién paga cada cosa. Si decides operarte o hacerte una resonancia en un centro privado por tu cuenta, la sanidad pública no te devuelve el dinero. El artículo 4.3 del Real Decreto 1030/2006 solo prevé reembolso en urgencias inmediatas de carácter vital, y únicamente cuando no se pudieron utilizar a tiempo los servicios públicos y no hay un uso abusivo de la excepción. Dicho de otra forma: pagas la póliza y, cuando la usas, usas la privada. Para eso existe.
La regla de las tres frases
- Si usas poco el sistema y vives donde las esperas son cortas, la póliza suele ser un gasto que casi no amortizas.
- Si necesitas especialista o pruebas con frecuencia y la espera te cuesta salud o trabajo, la póliza compra rapidez, que es lo que de verdad vende.
- Si lo que temes es una enfermedad grave, ni la póliza ni su ausencia deciden tanto como crees: los procesos más costosos se resuelven casi siempre en la pública.
- La tarjeta sanitaria y la medicina de familia de tu centro de salud.
- Las urgencias hospitalarias y el 061/112, sin pedir permiso a nadie.
- La hospitalización y la cirugía mayor cuando el caso es complejo o grave.
- Las vacunas del calendario, el seguimiento del embarazo y los programas de cribado.
- No te reembolsa lo que gastes en privado por tu cuenta, salvo urgencia vital.
- Citas con especialistas y pruebas en plazos que la aseguradora fija en su cuadro médico.
- Libertad para elegir entre los médicos y centros del cuadro (o reembolso, según modalidad).
- Habitación individual, urgencias de clínica y servicios extra que dependen de la póliza.
- Carencias: hasta que pasan, no puedes usar ciertas coberturas.
- Exclusiones y preexistencias: lo que ya tienes suele quedar fuera.
Quien trabaja en la administración y tiene mutualidad (por ejemplo, MUFACE) funciona con un sistema propio de elección entre sanidad pública y entidad concertada, que no es el tema de esta guía. Aquí hablamos de una persona con Seguridad Social que se plantea una póliza individual o familiar por encima de lo que ya tiene.
Listas de espera: lo que dicen los datos oficiales del Ministerio de Sanidad
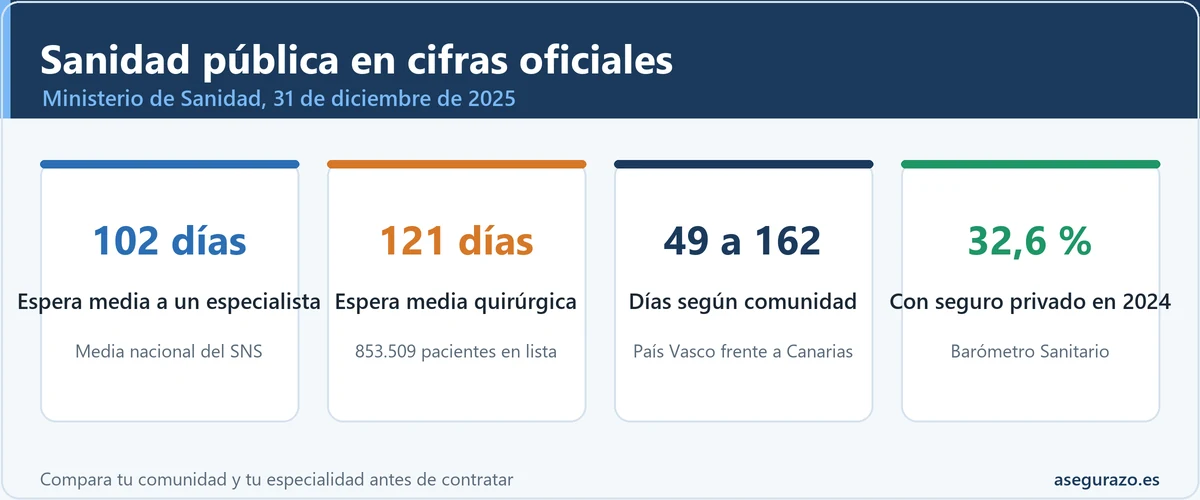
El argumento número uno para contratar un seguro es la espera. Conviene ponerle números oficiales. El SISLE-SNS, el sistema con el que el Ministerio de Sanidad agrega las listas de las comunidades autónomas, publicaba a 31 de diciembre de 2025 un tiempo medio de espera de 102 días para una primera consulta con especialista, y de 121 días para una intervención quirúrgica programada. En total, 853.509 pacientes esperaban una operación.
Sanidad pública a 31 de diciembre de 2025 (SNS, media nacional)
Fuente: Ministerio de Sanidad, SISLE-SNS, situación a 31/12/2025. Son medias de todo el país: tu comunidad y tu especialidad pueden estar muy por encima o por debajo.
Qué especialidades esperan más para una primera consulta
La media esconde diferencias enormes entre especialidades. En las primeras consultas, Traumatología (132 días) y Dermatología (127 días) encabezan la lista de las diez que el Ministerio desglosa, y a bastante distancia quedan Cardiología (68 días) y Ginecología (64 días). Es decir, la espera depende mucho de qué médico necesitas, y eso es justo lo que deberías mirar antes de pagar una póliza.
Tu código postal pesa más que la media nacional
El dato que casi nadie pone al lado del precio de la póliza es este: la espera media para una primera consulta va de 49 días en el País Vasco y 61 en Cantabria a 162 en Canarias y 152 en Navarra. Una persona de Las Palmas y otra de Bilbao no tienen la misma sanidad pública en la práctica, y por tanto no hacen la misma cuenta cuando miran un seguro. Ojo con comparar a la ligera: el propio Ministerio avisa de que cada comunidad aporta sus datos con sus criterios y es responsable de su fidelidad.
Primera consulta con especialista por comunidad autónoma (31/12/2025)
| Comunidad | Espera media | Citas de más de 60 días |
|---|---|---|
| Canarias | 162 días | 89,9 % |
| Navarra | 152 días | 57,6 % |
| Aragón | 138 días | 73,0 % |
| Andalucía | 136 días | 57,1 % |
| Cataluña | 120 días | 72,3 % |
| Extremadura | 112 días | 53,0 % |
| Asturias | 103 días | 58,5 % |
| Castilla y León | 102 días | 55,2 % |
| C. Valenciana | 95 días | 53,7 % |
| Murcia | 89 días | 81,9 % |
| Baleares | 71 días | 44,4 % |
| Madrid | 68 días | 63,5 % |
| Castilla-La Mancha | 64 días | 65,6 % |
| Galicia | 63 días | 41,3 % |
| Cantabria | 61 días | 42,7 % |
| País Vasco | 49 días | 69,2 % |
| La Rioja | 32 días | 53,0 % |
| Total SNS | 102 días | 61,5 % |
Se incluyen pacientes sin cita asignada que a la fecha del corte superaban los 60 días en el registro. Ceuta y Melilla omitidas por espacio. Fuente: SISLE-SNS, Ministerio de Sanidad (RD 605/2003).
La cirugía: el tiempo medio y el porcentaje que pasa de seis meses
En lista quirúrgica, las diferencias por intervención son igual de grandes. Una catarata espera de media 68 días y solo un 2,6 % supera los seis meses, mientras que un hallux valgus llega a 146 días y casi un 31 % pasa de seis meses. Por especialidades, Traumatología acumula 200.584 pacientes en espera con 137 días de media, la mayor bolsa de todo el sistema.
Algunas intervenciones programadas en el SNS (31/12/2025)
| Intervención | Pacientes en espera | Espera media | Más de 6 meses |
|---|---|---|---|
| Catarata | 124.195 | 68 días | 2,6 % |
| Túnel carpiano | 17.377 | 91 días | 13,6 % |
| Colecistectomía | 18.160 | 96 días | 15,5 % |
| Prótesis de cadera | 15.256 | 98 días | 13,7 % |
| Hernia inguinal | 37.675 | 103 días | 17,7 % |
| Prótesis de rodilla | 29.312 | 105 días | 15,9 % |
| Artroscopia | 16.031 | 125 días | 26,1 % |
| Amigdalectomía | 18.624 | 129 días | 28,6 % |
| Hallux valgus | 13.085 | 146 días | 30,9 % |
Datos de espera estructural (programada). Fuente: SISLE-SNS, Ministerio de Sanidad.
Antes de asustarte con estas cifras, tres matices que la propaganda de las aseguradoras no menciona. Primero, son medias: hay quien espera 20 días y quien espera 300. Segundo, el resumen oficial de diciembre de 2025 cubre consultas y cirugía programada, no las pruebas diagnósticas, que es otro de los motivos de contratación. Tercero, las situaciones urgentes y graves suelen priorizarse y no hacen esa cola: la espera estadística es la de lo programable, no la de lo que no puede esperar.
Qué hacer mientras esperas en la pública
Si tu cita lleva tiempo, tienes margen de actuación sin pagar nada. Pregunta en tu centro de salud si el motivo de la derivación justifica una cita preferente, y conserva por escrito la fecha de la solicitud. Varias comunidades fijan plazos máximos garantizados para determinadas intervenciones, a partir del marco que establecen el Real Decreto 605/2003 y el Real Decreto 1039/2011, así que consulta los de tu comunidad y la vía para reclamar si se superan.
Tampoco olvides que una espera larga no es lo mismo que un riesgo clínico. Si tus síntomas empeoran de forma clara, la puerta correcta son las urgencias, no una póliza contratada con prisa. Y si la espera sí te perjudica mucho en lo laboral o en lo personal, ese es precisamente el caso en el que la rapidez de una póliza puede merecer la pena, siempre que no sea por una dolencia que ya tengas.
Qué cubre un seguro privado que la sanidad pública no te da (y al revés)
El informe del Ministerio de Sanidad sobre la sanidad privada (diciembre de 2025) plantea que el fuerte aumento del aseguramiento privado desde 2018 podría reflejar un deseo de acceso más rápido a consultas con especialistas y a pruebas diagnósticas. Es una hipótesis del propio Ministerio, y encaja con lo que ofrecen las pólizas: agilidad en lo programable y comodidad. Lo que no ofrecen es sustituir a la pública en lo más pesado.
Sanidad pública y seguro privado, servicio a servicio
| Lo que necesitas | Sanidad pública | Seguro privado | Quién suele ganar |
|---|---|---|---|
| Primera cita con especialista | 102 días de media, muy variable por comunidad | Plazos que fija el cuadro médico de la póliza | Privado, si no hay urgencia |
| Pruebas diagnósticas | Según centro y prueba | Cubiertas por la póliza, a veces con autorización previa | Depende de la póliza |
| Urgencias | Universales y gratuitas; el 86,4 % de quienes usaron urgencias en el último año pasó por la pública | Urgencias de clínica concertada, según cuadro | Empate |
| Embarazo y parto | Seguimiento y parto en hospital público | Cobertura con carencia, a menudo larga | Depende de tu plan |
| Cirugía mayor e ingreso | Cobertura plena; la espera es programada | Cubierta con límites y exclusiones | Depende del caso |
| Enfermedad grave o trasplante | Más del 95 % de los procesos más costosos se resuelven en el SNS | Con exclusiones, preexistencias y topes | Público |
| Psicología | Acceso con esperas | Número limitado de sesiones al año | Depende de la póliza |
| Dental | Cobertura muy limitada | Suele ser extra con franquicias | Mira el extra |
| Lo que ya tienes diagnosticado | Atención completa | Preexistencias casi siempre excluidas | Público |
Datos de uso y complejidad: Informe de evaluación de la sanidad privada, Ministerio de Sanidad (dic. 2025). Condiciones del seguro: varían por póliza; compruébalas en tu contrato.
El cuadro médico es lo que de verdad compras
Cuando contratas una póliza de cuadro médico, el producto no es "salud", es una lista de profesionales y centros con los que la aseguradora tiene acuerdo y un compromiso de cobertura. Por eso conviene comprobar cuántos especialistas hay en tu ciudad, si el hospital que te gustaría está incluido y qué tipo de pruebas requieren autorización previa. Una póliza de reembolso te deja elegir libremente a cambio de adelantar el pago y recuperar un porcentaje, algo que comparamos en reembolso o cuadro médico, cuál elegir.
Esa última columna importa más de lo que parece. El mismo informe señala que los procesos más costosos, como los neonatos de bajo peso o los trasplantes, se abordan en más de un 95 % en el Sistema Nacional de Salud. La sanidad pública sigue siendo la protección real frente al gasto catastrófico, y esa protección no depende de que tengas o no una póliza.
Por eso los datos de uso muestran que la gente combina ambas. Entre quienes utilizaron servicios sanitarios en el último año, el 91,5 % pasó por un centro público de atención primaria y el 32 % por uno privado, y en atención especializada fueron un 70 % público y un 45,6 % privado. Los porcentajes suman más de 100 porque muchas personas usan las dos redes. En el Barómetro Sanitario 2024, además, el 76,1 % prefería un hospital público para un ingreso, y el 56,9 % un centro público para una consulta de especialista.
Qué usas de verdad: cuatro perfiles ilustrativos para hacer tu cuenta
La mejor forma de saber si compensa es mirar tus últimos doce meses: cuántas veces fuiste al médico de familia, cuántas a un especialista, qué pruebas te hicieron, si tuviste urgencias o una operación. Quien lo apunta suele sorprenderse, porque el recuerdo exagera lo que esperaste y olvida lo que no usaste. Estos cuatro perfiles son ejemplos ilustrativos, no casos reales, para que veas cómo cambia la cuenta.
Sano, 28 años, dos visitas al año
Va al centro de salud por algo puntual y una vez al dermatólogo por un lunar. Si la cita tarda, la espera le molesta, no le pone en riesgo.
Suele compensar poco: la póliza se amortiza mal.
Pareja con un bebé de un año
Pediatra, otitis, fiebres a las tres de la mañana y consultas de especialista en el primer año. Valoran la agilidad y las urgencias pediátricas de clínica.
Puede compensar, sobre todo si ya han pasado las carencias.
Dolor de rodilla desde hace meses
Lleva una espera larga para Traumatología y no puede trabajar bien. El valor de la póliza aquí es acortar un plazo concreto, pero ojo: una lesión ya iniciada puede quedar como preexistente.
Compensa a medias: revisa preexistencias antes de firmar.
Cincuenta y pocos con diabetes diagnosticada
Su seguimiento está en la pública y funciona. Una póliza nueva probablemente excluiría su diabetes y le subiría la prima con la edad, así que paga por lo que menos necesita.
Suele compensar poco o nada, salvo para extras concretos.
Si eres trabajador por cuenta ajena y tu empresa te ofrece el seguro como retribución en especie, la cuenta cambia: la prima pagada por la empresa está exenta de IRPF hasta 500 euros anuales por persona (1.500 si hay discapacidad), según el artículo 42.3 de la Ley 35/2006. Consulta tu caso con la empresa o con un profesional, y fíjate en lo que pasa con esa póliza si dejas el trabajo, algo que explicamos en qué pasa con tu seguro médico si dejas la empresa.
Cuánto cuesta un seguro de salud privado: órdenes de magnitud por edad
No existe una tarifa oficial, así que lo honesto es dar rangos. Según los comparadores publicados en 2026, una póliza con copago ronda los 30 a 40 euros al mes entre los 30 y los 50 años, y una sin copago los 65 a 90 euros. La prima media de los seguros individuales que recoge ICEA, citada por una aseguradora, se acerca a 975 euros al año (unos 81 al mes). A partir de los 65, la media que mencionan esas mismas fuentes supera los 145 euros mensuales.
Cuota mensual orientativa según edad y modalidad
| Edad | Con copago (básica) | Sin copago |
|---|---|---|
| Unos 30 años | Unos 29 euros | Unos 66 euros |
| Unos 40 años | Unos 32 euros | Unos 71 euros |
| Unos 50 años | Unos 37 euros | Unos 86 euros |
| Más de 65 años | Media que supera los 145 euros al mes, según las fuentes consultadas | |
Cifras medias redondeadas de comparadores y aseguradoras, 2026. No son tarifas de ninguna compañía: dependen de provincia, cuadro médico, coberturas y del cuestionario de salud. Pide presupuesto.
Qué mueve el precio además de la edad
La edad es solo una de las variables. Pesan también la provincia (según una aseguradora, Madrid, Barcelona y Baleares rondan un 5 % más), el tamaño del cuadro médico, si incluye hospitalización, el copago y las condiciones sobre preexistencias. De ahí que dos presupuestos con la misma cuota puedan cubrir cosas muy distintas, y que conviene pedirlos siempre con la misma modalidad para compararlos de verdad.
La cuota de hoy no es la que importa, porque el seguro de salud sube. Los datos del sector hablan de un crecimiento de las primas del 11,43 % en 2025 (13.443 millones de euros según UNESPA) y de subidas habituales de entre el 6 y el 10 % anual para el asegurado. Detallamos los motivos y las palancas para frenarlo en por qué sube el seguro de salud cada año. Aquí interesa otra cosa: lo que cuesta mantenerlo diez años.
Simulación aritmética: una póliza de 70 euros al mes durante diez años
Cálculo con cuota inicial de 70 euros (840 al año) y una subida constante aplicada desde el segundo año. Es aritmética, no una previsión de ninguna aseguradora.
Con esa simulación a mano puedes hacer la cuenta del punto de equilibrio. Si una póliza te cuesta 840 euros al año y una consulta privada suelta te costara, como ejemplo redondo, 70 euros, la póliza se amortiza cuando necesitas doce consultas o su equivalente en pruebas. Es un ejemplo, no una tarifa: pregunta el precio real de consultas y pruebas en los centros de tu ciudad y haz la división con tus números. Si no alcanzas esa cifra de uso, la póliza es un seguro de comodidad, y está bien que lo sepas antes de contratar.
La letra pequeña que el folleto no destaca: carencias, preexistencias y exclusiones
Tres cláusulas deciden si la póliza te sirve cuando la necesitas, y las tres juegan en contra de quien contrata tarde. La primera es la carencia: el plazo durante el que no puedes usar ciertas coberturas. Las consultas suelen empezar enseguida, pero cosas como el parto o las intervenciones pueden tardar meses; lo explicamos en qué es el periodo de carencia en un seguro médico.
La segunda es la preexistencia: lo que ya tenías antes de contratar. Las aseguradoras suelen excluirlo o rechazar la solicitud, y esa es la razón por la que contratar a los 55 con una dolencia diagnosticada sale tan decepcionante. Tienes el detalle en enfermedades preexistentes y qué seguros te aceptan, y conviene responder el cuestionario de salud con honestidad, porque lo contrario puede acabar en una rescisión.
La tercera son las exclusiones: tratamientos y pruebas que el contrato deja fuera, o que cubre con límites anuales. Antes de firmar, revisa la tabla de qué no cubre un seguro de salud y compárala con lo que tú crees que contratas. A todo esto se suma el cuadro médico: de poco sirve una póliza con mil especialistas si en tu ciudad solo hay tres y con agenda llena.
Cuándo un seguro de salud privado no compensa
Esta es la parte que los rankings se saltan. Hay seis situaciones en las que lo más sensato suele ser no contratar, o contratar otra cosa. Para cada una hemos puesto la alternativa razonable.
La póliza se amortiza mal y la cuota solo sube.
Alternativa: guardar una cantidad al mes como fondo para consultas puntuales.
Es probable que quede excluida o que te rechacen, y la pública te la atiende igual.
Alternativa: mantén tu seguimiento público y valora solo coberturas sueltas (dental, por ejemplo).
Si tu especialidad espera pocas semanas, el principal argumento de venta desaparece.
Alternativa: revisa los datos oficiales de tu comunidad cada semestre y decide con ellos.
La póliza no te protege mejor que el SNS frente a procesos muy costosos, y los topes pueden jugarte en contra.
Alternativa: si buscas una red de seguridad económica, mira productos específicos de capital por enfermedades graves.
Contratar con 30 euros al mes y no poder pagar 90 a los 55 deja la póliza a medias o te obliga a cambiar con penalizaciones.
Alternativa: elige una modalidad con copago que dejes cómoda y ten un colchón para subidas.
Un seguro sin uso concreto en mente tiende a cancelarse al segundo o tercer año, cuando ya has pagado carencias.
Alternativa: define qué situación quieres resolver (una operación, un embarazo, un especialista) y busca esa cobertura.
Árbol de decisión: ¿te conviene contratar un seguro privado?
Marca la frase que más se parezca a tu situación y verás una orientación. No sustituye a tu contrato ni a un profesional, pero te ahorra empezar a comparar precios sin saber qué buscas.
¿Cuál de estas frases se parece más a tu situación?
Lo razonable: no contratar de momento
- Apunta tu uso real durante un año antes de decidir.
- Consulta los datos de tu comunidad y tu especialidad.
- Reserva un fondo para consultas puntuales.
- Recuerda que contratar sano es más fácil que hacerlo con una dolencia: revisa el tema cada año.
Lo razonable: mirar una póliza con carencias cortas
- Comprueba si tu caso podría contar como preexistencia antes de firmar.
- Pregunta el plazo de carencia para la prueba o consulta que necesitas.
- Valora copago, que abarata la cuota si el uso es puntual.
- Si la dolencia ya está en marcha, la privada puede no cubrirla: aclara esto por escrito.
Lo razonable: planificar con tiempo
- Para embarazo y parto hay carencias largas: contrata bastante antes de buscarlo.
- Revisa el plazo para incluir al recién nacido en la póliza.
- Valora urgencias pediátricas y cuadro médico de tu ciudad.
- Mantén la pública para vacunas y seguimiento.
Lo razonable: apoyarte en la pública
- Tu seguimiento principal seguirá en el SNS, que es donde se resuelven los procesos costosos.
- Una póliza nueva probablemente excluirá lo que ya tienes.
- Si aun así quieres una, pide por escrito qué excluye exactamente.
- Valora solo coberturas que no se solapen (dental, segunda opinión).
Lo razonable: aprovecharlo, con un ojo en la salida
- La prima pagada por la empresa está exenta de IRPF hasta 500 euros anuales por persona.
- Averigua qué pasa con la póliza si dejas la empresa y si puedes mantenerla.
- Si añades a tu familia, calcula el coste adicional real.
- Pide copia de las condiciones: aunque no la pagues tú, la usas tú.
Si decides contratar: seis pasos para no arrepentirte en el segundo año
Entre no contratar nada y comprar la póliza más completa hay un abanico intermedio: modalidades con copago, pólizas sin hospitalización que complementan a la pública, o reembolso si quieres elegir médico. El orden de los pasos importa más que la marca. Si te decides, esta es una secuencia razonable.
- 1
Apunta tu uso real de doce meses
Visitas, especialistas, pruebas, urgencias y gasto privado que ya hiciste.
Tip: si no llegas a tres visitas, probablemente no necesitas póliza. - 2
Mira la espera de tu comunidad y tu especialidad
Los datos del SISLE-SNS son públicos y se actualizan cada pocos meses.
Tip: guarda la captura con la fecha para comparar dentro de un año. - 3
Pide el cuadro médico de tu ciudad
Comprueba que están los especialistas y centros que usarías, y cuánto tardan en dar cita.
Tip: pide cita de prueba antes de contratar, si la compañía te deja. - 4
Elige modalidad: copago, sin copago o reembolso
Lo que ahorras en cuota lo pagas en cada uso. Haz tu división con tu uso real.
Tip: mira la comparativa de copago con ejemplos. - 5
Lee carencias, preexistencias y exclusiones
Pide por escrito qué cubre de lo que te importa y desde qué fecha.
Tip: responde el cuestionario de salud con total sinceridad. - 6
Ponle fecha a la revisión anual
Revisa cada año si sigues usando la póliza, cuánto ha subido y si hay mejores ofertas.
Tip: apunta la fecha del preaviso de subida en tu calendario.
Si ya sabes que quieres contratar y solo dudas entre compañías, tienes una comparativa sin ruido en los mejores seguros de salud de España, y una calculadora para el copago en copago frente a sin copago: calculadora del punto de equilibrio.
Cinco errores que se pagan caros al decidir entre pública y privada
- Contratar por una espera puntual y no por tu uso medio: la cola que te agobia hoy puede no ser la que sufras el año que viene.
- Dar de baja la pública mentalmente: seguirás necesitándola para hospitalización compleja, urgencias vitales y enfermedades graves.
- Comparar solo la cuota y no el copago, los límites anuales y el cuadro médico en tu ciudad.
- Esperar a que haya un problema para contratar: con la dolencia ya presente, la póliza llega con exclusión incluida.
- No revisar nunca la póliza y descubrir tres años después que ha subido más del 30 % o que ya no usas lo que cubre.
Un error final, el más silencioso: pensar que un seguro de salud es como el del coche, que se contrata y se olvida. Es un contrato vivo, con renovaciones anuales y cláusulas que importan en el momento justo, de ahí que merezca un rato de lectura. Si un día la aseguradora te niega una prueba, repasa qué hacer cuando el seguro de salud no autoriza una prueba con las vías de reclamación.
Dudas habituales sobre tener sanidad pública y privada a la vez
¿Puedo tener sanidad pública y privada a la vez?
¿Merece la pena un seguro privado si tengo Seguridad Social?
¿Qué cubre un seguro privado que no cubre la sanidad pública?
¿Cuánto tardan realmente las listas de espera en la sanidad pública?
¿Cuánto cuesta un seguro de salud privado?
¿Me devuelve dinero la Seguridad Social si voy a la privada?
Sanidad pública o privada, ¿cuál elegir?
Relacionado con esto
- 💶 Seguro de salud con copago o sin copago: cuál ahorra más
- 🔎 Qué no cubre un seguro de salud: tabla de exclusiones 2026
- ⏳ Qué es el periodo de carencia en un seguro médico
- 🩺 Seguro de salud: reembolso o cuadro médico, cuál elegir
Contratar por miedo a la cola o por uso real: la pregunta que decide
Los datos de diciembre de 2025 dicen dos cosas a la vez, y las dos son ciertas: esperar 102 días por un especialista es mucho, y la sanidad pública sigue resolviendo casi todo lo más caro y complejo. Un seguro privado compra tiempo en lo programable; no compra seguridad frente a lo grave, ni te quita la pública, ni evita que la cuota suba. Cuando lo ves así, la decisión deja de ser una cuestión de miedo y se convierte en una pregunta práctica.
Haz esto esta semana: apunta tus visitas de los últimos doce meses, busca la espera de tu comunidad en la última publicación del SISLE-SNS, pide un presupuesto real con tu edad y divide. Si el cálculo sale a favor, contrata con las carencias y exclusiones por escrito. Si no, ya sabes qué hacer: mantente en la pública, ahorra la prima y revisa la decisión cada año.
Fuentes y dónde comprobarlo
- Ministerio de Sanidad: Sistema de Información de Listas de Espera del SNS (SISLE-SNS)
- Ministerio de Sanidad: Barómetro Sanitario 2024 y evaluación de la sanidad privada
- BOE: Real Decreto 1030/2006, cartera de servicios comunes del SNS (art. 4.3)
- BOE: Real Decreto-ley 7/2018, acceso universal al SNS
- Dirección General de Seguros y Fondos de Pensiones (DGSFP)