
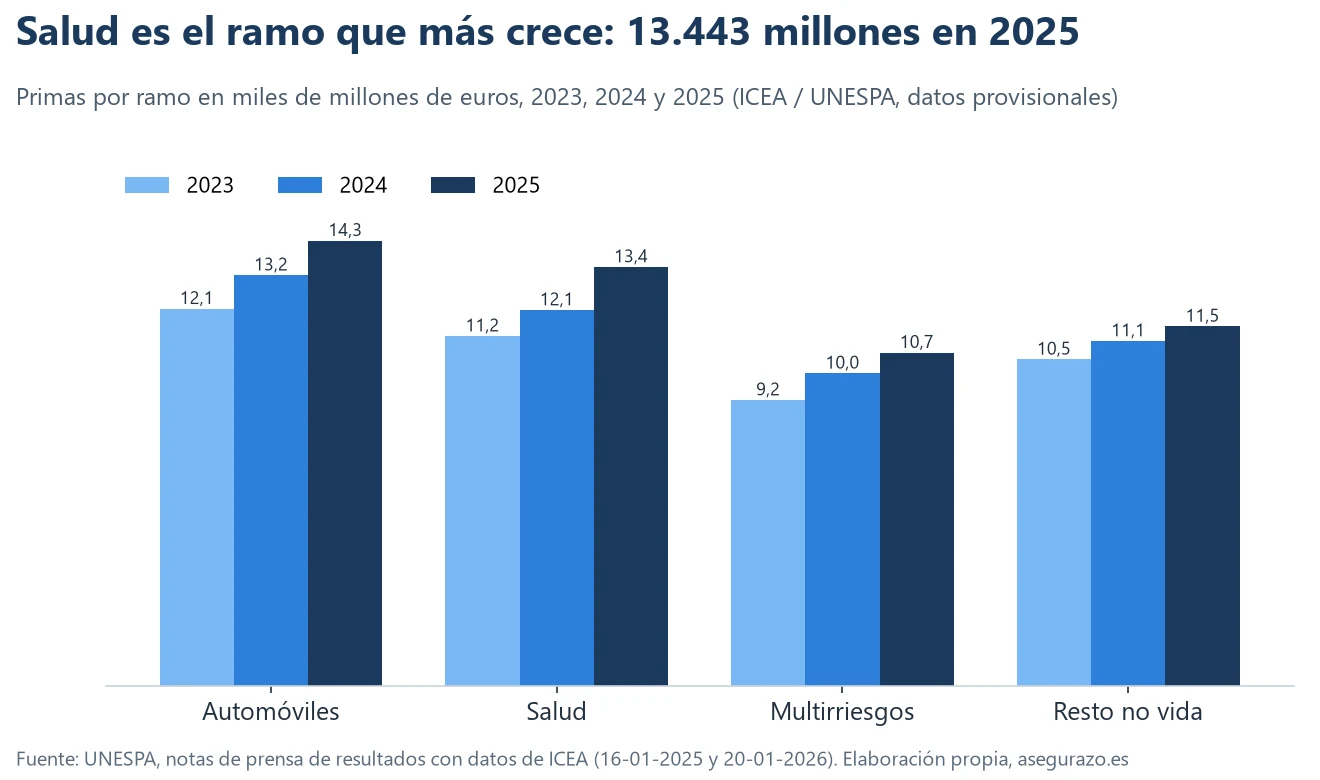
En 2025 las aseguradoras facturaron 85.879 millones de euros en primas: 49.963 en no vida (+7,79 %) y 35.916 en vida (+23,17 %). Dentro del no vida, salud creció un 11,43 %, autos un 8,38 %, multirriesgos un 6,60 % y el resto, un 4,21 %. En los nueve primeros meses de 2026 el no vida crece un 5,59 %: el ritmo baja en todos los ramos.
Cada vez que llega la renovación de una póliza aparece la misma duda: ¿suben todos los seguros o solo el mío? Una parte de la respuesta está en las notas de prensa trimestrales de UNESPA, la patronal del seguro, que publica con los datos de ICEA cuánto facturan las aseguradoras por ramo. Esta página lee las tres últimas, la de cierre de 2024, la de cierre de 2025 y la de septiembre de 2026, y las pone al lado de lo que mide el INE sobre precios.
Los números, sin adornos
| Ramo | 2024 | 2025 | Variación 2025 | Ene-sep 2025 | Ene-sep 2026 | Variación 2026 |
|---|---|---|---|---|---|---|
| Automóviles | 13.180 | 14.285 | +8,38 % | 10.673 | 11.320 | +6,06 % |
| Salud | 12.064 | 13.443 | +11,43 % | 9.961 | 10.670 | +7,11 % |
| Multirriesgos | 10.035 | 10.697 | +6,60 % | 7.849 | 8.288 | +5,60 % |
| Resto no vida | 11.072 | 11.538 | +4,21 % | 8.753 | 9.039 | +3,26 % |
| Total no vida | 46.350 | 49.963 | +7,79 % | 37.237 | 39.317 | +5,59 % |
| Vida | 29.159 | 35.916 | +23,17 % | 27.201 | 31.796 | +16,89 % |
| Total seguro directo | 75.509 | 85.879 | +13,73 % | 64.438 | 71.113 | +10,36 % |
Todas las cifras, en millones de euros, son estimaciones para el total del sector. UNESPA las calcula con datos de las entidades que participan en el estudio de ICEA, que cubren entre el 95,8 % y el 96,9 % del mercado según la nota, y las presenta como provisionales. Por eso una misma cifra cambia ligeramente de una nota a otra: el no vida de 2024 figuraba como 46.333 millones en la nota de enero de 2025 y como 46.350 en la de enero de 2026.
De dónde sale el crecimiento del no vida
El no vida facturó en 2025 unos 3.613 millones de euros más que en 2024. Repartir ese incremento por ramos da una imagen distinta de la que sugieren los porcentajes:
| Ramo | Incremento en millones | % del incremento total | % del no vida en 2025 |
|---|---|---|---|
| Salud | +1.379 | 38,2 % | 26,9 % |
| Automóviles | +1.105 | 30,6 % | 28,6 % |
| Multirriesgos | +662 | 18,3 % | 21,4 % |
| Resto no vida | +466 | 12,9 % | 23,1 % |
Salud pesa el 26,9 % de las primas de no vida y aportó el 38,2 % del crecimiento. Autos, que es el ramo mayor (28,6 %), aportó el 30,6 %. El multirriesgo, que incluye hogar, comercio y comunidades, aportó menos de lo que representa. En un mercado que crece alrededor de un 8 %, la salud es la que tira más del conjunto.
Salud: el ramo que más sube
Las primas del seguro de salud crecieron un 11,43 % en 2025, hasta 13.443 millones, el mayor incremento entre los ramos de no vida. Por modalidades, la asistencia sanitaria, que es el seguro de cuadro médico, creció un 12,08 %; el reembolso, un 7,84 %, y el subsidio por hospitalización o incapacidad cayó un 1,42 %. El patrón sigue en 2026, pero con menos intensidad: la asistencia sanitaria crece un 7,43 % hasta septiembre, el reembolso un 4,67 % y el subsidio vuelve a terreno positivo (+2,29 %).
Para el asegurado, lo que cambia con estos datos no es una cifra, sino una pregunta: ¿por qué sube mi póliza de salud cada año? El artículo por qué sube el seguro de salud cada año y cómo frenarlo explica los factores habituales y la calculadora de subida frente al INE permite contrastar una subida concreta con el índice oficial. Si se trata de elegir entre dos modalidades, reembolso frente a cuadro médico compara ambas.
Automóviles: 14.285 millones y ritmo a la baja
Las primas de automóviles crecieron un 8,38 % en 2025. Las dos grandes partes del ramo se movieron casi igual: la responsabilidad civil, la parte obligatoria, creció un 8,32 %, y las otras garantías, lo que se contrata además (lunas, robo, daños propios, asistencia), un 8,45 %. En los nueve primeros meses de 2026 el crecimiento baja a un 6,06 %, con la responsabilidad civil en el 6,46 % y las otras garantías en el 5,65 %. Es la primera señal clara de enfriamiento en un ramo que había crecido un 8,88 % en 2024, según la nota de enero de 2025.
Un conductor que busca entender su propia renovación encontrará en pagar anual o fraccionado y en cuántos partes se pueden dar al año los factores que dependen de cada póliza. Los datos de UNESPA son del sector entero y no predicen el precio de una póliza individual.
Multirriesgo: hogar, comunidades y comercio
El multirriesgo, que incluye el seguro de hogar, el de comunidades de propietarios, comercios e industria, facturó 10.697 millones en 2025, un 6,60 % más. Dentro de él, el hogar creció un 7,42 %, las comunidades un 7,79 %, el comercio un 4,72 % y el industrial un 4,24 %. En 2026 hasta septiembre el hogar sube un 6,02 %, las comunidades un 6,63 % y el comercio un 4,36 %.
La diferencia entre hogar y comercio, de casi tres puntos en 2025, es una pista de que los seguros de particulares crecen más rápido que los de empresas. No es una explicación, solo una constatación. Para el seguro de hogar, la siniestralidad y los costes medios ayuda a interpretar los precios, y los datos del seguro de comunidades hacen lo propio con ese ramo.
El enfriamiento de 2026, modalidad por modalidad
El gráfico muestra el crecimiento de cada modalidad en 2025 completo y en los nueve primeros meses de 2026. Cada línea une los dos puntos: cuanto más larga y descendente, mayor la desaceleración.
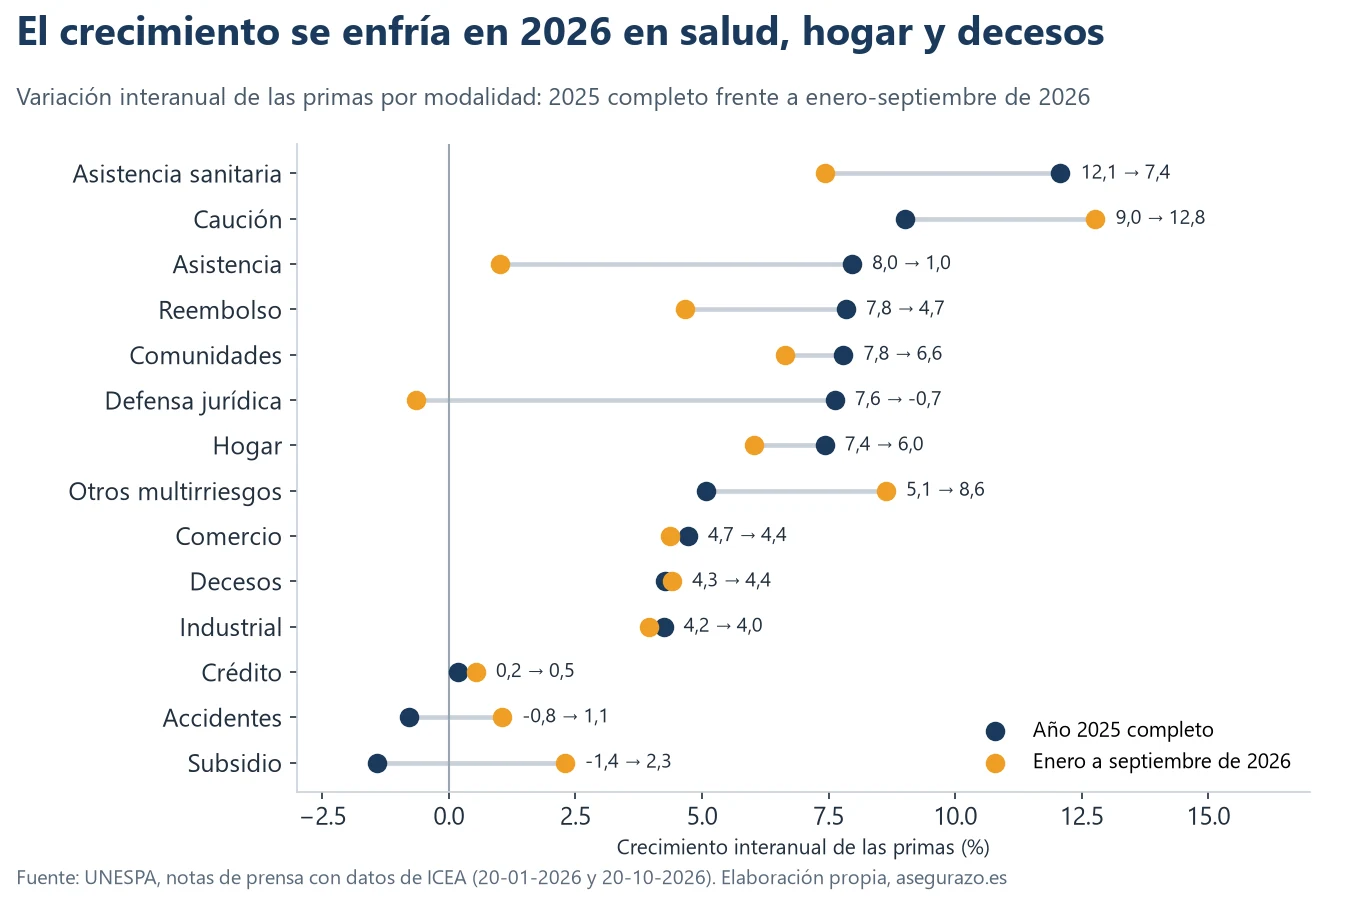
Tres lecturas. La más llamativa es la caída del crecimiento de la asistencia sanitaria, de un 12,08 % a un 7,43 %. La segunda, que algunas modalidades pequeñas se mueven en sentido contrario: la caución sube del 9,00 % al 12,77 %, y «otros multirriesgos» del 5,07 % al 8,63 %. La tercera, que la defensa jurídica pasa de crecer un 7,62 % a caer un 0,65 %. Son modalidades de menor volumen y con menor cuota de estudio, y los cambios fuertes en ellas son menos representativos que los de los ramos grandes.
| Modalidad | 2025 | Ene-sep 2026 | Diferencia (puntos) |
|---|---|---|---|
| Asistencia sanitaria | +12,08 % | +7,43 % | -4,65 |
| Reembolso | +7,84 % | +4,67 % | -3,17 |
| Hogar | +7,42 % | +6,02 % | -1,40 |
| Comunidades | +7,79 % | +6,63 % | -1,16 |
| Decesos | +4,27 % | +4,41 % | +0,14 |
| Accidentes | -0,79 % | +1,05 % | +1,84 |
| Defensa jurídica | +7,62 % | -0,65 % | -8,27 |
| Caución | +9,00 % | +12,77 % | +3,77 |
Facturación y precio: dos magnitudes que no son lo mismo
El INE mide el precio de los seguros con el IPC. Su variación anual en diciembre de 2025 fue de un 8,8 % para el seguro de vehículo personal y de un 10,9 % para los seguros relacionados con la salud. Las primas facturadas crecieron ese año un 8,38 % en autos y un 11,43 % en salud. Son cifras sorprendentemente parecidas.
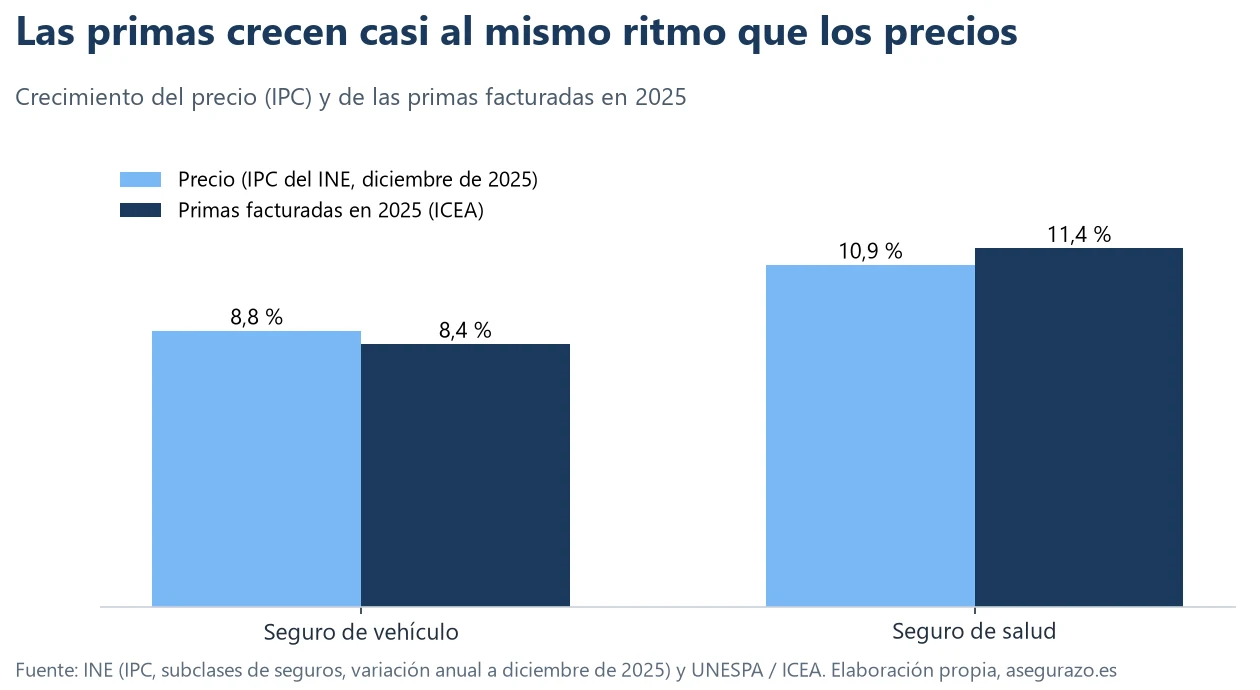
Esa cercanía invita a pensar que el crecimiento de la facturación se explica en gran parte por el precio, pero es una inferencia, no un dato. Hay tres cautelas: el IPC mide la variación del precio de una cesta fija de seguros en un momento, mientras que las primas suman lo facturado a lo largo de un año; el IPC es anual a diciembre y las primas son del año completo; y el número de pólizas y de coberturas contratadas también cambia. En 2026 los dos indicadores se separan: el IPC de agosto de 2026 es un 4,5 % anual para el seguro de vehículo y un 8,9 % para el de salud, mientras que las primas de enero a septiembre crecen un 6,06 % en autos y un 7,11 % en salud. Contrastar un indicador con otro exige más datos de los que publican las dos fuentes.
El artículo precio de los seguros según el IPC del INE, 2015-2026 recoge la serie completa de precios, y la calculadora de cuánto debería costar hoy tu seguro permite aplicarla a una póliza propia.
Tres años seguidos: de 2023 a 2025
Una variación anual es fácil de olvidar. Acumular dos años ayuda a ver la dimensión. La tabla compara las primas de 2023 con las de 2025 y, en las dos filas donde el INE publica un índice equivalente, la variación del precio entre diciembre de 2023 y diciembre de 2025.
| Ramo | Primas 2023 | Primas 2025 | Variación acumulada | Índice de precios INE, dic. 2023 a dic. 2025 |
|---|---|---|---|---|
| Automóviles | 12.105 | 14.285 | +18,0 % | +19,8 % (seguro de vehículo) |
| Salud | 11.227 | 13.443 | +19,7 % | +22,0 % (seguros relacionados con la salud) |
| Multirriesgos | 9.177 | 10.697 | +16,6 % | No disponible por separado |
| Resto no vida | 10.482 | 11.538 | +10,1 % | No disponible |
| Total no vida | 42.990 | 49.963 | +16,2 % | Seguros en general: +19,3 % |
La comparación tiene una limitación metodológica que conviene decir de entrada: los datos de 2023 salen de la nota de enero de 2025 y los de 2025 de la nota de enero de 2026, con las revisiones habituales de ICEA. Con esa reserva, el resultado es llamativo: en dos años los precios medidos por el INE suben algo más que las primas facturadas, 19,8 % frente a 18,0 % en vehículo y 22,0 % frente a 19,7 % en salud. Si el precio sube más rápido que la facturación, la explicación podría estar en menos pólizas, en menos coberturas por póliza o en la forma de medir cada indicador. Los datos no permiten decidir cuál; sí permiten descartar que el crecimiento de las primas sea el reflejo de una expansión del número de contratos mucho mayor que la subida de precios.
Cómo pesa cada ramo en el total
| Ramo | Primas 2025 (M€) | % del total |
|---|---|---|
| Vida | 35.916 | 41,8 % |
| Automóviles | 14.285 | 16,6 % |
| Salud | 13.443 | 15,7 % |
| Resto no vida | 11.538 | 13,4 % |
| Multirriesgos | 10.697 | 12,5 % |
| Total | 85.879 | 100 % |
Los tres ramos que más interesan al particular, autos, salud y multirriesgos (donde está el hogar), suman 38.425 millones de euros, el 44,7 % del total. Juntos crecieron un 8,9 % en 2025 (de 35.279 a 38.425 millones), por encima del 7,79 % del no vida completo, porque el «resto no vida», formado en buena parte por pólizas empresariales, crece más despacio. El seguro de vida queda fuera de este grupo porque incluye productos de ahorro y no es comparable.
De dónde salen los datos
Las notas de UNESPA indican que los datos son «provisionales» y que proceden de ICEA, Investigación Cooperativa de Entidades Aseguradoras. La nota de enero de 2026 precisa que sus cifras son un «volumen estimado para el total del sector» y que el estudio cubre un 96,91 % del mercado; la de octubre de 2026, un 95,78 %. Las cuotas de cada ramo y modalidad se publican al final de cada nota, de forma que se puede saber cuánto representa la muestra. Para cifras consolidadas, otra fuente de referencia es la estadística de la Dirección General de Seguros y Fondos de Pensiones.
Las cuotas muestran cuánto fiarse de cada cifra. En la nota de enero de 2026, el estudio cubre el 98,58 % de las primas de automóviles, el 97,92 % del multirriesgo y el 97,10 % de salud, de modo que las variaciones de esos tres ramos son muy representativas. La cobertura baja al 94,44 % en multirriesgo industrial y al 92,61 % en «otros multirriesgos», y en algunas modalidades menores es todavía menor. Cuanto más baja es la cuota, más cautela merece el porcentaje que aparece en la tabla.
Vida: el otro 42 % de la tarta
Las primas de vida suman 35.916 millones en 2025, el 41,8 % del total, y son el ramo que más cambia de un año a otro. En 2024 cayeron un 13,59 % según la nota inicial, por la evolución del componente de ahorro tras un 2023 excepcional. En 2025 subieron un 23,17 %, y en los nueve primeros meses de 2026 un 16,89 %. Esa volatilidad se debe a que el ramo incluye productos de ahorro, no solo seguros de riesgo como los que se tratan en la categoría de vida de esta web. Por eso los análisis de «cuánto crece el seguro» sin separar vida de no vida pueden confundir: las notas no distinguen entre productos de ahorro y de riesgo dentro del ramo de vida.
Qué no dicen estos datos
- No dicen cuánto sube cada póliza. Suman lo facturado por todo el sector.
- Son provisionales. ICEA recoge los datos de las entidades participantes y UNESPA estima el total del sector; las cifras se revisan en notas posteriores.
- No separan precio, volumen y mezcla de coberturas. Esa separación solo sería posible con datos por póliza.
- No cubren todo el mercado por igual. La cuota del estudio ronda el 96 % en el total, pero en la nota de septiembre de 2026 algunas modalidades pequeñas figuran con una cuota inferior al 45 %, y sus variaciones son poco representativas.
Cómo usar esta información en una renovación
- Comparar la subida de la propia póliza con el índice oficial. Una subida alineada con el IPC de seguros del INE tiene un contexto de mercado; una muy superior merece una pregunta a la aseguradora.
- Pedir el detalle de la subida por escrito. Los plazos de aviso de la aseguradora y los derechos del cliente están explicados en subida del seguro sin avisar.
- Revisar las coberturas antes de comparar precios. Dos primas solo son comparables si las coberturas lo son; hay ejemplos en la comparativa de seguros para perros y en las guías de comparación de esta web.
Tres preguntas que se hace quien renueva, con estos datos delante
«Me han subido el seguro un 10 %. ¿Es normal?»
Con estos datos, una subida del 10 % cae dentro de lo que se vio en 2025 para salud (primas +11,43 %, precio +10,9 % según el INE), un poco por encima de lo que se vio en autos (primas +8,38 %, precio +8,8 %) y claramente por encima de lo visto en hogar (+7,42 % en primas) o en decesos (+4,27 %). Pero cada póliza tiene su historia: la edad, el historial de siniestros, el cambio de coberturas o de zona alteran el precio. Comparar con el sector sirve para saber si una subida es llamativa, no para justificarla ni para descartarla.
«¿Por qué sube más la salud que el hogar?»
Las notas de UNESPA no responden a esa pregunta: solo cuantifican. La asistencia sanitaria creció un 12,08 % en 2025 y el hogar un 7,42 %. Las explicaciones que se barajan en el sector, como el coste de la asistencia o el envejecimiento de la cartera, no figuran en las notas y no se pueden atribuir a esos datos.
«¿Qué ramos crecen menos?»
En 2025, los accidentes (-0,79 %) y el subsidio de salud (-1,42 %) descendieron; el crédito (+0,18 %), los decesos (+4,27 %) y los seguros industriales (+4,24 %) crecieron poco. En 2026 hasta septiembre, la defensa jurídica baja un 0,65 % y la asistencia (viaje y otros servicios) crece solo un 1,01 %. Que un ramo crezca poco no implica que sus precios bajen: puede significar menos contratos, menos cobertura o más competencia.
Preguntas rápidas sobre los datos
¿Las primas suben tanto como dicen estos datos?
¿Por qué crece tanto la salud?
¿Dónde se pueden consultar las notas originales?
Tablas 1, 2 y 4 de cada nota. Los incrementos absolutos y las aportaciones al crecimiento son cálculos propios con las cifras de la nota de enero de 2026. Para el IPC se usa la variación anual de diciembre de 2025 y de agosto de 2026.
- UNESPA, nota de prensa de resultados del cuarto trimestre de 2025 (20-01-2026)
- UNESPA, nota de prensa de resultados del tercer trimestre de 2026 (20-10-2026)
- UNESPA, nota de prensa de resultados del cuarto trimestre de 2024 (16-01-2025)
- INE, IPC, subclases de seguros, serie nacional mensual (variación anual)