
Buscar un seguro para tu perro y comparar ofertas puede volverse un lío rápido: cada compañía llama a las cosas de forma distinta, mezcla lo obligatorio con lo opcional y presenta precios que no siempre incluyen lo mismo. En lugar de darte un ranking que caduca en unos meses, en esta guía te damos algo más útil y duradero: un marco claro para comparar cualquier seguro de perro por lo que de verdad importa, y saber cuál te conviene según tu caso.
Veremos los dos grandes tipos de seguro para perros, las cinco variables por las que se comparan de verdad, en qué horquillas de precio te mueves y el error más común que hace que la gente elija mal. Con este marco podrás juzgar cualquier oferta que te pongan delante.
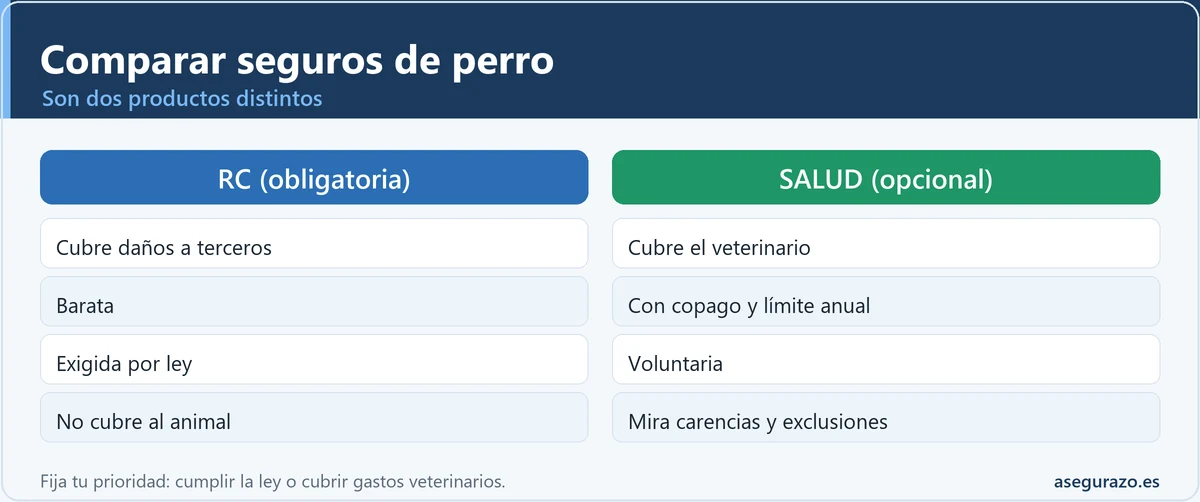
Hay dos tipos: el de responsabilidad civil (obligatorio, barato, cubre daños a terceros) y el completo con veterinario (más caro, ayuda con las facturas). Compáralos por RC, límite anual, franquicia, carencias y exclusiones, nunca solo por la cuota, y decide según si solo quieres cumplir la ley o también cubrir el veterinario.
Los dos grandes tipos de seguro de perro
Antes de comparar precios, decide qué tipo de seguro buscas, porque compararlos entre sí no tiene sentido: no cubren lo mismo.
El seguro de responsabilidad civil (básico) cubre los daños que tu perro cause a terceros. Es obligatorio por ley para todos los perros y suele ser barato. Si solo quieres cumplir la normativa y protegerte de una indemnización, es el mínimo imprescindible.
El seguro de salud o veterinario (completo) añade a lo anterior la asistencia veterinaria: accidentes, enfermedad, y según la póliza pruebas y cirugía. Es más caro y está pensado para quien quiere ayuda con las facturas del veterinario y no asumirlas de golpe.
Las cinco variables para comparar de verdad
Una vez decidido el tipo, cualquier oferta se juzga por estos cinco puntos. Son los que separan un buen seguro de uno que decepciona el día del problema:
| Variable | Qué preguntar |
|---|---|
| Responsabilidad civil | ¿Qué capital cubre si mi perro causa un daño grande? |
| Límite anual veterinario | ¿Cuánto me pagan como máximo al año en veterinario? |
| Franquicia o copago | ¿Cuánto pongo yo en cada factura? |
| Carencias | ¿Cuánto tardan en activarse las coberturas de enfermedad? |
| Exclusiones | ¿Qué razas, edades o dolencias quedan fuera? |
Cuánto cuesta, en órdenes de magnitud
Los precios varían mucho según la raza, la edad y las coberturas, pero como referencia general te puedes hacer una idea con estas horquillas:
Un seguro de solo responsabilidad civil para un perro puede costar del orden de unas pocas decenas de euros al año: es barato y cumple la ley. Un seguro completo con veterinario se mueve en varios cientos de euros anuales, según raza, edad, coberturas y límites. Las razas consideradas PPP (potencialmente peligrosas) pagan más y tienen requisitos añadidos, por lo que conviene mirar específicamente su caso.
RC obligatoria frente a seguro completo, cara a cara
Comparativa por coberturas, capital de RC y precio orientativo. Cifras de referencia 2026, no ofertas concretas.
| Qué comparar | Solo responsabilidad civil | Completo con veterinario |
|---|---|---|
| Daños a terceros (RC) | Sí | Sí |
| Capital de RC | El necesario para cumplir la ley | Igual o mayor, ampliable |
| Veterinario por accidente o enfermedad | No | Sí, con límite anual |
| Cirugía y pruebas | No | Según póliza |
| Franquicia o copago | No aplica | Habitual por factura |
| Extras (robo, residencia, etc.) | Rara vez | Según póliza |
| Precio orientativo al año | Unas pocas decenas de € | Varios cientos de € |
| Para quién | Cumplir la ley al mínimo coste | Cubrir también las facturas del veterinario |
Datos orientativos: el capital, el límite anual y la prima varían por raza, edad y compañía, y los perros PPP exigen un capital mínimo legal mayor. Confirma cada dato en la póliza y en la DGSFP.
El factor edad: contrata pronto
Un detalle que cambia mucho la ecuación: la edad del perro. La mayoría de compañías ponen un límite de edad para contratar por primera vez la cobertura veterinaria (a menudo en torno a los 7-9 años), y las dolencias que el animal ya tenga quedan excluidas como preexistencias. Por eso, si quieres cobertura veterinaria para la vejez de tu perro, justo cuando más al veterinario irá, lo inteligente es contratarla cuando es joven y mantenerla, no esperar a que aparezcan los achaques.
El error más común al comparar
El seguro de perro que gana no es el más barato, sino el que, para lo que tú necesitas, ofrece el mejor equilibrio entre lo que pagas y lo que te cubriría de verdad. A veces pagar unos euros más al mes por un límite anual mucho mayor es la decisión más rentable a la larga.
Cómo elegir en tu caso concreto
Hazte dos preguntas. Primero: ¿solo quiero cumplir la ley o también cubrir el veterinario? Eso decide el tipo. Segundo: ¿podría asumir yo, sin problema, una factura veterinaria inesperada de varios cientos o miles de euros? Si la respuesta es no, el seguro completo te compensa; si es sí, quizá te baste con la RC obligatoria. Con esas dos respuestas y el marco de las cinco variables, elegir deja de ser un lío.
Qué cubre exactamente la responsabilidad civil de un perro
Como la RC es la parte obligatoria y la que todos los seguros de perro incluyen, conviene entender bien qué cubre. Responde por los daños que tu perro cause a terceros: si muerde a alguien, si provoca una caída, si daña la propiedad de otra persona o si causa un accidente. El seguro paga la indemnización a la persona perjudicada hasta el capital contratado, y suele hacerse cargo también de la defensa jurídica si el asunto se complica.
Lo que la RC no cubre son los daños a tu propio perro ni a tus propias cosas: para eso está la parte veterinaria y otras coberturas. Tampoco cubre las molestias (ladridos, etc.), que son cuestión de convivencia, no de seguro. Al comparar, fíjate en el capital de RC: una indemnización por lesiones graves a una persona puede alcanzar cifras muy altas, así que conviene un capital holgado, que además apenas encarece la póliza.
Qué incluye la parte veterinaria (y qué no)
En los seguros completos, la cobertura veterinaria es lo que marca el precio y donde más varía la letra pequeña. Suele cubrir las consultas, urgencias, pruebas y, según la póliza, cirugías derivadas de accidentes y enfermedades. Pero casi siempre con un límite anual (el máximo que te pagan al año) y, muy a menudo, una franquicia o copago por factura.
Quedan fuera, por lo general, las enfermedades preexistentes, los cuidados puramente preventivos o estéticos (vacunas rutinarias, peluquería) salvo que se contraten aparte, y lo que aparezca durante las carencias iniciales. Al comparar dos seguros veterinarios, no mires el titular "cubre veterinario": mira el límite anual, la franquicia y las exclusiones, porque ahí está la diferencia real entre uno bueno y uno decepcionante.
Coberturas extra que suelen ofrecer
Además de RC y veterinario, muchas pólizas añaden extras que pueden sumar o ser puro relleno según tu caso: indemnización por fallecimiento o robo del animal, gastos de publicidad y recompensa si se pierde, estancia en residencia si tú te hospitalizas, o asistencia veterinaria telefónica. Están bien, pero rara vez justifican por sí solos elegir una póliza; úsalos como desempate entre dos opciones parecidas, no como criterio principal.
Cómo pedir presupuestos y compararlos bien
- Decide primero el tipo que quieres (RC básica o completo con veterinario).
- Pide presupuesto en varias compañías con los datos reales de tu perro (raza, edad).
- Compara con la misma vara: capital de RC, límite anual veterinario, franquicia, carencias y exclusiones.
- Fíjate en la letra pequeña de las preexistencias y en el límite de edad para altas.
- Elige el mejor equilibrio precio-coberturas, no la cuota más baja.
Errores frecuentes al contratar el seguro del perro
Mitos y errores que hacen elegir mal
"Con la cuota más baja ya voy servido"
Una prima barata suele esconder franquicia alta, límite anual bajo y muchas exclusiones.
Solución: compara precio contra coberturas, no la cuota a secas.
"Contrato el veterinario cuando el perro enferme"
Para entonces habrá preexistencias excluidas y quizá se supere el límite de edad de alta.
Solución: contrata la parte veterinaria de joven y mantenla.
"La RC es un trámite, da igual el capital"
Una indemnización por lesiones graves a una persona puede alcanzar cifras muy altas.
Solución: elige un capital de RC holgado, apenas encarece la póliza.
"El comparador que sale primero es el mejor"
Los rankings ordenados por precio colocan arriba justo al que peor cubre.
Solución: usa el precio como filtro y decide por las coberturas.
"Cualquier compañía asegura a mi perro"
Si tu raza es PPP, no todas la aceptan y existe un capital mínimo legal más alto.
Solución: filtra primero por quién asegura tu raza y cumple el mínimo.
"El seguro cubre desde el primer día"
Las carencias retrasan la activación de las coberturas por enfermedad y cirugía.
Solución: a igual precio, prefiere la póliza con carencias más cortas.
Las carencias: por qué no cubren desde el minuto uno
Una fuente habitual de disgustos es la carencia: el periodo que transcurre desde que contratas hasta que ciertas coberturas se activan de verdad. Sirve para evitar que alguien contrate el seguro solo cuando su perro ya está enfermo, y es perfectamente legítima, pero hay que conocerla. En la parte de responsabilidad civil suele ser inmediata o muy corta; en la parte veterinaria por enfermedad puede ir de unos días a varias semanas, y para intervenciones o cirugías a veces se alarga más.
La consecuencia práctica es doble. Primero: no contrates el seguro esperando que cubra una dolencia que ya se está manifestando, porque caerá dentro de la carencia o directamente será preexistente. Y segundo: al comparar dos pólizas de precio parecido, la que tenga carencias más cortas te da cobertura útil antes, lo que es un punto a su favor que no aparece en el titular del precio.
Perros PPP: comparar es distinto
Si tu perro está catalogado como potencialmente peligroso (PPP), la comparativa cambia. La ley exige para estos animales un seguro de responsabilidad civil con un capital mínimo concreto, además de licencia y otros requisitos. No todas las compañías aseguran razas PPP, y las que lo hacen aplican precios más altos y condiciones específicas.
Cómo será tu decisión en la práctica
Reunido todo, tu proceso de elección debería quedar así de sencillo: decides el tipo (RC o completo), filtras las compañías que aseguran a tu perro (clave si es PPP o mayor), pides tres o cuatro presupuestos con datos reales y los pones en una tabla comparando las cinco variables. La oferta ganadora rara vez es la más barata en cuota: es la que, por un precio razonable, te da el capital de RC, el límite veterinario y las carencias que encajan con tu perro y tu bolsillo. Esa comparación, hecha una vez con cabeza, te vale para años.
Dónde comparar y cómo no perderte
Puedes pedir presupuestos de tres formas: directamente en la web de cada compañía, a través de un comparador online que te muestra varias a la vez, o con un corredor de seguros que trabaja con varias aseguradoras y te asesora. Cada vía tiene su ventaja: la web directa suele dar el precio más ajustado de esa marca, el comparador ahorra tiempo, y el corredor aporta criterio humano si te agobia la letra pequeña. Sea cual sea, exige que todos los presupuestos estén hechos con los mismos datos y la misma modalidad, o no estarás comparando lo mismo.
Y desconfía de los comparadores que solo ordenan por precio: el más barato de la lista puede ser justo el que peor te cubre. Usa el precio como primer filtro, pero decide mirando las coberturas. Un cuarto de hora comparando bien hoy te ahorra un disgusto de cientos de euros el día que tu perro necesite al veterinario.
Cachorro o perro mayor: cómo cambia el seguro
La edad del perro condiciona por completo la comparativa. Con un cachorro, es el momento ideal para contratar la cobertura veterinaria: pagas primas bajas, no hay preexistencias y aseguras su futuro justo cuando aún no hay problemas. Con un perro mayor, en cambio, muchas compañías limitan el alta de la parte veterinaria por edad, y las dolencias que ya tenga quedarán excluidas como preexistentes.
| Cachorro / perro joven | Perro mayor | |
|---|---|---|
| Prima veterinaria | Más baja | Más alta o no disponible |
| Preexistencias | Ninguna todavía | Las que ya tenga, excluidas |
| Alta de cobertura | Sin problema | Posible límite de edad |
| Recomendación | Contratar y mantener | Comparar bien; a veces solo RC |
La moraleja se repite: en seguros de mascotas, contratar pronto y mantener la póliza es lo que garantiza cobertura cuando el animal envejece. Si tu perro ya es mayor, no está todo perdido, la RC sigue siendo asequible y obligatoria, pero para la parte veterinaria tendrás que comparar con más cuidado qué compañías te aceptan y en qué condiciones.
Qué preguntar exactamente al pedir presupuesto
Para que la comparativa sea justa, pide a cada compañía las mismas respuestas concretas. Lleva esta lista cuando pidas presupuesto:
- ✔¿Qué capital de responsabilidad civil incluye?
- ✔¿Cuál es el límite anual de gastos veterinarios?
- ✔¿Hay franquicia o copago por factura y de cuánto?
- ✔¿Qué carencias se aplican, sobre todo por enfermedad?
- ✔¿Qué exclusiones hay por raza, edad o dolencias?
- ✔¿Cubre mi raza y, si es PPP, cumple el capital mínimo legal?
Con esas seis respuestas de cada aseguradora puestas en una tabla, la mejor opción para tu perro salta a la vista, y evitas la trampa de comparar solo por la cuota mensual.
Comparar seguros de perro: mira carencias y copago
Al comparar seguros de salud para perros, no te quedes en la cuota: revisa carencias y copago, el límite anual de gasto y las exclusiones por edad o raza. Una prima baja con copago alto y tope reducido cubre menos de lo que parece. Sepáralo siempre de la RC obligatoria, que es un producto distinto y mucho más barato.
Comparar seguros de perro: mira estas dos cosas
Al comparar seguros de perro, separa dos productos distintos: la responsabilidad civil y salud. La RC (obligatoria) cubre daños a terceros y es barata; el seguro de salud cubre el veterinario y es opcional. Un buen seguro combina ambas; fija tu prioridad según si te preocupa más la ley o los gastos veterinarios.
Preguntas habituales al comparar seguros de perro¿Cuál es el seguro para perros más barato?
El de solo responsabilidad civil, que además es obligatorio. Cuesta unas pocas decenas de euros al año, pero no cubre el veterinario.
¿Merece la pena el seguro veterinario?
Depende de si podrías asumir una factura grande por tu cuenta. Si no, compensa; y contratado de joven es mucho más útil y barato.
¿Puedo asegurar a un perro mayor?
La RC casi siempre sí. La cobertura veterinaria suele tener un límite de edad para altas nuevas, y las dolencias previas quedan excluidas.
¿Los perros PPP pagan más?
Sí, la RC de un perro potencialmente peligroso exige un capital mínimo mayor y cuesta más, además de otros requisitos legales.
Más dudas al comparar el seguro de tu perro
¿El seguro de RC es obligatorio de verdad?
¿Puedo quedarme solo con la RC y pagar yo el veterinario?
¿Cuánto duran las carencias del veterinario?
¿Qué pasa con las enfermedades que ya tiene mi perro?
¿Puedo cambiar de compañía si encuentro algo mejor?
¿El precio sube cada año?
Relacionado con esto
- 🐾 Calculadora: cuánto capital de responsabilidad civil necesitas
- 📄 Cómo leer una póliza de seguros sin perderte en la letra pequeña
- 💶 Seguro de salud con copago o sin copago: cuál compensa
- 🔄 Cambiar de aseguradora: cuándo puedes hacerlo
Fuentes oficiales: la RC para perros es obligatoria por la normativa de bienestar animal; la supervisión del seguro corresponde a la DGSFP. Esta guía es informativa; confirma siempre tu caso en los canales oficiales.
Contenido revisado en septiembre de 2026. Guía informativa basada en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.