
Un golpe fuerte, un incendio o una inundación pueden convertir tu coche en un problema económico de un día para otro. Y cuando llega la carta de la aseguradora, la cifra que ofrece casi nunca coincide con la que tú tienes en la cabeza. El motivo tiene nombre propio: el valor venal, la cantidad que la compañía usa para indemnizarte y que suele estar por debajo de lo que crees que vale tu vehículo.
Entender cómo se calcula esa cifra, cuándo tu coche pasa a ser siniestro total y qué margen real tienes para negociar marca la diferencia entre aceptar una oferta baja o cobrar cientos de euros más. En muchos casos hablamos de entre 1.000 y 1.600 euros que el propietario ni siquiera sabe que puede reclamar.
La calculadora de aquí abajo te da una estimación orientativa en segundos: introduce el precio de tu coche cuando era nuevo, su antigüedad y, si quieres, el coste de la reparación, y te dice el valor venal aproximado y si tu caso apuntaría a un siniestro total. Después, en el artículo, tienes todo lo que la aseguradora no siempre te cuenta.
Valor venal de tu coche
Si tu coche queda muy dañado, la aseguradora lo indemniza por su valor venal (lo que vale hoy en el mercado), no por lo que pagaste. Estímalo y comprueba si sería siniestro total.
Introduce precio y antigüedad.
Orientativo. El valor venal real lo fija la aseguradora según tablas de mercado; puedes reclamar el valor venal más el 20-30 % (valor de afección) si no te convence.
Qué es el valor venal y por qué casi nunca te gusta la cifra
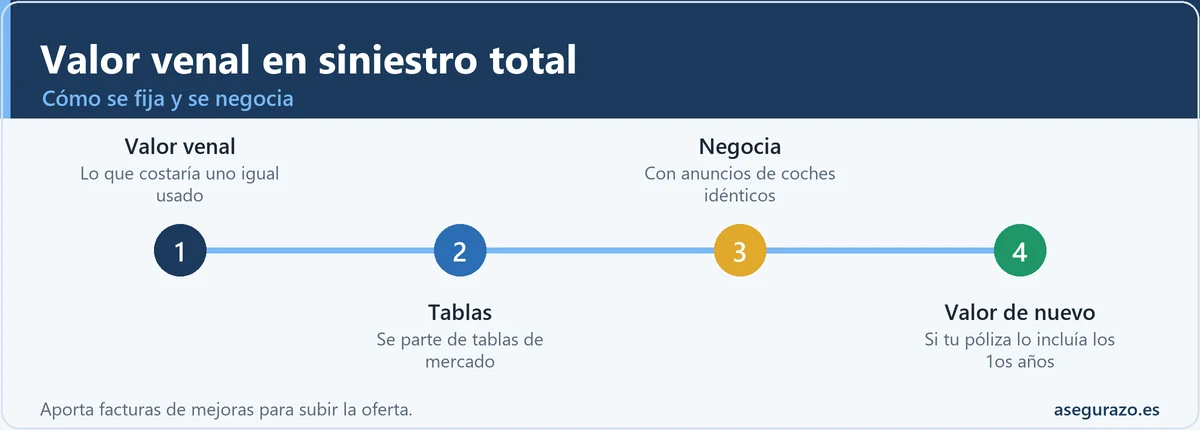
El valor venal es lo que valdría tu coche en el mercado de segunda mano en el instante justo anterior al siniestro. No es lo que pagaste por él, ni lo que te costaría comprar hoy uno idéntico en un concesionario de ocasión. Es una cifra teórica que las aseguradoras obtienen aplicando un porcentaje de depreciación sobre el precio que tenía el vehículo cuando salió nuevo del concesionario.
La clave que sorprende a casi todo el mundo es que el valor venal solo mira la marca, el modelo y la antigüedad. No tiene en cuenta el kilometraje real, ni si has cuidado el coche con mimo, ni las llantas nuevas, ni la batería que cambiaste el año pasado. Por eso un coche impecable con pocos kilómetros recibe, sobre el papel, la misma valoración que otro igual hecho polvo. Ahí nace buena parte de la sensación de injusticia.
Valor venal, valor de mercado y valor a nuevo: no son lo mismo
Confundir estos tres conceptos es el error más caro. El valor a nuevo es el precio del coche recién matriculado, la referencia de partida. El valor de mercado es lo que de verdad tendrías que pagar hoy por uno equivalente, e incluye kilometraje, estado y extras. Y el valor venal es la versión más baja, la puramente teórica. La distancia entre venal y mercado no es un matiz: el valor de mercado suele quedar entre un 15 y un 25 por ciento por encima del venal.
Cuánto valor pierde un coche con los años (orientativo)
| Antigüedad | Valor conservado aprox. | Coche de 20.000 € nuevo |
|---|---|---|
| 1 año | 75 - 80 % | 15.000 - 16.000 € |
| 3 años | 55 - 60 % | 11.000 - 12.000 € |
| 5 años | 40 - 45 % | 8.000 - 9.000 € |
| 8 años | 25 - 30 % | 5.000 - 6.000 € |
| 10 años | 18 - 22 % | 3.600 - 4.400 € |
Cifras aproximadas de referencia. Las tablas oficiales de depreciación varían por marca y modelo; consulta la fuente que corresponda a tu caso.
Cómo se calcula la depreciación paso a paso
El cálculo parte del precio del coche cuando era nuevo y le resta un porcentaje de depreciación que crece con los años. La caída es brutal al principio: un coche pierde entre un 20 y un 25 por ciento de su valor solo en el primer año, y alrededor de un 15 por ciento cada año siguiente. Por eso los coches de más de ocho o diez años se quedan con un valor venal muy reducido, a menudo por debajo de lo que costaría una reparación seria.
Un ejemplo concreto lo deja claro. Imagina un coche que costó 20.000 euros nuevos y que ahora tiene cinco años. Si según las tablas conserva en torno al 41 por ciento de su valor, el cálculo sería 20.000 por 0,41, es decir, unos 8.200 euros de valor venal. Esa es la cifra base de la que partirá la aseguradora, aunque veas coches idénticos anunciados por 10.500 euros en los portales de segunda mano.
Las compañías no se inventan estos porcentajes. Se apoyan en tablas de referencia del sector, sobre todo las de GANVAM (la asociación nacional de vendedores y reparadores) y las de Eurotax, además de las tablas de depreciación que publica la Administración cada año a efectos fiscales. Que la base sea objetiva no significa que la cifra final sea intocable: es el punto de partida de una negociación, no la última palabra.
Cuándo tu coche pasa a ser siniestro total
Se declara siniestro total cuando reparar el coche cuesta más, o casi tanto, que su valor venal. A la aseguradora no le sale a cuenta arreglarlo, así que en lugar de repararlo te paga el valor venal y se queda con los restos del vehículo. Cuanto más viejo es tu coche, más bajo es su valor venal y más fácil es que un golpe serio cruce ese umbral.
El detalle que casi nadie conoce es que no hay un umbral único regulado por ley. Cada compañía fija el suyo en las condiciones generales de la póliza, y suele situarse entre el 75 y el 100 por ciento del valor venal. Esto tiene una consecuencia práctica sorprendente: ante un mismo accidente con daños idénticos, una aseguradora puede declarar siniestro total y otra decidir repararlo. Por eso conviene leer tu póliza antes de aceptar nada.
¿Tu caso apunta a siniestro total? Árbol de decisión rápido
Elige la situación que más se parece a la tuya:
Siniestro total económico frente a siniestro total estructural
Conviene distinguir dos situaciones que suenan igual pero no lo son. El siniestro total económico es el habitual: el coche podría repararse técnicamente, pero no compensa por dinero. El siniestro total estructural ocurre cuando el vehículo queda tan dañado que la normativa exige darlo de baja definitiva por seguridad, aunque el coste teórico de reparación fuese asumible. Saber ante cuál estás influye en tus opciones y en el trámite posterior con la Dirección General de Tráfico.
Valor de afección, valor venal mejorado y valor de reposición
Aquí está el dinero que muchos dejan sobre la mesa. Cuando te declaran siniestro total, la primera oferta suele ser el valor venal pelado. Pero existen tres conceptos que juegan a tu favor y que rara vez te ofrecen de entrada.
A esto se suma el llamado valor de afección, un porcentaje adicional que compensa el trastorno de perder tu coche y tener que buscar uno equivalente. La jurisprudencia ha respaldado en varias ocasiones que el propietario tiene derecho a algo más que el frío valor venal, y en la práctica ese extra suele moverse en la franja del 20 al 30 por ciento. En un coche con 8.000 euros de valor venal, eso son entre 1.600 y 2.400 euros que no aparecen si no los pides.
Cómo negociar y reclamar si te tasan bajo
La oferta inicial de la aseguradora es negociable, y negociar bien tiene un método. No basta con decir que te parece poco: hay que demostrar con pruebas que el valor real de tu coche es superior. Estos son los pasos que funcionan.
- Reúne anuncios reales. Guarda capturas de coches idénticos (misma marca, modelo, año y motorización) a la venta en portales de segunda mano. Cuantos más, mejor, y a ser posible con kilometraje parecido al tuyo.
- Contrasta con varias tablas. Compara la oferta con las referencias de GANVAM y Eurotax. Si la cifra de la compañía queda muy por debajo, tienes argumento.
- Suma facturas de mejoras. Neumáticos nuevos, batería, distribución, revisiones recientes. Todo lo que documentes con factura sube el valor real del vehículo.
- Presenta una reclamación por escrito. Dirígela al departamento de siniestros indicando el número de expediente, el valor propuesto, el valor de mercado que demuestras y la diferencia que reclamas.
- Espera la contraoferta. La compañía dispone de un plazo para responder a una reclamación formal, y en ese tiempo suele mejorar la primera cifra.
Si la respuesta sigue sin convencerte, tienes dos vías. La primera es el peritaje contradictorio: tú nombras un perito, la compañía el suyo y, si no hay acuerdo, se designa un tercero. La segunda es acudir al Servicio de Atención al Cliente de la aseguradora y, agotado ese paso, a la Dirección General de Seguros y Fondos de Pensiones. Puedes consultar el procedimiento oficial en dgsfp.mineco.gob.es y datos del sector en unespa.es.
Errores que te hacen cobrar menos
IVA, restos del coche y baja en tráfico
El valor venal se calcula sobre el precio de un coche usado, que ya no lleva IVA incorporado como tal, así que la indemnización que recibe un particular por su propio seguro no suele estar sujeta a IVA. La cosa cambia cuando el culpable es otro conductor: en ese caso, la aseguradora del responsable debe indemnizar por el total del daño, y ahí el IVA sí puede entrar en juego. Conviene tenerlo claro para no perder dinero en el reparto.
Respecto a los restos del vehículo, tienes dos caminos. Lo habitual es que la compañía te pague el valor venal y se quede el coche para venderlo como piezas o chatarra. La alternativa es quedarte tú con los restos: en ese caso la aseguradora descuenta de la indemnización el valor residual del vehículo. Puede interesarte si el coche tiene piezas aprovechables o si prefieres gestionarlo por tu cuenta.
Cuando el vehículo no vuelve a circular, hay que tramitar la baja definitiva en la Dirección General de Tráfico a través de un centro autorizado de tratamiento, que emite el certificado de destrucción. Es un trámite administrativo que suele gestionar la propia aseguradora o el desguace, pero asegúrate de que quede hecho para no seguir figurando como titular de un coche que ya no existe. La información oficial está en dgt.es.
Cuándo entra el Consorcio de Compensación de Seguros
Si el causante del accidente no tiene seguro, es desconocido (por ejemplo, se da a la fuga) o su compañía está en liquidación, quien responde es el Consorcio de Compensación de Seguros. También actúa en ciertos eventos extraordinarios, como inundaciones o inundaciones graves que dañan de forma masiva a muchos vehículos. En todos esos supuestos, la indemnización se calcula de nuevo sobre el valor del vehículo con criterios similares. Tienes los detalles en consorseguros.es.
Cómo usar la estimación de la calculadora sin llevarte sorpresas
La calculadora de arriba te da una referencia rápida, no una cifra oficial. Sirve para tres cosas muy concretas. Primero, para saber si la oferta de tu aseguradora anda cerca de lo razonable o se queda claramente corta. Segundo, para anticipar si un golpe importante podría acabar en siniestro total, comparando el coste de la reparación con el valor venal estimado. Y tercero, para tener una base sobre la que empezar a negociar.
Ten presente que la herramienta trabaja con porcentajes medios de depreciación, mientras que la compañía usará las tablas concretas de tu marca y modelo, que pueden ser algo más generosas o más duras. Úsala como brújula, reúne tus pruebas y recuerda siempre que la última palabra no la tiene la primera carta que recibes, sino la que tú decidas negociar con datos en la mano.
Dudas habituales sobre el valor venal y el siniestro total
¿Puedo negarme a que declaren mi coche siniestro total?
No puedes obligar a la compañía a repararlo si el coste supera el umbral de tu póliza, pero sí puedes discutir la valoración del coste de reparación y del valor venal, que es donde de verdad se juega el dinero.
¿Los kilómetros cuentan para el valor venal?
Para el valor venal puro, no: solo miran marca, modelo y antigüedad. Los kilómetros y el estado sí cuentan para el valor de mercado y de reposición, que son los que te interesa reclamar.
¿Cuánto tarda la aseguradora en pagar?
Depende de la compañía y de si hay acuerdo sobre la cifra. Una vez cerrada la valoración, el pago suele ser rápido; lo que alarga el proceso es la discusión sobre el importe, no el abono en sí.
¿Sirve de algo tener seguro a todo riesgo en un coche viejo?
En coches con muchos años, el valor venal es tan bajo que el todo riesgo pierde parte de su sentido, porque la indemnización máxima será pequeña. Es un cálculo que conviene revisar cada cierto tiempo.
¿Qué pasa si mi coche era casi nuevo?
Algunas pólizas incluyen la cobertura de valor a nuevo o valor de compra durante los primeros años. Si es tu caso, no te conformes con el valor venal: revisa las condiciones, porque podrías cobrar bastante más.
¿Puedo reclamar aunque ya haya aceptado la oferta?
Una vez firmado el finiquito, reclamar es mucho más difícil. Por eso el momento de negociar es antes de firmar. Si sientes que aceptaste bajo presión, consulta tu caso concreto cuanto antes.
¿El valor de afección se aplica siempre?
No es automático ni obligatorio en todos los casos, pero hay respaldo para reclamarlo, sobre todo cuando el culpable es un tercero. Lo prudente es pedirlo de forma expresa y motivada.
Antes de decidir, mira también
- 📉 Valor venal del coche: cálculo detallado y cómo negociar con el seguro
- 🛡️ Seguro a todo riesgo con franquicia: cuándo compensa de verdad
- ⚖️ Calculadora de indemnización por accidente de tráfico según el baremo
- ✉️ Cómo reclamar al seguro cuando no quieren pagar
Antes de firmar el finiquito, haz números
La diferencia entre cobrar el valor venal pelado y cobrar lo que de verdad vale tu coche está en la información y en la constancia. La aseguradora empieza por su cifra más baja porque es su trabajo, y a ti te toca contestar con anuncios, facturas y las tablas del sector en la mano. Usa la calculadora como primer termómetro, reúne tus pruebas, pide el valor de mercado y el porcentaje por el trastorno, y no firmes nada hasta que la cifra te cuadre. En un siniestro total, la prisa siempre juega en tu contra.
Contenido revisado en septiembre de 2026. Guía informativa e independiente; para tu caso concreto confirma siempre las condiciones en tu póliza o con la aseguradora.
Fuentes y dónde comprobarlo
Las normas y los plazos cambian. Antes de actuar, contrasta los datos con la fuente oficial y con las condiciones de tu póliza: