
Tienes dos presupuestos sobre la mesa, uno de Caser y otro de Asisa, y la cuota mensual se parece tanto que podrías tirar una moneda. Las dos hablan de cuadro médico amplio, las dos incluyen telemedicina y las dos prometen atención sin sorpresas. La diferencia real casi nunca está en la portada: está en lo que cuesta una resonancia con copago, en los meses de carencia antes de operarte, en el hospital al que te mandan de noche y en lo que pasa el día que tienes que reclamar.
Este artículo no te dirá cuál de las dos es mejor, porque ninguna estadística pública lo determina y cualquier ranking con estrellas que veas por ahí se apoya en opiniones imposibles de comprobar. Lo que sí hace es ordenar lo que cada aseguradora publica en sus webs, lo que mide el supervisor (la DGSFP) y lo que tienes que mirar tú en tu provincia antes de firmar. Los datos de producto se tomaron de las páginas oficiales de Caser y Asisa en octubre de 2026; cambian con frecuencia, así que son una foto de ese momento y no una oferta.
Si lo que necesitas es una vista de las cuatro grandes a la vez, la tienes en Asisa, Sanitas, Adeslas y DKV con datos públicos. Aquí hacemos un cara a cara más fino entre solo dos, siguiendo el orden en que de verdad se decide un seguro de salud: primero cómo pagas el uso, después qué médicos tienes cerca y, por último, qué pasa cuando algo falla.
Caser vs Asisa: la respuesta corta y las tres decisiones que las separan
La respuesta corta es que no hay una ganadora general. Hay tres decisiones que cambian el resultado y que dependen de ti, no de la marca. La primera es cómo quieres pagar el uso: con copago (cuota baja y pagas algo cada vez), sin copago (cuota más alta y nada por consulta) o con reembolso (eliges médico fuera del cuadro y te devuelven un porcentaje). La segunda es el cuadro médico de tu código postal, que puede ser excelente en una compañía y flojo en la otra solo por vivir en un sitio u otro. La tercera es qué cubre cada producto concreto, porque dentro de la misma marca conviven pólizas muy distintas.
Lo que sí se puede contrastar con datos públicos son cuatro cosas: la gama que publica cada web, los copagos y carencias de sus fichas de producto, el cuadro médico que enseñan en su buscador y las reclamaciones que llegan al supervisor. Lo que no se puede comparar con rigor es la calidad médica, los tiempos reales de espera o el trato, por mucho que una web de comparación te venda lo contrario. Por eso aquí solo verás condiciones que puedes abrir tú mismo y cifras con su fuente.
Retrato de cada una según lo que publican sus webs
- Entidad multirramo (Caja de Seguros Reunidos): vende salud y otros seguros, y eso pesa al leer sus cifras de reclamaciones.
- Gama con copago (Inicia, Médica, Activa), sin copago (Adapta + Dental, Integral, Prestigio) y con reembolso.
- Declara más de 45.000 profesionales y 13.000 clínicas y centros en su cuadro.
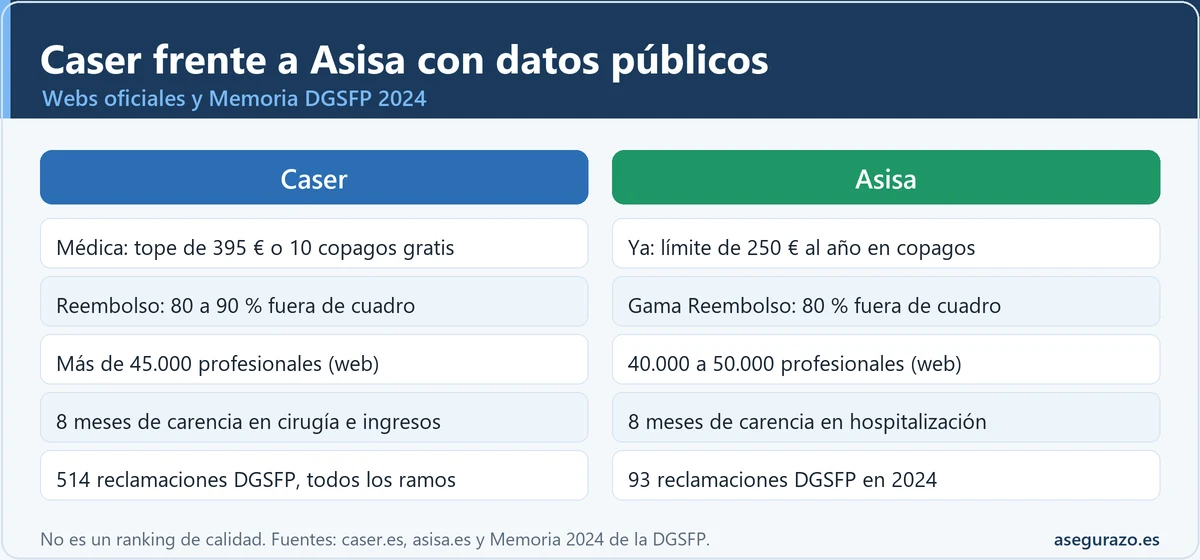
- Publica importes de copago por servicio y un tope anual de 395 euros en una de las dos opciones de Médica.
- Las tablas de copago de Médica cambian según la opción elegida (tope o 10 gratis): confirma cuál te corresponde en la póliza.
- Se presenta como aseguradora centrada en salud; la memoria de la DGSFP la recoge como Asisa, Asistencia Sanitaria Interprovincial de Seguros.
- Gama ordenada por copago y hospitalización: Esencial, Esencial Plus y Ya (ambulatorias) y Completa, Completa Plus y Completa Plus Plus (con ingreso).
- Tiene una gama de Reembolso (100.000, 180.000 y 240.000 euros de límite anual) con 80 % fuera de cuadro.
- Declara 17 hospitales propios y más de 1.000 centros concertados en sus fichas.
- Sus fichas hablan de más de 50.000 y de más de 40.000 profesionales según la sección: pregunta qué cifra es la vigente.
Resumen de las páginas de producto de caser.es y asisa.es consultadas en octubre de 2026. Los productos, importes y campañas pueden cambiar; confírmalos en la oferta que te entreguen.
Dos formas distintas de ordenar la gama (y por qué importa para comparar)
El primer error de comparación es pensar que "seguro de salud Caser" y "seguro de salud Asisa" son un producto cada uno. En realidad cada compañía publica una familia de pólizas y las organiza con un criterio propio. Caser lo hace por el tipo de pago (con copago, sin copago, con reembolso) y trata la hospitalización en una página aparte. Asisa cruza dos ejes: con o sin hospitalización y con o sin copago, de modo que sus nombres dicen más sobre lo que incluye cada nivel.
Esto tiene una consecuencia práctica. Si te ofrecen "Asisa Esencial" o "Esencial Plus", estás ante un seguro ambulatorio sin ingreso hospitalario, y si te ofrecen "Completa", la hospitalización sí está dentro. En Caser, en cambio, la ficha de Médica detalla consultas, pruebas y psicología, pero no describe el ingreso como cobertura propia, y la compañía tiene una página específica de seguros con hospitalización. Antes de comparar cuotas, iguala el nivel: un seguro sin ingreso siempre será más barato que uno con él, y esa diferencia no es una ventaja de la marca.
La gama de Caser y de Asisa, tipo por tipo
| Tipo de producto | Caser | Asisa |
|---|---|---|
| Con copago | Sí: Inicia, Médica y Activa. Médica ofrece tope de 395 € al año o 10 primeros copagos gratis | Sí: Ya (ambulatoria, tope de 250 €), Esencial Plus, Completa Plus y Completa Plus Plus |
| Sin copago | Sí: Adapta + Dental, Integral y Prestigio (psicología a 8 € en Adapta) | Sí: Esencial (ambulatoria) y Completa (con hospitalización) |
| Reembolso | Sí: seguro con reembolso y Prestigio, 80 a 90 % fuera de cuadro | Sí: Reembolso 100.000, 180.000 y 240.000, 80 % fuera de cuadro |
| Solo ambulatorio | A confirmar: la ficha de Médica no describe el ingreso como cobertura propia | Sí: Esencial, Esencial Plus y Ya excluyen la hospitalización |
| Hospitalización | Sí en Integral, Prestigio, Adapta y el seguro con reembolso; página propia para este tipo | Sí en Completa, Completa Plus, Completa Plus Plus y Reembolso |
| Edad de contratación | No localizada en las fichas consultadas | Hasta 70 años en Completa y Reembolso; hasta 85 en Esencial, según sus fichas |
| Cifras de cuadro declaradas | Más de 45.000 profesionales y 13.000 clínicas y centros | 40.000 a 50.000 profesionales (según la sección), 17 hospitales propios y más de 1.000 centros |
Fuente: páginas de producto y de cuadro médico de caser.es y asisa.es (octubre de 2026). Las coberturas exactas figuran siempre en las condiciones generales de la póliza.
Seguro de salud Caser: qué dice cada modalidad
Caser coloca en primer plano tres ideas: con copago, sin copago y con reembolso. Dentro de ellas aparecen nombres como Inicia, Médica y Activa (copago), Adapta + Dental, Integral y Prestigio (sin copago), además de páginas para familias, jóvenes, embarazo, personas mayores y telemedicina. Conviene leer cada nombre con lupa, porque el mismo apellido comercial puede esconder coberturas muy diferentes.
Caser Médica: dos formas de pagar el copago
La página de Médica pide elegir entre dos tipos de copago. Con el copago limitado pagas un importe cada vez que usas el servicio, pero con un máximo de 395 euros por asegurado y año; superado ese tope no pagas más. Con la otra opción, los 10 primeros copagos del año son gratuitos y después se aplican importes más bajos. Como orientación, en el copago limitado aparecen unos 5,50 euros por medicina primaria, 19 euros por especialista y 41 euros por una prueba de alta tecnología, mientras que en la opción de los 10 gratuitos esas mismas partidas bajan a unos 2 euros, 5,50 euros y 12 euros.
Esa misma página recoge 20 sesiones anuales de psicología por asegurado (30 para menores de 18 años en el centro médico de Caser) con un copago de 9 euros por sesión, y una única carencia, de 4 meses, para las pruebas diagnósticas de alta tecnología. El detalle que más se pasa por alto es otro: la página muestra dos tablas de copago, una por cada opción, y es fácil leer los importes de una pensando que son los de la otra. Por eso lo que vale es la tabla de copagos de tu póliza, no la de la web.
Integral, Prestigio y Adapta: cuota fija y carencias más largas
En las tres modalidades sin copago de Caser no hay pago por uso, con la excepción de la psicología en Adapta + Dental, que lleva un copago de 8 euros por sesión. Integral reúne la cobertura completa; Prestigio añade a lo anterior el reembolso cuando acudes a un especialista fuera del cuadro; Adapta + Dental limita algunas prestaciones (por ejemplo, 15 sesiones de psicología frente a las 20 de Integral) e incluye un seguro dental. A cambio de la cuota fija, las carencias suben a 8 meses en cirugía, ingresos, tratamientos oncológicos y cardiovasculares y planificación familiar, y a 24 meses en reproducción asistida.
Caser indica además que las carencias pueden eliminarse si vienes de otra aseguradora con un seguro de cobertura similar y al menos un año de antigüedad, excepto la de reproducción asistida. Es un punto que casi nadie pide y que puede ahorrarte meses de espera. Tienes el funcionamiento general de estos plazos en qué es el periodo de carencia en un seguro médico.
Seguro de salud Asisa: una gama que se lee de abajo arriba
Asisa construye su catálogo como una escalera. En los peldaños sin copago están Esencial, ambulatorio y de cuota cerrada, y Completa, que añade urgencias, hospitalización e intervenciones. Entre los productos con copago están Esencial Plus (ambulatorio, copago bajo), Ya (ambulatorio, el más económico gracias al copago), Completa Plus (con hospitalización y copago reducido) y Completa Plus Plus. Hay además páginas para seguros sin hospitalización, para extranjeros y de cobertura internacional.
Los datos más útiles están en las fichas de copago. En Ya, la web publica unos 7 euros por medicina general, 40 euros por resonancia, TAC o PET y 13 euros por sesión de psicoterapia, con un límite anual de copagos de 250 euros por asegurado. En Completa Plus los importes son más bajos: unos 2,50 euros por medicina general, 10 euros por resonancia, TAC o PET y 9 euros por sesión de psicoterapia, y su ficha no menciona un tope anual. Esa ausencia es un dato en sí mismo: si te interesa Completa Plus, pregunta si existe un límite y en qué documento consta.
En cuanto a carencias, las fichas de Asisa citan 6 meses para técnicas especiales de tratamiento, planificación familiar, psicoterapia, determinados medios de diagnóstico (resonancia, TAC, PET) y cirugía ambulatoria, y 8 meses para la hospitalización. También dicen que esos plazos no se aplican si procedes de otra aseguradora con una póliza similar de más de un año, y solo mientras te encuentres en España. La telemedicina propia (ASISA Live) y la orientación médica telefónica aparecen entre los extras.
Copago de Asisa y de Caser: lo que cuesta usar el seguro, no solo tenerlo
El copago es la letra pequeña que más se subestima, porque se paga en dosis pequeñas y casi nunca aparece en el presupuesto. Si usas poco el seguro, una cuota baja con copago suele salir a cuenta; si vas a necesitar psicología continuada o pruebas de imagen, un producto sin copago puede compensar aunque la cuota sea mayor. Para ponerle números a tu caso tienes la calculadora de copago frente a sin copago y la explicación completa en seguro de salud con copago o sin copago.
Los topes y gratuidades que publican las webs
Cifras orientativas de tres productos concretos, no de toda la gama
Importes publicados en caser.es y asisa.es en octubre de 2026. Pueden variar por póliza, edad o campaña; verifica la cifra en tu oferta.
Un mes con una resonancia y cuatro sesiones de psicología
Imagina un caso ilustrativo: alguien necesita una resonancia y cuatro sesiones de psicología en el mismo mes. Con los importes que publica cada web, y suponiendo que la resonancia entra en la categoría de alta tecnología, el resultado cambia mucho según el producto. La tabla siguiente lo resume sin contar la cuota mensual, que es la otra mitad de la ecuación.
Un mes de uso en cuatro productos (sin cuota)
| Producto | Resonancia | 4 sesiones de psicología | Total del mes |
|---|---|---|---|
| Caser Médica, 10 primeros copagos gratis | 12 € (o 0 € si queda alguno gratis) | 4 x 9 € = 36 € (o 0 €) | 0 a 48 € |
| Caser Médica, copago limitado | 41 € | 4 x 9 € = 36 € | 77 € (tope anual de 395 €) |
| Asisa Completa Plus | 10 € | 4 x 9 € = 36 € | 46 € |
| Asisa Ya | 40 € | 4 x 13 € = 52 € | 92 € (límite anual de 250 €) |
Cálculo ilustrativo con los importes publicados en octubre de 2026. Cada sesión se cuenta como un copago. Las carencias (4 a 6 meses en pruebas y psicología) pueden impedir usar estos servicios al principio.
Dos advertencias para no sacar la conclusión equivocada. La primera: son productos concretos, no la marca entera, y un seguro con copago bajo en pruebas de imagen puede tener una cuota mayor que otro con copago alto. La segunda: la psicología tiene límite de sesiones (20 al año en Caser Médica y en las fichas de Asisa) y ese límite cambia el cálculo cuando el tratamiento se alarga. Si es tu caso, compáralo con lo que explica seguro de salud con psicólogo: sesiones que cubre en 2026.
Cuadro médico de Caser y de Asisa: cómo comprobarlo en tu provincia
Las dos portadas hablan en cifras redondas. Caser declara más de 45.000 profesionales y más de 13.000 clínicas y centros. Asisa habla de 50.000 profesionales en unas secciones y de 40.000 en otras, de más de 1.000 centros concertados y de 17 hospitales propios. Es tentador concluir que una gana por miles de médicos, pero esa resta no significa nada: cada aseguradora cuenta de forma distinta (un especialista puede aparecer en varios centros y "clínicas" no equivale a "centros concertados").
Lo que cuenta es el cuadro de tu provincia y de tu producto. El propio buscador de Asisa avisa de que los profesionales mostrados son el resultado de una búsqueda general y pueden existir diferencias con el cuadro específico del seguro contratado, y ofrece descargar el cuadro firmado en el momento de contratar. Caser permite filtrar por provincia, especialidad, código postal y "cerca de mí". Un cuadro inmenso en una capital no sirve si vives en una comarca donde solo hay dos traumatólogos concertados y uno tiene seis semanas de agenda.
Cómo comprobar el cuadro médico de tu provincia en cinco pasos
Cobertura por provincia: la lista que conviene tachar antes de firmar
Ni Caser ni Asisa pesan lo mismo en todas las provincias. Los hospitales propios de Asisa están en unas ciudades y no en otras, y el cuadro concertado de cada compañía depende de los acuerdos que tenga en cada zona. Por eso la comparación nacional vale poco y la comparación en tu código postal lo vale casi todo. Esta lista puedes marcarla en pantalla mientras revisas las dos ofertas.
Checklist de provincia para Caser y Asisa
Es solo una ayuda visual: no se guarda ningún dato en esta página.
Reembolso en Caser y en Asisa: elegir médico fuera del cuadro
El reembolso funciona al revés que el cuadro médico: pagas tú la consulta y la aseguradora te devuelve un porcentaje. Las dos compañías lo tienen, aunque con formatos distintos. Caser lo ofrece en su seguro con reembolso y en Prestigio: devuelve entre el 80 y el 90 % de los gastos cuando acudes a un especialista fuera de su cuadro, con libertad de elección de médico y centro. Asisa lo agrupa en la gama Reembolso 100.000, 180.000 y 240.000, donde la cifra es el límite anual reembolsable y el porcentaje que publica es del 80 %.
La diferencia que conviene mirar no es el porcentaje, sino los límites por acto. La ficha de Reembolso 100.000 de Asisa fija, por ejemplo, un máximo de 60 euros por consulta de asistencia primaria, 3.500 euros por dispositivo de prótesis, 3.000 euros por un parto normal y 3.500 euros por una cesárea. En la página de Caser no se detallan esos límites y se remite a las condiciones de la póliza. Si piensas usar el reembolso para una operación o un parto, esos topes pueden valer más que el porcentaje.
Reembolso de Caser y Asisa, punto por punto
| Aspecto | Caser (con reembolso y Prestigio) | Asisa (gama Reembolso) |
|---|---|---|
| Porcentaje fuera de cuadro | 80 a 90 % de los gastos | 80 % de los gastos |
| Límite anual | No se indica un tope general en la ficha; consta en las condiciones | 100.000, 180.000 o 240.000 € según el producto |
| Límites por acto | No detallados en la ficha | En Reembolso 100.000: 60 € por consulta primaria, 3.500 € por prótesis, 3.000 € por parto y 3.500 € por cesárea |
| Farmacia, vacunas infantiles y óptica | 50 % con máximo de 100 € por asegurado y año en cada concepto | No localizado en la ficha |
| Extranjero | Gastos médicos y hospitalización hasta 15.000 € por asegurado y año | Reembolso del 80 % en cualquier médico o centro del extranjero, más asistencia en viaje |
| Carencias | 8 meses en cirugía, ingresos y tratamientos graves; 24 meses en reproducción asistida | 6 meses en psicoterapia, diagnóstico y cirugía ambulatoria; 8 meses en hospitalización |
| Cuadro propio incluido | Sí, con cobertura directa dentro del cuadro | Sí, acceso al cuadro sin coste y reembolso fuera de él |
Fuente: fichas de producto de caser.es y asisa.es (octubre de 2026). Las condiciones generales mandan sobre cualquier resumen.
Es un sistema cómodo y más caro: adelantas el dinero, guardas facturas y la cuota sube respecto a una póliza de cuadro. Para decidir si te compensa tienes seguro de salud: reembolso o cuadro médico. Y una pregunta práctica para cualquiera de las dos: ¿el reembolso exige prescripción previa o factura con requisitos concretos? Un reembolso denegado por un papel mal emitido es una de las quejas más repetidas y se evita preguntándolo antes.
Carencias, preexistencias y cambio de compañía
Dos productos pueden costar lo mismo y comportarse muy distinto durante el primer año por las carencias. Ambas compañías publican el mismo mecanismo de alivio: si vienes de otra aseguradora con una póliza similar y más de un año de antigüedad, los plazos pueden eliminarse. Caser lo condiciona a un seguro de cobertura similar y exceptúa la reproducción asistida; Asisa lo aplica solo mientras estés en España. Es un detalle que no sale solo: hay que pedirlo y que conste por escrito.
Carencias publicadas por producto
| Producto | Plazos que publica su ficha |
|---|---|
| Caser Médica | Solo 4 meses en pruebas diagnósticas de alta tecnología; el resto, desde el primer día |
| Caser Adapta + Dental | 8 meses en planificación familiar, tratamientos oncológicos y cardiovasculares, psicología, pruebas de alta tecnología, cirugía e ingresos y prótesis |
| Caser Integral, Prestigio y reembolso | 8 meses en planificación familiar, cirugía e ingresos, tratamientos graves y cuidados posparto; 24 meses en reproducción asistida |
| Asisa Ya | 6 meses en técnicas especiales de tratamiento, planificación familiar, psicoterapia y determinados medios de diagnóstico |
| Asisa Completa y Completa Plus | 6 meses en lo anterior más cirugía ambulatoria; 8 meses en hospitalización |
| Si vienes de otra aseguradora | Ambas: los plazos pueden eliminarse con póliza similar y un año o más de antigüedad (Caser exceptúa la reproducción asistida) |
Fuente: fichas de caser.es y asisa.es (octubre de 2026). Las carencias que valen son las de las condiciones de tu póliza.
Lo que no puedes saltarte, vengas de donde vengas, es el cuestionario de salud. El artículo 10 de la Ley 50/1980 de Contrato de Seguro obliga al tomador a declarar las circunstancias que conozca y que puedan influir en la valoración del riesgo, y una declaración inexacta puede dar pie a que la aseguradora rescinda el contrato o reduzca la prestación. Afecta igual a Caser que a Asisa, y es la causa más repetida de problemas al reclamar. Tienes las consecuencias y los plazos en mentir en el cuestionario de salud: qué pasa.
Si tienes una enfermedad previa, no la omitas esperando que "ya saldrá": lo razonable es declararla, pedir que figure por escrito qué queda cubierto y qué excluido, y leer qué seguros de salud te aceptan con enfermedades preexistentes. Y si estás pensando en pasar de una a otra, no canceles tu póliza actual hasta tener la nueva emitida y las carencias confirmadas por escrito.
Reclamaciones de Caser y de Asisa ante la DGSFP: cómo leer las cifras de 2024
Cuando alguien reclama a su aseguradora y no queda satisfecho, puede acudir al Servicio de Reclamaciones de la DGSFP, que publica cada año una memoria con cifras por entidad. En la de 2024, Caja de Seguros Reunidos (Caser) aparece con 514 reclamaciones (499 el año anterior) y Asisa con 93 (86 en 2023). Visto así parece que Caser acumula cinco veces más quejas, pero esa lectura es justo el error que quiere evitar este apartado.
Memoria DGSFP 2024: Caser y Asisa de un vistazo
| Dato de 2024 | Caser | Asisa |
|---|---|---|
| Reclamaciones presentadas en la DGSFP | 514 (499 en 2023) | 93 (86 en 2023) |
| Ratio por millón de euros de primas | 0,3169 | 0,0598 |
| Ratio por 100 pólizas | 0,0141 | 0,0123 |
| Expedientes resueltos | 264 | 56 |
| Favorables al reclamante | 65 (24,62 %) | 40 (71,43 %) |
| Favorables a la entidad | 112 (42,42 %) | 7 (12,50 %) |
| Otros pronunciamientos | 87 (32,95 %) | 9 (16,07 %) |
Fuente: DGSFP, Memoria del Servicio de Reclamaciones 2024. En el conjunto del sector, el 44,67 % de las reclamaciones resueltas terminó con informe favorable al reclamante. Comprueba las cifras en la memoria original.
¿Qué se puede decir con seguridad? Que en 2024 el 24,62 % de los expedientes resueltos de Caser terminó con informe favorable al reclamante, frente al 71,43 % de Asisa, y que la media recogida en la memoria ronda el 44,67 %. Lo que no se puede decir es que una sea "peor" que otra en seguros de salud, porque el dato de Caser mezcla ramos y porque reclamar no es lo mismo que tener razón. El informe de la DGSFP, además, no es una sentencia: orienta, pero no obliga por sí solo a la aseguradora. Para ver el contexto completo (qué mide cada ratio y cómo se comparan otras entidades) tienes aseguradoras con más reclamaciones ante la DGSFP: ranking 2024.
Si te toca reclamar: el camino es el mismo en las dos
El procedimiento no depende de la marca. Primero reclamas por escrito al servicio de atención al cliente (o defensor del cliente) de la propia aseguradora; la Orden ECO/734/2004 prevé un plazo de dos meses para dar una decisión definitiva. Si no contestan o la respuesta no te convence, acudes a la DGSFP. Lo explicamos paso a paso en cómo reclamar a la DGSFP sin abogado y en qué es el SAC y cómo reclamar. Si el problema es una prueba u operación que no te autorizan, empieza por qué hacer cuando el seguro de salud no autoriza una prueba.
Qué producto mirar primero según tu situación
Llegados aquí, lo útil es ordenar por dónde empezar. Este pequeño árbol no decide por ti: solo te dice qué tipo de producto mirar primero en cada compañía, para que las dos ofertas que compares sean del mismo nivel.
¿Qué tipo de producto te encaja primero?
Elige la frase que más se parezca a tu situación. Es una orientación general, no una recomendación personalizada.
Confirma coberturas, cuota y carencias en la oferta de cada aseguradora.
Seis errores al comparar Caser y Asisa
Cada compañía cuenta profesionales, centros y clínicas con criterios distintos, y hasta una misma web da dos cifras.
Asisa Esencial frente a Caser con hospitalización no compara iguales.
La memoria da datos por entidad y Caser opera en varios ramos.
El cuadro puede variar según el producto, como advierte el propio buscador de Asisa.
Una cuota baja con copago alto puede costar más que una cuota alta sin copago si usas mucho el seguro.
El precio de portada depende de edad, provincia y modalidad, y casi nunca coincide con el tuyo.
Dudas habituales sobre Caser y Asisa
¿Es mejor Caser o Asisa?
Los datos públicos no permiten decirlo. Caser destaca por publicar importes de copago por servicio y por tener reembolso en su gama; Asisa por sus 17 hospitales propios declarados, su gama ordenada por copago y hospitalización y su gama Reembolso. En reclamaciones, las cifras no son comparables de forma directa porque Caser incluye todos sus ramos. La mejor para ti es la que tenga tu cuadro médico en tu provincia y las condiciones que necesitas.
¿Tienen reembolso Caser y Asisa?
Sí, las dos. Caser lo ofrece en su seguro con reembolso y en Prestigio, con un 80 a 90 % de los gastos fuera de cuadro. Asisa tiene la gama Reembolso 100.000, 180.000 y 240.000, con un 80 % fuera de cuadro y un límite anual que da nombre a cada producto. Revisa los límites por acto y las carencias antes de contratar.
¿Cuánto es el copago de Asisa y de Caser?
Depende del producto. Como ejemplos publicados: Asisa Ya indica unos 7 euros por medicina general, 40 por resonancia, TAC o PET y 13 por sesión de psicoterapia, con un límite anual de 250 euros; Asisa Completa Plus cita 2,50, 10 y 9 euros en esas mismas partidas. Caser Médica ofrece un copago limitado a 395 euros al año o los 10 primeros copagos gratis. Confírmalo en tu oferta, porque varía.
¿Cuántos médicos tiene el cuadro médico de Caser y de Asisa?
Caser declara más de 45.000 profesionales y más de 13.000 clínicas y centros; Asisa habla de 40.000 a 50.000 profesionales según la sección, más de 1.000 centros concertados y 17 hospitales propios. Son cifras de portada con criterios distintos: lo útil es filtrar por tu provincia y especialidad en el buscador de cada una.
¿Puedo cambiar de una a otra sin volver a pasar carencias?
Las dos compañías indican que las carencias pueden eliminarse si vienes de otro seguro similar con más de un año de antigüedad (Caser exceptúa la reproducción asistida). Pídelo por escrito y no des de baja la póliza actual hasta que la nueva esté emitida; el funcionamiento de los plazos lo tienes en qué es el periodo de carencia.
¿Dónde veo cuántas reclamaciones tiene cada aseguradora?
En la Memoria del Servicio de Reclamaciones que la DGSFP publica cada año en dgsfp.mineco.gob.es. La de 2024 recoge el número de reclamaciones, los ratios y cómo terminaron los expedientes. Lee siempre la nota metodológica, porque las cifras son por entidad y no por ramo.
¿Qué hago si me deniegan una prueba o una operación?
Pide la denegación por escrito y motivada, reclama al servicio de atención al cliente y, si no te dan una respuesta satisfactoria, acude a la DGSFP. Los pasos y plazos están en seguro de salud no autoriza una prueba u operación: qué hacer.
Relacionado con esto
- 📊 Asisa, Sanitas, Adeslas y DKV: comparativa con datos públicos
- 🏥 Seguro de salud: reembolso o cuadro médico, cuál elegir
- 💶 Seguro de salud con copago o sin copago: cuál ahorra más
- ⚖️ Aseguradoras con más reclamaciones ante la DGSFP: ranking 2024
Antes de firmar con Caser o con Asisa: tres comprobaciones y una pregunta por escrito
Cuando tengas las dos ofertas, deja de leer comparativas y haz tres comprobaciones que te llevan una tarde. Busca tus médicos y tu hospital en el cuadro de cada una con tu código postal, suma cuota más copago esperado con tus usos reales del último año y pon las carencias de cada oferta una al lado de la otra. Si una de las dos falla en alguna, ya tienes el criterio de desempate sin necesitar ninguna estrella.
Y una pregunta por escrito, la única que de verdad protege: "¿Qué producto exacto, con qué cuadro, qué copagos, qué carencias y qué exclusiones me ofrecen, y en qué documento constan?". Lo que el comercial diga de palabra se olvida; lo que conteste por correo y figure en las condiciones de la póliza es lo que podrás exigir. Para tu caso concreto conviene confirmarlo con la propia aseguradora o con un mediador de seguros.
Fuentes y dónde comprobarlo
- DGSFP, Memoria del Servicio de Reclamaciones 2024, con las cifras por entidad.
- BOE, Orden ECO/734/2004 sobre los departamentos y servicios de atención al cliente y el defensor del cliente.
- BOE, Ley 50/1980, de Contrato de Seguro (artículo 10, declaración del riesgo).
- Caser, buscador del cuadro médico y seguro con reembolso.
- Asisa, cuadro médico y seguros médicos con reembolso.
Este artículo es informativo y no sustituye el asesoramiento personalizado ni las condiciones de tu póliza. Las cifras de producto se tomaron de las webs de las aseguradoras en octubre de 2026 y pueden haber cambiado.