
Son las once y diez de la noche y notas que el techo del pasillo tiene una mancha oscura que ayer no estaba. Arriba vive un vecino que no contesta al telefonillo, el agua gotea al ritmo de un segundo y tienes en la mano la póliza de AXA o la de Allianz, según la que hayas elegido hace tres años en un comparador. Ese es el momento en que la comparación deja de ser una tabla de precios y se convierte en una pregunta muy concreta: ¿quién viene, en cuánto tiempo y qué pagará de lo que se ha estropeado?
La mayoría de comparativas de AXA vs Allianz en seguro de hogar se quedan en la primera pantalla: la cuota «desde» y tres iconos de coberturas. Aquí se hace lo contrario. Verás qué declaran las webs oficiales de las dos compañías en octubre de 2026, qué datos objetivos existen (las reclamaciones ante la DGSFP y poco más), qué se queda sin contestar con información pública y cómo cerrar tú esa laguna con diez minutos de preguntas bien hechas antes de firmar. No hay precios, porque ninguna de las dos publica una cuota que se pueda aplicar a tu casa, y no hay estrellas, porque no las he puesto yo ni las voy a inventar.
Este texto es el trabajo de un proyecto personal de información, no una asesoría ni un comparador con acuerdos comerciales. Todo lo que aparece sobre cada producto procede de sus páginas oficiales y de documentos públicos, y se señala cuando una cifra no se ha podido comprobar. Si buscas el esquema general de niveles de cualquier aseguradora, tienes antes la guía de seguro de hogar básico, completo o premium; aquí bajamos a dos marcas concretas.
AXA vs Allianz en seguro de hogar: qué se puede comparar de verdad
Conviene empezar por el límite, porque condiciona todo lo demás. Con fuentes públicas se pueden comparar cuatro cosas: lo que cada compañía anuncia en su web (modalidades, asistencia, extras), las reclamaciones que recibe el supervisor por cada entidad, las normas que protegen a cualquier asegurado de hogar con independencia de la marca y, por último, lo que tú compruebes en el condicionado de tu presupuesto. Lo que no se puede comparar con rigor es el trato de un perito, la rapidez de un fontanero en tu barrio o la facilidad para cobrar un siniestro pequeño. Esos datos no son públicos.
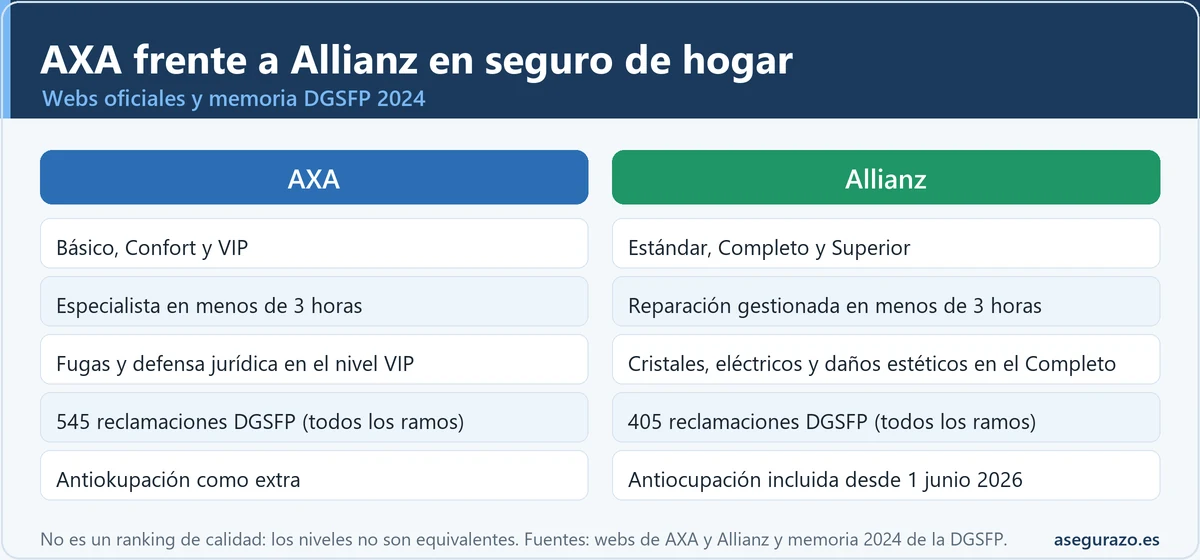
Hay además un obstáculo técnico que casi nadie menciona: los niveles no son equivalentes. AXA presenta su seguro de hogar en tres modalidades que se llaman Básico, Confort y VIP (la versión de la página que he podido leer está en inglés, con los nombres Basic, Comfort y VIP). Allianz usa Estándar, Completo y Superior. Comparar «el Confort de AXA con el Completo de Allianz» suena lógico y es un error, porque cada aseguradora reparte las coberturas como quiere y ninguna ley define qué lleva cada escalón.
Dos entidades jurídicas, muchos ramos
Cuando hablemos de reclamaciones verás cifras de AXA Seguros Generales y de Allianz Compañía de Seguros y Reaseguros. Son entidades que venden hogar, pero también coche, salud, comunidades o empresas, así que esos números no son «solo de hogar». Y el grupo Allianz tiene otra entidad separada en la memoria del supervisor, BBVA Allianz, que atiende la venta a través de la red bancaria. Si tu póliza llegó por una oficina de banco, la entidad jurídica que firma puede no ser la que imaginas, y eso se mira en la primera página de la póliza.
Lo que declara cada web sobre su seguro de hogar
Antes de las tablas, una advertencia de lectura: lo que sigue son declaraciones comerciales, no auditorías. Sirven para saber qué ofrece cada compañía y qué preguntarle, y se han recogido de sus páginas oficiales de producto en octubre de 2026. Las webs cambian, y una promesa que hoy está en portada puede desaparecer de la siguiente campaña.
Niveles que anunciaBásico, Confort y VIP. Confort amplía el Básico y VIP amplía el Confort.
Qué añade cada escalónConfort suma responsabilidad civil familiar y rotura de mármol, sanitarios y placas cerámicas. VIP suma fugas y filtraciones, daños eléctricos y defensa jurídica VIP.
Promesa de urgenciaUn especialista en menos de 3 horas si el incidente impide entrar o vivir en casa; si no llega, paga la reparación de emergencia hasta 1.500 euros.
Extras que citaServicio antiokupación, cobertura de pérdida de alquiler (hasta 12 meses de renta) y consejos de eficiencia energética.
ContactoAtención 24 horas por teléfono o chat, o que te devuelvan la llamada.
Niveles que anunciaEstándar, Completo y Superior. El Estándar se presenta como el pensado para inquilinos.
Qué destaca de cada nivelCompleto: cristales y fenómenos eléctricos al 100% y daños estéticos. Superior: capitales premium en daños estéticos, control de plagas y «todo riesgo» opcional.
Promesa de urgenciaAsistencia en el hogar 24 horas incluida en todos sus seguros y reparación gestionada en menos de 3 horas en emergencias (la web lo marca con asterisco).
Extras que citaAntiocupación incluida desde el 1 de junio de 2026, y opcionales como rotura de la pantalla del móvil, del cristal de la placa solar o todo riesgo accidental.
ContactoParte online, app o teléfono; WhatsApp de lunes a viernes de 9:00 a 19:00.
Fuente: páginas de seguro de hogar de axa.es y allianz.es consultadas en octubre de 2026. La web de AXA que se pudo leer estaba en inglés y no detalla qué cobertura va en cada nivel con total claridad; la de Allianz tampoco asigna cada cobertura a su modalidad en el texto. Lo definitivo es siempre el condicionado de la póliza.
Fíjate en lo que tienen en común, porque es lo que menos diferencia a una de otra: las dos prometen menos de tres horas en urgencias, las dos hablan de asistencia permanente, las dos ofrecen cobertura frente a la ocupación ilegal y las dos aclaran que no estás obligado a contratar el seguro con el banco de tu hipoteca. La diferencia está en el reparto: AXA reserva las fugas y filtraciones y la defensa jurídica para el escalón alto, mientras que Allianz hace girar su gama en torno a cristales, fenómenos eléctricos y daños estéticos.
Matriz de coberturas: lo que cada web nombra y lo que deja sin decir
La tabla siguiente cruza las garantías que más reclamaciones generan en hogar con lo que figura por escrito en cada web. Una celda que dice «no figura» no significa que la póliza no lo cubra: significa que en el texto público de la página no se menciona con ese nombre. Para saber si lo cubre hay que abrir el condicionado, y esa es precisamente la comprobación que te recomiendo hacer con cada fila.
| Garantía | AXA según su web | Allianz según su web | Qué comprobar en el condicionado |
|---|---|---|---|
| Incendio y explosión | Listada (incendio, explosión, rayo, bomberos, escombros) | Listada (incendio) | Si el contenido está incluido o solo el continente |
| Daños por agua | Listada en los tres niveles; «fugas y filtraciones» aparece como añadido del VIP | Listada; el Estándar la incluye y destaca el agua accidental | Si cubre la búsqueda y reparación de la avería o solo el daño que produce |
| Robo | Listada, sin asignar a un nivel | Listada en el Estándar | Medidas de seguridad exigidas, límites por joyas y dinero |
| Cristales | Listada, sin asignar a un nivel | Al 100% en el Completo | Qué entra en «cristales»: vitrocerámica, espejos, mamparas |
| Daños eléctricos | VIP | Listada (fenómenos eléctricos) | Límite por aparato y antigüedad máxima |
| Responsabilidad civil | Confort y VIP (familiar) | Listada | Capital asegurado y si incluye a tu perro |
| Defensa jurídica | VIP | Servicio de asesoramiento y protección jurídica | Si es contrato independiente (art. 76 a) y siguientes de la LCS) |
| Daños estéticos | No figura | Completo y Superior (capitales premium en Superior) | Si repone todo el conjunto o solo la pieza dañada |
| Mármol, sanitarios y vitrocerámica | Confort y VIP | No figura con ese nombre | Si la rotura accidental está incluida o es un extra |
| Antiocupación | Servicio extra de acompañamiento en el desalojo | Incluida desde el 1 de junio de 2026 | Alcance real: abogado, plazos y daños reparados |
| Pérdida de alquiler | Hasta 12 meses de renta | No figura | Solo te sirve si alquilas la vivienda |
| Todo riesgo accidental | No figura | Opcional | Qué excluye aunque sea «todo riesgo» |
Verde: aparece con asignación clara. Ámbar: aparece, pero el texto público no permite saber en qué nivel o con qué alcance. Gris: no figura en el texto consultado. Leyenda orientativa, no valoración de la póliza.
Dos filas merecen una lectura aparte. La primera es la de daños por agua, el siniestro más frecuente en un hogar, que en cualquier aseguradora se parte en dos preguntas distintas: quién paga el daño en tu pared y tus muebles y quién paga localizar y arreglar la tubería que lo causó. Muchas pólizas cubren lo primero y dejan lo segundo fuera, o lo limitan. Si te interesa el procedimiento completo, está en la guía de daños por agua en el seguro de hogar y en la que explica qué pasa con una fuga de agua lenta.
La segunda fila es la de defensa jurídica. Que AXA la reserve al escalón VIP y que Allianz hable de asesoramiento jurídico dentro de sus servicios no dice cuál protege mejor. Lo que sí dice la ley es que la defensa jurídica debe figurar como contrato independiente o capítulo aparte con su contenido y su prima especificados (artículo 76 c de la Ley de Contrato de Seguro), y que tienes derecho a elegir libremente abogado y procurador (artículo 76 d). Si en tu presupuesto aparece como una línea vaga sin límite económico, pregunta cuál es el tope por siniestro.
La promesa de las tres horas: asistencia 24 horas leída con lupa
Es el argumento estrella de las dos marcas y también el que más se presta a malentendidos. AXA promete enviar un especialista en menos de tres horas cuando un incidente impide entrar o vivir en casa, por ejemplo un incendio, una inundación o las llaves dentro, y se compromete a pagar la reparación de emergencia hasta 1.500 euros si no cumple. Allianz asegura que su asistencia está disponible las 24 horas y que gestiona la reparación en menos de tres horas en una emergencia doméstica, aunque la web pone un asterisco cuya nota no aparece en el texto que he podido leer.
Ese asterisco es la clave. Una promesa de plazo es útil si sabes qué cuenta como emergencia, desde cuándo corre el reloj (desde la llamada o desde que das los datos completos), qué significa «gestionar» (enviar a alguien o terminar la reparación) y si hay limitaciones por franja horaria, festivos o localidad. Ninguna web lo detalla en su página de producto, y es normal: está en el condicionado de asistencia. Por eso conviene pedirlo antes de contratar y no cuando el techo ya gotea.
Qué es «urgencia» y qué es «avería»
El servicio de asistencia suele distinguir entre una urgencia (sin luz, sin agua, cerradura bloqueada, escape que inunda) y una avería corriente (el grifo que gotea, una persiana atascada). La primera activa la promesa de plazo; la segunda se coordina con cita y, según el nivel contratado, con mano de obra incluida o no. Cuando una compañía anuncia «manitas», «bricolaje» o «servicios de reparación», pregunta cuántas horas al año incluye y si los materiales los pagas tú. Allianz cita el bricolaje y la asistencia informática remota entre sus servicios y AXA menciona «DIY» en su lista, sin descripción: ahí hay mucho margen entre lo que se anuncia y lo que se cubre.
Seis percances, dos aseguradoras: las preguntas que desempatan
Como las webs no permiten ganar una comparación, la alternativa honesta es comparar escenarios. Elige los tres que más probabilidad tengan en tu casa, pídele a cada aseguradora (o a su mediador) que te conteste por escrito y guarda las respuestas. Es la parte que ninguna estadística pública te va a dar y la que más cambia el resultado.
1. Fuga oculta en la pared
Notas humedad días después y nadie ha visto la tubería rota.
Pregunta: ¿se cubre la localización y la reparación de la avería, o solo el daño en pared y suelo? ¿Hay límite de capital?
2. Robo sin fuerza en las cosas
Entran con las llaves que perdiste o por una ventana abierta.
Pregunta: ¿exige la póliza señales de fuerza o medidas de seguridad para indemnizar? ¿Cuánto cubre en joyas y efectivo?
3. Rotura de la vitrocerámica
Se rompe por un golpe o un cambio térmico, sin que haya habido otro daño.
Pregunta: ¿la rotura accidental está incluida o hace falta el nivel superior? ¿Con franquicia?
4. Granizo o inundación fuerte
Una tormenta rompe la persiana y moja el salón.
Pregunta: ¿qué fenómenos atmosféricos cubre la aseguradora y cuáles pasan al Consorcio? ¿Hay umbral de viento o lluvia?
5. Ocupación de una segunda vivienda
Vuelves a la casa de la playa y hay gente dentro.
Pregunta: ¿cubre honorarios del procedimiento, los daños y la cerradura? ¿Qué requisitos de uso exige la póliza?
6. Daño a un tercero
Se desborda tu lavadora y moja al vecino de abajo.
Pregunta: ¿qué capital de responsabilidad civil hay, quién gestiona con la otra aseguradora y cuánto tarda?
Si un escenario te preocupa especialmente, hay guías propias para ellos: la rotura de la vitrocerámica, la humedad por condensación o el robo fuera de casa. Y para tormentas importantes, lo que se queda en la aseguradora y lo que paga el Consorcio se explica en la guía sobre el granizo en coche y hogar.
Reclamaciones ante la DGSFP: 545 frente a 405 y por qué no es un marcador
El único dato oficial que enfrenta a las dos entidades es el del Servicio de Reclamaciones de la DGSFP. La memoria correspondiente a 2024, la última publicada en la web del supervisor en el momento de escribir esto (el documento es de diciembre de 2025), recoge para AXA Seguros Generales un total de 545 reclamaciones presentadas ese año, con un ratio de 0,2350 por cada millón de euros de primas, y para Allianz Compañía de Seguros un total de 405, con un ratio de 0,1262. Sobre el papel, AXA suma más reclamaciones y las suma también al corregir por tamaño.
Memoria de reclamaciones 2024 (DGSFP)
Cifras de entidades completas, todos los ramos. Cuadros IX.1, IX.4 y X de la memoria.
Cifras que debes contrastar en la memoria oficial antes de citarlas. Un ratio mayor no equivale a peor servicio: mide expedientes, no calidad.
Ahora la letra pequeña, que pesa más que los números. Primero, ambas cifras mezclan todos los ramos: AXA y Allianz venden coche, salud y comercios, y en las cifras que he consultado no aparece un desglose de solo hogar por compañía. Segundo, la memoria aclara que el ratio es una medida relativa sin significado económico o de gestión por sí mismo. Tercero, los pronunciamientos finales cuentan otra historia más matizada: de los 240 expedientes resueltos de AXA, el 44,58% acabó con informe favorable al reclamante, el 24,58% favorable a la entidad y el 30,83% con otro pronunciamiento. En Allianz, de 221 resueltos, el 44,80% fue favorable al reclamante, el 26,24% a la entidad y el 28,96% de otro tipo. Las diferencias son tan pequeñas con tan pocos expedientes que un solo caso mueve el porcentaje.
Hay un dato general que sí sirve para tu decisión: dentro de hogar, la causa más frecuente de queja entre las reclamaciones resueltas es la discrepancia con la valoración de la indemnización, que según el cuadro VII.1 llega al 44,60%. Es decir, el conflicto típico no es que la aseguradora se niegue a pagar, sino que se discute cuánto. Por eso importan tanto el capital asegurado, la depreciación y la regla proporcional, de los que hablamos más abajo. Si quieres ver el ranking completo con cuatro lecturas distintas, está en el artículo sobre las aseguradoras con más reclamaciones ante la DGSFP en 2024.
Cómo comprobar tú mismo estas cifras
Entra en la web de la Dirección General de Seguros y Fondos de Pensiones (dgsfp.mineco.gob.es), busca la sección de reclamaciones y abre la memoria anual del Servicio de Reclamaciones. Los cuadros IX recogen el volumen y los ratios por entidad, el cuadro VI reparte por ramos y el cuadro X muestra cómo acabaron los expedientes. Verifica el año, porque cuando salga la memoria de 2025 las cifras de esta sección quedarán desfasadas.
Cuando hay desacuerdo: del parte al supervisor sin perder plazos
Sea cual sea tu aseguradora, el camino de una reclamación es el mismo y los plazos legales no cambian con la marca. Lo que sí varía es la agilidad de cada fase en la práctica, y eso lo notarás tú, no una estadística. El recorrido típico, de menos a más conflicto, es este.
Aviso al seguro y fotos desde el primer minuto
Comunica el siniestro por el canal que dé justificante (app, web o correo) y guarda fotos y vídeos de los daños antes de limpiar.
Plazo legal general de comunicación: 7 días desde que lo conoces (art. 16 LCS)Pago del importe mínimo en 40 días
Si la aseguradora no cierra la peritación, debe abonar al menos el importe que pueda deber en el plazo de 40 días desde la declaración (art. 18 LCS).
Apunta la fecha exacta del aviso: es el día 0Si no pagan en 3 meses, mora
Pasados tres meses desde el siniestro sin cumplir la prestación, empieza a correr la mora, con un interés igual al legal del dinero incrementado en un 50% (art. 20 LCS).
Explicado en el artículo sobre el artículo 20 de la LCSReclamación al servicio de atención de la entidad
Todas las aseguradoras tienen un servicio interno de atención al cliente. Es el paso previo obligado: la causa más frecuente de inadmisión en la DGSFP es no haber pasado antes por aquí.
Pide siempre acuse de recibo con fechaQueja ante la DGSFP o peritaje contradictorio
Si la respuesta no llega en el plazo (dos meses) o no te convence, puedes acudir al supervisor. Si el desacuerdo es sobre el importe, existe además el peritaje contradictorio del artículo 38 LCS.
Los informes de la DGSFP no son vinculantes, pero pesanCada tramo tiene su propia guía: cómo funciona el servicio de atención al cliente de una aseguradora, cómo presentar la queja en el supervisor sin abogado y qué hacer si el desacuerdo es de importe con el peritaje contradictorio. Todo esto es general y debes confirmarlo para tu caso con tu aseguradora o con un profesional, porque los plazos concretos de reclamación interna dependen del reglamento de cada entidad.
Capital, franquicia y regla proporcional: donde se decide cuánto cobras
Si el conflicto más habitual en hogar es la discrepancia sobre la valoración, el terreno que más conviene trabajar antes de contratar es el del capital asegurado. Da igual que la póliza sea de AXA o de Allianz: si aseguras el contenido por menos de lo que vale, la aseguradora puede aplicar la regla proporcional y pagarte solo una parte del daño. Es un mecanismo del artículo 30 de la Ley de Contrato de Seguro que se activa cuando la suma asegurada es inferior al valor del interés asegurado, y que puede sorprender en un siniestro pequeño.
Un ejemplo ilustrativo, con cifras inventadas para explicarlo: imagina que tu contenido vale 40.000 euros pero aseguraste 30.000. Un siniestro de 2.000 euros se indemnizaría, a grandes rasgos, en la proporción 30.000/40.000, es decir, unos 1.500 euros. Con otro de 20.000, la diferencia ya duele. Para dimensionar bien el capital tienes la guía de continente y contenido, la calculadora de suma asegurada y la del infraseguro y la regla proporcional.
La franquicia que no sale en portada
Ninguna de las dos páginas de producto menciona franquicias, y es lo habitual: figuran en las condiciones particulares de cada presupuesto. Una franquicia fija por siniestro no cambia lo que pagas de cuota en la web, pero sí lo que cobras cuando pasa algo. Si dos presupuestos tienen una cuota parecida y uno lleva 150 euros de franquicia y el otro ninguna, no son el mismo producto. La calculadora de franquicia te ayuda a poner números a esa diferencia.
Fenómenos extraordinarios: el Consorcio entra en cualquier póliza
Para daños por inundaciones extraordinarias, terremotos y otros fenómenos de la naturaleza de gran magnitud, quien indemniza es el Consorcio de Compensación de Seguros, no la aseguradora comercial, siempre que tengas un seguro que cubra los bienes afectados. Su web recuerda que indemniza «los daños producidos por fenómenos naturales» y dispone del teléfono 900 222 665 para tramitar la solicitud. La consecuencia práctica para la comparativa es que en este terreno AXA y Allianz se comportan igual: la diferencia estará en el trato de la aseguradora al abrir el expediente, no en quién paga. Más detalle en la guía sobre cómo reclamar al Consorcio.
Antiocupación, alquiler y extras: lo que cambia de un perfil a otro
Los extras son donde las dos gamas más se separan, y también donde más conviene desconfiar del titular. Allianz anuncia que desde el 1 de junio de 2026 su seguro de hogar incluye la cobertura antiocupación, sin detallar en la portada qué alcance tiene. AXA habla de un servicio antiokupación que acompaña durante el proceso de desalojo y la reclamación de daños, presentado como extra. Dos formulaciones parecidas que pueden ser en la práctica muy distintas: una puede ser un servicio de asesoramiento y la otra una cobertura económica con tope, y no hay manera de saberlo sin el condicionado.
En alquiler, AXA aclara que cubre la vivienda y al propietario, no a los inquilinos, y ofrece una cobertura de pérdida de alquiler de hasta doce meses si la casa debe desalojarse por un incidente. Allianz marca su nivel Estándar como el idóneo para inquilinos y admite en su web tres usos de la vivienda: habitual, secundaria y alquilada. Antes de escoger, repasa quién asegura qué en la guía de inquilino y propietario; el error de asegurar el continente que no es tuyo se repite mucho.
Si tu vivienda tiene instalaciones modernas, mira también las opcionales. Allianz ofrece como opcionales la rotura del cristal de la placa solar y de la pantalla del móvil; en el caso de las placas, antes de pagar un extra comprueba qué se cubre ya de serie con la guía de placas solares y seguro de hogar. Y recuerda que una cobertura opcional se paga todos los años, aunque nunca llegues a usarla.
Cómo pedir dos presupuestos que se puedan restar
La cuota de una aseguradora depende del código postal, los metros cuadrados, el año de construcción, el tipo de vivienda, el capital y el historial de siniestros, y ninguna de las dos publica un precio general. Por eso la única comparación de precio que tiene sentido es la que haces tú con los mismos datos. Hay tres reglas para que los dos presupuestos se puedan restar:
- Mismo capital en continente y contenido, calculado una sola vez y copiado en ambos formularios, con la misma vivienda y los mismos datos de uso.
- Mismas franquicias: pide que figuren en la hoja del presupuesto y compara cuota más franquicia, no solo cuota.
- Mismo nivel de asistencia: pregunta qué incluye la mano de obra, cuántas horas, y cuáles son las excepciones.
Atención a los descuentos de campaña. Allianz anuncia hasta un 20% de descuento al contratar coche y hogar juntos y un seguro de mascotas por 9,95 euros al año con el de hogar; son promociones de venta, que pueden cambiar y que aplican a un conjunto de productos. Un descuento por paquete es útil solo si ya necesitabas el coche y el hogar; en caso contrario, compara por separado. Si tu hipoteca te empuja a contratar con el banco, aclara que no es obligatorio y mira la guía de seguro del banco frente a seguro externo.
¿Qué priorizar según tu vivienda? Un árbol de decisión
No hay una aseguradora ganadora, pero sí un orden de prioridades distinto según tu situación. Marca la tuya y verás qué mirar primero en cualquiera de los dos presupuestos.
Elige tu situación:
Propietario con hipoteca
Prioriza el valor de reconstrucción del continente (el banco suele exigir cubrir el valor de tasación), la asistencia en daños por agua y la responsabilidad civil. Pide los dos presupuestos con el mismo capital, y y comprueba que ninguna condición te ate a productos del banco.Inquilino
Tu foco es el contenido y la responsabilidad civil por daños al piso, no el continente. El nivel básico de cada marca puede bastar; vigila que cubra los daños al arrendador y mira qué te exige asegurar tu contrato de alquiler.Casa alquilada a terceros
Lo decisivo es la pérdida de alquiler, los daños causados por el inquilino y la antiocupación. Compara el alcance real de esos tres puntos más que el resto de coberturas, y mira qué uso (alquiler) admite expresamente la póliza.Segunda residencia
Pregunta por las condiciones de uso: meses de desocupación, medidas de seguridad, robo y ocupación. Es el perfil donde más sorprende el condicionado, así que pide por escrito qué pasa si la casa pasa meses vacía.Siete errores al comparar AXA y Allianz en hogar
Emparejar niveles por nombre
Pensar que el Confort de una equivale al Completo de la otra.
Usar el ranking de reclamaciones como nota
Elegir la entidad con menos quejas sin mirar el ramo ni el tamaño.
Fiarse de las tres horas
No leer qué cuenta como urgencia ni cuándo corre el plazo.
Capital distinto en cada presupuesto
Cotizar con 30.000 euros en uno y 45.000 en el otro.
Olvidar la franquicia
Quedarse con la cuota más baja sin ver cuánto pagas tú en un siniestro.
Pagar extras que ya vienen incluidos
Contratar rotura de cristales o antiocupación cuando ya figuran de serie.
Dar por hecho que el banco manda
Aceptar el seguro de la hipoteca sin comparar.
Dudas habituales sobre AXA, Allianz y el seguro de hogar
¿Es mejor el seguro de hogar de AXA o el de Allianz?
¿Cuántas reclamaciones tiene cada una ante la DGSFP?
¿Qué incluye la asistencia 24 horas del hogar?
¿Cubre antiocupación el seguro de hogar de Allianz y AXA?
¿Es obligatorio contratar el seguro de hogar con el banco de la hipoteca?
¿Qué pasa si mi aseguradora tarda en pagar un siniestro de hogar?
¿Puedo cambiar de AXA a Allianz, o al revés, a mitad de año?
Relacionado con esto
- 🏠 Seguro de hogar básico, completo o premium: qué cambia
- 🚗 Mapfre vs Allianz: asistencia en carretera en 2026
- 📊 Aseguradoras con más reclamaciones ante la DGSFP: ranking 2024
- 💧 Daños por agua en el seguro de hogar: cómo reclamar
Tu hoja de decisión: tres preguntas por escrito a cada aseguradora
Después de todas estas páginas, la comparación se reduce a un trabajo pequeño que casi nadie hace. Pide a AXA y a Allianz, por escrito y con el mismo capital, qué entra en una urgencia y desde cuándo corre el plazo, qué franquicia lleva cada garantía y cuál es el tope de la defensa jurídica y de la antiocupación. Con esas seis respuestas delante, la decisión suele salir sola, y si no sale, el desempate es la cuota con las franquicias sumadas.
Y guarda el condicionado que te manden. Si algún día el techo del pasillo vuelve a tener esa mancha oscura, lo que te va a servir no será el eslogan de la web, será el documento que firmaste.
Fuentes y dónde comprobarlo
- AXA España: seguro de hogar (modalidades, asistencia y extras declarados)
- Allianz España: seguro de hogar (modalidades, asistencia y antiocupación)
- Dirección General de Seguros y Fondos de Pensiones (memoria del Servicio de Reclamaciones 2024)
- BOE: Ley 50/1980 de Contrato de Seguro (artículos 3, 18, 20, 30 y 76)
- Consorcio de Compensación de Seguros (riesgos extraordinarios)