
Imagina que tienes 35 años, una hipoteca recién firmada y dos presupuestos de seguro de vida para el mismo capital de 200.000 euros. El primero cuesta 120 euros el primer año. El segundo, 280 euros, y siempre los mismos. La reacción casi automática es quedarse con el barato, porque la diferencia salta a la vista. El problema es que el primero es una prima natural que sube cada año, y el segundo una prima nivelada que no se mueve, y lo que de verdad importa no es lo que pagas el primer año sino lo que llevas pagado cuando termina el contrato.
La pregunta de fondo es cuándo se cruzan las dos curvas. Con las cifras inventadas de este artículo (que son ilustrativas y no precios de mercado), la cuota anual de la renovable supera a la nivelada en el año 13, pero el dinero acumulado no se iguala hasta el año 21. Si necesitas el seguro menos tiempo que eso, gana la natural. Si lo necesitas más, gana la nivelada, y por bastante. Y hay un tercer factor que no sale en ninguna tabla: qué pasa si tu salud cambia y llega el momento de renovar.
Aquí tienes la aritmética a la vista, paso a paso, para que la reproduzcas con tus propios presupuestos en una hoja de cálculo. No es una calculadora con botón: es una tabla y un método. Si lo que buscas es estimar cuánto cuesta un seguro de vida según tu edad y capital, tienes nuestra calculadora de la prima de un seguro de vida según edad y capital, y para el mismo debate aplicado a los decesos, la calculadora de decesos de prima nivelada frente a natural. Aquí hablamos de seguro de vida de riesgo, con su punto de cruce y con el riesgo de que el precio suba al renovar.
Seguro de vida prima nivelada o prima natural: qué estás comparando de verdad
En un seguro de vida de riesgo, el que paga un capital a tus beneficiarios si fallece el asegurado, la aseguradora calcula el precio con una idea simple: cuanto más edad, más probabilidad de fallecer en el año, y por tanto más cuesta cubrir ese año. La prima natural (también llamada de riesgo o, en un temporal, renovable anual) sigue esa lógica a rajatabla: cada año pagas el coste de cubrir ese año, así que la factura crece con tu edad.
La prima nivelada hace el mismo cálculo para todo el periodo y reparte el coste en cuotas iguales. Pagas de más al principio, cuando el riesgo es bajo, y de menos al final, cuando el riesgo ya es alto. Ese colchón inicial lo asume la aseguradora, que cuenta con él para cubrir los años caros. Dicho de otro modo, con la nivelada compras estabilidad y la pagas con un sobreprecio los primeros años.
Esto no cambia la cobertura: ambas pólizas pagan el mismo capital por los mismos motivos, con las mismas exclusiones y carencias. Lo único que cambia es cómo se reparte el precio en el tiempo, y de ahí nacen las tres diferencias que importan: el coste total, la previsibilidad y lo que ocurre si dejas el seguro a mitad de camino. Si dudas entre un temporal y una póliza de por vida, antes resuelve eso con nuestra guía de seguro de vida temporal frente a vida entera.
Seguro de vida temporal renovable anual: cómo funciona y qué significa "renovable"
Un temporal renovable anual es un contrato que dura un año y se prorroga cada año por otro periodo igual, con una prima que se recalcula según tu edad en cada renovación. Es la forma más pura de prima natural y la que ofrece el primer año más barato, porque a los 30 o 35 años la probabilidad de fallecer en un año es muy baja. De ahí que sea la opción que suele aparecer en cabeza cuando comparas presupuestos.
La Ley 50/1980 de Contrato de Seguro da el marco general: según su artículo 22, los contratos se pueden prorrogar por periodos no superiores a un año y las partes pueden oponerse a la prórroga con un preaviso (un mes si es el tomador, dos meses si es el asegurador). El apartado 5 del mismo artículo aclara que eso no se aplica en lo que sea incompatible con la regulación del seguro de vida, así que lo que vale en la práctica es lo que ponga tu póliza, que debe destacar las condiciones de la prórroga.
La letra pequeña de "renovable hasta los X años"
La palabra "renovable" suena a derecho, pero puede significar cosas distintas según el producto. Hay renovaciones garantizadas, en las que la aseguradora se compromete a mantenerte la cobertura sin nuevo cuestionario de salud hasta una edad límite que fija cada póliza, y hay renovaciones que quedan a criterio de la aseguradora. Aun con la garantía, lo que se garantiza es la continuidad, no necesariamente el precio: la prima suele seguir la tabla de tarifas vigente para tu edad, que la compañía puede actualizar.
Antes de firmar conviene tener respondidas cuatro cosas: hasta qué edad se puede renovar, si la renovación exige declarar de nuevo tu estado de salud, si existe una tabla de primas máximas por edad o la compañía puede revisar libremente, y qué pasa con tu cobertura si cumples la edad límite con una hipoteca o hijos todavía a tu cargo. Las respuestas deberían estar en las condiciones generales y no en la palabra del comercial.
Seguro de vida con prima nivelada: precio fijo, pero fijo hasta cuándo
En un temporal con prima nivelada eliges un plazo (10, 20, 25 o 30 años, por ejemplo) y la cuota se queda igual durante todo ese tiempo. Es el producto que muchas personas buscan como "seguro de vida temporal a 20 o 25 años con prima fija", normalmente porque quieren acompasarlo a una hipoteca o a la etapa en la que los hijos dependen de ellas. La ventaja es evidente: sabes cuánto pagarás cada año desde el primero.
Pero "fija" tiene letra pequeña. Hay primas niveladas garantizadas durante todo el plazo y otras revisables cada cierto número de años, en las que la aseguradora se reserva la posibilidad de recalcular. También conviene mirar si el capital es constante o decreciente (muy común cuando se liga a un préstamo), porque una prima fija con un capital que baja año a año no es lo mismo que una prima fija con un capital que se mantiene.
Lo que no te devuelven: la nivelada de riesgo no es una hucha
Como pagas de más al principio, es tentador pensar que ese exceso es un ahorro tuyo. En un seguro temporal de riesgo no lo es. El artículo 98 de la Ley de Contrato de Seguro establece que en los seguros temporales para caso de muerte no son de aplicación las reglas de rescate y reducción de los artículos 94 a 97, aunque las aseguradoras pueden conceder esos derechos si así lo recoge el contrato. En la práctica, si dejas de pagar o cancelas, lo normal es perder la cobertura y no recuperar lo pagado de más. Qué ocurre exactamente con las cuotas impagadas lo explicamos en qué pasa si dejo de pagar la prima del seguro de vida.
Esa asimetría es la clave de toda la comparación: la prima nivelada solo compensa si la mantienes el tiempo suficiente. Si la abandonas antes del punto de cruce, has pagado un sobreprecio a cambio de nada. La natural, en cambio, te deja marcharte cuando quieras sin haber adelantado dinero.
El ejemplo con números: dos presupuestos inventados y aritmética que puedes repetir
Para ver el cruce necesitamos números, y aquí hay que ser muy claro: no existe una tarifa oficial de primas de seguro de vida, cada aseguradora aplica la suya. Las cifras que siguen son ilustrativas e inventadas, elegidas para que la cuenta sea fácil de seguir. No son precios de mercado ni una oferta de ninguna compañía. Lo importante es el método, que sirve igual con tus presupuestos reales.
Supuestos del ejemplo (cifras ilustrativas, no precios de mercado)
- Asegurado: 35 años, capital de 200.000 €, contrato de 30 años (hasta los 65).
- Prima natural (renovable anual): 120 € el año 1 y una subida de 8 % cada año sobre la del año anterior.
- Prima nivelada: 280 € cada año durante los 30 años, sin cambios.
- Sin intereses ni inflación: sumamos euros de cada año tal cual, para que la cuenta sea transparente.
Fórmula de la natural: prima del año n = 120 × 1,08^(n-1). Total pagado en N años = 120 × (1,08^N - 1) / 0,08.
La subida constante del 8 % es una simplificación. En la vida real el coste del riesgo crece despacio en la treintena y se acelera pasados los cincuenta, y cada aseguradora tiene su propia curva. Más abajo probamos otras subidas (5 % y 11 %) para que veas hasta qué punto cambia la conclusión. Con estas premisas, la prima natural del año 10 es de unos 240 €, la del año 20 de unos 518 € y la del año 30 de unos 1.118 €.
Prima acumulada a 10, 20 y 30 años: lo que llevas pagado en cada punto
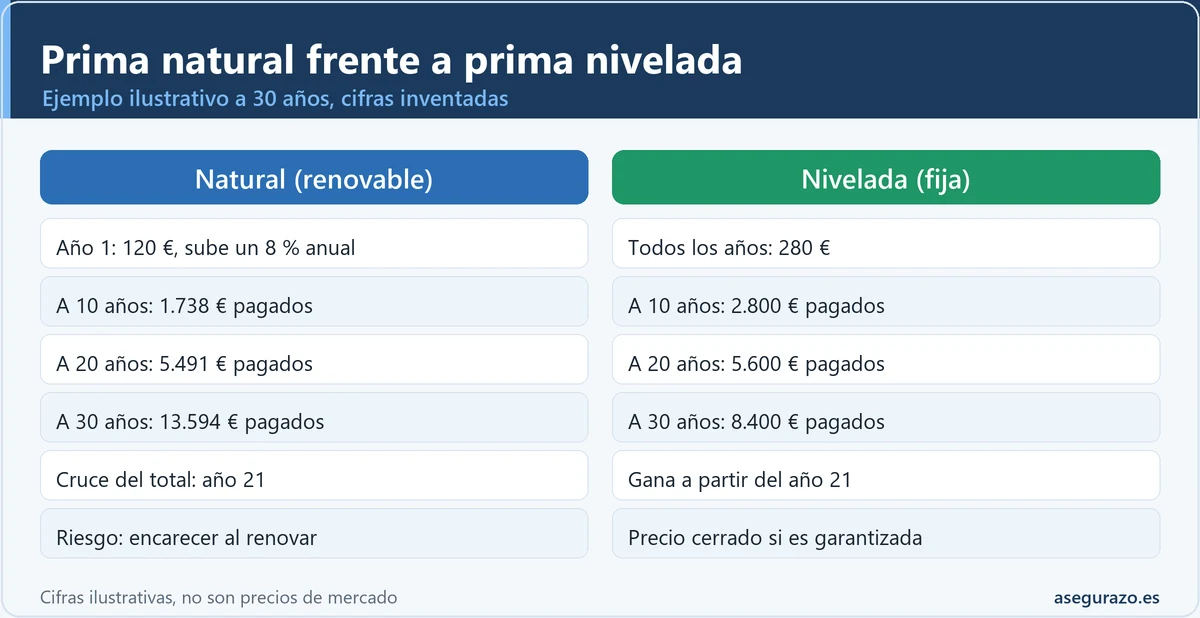
Esta es la comparación que casi nunca se enseña. En lugar de mirar la cuota de un año, sumamos todo lo pagado hasta cada hito. A los 10 años, la natural suma 1.738 € y la nivelada 2.800 €. A los 20 años están casi empatadas: 5.491 € frente a 5.600 €. A los 30 años, la natural llega a 13.594 € y la nivelada se queda en 8.400 €.
Total pagado acumulado (ejemplo ilustrativo)
Natural: 120 € el año 1 con subida del 8 % anual. Nivelada: 280 € fijos. Euros sin intereses ni inflación.
Barras a la misma escala: la más larga corresponde a la natural a los 30 años. Cifras inventadas con fines didácticos.
Mira lo que revela el gráfico: durante los primeros veinte años la natural siempre ha costado menos o prácticamente lo mismo, y su ventaja máxima, de unos 1.083 euros, se produce hacia el año 12. Después la tendencia se invierte y a los 30 años la nivelada ha costado 5.194 euros menos. La nivelada no es "más cara" ni "más barata": es más cara hasta cierto momento y más barata a partir de él.
| Momento | Natural: prima del año | Nivelada: prima del año | Natural: total pagado | Nivelada: total pagado | Diferencia (natural menos nivelada) |
|---|---|---|---|---|---|
| Año 1 | 120 € | 280 € | 120 € | 280 € | -160 € |
| Año 5 | 163 € | 280 € | 704 € | 1.400 € | -696 € |
| Año 10 | 240 € | 280 € | 1.738 € | 2.800 € | -1.062 € |
| Año 13 | 302 € | 280 € | 2.579 € | 3.640 € | -1.061 € |
| Año 15 | 352 € | 280 € | 3.258 € | 4.200 € | -942 € |
| Año 20 | 518 € | 280 € | 5.491 € | 5.600 € | -109 € |
| Año 21 | 559 € | 280 € | 6.051 € | 5.880 € | +171 € |
| Año 25 | 761 € | 280 € | 8.773 € | 7.000 € | +1.773 € |
| Año 30 | 1.118 € | 280 € | 13.594 € | 8.400 € | +5.194 € |
Ejemplo ilustrativo con cifras inventadas. En verde, la natural ha costado menos hasta ese año; en rojo, ha costado más. Cifras redondeadas al euro.
El punto de cruce: dos momentos distintos que conviene no confundir
Cuando se habla del "cruce" se mezclan dos cosas. El primer cruce es el año en que la cuota anual de la natural supera por primera vez a la de la nivelada. En el ejemplo ocurre en el año 13, cuando la natural pasa de 280 a unos 302 euros. A partir de ahí empiezas a pagar más cada año que con la nivelada, pero todavía llevas dinero ahorrado de los años anteriores.
El segundo cruce es el que decide la compra: el año en que el total acumulado de la natural supera al de la nivelada. Aquí es el año 21 (6.051 € frente a 5.880 €). Hasta ese año, quedarte con la natural ha sido más barato en conjunto. Desde ese año, cada euro que pagas de más agranda la brecha, y como la subida es compuesta, la brecha se abre cada vez más rápido: 171 € a favor de la nivelada en el año 21, 1.773 € en el 25 y 5.194 € en el 30.
Cuánto más (rojo) o menos (verde) lleva pagado la natural que la nivelada
Una barra por año, del 1 al 30. Diferencia entre totales acumulados. Ejemplo ilustrativo.
Las barras verdes alcanzan su punto máximo hacia el año 12 (unos 1.083 € a favor de la natural). El total se iguala entre los años 20 y 21. A partir de ahí, la nivelada gana por cantidades crecientes.
Las tres cifras del ejemplo (orientativas, inventadas)
Cifras de un ejemplo didáctico con premisas ficticias. Tu cruce real depende de tus dos presupuestos y de tu horizonte.
Cómo calcular tu propio punto de cruce con dos presupuestos reales
Lo que sigue sirve para cualquier pareja de ofertas, sea con una compañía o con dos. No hace falta nada más que una hoja de cálculo y unos diez minutos. El resultado no será una predicción, pero sí una idea clara de dónde está el equilibrio, y eso ya es más de lo que dan la mayoría de comparadores.
Pide los dos presupuestos igualados
Mismo capital, mismas coberturas y plazo, y misma fecha de nacimiento. Pregunta si la nivelada es garantizada o revisable y si el capital es constante o decreciente.
Averigua cómo sube la natural
Pide la tabla de primas por edad o, si no la hay, las primas de los próximos 5 o 10 años. Si no te la dan, estima una subida anual y pruébala con varios valores (por ejemplo 5 %, 8 % y 11 %).
Monta dos columnas
En una, la natural año a año (cada celda es la anterior por 1 más la subida). En la otra, la nivelada repetida. Añade el acumulado de cada una con una suma que se vaya arrastrando.
Busca el primer año en que la natural acumulada supere a la nivelada
Ese es tu segundo cruce. Anota también el año en que la cuota anual de la natural supera a la nivelada: es tu primer cruce.
Compáralo con tu horizonte real
¿Cuántos años necesitas el seguro de verdad? Si tu hipoteca acaba antes del cruce, o los hijos serán independientes antes, la natural suele salir mejor. Si el horizonte es más largo, la nivelada gana terreno.
Si prefieres hacerlo con fórmula, el total acumulado de la natural en N años es la prima del primer año multiplicada por (1 + subida) elevado a N, menos 1, y dividido entre la subida. Con el ejemplo: 120 × (1,0820 - 1) / 0,08 = 120 × 45,76 = 5.491 € a los 20 años. Para la nivelada basta multiplicar la cuota por los años: 280 × 20 = 5.600 €. Cuando el primer número supera al segundo, has pasado el cruce.
Cuánto sube el seguro de vida cada año: el cruce según el ritmo de subida
La pregunta de "cuánto sube el seguro de vida cada año" no tiene una respuesta única, porque depende de la tabla de cada aseguradora, de tu edad, de si fumas, de tu profesión y del capital. Lo que sí puedes hacer es probar varias subidas y mirar si tu decisión aguanta. En la tabla de abajo mantenemos la primera cuota (120 €) y la nivelada (280 €) y movemos solo el ritmo de subida de la natural.
| Subida anual de la natural | Cuota anual supera a la nivelada | Total acumulado supera a la nivelada | Natural: total a 30 años | Natural: cuota del año 30 | Lectura |
|---|---|---|---|---|---|
| 5 % anual | año 19 | año 32 (fuera del plazo de 30 años) | 7.973 € | 494 € | natural más barata en los 30 años |
| 8 % anual | año 13 | año 21 | 13.594 € | 1.118 € | nivelada más barata en los 30 años |
| 11 % anual | año 10 | año 16 | 23.883 € | 2.475 € | nivelada más barata en los 30 años |
Ejemplo ilustrativo. Nivelada de referencia: 280 € al año, 8.400 € a 30 años. Primera cuota natural: 120 €.
La conclusión es incómoda pero útil: no hay una opción ganadora universal. Si la natural sube despacio (5 %), ni siquiera en 30 años llega a cruzar. Si sube deprisa (11 %), el cruce se adelanta al año 16 y al final pagas casi tres veces lo de la nivelada. Por eso el dato que más debes pedir a la aseguradora no es la primera cuota, sino cómo evoluciona en los siguientes diez o quince años.
Por qué la subida real no es una línea recta
Una prima natural sube por tres motivos que se suman: tu edad (el principal), la actualización de tarifas de la compañía y, en algunos productos, la revisión de condiciones. De ellos, solo el primero es previsible. Por eso una subida del 8 % sostenida durante treinta años sería casi un caso de laboratorio: lo normal es que los primeros años suba poco y los últimos mucho más. Cuanto más tarde llegue el tramo caro, más años aguanta la natural antes del cruce; cuanto antes, más deprisa se acerca.
Seguro de vida de la hipoteca: prima nivelada, renovable y plazo del préstamo
El caso que más se repite es el de quien contrata un temporal para proteger a su familia mientras dura la hipoteca. Aquí el horizonte parece conocido (20, 25, 30 años), y la pregunta de la prima nivelada se vuelve concreta: si el préstamo dura 25 años, en el ejemplo la nivelada acaba ganando por 1.773 €, pero si lo vas a amortizar antes, o a cancelar al vender la casa, la natural puede salir mejor. Conviene recordar que un préstamo puede cancelarse o reducirse antes de plazo (venta de la vivienda, amortizaciones parciales, cambio de entidad), y que entonces el seguro de largo plazo ya no te hace falta.
En el ejemplo, con una necesidad de solo 15 años la natural suma 3.258 € frente a los 4.200 € de la nivelada, es decir, 942 € menos. Con 20 años prácticamente empatan (109 € a favor de la natural). Con 25 años, la nivelada gana por 1.773 €. Son tres horizontes distintos para el mismo par de presupuestos, y de ahí que preguntar "¿cuál es mejor?" sin añadir "¿para cuántos años?" no tenga respuesta.
Si el seguro viene ligado al préstamo, mira también si el capital es decreciente (baja con la deuda) y si el banco te obliga a contratar con él o puedes llevar tu propia póliza. Para eso tienes cómo no pagar de más el seguro de vida de la hipoteca y el planteamiento general en si el seguro de vida de la hipoteca es obligatorio con el banco.
¿Cuántos años necesitas de verdad el seguro? Elige una opción
El riesgo que la tabla no refleja: que suba al renovar o que te cierren la puerta
Todo lo anterior supone que podrás renovar tu natural cada año al precio previsto. Esa es la gran incógnita. Con una nivelada garantizada, la aseguradora ha fijado el precio al contratar, tras mirar tu salud de entonces, y tu cobertura queda asegurada durante el plazo aunque a los 45 aparezca un diagnóstico. Con una renovable anual, lo que ocurra depende de lo que prometa tu póliza concreta: puede que renueve sin preguntas, puede que se revise la prima o puede que, si cambias de compañía, tengas que pasar de nuevo por el cuestionario de salud.
Ese cuestionario importa por la Ley de Contrato de Seguro. Su artículo 10 obliga al tomador a declarar las circunstancias que conozca y que puedan influir en la valoración del riesgo, según el cuestionario que presente el asegurador. Si respondes mal, la aseguradora puede rescindir el contrato en el plazo de un mes desde que lo conoce o, si el siniestro ya ha ocurrido, reducir la prestación, y con dolo o culpa grave puede quedar liberada del pago. En seguros de vida hay además una excepción: según el mismo artículo, no hay que declarar un cáncer superado una vez pasados cinco años desde el fin del tratamiento radical sin recaída.
Qué pasa si enfermas y tu natural se encarece
Si tu póliza tiene renovación garantizada, un problema de salud no debería hacerte perder la cobertura ni cambiar tu prima salvo que cambie la tarifa general para tu edad. El peligro aparece cuando la renovación no está garantizada, cuando hay edad límite y todavía necesitas el seguro, o cuando quieres cambiar de compañía para ahorrar. En esos casos el seguro nuevo puede aplicarte un recargo, excluir lo que ya tienes o rechazarte. Cómo se tratan estas situaciones lo explica enfermedades preexistentes y seguro de vida.
Esta asimetría es el verdadero argumento a favor de la nivelada, más allá del dinero: compras un seguro de tu futuro estado de salud. A los 35 años estás sano, y fijar el precio entonces puede valer más de lo que parece a los 50. En cambio, si lo que quieres es máxima flexibilidad y ahorrar hoy, la natural cumple, siempre que hayas leído la letra pequeña de la renovación.
Prima natural frente a prima nivelada: ventajas e inconvenientes sin adornos
Prima natural (renovable anual)
- Primer año y primeros años mucho más baratos
- Sin sobreprecio inicial: si dejas el seguro, no has adelantado dinero
- Flexible: puedes bajar capital o cancelar cada año
- La cuota sube con la edad y es difícil de prever
- La renovación puede estar limitada por edad máxima
- Si cambias de compañía, vuelves a pasar el cuestionario de salud
Prima nivelada (temporal a 10, 20, 25 o 30 años)
- Precio conocido desde el primer día (si es garantizada)
- Cobertura cerrada durante el plazo aunque cambie tu salud
- Más barata en total si mantienes el seguro lo bastante
- Más cara al principio: pagas por adelantado el riesgo futuro
- En un temporal de riesgo, lo adelantado no se recupera si cancelas (art. 98 LCS)
- Algunas son revisables: comprueba si el precio está realmente garantizado
Qué preguntar a la aseguradora antes de firmar la renovable o la nivelada
Con estas preguntas por escrito cambia la conversación, porque la respuesta que importa es la de las condiciones generales y particulares, no la del folleto. Si el comercial no puede contestarlas, es una señal, y puedes pedir el proyecto de contrato antes de decidir. Una vez contratado, el artículo 83 a) de la Ley de Contrato de Seguro te da 30 días para desistir sin penalización en un seguro individual de vida de duración superior a seis meses, con devolución de la prima salvo la parte del tiempo que estuvo en vigor.
- ¿Hasta qué edad puedo renovar? Y qué pasa con mi cobertura el día siguiente al límite.
- ¿La renovación es garantizada o sujeta a aceptación? Si exige nuevo cuestionario de salud, por escrito.
- ¿Existe una tabla de primas por edad? O la compañía puede revisar la prima libremente cada año.
- ¿La nivelada es garantizada o revisable? Si es revisable, cada cuántos años y con qué criterio.
- ¿El capital es constante o decreciente? Y si puedo bajarlo sin penalización.
- ¿Qué pasa si dejo de pagar? Si hay reducción, rescate o simplemente fin de la cobertura (recuerda el art. 98 LCS).
- ¿Puedo pasar de renovable a nivelada más adelante? Y con qué condiciones de salud.
Seis errores que cambian la cuenta
Comparar solo la prima del primer año
Es la cifra más baja de la natural y la más alta de la nivelada: la peor para decidir.
Compara el total acumulado hasta tu horizonte real.
Olvidar el horizonte real
Elegir nivelada a 30 años para una hipoteca que cancelarás en 10, o natural para una necesidad de 25 años.
Define primero cuántos años necesitas el seguro.
No mirar la edad límite de renovación
Cuando llega, o pierdes la cobertura o la prima se dispara justo cuando aún la necesitas.
Pide por escrito la edad máxima y qué ocurre después.
Dar por fijo lo que es revisable
Una nivelada "fija" que se puede recalcular no te protege de subidas.
Pide que la garantía de precio conste en la póliza.
Contratar nivelada y abandonarla
Si cancelas pronto, has pagado un sobreprecio y no recuperas nada en un temporal de riesgo.
Elige un plazo que vayas a mantener o un importe que puedas sostener.
Cambiar de compañía sin recalcular tu salud
El presupuesto nuevo parte de tu salud de hoy, no de la que tenías al contratar.
Antes de cancelar la actual, consigue la oferta nueva por escrito y acepta tras ver el recargo.
Dudas habituales sobre la prima nivelada y la natural
¿Qué es la prima natural en un seguro de vida?
¿Cuánto sube el seguro de vida cada año?
¿Es mejor un seguro de vida temporal renovable o con prima nivelada?
¿Merece la pena un temporal de 20 o 25 años con prima fija?
¿Puedo recuperar dinero de una prima nivelada si cancelo?
¿Qué pasa si me diagnostican una enfermedad con una renovable anual?
Otros temas que conectan con este
- ⏳ Seguro de vida temporal vs vida entera: diferencias y cuál elegir
- 🧮 Calculadora de la prima de un seguro de vida según tu edad y capital
- ⚰️ Seguro de decesos: calculadora de prima nivelada vs natural a largo plazo
- 💰 Cómo ahorrar un 30% en tu seguro de vida anual
- 🏠 Seguro de vida vinculado a la hipoteca: cómo no pagarlo de más en el banco
- 🔗 ⚰️ Seguros de Decesos: ¿Es Mejor Pagar Mes a Mes o Tener un Plan de Ahorro?
Antes de elegir, pon un número a tu horizonte
La decisión entre renovable y nivelada se parece menos a una cuestión de precio y más a una de plazo y de tolerancia a la incertidumbre. Si sabes que necesitarás la cobertura menos de lo que tarda en llegar el cruce, y aceptas que el precio subirá, la natural es una herramienta razonable. Si el plazo es largo y valoras no depender de tu salud futura, la nivelada garantizada ofrece algo que la tabla de costes apenas refleja.
La tarea concreta de esta semana: pide a la aseguradora los dos presupuestos igualados, anota los años que de verdad necesitas el seguro, y monta las dos columnas con una subida baja y otra alta. Si tu horizonte queda claramente a un lado del cruce en ambos escenarios, ya tienes respuesta. Si queda en medio, pregunta por la garantía de renovación antes que por el precio. Y recuerda que lo que aquí aparece es información general: para tu caso concreto conviene confirmarlo con tu aseguradora o un profesional.
Fuentes y dónde comprobarlo
- BOE: Ley 50/1980, de Contrato de Seguro (artículos 10, 22, 83 a) y 98)
- BOE: Ley 20/2015, de ordenación, supervisión y solvencia de las entidades aseguradoras
- BOE: Real Decreto-ley 5/2023, que modificó el artículo 10 sobre antecedentes oncológicos en el seguro de vida
- Dirección General de Seguros y Fondos de Pensiones: información al consumidor de seguros