
Aterrizas con una hora de retraso, son las once de la noche y el empleado del mostrador gira la pantalla hacia ti: "seguro completo, 22 euros al día", o bien 1.200 euros bloqueados en tu tarjeta como depósito si prefieres quedarte con la cobertura básica. Estás cansado, hay cola detrás y nadie quiere discutir una letra pequeña a esa hora. Ese es exactamente el momento en que se decide cuánto te costará de verdad el alquiler.
El seguro de franquicia de un coche de alquiler en el extranjero no es un único producto, sino tres maneras de resolver el mismo problema: qué pasa si el coche sufre un daño y la franquicia, la parte que pagas tú, es de cientos o miles de euros. Puedes comprar la SCDW en el mostrador, puedes contratar antes del viaje un seguro de reembolso de franquicia a una fracción del precio, o puedes asumir el riesgo y no contratar nada. Cada vía tiene su trampa, y casi ninguna está donde la gente cree.
Esta guía ordena las siglas (CDW, SCDW, TP), compara las tres vías con cuentas en euros, aclara qué no cubre ni el seguro de viaje estándar ni, muchas veces, la propia SCDW, y termina con lo que más protege tu bolsillo: qué hacer al recoger y al devolver el coche. Los importes que verás son órdenes de magnitud orientativos, basados en la información comercial que circula en 2026, no tarifas oficiales; las condiciones reales están en tu contrato y en tu póliza.
Seguro de franquicia del coche de alquiler: qué te están vendiendo en el mostrador
Casi todos los alquileres incluyen en el precio una cobertura básica: la responsabilidad civil obligatoria (los daños que causes a terceros, con los mínimos que marque cada país) y una exención parcial de daños propios del vehículo. Esa exención no es un seguro en sentido estricto, sino un acuerdo contractual por el que la empresa renuncia a cobrarte el valor completo del coche a cambio de que pagues una cantidad fija si hay daños. Esa cantidad es la franquicia (en inglés, excess), y es la protagonista de todo lo que sigue.
El problema es el vocabulario. Las empresas usan siglas en inglés que cambian ligeramente de un país a otro y que se venden con nombres comerciales distintos. Esta tabla las traduce a lo que significan en la práctica:
| Sigla | Qué es en cristiano | Qué suele cubrir | Lo que suele quedar fuera |
|---|---|---|---|
| CDW / LDW | Exención de daños por colisión, casi siempre incluida en el precio | Daños de carrocería por golpe, hasta el importe de la franquicia | Todo lo que supere la franquicia no aplica: la franquicia la pagas tú |
| TP | Protección contra robo, también incluida con franquicia | Robo del coche entero, con franquicia propia | Objetos del interior, llaves perdidas, robo por dejar el coche abierto |
| SCDW / Super CDW | Mejora opcional que reduce o elimina la franquicia | Franquicia reducida a una cifra baja o a cero en colisión y, a veces, robo | Neumáticos, cristales, bajos, techo, llaves y daños interiores suelen estar excluidos |
| SLI / LIS | Responsabilidad civil suplementaria, típica de EE. UU. | Eleva el límite de daños a terceros por encima del mínimo legal | No cubre daños del coche alquilado |
| PAI | Accidentes personales del conductor y ocupantes | Gastos médicos o capital por accidente | Suele solaparse con tu seguro de viaje o de salud |
Fíjate en lo que dice la fila de la SCDW: reduce la franquicia, pero la lista de exclusiones es larga. Quien compra el "seguro completo" suponiendo que ya no tendrá que pagar nada y luego se encuentra con un cargo por un neumático o un cristal es la historia más repetida de este tema, y la veremos con detalle más abajo.
Qué es la franquicia y por qué la fijan tan alta
La franquicia de un alquiler suele moverse en un rango de cientos a unos pocos miles de euros, y en categorías altas o coches grandes puede acercarse a los 3.000 euros o superarlos. Es alta porque cumple dos funciones: te hace conducir con más cuidado y, sobre todo, hace atractiva la SCDW, que es una de las partidas con más margen del negocio de alquiler. No es una trampa ilegal, pero sí un mecanismo comercial que conviene conocer antes de firmar.
Una duda frecuente es si la franquicia se cobra por daño o por incidente. En los contratos de alquiler suele aplicarse por siniestro o evento, pero las condiciones concretas cambian, y por eso importa leer el apartado del contrato. Si quieres entender la mecánica general con ejemplos de tu propio seguro de coche, tienes la guía sobre si la franquicia se paga por pieza o por siniestro.
SCDW: qué es, qué elimina y qué te deja pagando de todos modos
La SCDW (Super Collision Damage Waiver) es el producto estrella del mostrador. Se contrata por días y, según lo que se publica en comparativas del sector, suele moverse en torno a 15 a 30 euros al día, con variaciones grandes por país, categoría de coche y temporada. En un alquiler de dos semanas, eso puede sumar más de 300 euros, a veces más de lo que costaría un fin de semana entero de alquiler del propio vehículo.
Lo que ofrece es comodidad: si hay un golpe, no pagas nada o casi nada, y el depósito bloqueado en tu tarjeta suele ser menor. Esa comodidad es real, sobre todo en destinos con tráfico caótico, aparcamientos estrechos o carreteras de montaña. Pero la comodidad tiene un coste por día que no depende de si ocurre algo, y un alcance que casi nunca es "todo".
Neumáticos, cristales, bajos, llaves: la lista que casi nadie lee
Aquí está el punto donde más se pierde dinero. Aunque contrates la SCDW, los contratos de alquiler suelen dejar fuera de la exención una serie de elementos, precisamente los que más se dañan en carreteras secundarias, caminos de tierra y aparcamientos. La lista exacta es la de tu contrato, pero este es el patrón habitual:
| Elemento | ¿Lo cubre la SCDW? | Por qué suele quedar fuera | Qué puedes hacer |
|---|---|---|---|
| Neumáticos y llantas | Suele excluirse | Se consideran desgaste o daño por uso | Fotografía las cuatro ruedas al recoger; busca un reembolso que las incluya |
| Cristales y faros | Depende | Piedras en carretera, grava, impacto de objeto | Mira si el contrato lo menciona; muchos reembolsos sí lo cubren |
| Bajos del coche | Suele excluirse | Daños en cárter o chasis por caminos o badenes | Evita pistas sin asfaltar; confirma si el seguro externo cubre bajos |
| Techo y parte superior | Suele excluirse | Garajes bajos, ramas, portaequipajes | Comprueba la altura de aparcamientos; fotografía el techo |
| Llaves y mandos | Suele excluirse | Pérdida o rotura, y la sustitución de cerradura | Guarda la llave en un sitio fijo; pregunta por la cobertura de llaves del seguro externo |
| Interior y tapicería | Depende | Manchas, quemaduras, olores | Fotografía el interior; evita comer y fumar dentro |
| Combustible equivocado | Excluido | Error del conductor | Comprueba el tipo de combustible en la tapa del depósito |
| Colisión con otro vehículo | Cubierto | Es lo que la SCDW está pensada para cubrir | Rellena el acta y avisa a la empresa en el momento |
La lectura práctica es clara: antes de decidir entre vías, pide en el mostrador el listado de exclusiones y compáralo con lo que cubriría un seguro de reembolso externo. Algunos de estos seguros incluyen precisamente neumáticos, cristales, bajos y llaves, y ahí radica buena parte de su atractivo. Para un tema parecido en tu coche habitual, mira si el seguro del coche cubre un pinchazo: la lógica de qué es "avería" y qué es "siniestro" es muy parecida.
Las tres vías con números: SCDW, seguro de reembolso o asumir la franquicia
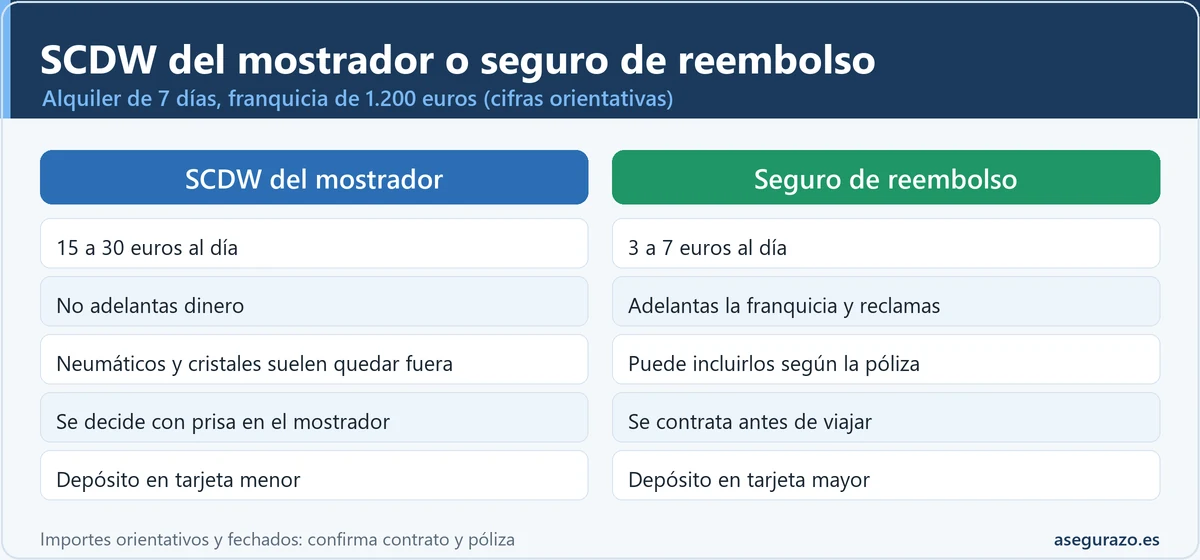
Vamos a poner cifras. Imagina un alquiler de 7 días con una franquicia de 1.200 euros. Las tres vías se parecen a esto:
- Unos 15 a 30 euros al día (orientativo)
- Franquicia baja o a cero en colisión
- Depósito en tarjeta normalmente menor
- Neumáticos, cristales y bajos suelen quedar fuera
- Decides con prisa y sin comparar
- Unos 3 a 7 euros al día (orientativo)
- Pagas la franquicia y te la devuelven después
- Puede incluir neumáticos, cristales, bajos y llaves
- Tienes que adelantar el dinero y reclamar
- Hay que contratarlo antes de recoger el coche
- Coste fijo de 0 euros si no pasa nada
- Cero papeleo sin incidentes
- Si pasa, pagas hasta la franquicia completa
- Depósito más alto bloqueado en tu tarjeta
- Requiere liquidez disponible en la tarjeta
Ahora la simulación. Usamos 20 euros al día para la SCDW y 5 euros al día para el seguro de reembolso, puntos medios de los rangos orientativos, durante 7 días. Son 140 euros frente a 35 euros. La columna decisiva no es el coste fijo, sino lo que ocurre cuando algo se rompe:
| Escenario (7 días, franquicia 1.200 €) | SCDW (20 €/día) | Reembolso (5 €/día) | Sin seguro extra |
|---|---|---|---|
| No pasa nada | 140 € gastados | 35 € gastados | 0 € |
| Rayón de 600 € en la carrocería | 140 € | 35 € (tras reclamar 600 €) | 600 € |
| Siniestro total o robo (franquicia completa) | 140 € | 35 € (tras reclamar 1.200 €) | 1.200 € |
| Neumático reventado, 250 € | 140 € + 250 € si lo excluye el contrato | 35 € si la póliza incluye ruedas | 250 € |
| Dinero que adelantas en el momento | 0 € (o casi) | 600 a 1.200 € hasta el reembolso | 600 a 1.200 € |
La lectura de la tabla es incómoda para el mostrador: con estos supuestos, la SCDW sale más cara que el seguro externo en todos los escenarios y solo gana en comodidad inmediata, porque no adelantas dinero ni tramitas nada. Asumir la franquicia gana si no se rompe nada y pierde con claridad si algo se rompe. Y el coste de la SCDW crece con los días, sin importar si hay siniestro: en una estancia de dos semanas a ese mismo precio serían unos 280 euros, casi lo que cuesta un rayón mediano.
Si quieres probar con tus propios números de franquicia y precio por día, la calculadora de franquicia te sirve de apoyo, y para entender cuándo una franquicia alta merece la pena en tu seguro habitual, la guía de todo riesgo con franquicia usa el mismo razonamiento.
Seguro de reembolso de franquicia: cómo funciona de verdad
Este producto es un seguro de daños normal y corriente que no sustituye a la cobertura del alquiler, sino que la complementa. El mecanismo es simple y está pensado para el viajero que acepta la cobertura básica del mostrador: si hay daños, pagas tú la franquicia a la empresa de alquiler (o te la retienen de la tarjeta) y después reclamas ese importe a tu aseguradora, que te lo devuelve si el siniestro entra en la póliza.
De ahí salen sus dos grandes ventajas y su gran inconveniente. Las ventajas: precio muy inferior al de la SCDW y, según la póliza, coberturas más amplias en exactamente los elementos que la SCDW suele excluir. El inconveniente: hay que adelantar el dinero y reunir documentación, y el reembolso no es inmediato. En la información comercial de estos productos se habla de plazos de algunas semanas, que debes tomar como orientación y contrastar en las condiciones de tu póliza.
Qué mirar en la póliza antes de contratarlo
No todos los seguros de reembolso son iguales, y la diferencia está en el detalle. Antes de pagar, comprueba esta lista, que es la que más sorpresas evita:
- Límite por siniestro: que alcance a la franquicia de tu alquiler. Si tu franquicia es de 3.000 euros y el seguro reembolsa hasta 1.500, el resto es tuyo.
- Elementos incluidos: neumáticos, llantas, cristales, bajos, techo, llaves y cerradura. Cada uno que falte es un hueco por el que se cae el reembolso.
- Territorio: que el país donde alquilas esté cubierto, y que no existan países excluidos.
- Duración máxima: muchos productos limitan los días por alquiler, y las vacaciones largas pueden quedarse fuera.
- Conductores: que el conductor y los adicionales figuren en el contrato de alquiler y estén cubiertos.
- Cuándo se contrata: casi siempre debe estar en vigor antes de recoger el coche; contratarlo después del siniestro no sirve.
- Plazo de aviso: la Ley de Contrato de Seguro fija un plazo legal de 7 días para comunicar un siniestro (art. 16), salvo que la póliza dé más margen; hay pólizas que piden avisar antes.
Una precaución más: no cualquier reembolso se paga si has aceptado la SCDW. Si contratas la protección del mostrador y luego reclamas al externo, es posible que la franquicia ya no exista y que no haya nada que reembolsar. Los dos productos se excluyen entre sí en la práctica: elige uno.
¿Cubre el seguro de viaje el coche de alquiler? Lo que casi nunca incluye
Esta es una de las confusiones que más caras salen. Un seguro de viaje estándar cubre asistencia médica, repatriación, equipaje, cancelación y, a veces, responsabilidad civil privada. Lo que normalmente no cubre son los daños al vehículo de alquiler: los vehículos de motor suelen estar excluidos de las coberturas de equipaje y de la responsabilidad civil privada, que está pensada para los daños que causas con tu persona, no con un coche.
Tampoco ayuda tu seguro del coche habitual: tu póliza cubre tu vehículo, no el que alquilas en otro país. Y la Tarjeta Sanitaria Europea solo da acceso a la sanidad pública durante una estancia temporal, no tiene nada que ver con coches. Si quieres repasar cuándo basta y cuándo no, está la guía de TSE o seguro de viaje.
Ahora bien, algunas aseguradoras de viaje ofrecen un complemento opcional de franquicia de vehículo de alquiler. Si tu póliza lo incluye, aparecerá en el cuadro de coberturas con un límite concreto y unas condiciones propias. La pregunta correcta no es "¿mi seguro de viaje cubre el coche?", sino "¿figura en mi póliza una cobertura de franquicia de vehículo de alquiler y con qué límite?". Si no lo ves por escrito, asume que no. Para repasar tu póliza de viaje por destino, puedes usar el recomendador de coberturas por destino.
¿Y la tarjeta de crédito?
Algunas tarjetas, sobre todo las de gama alta, incluyen entre sus ventajas una cobertura de alquiler de vehículos. Las condiciones son estrictas y cambian de una tarjeta a otra: suele exigirse pagar todo el alquiler con esa tarjeta, tener un máximo de días, un límite de importe y, a veces, rechazar la protección del mostrador para que se active. En las tarjetas básicas no es lo habitual. Antes de fiarte, pide a tu banco el certificado de coberturas y léelo igual que leerías una póliza.
El depósito en la tarjeta: cuánto te bloquean y cuándo lo recuperas
Casi todas las empresas exigen una tarjeta de crédito a nombre del conductor para retener un depósito. No se cobra, se bloquea como límite disponible. Sin SCDW, el importe retenido suele acercarse a la franquicia más el combustible y otros conceptos, de modo que puede ir de unos cientos a más de mil euros. Con SCDW, el bloqueo suele ser menor, y eso es parte de lo que compras.
Hay tres detalles que se notan tarde. El primero: una tarjeta con límite bajo puede no admitir la retención y obligarte a contratar la SCDW, no porque quieras, sino porque no tienes margen para el depósito. El segundo: muchas empresas no aceptan tarjetas de débito para la retención o te exigen condiciones adicionales. El tercero: tras la devolución, el bloqueo no se libera al instante; puede tardar varios días o incluso un par de semanas en desaparecer del saldo disponible, según la empresa y el banco.
Un consejo práctico: antes de viajar, comprueba el límite disponible de la tarjeta que llevarás y evita llegar al mostrador con el margen justo. Fíjate también en la moneda: si el bloqueo y el cargo se hacen en una divisa distinta, tu banco puede aplicar un tipo de cambio y comisiones propios.
Al recoger el coche: diez minutos que valen cientos de euros
El momento de la recogida es donde se gana o se pierde una futura disputa. Todo el que ha tenido un cargo inesperado coincide en lo mismo: faltaba la prueba del estado inicial. Haz esto, en este orden:
Si el aparcamiento no tiene luz o hay un empleado con prisa, no tengas vergüenza en pedir diez minutos más. Ese tiempo es la parte del alquiler más barata del viaje.
Al devolverlo: acta, combustible y los cargos que llegan semanas después
La devolución tiene su propia disciplina. Lo ideal es hacerla con un empleado delante, en horario de atención, y salir con un documento de cierre. Si devuelves el coche fuera de horas, en un buzón de llaves, fotografía el coche entero en el aparcamiento con la hora visible, el cuentakilómetros y el nivel de combustible, y haz una foto de las llaves antes de dejarlas.
Lo que debes llevarte: un acta o hoja de devolución firmada que diga "sin daños nuevos" o los que haya, el recibo final y, si puedes, el compromiso de que se libera el depósito. Guarda todo ese material durante al menos unos meses: algunas empresas envían cargos por daños, combustible o multas tiempo después de la devolución, y sin tus fotos no tienes con qué contestar.
Una nota sobre multas: si te multan en el extranjero, la empresa suele facilitar tus datos a la autoridad y cobrar una tasa de gestión por ello. Es un cargo distinto de la franquicia y no lo cubre ninguna de las tres vías.
Siete errores que encarecen el alquiler en el extranjero
Qué te conviene según tu viaje: decisión en tres clics
No hay una respuesta universal, pero sí un criterio razonable según tu perfil. Elige la situación que más se parezca a la tuya y verás la orientación general (no es asesoramiento personalizado):
Si te cobran de más: cómo reclamar un cargo por daños en el extranjero
Imagina que a las tres semanas de volver ves en el banco un cargo por "daños" sobre un coche que devolviste sin novedad. El primer paso es pedir por escrito el detalle: fotos del daño, factura de reparación y el motivo por el que se aplica ese importe. Contesta con tu acta de devolución y tus fotos de la recogida, que son exactamente para esto.
Si la empresa no rectifica, tienes varias vías: la reclamación formal a la propia empresa (conserva el justificante de envío), la comunicación con tu banco para preguntar qué opciones existen de disputar un cargo con tarjeta, y, para problemas con empresas de otros países de la Unión Europea, el Centro Europeo del Consumidor en España, que ofrece información y asistencia gratuitas en conflictos transfronterizos. Además, la Ley General para la Defensa de los Consumidores y Usuarios (texto refundido, RDL 1/2007) exige información clara previa al contrato y considera abusivas las cláusulas que crean un desequilibrio importante en perjuicio del consumidor (art. 82); para tu caso concreto conviene confirmar con un profesional o con tu oficina de consumo si una cláusula te afecta.
Si ya contrataste un seguro de reembolso y te lo deniegan, entra en juego el procedimiento habitual con tu aseguradora: SAC, Defensor del Asegurado si lo hay y, después, la DGSFP. Está explicado paso a paso en qué hacer si el seguro rechaza el siniestro y, para el paso a la DGSFP, en cómo reclamar sin abogado. Recuerda que el art. 23 de la Ley 50/1980 de Contrato de Seguro fija la prescripción en dos años para los seguros de daños, así que no esperes a que el asunto se enfríe.
Dudas habituales sobre el seguro de un coche de alquiler en el extranjero
¿Qué es la SCDW en un coche de alquiler?
¿Qué diferencia hay entre CDW y SCDW?
¿Cubre el seguro de viaje el coche de alquiler?
¿Cómo funciona el seguro de reembolso de franquicia?
¿Cuánto cuesta un seguro de reembolso comparado con la SCDW?
¿Qué hago con una franquicia de 3.000 euros?
¿Los neumáticos, cristales y bajos están cubiertos?
Guías relacionadas
- 🧮 Calculadora de franquicia: cuánto te ahorras y cuándo compensa
- 🧩 La franquicia, por pieza o por siniestro: 6 mitos que cuestan dinero
- 🛡️ Seguro a todo riesgo con franquicia: cuándo interesa
- ✈️ Qué coberturas necesita tu seguro de viaje: recomendador por destino
La decisión que se toma en el aparcamiento, no en el mostrador
Lo que más protege tu dinero en un alquiler no es la sigla que elijas, sino lo que haces antes de arrancar: leer la franquicia y las exclusiones, fotografiar el coche entero, guardar el contrato y salir con un acta de devolución. Con esa carpeta, hasta la peor de las tres vías se defiende; sin ella, ninguna lo hace.
Tu próximo paso, antes de reservar el siguiente viaje: abre la reserva, apunta la franquicia exacta y compara el precio por día de la SCDW con un seguro de reembolso que incluya neumáticos, cristales y bajos. Haz esa cuenta con tu número de días y decide con calma, no a las once de la noche con la cola detrás. Para tu caso concreto conviene confirmar condiciones con tu aseguradora y con la empresa de alquiler.
Fuentes y dónde comprobarlo
- Ley 50/1980 de Contrato de Seguro (BOE), artículos 16, 20 y 23
- Real Decreto Legislativo 1/2007, Ley General para la Defensa de los Consumidores y Usuarios (BOE)
- Centro Europeo del Consumidor en España: ayuda en reclamaciones transfronterizas
- Dirección General de Seguros y Fondos de Pensiones: reclamaciones del consumidor