
Estás a punto de firmar la hipoteca y el empleado te enseña la oferta con una frase subrayada: "con nuestro seguro de hogar, el tipo baja 0,10 puntos". Llegas a casa, pides un presupuesto a otra aseguradora para la misma vivienda y te sale bastante más barato. Ahora tienes dos números sobre la mesa, una bonificación que no sabes traducir a euros y una póliza externa que no sabes si el banco aceptará.
La duda de fondo es si puedes contratar el seguro de hogar fuera del banco sin que te lo castiguen, y la respuesta tiene dos partes que conviene no mezclar. Una la fija la ley: el banco no puede imponerte una aseguradora concreta, pero sí puede exigir un seguro de daños sobre la vivienda y tiene que aceptar pólizas alternativas equivalentes. La otra es puramente aritmética: cuánto te ahorra la bonificación y cuánto te cuesta de más la póliza del banco.
Todo lo legal está leído en el texto consolidado de boe.es, consultado el 1 de octubre de 2026. Los importes de las tablas son ilustrativos, inventados para que la cuenta se entienda, y no hay nombres de bancos ni de aseguradoras, ni estrellas, ni opiniones de clientes: solo condiciones que puedes comprobar en tu oferta y en tu escritura.
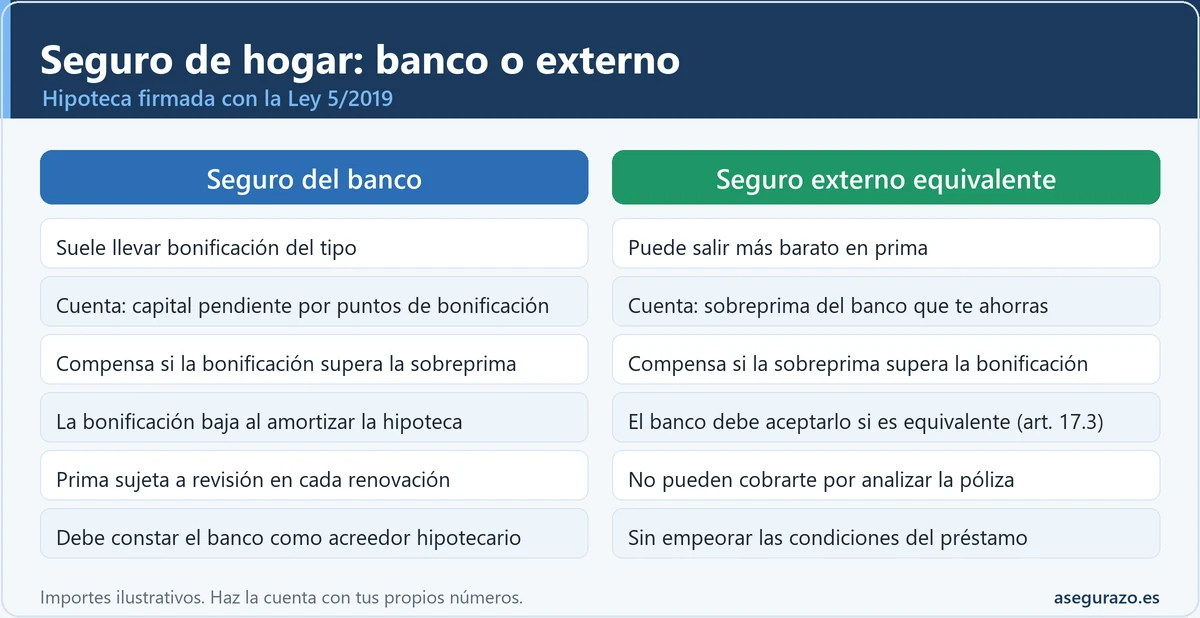
Seguro de hogar del banco vs externo: qué puede exigirte el banco y qué no
La norma que manda aquí es la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, en vigor desde el 16 de junio de 2019. Su artículo 17.1 prohíbe las prácticas de venta vinculada de préstamos, es decir, ofrecerte un paquete en el que la hipoteca no se vende por separado. Hasta ahí, buena noticia. Pero el artículo 17.3 abre una excepción pensada precisamente para los seguros.
Esa excepción dice que el prestamista puede exigirte una póliza de seguro en garantía del cumplimiento del préstamo y un seguro de daños respecto del inmueble hipotecado, además de los seguros previstos en la normativa del mercado hipotecario. Y a continuación pone el límite que te interesa: en ese caso el banco "deberá aceptar pólizas alternativas de todos aquellos proveedores que ofrezcan unas condiciones y un nivel de prestaciones equivalentes", y debe hacerlo tanto en la suscripción inicial como en cada una de las renovaciones.
Hay otras dos frases del mismo apartado que se citan poco y valen mucho. La primera: el prestamista no puede cobrarte comisión ni gasto alguno por analizar las pólizas alternativas que le presentes. La segunda: aceptar una póliza distinta de la suya no puede suponer un empeoramiento de las condiciones del préstamo, "de cualquier naturaleza". Léela despacio, porque es la frase que utilizarás si alguien te dice en la oficina que con otro seguro "te cambian el tipo".
- Exigir un seguro de daños sobre la vivienda hipotecada (art. 17.3 Ley 5/2019).
- Pedirte una cobertura equivalente a la que él propone, con unas garantías que debe darte por escrito (art. 14.1.f).
- Bonificar el tipo si contratas productos con él, siempre que te lo ofrezca también sin la bonificación (art. 17.6 y 17.7).
- En la práctica, pedirte que acredites que la póliza está en vigor y al corriente de pago.
- Imponerte su aseguradora como única opción válida (art. 17.3: debe aceptar alternativas equivalentes).
- Cobrarte por estudiar la póliza que presentes (art. 17.3, último inciso).
- Empeorar las condiciones del préstamo por aceptar una póliza alternativa (art. 17.3, segundo párrafo).
- Rechazar la póliza externa en una renovación si sigue siendo equivalente (art. 17.3).
Fuente: Ley 5/2019, arts. 14.1.f y 17, texto consolidado en boe.es. Para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Una precisión: la ley habla de pólizas "equivalentes", no idénticas. Que el banco prefiera la suya no es motivo de rechazo, pero sí puede comprobar que las garantías y el capital cubren lo que exigió, y para eso tiene que haberte dicho antes, por escrito, qué exige.
Seguro de hogar obligatorio con hipoteca: la obligación nace del contrato, no de un artículo
Mucha gente cree que existe una ley que obliga a asegurar la casa cuando hay hipoteca. En el sentido estricto no es así. El Servicio de Reclamaciones de la DGSFP lo explicó en un criterio sobre seguros de daños vinculados a préstamos hipotecarios: la legislación no impone con carácter general al deudor la obligación de contratar un seguro sobre el inmueble, y cuando el banco lo pide, la obligación tiene carácter contractual y no legal. El documento que he consultado se redactó antes de la Ley 5/2019 y cita normas que ya no están vigentes, así que lo uso como muestra de cómo razona el supervisor, no como criterio actual.
La razón de que casi todos los bancos lo pidan está en la propia normativa hipotecaria. El artículo 8 de la Ley 2/1981, de regulación del mercado hipotecario, dispone que los bienes hipotecados habrán de estar asegurados contra daños por el valor de tasación, y el artículo 10.1 del Real Decreto 716/2009 lo desarrolla: el seguro debe cubrir al menos los riesgos de los ramos 8 y 9 (incendio y elementos naturales, y otros daños a los bienes) con excepción del robo, y la suma asegurada debe coincidir con el valor de tasación del bien, excluido el suelo. Esos requisitos son condiciones para que el banco pueda emitir títulos del mercado hipotecario con tu préstamo como respaldo.
La Ley 5/2019 lo ordenó desde el lado del cliente. Permite al banco exigir el seguro de daños (art. 17.3), pero el artículo 14.1.f le obliga a entregarte por escrito las condiciones de las garantías que exige. Y la Ficha Europea de Información Normalizada (FEIN), que recibes al menos diez días naturales antes de firmar (art. 14.1.a), tiene una sección 8, "Otras obligaciones", donde el banco indica si te exige asegurar el bien, si debes comprar el seguro a su proveedor o puedes elegir uno propio y qué características mínimas pide.
Traducido a algo útil: la obligación de asegurar es real, la obligación de asegurar con ellos no lo es. Y el único sitio donde queda por escrito qué te piden es tu FEIN y tu escritura. Si no recuerdas qué firmaste, empieza por ahí antes de pedir ningún presupuesto.
Qué dice la ley y qué no dice
Sí dice: el banco puede exigir un seguro de daños, debe aceptar pólizas alternativas equivalentes sin cobrarte por analizarlas y no puede empeorar tu préstamo por ello (art. 17.3 Ley 5/2019).
No dice: cuánto debe valer la bonificación, ni que el banco esté obligado a mantener un descuento por cada producto que contrates con otra entidad. Las ventas combinadas están permitidas "con los límites establecidos" (art. 17.6), y el detalle de la bonificación vive en tu oferta y en tu escritura.
Tampoco dice: una lista cerrada de coberturas que haga "equivalente" una póliza. Por eso importa lo que el banco te entregó por escrito (art. 14.1.f). Este artículo es información general y no es asesoramiento financiero ni jurídico.
Bonificación del tipo frente al ahorro de la póliza externa: la cuenta explicada
Aquí está lo que casi ninguna comparativa hace: traducir la bonificación a euros al año y restarle la sobreprima, que es lo que pagas de más por el seguro del banco frente a una póliza externa equivalente. La bonificación suele expresarse en puntos porcentuales sobre el tipo de interés. Como aproximación para el primer año, capital pendiente multiplicado por los puntos de bonificación te da lo que ahorras en intereses. Si te bonifican 0,10 puntos sobre 150.000 euros, son unos 150 euros al año.
La sobreprima es más sencilla: precio anual de la póliza del banco menos precio anual de la póliza externa con las mismas coberturas y el mismo capital. Si una cuesta 280 euros y la otra 170, la sobreprima es de 110 euros. Compensa quedarse con el banco solo cuando la bonificación en euros supera la sobreprima. Los cuatro casos de la tabla son ficticios, pero muestran cómo cambia la decisión según el capital y los puntos.
| Caso | Capital pendiente | Bonificación | Ahorro en intereses | Sobreprima | Resultado |
|---|---|---|---|---|---|
| A | 150.000 € | 0,10 puntos | 150 € | 110 € (280 menos 170) | Compensa quedarte, saldo de unos 40 € al año |
| B | 90.000 € | 0,10 puntos | 90 € | 110 € (280 menos 170) | No compensa, pierdes unos 20 € al año |
| C | 200.000 € | 0,25 puntos | 500 € | 130 € (300 menos 170) | Compensa claramente, saldo de unos 370 € al año |
| D | 120.000 € | 0,05 puntos | 60 € | 140 € (290 menos 150) | No compensa, pierdes unos 80 € al año |
Los casos A y B tienen la misma bonificación y la misma sobreprima, y salen distinto solo por el capital pendiente. De ahí un atajo: la bonificación mínima para que te compense quedarte es sobreprima dividida entre capital pendiente. Con 110 euros de sobreprima y 150.000 pendientes, necesitas unos 0,07 puntos; con 100.000, el umbral sube a 0,11.
| Capital pendiente | Sobreprima 80 € | Sobreprima 120 € | Sobreprima 160 € |
|---|---|---|---|
| 60.000 € | 0,13 | 0,20 | 0,27 |
| 100.000 € | 0,08 | 0,12 | 0,16 |
| 150.000 € | 0,05 | 0,08 | 0,11 |
| 200.000 € | 0,04 | 0,06 | 0,08 |
La cuenta del caso A en tres números (orientativos)
Lo que se escapa de la cuenta sencilla
La fórmula es una foto del primer año, y hay tres cosas que mueven la película. Cada año debes menos: los 0,10 puntos que valen 150 euros hoy valen 100 cuando el capital baje a 100.000, mientras la sobreprima no tiene por qué bajar. Además, la prima del banco se revisa en cada renovación, y si sube y la bonificación no, la ventaja se evapora sin aviso. Y rara vez hay un solo producto detrás del descuento: suele combinar nómina, tarjeta, hogar y a veces seguro de vida, y el reparto exacto está en la escritura.
Y el seguro de hogar no es el único que puede comparar el banco: si te vende también un seguro de vida ligado al préstamo, la cuenta es otra, con otras reglas (el artículo 23.3 de la Ley 5/2019 contempla la extinción del "seguro accesorio" y el extorno de prima al cancelar el préstamo). Lo vemos en cómo no pagar de más el seguro de vida vinculado a la hipoteca y en si el seguro de vida de la hipoteca es obligatorio con el banco. El de hogar protege la casa, el de vida protege tu capacidad de pagar.
Qué debe cubrir una póliza externa para que el banco la acepte
Aquí está el punto donde se pierde la mayoría de los cambios de seguro. La ley dice "condiciones y nivel de prestaciones equivalentes", pero no enumera garantías. La referencia más sólida es la que ya vimos en el artículo 10.1 del Real Decreto 716/2009, que es el mínimo para los préstamos que respaldan títulos del mercado hipotecario, junto con lo que tu banco haya puesto en su FEIN y en su escritura. Con esas tres piezas puedes armar una checklist razonable.
| Elemento | Qué suele pedirse | Qué comprobar en tu póliza | Base |
|---|---|---|---|
| Riesgos de daños | Los ramos 8 y 9: incendio y elementos naturales y otros daños a los bienes, sin incluir el robo | Condiciones generales: lista de riesgos cubiertos y exclusiones | RD 716/2009, art. 10.1 |
| Continente | Cubierto el edificio o la vivienda: estructura, instalaciones fijas, acabados | Que la póliza asegure continente y no solo contenido | RD 716/2009, art. 10.1 |
| Capital asegurado | Que coincida con el valor de tasación sin el suelo, según lo pida el banco | Suma asegurada de continente en condiciones particulares | RD 716/2009, art. 10.1 |
| Acreedor hipotecario | Que el banco conste en la póliza y se le avise de impago o extinción | Cláusula de acreedor hipotecario o comunicación de la hipoteca a la aseguradora | RD 716/2009, art. 10.2 a 10.4; LCS arts. 40 y 41 |
| Vigencia y pago | Póliza en vigor y recibo pagado, con justificante cada renovación | Fecha de efecto, vencimiento y recibo | Ley 5/2019, art. 17.3 |
| Contenido, robo y RC | No son exigibles por la normativa citada, pero pueden formar parte de la bonificación si así consta | Tu FEIN y tu escritura: qué productos exigen para el descuento | Contrato |
El punto del acreedor hipotecario sorprende a casi todo el mundo, porque nadie piensa en él al comparar precios. El banco tiene derechos propios sobre la indemnización: el artículo 40 de la Ley de Contrato de Seguro extiende el derecho del acreedor hipotecario a las indemnizaciones que correspondan al propietario, y obliga al tomador o al asegurado a comunicar al asegurador la hipoteca. En un siniestro el asegurador no puede pagar sin consentimiento del titular de la hipoteca, y si pasan tres meses desde que se le notifica el siniestro sin que se presente, queda liberado. Que el banco figure en la póliza no te quita la indemnización, pero ordena cómo se cobra.
El artículo 41 añade que la extinción del seguro no es oponible al banco hasta que pase un mes desde que se le comunicó, y el artículo 10.2 del Real Decreto 716/2009 pone la carga en ti: el tomador notifica al asegurador la existencia del préstamo y este da traslado al acreedor. Con una póliza externa nueva, haz esa comunicación el mismo día.
El capital: tasación sin suelo, no precio de compra
Es donde más se tuerce una póliza "equivalente". El capital de continente que pide la normativa hipotecaria parte del valor de tasación, restando lo que no se destruye en un siniestro, que es el suelo. No es lo que pagaste por la casa ni su valor de mercado, y tampoco tiene por qué coincidir con el coste de reconstruirla. Pueden ser tres cifras distintas, y la que cuenta para el banco es la que te haya indicado por escrito.
Conviene vigilarlo por los dos lados. Con un capital demasiado bajo se corre el riesgo del infraseguro: el artículo 30 de la Ley de Contrato de Seguro establece que si la suma asegurada es inferior al valor del interés, el asegurador indemniza en la misma proporción en que la suma cubre ese valor. Con un capital demasiado alto pagas de más: el artículo 31 permite exigir la reducción de suma y prima cuando la suma supera notablemente el valor asegurado. Para comprobar tus cifras puedes usar la calculadora de suma asegurada del hogar, la de infraseguro y regla proporcional y la guía de continente frente a contenido.
Qué pedir por escrito al banco antes de mover nada
La mayoría de discusiones con el banco sobre seguros se pierden por falta de papel: una llamada no sirve y una respuesta escrita sí. Este es el orden con más sentido. Ojo, porque el artículo 17.3 no fija un plazo de respuesta que yo haya podido confirmar, así que deja fecha en todo lo que envíes.
Localiza qué te exigen
Abre la FEIN y la escritura. Busca la sección 8, "Otras obligaciones", y el apartado de seguros, y copia qué garantías y qué capital se piden.
Si no figura por escrito, pídelo: art. 14.1.f de la Ley 5/2019.Averigua cuánto vale tu bonificación
Pregunta por escrito qué parte del descuento depende del seguro de hogar y qué pasa con el tipo si lo cambias por una póliza equivalente.
Pide la respuesta con fecha y firma de la oficina.Pide presupuesto externo con esas garantías
Comunica a la aseguradora el capital de continente y las coberturas que exige tu banco, y pide por escrito la cláusula de acreedor hipotecario.
Que el presupuesto incluya la suma asegurada en continente.Haz la cuenta con tus números
Resta a la bonificación en euros la sobreprima real. Si sale a favor de la póliza externa, presenta la póliza al banco.
Las tablas de este artículo te dan el umbral.Presenta la póliza y pide confirmación escrita
Entrega las condiciones particulares y el recibo, y solicita que el banco te confirme que la acepta como equivalente y que no cambia las condiciones del préstamo.
El análisis no puede cobrarse: art. 17.3 de la Ley 5/2019.Solo entonces, da de baja el del banco
Con la póliza nueva en vigor y aceptada, comunica la no renovación de la anterior con la antelación que marque su contrato y la ley.
Nunca dejes la vivienda sin seguro ni un día.Si el banco rechaza la póliza o te anuncia un cambio de condiciones por presentarla, no hace falta discutir en la ventanilla: presenta una reclamación al servicio de atención al cliente del banco y, si no te responde o no te convence, acude al Banco de España, supervisor de la conducta de las entidades de crédito, con el artículo 17.3 y tu oferta adjuntos. Si la discrepancia es con la aseguradora, tienes la guía del SAC de la aseguradora y la de reclamar a la DGSFP sin abogado.
Cambiar de seguro con hipoteca: renovaciones, plazos y prima única
Cambiar de póliza tiene fechas, y las dicta la Ley de Contrato de Seguro. El artículo 22 dice que un seguro de daños no puede fijar un plazo superior a diez años, aunque puede prorrogarse por periodos de un año como máximo, y que el tomador que no quiere renovar debe avisar por escrito con un mes de antelación al final del periodo en curso (dos meses si es el asegurador quien se opone). Además, el asegurador debe comunicarte cualquier modificación del contrato con al menos dos meses de antelación. La póliza debe destacar esas condiciones.
Esto encaja con el artículo 17.3 de la Ley 5/2019, que obliga al banco a aceptar alternativas "en cada una de las renovaciones". El calendario práctico: apunta el vencimiento de la póliza del banco, pide el presupuesto externo con unos dos meses de margen y notifica la no renovación con al menos un mes. Para la baja y la prima no consumida, mira cuándo se puede cambiar de aseguradora y qué pasa con la prima no consumida.
El seguro a prima única, el que no se puede dar de baja a mitad
Una variante frecuente es el seguro contratado junto con la hipoteca a prima única, pagada de golpe para varios años. En el criterio de la DGSFP que cité antes, se consideran válidas la modalidad anual renovable y la plurianual, pero se opina que las aseguradoras deberían dejar elegir y que imponer la prima única es inadecuado. También se advierte de que en la prima única ninguna parte puede resolver unilateralmente el contrato salvo que la póliza lo prevea, con una excepción para los seguros asociados a préstamos cuando se cancela el préstamo y la póliza no regula ese supuesto.
Si la tuya es de prima única, lee en el condicionado qué dice sobre cancelación anticipada y sobre la devolución de la prima no consumida. Si ya pagaste varios años por adelantado, cambiar solo tiene sentido cuando puedas recuperar lo no consumido o cuando llegue el vencimiento. Para tu caso concreto conviene confirmar con tu aseguradora o con un profesional.
Venta cruzada y bonificaciones: lo que dice la ley sobre el paquete
El descuento que te ofrecen por contratar el seguro con el banco encaja en lo que la ley llama venta combinada: una oferta de hipoteca más otros productos o servicios financieros diferenciados, cuando la hipoteca también se ofrece por separado (art. 4.26 de la Ley 5/2019). Es lo opuesto a la venta vinculada, en la que la hipoteca no se vende sin el resto (art. 4.25). La ley prohíbe la vinculada (art. 17.1) y permite la combinada con límites (art. 17.6), y por eso el descuento por contratar con el banco es legal.
El artículo 17.7 fija las obligaciones del banco cuando te lo ofrece. Debe presentar la oferta combinada y la oferta por separado, de modo que veas las diferencias entre una y otra, y debe informarte antes de contratar de que es un producto combinado, de la parte del coste total que corresponde a cada producto, de los efectos que la no contratación individual o la cancelación anticipada tendría sobre el coste conjunto y de las diferencias entre la oferta combinada y la separada. Es una información que ayuda a hacer la cuenta de arriba. Si en tu documentación no aparece el desglose, pídelo.
Desde el lado del seguro, el Real Decreto-ley 3/2020, que incorporó la normativa europea de distribución de seguros y está en vigor desde el 6 de febrero de 2020, tiene su propio artículo 184 sobre prácticas de ventas combinadas y vinculadas. Obliga al distribuidor a informar de que se realiza una venta combinada, de la parte del coste que corresponde a cada producto y de las consecuencias de no contratar o cancelar uno de ellos. Ojo con dos matices que se leen en el propio texto: su apartado 2.b exceptúa el seguro "complementario de un contrato de préstamo" en el sentido de la Ley 5/2019 y su apartado 3 deja fuera los seguros multirriesgo, categoría en la que entra el seguro de hogar típico. No lo uses como argumento automático: el apoyo directo para tu caso es el artículo 17 de la Ley 5/2019.
El Banco de España lo resume en su portal del cliente bancario: una hipoteca con tipo reducido si contratas otros productos, como un seguro de hogar, es venta combinada, y si te obligan a contratar un seguro, el banco deberá admitir que lo contrates con una aseguradora de tu elección. Libertad de proveedor para ti, libertad de ofrecerte mejor precio por el paquete para el banco.
¿Qué te conviene hacer con el seguro de hogar de tu hipoteca?
Marca la opción que describe tu situación. Es una guía orientativa, no una recomendación personalizada.
Si tu hipoteca es anterior a junio de 2019
Todo lo que has leído del artículo 17 se aplica a los contratos firmados a partir del 16 de junio de 2019. La disposición transitoria primera de la Ley 5/2019 dice que la ley no se aplica a los préstamos suscritos antes de su entrada en vigor, con una excepción importante: sí se aplica a los contratos anteriores que sean objeto de novación o de subrogación con posterioridad. Es decir, si cambiaste de banco o renegociaste después de esa fecha, tu préstamo queda bajo las nuevas reglas.
Si tu hipoteca es anterior y no se ha tocado, la obligación de aceptar pólizas alternativas no nace de ese artículo, y lo que puedes exigir depende de lo que firmaste. La primera pregunta es qué dice tu escritura sobre el seguro, y la segunda si hay una cláusula de bonificación que lo condicione. Aun sin ley que te obligue, preguntar al banco si acepta una póliza equivalente no cuesta nada.
Cinco errores que se pagan caros al cambiar el seguro de la hipoteca
Cancelar el seguro del banco antes de tener el nuevo en vigor
La vivienda queda sin cobertura y el banco recibe el aviso de extinción, con lo que puedes incumplir lo que firmaste.
Contrata primero, comunica después y da de baja la anterior cuando la nueva esté activa.
Comparar solo el precio de la póliza
Una póliza barata con menos coberturas o con menos capital no es equivalente, y el banco puede rechazarla.
Compara contra la checklist de coberturas y la suma asegurada que consta en tu escritura.
Asegurar por el precio de compra o con el suelo incluido
Pagas prima de más o te quedas corto frente al valor que pide el banco o que cubre la reconstrucción.
Parte del valor de tasación sin suelo y contrasta con el coste de reconstrucción (arts. 30 y 31 LCS).
No comunicar la hipoteca a la nueva aseguradora
Sin esa comunicación el banco no recibe avisos de impago o siniestro y puede no darte por cumplida la exigencia.
Notifica el préstamo al asegurador y pide que conste el acreedor hipotecario (RD 716/2009, art. 10.2).
Perder bonificación sin saber de qué producto dependía
El descuento suele depender de varios productos, y quitar uno puede cambiar el tipo más de lo que esperabas.
Pide el desglose por escrito antes de moverte y recalcula con él.
Dudas habituales sobre el seguro de hogar y la hipoteca
¿Puedo contratar el seguro de hogar fuera del banco si tengo hipoteca?
Sí. El artículo 17.3 de la Ley 5/2019 obliga al banco a aceptar pólizas alternativas de otros proveedores que ofrezcan condiciones y prestaciones equivalentes, tanto en la contratación inicial como en cada renovación. Lo que debe darte antes es, por escrito, qué garantías exige (art. 14.1.f).
¿El seguro de hogar es obligatorio si tengo una hipoteca?
No hay una ley general que obligue al deudor a asegurar la casa. La obligación suele nacer del contrato, porque el banco puede exigir un seguro de daños sobre el inmueble (art. 17.3 de la Ley 5/2019) y la normativa del mercado hipotecario pide que el bien esté asegurado contra daños (Ley 2/1981, art. 8, y RD 716/2009, art. 10). Mira qué consta en tu FEIN y tu escritura.
¿Pueden cobrarme por revisar una póliza externa?
No. El mismo artículo 17.3 dice que el prestamista no puede cobrar comisión o gasto alguno por el análisis de las pólizas alternativas que presentes.
¿Pierdo la bonificación si cambio al seguro externo?
La ley dice que aceptar una póliza alternativa no puede suponer un empeoramiento de las condiciones del préstamo (art. 17.3, segundo párrafo). Pero un descuento que depende de varios productos combinados (art. 17.6 y 17.7) puede estar definido por la oferta y la escritura. Lo prudente es pedir al banco por escrito qué parte del descuento corresponde al seguro y qué sucede con el tipo si presentas la póliza equivalente.
¿Tengo que asegurar también el contenido, el robo o la responsabilidad civil?
Lo que fija la normativa hipotecaria es el seguro de daños sobre el inmueble, con los ramos 8 y 9 y sin incluir el robo (RD 716/2009, art. 10.1). Contenido, robo y responsabilidad civil son decisión tuya, salvo que el banco los exija como condición de una bonificación y así conste en tu contrato. Para decidir cuánto contenido asegurar, tienes la calculadora de valor del contenido por habitaciones.
¿Qué hago si el banco rechaza mi póliza externa?
Pide el rechazo por escrito y motivado, compara lo que te dicen con lo que el banco te entregó como exigencia y reclama ante su servicio de atención al cliente citando el artículo 17.3. Si no se resuelve, puedes acudir al Banco de España, supervisor de la conducta de las entidades de crédito. Para tu caso concreto conviene confirmar con un profesional.
Guías relacionadas
- 🏠 Seguro de vida para la hipoteca: ¿es obligatorio con el banco?
- 💶 Seguro de vida vinculado a la hipoteca: cómo no pagarlo de más
- 🧮 Calculadora de suma asegurada del hogar: continente y contenido
- 🛡️ Seguro de hogar: coberturas básicas que no pueden faltar
- 🔗 Seguro de coche: pagar al año o a plazos, coste real 2026
- 🔗 Corredor, comparador o aseguradora directa: cuál te conviene
- 🔗 Taller libre o concertado en tu seguro de coche: qué cambia
Tu seguro de hogar es tuyo aunque la hipoteca sea del banco
El banco es dueño de la hipoteca, no del seguro: la ley le permite exigir que la casa esté asegurada y le obliga a aceptar una póliza equivalente de otra compañía, sin cobrarte por mirarla y sin empeorarte el préstamo. Lo que decide si te conviene moverte no es una opinión sobre bancos o aseguradoras, es un número que puedes calcular tú, la bonificación en euros menos la sobreprima, con el capital pendiente de hoy y no el de la firma.
Esta semana, saca tu FEIN, apunta la fecha de vencimiento del seguro del banco, pide por escrito el desglose de la bonificación y solicita un presupuesto externo con las mismas coberturas y el mismo capital. Con esos cuatro papeles, haz la resta. Si la póliza externa gana, lo que queda es presentarla con calma y por escrito, y dar de baja la antigua solo cuando la nueva esté en vigor.
Fuentes y dónde comprobarlo
- BOE: Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (arts. 4, 14, 17 y 23, disposición transitoria primera y Anexo I).
- BOE: Real Decreto 716/2009, de 24 de abril, art. 10, y Ley 2/1981 del mercado hipotecario, art. 8.
- BOE: Real Decreto-ley 3/2020, de 4 de febrero, art. 184 sobre ventas combinadas y vinculadas de seguros.
- BOE: Ley 50/1980, de Contrato de Seguro (arts. 22, 26, 30, 31, 40 y 41).
- Banco de España, Portal del Cliente Bancario: venta cruzada, y DGSFP para criterios y reclamaciones de seguros.