
Te llega la renovación de tu seguro de vida o de decesos, una prima que vas a pagar durante veinte o treinta años, y alguien comenta que "esa aseguradora anda justa de capital". ¿Cómo lo compruebas sin fiarte de un rumor ni de un ranking de blog sin metodología? La buena noticia es que en España existe un dato público, obligatorio y comparable para casi cualquier aseguradora: el ratio de solvencia, que figura en un documento que la propia entidad está obligada a publicar cada año.
La respuesta corta a "¿es solvente mi aseguradora?" es que, si opera legalmente en España, tiene que cubrir en todo momento un capital de solvencia obligatorio (art. 74.3 de la Ley 20/2015) y está vigilada por la Dirección General de Seguros y Fondos de Pensiones (DGSFP). La respuesta larga, la que te interesa, es cómo mirar esos números, qué significan, qué no significan y qué ocurre si algún día una aseguradora no llega.
Una advertencia antes de seguir: aquí no vas a encontrar un ranking de aseguradoras ni una nota de nuestra cosecha. Un ratio de solvencia cambia cada año, depende del tipo de negocio de cada entidad y no se puede ordenar sin trampa. Lo que sí vas a tener es el método para consultarlo tú mismo, con fuentes oficiales, en unos diez minutos.
¿Es solvente mi aseguradora? Qué mide de verdad el ratio de solvencia
El marco se llama Solvencia II. Nace de una directiva europea (la Directiva 2009/138/CE) y en España se aplica a través de la Ley 20/2015, de 14 de julio, de ordenación, supervisión y solvencia de las entidades aseguradoras y reaseguradoras. Su idea de fondo es sencilla: una aseguradora promete pagar siniestros que todavía no han ocurrido, así que necesita tener dinero propio de sobra, más allá de las primas que ya cobró, para aguantar un mal año.
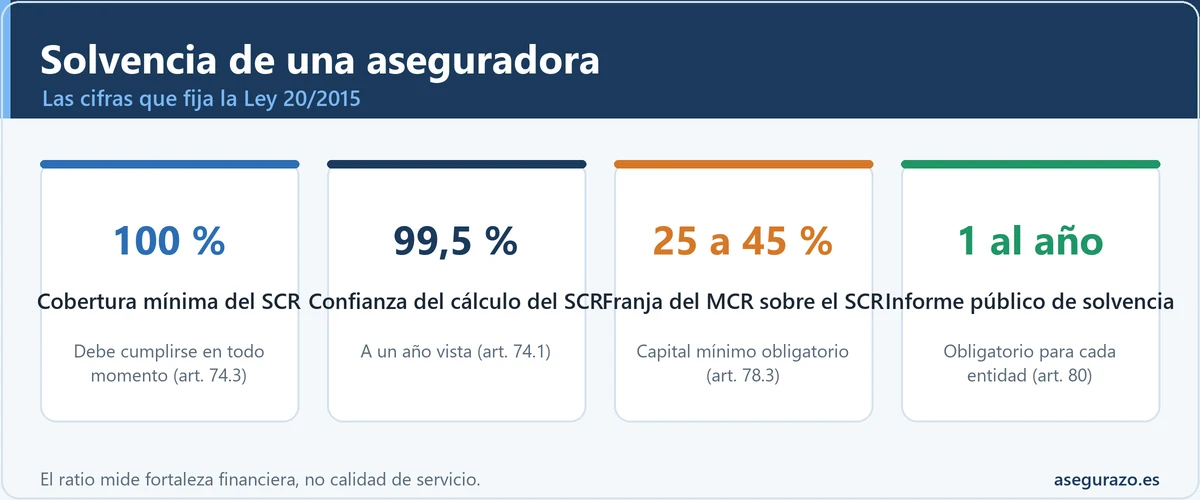
Ese "dinero de sobra" se compara con un listón que fija la norma. El listón principal es el capital de solvencia obligatorio, conocido por sus siglas inglesas SCR. La ley lo define como el valor en riesgo de los fondos propios básicos con un nivel de confianza del 99,5 % y un horizonte de un año (art. 74.1). Dicho en cristiano: es el colchón que necesita la entidad para que, en un año cualquiera, la probabilidad de quedarse sin recursos sea muy pequeña, de aproximadamente una vez cada doscientos años según el cálculo.
El ratio de solvencia es el cociente entre los fondos propios admisibles de la entidad y ese SCR. Si el resultado es del 100 %, la aseguradora tiene justo el capital que le pide la norma. Si es del 200 %, tiene el doble. Por eso se habla de "cobertura del SCR": no es una nota ni una calificación, es una proporción entre lo que la entidad tiene y lo que la norma le exige.
Los tres números que fija la ley
Cifras de la Ley 20/2015, no valoraciones de nadie
Referencias legales para entender el ratio. Consulta el texto vigente en el BOE, porque la norma puede actualizarse.
SCR y MCR: los dos listones que vigila la DGSFP
Además del SCR existe un segundo listón, más bajo y más duro: el capital mínimo obligatorio (MCR). La ley lo describe como el nivel por debajo del cual tomadores y beneficiarios estarían expuestos a un riesgo inaceptable si la entidad siguiera operando (art. 78.1). Se calcula con una fórmula lineal sobre magnitudes como las provisiones técnicas, las primas o los gastos, y no puede ser inferior al 25 % ni superior al 45 % del SCR (art. 78.3), además de tener unos importes mínimos absolutos que dependen del tipo de negocio.
SCR frente a MCR, lado a lado
| Aspecto | SCR (capital de solvencia obligatorio) | MCR (capital mínimo obligatorio) |
|---|---|---|
| Qué es | El colchón "normal" que debe tener la entidad para soportar un año adverso | El suelo absoluto por debajo del cual el riesgo se considera inaceptable |
| Cómo se calcula | Valor en riesgo al 99,5 % a un año, con fórmula estándar o modelo interno autorizado (arts. 74 y 75) | Función lineal sobre provisiones, primas, capitales en riesgo y gastos, con nivel de confianza del 85 % (art. 78.2) |
| Si no se cubre | Plan de recuperación a presentar a la DGSFP (art. 156) | Plan de financiación a corto plazo y, si falla, posible revocación de la autorización (arts. 157 y 169.4.c) |
| Quién lo publica | La propia entidad, en su informe anual de solvencia | La propia entidad, en el mismo informe |
Resumen de los arts. 74, 78, 156, 157 y 169 de la Ley 20/2015. Para el detalle de cada supuesto, consulta el texto en el BOE.
El SCR se puede calcular con la fórmula estándar o con un modelo interno que la propia entidad desarrolla y la DGSFP autoriza (art. 75, y el art. 77 sobre la responsabilidad del órgano de administración). Cuando una aseguradora usa modelo interno, su ratio es comparable con el de otras solo en parte, porque cada una mide sus riesgos con su propia regla. Es un matiz que casi nadie cuenta y que conviene tener presente al comparar.
Cómo leer un ratio: qué significa superar el 100 % y cuánto es "mucho"
Imagina una aseguradora ficticia con 300 millones de euros de fondos propios admisibles y un SCR de 150 millones. Su ratio es 300 dividido entre 150, o sea un 200 %. Si el año siguiente crece mucho en seguros de vida y su SCR sube a 200 millones sin que sus fondos propios cambien, el ratio baja al 150 %, aunque la empresa no haya perdido un euro. El ratio puede moverse solo porque cambie el negocio, los tipos de interés o los mercados.
Esto explica por qué los analistas sectoriales hablan de "normalización" cuando los ratios bajan unos puntos. El análisis sectorial de KPMG sobre los informes de 2025, publicado en abril de 2026 sobre las principales entidades según el ranking de ICEA, describe una ligera reducción media de unos 0,9 puntos porcentuales y la atribuye a más negocio, tipos de interés y mayor peso de riesgos como salud y decesos. Los grupos de vida, de no vida y mixtos presentan niveles medios distintos entre sí, y eso ya nos dice algo importante: no tiene sentido comparar un ratio de una entidad de vida con el de una de autos sin más contexto.
Una escala para situar un ratio
Esquema orientativo para interpretar el cociente, no una clasificación de entidades
Hay otro detalle técnico que aparece en los informes: algunas aseguradoras aplican medidas transitorias o ajustes de largo plazo (por ejemplo, el ajuste por volatilidad) que mejoran el ratio. Esos informes deben indicar qué impacto tienen, de modo que puedes ver el ratio "con" y "sin" ellas. Si la diferencia es grande, no significa nada malo por sí mismo, pero sí que parte de la comodidad del ratio depende de una medida concreta y no solo del capital.
Lo que un ratio no te dice: por qué esto no es un ranking de calidad
Muchos buscan "qué aseguradora es más segura" esperando una lista del uno al diez. Una lista así sería engañosa por tres motivos. El primero, que los ratios no son homogéneos: dependen de si la entidad hace vida, no vida o ambos, de si usa fórmula estándar o modelo interno y de si aplica medidas transitorias. El segundo, que son una foto fija, referida normalmente al cierre del ejercicio, es decir, a 31 de diciembre, y publicada meses después. El tercero, que mide fortaleza financiera, no calidad de servicio.
- Si la entidad cubre el capital que la norma le exige a una fecha concreta.
- Cuánto margen tiene sobre ese mínimo, con el matiz del tipo de negocio.
- La evolución frente a años anteriores si comparas informes sucesivos.
- Si usa medidas transitorias o modelo interno, porque debe declararlo.
- Si te pagarán el siniestro rápido o sin discutir la cobertura.
- Si el trato en el SAC, el perito o la tramitación son buenos.
- Si el precio de tu póliza es competitivo o subirá en la renovación.
- Qué pasará dentro de cinco años: es una foto del cierre del ejercicio.
Una aseguradora con un ratio altísimo puede tardar meses en contestar a una reclamación, y otra con un ratio más ajustado puede cumplir con puntualidad. Para lo segundo existen otras herramientas públicas, como el procedimiento ante el SAC y la queja ante la DGSFP, que explicamos en cómo reclamar a la DGSFP sin abogado y en cómo presentar una reclamación formal al SAC. Mezclar solvencia con servicio es el error más habitual al valorar una entidad.
Existen además agencias de calificación crediticia que publican su propia opinión sobre la fortaleza financiera de algunos grupos aseguradores. Son opiniones de terceros, normalmente de acceso limitado, y se basan en criterios distintos a los del ratio regulatorio. Aquí no valoramos ni recomendamos ninguna entidad: te damos el método para que veas el dato oficial por ti mismo.
El informe sobre la situación financiera y de solvencia (ISFS): qué contiene
El documento donde está el ratio se llama oficialmente Informe sobre la Situación Financiera y de Solvencia, ISFS en español y SFCR en sus siglas inglesas (Solvency and Financial Condition Report), que verás en casi todas las webs corporativas. La obligación nace en el art. 80 de la Ley 20/2015: las entidades publicarán con carácter anual un informe sobre su situación financiera y de solvencia, y el órgano de administración debe aprobarlo antes de publicarlo. El contenido, la forma y los plazos concretos se fijan por reglamento, así que conviene comprobar la versión vigente.
Los informes siguen una estructura muy parecida entre entidades, que es lo que los hace consultables incluso sin formación financiera. Suelen organizarse en cinco bloques y acompañarse de plantillas numéricas anexas. Para el ratio te interesa sobre todo el último bloque, la gestión del capital, y las plantillas de fondos propios y de SCR.
Los bloques habituales de un ISFS y qué sacar de cada uno
| Bloque | De qué trata | Qué mirar tú |
|---|---|---|
| A. Actividad y resultados | Ramos en que opera, resultado técnico y de inversiones | Si el negocio es vida, no vida o mixto, y si ha ganado o perdido dinero |
| B. Sistema de gobernanza | Órganos de dirección, funciones clave, control interno | Útil para entender cómo se gestiona, aunque rara vez decide una compra |
| C. Perfil de riesgo | Riesgos de suscripción, mercado, crédito, liquidez y operacional | De qué depende su SCR: carteras de vida sensibles a tipos de interés frente a negocio de daños |
| D. Valoración a efectos de solvencia | Cómo valoran activos y provisiones técnicas | Diferencias respecto a las cuentas anuales y uso de medidas transitorias |
| E. Gestión del capital | Fondos propios, SCR, MCR y su cobertura | Aquí está el ratio, con el dato del año actual y del anterior |
Estructura habitual de los informes; el orden y los títulos pueden variar ligeramente entre entidades.
Un detalle práctico que ahorra confusiones: muchas aseguradoras forman parte de un grupo, y el grupo publica su propio informe a nivel consolidado (el art. 144 de la Ley 20/2015 lo regula). El ratio del grupo y el de la entidad concreta que emite tu póliza no tienen por qué coincidir. Lo que a ti te vincula es la entidad que figura como asegurador en tu contrato, así que busca el informe de esa sociedad y, si quieres, compáralo con el del grupo.
Paso a paso: cómo encontrar el ISFS de tu aseguradora
No existe un buscador único que reúna los informes de todas las entidades, así que el recorrido pasa por identificar bien a tu aseguradora y después ir a su web. Estos son los pasos que seguiría cualquiera con la póliza delante.
De tu póliza al informe de solvencia en seis pasos
Localiza la razón social del asegurador
En las condiciones particulares de tu póliza aparece la entidad aseguradora, con su denominación completa y su CIF. La marca comercial puede ser distinta de la sociedad que te asegura.
Ayuda: guía para leer una pólizaComprueba que está inscrita en el registro de la DGSFP
El registro administrativo de entidades aseguradoras es público (art. 40.3 de la Ley 20/2015) y accesible por medios electrónicos desde la web de la DGSFP. Algunas entidades se inscriben además en registros autonómicos (art. 40.4).
Mira si es española o de otro país de la UE
Si opera en España en régimen de establecimiento o de libre prestación de servicios desde otro Estado miembro, su informe de solvencia se publica según las reglas de su país de origen.
Entra en la web corporativa de la entidad o del grupo
Busca secciones como "accionistas e inversores", "información corporativa", "información legal" o "solvencia". Si no lo ves, usa el buscador interno con "informe de solvencia" o "SFCR".
Abre el último informe y ve al bloque de gestión del capital
Anota el ratio de cobertura del SCR, la del MCR, la fecha de cierre a la que se refiere y si hay medidas transitorias. Compara con el año anterior que figura en el mismo documento.
Si no lo encuentras, pídelo por escrito
La entidad está obligada a publicarlo (art. 80). Escribe al SAC citando ese artículo y pide el enlace. Si no responde, puedes elevar la queja a la DGSFP.
Ayuda: cómo reclamar a la DGSFP sin abogadoUn truco útil si no encuentras el documento: buscar en un buscador general el nombre exacto de la sociedad más "informe sobre la situación financiera y de solvencia" y el año del último ejercicio cerrado. Ten presente que el informe suele aparecer en la primavera siguiente al cierre del ejercicio, por lo que si lo consultas a principios de año quizá aún solo esté el del ejercicio anterior. No es un fallo de la entidad, es el calendario de publicación.
Y ojo con las copias y resúmenes de terceros. Una nota de prensa o una web de comparativas puede reproducir el ratio de forma correcta, pero también desfasada o referida a otra entidad del grupo. Siempre que puedas, cita el dato desde el propio informe de la entidad, con su fecha de cierre.
La escalera de la supervisión: qué pasa cuando el ratio se tuerce
Que una aseguradora tenga un mal año no significa que quiebre. La ley prevé un procedimiento gradual, con avisos y plazos, para que los problemas se corrijan antes de llegar al extremo. La supervisión financiera de la DGSFP comprueba, entre otras cosas, el sistema de gobierno, la solvencia, las provisiones técnicas y los fondos propios admisibles (art. 117) y lo hace con un planteamiento prospectivo y orientado al riesgo.
De la alerta a la liquidación, según la Ley 20/2015
| Fase | Qué ocurre | Plazo o referencia legal |
|---|---|---|
| 1. Aviso | La entidad debe informar a la DGSFP de cualquier deterioro financiero o insuficiencia respecto al SCR o al MCR, o de riesgo de que ocurra en los tres meses siguientes | Diez días como máximo (art. 155) |
| 2. Plan de recuperación (SCR) | Debe someter a aprobación un plan y adoptar medidas para restablecer los fondos propios o reducir el riesgo | Plan en dos meses; medidas en seis, ampliables tres más (art. 156) |
| 3. Plan de financiación (MCR) | Debe presentar un plan a corto plazo para volver, al menos, al MCR | Plan en un mes; restablecer en tres meses (art. 157) |
| 4. Control especial | La DGSFP puede prohibir disponer de bienes, suspender nueva contratación, prohibir la prórroga de contratos o intervenir la entidad | Arts. 159 a 163 |
| 5. Revocación y disolución | Puede revocarse la autorización cuando no se cumple el MCR y el plan es manifiestamente inadecuado o no se cumple | Arts. 169 y siguientes |
| 6. Liquidación | Se liquidan los activos y se pagan los créditos por contrato de seguro con preferencia; el Consorcio suele asumir el papel de liquidador cuando se le encomienda | Arts. 175 a 189 |
Resumen divulgativo. Las medidas de control especial pueden activarse también por otras causas, como un déficit superior al 20 % del SCR o dificultades de liquidez (art. 159.1). Consulta el texto íntegro en el BOE.
Esta secuencia explica por qué un ratio por debajo del 100 % no implica automáticamente una catástrofe: abre un procedimiento supervisado, con plan y calendario. Para que se active el control especial la ley contempla, entre otros supuestos, un déficit superior al 20 % en el cálculo del SCR, dificultades de liquidez que hayan provocado demora en los pagos o deficiencias relevantes de gobierno (art. 159.1). Y la medida más severa para el asegurado, la prohibición de prorrogar contratos, obliga a la entidad a avisar por escrito en quince días naturales y se publica en el BOE (art. 161.d).
¿Puede quebrar una aseguradora? Qué pasa con tu póliza y el papel del Consorcio
Sí, puede, y por eso la ley dedica un título entero a la disolución y la liquidación. En el lenguaje común hablamos de "quiebra", pero lo habitual en el sector es que la autoridad revoque la autorización, la entidad se disuelva y se abra una liquidación, o bien que se tramite un concurso. En ambos casos entra en juego una pieza que muchos desconocen: el Consorcio de Compensación de Seguros.
Qué dice la ley sobre el Consorcio como liquidador
El art. 183 de la Ley 20/2015 establece que el Consorcio asumirá la condición de liquidador de las entidades aseguradoras y reaseguradoras españolas, cualquiera que sea su forma jurídica, en los supuestos previstos en la ley y en su Estatuto Legal (el Real Decreto Legislativo 7/2004). El art. 14 de ese Estatuto concreta cuándo puede encomendársele la liquidación: simultáneamente a la disolución administrativa, si la entidad disuelta no nombra liquidadores en quince días, si los liquidadores incumplen las normas de protección del asegurado o a petición de la propia entidad con causa justificada. También ejerce, en los concursos de aseguradoras, las funciones de administración concursal sin que se le retribuya (art. 14.2 del Estatuto).
Cuando asume la liquidación, el Consorcio sustituye a todos los órganos sociales de la entidad (art. 184.1) y, como liquidador, debe instar la exigencia de responsabilidades a quienes administraron la entidad si hay motivo para ello. La ley aclara que el Consorcio no se convierte en deudor de las obligaciones de la entidad liquidada (art. 184.3). Si quieres entender mejor el resto de funciones de este organismo, tienes la guía de cómo reclamar al Consorcio de Compensación de Seguros.
Qué pasa con tu seguro y con tus siniestros
Durante la liquidación no pueden celebrarse nuevos contratos. Los seguros vigentes conservan su eficacia hasta que termine el período del seguro en curso y vencen entonces sin posibilidad de prórroga, salvo que la autoridad declare el vencimiento anticipado (art. 175.3). Si hace falta ese vencimiento anticipado, debe fijarse con publicidad y con quince días naturales de antelación (art. 178.2.d). La DGSFP también puede ordenar la cesión de la cartera a otra aseguradora para facilitar la liquidación (art. 178.2.c). Tendrás que contratar un seguro nuevo, y conviene hacerlo con antelación para no quedar sin cobertura, algo que importa mucho en el seguro obligatorio de coche.
En cuanto al dinero, la ley protege a los acreedores por contrato de seguro. Tienen esa consideración los tomadores, asegurados, beneficiarios y los terceros perjudicados (art. 179.1.a). Estos créditos gozan de privilegio especial sobre los activos asignados a las provisiones técnicas y a los requerimientos de capital (art. 179.2), y se pagan a prorrata con cargo a esos bienes, con preferencia sobre otros créditos (art. 179.4). Además, con sus recursos de liquidación el Consorcio podrá ofrecer comprar esos créditos por el importe que les correspondería en proporción al haber líquido previsible, para acelerar el cobro (art. 186.1).
Lo que esta parte de la ley no promete
El art. 179 habla de preferencia sobre determinados activos y de pago a prorrata, no de una cantidad fija garantizada como la de un depósito bancario. Y el art. 186 dice que el Consorcio "podrá" ofrecer comprar créditos, no que esté obligado a hacerlo. Si alguna vez te afectara una liquidación, lo que cobres dependerá del plan de liquidación y de los activos de la entidad. Para tu caso concreto conviene confirmar con el Consorcio o con un profesional.
Por último, hay que distinguir dos cosas que se mezclan a menudo. El Consorcio como liquidador de aseguradoras es una función; el Consorcio como pagador de daños en el seguro obligatorio de automóviles cuando el responsable no tiene seguro o como cobertor de riesgos extraordinarios es otra, con otras reglas. Esto último lo desarrollamos en el otro conductor no tiene seguro: pasos exactos y quién paga.
Qué mirar según el seguro que vayas a contratar
La solvencia pesa distinto según el tipo de póliza. En un seguro de coche o de hogar que renuevas cada año, el riesgo de quedarte colgado es limitado, porque puedes cambiar de compañía al vencimiento (te lo explicamos en cuándo puedes cambiar de aseguradora). En un seguro de larga duración, tu compromiso con la entidad es mucho mayor y es razonable mirar con más cuidado su informe.
Cuánto conviene revisar la solvencia según el seguro
| Tipo de seguro | Horizonte con la entidad | Interés de revisar el ISFS |
|---|---|---|
| Vida ahorro o vida entera | Muchos años, a veces décadas | Alto |
| Decesos | Muy largo, con primas a veces niveladas | Alto |
| Salud | Largo, con renovaciones anuales pero poca facilidad para cambiar con edad o preexistencias | Medio a alto |
| Vida riesgo temporal | Años, con capital que cobrarán tus beneficiarios | Medio a alto |
| Coche, hogar, mascotas | Anual, con posibilidad de cambiar cada año | Más bajo |
Orientación general, no una regla. Si el seguro te lo exige un banco o un contrato, revisa también qué condiciones impone.
Para decidir en vida y decesos, además de la solvencia, importa entender qué estás comprando: no es lo mismo una póliza de riesgo que una de ahorro. Para eso te servirán las diferencias entre seguro de vida riesgo y vida ahorro y la comparación entre pagar el decesos mes a mes o ahorrar.
Errores al valorar la solvencia de una aseguradora
Tratar el ratio como una nota
Pensar que un 250 % es "mejor" que un 180 % sin mirar el tipo de negocio.
Solución: compara solo entidades del mismo tipo y mira la evolución de cada una.
Fiarte de un dato sin fecha
Usar un porcentaje de una noticia sin saber a qué ejercicio se refiere.
Solución: anota siempre la fecha de cierre del informe y su enlace.
Confundir grupo y entidad
Mirar el ratio del grupo cuando tu contrato es con otra sociedad.
Solución: mira la razón social de tu póliza y busca su informe.
Mezclar solvencia con servicio
Suponer que una entidad muy capitalizada paga antes los siniestros.
Solución: para el trato, consulta reclamaciones y el procedimiento del SAC y la DGSFP.
Dar por hecho que habrá un reembolso fijo
Creer que la liquidación te devuelve siempre todo lo pagado.
Solución: recuerda que la ley habla de preferencia y de pago a prorrata, no de importe garantizado.
No leer qué contratas
Mirar la solvencia y no las exclusiones o la carencia de tu póliza.
Solución: repasa la guía para leer una póliza antes de firmar.
Dudas habituales sobre la solvencia de las aseguradoras
¿Qué ratio de solvencia es bueno en una aseguradora?
La norma exige 100 % como mínimo en todo momento, y cualquier cifra por encima cumple. A partir de ahí, lo "bueno" depende del tipo de negocio, del modelo de cálculo y de la política de capital de cada entidad. Los análisis sectoriales sobre las grandes aseguradoras españolas describen niveles medios que suelen ser el doble del mínimo o más, con diferencias entre vida, no vida y mixtas, pero esa media no sirve para juzgar una entidad concreta. Mira su evolución en varios años.
¿Dónde se publica el informe SFCR o ISFS de mi aseguradora?
En la web de la propia entidad o de su grupo, normalmente en el apartado de información corporativa, accionistas o información legal. La obligación de publicarlo viene del art. 80 de la Ley 20/2015. Comprueba antes en el registro público de la DGSFP que la entidad existe y está autorizada, y busca el informe por su razón social exacta. Si no aparece, pídelo por escrito al SAC.
¿Puede quebrar una aseguradora en España?
Sí. La Ley 20/2015 regula la revocación de la autorización, la disolución y la liquidación de las aseguradoras (arts. 169 y siguientes). Antes de llegar ahí hay un procedimiento gradual de planes de recuperación y medidas de control especial. Durante una liquidación, los seguros vigentes conservan su eficacia hasta el final del período en curso salvo vencimiento anticipado declarado por la autoridad (arts. 175.3 y 178.2.d).
¿Qué papel tiene el Consorcio de Compensación de Seguros si quiebra mi aseguradora?
Puede asumir la condición de liquidador (art. 183 de la Ley 20/2015 y art. 14 del Estatuto Legal del Consorcio) cuando se le encomienda, y puede ofrecer comprar los créditos de los acreedores por contrato de seguro con cargo a sus recursos de liquidación (art. 186). No es un seguro que garantice una cantidad fija: lo que cobres depende del plan de liquidación y de los activos de la entidad.
¿Una aseguradora con ratio alto es mejor que una con ratio más bajo?
No necesariamente. El ratio mide fortaleza financiera, no calidad de servicio, ni precio, ni la facilidad con que te pagan un siniestro. Además, no es comparable sin más entre entidades de distinto tipo (vida, no vida, mixtas) o con distinto método de cálculo. Úsalo como filtro de seguridad, no como criterio de elección.
¿Qué es Solvencia II y por qué afecta a mi seguro?
Es el régimen europeo de requisitos de capital y supervisión de las aseguradoras, aplicado en España por la Ley 20/2015. Afecta a tu seguro porque obliga a la entidad a mantener capital en proporción a sus riesgos, a publicar un informe anual y a someterse a supervisión continua de la DGSFP. La normativa europea se ha revisado recientemente, por lo que conviene consultar siempre la versión vigente de los requisitos y plazos.
¿Se puede reclamar si mi aseguradora no me da su informe de solvencia?
Es una obligación legal publicarlo, así que lo razonable es pedirlo por escrito al SAC citando el art. 80. Si no hay respuesta, puedes presentar una queja ante la DGSFP, que es el supervisor. En cronología de plazos si tu aseguradora no responde verás cómo encadenar cada paso.
Lee también
- 🏛️ Cómo reclamar al Consorcio de Compensación de Seguros
- 📄 Guía para leer una póliza de seguros
- ⚖️ Cómo reclamar a la DGSFP sin abogado
- ⏱️ Mi aseguradora no responde: plazos y qué hacer
- 🔗 Asisa, Sanitas, Adeslas y DKV: comparativa con datos públicos
- 🔗 Corredor, comparador o aseguradora directa: cuál te conviene
- 🔗 Mutua de seguros vs sociedad anónima: qué cambia para ti
Diez minutos antes de firmar o renovar
La solvencia no se adivina ni se recibe de un ranking: se consulta. Antes de contratar un seguro de larga duración, localiza la razón social que figura en tu póliza, comprueba que está en el registro público, abre su último informe y apunta el ratio de cobertura del SCR con su fecha de cierre. Si el dato supera el 100 % con un margen razonable y no ha caído de golpe respecto al año anterior, has hecho la comprobación que está a tu alcance.
Después, completa lo que el ratio no puede decirte: lee las exclusiones, la carencia y las condiciones de tu póliza, y guarda copia del contrato y de los justificantes. Y recuerda que, para tu caso concreto, conviene confirmar con tu aseguradora o con un profesional cualquier duda sobre qué ocurriría si la entidad dejara de operar.
Fuentes y dónde comprobarlo
- Ley 20/2015, de ordenación, supervisión y solvencia de las entidades aseguradoras (BOE), arts. 40, 74, 78, 80, 155 a 163, 169, 175 a 186.
- Real Decreto Legislativo 7/2004, Estatuto Legal del Consorcio de Compensación de Seguros (BOE), art. 14.
- Dirección General de Seguros y Fondos de Pensiones (DGSFP), registro de entidades y supervisión.
- Consorcio de Compensación de Seguros, funciones y liquidaciones.
- KPMG, análisis sectorial de los informes SFCR 2025 (informe privado de referencia, abril de 2026).
Información divulgativa y orientativa, elaborada a partir de las fuentes citadas; no sustituye el asesoramiento profesional. Asegurazo es un proyecto personal de Alejandro Urbina y no valora ni recomienda entidades concretas.