
Son las tres de la madrugada y tu hija de dos años tiene 39 de fiebre. En ese momento no te importa el logotipo de la póliza ni el regalo de bienvenida. Lo que quieres saber es si hay un pediatra que la vea ya, en qué hospital y cuánto te va a costar la noche. Ese momento, y no el folleto, es el que decide si un seguro médico para niños merece la pena.
El problema es que casi todo lo que se publica sobre el seguro médico para niños se ordena por precio. Casi nadie cuenta qué hay detrás de la cuota: si las urgencias pediátricas son de verdad pediátricas, si la hospitalización incluye cama para un acompañante o hasta qué edad atiende el pediatra del cuadro.
Esta guía ordena las coberturas por lo que realmente se usa en la infancia y separa lo que importa de lo que es relleno comercial. Repasa carencias, edad límite, vacunas y coste (como orden de magnitud), y termina con cómo combinar el seguro con la sanidad pública. Si tu hijo acaba de nacer, el trámite concreto está en la guía de cómo incluir al bebé en el seguro de salud.
Seguro médico para niños: qué coberturas importan de verdad y cuáles son relleno
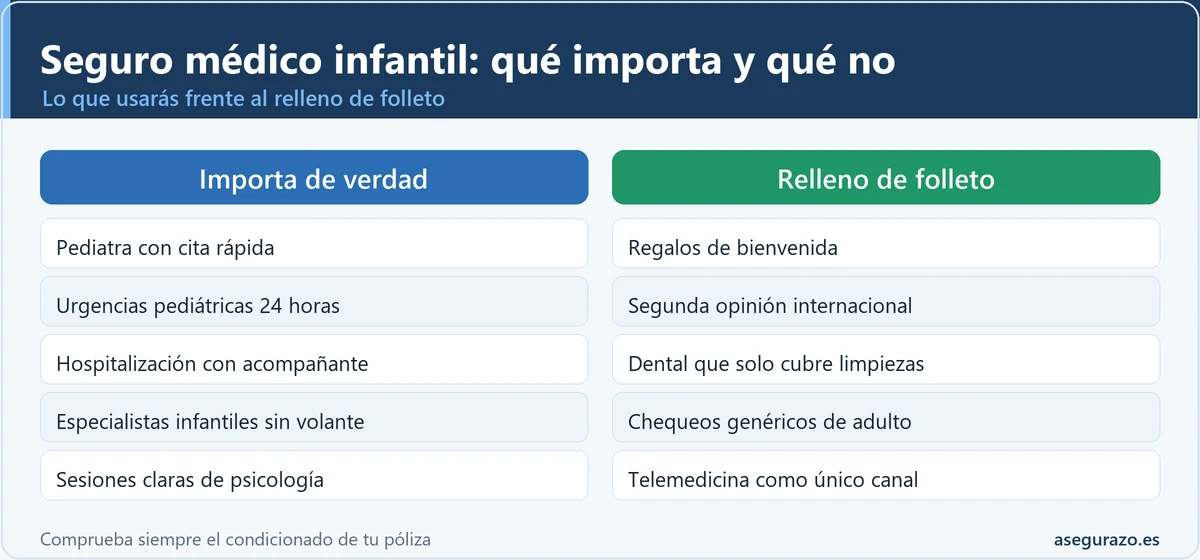
La respuesta corta: en un seguro médico para niños mandan cinco cosas. Un pediatra al que puedas llegar con cita rápida, urgencias pediátricas disponibles las 24 horas en un hospital con servicio de pediatría, hospitalización con acompañante, acceso fácil a los especialistas de la infancia (otorrino, alergólogo, oftalmólogo, dermatólogo, traumatólogo) y unas condiciones claras para psicología y logopedia. Todo lo demás es secundario.
Lo que no suele aparecer en los anuncios es que un niño no es un adulto pequeño desde el punto de vista del seguro. Un niño de entre 0 y 6 años usa muchas consultas cortas: otitis, bronquiolitis, gastroenteritis, golpes. Importa más la rapidez de acceso que el techo de cobertura hospitalaria, que casi nunca se llega a usar.
Lo que vas a usar frente a lo que solo engorda la lista
- Pediatra con cita rápida y sin necesidad de volante previo.
- Urgencias pediátricas 24 horas en un hospital que tenga pediatría propia.
- Hospitalización con habitación individual y cama para un acompañante, según póliza.
- Especialistas infantiles frecuentes: otorrino, alergología, oftalmología, dermatología.
- Pruebas habituales (analíticas, radiografías, ecografías) sin topes absurdos.
- Psicología y logopedia con número de sesiones claro.
- Regalos de bienvenida y descuentos en tiendas como argumento principal.
- Segunda opinión internacional: casi nadie la usa para una otitis.
- Dental "incluido" que se queda en revisiones y limpiezas.
- Chequeos genéricos de adulto aplicados a un niño de cuatro años.
- Telemedicina como único canal, sin pediatra presencial detrás.
- Vacunas "incluidas" que ya se ponen gratis en el calendario público.
Criterios orientativos. Qué incluye cada póliza concreta lo dice su condicionado, no su publicidad.
Pediatría y urgencias en el seguro de salud: la prueba de las tres de la madrugada
Si solo vas a mirar dos cosas antes de contratar, que sean estas. La cobertura de pediatría y urgencias es la que más se usa y la que más varía en la práctica. "Pediatría incluida" puede significar tres pediatras en tu zona con agenda a tres semanas, o veinte con cita a la semana siguiente. Dice lo mismo y no son equivalentes.
Urgencias pediátricas: pediatras de verdad o urgencias generales
Aquí está el matiz que casi nadie explica. Un hospital del cuadro puede tener servicio de urgencias sin tener urgencias pediátricas con pediatra de guardia presencial. Un bebé con dificultad respiratoria o deshidratación necesita a alguien que maneje criterios infantiles. Antes de contratar, mira en el cuadro médico qué hospital o clínica te corresponde y comprueba si anuncia pediatría de guardia 24 horas o solo "urgencias generales".
También conviene saber cuándo no hace falta la póliza para esto. La sanidad pública atiende las urgencias pediátricas sin coste, y el pediatra del centro de salud es gratuito, por regla general, hasta los 14 años (con diferencias entre comunidades). El seguro privado compite sobre todo en tiempo de espera y comodidad.
Ocho preguntas para probar el cuadro médico pediátrico antes de pagar
Se resuelven con el buscador del cuadro y el condicionado.
- ¿Cuántos pediatras hay a menos de 30 minutos de casa?
- ¿Hay cita en menos de una semana?
- ¿Qué hospital te corresponde para urgencias infantiles? Con pediatra de guardia presencial.
- ¿Hasta qué edad atiende el pediatra?
- ¿Necesita volante o autorización previa?
- ¿La hospitalización incluye cama de acompañante?
- ¿Hay copagos por visita o por urgencia?
- ¿Hay límites anuales en pruebas, psicología o logopedia?
Qué coberturas pesan más según la edad del niño: mapa de 0 a 17 años
Las necesidades cambian mucho de un niño de seis meses a uno de quince. Por eso elegir "el mejor seguro infantil" en abstracto tiene poco sentido: lo útil es mirar qué se va a usar en los próximos dos o tres años. El selector resume qué suele pesar en cada etapa.
Qué pesa más en cada etapa
Pulsa la franja de edad de tu hijo.
La etapa de las urgencias y las consultas cortas
Pediatra rápidoUrgencias 24 hVacunas
Es el tramo con más visitas por niño. Pesan la rapidez de cita y las urgencias pediátricas. Las vacunas del calendario las pone la pública, así que no deberían decidir tu elección.
Otitis, amígdalas y primeras alergias
OtorrinoAlergologíaCirugía menor
Llegan las otitis de repetición, las adenoides y amígdalas, las primeras alergias y los contagios del colegio. Gana valor el acceso al especialista y la cobertura de una posible intervención.
Visión, aprendizaje y deporte
OftalmologíaLogopediaTraumatología
Aparecen las revisiones de la vista, las dificultades de lenguaje y las lesiones por deporte. Pregunta por los límites de sesiones de logopedia y por la psicología infantil.
Adolescencia: salud mental, piel y médico de familia
PsicologíaDermatologíaSalto del pediatra
El pediatra deja de ser el médico de referencia y ganan peso la salud mental y la dermatología. Comprueba quién atiende al adolescente y cuántas sesiones de psicología cubre la póliza.
Resumen orientativo basado en las consultas más frecuentes en cada etapa. No sustituye la valoración de tu pediatra.
Para el último tramo, mira cuántas sesiones de psicólogo cubre un seguro de salud: el tope anual suele ser la cifra que más sorprende.
Tabla de coberturas pediátricas: qué suele incluirse y qué hay que mirar
La tabla siguiente resume cómo suelen aparecer las prestaciones infantiles en las pólizas con cuadro médico. No es la ficha de ninguna aseguradora concreta: es un mapa para saber qué preguntar. Las condiciones exactas, los límites y las exclusiones están en el condicionado y, según el artículo 3 de la Ley de Contrato de Seguro, las cláusulas que limitan tus derechos deben destacar de forma especial y ser aceptadas por escrito.
Prestaciones infantiles: lo habitual y qué comprobar
| Prestación | Lo habitual en pólizas con cuadro | Qué comprobar |
|---|---|---|
| Pediatría (consultas) | Suele incluirse | Número de pediatras en tu zona, plazo de cita y edad máxima de atención. |
| Urgencias pediátricas | Suele incluirse | Hospital asignado, pediatra de guardia presencial y posible copago por urgencia. |
| Hospitalización y cirugía | Con carencia | Meses de espera, habitación individual y cama de acompañante. |
| Especialistas (otorrino, alergia, dermatología) | Suele incluirse | Si hace falta volante y si hay copago por consulta. |
| Pruebas diagnósticas | Con límites o autorización | Qué pruebas necesitan autorización previa y desde qué importe. |
| Psicología infantil | Con límite de sesiones | Sesiones al año, copago por sesión y si hay carencia propia. |
| Logopedia y rehabilitación | Con límite o aparte | Tope anual y necesidad de prescripción médica. |
| Oftalmología | Consulta sí, gafas no | Revisión y graduación sí; gafas y lentillas suelen quedar fuera. |
| Dental | Revisiones y limpiezas | Ortodoncia y empastes suelen ir en un plan dental aparte. |
| Vacunas del calendario | Casi siempre en la pública | Si la póliza las reembolsa o remite al centro de salud. |
Orientativo, sin referirse a una aseguradora concreta. Comprueba siempre el condicionado de la póliza.
Fíjate en el dental y las gafas, los dos huecos habituales. "Dental incluido" suele significar revisiones y limpiezas, y la ortodoncia, el gasto grande en la infancia, casi siempre va aparte. Si te interesa ese terreno, mira si el seguro dental compensa realmente y la lista de exclusiones habituales de un seguro de salud.
Vacunas cubiertas por el seguro de salud: qué pone la pública y qué queda para ti
Aquí hay un malentendido muy extendido. Muchos padres creen que, con un seguro privado, las vacunas de su hijo corren a cargo de la aseguradora. Lo normal es lo contrario: las del calendario común las financia el sistema público y se ponen en el centro de salud o en el colegio, según la comunidad.
El calendario común de vacunación e inmunización a lo largo de toda la vida, que aprueba el Consejo Interterritorial del Sistema Nacional de Salud, ha sido actualizado para 2026 (aprobado el 12 de diciembre de 2025). Incluye, entre otras, la hexavalente en los primeros meses, neumococo, meningococo, triple vírica, varicela, rotavirus y, en la adolescencia, el virus del papiloma humano. Las edades exactas y las diferencias por comunidad están en el calendario vigente del Ministerio de Sanidad.
La decisión práctica es sencilla. No contrates un seguro por las vacunas del calendario, porque ya las tienes. Y si tu pediatra te recomienda una vacuna no financiada, pregunta si la póliza la reembolsa y compara con pagarla directamente.
Carencias en niños: qué esperas y cuándo empieza a cubrir de verdad
Las carencias no son una obligación legal sino una condición que cada aseguradora pone en su póliza: es el tiempo durante el cual, aunque estés pagando, ciertas coberturas aún no se activan. Por eso no existe una cifra única para niños. Lo habitual es que las consultas de pediatría y las urgencias estén disponibles desde el primer día o con una espera muy corta, y que la hospitalización, las intervenciones quirúrgicas y algunas pruebas complejas tengan carencias de varios meses. Comprueba las cifras exactas de tu póliza en el condicionado.
Hay un matiz importante cuando el niño es un recién nacido. Algunas aseguradoras, si avisas dentro del plazo del contrato, incluyen al bebé sin cuestionario ni carencias propias cuando un progenitor ya está asegurado. Esa ventana es corta y variable, y está explicada en la guía del plazo para incluir al bebé. Perder ese plazo suele significar volver a empezar como cualquier asegurado nuevo.
Cómo planificar con las carencias
Si piensas en amígdalas, adenoides o cualquier cirugía menor, la carencia hospitalaria no se salta: contratar el mes anterior a la operación no vale. Para un repaso del concepto, tienes qué es el periodo de carencia en un seguro médico.
Edad límite del seguro de salud para niños: tres edades que no se deben confundir
Cuando alguien pregunta por la "edad límite" del seguro de salud de los niños, en realidad puede estar hablando de tres edades distintas, y mezclarlas es una fuente habitual de malentendidos. Separarlas ayuda a no llevarse sorpresas con el cuadro, con el precio ni con la renovación.
La edad de entrada: desde el nacimiento
No suele haber un mínimo de edad para asegurar a un niño: se puede contratar para un recién nacido, o incluirlo en la póliza de los padres con plazo limitado. La edad máxima de contratación que aparece en las pólizas, que a veces ronda los 60 o 65 años, se refiere a adultos y no afecta a los hijos.
La edad del pediatra: 14, 15 o más
Es el límite que más se nota. Hasta los 14 años, por regla general, atiende el pediatra de la pública y después el médico de familia. En el cuadro privado cada póliza puede marcar un corte distinto: pregunta hasta qué edad.
La edad de salida de la póliza familiar
Cuando el hijo crece, algunas pólizas familiares lo mantienen como asegurado dependiente hasta una edad fijada en el contrato (a veces 25 o 30 años, según la aseguradora), y otras lo obligan a pasar a una póliza individual en cuanto sea mayor de edad o se independice. Es un dato a leer en el condicionado, porque determina cuánto te va a costar el siguiente cambio.
Un detalle que casi nadie anticipa: la prima también cambia por tramos de edad, y el salto a la vida adulta puede notarse. Mira cómo evoluciona el precio, no solo la cuota del primer año.
Cuánto cuesta un seguro médico para niños: orden de magnitud y qué lo mueve
Con las cifras hay que ser prudente: no hay un precio oficial. Los comparadores públicos que publican presupuestos de ejemplo para menores sitúan las cuotas en franjas abiertas, según el copago, la provincia y la edad.
Tres cifras para orientarte
Valores orientativos, no oficiales. Varían según provincia, edad y aseguradora.
Rangos tomados como ejemplo de comparadores privados en 2026; no son tarifas de ninguna aseguradora. Pide presupuesto para tu caso.
Lo que más mueve el precio, de mayor a menor efecto, es el copago: una póliza sin copago puede costar bastante más que otra con copago, aunque tengan el mismo cuadro. Después van la provincia (las zonas con más costes sanitarios suelen ser más caras), el nivel de cobertura (con o sin hospitalización) y, en menor medida, la edad y los descuentos por familia. Para un niño sano el copago puede ahorrar; para uno con visitas frecuentes, a veces compensa pagar más cuota y menos por visita. Hay una calculadora en copago frente a sin copago: calculadora del punto de equilibrio y el análisis completo en seguro de salud con copago o sin copago.
Cómo combinar el seguro con la sanidad pública sin pagar dos veces lo mismo
Tu hijo, por ser residente, tiene derecho a la sanidad pública con su pediatra, sus vacunas y sus urgencias, tenga o no seguro privado. La cartera común de servicios del Sistema Nacional de Salud, que regula el Real Decreto 1030/2006, incluye la atención primaria, la atención especializada y la atención de urgencia. El seguro privado no lo sustituye: lo complementa, y la pregunta correcta no es "pública o privada", sino qué parte quiero resolver por la vía rápida.
Una combinación que funciona para muchas familias es esta: vacunas, revisiones del niño sano y seguimiento de problemas crónicos en la pública, y pediatra privado, urgencias y especialistas con cita rápida en el seguro.
¿Qué combinación te encaja? Elige lo que más te preocupa
Orientación general, no una recomendación personalizada.
Un apunte sobre accidentes en el colegio: el seguro escolar de la Seguridad Social, según informa el propio organismo, cubre a los estudiantes desde 3.º de ESO hasta los 28 años por accidente escolar, enfermedad y desgracia familiar, con una cuota simbólica. No sustituye al seguro de salud, pero es un colchón para accidentes en el centro.
Seguro de salud para familia con hijos: una póliza o una por persona
Muchas aseguradoras ofrecen descuentos por asegurar a varios miembros de la familia, y a veces también cuotas reducidas para los menores. No es una norma general: cada compañía decide. Conviene pedir presupuesto con toda la familia junta y también por separado.
Otra decisión que afecta a la cuota es si los padres entran con copago y los niños sin copago, o toda la familia en el mismo modelo. Si tu hijo va al pediatra una o dos veces al mes en invierno, haz esa cuenta antes de elegir. Para comparar tipos de cuadro, mira seguro de salud con reembolso o con cuadro médico te sirve de apoyo.
El cuestionario de salud del niño: lo que debes declarar
Al contratar, quien firma el seguro (el tomador, normalmente uno de los padres) responde por el niño. El artículo 10 de la Ley de Contrato de Seguro obliga a declarar con veracidad todo lo que se te pregunta, y establece consecuencias si hay inexactitudes, con un plazo de un mes para que la aseguradora actúe desde que lo conoce y con matices si hay dolo o culpa grave. Si tu hijo tiene asma, alergias, un diagnóstico del neurodesarrollo o una cirugía previa, declararlo es la mejor protección.
Lo habitual con una enfermedad preexistente es que la póliza la excluya o la limite, pero cubra todo lo demás, mejor que enfrentarse a una negativa más tarde. Hay más detalle en qué seguros de salud aceptan enfermedades preexistentes y en las consecuencias de mentir en el cuestionario de salud. Y si contratas a distancia, suele existir un periodo de desistimiento: los plazos generales están en plazos legales para cancelar un seguro en España.
Seis errores que se repiten al asegurar a un hijo (y cómo evitarlos)
La póliza más barata suele ser la de menor cuadro o con más copagos.
Tu barrio puede tener dos pediatras con agenda llena.
La primera vez que la usas no debería ser a las tres de la madrugada.
Ya las pone la pública sin coste.
Puede acabar en negativa o anulación del contrato.
Un niño con dificultades puede necesitar más sesiones de las incluidas.
Dudas habituales sobre el seguro de salud infantil
¿Es obligatorio tener un seguro médico privado para un niño?
¿Los niños tienen carencias en el seguro de salud?
¿Hasta qué edad cubre el seguro de salud a un hijo?
¿El seguro privado paga las vacunas del calendario?
¿Puedo asegurar solo al niño y no a los padres?
¿Qué pasa si mi hijo tiene asma, alergias u otra enfermedad previa?
Relacionado con esto
- 👶 Seguro de salud para recién nacido: plazo para incluir al bebé
- ⏳ Qué es el periodo de carencia en un seguro médico
- 💶 Seguro de salud con copago o sin copago: cuál ahorra más
- 🧠 Seguro de salud con psicólogo: sesiones que cubre en 2026
- 🚫 Qué no cubre un seguro de salud: tabla de exclusiones 2026
La llamada de diez minutos que conviene hacer antes de la próxima fiebre
Un seguro médico para niños no se juzga por la cuota ni por la lista de coberturas, sino por lo que pasa la noche que lo necesitas. Por eso lo más útil que puedes hacer antes de firmar es una llamada de diez minutos a la aseguradora con las preguntas de esta guía: qué hospital te corresponde, si hay pediatra de guardia presencial, hasta qué edad atiende, qué carencias hay y qué límites tiene la psicología.
Si las respuestas son claras y por escrito, tienes un buen seguro. Si son vagas, el problema es del producto. Ante cualquier duda sobre tu caso, confírmalo con tu aseguradora o con un profesional.