
Llevas siete años con la misma aseguradora de salud y ni una queja del cuadro médico, hasta que te llega la carta de renovación con una subida de dos dígitos. Buscas alternativas y todos los anuncios prometen lo mismo: «cámbiate con nosotros, sin carencias y reconociendo tu antigüedad». Suena a trámite de cinco minutos. No lo es del todo, y los matices están justo en lo que el anuncio no cuenta.
La respuesta corta: sí puedes cambiar de seguro de salud sin quedarte sin cobertura, y a menudo sin reiniciar la mayoría de las carencias, pero no porque la ley te lo garantice. La antigüedad no es portable por ley: es una concesión comercial de la nueva aseguradora, que decide caso a caso. Y hay algo que casi nunca viaja contigo, que es tu historial médico: lo que ya tienes diagnosticado se convierte en «preexistente» para la compañía nueva.
Esta guía separa lo negociable de lo que no, ordena los pasos para no quedarte a medias (contratar lo nuevo, esperar la aceptación por escrito y solo entonces dar de baja la póliza vieja) y deja claras las fechas legales. Los plazos legales se pueden comprobar en el BOE. Las prácticas de cada compañía varían y se dan aquí como orientación, para que las confirmes por escrito.
Cambiar de seguro de salud sin perder antigüedad: qué es realista conseguir
Cuando se habla de «antigüedad» se mezclan tres cosas que no se negocian igual. La primera es el tiempo asegurado sin interrupción, que sirve para saltarse las carencias del contrato nuevo. La segunda es la protección frente a tu propia evolución de salud, que se queda en la póliza vieja. La tercera es el precio, que se recalcula con tu edad de hoy. Solo la primera se puede llevar a otra compañía, y únicamente si la de destino quiere.
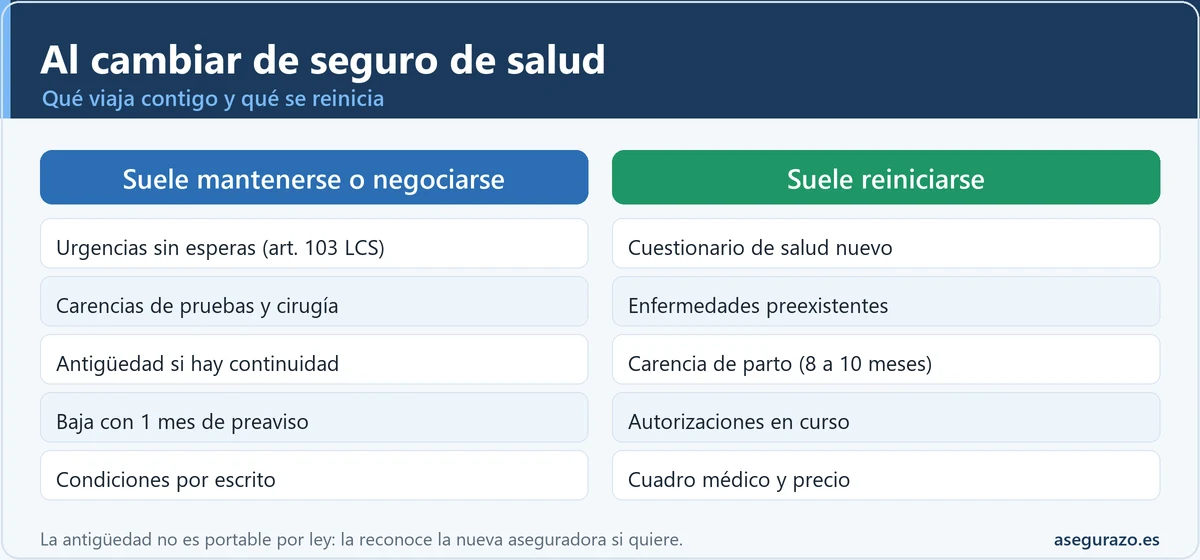
Qué se mantiene, qué se negocia y qué se reinicia: la tabla completa
Lo que viaja contigo y lo que no al cambiar de aseguradora
| Elemento | Qué ocurre al cambiar | Quién lo decide | Estado |
|---|---|---|---|
| Asistencia urgente | Las condiciones no pueden excluir las necesarias asistencias de carácter urgente (art. 103 LCS). | La ley y la póliza | Se mantiene |
| Carencias de pruebas, hospitalización y cirugía | Suelen eliminarse con continuidad acreditada (muchas piden 12 meses o más). | La nueva aseguradora | Negociable |
| Parto y reproducción asistida | Suelen conservar su espera propia, en el parto de 8 a 10 meses aproximadamente. | La nueva aseguradora | Suele quedarse |
| Enfermedades preexistentes | Se valoran de nuevo: aceptación, exclusión, sobreprima o rechazo. | La nueva aseguradora | Se reinicia |
| Cuestionario de salud | Se rellena otra vez, porque es otro contrato (art. 10 LCS). | Tú, con veracidad | Se reinicia |
| Precio de la prima | Se calcula con tu edad actual; la antigüedad no suele dar descuento. | Tarifa vigente | Se compara |
| Cuadro médico | Es otro cuadro: tu especialista puede no estar. | La aseguradora | Cambia |
| Autorizaciones en curso | Las autorizaciones previas no se trasladan. | La nueva aseguradora | Se reinicia |
Cuadro orientativo. El art. 103 LCS está en la sección de accidentes, aunque las aseguradoras lo citan como regla general de la urgencia. Las carencias dependen de cada compañía. Texto legal en el BOE.
El patrón es claro: lo que la ley protege (la urgencia) se mantiene; lo que es política comercial (las carencias) se negocia; lo que depende de tu salud actual (preexistencias y cuestionario) se reinicia. Para ver qué suelen excluir las pólizas por defecto, tienes la tabla de exclusiones reales del seguro de salud.
Portabilidad del seguro de salud: por qué no funciona como el número de móvil
En otros sectores, cambiar de proveedor está regulado para que no pierdas nada, como ocurre con el número de teléfono. En el seguro de salud no hay nada parecido. La Ley de Contrato de Seguro dedica a los seguros de enfermedad y asistencia sanitaria solo dos artículos, el 105 y el 106, y ninguno obliga a reconocer los años que llevas en otra compañía. Tampoco lo hace el artículo 22, que solo regula la duración del contrato, las prórrogas y los plazos para oponerse a ellas.
Cada póliza nueva es un contrato nuevo, con su cuestionario y su valoración del riesgo. Cuando una compañía promete «reconocimiento de antigüedad», toma una decisión comercial: trata tu contrato como si llevaras asegurado el tiempo que acreditas, a efectos de carencias. Es frecuente, pero nadie la obliga, y por eso puede poner condiciones.
Las tres cifras que más pesan en un cambio de seguro de salud
Los dos primeros plazos salen de la ley. El tercero lo fija cada aseguradora y puede ser mayor, menor o inexistente.
Qué suele pedir la nueva aseguradora para reconocerte la antigüedad
- Continuidad: sin huecos entre la póliza anterior y la nueva. Algunas toleran unos días y se habla de hasta 30 días, pero lo seguro es que empiece el día siguiente al vencimiento.
- Permanencia mínima: con frecuencia 12 meses o más. Con menos, el reconocimiento puede ser parcial.
- Póliza equivalente: de asistencia sanitaria con cuadro médico, no una tarjeta de descuentos.
- Documentación: carátula de la póliza anterior y último recibo o, si vienes de una póliza de empresa, la carta de antigüedad.
No hay listado oficial: tómalo como guía de lo que preguntar. Recuerda que lo que no figura en la póliza o en un anexo firmado es muy difícil de reclamar después, así que si el comercial promete «te respetamos todo», que lo ponga en las condiciones particulares. Si vienes de un seguro de empresa, mira antes qué pasa con tu seguro médico si dejas la empresa.
Carencias al cambiar de aseguradora: cuáles desaparecen y cuáles se quedan
La carencia es el tiempo de espera que fija la póliza antes de usar ciertas coberturas. Normalmente puedes ir al médico de cabecera desde el primer día, pero para pruebas complejas, ingresos u operaciones hay que esperar. Son plazos pactados en el contrato, por eso la nueva aseguradora puede reducirlos si acreditas que ya cumpliste esa espera en otra. El detalle está en el artículo sobre el periodo de carencia en un seguro médico.
Las que suelen eliminarse
Con continuidad y permanencia, lo habitual es que desaparezcan las esperas de pruebas diagnósticas avanzadas, hospitalización y cirugía, que son las que más molestan al principio. Es lo que sí suele cumplirse del «sin carencias», si queda en el contrato.
Las que suelen quedarse aunque traigas antigüedad
Casi todas mantienen una espera propia para el parto, que suele moverse entre 8 y 10 meses, y a menudo para la reproducción asistida, con plazos más largos. Si planeas un embarazo, lee antes seguro de salud para embarazo y parto: carencias y plazos.
Enfermedades preexistentes y cuestionario de salud: el verdadero precio del cambio
Tu póliza actual funciona, sin que lo notes, como un seguro contra tu propia evolución. El artículo 11.2 de la Ley de Contrato de Seguro dice que, en los seguros de personas, no tienes obligación de comunicar los cambios en tu estado de salud durante la vigencia del contrato, y que no se consideran agravación del riesgo. Por eso nadie te sube la prima ni te echa de la póliza porque te hayan diagnosticado algo.
Ese escudo no se transfiere. En la póliza nueva, lo que te diagnosticaron hace tres años es un antecedente que debes declarar si el cuestionario te lo pregunta (art. 10 LCS). La compañía puede aceptarte sin más, aceptarte excluyendo esa patología, aceptarte con una sobreprima o rechazarte.
Imagina un caso ilustrativo: una persona de 52 años lleva seis años en su aseguradora, con hipertensión controlada y revisiones cubiertas. Cambia a una compañía que le «reconoce la antigüedad». Le quitan las carencias, pero la hipertensión puede quedar como exclusión específica y las consultas que antes tenía cubiertas pasarían a pagarlas ella. Antigüedad y preexistencia son cosas distintas, y el cambio solo es bueno si resuelves las dos.
Qué dice la ley si declaras mal
El art. 10 obliga a declarar, según el cuestionario, todas las circunstancias que conozcas y puedan influir en la valoración del riesgo. Si no te preguntan algo, no estás obligado a declararlo. Si hay inexactitud, la aseguradora puede rescindir el contrato en el plazo de un mes desde que la conozca, y con dolo o culpa grave tuya puede quedar liberada de pagar un siniestro. Callar una dolencia para evitar la exclusión es la peor jugada. Más en mentir en el cuestionario de salud y, para saber quién acepta qué, en enfermedades preexistentes: qué seguros te aceptan.
Con un tratamiento en curso, un diagnóstico reciente o pruebas pendientes, cambiar es la decisión de más riesgo: la nueva compañía puede dejar fuera ese proceso y las autorizaciones no se trasladan. Lo habitual entonces es quedarte y negociar el precio o la modalidad con tu aseguradora actual.
El orden correcto: contratar lo nuevo, esperar la aceptación y solo entonces dar de baja
La intuición dice «primero me doy de baja y luego contrato», pero con una enfermedad por medio eso te deja a merced de la nueva compañía. El orden seguro es el inverso: primero la aceptación escrita de la nueva póliza, después la baja de la actual, siempre dentro del plazo legal. Tu margen de maniobra está entre la aceptación y el último día para avisar a la vieja.
La secuencia de seis pasos para cambiar sin quedarte a medias
Localiza tu fecha de vencimiento y pide un certificado
Busca en la póliza cuándo concluye el periodo en curso (no tiene por qué ser el 31 de diciembre) y pide un certificado de antigüedad con fecha de alta y recibos al corriente.
Lo ideal: unos 3 meses antes del vencimientoPide ofertas con el mismo nivel de cobertura
Compara copago, cuadro médico en tu provincia y límites, no solo la cuota. Pregunta en qué coberturas concretas reconocen tu antigüedad.
Respuesta por escrito, no por teléfonoRellena el cuestionario con veracidad
La compañía responderá con aceptación, exclusión, sobreprima o rechazo. Necesitas esa respuesta antes de mover la póliza actual.
Sin aceptación escrita, no pases al paso 5Firma con efecto el día siguiente al vencimiento
Así no hay hueco. Comprueba que en las condiciones particulares consta el reconocimiento de antigüedad y las carencias que se mantienen.
Si dudas de la continuidad, solapa unos díasNotifica la oposición a la prórroga con margen
Con al menos un mes de antelación (art. 22.2 LCS) y por un medio que deje prueba, mejor con semanas de colchón.
Si te pasas, se prorroga otro añoComprueba que todo cuadra tras el vencimiento
Verifica que no te cobran un recibo de más y guarda la confirmación de baja. Las acciones del seguro de personas prescriben a los cinco años (art. 23 LCS).
Archiva certificados, recibos y correosUn ejemplo: si tu póliza vence el 1 de enero, la oposición debe estar notificada con un mes de antelación, a principios de diciembre como muy tarde (confirma cómo cuenta el plazo tu póliza). Para ir sobrado, la aceptación de la nueva debería estar en tu poder a mediados de noviembre, lo que obliga a pedir presupuestos en octubre, no en la última semana.
Cómo dar de baja el seguro de salud al cambiar: preaviso, forma y modelo de escrito
Dar de baja la póliza de salud no es «cancelarla cuando quieras»: lo que permite la ley es oponerte a la prórroga. El artículo 22.2 establece que las partes pueden oponerse mediante una notificación escrita, con al menos un mes de antelación a la conclusión del periodo en curso si se opone el tomador, y dos meses si lo hace el asegurador. El apartado 4 añade que esas condiciones deben destacarse en la póliza, así que léela. Si no la tienes, así se pide la copia completa.
La ley habla de notificación escrita, así que una llamada no sirve. Lo más seguro es un medio que deje constancia: burofax, correo certificado con acuse o el canal escrito que tu póliza prevea. Guarda el justificante y pide confirmación escrita de la baja y de su fecha de efecto.
Modelo de escrito de oposición a la prórroga
Adáptalo con tus datos y envíalo por un medio que deje prueba.
Asunto: Oposición a la prórroga de la póliza de asistencia sanitaria n.º ________
Don/Doña ________, con DNI ________ y domicilio en ________, como tomador de la póliza indicada, comunico que, conforme al artículo 22 de la Ley 50/1980 de Contrato de Seguro, me opongo a la prórroga del contrato, cuyo periodo en curso concluye el ________.
Solicito confirmación escrita de la recepción de este escrito y de la fecha de baja, así como un certificado con la fecha de alta, el periodo de cobertura ininterrumpido y los recibos abonados.
En ________, a ________. Firma: ________
El esquema es el mismo que en otras bajas: tienes la carta modelo y plazos para dar de baja un seguro (pensada para el coche, pero sirve de guía), el generador de carta de baja, la calculadora del último día de aviso y la guía de plazos legales para cancelar un seguro en 2026.
Si la notificación llega tarde, la póliza se prorroga un año más y no tienes derecho general a salir a mitad de periodo, con lo que puedes acabar pagando dos seguros a la vez. Un dato útil: la aseguradora debe comunicarte cualquier modificación del contrato con al menos dos meses de antelación al final del periodo (art. 22.3), lo que te da tiempo de decidir antes de la renovación. Más en cuándo se puede cambiar de aseguradora.
Los riesgos de quedarse a medias: dos maneras de hacer el mismo cambio
- Das la baja sin saber si te aceptan con tus enfermedades.
- Si te rechazan o excluyen algo, ya no tienes la póliza antigua.
- La antigüedad se rompe si queda un hueco entre contratos.
- Los tratamientos y autorizaciones en curso quedan en el aire.
- Solo te queda el sistema público como respaldo.
- Conoces las condiciones exactas antes de decidir.
- Si no te convence, dejas que se renueve la actual.
- La nueva empieza el día siguiente y la continuidad queda limpia.
- Puedes usar la oferta para negociar con tu aseguradora.
- La baja se notifica una vez, con certeza y con prueba.
En el segundo camino siempre conservas una salida. Aun así, quedan tres riesgos. El primero, que te acepten con condiciones que no esperabas: aún puedes negociar o dejar que se renueve la actual. El segundo, los huecos de cobertura, aunque sean de días: pueden coincidir con una urgencia y algunas compañías exigen continuidad estricta, así que solapar dos o tres días cuesta poco.
El tercero son las pruebas y tratamientos que se quedan entre dos aseguradoras. Si tienes una prueba autorizada o una cirugía programada, termina eso antes de que acabe la póliza vieja o pide a la nueva que lo asuma por escrito, y reúne un informe médico actualizado. Si te deniegan una prueba, mira qué hacer cuando el seguro no autoriza una prueba u operación.
¿Te conviene cambiar o negociar con la actual? Un árbol de decisión
No siempre compensa cambiar. A veces la mejor jugada es usar la oferta de otra compañía para negociar con la tuya. Elige la opción que más se parezca a tu situación.
¿Qué describe mejor tu situación?
Errores que cuestan la antigüedad (y cómo evitarlos)
Dar la baja antes de tener la aceptación escrita
Te deja a merced de la nueva compañía y sin vuelta atrás.
Fiarse de «te respetamos todo» dicho por teléfono
Lo que no está en el contrato es muy difícil de reclamar si luego te aplican una carencia.
Pasarte del plazo de un mes
La póliza se prorroga otro año y pagas dos seguros o renuncias al cambio.
Dejar días sin cobertura entre pólizas
Rompe la continuidad que muchas compañías exigen y te expone a una urgencia sin respaldo.
Maquillar el cuestionario para evitar exclusiones
Ahorras hoy y arriesgas que rescindan o rechacen el siniestro grande.
Comparar solo la cuota mensual
Una póliza barata puede traer copagos, un cuadro médico flojo o carencias que la vieja no tenía.
Dudas habituales sobre cambiar de seguro de salud sin perder antigüedad
¿Existe la portabilidad del seguro de salud en España?
No como derecho general. La Ley de Contrato de Seguro no obliga a la nueva aseguradora a reconocer la antigüedad acumulada en otra. Muchas lo hacen como política comercial, normalmente con continuidad y un mínimo de permanencia. Si lo ofrecen, pídelo por escrito.
¿Cuánto tiempo puedo estar sin seguro entre una póliza y otra sin perder la antigüedad?
Depende de la compañía. Algunas aceptan huecos de pocos días y se habla de un máximo de 30 días en ciertos casos, pero no es una regla. Lo seguro es que no haya hueco: la nueva empieza el día siguiente al vencimiento de la anterior.
¿Me eliminan las carencias si llevo menos de un año asegurado?
Puede que sí, que no o que solo en parte. Muchas aseguradoras piden alrededor de 12 meses, un dato orientativo que cada una decide. Pide una oferta con la lista de carencias que quitan y las que mantienen, y compárala con quedarte donde estás.
¿Pueden rechazarme por mis enfermedades preexistentes al cambiar?
Sí. La nueva compañía valora tu cuestionario y puede aceptarte, excluir la patología, aplicar una sobreprima o rechazarte. Por eso la aceptación escrita debe estar en tu mano antes de dar de baja la póliza vigente.
¿Puedo dar de baja el seguro de salud a mitad de año?
Como regla general, la ley permite oponerte a la prórroga, no cancelar en cualquier momento (art. 22.2 LCS). Si te pasas del plazo de un mes, se renueva un año más. Revisa siempre lo que diga tu póliza. Más detalles en cuándo puedes cambiar de aseguradora.
¿Y si la nueva aseguradora detecta después que omití algo en el cuestionario?
Puede rescindir el contrato en el plazo de un mes desde que conozca la inexactitud y, con dolo o culpa grave tuya, liberarse de pagar un siniestro (art. 10 LCS). Por eso conviene declarar todo lo que te pregunten, y corregir cuanto antes si notas un error.
¿Cambiar de producto dentro de la misma aseguradora hace perder la antigüedad?
No suele, pero depende de la compañía y del producto. Las coberturas nuevas pueden tener sus propias carencias y a veces piden datos de salud otra vez. Pregunta qué se conserva y pide la respuesta por escrito.
Relacionado con esto
- 📅 ¿Puedo cambiar de aseguradora en cualquier momento?
- ⏳ ¿Qué es el periodo de carencia en un seguro médico?
- 🩺 Enfermedades preexistentes: qué seguros de salud te aceptan
- 📝 Cómo dar de baja un seguro: carta modelo y plazos
Apunta una sola fecha antes de mirar ofertas
Todo el cambio de seguro de salud gira alrededor de una fecha: el vencimiento de tu póliza actual. Si hoy no sabes cuál es, esa es la primera tarea, antes de comparar precios. Con la fecha en la mano, resta un mes y luego otras tres o cuatro semanas de colchón: ahí empieza tu calendario real.
Lo demás es disciplina: todo por escrito, la aceptación de la nueva antes de la baja de la vieja y la salud declarada tal cual es. Si no encuentras una oferta que mejore de verdad lo que tienes, quedarte y negociar también es un buen resultado. La antigüedad no se hereda sola, pero con orden y papeles casi siempre se defiende. Para tu caso concreto conviene confirmarlo con tu aseguradora o con un profesional.
Fuentes y dónde comprobarlo
- Ley 50/1980, de Contrato de Seguro (texto consolidado, BOE): arts. 10, 11, 22, 23, 103, 105 y 106.
- Ley 20/2015 de ordenación, supervisión y solvencia de entidades aseguradoras (BOE): reforma de los arts. 11 y 22 de la Ley de Contrato de Seguro.
- Dirección General de Seguros y Fondos de Pensiones (DGSFP): supervisor del sector y vía de reclamación.
- Seguros y Pensiones para Todos: portal de educación aseguradora de la DGSFP.